Легендарный инвестор Друкенмиллер редко «выходит из игры»: почти ликвидировал акции, шортит медь, единственная цель — сохранить капитал
 Odaily
Автор оригинала: Лун Юэ
Источник оригинала: Wall Street CN
Легендарный инвестор Стэн Друкенмиллер публично заявил, что в настоящее время почти полностью ликвидировал свои позиции в акциях и перешел в «режим сохранения капитала» — редкий для него добровольный уход с рынка за 50-летнюю инвестиционную карьеру.
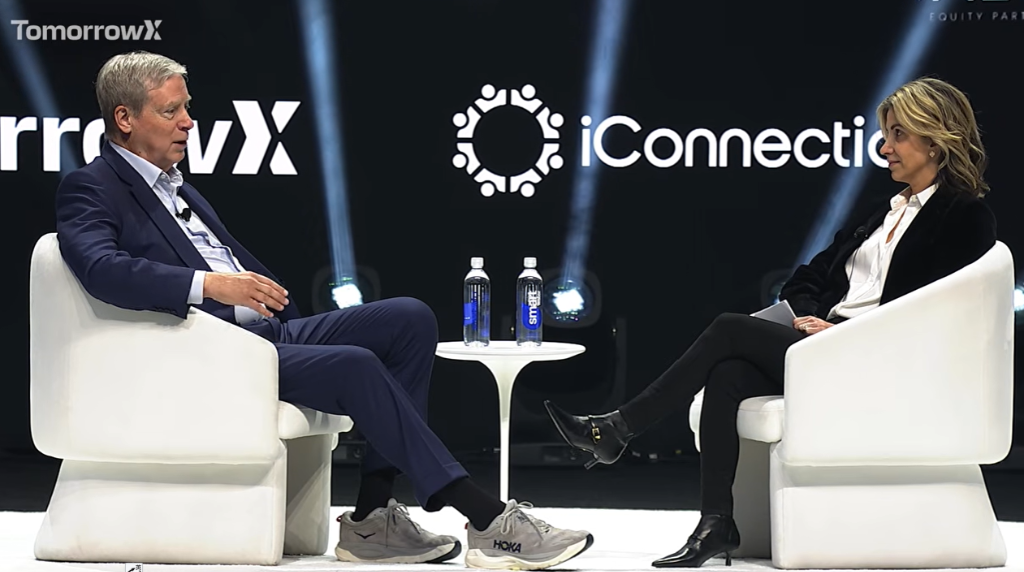
18 ноября 2026 года Друкенмиллер на саммите TomorrowX в Остине, штат Техас, побеседовал с Илианой Бузали, руководителем глобального направления деривативов Morgan Stanley. Он прямо сказал, что сегодняшняя макроэкономическая среда по сравнению с январем этого года «кардинально изменилась»: Федеральная резервная система перешла от снижения ставок к их повышению, сырьевые товары развернулись от роста к падению, кредитные спреды продолжают расширяться, а видимость рынка настолько низкая, какой он не встречал за всю свою карьеру. «Я не могу вспомнить ни одного периода, когда бы я так слабо представлял, что произойдет в следующие 12 месяцев», — сказал он.
Всего 9 месяцев назад Друкенмиллер в ходе той же беседы был настроен крайне оптимистично — покупал акции, покупал медь, шортил казначейские облигации США и делал ставку на прорыв в здравоохранении. Сегодня этот портфель практически полностью ликвидирован. Описывая свои текущие позиции, он сказал: длинные и короткие позиции по акциям в основном сбалансированы, есть небольшая позиция в долларах, и одновременно он шортит медь. В целом мы находимся в «режиме сохранения капитала» (we're in capital preservation).
Его автоответчик на телефоне, по слухам, содержит лишь несколько коротких слов: «Не разговаривайте со мной. Я не играю. (Don't talk to me. I'm not playing.)»
Он также отметил, что следующая большая возможность в области ИИ, по его мнению, заключается в «продаже задач», а не «продаже вычислительных мощностей» — как только ведущие лаборатории овладеют лучшим в мире интеллектом, они вполне могут отказаться от модели ценообразования на основе токенов и напрямую выйти в вертикальные рынки, такие как кибербезопасность и здравоохранение, создавая собственные бизнес-империи.
Бычья логика января этого года полностью разрушена
В январе этого года суждения Друкенмиллера строились на целостной макроэкономической основе: ставка по федеральным фондам 3,5%, номинальный рост 6%, денежно-кредитная политика фактически крайне мягкая; точечный график ФРС показывал дальнейшее снижение ставок в течение года; цены на медь и другие сырьевые товары пробивали новые максимумы; индикатор роста/падения рынка продолжал обновлять максимумы; кредитные спреды были чрезвычайно узкими.
«При чрезмерно мягкой денежно-кредитной политике рецессия в течение 6–12 месяцев, на мой взгляд, была практически невозможна», — сказал он. Тогда он также позитивно оценивал ускорение капитальных расходов на ИИ, покупал акции, покупал медь, шортил казначейские облигации в качестве хеджа и был оптимистичен по медицинскому сектору.
Однако примерно через месяц событие, связанное с американскими тарифами, нарушило ритм. Он признался, что тогда произошла паническая распродажа, но затем он быстро выкупил позиции и в этом процессе осуществил естественную расчистку портфеля — активы, не обладавшие значительным потенциалом роста, были исключены, а логика позиций, связанных с инфраструктурой ИИ, наоборот, стала более ясной.
К сегодняшнему дню, в ноябре, он по пунктам перечислил все условия, которые изначально поддерживали бычий настрой, и указал, что все они полностью развернулись: ФРС больше не снижает ставки, а повышает их; он упомянул человека, который проработал рядом с ним 15 лет и был крайне недоволен нулевыми процентными ставками последних 15 лет, а еще больше — тем, что инфляция превышала целевой уровень пять лет подряд, намекая на фундаментальное изменение политической ориентации внутри ФРС. Сырьевые товары перешли от прорыва новых максимумов к развороту вниз, и сейчас он шортит медь; индикатор роста/падения акций достиг пика еще 14 августа, хотя индексный максимум пришелся на октябрь; кредитные спреды продолжают расширяться.
«Вы, наверное, понимаете, что я имею в виду. Все стало полностью противоположным тому, что было тогда». — сказал он.
«Я не играю!» Добровольный уход в момент неопределенности
Столкнувшись с такой ситуацией, Друкенмиллер выбрал выход. Его позиции в акциях после взаимозачета длинных и коротких позиций практически сбалансированы, есть небольшая позиция в долларах, и в целом он находится в выжидательной позиции. Бузали пошутила, что он установил в Zoom-звонках функцию автоответчика с единственной фразой: «Не разговаривайте со мной. Я не играю. (Don't talk to me. I'm not playing.)» Он этого не отрицал.
Он объяснил, что такой добровольный уход — не признание поражения, а проявление его последовательной логике управления рисками. Его инвестиционная система охватывает четыре класса активов — сырьевые товары, облигации, акции и процентные ставки, что избавляет его от необходимости постоянно поддерживать риски в каком-либо одном классе. «Облигации и валюты часто показывают наибольшие движения во время медвежьего рынка акций», — сказал он, и это делает его более склонным воздерживаться от действий на рынке акций и искать возможности в других макроэкономических инструментах.
Он также признал, что не использует VaR, не проводит стресс-тесты, а ключевым сигналом управления рисками для него является то, насколько показатели P&L соответствуют ожиданиям. «Когда рынок впадает в хаос и входит в фазу медвежьего рынка, все корреляции перестают работать», — сказал он, — «некоторые очень талантливые люди в этом году, шортя софтверные компании и покупая инфраструктуру ИИ, убедились в этом болезненным образом».
Он также рассказал о своей вере в «серии удач и неудач» — он считает, что циклы состояний в инвестировании далеко выходят за рамки случайного распределения, и умение распознавать, находишься ли ты сейчас в «горячей» или «холодной» полосе, является одной из важнейших частей этой работы.
«Когда я в хорошей форме, я действую агрессивно; когда в плохой — делаю лишь небольшие ставки, жду восстановления средней цены и затем решаю, стоит ли снова наращивать позиции». Нынешнюю ситуацию он охарактеризовал как «паузу», которая может продлиться два дня, а может и шесть месяцев.
От продажи лопат к продаже услуг: вторая половина ИИ?
Несмотря на общее сокращение позиций, долгосрочная уверенность Друкенмиллера в ИИ не поколебалась. Он четко заявил, что не будет шортить инновации в этой области, отчасти потому, что соответствующие активы уже перепроданы, а позиции ликвидированы.
Его прогноз относительно следующего этапа ИИ сосредоточен на «вариантах использования», а не на «инфраструктуре». Он считает, что в секторе инфраструктуры ИИ, возможно, есть тактические возможности для торговли, но он больше не станет главным двигателем, каким был последние четыре года. Настоящие возможности, по его мнению, заключаются в самих ведущих лабораториях.
Его логика такова: лаборатории, владеющие лучшим в мире интеллектом, не имеют причин продолжать придерживаться бизнес-модели оплаты за токены. «Если у вас есть самый мощный в мире интеллект, вы можете начать продавать задачи, а не токены, вы можете сами создавать бизнес», — сказал он.
В качестве самого наглядного примера он назвал кибербезопасность: «Кто может конкурировать с этими ребятами в области кибербезопасности? Они создали эти проблемы, так что теперь они могут использовать группы ИИ-агентов, чтобы защищать нас». Здравоохранение также находится в поле его зрения.
Свое суждение он резюмировал одной фразой: «Продавайте задачи, а не токены».
Фискальные риски и тревоги в образовании: медленно меняющиеся факторы, происходящие незаметно
Отвечая на вопрос о том, какие важные тенденции сейчас «тихо происходят», Друкенмиллер назвал две структурные проблемы, которые он давно отслеживает.
Первая — продолжающаяся деградация школьного образования K-12 в США. Он отметил, что США долгое время компенсировали этот недостаток за счет привлечения лучших талантов из-за рубежа: «Готов поспорить, что восемь из десяти ведущих технологических компаний основаны или возглавляются иммигрантами». Но он обеспокоен тем, что ужесточение иммиграционной политики угрожает этому компенсационному механизму, а сочетание двух проблем пока не привлекло достаточного внимания политиков.
Вторая — фискальная проблема. Еще в 2011–2012 годах он ездил по университетам, пытаясь убедить молодежь обратить внимание на межпоколенческую фискальную несправедливость, но его почти никто не слушал. Он процитировал старую поговорку: «Как происходит банкротство? Сначала медленно, а потом внезапно». Он считает, что США в ближайшие 10 лет с высокой вероятностью переживут фискальную реформу, вызванную кризисом на финансовых рынках, «и это будет кризис, совершенно не похожий на нынешний». При этом он выразил осторожный оптимизм относительно того, что реформа в конечном итоге произойдет.
Прогнозы на 10 лет: термоядерный синтез, космические дата-центры, победа над раком
Друкенмиллер также дал три прогноза на 10 лет, каждый с оценкой вероятности, которую он считает разумной:
- Термоядерный синтез: вероятность 20%, что он будет достигнут в течение 10 лет, или по крайней мере станет ясно, что «мы вот-вот это сделаем».
- Космические дата-центры: говоря об этом в Остине, он назвал вероятность «не менее 70%».
- Победа над раком: он 30 лет состоит в совете директоров онкологического центра Memorial Sloan Kettering и был свидетелем эволюции от секвенирования генов и иммунотерапии до ИИ. «Я думаю, мы победим рак. Я думаю, он станет управляемым заболеванием. Я говорю о 10 годах, а не о 20».
Что делает инвестора первоклассным
В конце беседы Друкенмиллер поделился своим мнением о качествах инвесторов. Он считает, что разница между первоклассным инвестором и просто хорошим заключается в четырех вещах: почти патологическая страсть к этому делу, чрезвычайная любознательность, «патологическая» жажда победы и строгая самодисциплина. «Каждый раз, когда вы покупаете, на другой стороне есть продавец, и если вы не вкладываетесь в работу с невероятной интенсивностью, вы проиграете в этой индустрии», — сказал он.
Он также рассказал о распространенной ловушке для людей с высоким интеллектом: они слишком любят свои аргументы и забывают вторую половину фразы «сложи все яйца в одну корзину и внимательно следи за этой корзиной». «У них могут быть отличные аргументы, отличные ставки, но обстоятельства меняются, а они просто не могут адаптироваться так же быстро, как другие».
Он также вспомнил свой самый болезненный урок: в январе 2000 года он продал Nasdaq, но в тот же день на пике выкупил обратно. «Думаю, я разминулся с вершиной не более чем на час». На вопрос, чему он научился из этого, он ответил: «Ничему. Я уже тогда знал, что не должен был этого делать, но просто не мог себя контролировать».
Полный текст интервью:
Стэн Друкенмиллер: почему он сейчас «вне игры» | Саммит TomorrowX
18 ноября 2026 года
Легендарный инвестор, генеральный директор семейного офиса Duquesne Стэн Друкенмиллер, на главной сцене саммита TomorrowX в Остине побеседовал с Илианой Бузали из Morgan Stanley.
Стэн рассказал, почему после 50 лет инвестирования у него никогда не было так мало определенности; а также о своих текущих приоритетах: прикладных сценариях ИИ, а не инфраструктуре, о том, почему ведущие лаборатории могут продавать «задачи», а не «токены», и как группы ИИ-агентов помогают в защите кибербезопасности. Он также рассказал о том моменте, когда осознал, что ИИ — самое значимое событие в истории американского бизнеса, о смелых прогнозах на ближайшие десять лет — от термоядерного синтеза и космических дата-центров до победы над раком в течение десяти лет — и о том, что отличает первоклассных инвесторов от просто хороших.
Глава первая: Как Гэвин Бейкер предсказал бум ИИ
Илиана: Стэн, привет.
Стэн: Илиана, привет. Гэвин, спасибо, что снова дал нам повод встретиться. В прошлый раз мы разговаривали около девяти месяцев назад.
Прежде чем начать, я знаю, что времени мало, но хочу рассказать небольшую историю об Илиане и Гэвине. Илиана возглавляет глобальное направление деривативов в Morgan Stanley. Она организует Zoom-конференции, и тогда нашу группу называли «макро-легендами» — хотя, на мой взгляд, точнее было бы «макро-пережитки».
Примерно через месяц после выхода ChatGPT у нас была Zoom-встреча. Эти так называемые «макро-легенды» разглагольствовали о процентных ставках и прочем. И тут человек, которого я никогда раньше не видел — Гэвин — присоединился к разговору и сказал: «Вы все обманываете себя. Прямо сейчас происходит самое значимое событие в истории американского бизнеса, а вы тут спорите о мелочах».
Глава вторая: Вспоминая январский портфель
Стэн (продолжает): Гэвин, я хочу поблагодарить тебя, потому что именно с этого все началось, ты предсказал все это, предсказал его глубину и масштаб. И также хочу поблагодарить Илиану — если бы не ты, я бы не познакомился с Гэвином. Спасибо вам обоим.
Илиана: Пожалуйста. Я пересмотрела наш похожий разговор в январе, тогда аудитория была меньше. Тогда ты был оптимистичен по экономике, покупал акции, шортил казначейские облигации в качестве хеджа, покупал медь и был уверен, что сектор здравоохранения выделится. Сколько из тех позиций у тебя осталось сегодня?
Стэн: Практически все ликвидированы.
Оглядываясь на то январское интервью, это был особенный период. В моей карьере бывают времена, когда я вижу все очень ясно, а бывают — когда совершенно теряю ориентиры. Когда вижу ясно, я люблю действовать агрессивно; когда не вижу — иногда почти полностью воздерживаюсь от действий.
Тогда экономика была очень сильной. Что еще важнее, с прогнозной точки зрения, ставка по федеральным фондам была 3,5%, номинальный рост — 6%, денежно-кредитная политика — крайне мягкая. Судя по так называемому точечному графику ФРС, в течение года ожидалось дальнейшее снижение ставок. Сырьевые товары, включая медь, пробивали новые максимумы. Индикатор роста/падения и другие технические индикаторы, которые я использую при анализе рынка, также обновляли максимумы. Кредитные спреды были очень и очень узкими.
Поэтому при чрезмерно мягкой денежно-кредитной политике рецессия в ближайшие 6–12 месяцев была практически невозможна. Кроме того, предыдущей осенью Claude Code только что вызвал у инсайдеров воодушевление по поводу ускорения ИИ. Мы были довольно оптимистичны по капитальным расходам, и все это делало нас очень позитивными по акциям и экономике.
К сожалению, примерно через месяц разразилась так называемая «торговая война». Я запаниковал, и мы продали часть позиций. Но в итоге это обернулось благом — потому что, когда мы выкупали обратно (очень быстро), тенденция повсеместного взлета инфраструктуры ИИ стала яснее, чем когда-либо. Эта операция также помогла очистить портфель от активов, которые не имели бы значительного роста.
Глава третья: Почему все развернулось
Стэн (продолжает): Теперь посмотрим на сегодняшнюю ситуацию.
Экономика по-прежнему сильна, но все остальное, что я упомянул, полностью развернулось. ФРС не снижает ставки, а повышает их — произошла смена политического курса ФРС. Есть один человек, которого я знаю, он просидел рядом со мной 15 лет, он недоволен денежным смягчением последних 15 лет, дефицитом и всем, что за этим последовало, и особенно возмущен тем, что инфляция пять лет подряд превышала целевой уровень.
Поэтому сейчас мы находимся в цикле ужесточения денежно-кредитной политики. Сырьевые товары, которые в январе еще пробивали новые максимумы, теперь, похоже, достигли пика и пошли вниз — и мы уже шортим медь. Индикатор роста/падения, который во время нашего интервью еще обновлял максимумы, на самом деле достиг пика еще 14 августа, хотя максимум индекса пришелся на октябрь. Кредитные спреды расширяются.
Думаю, вы уже поняли — сейчас все полностью противоположно тому, что было тогда. Поэтому мы не держим ни длинных, ни коротких позиций по акциям.
Глава четвертая: Я вне игры
Стэн (продолжает): Признаюсь, мне нравится шортить. Но по причинам, по которым большинство людей пришли на эту конференцию, я ни в коем случае не осмелюсь шортить технологические инновации и весь прогресс, который здесь обсуждается. К тому же многие соответствующие активы уже перепроданы, и позиции с тактической точки зрения очень низкие.
Поэтому мой выбор — как всегда: когда у меня нет определенности, я ухожу с рынка и наблюдаю. Я занимаюсь этим делом, боже мой, уже 50 лет. Я не помню ни одного периода, когда бы у меня было так мало уверенности в том, что произойдет в следующие 12 месяцев, — это полная противоположность январю прошлого года.
Как ты пошутила на днях в Zoom — ты сказала: «У Стэна теперь есть кнопка автоответчика, и при звонке он показывает: „Я вне игры“». — Автоответчик: не разговаривайте со мной, я не играю.
Вот где мы сейчас находимся. У нас все еще есть небольшая позиция в долларах, позиции по акциям в целом сбалансированы, но внутри есть некоторый дисбаланс длинных и коротких позиций — есть несколько шортов и лонгов, но по сути мы избегаем рынка.
Илиана: Во вступительном представлении было много лестных слов о твоих результатах. Ты хочешь сказать, что никогда не терял деньги? Никогда не было убыточного года?
Стэн: Действительно не было. Но это просто удача календаря — у меня были большие просадки, просто никогда не было годового убытка с 31 декабря по 31 декабря.
Мои результаты, по сути, объясняются несколькими вещами: во-первых, мы торгуем четырьмя классами активов — сырьевыми товарами, облигациями, акциями и процентными ставками, поэтому не чувствуем необходимости концентрироваться на каком-то одном классе.
Илиана: И этот стиль ты создал первым, ты явно не инвестор, ограниченный инвестиционным мандатом.
Стэн: Возможно, этот стиль действительно я создал первым, но сделал это от безысходности — потому что тогда я вообще не понимал, что делаю. Как бы то ни было, по чистому совпадению облигации и валюты часто показывают наибольшие движения, когда акции находятся на медвежьем рынке. Это делает меня более склонным временно отложить акции и не чувствовать необходимости держать позиции именно в этом классе активов — у тебя есть альтернативы, и это естественным образом формирует дисциплину.
У нас были периоды ухода с рынка и периоды активной работы с другими макроинструментами помимо акций. Сейчас, поскольку у меня нет большой уверенности ни в чем, мы в основном находимся в стадии сохранения капитала — мы стараемся не терять деньги, а не зарабатывать.
Илиана: Когда мы общались за кулисами, ты упомянул, что кто-то проанализировал твой инвестиционный стиль за 50 лет, и это нас всех рассмешило. Можешь поделиться?
Стэн: Ты невнимательно слушала, потому что, мне кажется, я только что и был ответом. Duquesne на протяжении многих лет зарабатывала за счет «взрывного роста»: мы несколько лет шли ровно, прибавляя по 5–8%, а потом внезапно наступал период взрывного роста на три-четыре года, после чего снова наступала консолидация. Но мы избегали падений.
Думаю, во многом это потому, что мне повезло — в команде много молодых людей, и звонок Гэвина тоже сыграл свою роль. Мы только что пережили отличный трех-четырехлетний период взрывного роста, а сейчас во многих факторах, о которых я говорил, большая неопределенность, так что я просто беру паузу — она может продлиться два дня, а может и шесть месяцев, я не знаю.
Глава пятая: Горячая и холодная полоса, а также управление рисками
Илиана: Итак, ты сейчас в «холодной полосе». Как ты понимаешь, когда сможешь вернуться в форму?
Стэн: Я не в «холодной полосе», я в «периоде вне игры». Ты, наверное, имеешь в виду мой подход к управлению рисками — он действительно несколько необычен. Мы не используем VaR, не проводим стресс-тесты, не используем никакие из этих инструментов. Помню, когда я управлял Quantum Fund для Сороса, банки не хотели давать нам кредиты, потому что мы не использовали VaR, так что я дал им ту бесполезную модель VaR.
Мой подход всегда был таким — поскольку мы инвесторы, работающие с разными классами активов, — я смотрю на динамику своего P&L. Если результаты не соответствуют ожиданиям, если корреляции не те, я начинаю сокращать позиции. Динамика P&L — вот мой настоящий сигнал. Почему я считаю это лучше, чем VaR? Потому что когда рынок в хаосе и входит в фазу медвежьего рынка, все эти корреляции перестают работать. Думаю, в начале этого года некоторые очень талантливые люди, шортя софтверные компании и покупая инфраструктуру ИИ, убедились в этом дорогой ценой — начинают происходить странные вещи, и динамика твоего P&L все это улавливает.
Ты упомянула одну из важнейших частей моей работы — я верю в «эффект серий». Друзья в Техасе разбираются в спорте: как серии ударов и победные серии в бейсболе, это явление далеко выходит за рамки случайной вероятности. В моем деле то же самое: иногда я в отличной форме, а иногда — нет.
Глава шестая: На что он обращает внимание: прикладные сценарии ИИ
Стэн (продолжает): Значительная часть моей работы — определять, нахожусь ли я сейчас в «холодной» или «горячей» полосе. Когда я в хорошей форме, я действую смело; когда в плохой — делаю лишь небольшие ставки. Если мой «процент попаданий» начинает расти, я чувствую, что, возможно, снова начинаю видеть ясно, и тогда наращиваю усилия.
Илиана: Я подготовила вопрос с несколькими вариантами ответов, чтобы ты выбрал активы для покупки из нескольких тем или акций, но, похоже, ты не хочешь ничего покупать, так что пропустим его. Задам похожий вопрос: хотя ты еще не готов к масштабным покупкам, есть ли что-то на фондовом рынке, за чем ты следишь, что тебе интересно и что ты, возможно, купишь в будущем?
Стэн: Учитывая динамику сырьевых товаров и еще один момент, который я не упомянул, — год назад циклические акции опережали защитные, а теперь защитные лидируют по всем направлениям, — я с большой настороженностью отношусь к тому, что экономика во второй половине 2027 года может разочаровать, и учитываю это в своих соображениях по процентным ставкам.
Что касается акций, мы следим за прикладными сценариями ИИ, а не за инфраструктурой. Инфраструктура, возможно, представляет собой неплохую тактическую сделку — соответствующие позиции уже сильно перепроданы, — но я не думаю, что она снова станет двигателем нашего «взрывного роста», как в последние четыре года.
А прикладные сценарии, возможно, и есть самая интересная возможность. По иронии судьбы, самым интересным прикладным сценарием могут быть сами ИИ-лаборатории. Лично я считаю, что они не останутся надолго в бизнесе «продажи токенов». Мое суждение таково: они не будут вечно просто выпускать модели — если у вас есть лучший в мире интеллект, вы вполне можете начать продавать «задачи», а не «токены», и создавать собственный бизнес.
Для этого не нужно большого воображения. Например, кибербезопасность — кто может конкурировать с этими ИИ-лабораториями в области кибербезопасности? Это они создали эти проблемы, так что теперь именно они лучше всех способны отправлять группы ИИ-агентов для нашей защиты. Или здравоохранение, и множество других прикладных сценариев.
Так что, если у фондового рынка будет следующий большой драйвер, я думаю, он именно там. Продавайте задачи, а не токены — вы услышали это здесь первыми.
Глава седьмая: Что происходит незаметно
Илиана: Хорошо, давай немного сменим тему и на пять минут отложим ИИ. Социальные сети отлично умеют улавливать текущие горячие темы, но многие важные вещи происходят незаметно, медленно развиваясь под поверхностью на протяжении длительного времени. Какие важные вещи сейчас тихо происходят в мире, на которые нам стоит обратить внимание?
Стэн: Одна вещь, которая происходит незаметно и, на мой взгляд, печальна, — это продолжающаяся деградация школьного образования K-12 в этой стране. И с этим тесно связано то, что мы в прошлом компенсировали этот недостаток за счет массового привлечения талантов из-за рубежа. На технологической конференции трудно представить, но из десяти ведущих технологических компаний — я сейчас не вспомню точно, какие именно, — готов поспорить, что по крайней мере восемь возглавляются основателями или руководителями-иммигрантами.
Сейчас меня беспокоит не только продолжающийся упадок K-12, но и то, что никто одновременно не рассматривает сопутствующую проблему — наша иммиграционная политика угрожает этому потоку талантов. Я также с оптимизмом отношусь к тому, что политика в конечном итоге будет скорректирована, но это одна из вещей, о которых я постоянно глубоко размышляю, независимо от нашего бизнеса.
Другая вещь, которая происходит медленно, напоминает мне старую поговорку: как человек становится банкротом? Медленно, а потом внезапно.
Для тех, кто не знает контекста: в 2011–2012 годах я ездил по университетам, пытаясь убедить молодежь, что мое поколение с помощью системы социального обеспечения ограбило их будущее, и что мы должны заняться проблемой дефицита — потому что достаточно взглянуть на демографическую таблицу, чтобы понять, что в период с 2020 по 2030 год эта бомба замедленного действия неизбежно взорвется.
Конечно, США, обладая статусом резервной валюты, даже с учетом того, о чем я говорил в 2011–2012 годах, могли продолжать в том же духе — и я тогда не предвидел, что 5 триллионов долларов будут потрачены на пандемию, а затем расходы продолжат нарастать, а нулевые ставки дадут им смелость продолжать транжирить.
Но я опасаюсь, что в какой-то момент мы увидим, как США повторяют путь Франции. В то же время я с оптимизмом считаю, что если этот день наступит, мы решительно проведем реформы. Но как макроинвестор скажу, что это будет кризис, совершенно не похожий на нынешний. Я действительно думаю, что в какой-то момент в ближайшие десять лет мы переживем фискальную реформу, вызванную кризисом на финансовых рынках.
Глава восьмая: Как умные люди сами себе мешают
Илиана: В прошлый раз, около девяти месяцев назад, ты сказал кое-что, что произвело на меня впечатление — я люблю цитировать то интервью, потому что тайминг был довольно удачным.
Стэн: Ты наверняка специально выбираешь только хорошее.
Илиана: Именно. Ты сказал: мое преимущество не в интеллекте, а в решительности действий. Ты сказал, что контрарианство переоценено, и многие люди жертвуют значительной прибылью, чтобы казаться непохожими на других. Ты также говорил о том, как умные люди мешают себе, не зная, когда прекратить исследования. Теперь давай добавим в этот список еще один пункт — как еще умные люди мешают себе?
Стэн: Я считаю, что в этой индустрии нужна интеллектуальная скромность, а интеллектуальная скромность требует открытости ума. Я большой сторонник твердых убеждений — я цитировал Марка Твена: «Сложи все яйца в одну корзину и внимательно следи за этой корзиной». Я за концентрированные ставки, но проблема в том, что многие люди с высоким интеллектом часто забывают вторую половину — «следи за этой корзиной». Они слишком любят свою инвестиционную логику и перестают сохранять открытость ума.
Глава девятая: Что отличает первоклассных инвесторов
Стэн (продолжает): У тебя может быть отличный аргумент, отличная ставка, но обстоятельства меняются, а они, похоже, просто не могут адаптироваться так же быстро, как другие. Не могу сказать почему, но высокий интеллект часто порождает ригидность мышления — не всегда, но во многих случаях.
Илиана: Это тесно связано с другим — ты общался с выдающимися инвесторами и наставлял их. Что отличает хорошего инвестора от первоклассного?
Стэн: У них должна быть почти фанатичная страсть к этой индустрии, они должны сохранять сильную любознательность. У них должно быть сильное, почти патологическое чувство соперничества — желание побеждать и страх проиграть, выходящие за рамки нормы, и никакого баланса между работой и жизнью не существует. Но каждый раз, когда ты что-то покупаешь, на другой стороне есть продавец. Если у тебя нет невероятной самоотдачи в работе, ты проиграешь в этой индустрии.
Четвертое, возможно, не менее важное: все они чрезвычайно дисциплинированы. Способы дисциплины у каждого могут сильно различаться, могут быть совершенно не похожи на мои, но какой бы ни была дисциплина, они ее придерживаются. Соединив эти четыре пункта, я думаю, мы ответили на твой вопрос.
Глава десятая: Как Стэн принимает решения
Илиана: Если бы наши слушатели поработали с тобой месяц — конечно, это было бы странно — что бы их больше всего удивило в твоем подходе к принятию решений?
Стэн: Это то, что в нашей компании называется «сначала инвестируй, потом исследуй». Я слышу идею или, как технический аналитик, вижу график, который мне нравится, история имеет смысл, или человек, рассказывающий эту историю, много лет работает в этой области, и я чувствую его искреннюю страсть — тогда я открываю позицию, не огромную, но достаточно большую, чтобы мне было больно, если я ошибусь. При этом я владею лишь примерно 15% информации, которую традиционный инвестор потребовал бы перед сделкой.
Затем я передаю эту идею исследовательской команде, и в течение двух-трех недель мы глубоко ее изучаем, после чего решаем, наращивать позицию или ликвидировать. Так что в моих действиях много интуитивных ставок, связанных с вещами, которые я, возможно, не имею права покупать, — но в долгосрочной перспективе этот метод работает для меня.
Глава одиннадцатая: Прогнозы на ближайшие десять лет
Илиана: За кулисами мы много говорили об истории, психологии, рынках и разных смелых гипотезах. Я хочу, чтобы зрители тоже присоединились к разговору: дай мне один-два прогноза на ближайшие десять лет, которые звучат маловероятно, но которым ты тихо дал бы 20% вероятности.
Стэн: Во-первых, я считаю, что с вероятностью 20% мы достигнем термоядерного синтеза или по крайней мере ясно увидим, что он вот-вот наступит.
Во-вторых, я в Остине, поэтому скажу: с вероятностью не менее 70% или даже выше мы построим космические дата-центры.
В-третьих, я уже 30 лет состою в совете директоров онкологического центра Memorial Sloan Kettering. Первые десять лет почти ничего не менялось, но потом появилось секвенирование генов, мы поняли, что рак — это индивидуальное заболевание, затем появились исследования генных мутаций, иммунотерапия, а теперь и ИИ.
Я думаю, мы победим рак. Я думаю, он станет управляемым хроническим заболеванием — и я говорю о 10 годах, а не о 20.
[Аплодисменты]
Глава двенадцатая: Заполни пропуски
Илиана: Отлично. Нам нужно завершить этот сегмент до того, как нас попросят уйти со сцены, так что давай сделаем упражнение с заполнением пропусков. Эти страшные красные индикаторы…
Стэн: Я знаю, думаю, кто-то просто выведет нас со сцены, но я хочу закончить это упражнение.
Илиана: Хорошо, начинаем заполнять пропуски. Познакомившись с человеком, за первые 15 минут…
Стэн: Я могу определить, мошенник ли он.
Илиана: Личное качество, которое принесло мне больше всего денег, — это…
Стэн: Открытость ума.
Илиана: И баланс между работой и жизнью.
Стэн: [Смеется] Личное качество, которое стоило мне больше всего денег, — это…
Я несколько раз нарушал собственную дисциплину. Я терял эмоциональный контроль и делал то, что, как я знал, делать не следовало, — это было около 26 лет назад, но я помню как вчера. В январе 2000 года я шортил Nasdaq, а затем выкупил обратно в день исторического максимума. Думаю, я разминулся с вершиной примерно на час. Потому что у меня был сильнейший FOMO. Кто-то спросил, чему я научился из этого, и я сказал: «Ничему. Я уже тогда знал, что не должен был этого делать, но просто не мог себя контролировать».
Илиана: У тебя до сих пор посттравматическое расстройство. Самый убедительный медвежий аргумент по ИИ, который я признаю, — это…
Стэн: Политические факторы и опасения по поводу финансирования — и то, и другое вызывает беспокойство.
Илиана: Для меня честь быть с тобой на одной сцене, Гэвин, спасибо, что снова дал нам эту возможность. Стэн, что еще важнее, спасибо за твою дружбу.
Стэн: Спасибо, Илиана. Спасибо всем присутствующим.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.