


Ересь: Pearl возрождает Bitcoin
 chaincatcher
Автор: @brezshares, инвестор No Limit Holdings
Перевод: ChainCatcher
Причина, по которой No Limit Holdings долгое время активно инвестировала в Pearl, заключается в том, что мы верим: у него есть потенциал стать следующим Bitcoin. Вот почему…
Bitcoin — это религия. У него есть писания, пророки, ученики, девственная мать и самые преданные последователи в финансовом мире.
Ортодоксальная доктрина считает «растрату вычислительной мощности» одним из самых священных догматов — это не просто досадный побочный эффект доказательства работы, а необходимое условие для твердых денег.
Это неверно.
Хотя я происхожу из учеников Сатоши Накамото, теперь я стал еретиком. Может существовать более твердая валюта: пусть полезные ИИ-вычисления будут одновременно объективными и достаточно дорогими, чтобы их было трудно подделать, но при этом достаточно дешевыми для проверки — как доказательство работы Bitcoin, но без растраты вычислительной мощности. Это породит новую религию и принесет редкую возможность «второго непорочного зачатия».
В христианстве Пасхальное чудо рассматривает страдания, смерть, воскресение и вознесение Христа не как независимые события, а как непрерывный акт искупления.
Pearl (@prlnet) заставил меня начать думать о Bitcoin таким же образом.
Растрата вычислительной мощности, сокращающиеся бюджеты безопасности, миграция майнеров Bitcoin в ИИ и рост «полезного доказательства работы» кажутся несколькими независимыми историями.
Я все больше ощущаю, что это разные главы одной книги. Эта книга называется «Pearl».
Первородный грех«Bitcoin растрачивает вычислительную мощность».
Так начался наш разговор. В течение следующего часа мы обсуждали, можно ли перепроектировать доказательство работы так, чтобы вычисления, используемые для защиты сети, не просто сжигались, но и были полезны где-то еще.
Другими словами: любое решение хеша SHA-256 бессмысленно и нигде больше не используется, кроме как для защиты Bitcoin. По сути, это расточительно и невосстановимо. В настоящее время общая вычислительная мощность сети приближается к 1000 EH/s, потребляя около 175 ТВт·ч электроэнергии ежегодно, что намеренно «растрачивается» только для защиты сети Bitcoin — примерно эквивалентно годовому потреблению электроэнергии такой страны среднего размера, как Швеция или Польша.
Эта растрата намеренна. Ее невозвратные издержки являются ключом к предотвращению контроля сети злонамеренными майнерами при очень низких затратах. Но что, если бы мы могли заменить SHA-256 другим алгоритмом? Более полезным алгоритмом — где стоимость атаки на сеть остается высокой, но сами вычисления имеют ценность как независимый продукт.
«Полезное доказательство работы» — мы вместе прошептали этот термин.
Эта концепция элегантна и мощна. Его проект — это новая сеть уровня 1 на PoW, разработанная так, чтобы майнеры конкурировали вокруг ИИ-рассуждений вместо решения бессмысленной хеш-головоломки. Другими словами: перестроить экономическую структуру Bitcoin, но заменить бесполезные вычисления действительно необходимыми ИИ-вычислениями.
Проблема в том, что «полезные» вычисления гораздо более хлопотны, чем SHA-256. Они также должны быть достаточно дорогими, чтобы их было трудно выполнить, но ответы должны быть объективными и дешевыми для проверки всеми остальными. Bitcoin идеально достигает этой асимметрии: майнинг чрезвычайно дорог, но проверка почти бесплатна. Однако «полезное доказательство работы» (PoUW) никогда не достигало обоих одновременно.
Bittensor: Ложный пророкМеня глубоко привлекает «полезное доказательство работы». Этот нарратив просто безупречен. Когда вы копаете в этом направлении, первое, с чем вы сталкиваетесь, — это Bittensor (@opentensor) — он долгое время пытался стать той самой «ИИ-версией Bitcoin»: дефицитный нативный токен, майнеры предоставляют ресурсы, связанные с ИИ, валидаторы оценивают результаты, а эмиссия направляется тем, кого сеть считает ценными.
Теоретически это звучит хорошо. Проблема кроется в словах «считает ценными».
Бесполезные вычисления в Bitcoin обладают простой красотой: никому не нужно спорить, достаточно ли полезен этот хеш. Майнерам не нужны комитеты, оценочные карты или экономические голосования, чтобы решить, кто справился лучше. Ответ либо соответствует целевому значению, либо нет.
Bittensor неизбежно вводит больше субъективных суждений. По мере того как сеть постоянно совершенствует методы измерения ценности и распределения эмиссии, ее система стимулов также существенно эволюционирует. Это вполне логично для сети координации ИИ. Я просто не думаю, что это способ чеканить валюту.
Субъективность механизма консенсуса Bittensor (названного Yuma) также оставляет исторические свидетельства сговора внутри сети — причина проста: валидаторы заинтересованы в сотрудничестве при голосовании для определения «полезности». Для актива, который хочет стать доверенной валютой, это является препятствием.
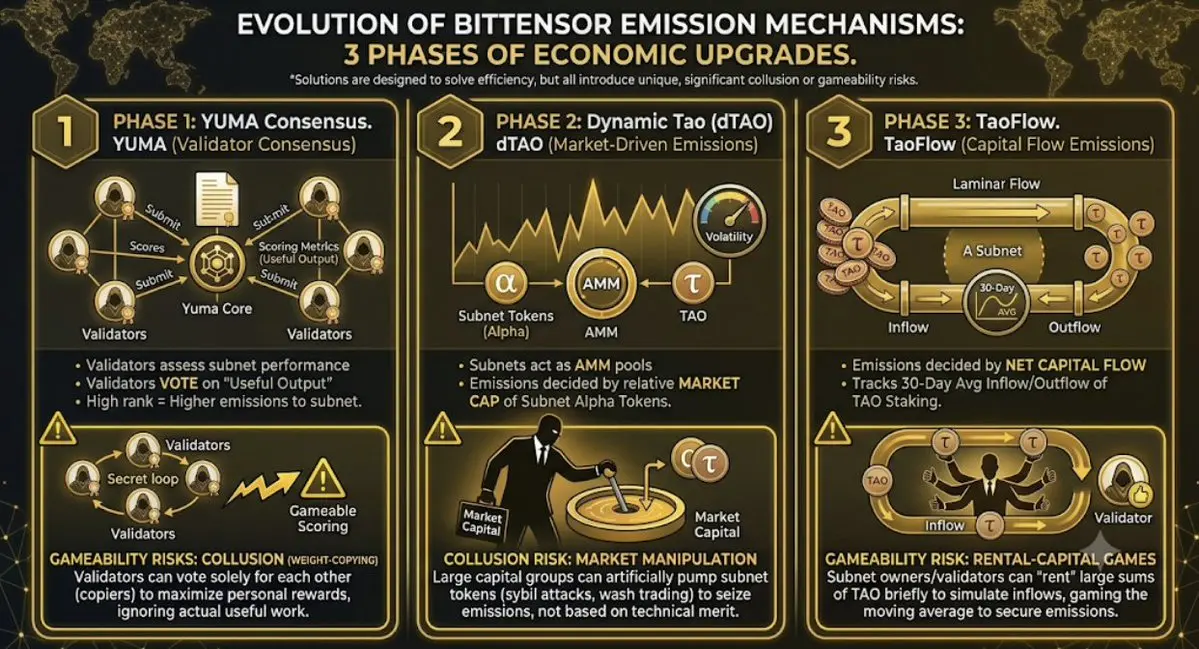
Реальная задача — как заставить полезные вычисления вести себя как вычисления Bitcoin.
Доказательство работы Bitcoin обладает четырьмя «валютными» качествами
Вычисления должны быть дорогими и объективными. Выигрышные блоки не должны содержать никакой субъективной оценки.
Вычисления должны быть дешевыми для проверки. Ноутбук должен иметь возможность отвергнуть нечестного крупномасштабного поставщика вычислений.
Консенсус не может определять, что означает «полезно». Как только это становится необходимым, вы вводите оракулов, голосование или элементы управления.
Денежные правила должны быть зафиксированы. Обновляемость полезна для программного обеспечения, но предсказуемость необходима для валюты.
ВоскресениеКогда он наконец раскрыл имя этого творения ИИ-PoW, эти ловушки кружились в моей голове. Оно называется Pearl.
Эта идея звучит почти подозрительно очевидно: форкнуть Bitcoin, заменить SHA-256 умножением матриц, позволяя тем же вычислениям GPU производить и результаты ИИ, и доказательство работы. Что действительно привлекло мое внимание, так это не часть «ИИ-майнинга» — со времен Bittensor люди продают полезный майнинг. Мое внимание привлекла его конструкция верификации:
Основное исследование Pearl демонстрирует, как преобразовать любое умножение матриц в доказательство работы, при этом затраты на доказательство могут быть асимптотически пренебрежимо малыми — при условии введения нового предположения о вычислительной сложности вокруг «умножения матриц с низкоранговым шумом». Инженерная реализация упаковывает выигрышную работу в компактное доказательство открытия блока с нулевым разглашением, чтобы обычные узлы не должны были повторно выполнять задачу уровня H100 для проверки блока.
Проще говоря, Pearl нашел способ сделать ИИ-вычисления проверяемыми так же дешево и быстро, как вычисления Bitcoin.
Это ключ.
Что такое умножение матриц?Большие языковые модели (LLM) построены на искусственных нейронных сетях. Большинство этих нейронных сетей используют архитектуру Transformer (популяризированную знаковой статьей «Attention is All You Need» в 2017 году). Трансформеры обрабатывают данные через слои узлов, весов и математических функций, формируя основу современных больших моделей, таких как GPT и Claude.
Трансформеры обрабатывают цифровую сетку, известную как «значения активации», проходя через слой за слоем изученных матриц весов. Каждый слой многократно умножает значения активации на веса, преобразует результаты и передает их дальше. Арифметический примитив, поддерживающий эти массивные вычисления, — это умножение матриц, сокращенно MatMul. GPU по сути являются огромными машинами умножения матриц, и именно эти алгоритмы делают ИИ возможным. Каждая современная LLM, модель изображений и ИИ-сущность в конечном итоге тратят огромные вычислительные бюджеты, проталкивая матрицы через эти ядра (ядра — это основные фрагменты кода, работающие на GPU, которые указывают им, как действовать и запускаться).
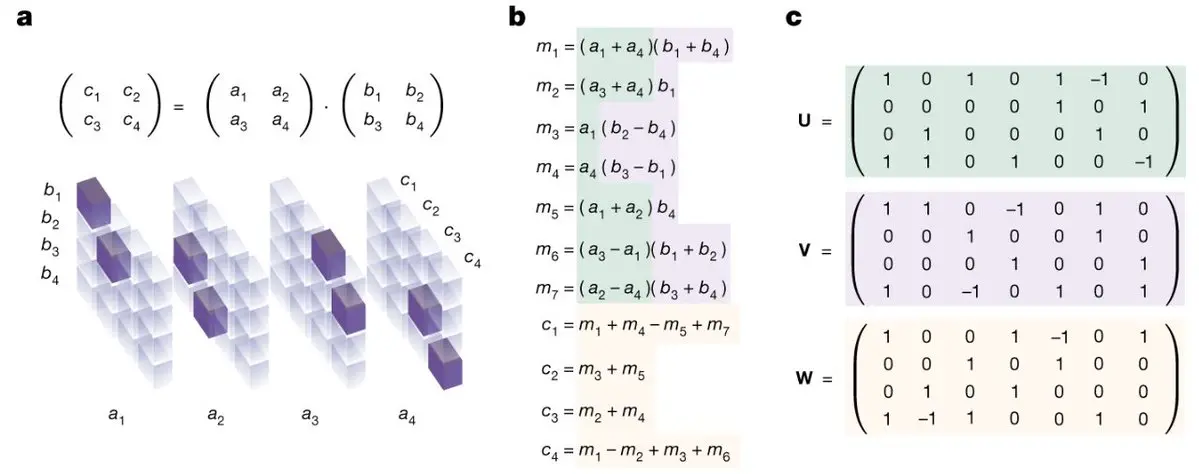
MatMul и SHA-256 имеют много общего: оба требуют значительной вычислительной мощности для быстрого решения, решения объективны, и ни одно из них нельзя подделать или угадать (вы не можете предсказать, какой будет функция следующего блока). Но есть разительное отличие: SHA-256 не имеет практического применения, кроме защиты сети Bitcoin, тогда как умножение матриц — это именно то, что движет вычислительной мощностью ИИ. Из этого мы можем сделать вывод: мы должны форкнуть Bitcoin и заменить SHA-256 в механизме доказательства работы на MatMul. Таким образом, этот новый «MatMul Bitcoin» может быть децентрализованным и безопасным, как Bitcoin, при этом те же вычислительные вложения в безопасность сети также полезны для ИИ-приложений вне сети.
Pearl создал именно это.
Итак, как это работает на практике?Pearl можно понять так: прежде чем GPU начнет вычисления, он сначала прикрепляет к этой ИИ-задаче защищенный от подделки лотерейный билет. Сначала майнеры криптографически запечатывают матрицы, которые нужно умножить, делая невозможной их подмену позже. Затем сеть добавляет небольшой и непредсказуемый математический «водяной знак», полученный из последнего состояния цепи. Умножение матриц, выполняемое GPU, почти такое же, как требуется для рабочей нагрузки ИИ, но каждый запуск уникален и не может быть предварительно вычислен.
В процессе умножения GPU оставляет «запись операции». Если какой-либо сегмент этой работы случайно соответствует целевой сложности Pearl, майнер нашел блок. Ключевой момент в том, что водяной знак Pearl можно позже удалить с очень низкими математическими затратами, сохранив изначально полезные результаты ИИ. Это значительная инновация Pearl: сделать MatMul таким же дешевым для проверки, как SHA-256.
Если говорить более технически: Pearl использует BLAKE3 для фиксации входных матриц, выводит псевдослучайный низкоранговый шум из состояния цепи, выполняет блочный MatMul с шумовым возмущением и записывает запись майнинга — как только она попадает в предикат сложности, эта запись может быть доказана.
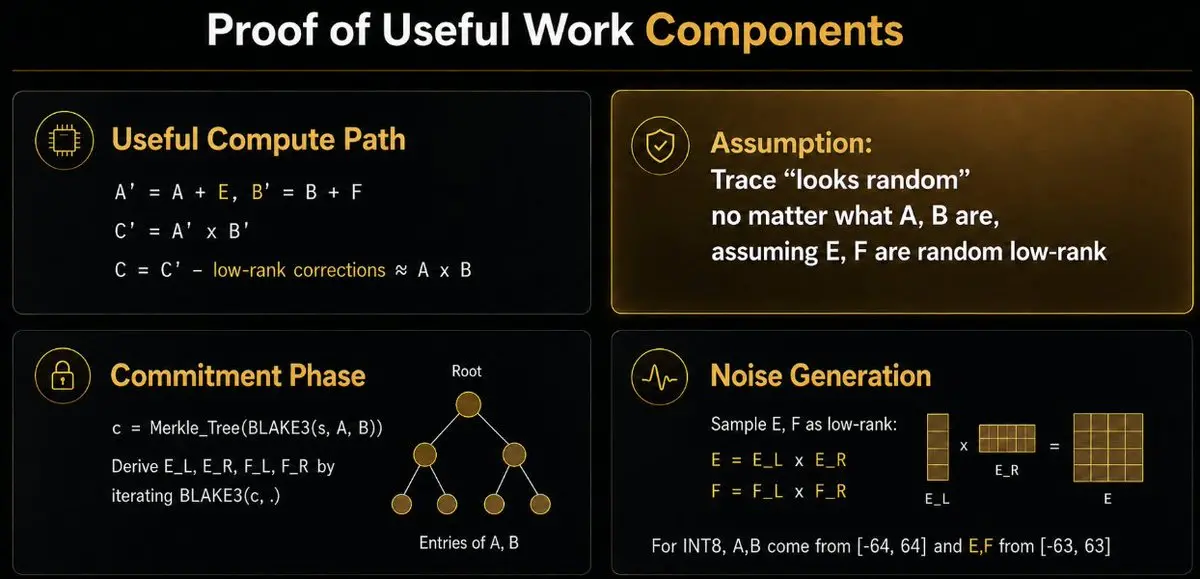
Некоторые могут сказать: подождите, чтобы доказать, что майнер действительно выполнил обещанные вычисления, вам нужно раскрыть строки и столбцы матриц, что все равно требует повторных вычислений и может раскрыть проприетарные веса модели.
Pearl решает вторую проблему с помощью доказательств открытия блока ZK-SNARK. Доказывающий должен продемонстрировать, что он обладает приватными данными матриц, согласующимися с обязательством, и что выигрышные блоки удовлетворяют предикату майнинга, в то время как сеть видит только компактный сертификат. Это финальное рекурсивное доказательство имеет размер менее 60 КБ.
Теоретически это также делает возможным участие лабораторий с закрытым исходным кодом: протокол не требует от лабораторий раскрывать свои веса только ради участия в майнинге.
Высокие производственные затраты, низкие затраты на проверку, объективный консенсус, предсказуемые правила — это именно те характеристики, подобные Bitcoin, которые все предыдущие конструкции «полезной работы» не могли решить одновременно.
Мем «полезной работы»Важная критика Pearl заключается в том, что технически он корректен, но, на мой взгляд, полностью упускает его экономический дизайн.
Базовый протокол явно не доказывает, что конкретное умножение матриц исходит от платящего клиента инференса. Майнеры могут подавать синтетические матрицы в протокол и при этом выполнять действительное доказательство полезной работы (PoUW) и получать вознаграждения Pearl.
Фактически, эмпирическая статья, опубликованная этим летом, измерила раннюю сеть Pearl и обнаружила, что основное программное обеспечение для майнинга в то время производило проверяемый MatMul, но не генерировало внешний вывод инференса.
Однако эта критика не осознает: именно в этом и суть.
Если консенсус PoW должен спрашивать: «Действительно ли этот инференс полезен?», вы возвращаетесь в субъективный мир, из которого хотите сбежать. Вам понадобится субъективное суждение, голосование, оценка валидатора или какое-то семантическое определение «полезности» — а эти вещи можно манипулировать, сговариваться или произвольно менять.
Поэтому Pearl применяет теоретико-игровой подход к майнингу. Pearl по-прежнему проверяет то, что может объективно подтвердить: дорогой MatMul; затем он просто позволяет рынку спонтанно обеспечивать «полезную работу», а не проверяет ее явно.
Чистый майнер 1:1 (то есть «бесполезный» майнер) должен оплачивать полную стоимость GPU, чтобы заработать PRL. «Двухцелевой» майнер (майнящий и предоставляющий полезный инференс) уже получил оплату за рабочую нагрузку ИИ от клиентов, и ему нужно лишь покрыть дополнительные затраты Pearl. По мере усиления конкуренции и роста сложности сети Pearl, майнеры с полной стоимостью станут маргинальными производителями, в конечном итоге вытесненными полезными майнерами, которые «уже оплатили большую часть затрат на электроэнергию».
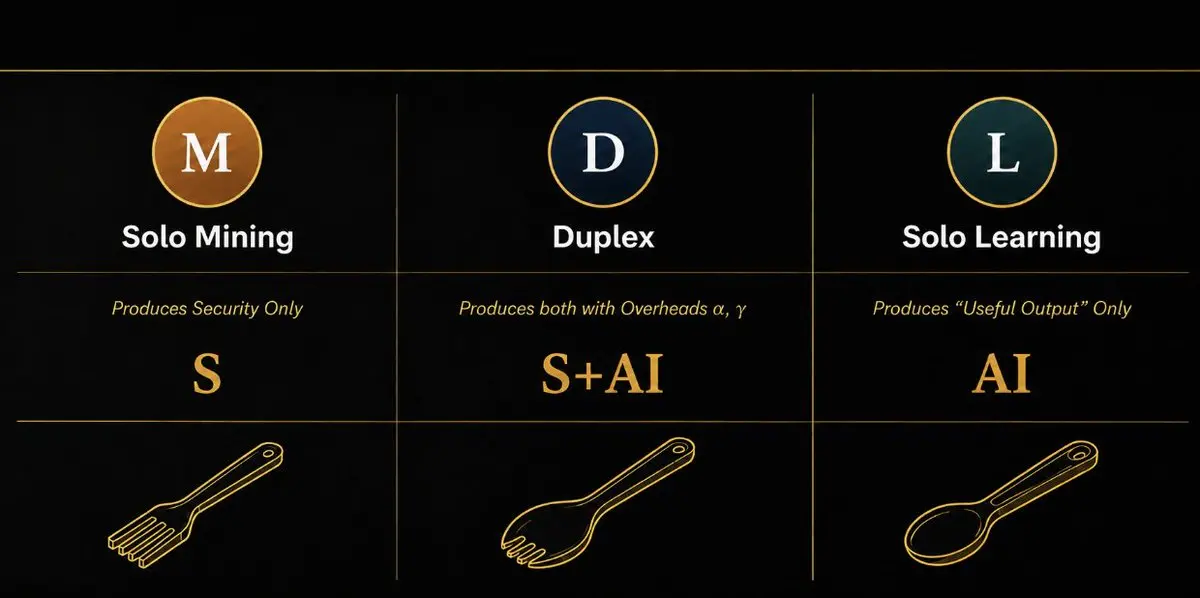
Другими словами, как только в сети участвует достаточно полезных майнеров, бесполезные майнеры больше не могут получать прибыль от майнинга Pearl и, следовательно, не имеют стимула продолжать майнинг.
Таким образом, Pearl очень похож на Bitcoin. Сеть на самом деле не заботится о том, что представляет собой полезная работа или что считается полезной работой — ее механизм заключается в том, что экономическая реальность заставит полезную работу выполняться майнерами. Эта конструкция значительно снижает риск сговора среди майнеров Pearl, делая Pearl такой же не требующей доверия и справедливой сетью, как Bitcoin.
Итак, вопрос не в том, «Обеспечивает ли Pearl сегодня генерацию полезной работы?» — нет. Вопрос в том: могут ли затраты быть достаточно низкими, чтобы полезные майнеры стали структурно самыми дешевыми производителями?
Ключ ко всей игре — стоимостьКак только вы посмотрите на Pearl таким образом, проект станет гораздо проще понять. Забудьте о философских дебатах о PoUW. Важна только одна вещь: дополнительные затраты, то есть дополнительные расходы и задержки, возникающие после доступа к ядру Pearl 2:1.
Данные, раскрытые Pearl в настоящее время, показывают, что запуск Llama 70B на четырех H200 влечет сквозные затраты +5,08%; запуск DeepSeek V3.2 на восьми H200 влечет +3,9% (по сравнению с исходным движком инференса). Текущий производственный путь использует целочисленное квантование W7A7; нативная поддержка чисел с плавающей запятой все еще находится в разработке.
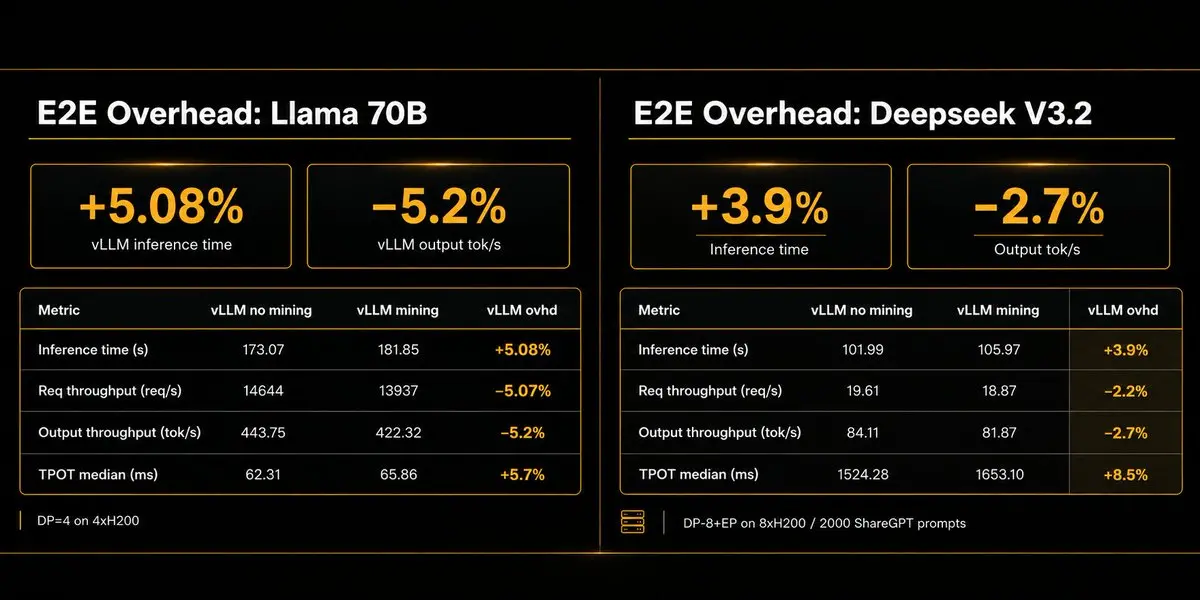
Хешрейт Bitcoin растет, пока «вознаграждение за блок > стоимость майнинга»; в то время как хешрейт Pearl растет, пока «вознаграждение за блок > доход от ИИ-инференса, упущенный из-за внедрения Pearl (то есть затраты)».
5% — это не «бесплатно». На крайне волатильном крипторынке 5% звучит как погрешность округления; но для группы машин инференса с тонкой маржой это реальные деньги. Однако это уже попало в диапазон, где «субсидии за блок могут компенсировать поставщикам услуг», и четкая цель дорожной карты — подтолкнуть это число к нулю.
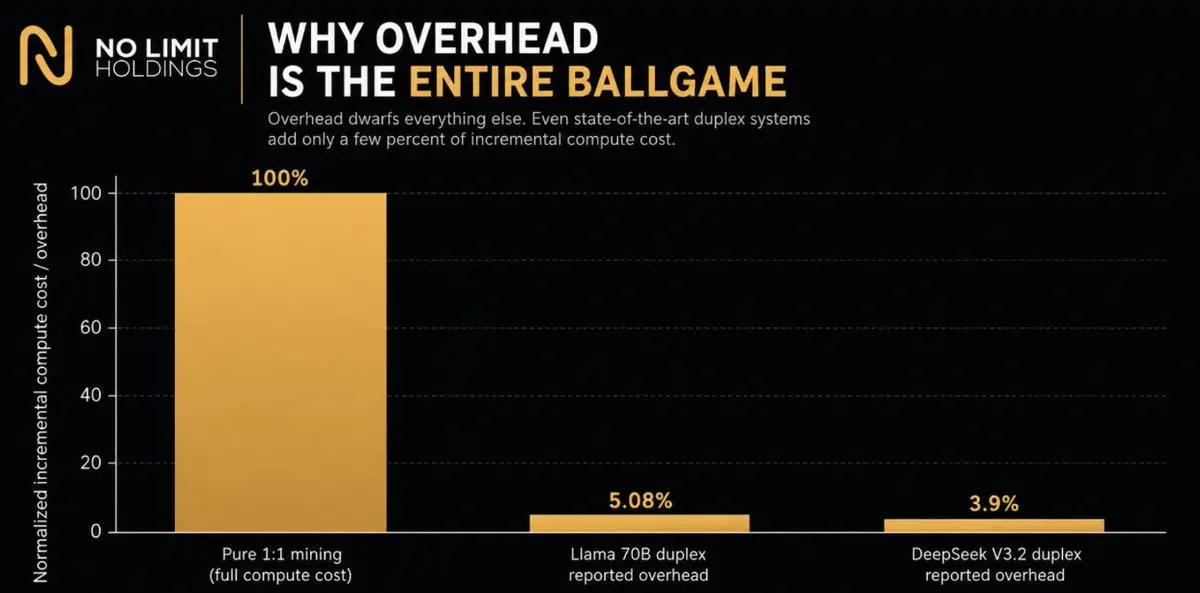
Когда затраты упадут до 0%, ситуация станет очевидной: если два поставщика услуг инференса с одинаковыми условиями продают один и тот же токен по одной цене, и один может дополнительно зарабатывать PRL без заметного падения пропускной способности, то тот, кто не майнит, добровольно оставляет деньги на столе. Конкуренция заставит внедрять.
В действительности Pearl не нужно достигать математически нулевых затрат, чтобы это начало происходить. Ему нужно лишь: чтобы субсидии PRL, после вычета трений интеграции и рисков, все еще стоили больше, чем потерянная пропускная способность и инженерные затраты (то есть затраты).
Проблема шахматного мастераВо всем, что я только что сказал, есть очевидный вопрос.
Если Pearl успешно снижает затраты на майнинг до 0%, не снижаем ли мы также стоимость атаки на Pearl до 0%? Злоумышленник может арендовать кучу GPU для атаки на сеть, одновременно продавая полезный инференс, производимый этими GPU. Не изобрели ли мы только что блокчейн, который «платит вам за атаку на него»?
Это звучит убедительно. Но это тоже неверно.
Рафаэль Пасс (@PassRafael), доктор философии MIT, профессор Корнеллского университета и основной советник Pearl Research Labs, использовал шахматную аналогию в своей знаковой статье «Экономика доказательства полезной работы», чтобы объяснить почему.
Представьте, что я играю в шахматы против двух шахматных мастеров. В одной партии я играю белыми, а в другой — черными. Если я действительно играю обе партии сам, меня, очевидно, поставят мат (мой уровень мастерства не сравнится с уровнем мастеров).
Очевидно, мне нужно изменить стратегию. Мне приходит странная мысль… что, если я буду играть обе партии одновременно? Таким образом, я жду, пока Мастер А сделает ход, затем повторяю этот ход для Мастера Б; как бы Б ни ответил, я переношу этот ход обратно, чтобы сыграть против А. Я продолжаю циклически повторять это. В глазах каждого мастера они играют против меня; но на самом деле это два мастера играют друг против друга через меня.
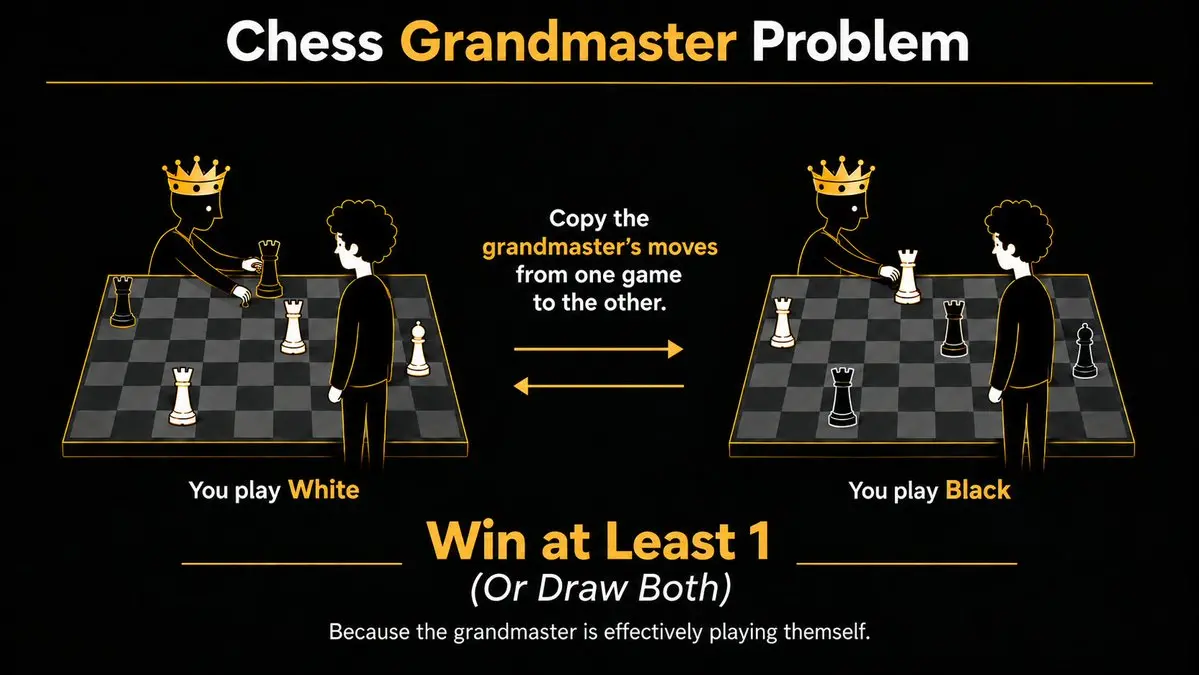
Если А выигрывает, я проигрываю одну партию и выигрываю другую; если они играют вничью, я играю вничью обе. В любом случае, связав две партии вместе, я гарантирую, что по крайней мере не проиграю — несмотря на то, что шанс на это в любой отдельной партии почти равен нулю.
Ошибка, которую люди совершают при анализе бизнеса инференса и майнинга Pearl, точно такая же: они рассматривают их как два независимых бизнеса. Вы не можете так смотреть. Это совместная экономическая система.
Предположим, GPU стоимостью $1,00 производит задачу инференса. До Pearl поставщикам услуг требовалось около $1,00 дохода от инференса, чтобы покрыть стоимость вычислительной мощности. Теперь предположим, что та же работа может также принести $0,20 в PRL. Тогда двухцелевой поставщик услуг (продающий инференс и майнящий Pearl) может продать инференс за $0,80, одновременно зарабатывая $0,20 в PRL, тем самым выходя в ноль при стоимости вычислений $1,00:
Конкуренция не позволит ему вечно зарабатывать $1,20; вместо этого она подтолкнет эту субсидию в $0,20 PRL в цену инференса.
Таким образом, равновесие начинает выглядеть так:
$0,80 инференс + $0,20 PRL = $1,00 стоимость вычислений
Теперь представьте, что появляется злоумышленник.
Злоумышленник сталкивается с тем же экономическим уравнением GPU, что и все остальные. Атакуя Pearl, он все еще может продавать полезный инференс, производимый этими GPU, за $0,80.
Итак, на первый взгляд, эта атака кажется почти бесплатной:
Он тратит $1,00 на вычислительную мощность. Продает инференс за $0,80.
При нормальных обстоятельствах он также мог бы ожидать еще $0,20 в PRL.
Эти последние $0,20 и есть источник безопасности.
Успешная атака 51% — это не обычный майнинг. Злоумышленник пытается уничтожить именно ту сеть, которая должна ему платить. Он не может безопасно предполагать, что PRL, заработанный во время атаки, все еще стоит столько же, сколько до атаки.
Итак, вычтем вознаграждения PRL из счета возмещения злоумышленника:
$1,00 стоимость вычислений - $0,80 доход от инференса = $0,20 стоимость атаки
Эти $0,20 и есть бюджет безопасности.
Теперь масштабируем этот пример:
Представьте, что вся сеть Pearl представляет 100 единиц вычислительной мощности.
Каждая единица имеет операционные затраты $1,00 и зарабатывает:
$0,80 от инференса
$0,20 от PRL
Следовательно, по всей сети Pearl должен платить:
100 × $0,20 = $20 в виде субсидий за блок.
Злоумышленнику нужно контролировать половину сети, чтобы нарушить предположение о честном большинстве, поэтому ему нужно 50 единиц вычислительной мощности.
Эти 50 единиц будут стоить $50 для эксплуатации, но он может продать полезный инференс, чтобы возместить $40:
$50 вычислительная мощность - $40 доход от инференса = $10 чистая стоимость атаки.
Что такое эти $10?
Это ровно половина бюджета вознаграждений Pearl в $20.
Пасс доказывает: стоимость атаки на Pearl точно такая же, как стоимость атаки на Bitcoin, а именно:
Стоимость атаки = Субсидия за блок ÷ 2
Это тонкий, но чрезвычайно важный момент: предельные технические затраты на добавление майнинга Pearl поверх инференса могут приближаться к нулю, но экономическая стоимость приобретения безопасности Pearl не приближается к нулю. Субсидии будут вытеснены конкуренцией в другие части системы — в этом примере, в более дешевые цены на инференс.
Именно здесь «доказательство полезной работы» становится по-настоящему интересным. Если вознаграждения за блок вытесняются конкуренцией в цены на инференс, Pearl не просто прикрепляет токен к существующему рынку вычислительной мощности; он меняет саму кривую затрат рынка вычислительной мощности. Пасс подробнее развивает это в «Duplexia Framework».
ЕвангелиеПасс назвал эволюцию равновесия, лежащую в основе шахматного примера.
Bitconia: Pearl ведет себя как обычное доказательство работы. Майнеры конкурируют из-за вознаграждений за блок. Полезный инференс экономически отделен.
Fortessia: Двухцелевые поставщики услуг начинают заменять чистых майнеров. Та же рабочая нагрузка ИИ выполняется, но большая ее часть одновременно защищает цепь. Безопасность увеличивается без необходимости пропорционально увеличивать вычислительную мощность, которая в противном случае была бы растрачена. (Pearl сейчас находится здесь.)
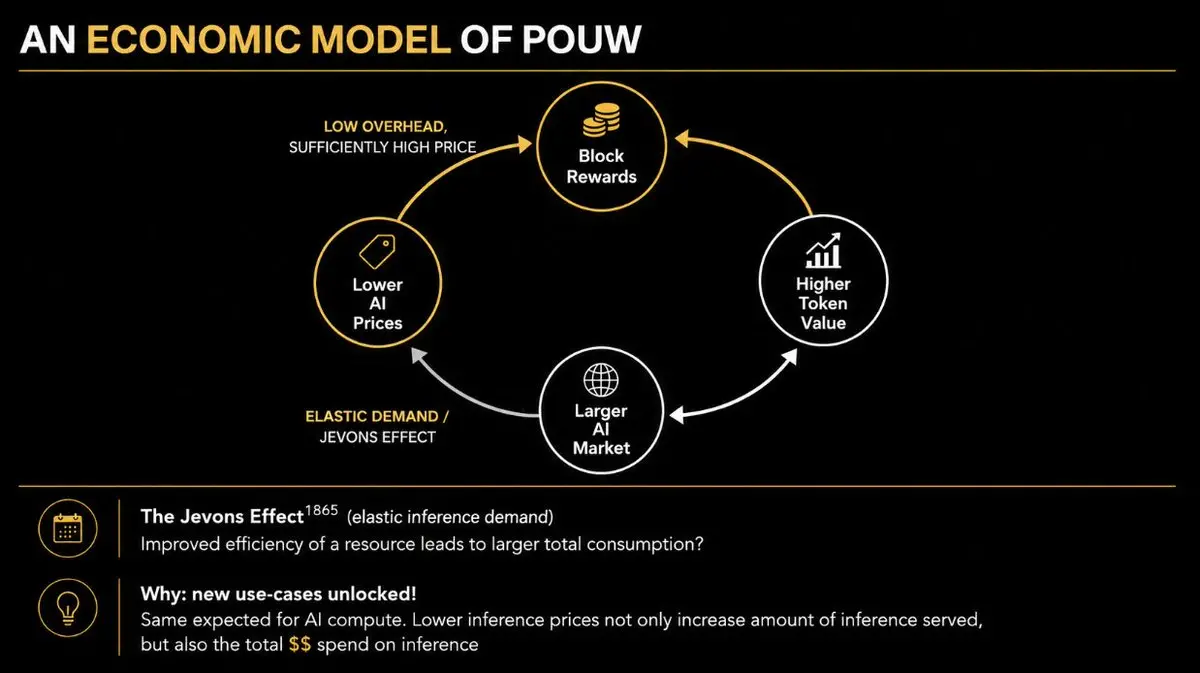
Duplexia: Субсидии токенов для экономики инференса стали достаточно существенными, чтобы поставщики услуг могли снижать фактические цены на инференс, сохраняя экономическую жизнеспособность. Более низкие цены стимулируют больший спрос на инференс, что приводит к большей дуплексной вычислительной мощности, что, в свою очередь, снова повышает безопасность.
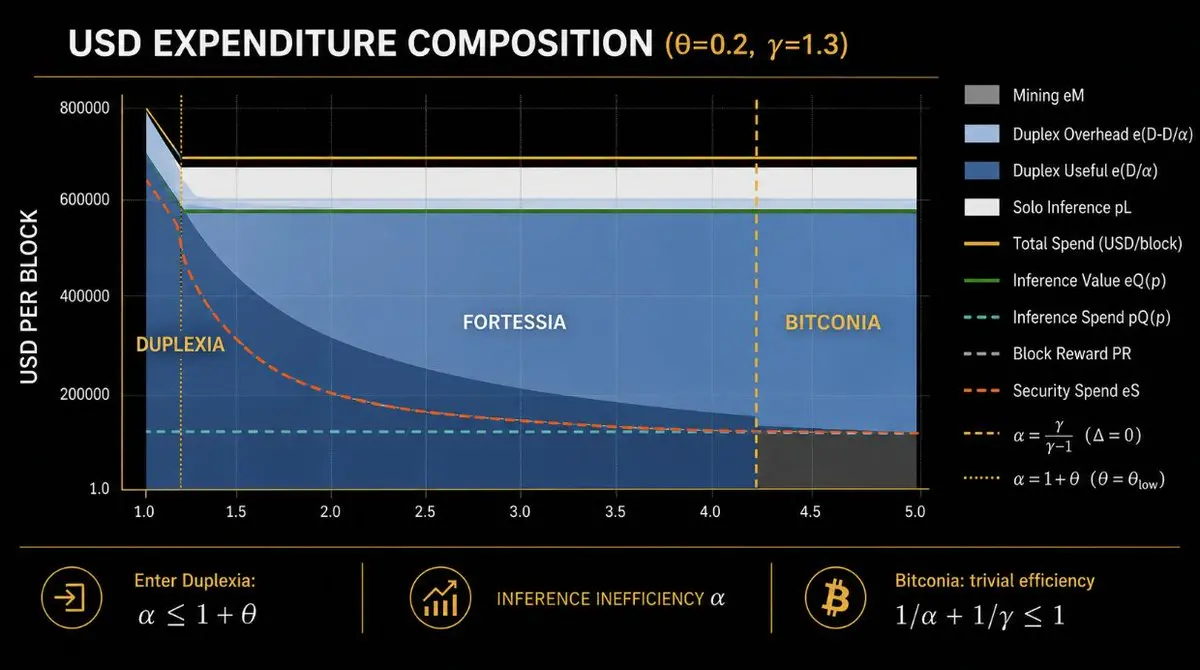
Вознаграждения за блок могут субсидировать полезную работу, изменять цены на инференс, постоянно разрывая связь между экономической безопасностью и бюджетами вознаграждений. Другими словами, ИИ-лаборатории, внедряющие Pearl, могут значительно ускорить спрос на ИИ, тем самым запуская эффект маховика через парадокс Джевонса.
В мае этого года Together AI запустила интерфейс Gemma на базе Pearl со скидками более 25% — очевидная причина в том, что они майнят Pearl с интеграцией ядра 2:1. Together заявила о планах расширить линейку продуктов на базе Pearl и может передавать часть эмиссии напрямую клиентам.
Прочитайте это еще раз. Причина, по которой вы можете купить более дешевый инференс сегодня, заключается в том, что GPU, генерирующие эти токены, одновременно майнят Pearl.
Сам Pearl также управляет производственной платформой инференса, совместимой с OpenAI, на распределенной вычислительной мощности GPU Pearl. Эта платформа в настоящее время предлагает модели с открытыми весами, оплачиваемые стандартными предоплаченными суммами в долларах. Сегодня ИИ входит, PRL выходит. Конечный бычий сценарий — это замыкание цикла: PRL входит, ИИ выходит.
Я бы сказал, что Pearl уже вступил в Fortessia. Коммерческая дуплексная работа уже существует. Чего еще не произошло, так это более сложной задачи: чтобы дуплексная работа стала доминирующим маргинальным производителем во всей сети.
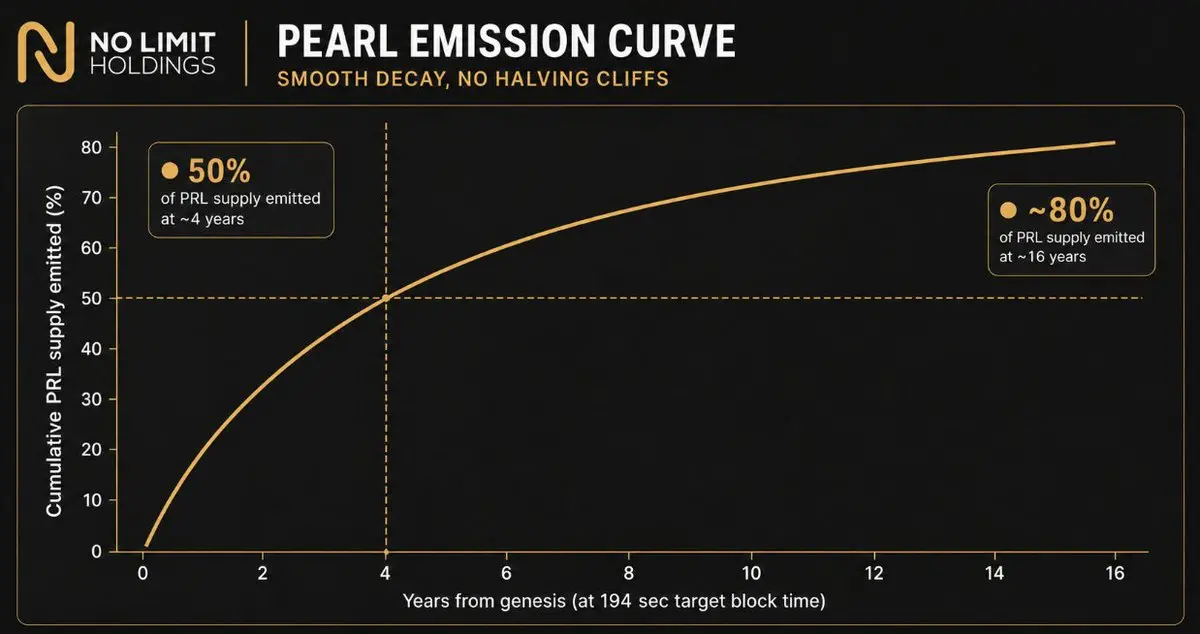
Токеномика PearlPearl — это форк Bitcoin. Предложение подверглось переопределению номинала (лимит 2,1 миллиарда против 21 миллиона), а фиксированное четырехлетнее сокращение вдвое было заменено плавно снижающейся кривой эмиссии за блок. Помимо этих в основном поверхностных изменений, токеномика должна быть вам очень знакома.
Около половины всех PRL планируется выпустить до блока 650 226 (примерно четыре года при целевом времени блока), после чего эмиссия продолжит снижаться, оставляя длинный ограниченный хвост.
Закрепление имеет решающее значение для «монетизации». Учитывая наше существующее понимание перспективного дизайна и преимуществ обновляемости (просто посмотрите на напряженность, вызванную отсутствием квантовой устойчивости у Bitcoin сегодня), это может звучать нелогично; но для криптоактивов как средства сбережения закрепление имеет первостепенное значение.
Исторически закрепление уберегло Bitcoin от захвата особыми интересами и от непредсказуемых мутаций. Оно также минимизирует риски ошибок, создавая узкую и предсказуемую основу, которая позволяет институтам строить финансовую инфраструктуру без изменения правил под ногами. Например, текущая война вокруг эмиссии Ethereum является ярким примером.
Самое главное, закрепление создает надежность валюты: оно делает лимит предложения и правила эмиссии постоянными и математически неоспоримыми, не требуя постоянного доверия к основным разработчикам. Это предотвращает изменение правил будущими политическими интересами, майнинговыми картелями или корпоративной волей. Огромные координационные затраты, необходимые для изменения закрепленной сети, обеспечивают ее устойчивость к принуждению на государственном уровне или регуляторному захвату.
Если мы действительно хотим создать децентрализованную валюту, поддерживаемую ИИ, закрепление необходимо.
Я считаю, что Bittensor навсегда потерял право называться «ИИ-валютой» на этом этапе. Он может быть слоем координации ИИ, сетью стимулов или платформой смарт-контрактов, и ценность все еще может поступать в $TAO. Но денежный актив, чья экономическая политика неоднократно меняется в ответ на политическое и рыночное давление, не является твердой валютой.
Другие конкуренты, обращающиеся к MatMul для «полезного доказательства работы», также не могут просто стать ИИ-валютой. Например, PoW-цепь под названием Nockchain недавно объявила о переходе на головоломки MatMul для своих майнеров, используя ZK-доказательства для проверки различных PoW-головоломок. Ее недавно созданная «Национальная вычислительная компания» пытается позиционировать Nock как токенизированную версию вычислительной мощности, своего рода ИИ-валюту.
Но вы не можете проснуться однажды утром и объявить себя ИИ-валютой. Итак, 126 000 блоков до перехода (более 50% предложения токенов) не являются ИИ-валютой, а те, что после перехода, являются? В чем разница между этим и активом, который установил свою денежную идентичность на основе ИИ-работы с генезис-блока? Ответ должен быть очевиден.
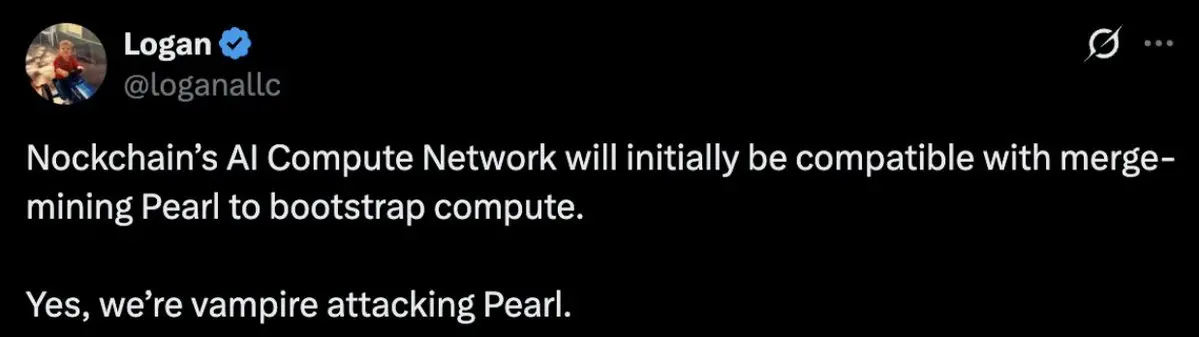
С Pearl институты могут строить на предположении, что денежное ядро не будет мутировать у них под ногами.
Справедливости ради, Pearl еще не закреплен. Это цепь, которой всего несколько месяцев, с запланированными плавающими обновлениями, все еще развивающейся серверной интеграцией, будущей рыночной концепцией и другой активной работой над протоколом. Говорить, что он закреплен, преждевременно.
Но у Pearl есть детерминированный график эмиссии и структура, которая в конечном итоге может сойтись к узкому, стабильному денежному ядру. Условие: по мере решения ключевых проблем совместимости ИИ темп обновлений должен замедляться. Если Pearl станет постоянно управляемым научным проектом, мой аргумент об «ИИ-валюте» не выдержит критики.
Страсти BitcoinУ экономических сингулярностей тоже есть излучение Хокинга. Самый ироничный аспект изучения Pearl заключается в том, что в конечном итоге вы понимаете, что на самом деле нужно для решения долгосрочной проблемы бюджета безопасности Bitcoin.
Когда все 21 миллион BTC будут добыты и субсидии за блок прекратятся, сетевые комиссии Bitcoin будут далеко не достаточны для стимулирования продолжения производства блоков. Конечно, по оценкам, последний Bitcoin не будет добыт до 2140 года, так что эта проблема кажется далекой. Но это ложная надежда. То же давление фактически будет возникать с каждым сокращением вдвое; Bitcoin неоднократно избегал этого на протяжении своей истории — потому что рост цен постоянно реинвестирует капитал в майнинг.
Сегодня комиссии составляют лишь около 0,7% дохода майнеров. Майнеры полагаются в основном на субсидии за блок. Таблица иллюстрирует, что при неизменных ценах BTC, по мере того как последующие сокращения вдвое приводят к снижению субсидий за блок, прибыльность майнеров столкнется с огромным давлением.
Другими словами, устойчивость майнеров полностью зависит от вечного роста цен Bitcoin. Оптимистично, это благотворный цикл: более высокие цены BTC привлекают больше майнеров в сеть, генерируя больше вычислительной мощности, тем самым принося больше экономической безопасности сети.
На конкурентном рынке майнинга ожидаемые доходы от майнинга в конечном итоге будут снижены конкуренцией почти до производственных затрат маргинальных майнеров. Когда цены Bitcoin растут, долларовая стоимость вознаграждений за блок увеличивается, привлекая больше вычислительной мощности, пока сложность и конкуренция не сожмут эту избыточную прибыль. Исторически это создавало корреляцию между ценами BTC и вычислительной мощностью.
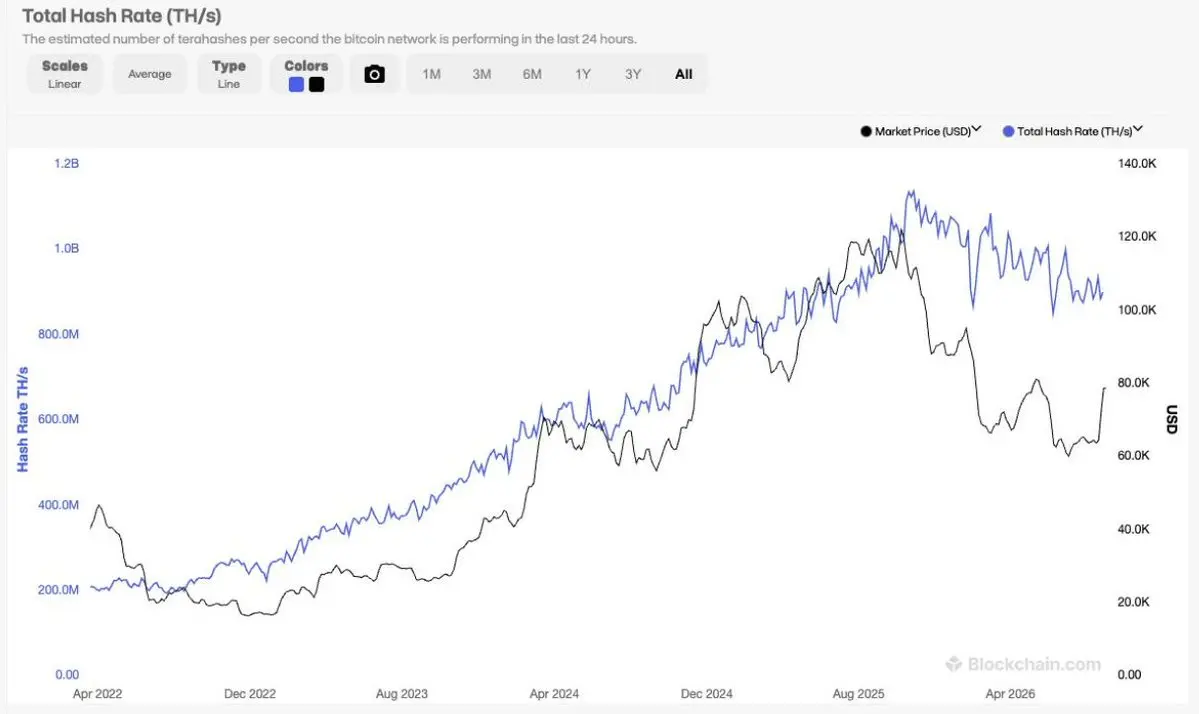
Однако вычислительная мощность Bitcoin в настоящее время находится в долгосрочном упадке.
Рост ИИ создал еще один выход для запертой энергии… вычислительную мощность ИИ. Майнеры все чаще переключаются с майнинга Bitcoin на предоставление рабочих нагрузок ИИ. Практически это означает, что они отключают ASIC, заполняют свои центры обработки данных GPU и сдают эти GPU в аренду ИИ-компаниям. Майнеры Bitcoin становятся арендодателями. Самым ярким примером является бывший майнер Ethereum CoreWeave — он переключился на ИИ после «слияния», но эта тенденция выходит далеко за его пределы.
Среди публично торгуемых компаний по майнингу Bitcoin (IREN, Core Scientific, Applied Digital, TeraWulf, HIVE, Bitdeer, Riot, Cipher, Cleanspark, MARA и др.) к 2028 году услуги для рабочих нагрузок ИИ, как ожидается, будут приносить более 70% их выручки, тогда как в 2024 году эта доля составляла менее 2%.
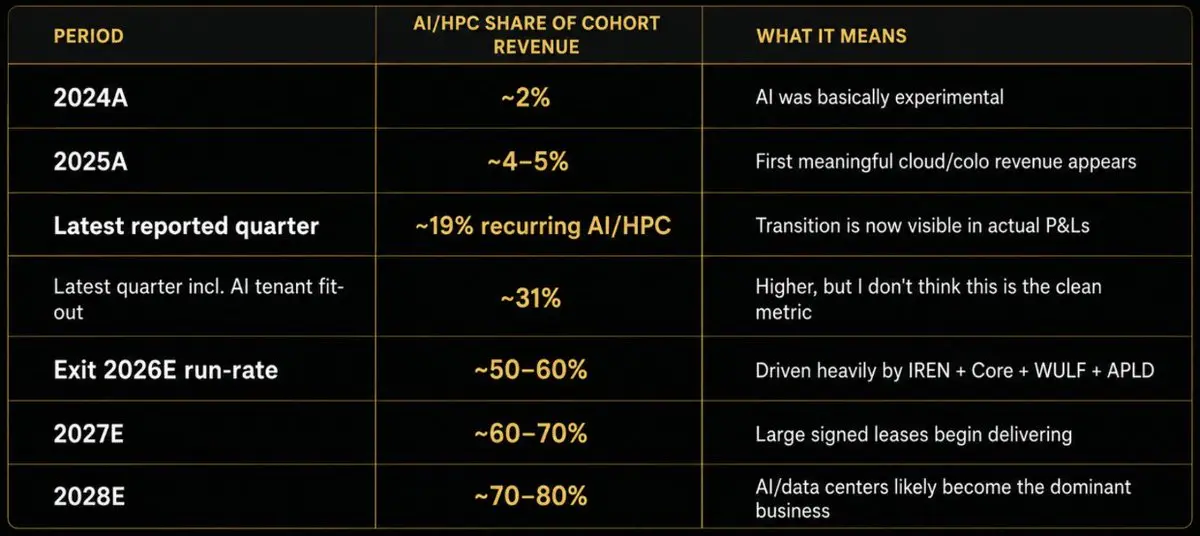
Доказательства в их публичных отчетах. В 2025 году IREN получила всего $16,4 млн выручки от ИИ-облака при общей выручке $501 млн; Core получила $65,4 млн выручки от хостинга при общей выручке $319 млн; HIVE получила около $10 млн выручки от HPC при общей выручке $115 млн; TeraWulf получила $16,9 млн выручки от HPC при общей выручке $168,5 млн.
Крупные традиционные майнинговые компании также имели практически 0% выручки от ИИ в 2025 году: MARA $907,1 млн, CleanSpark $766,3 млн, Riot $647,4 млн, Cipher $223,9 млн — все от майнинга Bitcoin и смежного традиционного бизнеса, а не от ИИ.
К этому году (2026) уже возникла значительная дифференциация. Судя по структуре выручки, Core и TeraWulf больше не являются по-настоящему компаниями по майнингу Bitcoin. Core сообщила, что на HPC-хостинг пришлось 77% ее выручки в первой половине 2026 года, достигнув 83% во втором квартале; TeraWulf сообщила, что 71% ее выручки во втором квартале поступил от аренды HPC.
Ситуация с IREN еще более драматична. В настоящее время компания стремится достичь более $4 млрд годового регулярного дохода (ARR) от ИИ-облака к концу 2026 года, причем примерно 85% этой цели уже законтрактовано по состоянию на июль.
Учитывая огромный портфель подписанных ИИ-контрактов (более $135 млрд), эта трансформация будет полностью завершена к 2028 году.
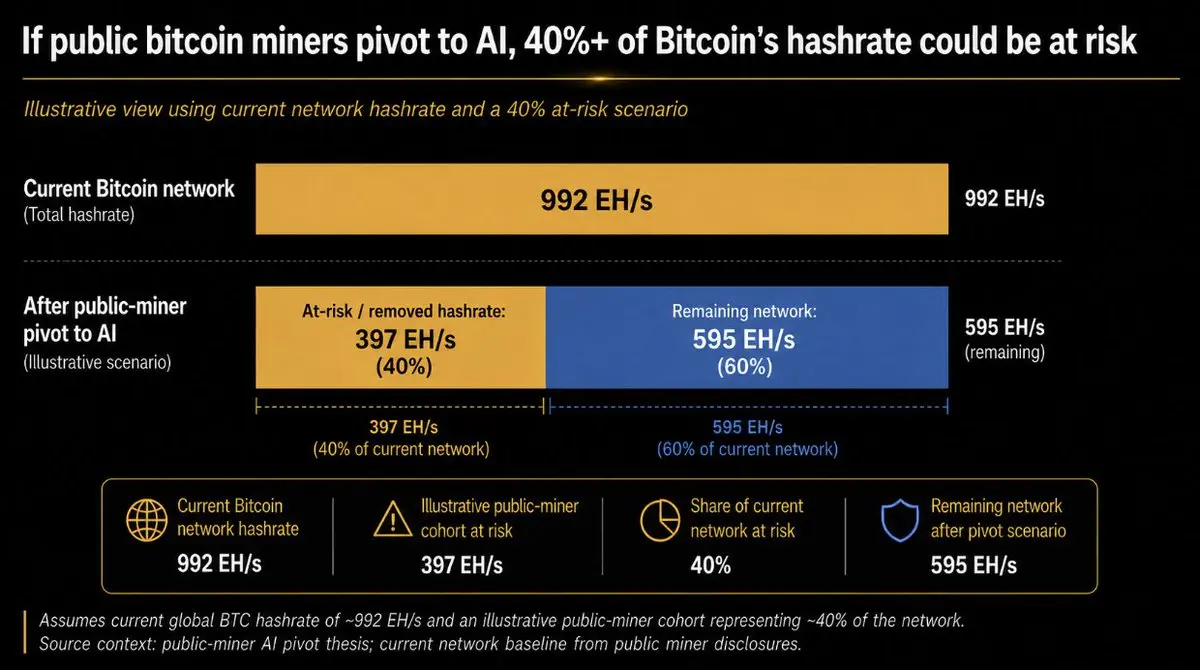
Если все публично торгуемые компании по майнингу Bitcoin продолжат тенденцию перехода на ИИ, Bitcoin потеряет почти 40% своей текущей вычислительной мощности.
Это исказит ранее сильный механизм стимулов сети Bitcoin. В прошлом, когда цены Bitcoin падали, майнеры уходили из-за убыточности, что приводило к снижению хешрейта, который корректировал сложность майнинга до тех пор, пока он снова не становился прибыльным, что приводило к восстановлению хешрейта и росту цен Bitcoin.
На этот раз ситуация иная: даже если цены Bitcoin вырастут, эти майнеры не смогут легко вернуться в сеть — потому что они стали арендодателями, держащими долгосрочные договоры аренды (обычно более 10 лет) для ИИ-арендаторов. Поэтому я ожидаю, что даже при росте цен Bitcoin его хешрейт будет стагнировать или даже снижаться. Вот почему я говорю, что хешрейт Bitcoin находится в долгосрочном упадке: шаг перехода майнеров на ИИ является липким.
Эти тенденции иллюстрируют структурные различия модели Pearl 2:1. Основная экономическая выгода для майнеров Pearl исходит от предоставления услуг ИИ, в то время как PRL является лишь дополнительной. Если затраты на майнинг приблизятся к нулю, у клиента, который уже заплатил за GPU и электроэнергию для услуг инференса, почти нет экономических причин прекращать производство работы Pearl, даже если эмиссия PRL станет менее ценной. Отключение Pearl не экономит много по существу.
У Bitcoin нет такой роскоши. Его майнеры существуют, потому что Bitcoin платит им за существование. Когда вознаграждения больше не покрывают затраты на оборудование и электроэнергию, машины отключаются. Напротив, полезный хешрейт Pearl может оставаться в сети, потому что уже есть люди, которым нужны эти вычисления. Это означает, что защита физического хешрейта Pearl может быть гораздо более липкой, чем у специализированных майнинговых установок Bitcoin.
ВознесениеВопрос на триллион долларов: сколько эта штука на самом деле стоит? На мой взгляд, рыночные возможности Pearl чрезвычайно обширны, а его общий адресуемый рынок (TAM) даже больше, чем у Bitcoin. Позвольте мне объяснить.
Сегодня хешрейт Bitcoin составляет около 920 EH/s, в то время как Pearl — 24 EH/s. Это нельзя сравнивать напрямую, потому что базовые рабочие алгоритмы различны — это как сравнивать лошадиные силы и киловатты. Чтобы правильно сравнить хешрейт Bitcoin с хешрейтом Pearl, нам нужно углубиться и сравнить подразумеваемое энергопотребление всего оборудования, защищающего соответствующие сети.
Исходя из общей энергоинтенсивности сети Bitcoin около 18,3 Дж/ТХ (на основе текущего оборудования ASIC), 920 EH/s означает около 16,8 ГВт непрерывной нагрузки, что составляет примерно 147 ТВт·ч в год. Для Pearl мы можем сопоставить сеть 24 EH/s примерно с 320 000 эквивалентов GPU, с энергопотреблением чипов GPU 112 МВт; затем, применяя увеличение в 1,55 раза для покрытия хост-систем, охлаждения, сетей и расходов центра обработки данных, мы получаем около 174 МВт на счетчике, или около 1,5 ТВт·ч в год.
При этих предположениях текущий энергетический след Pearl составляет лишь около 1% от Bitcoin.
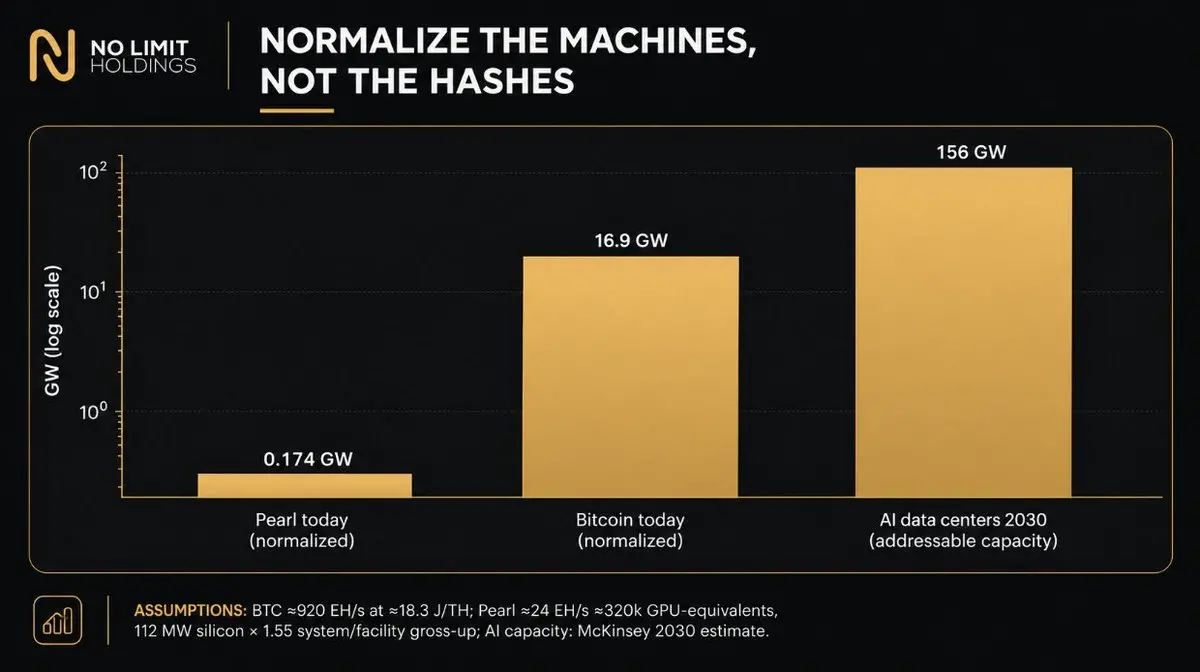
Историческая реконструкция энергопотребления Bitcoin показывает, что около 2014-2015 годов его след составлял около 0,17 ГВт — это было примерно через пять-шесть лет после генезиса. Pearl достиг этого уровня всего за четыре месяца, в 18 раз быстрее. Это преимущество наследования существующей инфраструктуры без необходимости строить с нуля.
Говоря об инфраструктурном следе, с этого момента цифры начинают значительно склоняться в пользу Pearl. Так же как TAM безопасности Bitcoin основан на установленной мощности ASIC и соответствующем энергопотреблении, TAM безопасности Pearl основан на глобальной установленной мощности GPU и сопутствующем энергопотреблении.
McKinsey прогнозирует, что к 2030 году мощность центров обработки данных, связанных с ИИ, достигнет около 156 ГВт. Этот пул энергии будет более чем в девять раз превышать текущий энергетический след Bitcoin. Если затраты достаточно низки, Pearl может привлекать существующий парк машин без необходимости субсидировать набор специализированного оборудования с нуля.
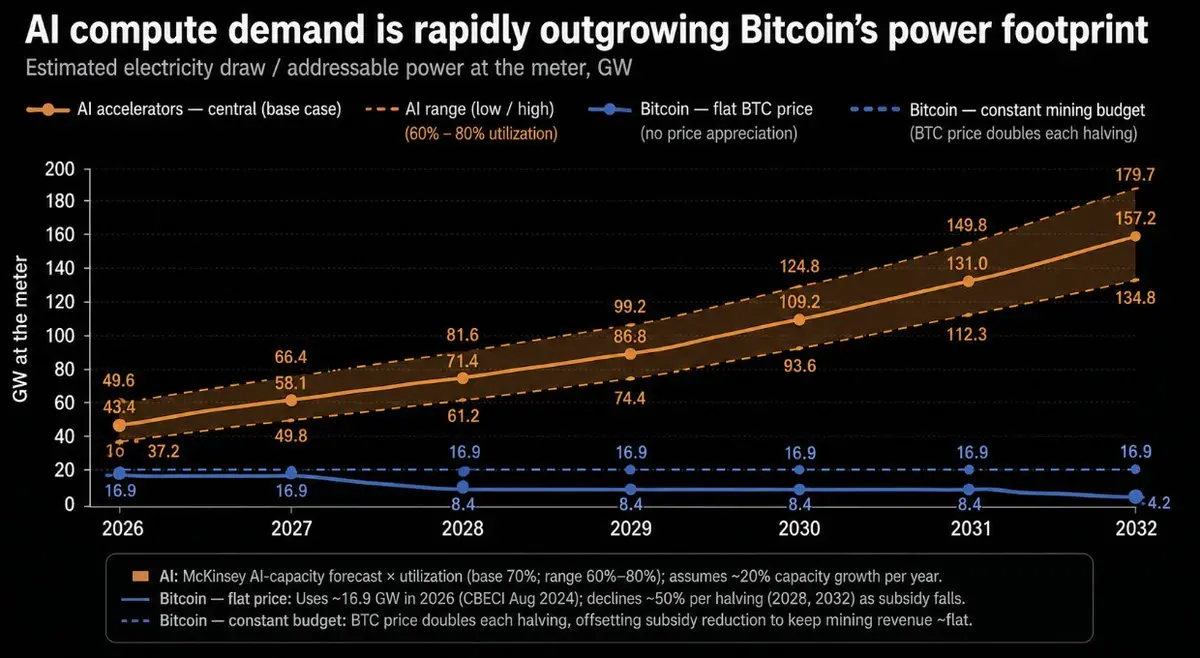
Очевидно, что пул энергии, доступный для защиты сети Pearl, намного больше, чем у Bitcoin.
«Сингулярность Bitcoin» на этом заканчивается.
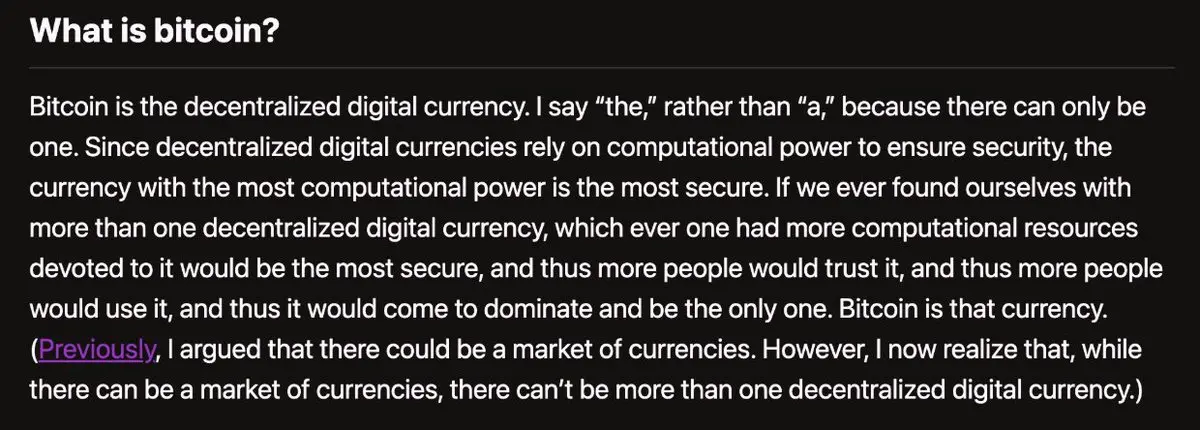
Может существовать только одна децентрализованная криптовалюта. Зачем вам использовать цепь с второсортной безопасностью для хранения ценности?
Вы захотите использовать только самую безопасную. А экономическая черная дыра Bitcoin испаряется.
С другой стороны, это капитальные затраты на ASIC против капитальных затрат на ИИ. Предпочли бы вы держать децентрализованную валюту, защищенную капитальными затратами на ASIC, или защищенную капитальными затратами на ИИ? (Кстати, последнее — крупнейшее строительство капитальных затрат в истории человечества.)
С 2013 года, основываясь на истории выручки Bitmain, совокупные капитальные затраты на ASIC для Bitcoin оцениваются примерно в $34,5 млрд. Goldman Sachs в настоящее время оценивает, что к концу 2026 года глобальные совокупные инвестиции в ИИ достигнут $1,8 трлн — из которых около $1 трлн придется только на 2026 год.
Это разрыв более чем в 50 раз. Масштаб развертывания ИИ каждый год почти в 30 раз превышает общие исторические капитальные затраты на ASIC для Bitcoin.
Ожидается, что капитальные затраты на центры обработки данных достигнут от $3 трлн до $6,7 трлн к 2030 году.
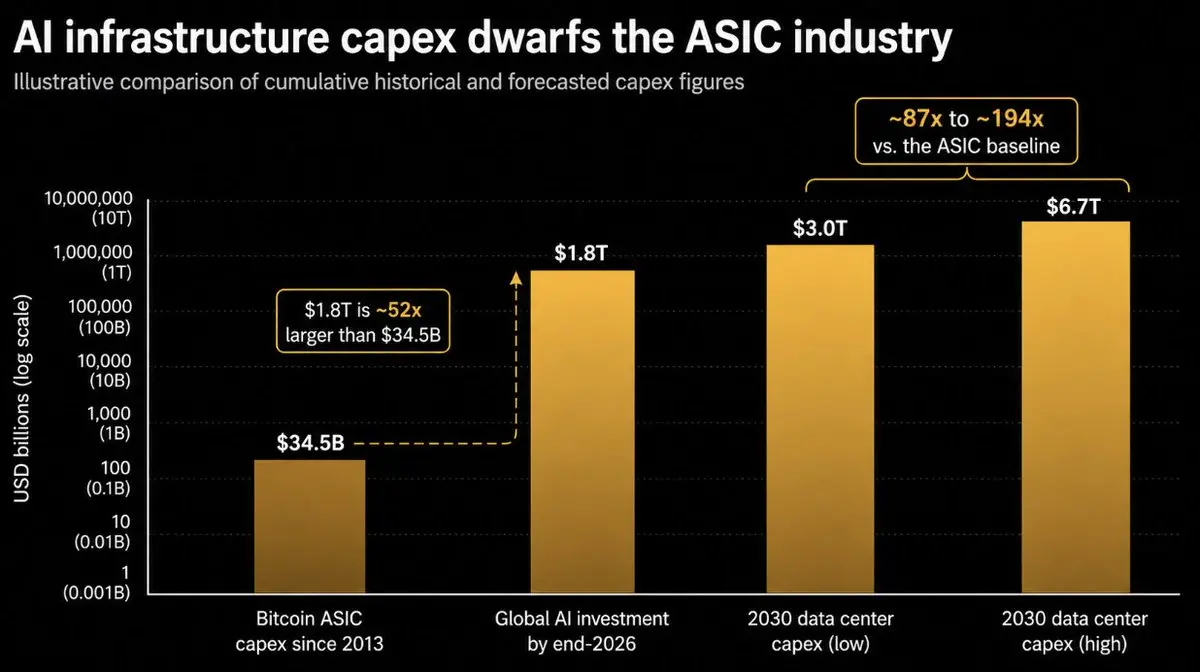
Это еще больше расширяет разрыв в перспективных капитальных затратах почти до 200 раз. Итак, может ли Pearl быть в 200 раз безопаснее Bitcoin?
К сожалению, все не так просто. 100% капитальных затрат на ASIC для Bitcoin используется для защиты сети, потому что у этого оборудования нет другого применения, кроме майнинга Bitcoin. Однако капитальные затраты на ИИ явно не будут на 100% использоваться для майнинга Pearl, но сам TAM говорит сам за себя: Pearl нужно привлечь лишь 0,5% недавно прогнозируемых капитальных затрат на ИИ, чтобы превзойти общие капитальные затраты на ASIC для Bitcoin.
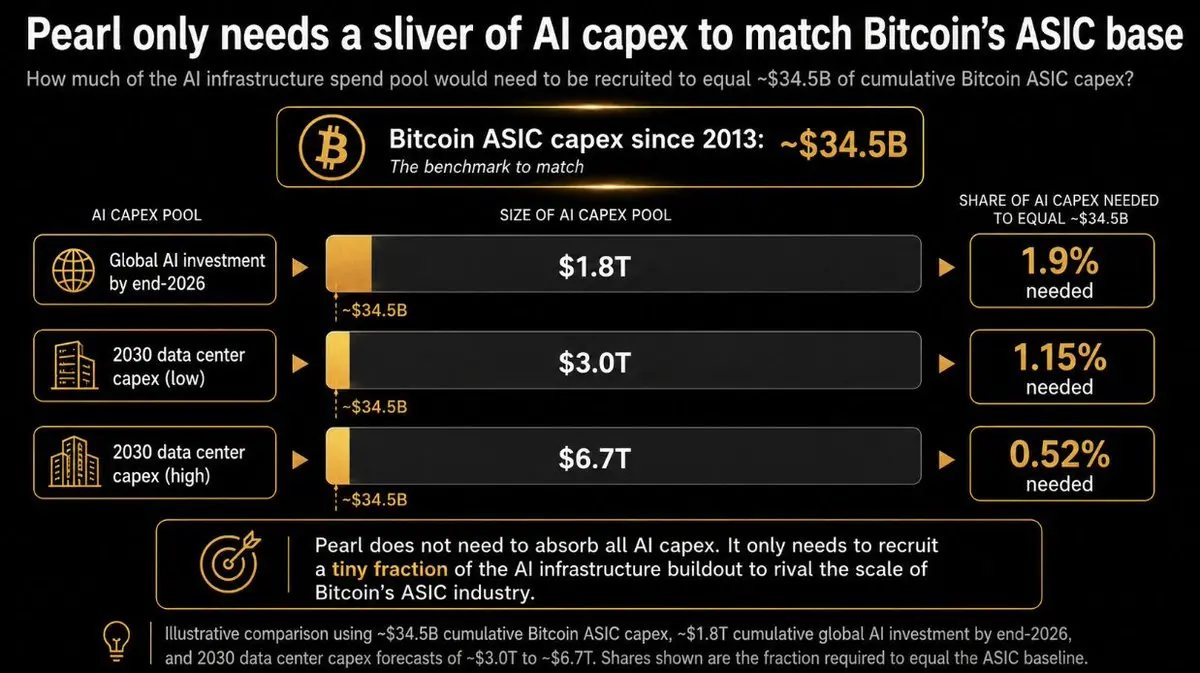
Это довольно фатально для Bitcoin. У меня нет хрустального шара, но в мире, где Pearl имеет больше хешрейта, больше энергопотребления и больше капитальных затрат для своей защиты, что произойдет с Bitcoin? Это был бы настоящий момент «увидеть Бога» для максималистов.
Если Pearl успешно достигнет своей миссии быть «децентрализованной валютой, поддерживаемой ИИ», инвестиционные возможности самоочевидны. Он заменит Bitcoin и станет самой твердой валютой, когда-либо созданной человечеством.
Финансиализация хешрейтаАмбиция Pearl — стать финансиализированным хешрейтом. В настоящее время ИИ входит, и Pearl выходит. Но долгосрочная цель Pearl — глубоко встроиться в экономику ИИ, позволяя обратному также выполняться: Pearl входит, и ИИ-работа выходит. Это замыкает цикл.
Белая книга Pearl четко описывает будущий рынок: он может сопоставлять спрос и предложение хешрейта и в конечном итоге рассчитывать контракты на хешрейт нативно. В этом мире Pearl — это не просто вознаграждение за майнинг; он становится денежной основой хешрейта.
Это важно, потому что создает внутренний спрос на Pearl. Поставщики услуг инференса майнят PRL; ИИ-клиенты приобретают или тратят PRL; этот токен связывает разнородные пулы хешрейта в финансовую единицу. Pearl как «ИИ-валюта» больше не мем, а становится реальной рыночной структурой.
ОткровениеИтак, сколько должен стоить Pearl? Существует два связанных метода оценки.
Премия валюты средства сбережения (SoV) (то есть «ИИ-Bitcoin»)
Основа валюты хешрейта
Самая ясная бычья логика: Pearl, как еще один актив доказательства работы/резервный актив средства сбережения, начинает получать валютную премию. Вам не нужно, чтобы он заменил Bitcoin, чтобы достичь преувеличенной доходности от текущей базы (хотя потенциально он мог бы это сделать). Гонка за новым SoV уже началась; институциональные распределители все больше диверсифицируются от Bitcoin в поисках альтернативных активов средства сбережения.
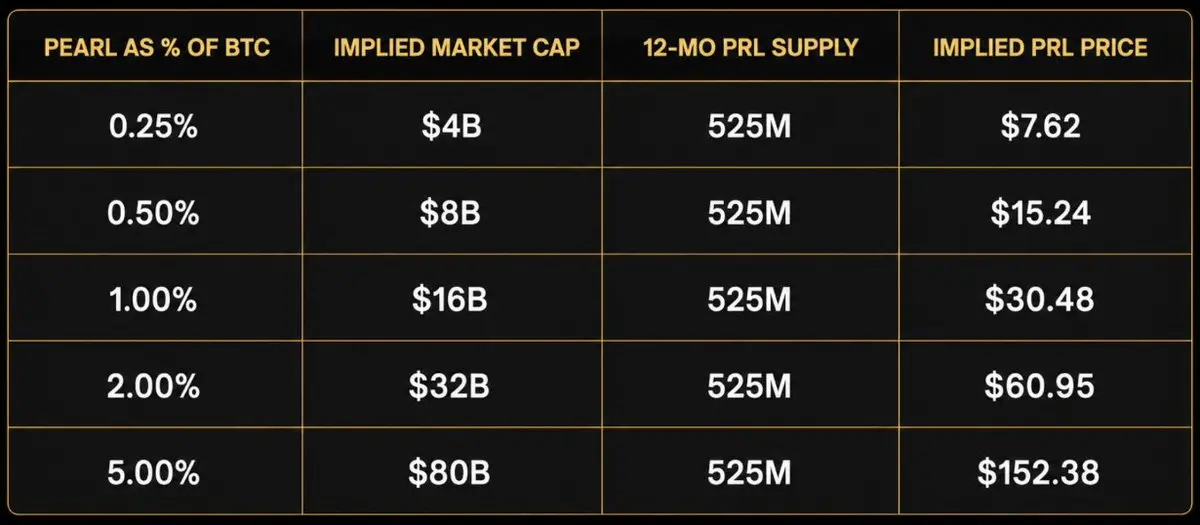
Zcash ($ZEC) — готовый ориентир, потому что он демонстрирует, как быстро альтернативный актив SoV может перейти от «интересной ниши» к значительной доле денежной стоимости Bitcoin, когда рынок находит дифференцированный нарратив. ZEC вырос как многообещающая альтернатива Bitcoin из-за факторов конфиденциальности и квантовой устойчивости; по состоянию на конец августа 2026 года рыночная капитализация ZEC составляет около $13-14 млрд, в то время как Bitcoin — около $1,56 трлн — около 1% от Bitcoin. Рыночная капитализация Pearl в настоящее время составляет лишь около $70-80 млн, и вполне возможно, что он последует аналогичной траектории. Если Pearl достигнет 1% рыночной капитализации Bitcoin, это соответствует полностью разводненной оценке (FDV) около $16 млрд, или $7,61 за штуку, что в 30 раз выше текущей цены.
Однако Pearl все еще младенческий PoW-блокчейн. В настоящее время добыто менее 15% от общего предложения. Поэтому для средне- и краткосрочных инвестиций FDV является неправильным знаменателем оценки. Предполагая около 525 миллионов монет в обращении (около 25% от максимального предложения) на годовую отметку Pearl, если Pearl достигнет 1% рыночной капитализации Bitcoin в первый год, это фактически означает $30,50 за штуку — в 117 раз выше текущей цены.
Если Pearl добьется успеха, он должен стать одним из десяти крупнейших криптоактивов.
S&P Global прогнозирует, что выручка только от инфраструктуры ИИ-инференса вырастет с $101 млрд в 2025 году до $532 млрд в 2030 году.
Если Pearl глубоко встроится в экономику инференса, то значительная часть этого хешрейта в конечном итоге должна быть оценена, обеспечена залогом, предоплачена или рассчитана в PRL. Ключевой вопрос: сколько валютной основы PRL необходимо для поддержки определенного масштаба активности хешрейта? И сколько это заставит Pearl стоить?
К счастью, у нас есть простая формула:
Требуемая валютная основа PRL = Годовой GMV хешрейта, оцененный в PRL ÷ Скорость обращения токена
Ключевая переменная — скорость обращения токена. Можем ли мы точно ее оценить?
В случае Pearl скорость обращения равна дням хранения запасов хешрейта.
Например, если экономика ИИ рассчитывает $25 млрд бизнеса вычислительной мощности ежегодно в PRL, сколько дней будущих расходов на вычислительную мощность экосистема надеется накопить в форме PRL в любой момент времени?
Формула та же:
Денежная база PRL = Годовой GMV вычислительной мощности × Средние дни запасов ÷ 365
Другими словами:
Скорость обращения = 365 ÷ Средние дни запасов
Скорость обращения 20 раз означает, что рынок держит около 18 дней расходов на вычислительную мощность в PRL; 10 раз — около 37 дней; 5 раз — около 73 дней; 2 раза — около шести месяцев; 1 раз означает, что рынок держит целый год спроса на вычисления в качестве денежных запасов.
Итак, какую скорость обращения следует использовать для оценки Pearl? Сначала мы можем посмотреть на несколько аналогичных рынков.
Starbucks — это массивная замкнутая экономика сохраненной стоимости. В 2025 финансовом году было погашено около $15,2 млрд подарочных карт и балансов участников, в то время как средняя сохраненная стоимость/обязательства перед участниками составляла около $1,74 млрд. Это означает годовой оборот около 8,8 раза, или что в любой момент времени в системе находится около 42 дней покупательной способности.
Авиамили находятся на другом конце. У Delta Airlines в 2025 году средние обязательства по отложенной выручке в SkyMiles составляли около $9 млрд, в то время как погашенные в этом году мили составили около $4,46 млрд, что подразумевает оборот всего около 0,5 раза, что близко к двум годам сохраненной покупательной способности. Сама Delta заявляла, что исторически большинство вновь выпущенных миль погашается в течение двух лет.
В середине этого диапазона мы также можем посмотреть на BTC и ETH — оба обеспечивают гарантированное размещение и нативные расчеты за блочное пространство в своих сетях. Оба имеют схожие скорости обращения, при этом Glassnode сообщает дневные ставки 0,0100 и 0,0103, что примерно соответствует годовому обороту 3,7 раза (около 100 дней запасов).
Это создает довольно широкий, но экономически разумный диапазон для Pearl.
На одном конце PRL по сути является платежным каналом: клиенты покупают PRL за пять минут до начала запроса на рассуждение, тратят его, а поставщик услуг продает его сразу после получения. Скорость обращения может быть очень высокой.
На другом конце PRL становится ближе к «запасам вычислительной мощности»: поставщики услуг рассуждения сохраняют его как оборотный капитал, клиенты предоплачивают будущие рабочие нагрузки, поставщики услуг используют его в качестве залога, предприятия держат его в соответствии с контрактными потребностями в вычислительной мощности, а крупные ИИ-компании напрямую сохраняют часть PRL, которую они естественным образом производят. В этот момент скорость обращения упадет до 1–5 раз.
В конечном итоге грань между «запасами вычислительной мощности» и «валютой» начнет стираться.
Форвардная кривая вычислительной мощности
Еще одна переменная, которая повлияет на то, сколько запасов вычислительной мощности люди захотят держать, — это форвардная кривая самой вычислительной мощности.
Этот рынок едва существовал год назад, а теперь начал финансиализироваться. Silicon Data (@Silicon_Data) теперь публикует стандартизированные форвардные кривые GPU на срок до 36 месяцев; Ornn (@OrnnExchange) публикует спотовые индексы и форвардные котировки на основе транзакций; Kalshi запустила рыночную форвардную кривую вычислительной мощности, охватывающую H100, H200, B200 и другое ускоренное оборудование.
В настоящее время большинство стандартизированных кривых находятся в состоянии от плоской до бэквордации. Июльская кривая Silicon Data показывает, что 36-месячные цены на B200, H100 и A100 примерно на 8–15% ниже спотовых цен, отражая ожидания рынка, что рост предложения и обновление оборудования со временем снизят удельные затраты на вычислительную мощность. Kalshi (@Kalshi) также показывает, что вычислительная мощность B200 находится в бэквордации, в то время как более старая кривая Hopper заметно более плоская.
Такие данные должны подталкивать Pearl к более высокой скорости обращения.
Например: если я ожидаю, что вычислительная мощность будет дешевле через шесть месяцев, зачем мне накапливать шесть месяцев будущей покупательной способности на вычислительную мощность сегодня? Я бы предпочел держать доллары, чтобы получать доход, и покупать PRL, когда мне действительно понадобится вычислительная мощность.
Но это лишено нюансов. Нам нужно перевернуть кривую, чтобы посмотреть на нее иначе.
Трэвис Гуд (@IridiumEagle) из Ambient (@ambient_xyz) недавно поделился отличным графиком, указав, что долгосрочные контрактные цены на вычислительную мощность находятся в контанго, в то время как спотовые цены продолжают оставаться мягкими.
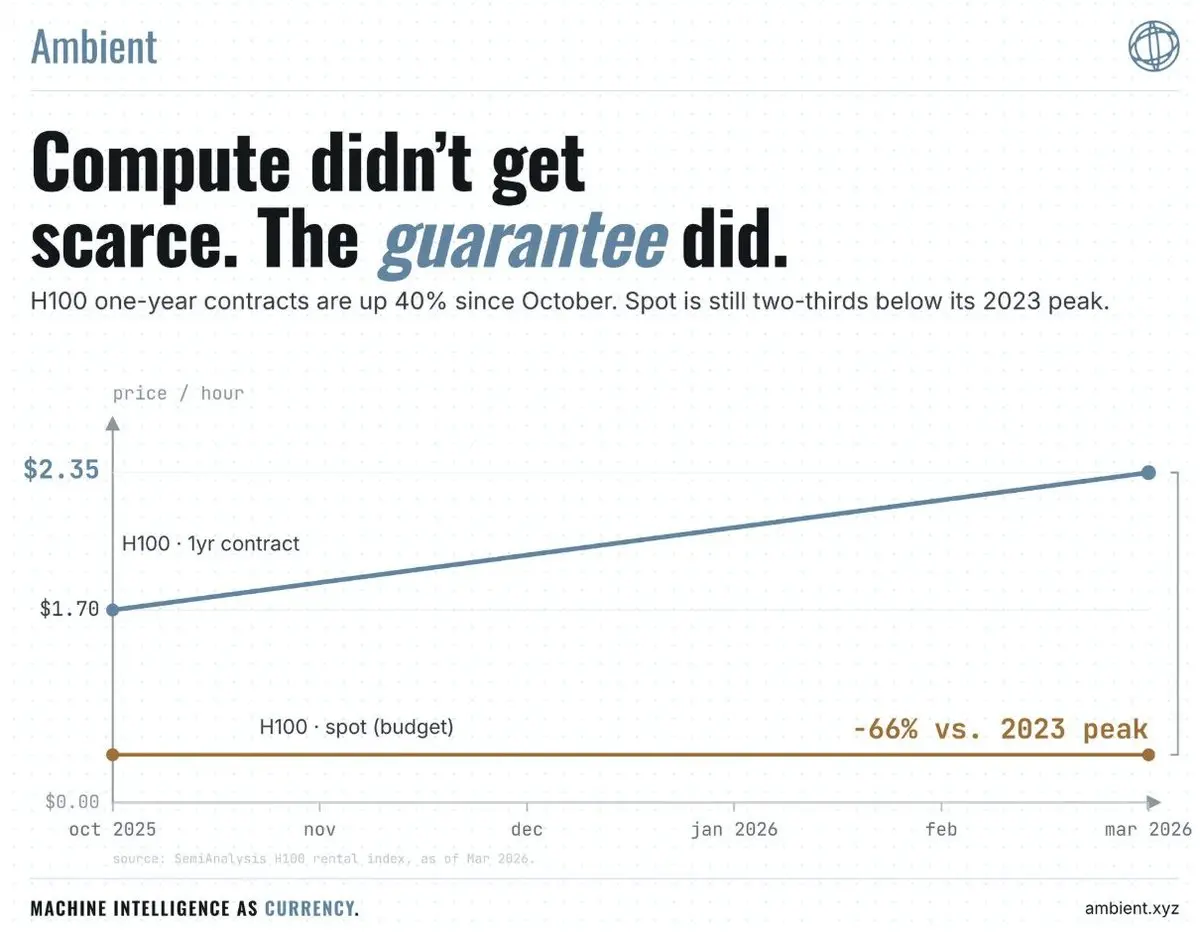
Рынок «гарантированного приобретения вычислительной мощности» может войти в устойчивое контанго из-за дефицита электроэнергии, спроса на рассуждения, опережающего предложение GPU, или крупных компаний, начинающих потреблять каждую новую карту-ускоритель, не допуская их до спотового рынка вообще. Если ожидается, что будущая вычислительная мощность будет значительно дороже, чем сегодня, то фиксация будущей покупательной способности внезапно становится ценной. Покупатели должны быть готовы фиксировать цены, предоплачивать вычислительную мощность, резервировать мощности или держать любой актив, который дает им надежные будущие права доступа.
Кривая вычислительной мощности в контанго повысит ценность «держания PRL для фиксации будущей покупательной способности».
Это должно снизить скорость обращения PRL.
Таким образом, форвардная кривая становится одной из самых важных переменных, определяющих, сколько PRL пользователи хотят держать.
Bitconia → Fortessia → Duplexia — это также кривая скорости обращенияЗдесь структура Пасса снова становится актуальной.
На этапе Bitconia почти все фактически являются независимыми майнерами. Майнеры покупают GPU и электроэнергию для производства PRL.
PRL — это то, что майнеры производят специально для монетизации, почти без структурных причин удерживать его. Полезная работа незначительна, расчеты за вычислительную мощность незначительны, и скорость обращения должна быть чрезвычайно высокой.
По мере входа Pearl в Fortessia полезные поставщики услуг рассуждения начинают входить в сеть. Это фундаментально меняет поведение баланса.
Полезный майнер, такой как Together AI, не полагается на PRL для оплаты счетов за GPU — его клиенты рассуждения уже заплатили за базовую вычислительную мощность. PRL становится дополнительным доходом, генерируемым наряду с обычными бизнес-операциями.
Таким майнерам не нужно продавать каждый добытый Pearl.
По мере увеличения доли полезных майнеров в вычислительной мощности сети рефлексивное давление продаж «добыл и убежал» должно соответственно уменьшаться. В то же время этот тип бизнеса естественным образом имеет будущие вычислительные обязательства: законтрактованных клиентов, зарезервированные кластеры, потребности в форвардных мощностях и потребности в оборотном капитале. PRL начинает становиться активом, который стоит держать, а не активом, который необходимо немедленно обменять на фиатную валюту.
Скорость обращения снижается.
К тому времени, когда мы достигаем Duplexia, отношения полностью меняются. ИИ-компании больше не просто майнят немного Pearl на стороне; Pearl становится частью коммерческого конвейера самой экономики вычислительной мощности.
Поставщики услуг зарабатывают его, клиенты тратят его, рынок рассчитывается им, контракты могут быть оценены в нем, поставщики услуг держат его для выполнения будущих обязательств, а клиенты держат его для будущих рабочих нагрузок.
Это означает, что скорость обращения Pearl не следует рассматривать как статическое предположение. По мере продвижения Pearl к успеху сама скорость обращения должна снижаться.
Тот же процесс, который стимулирует внедрение и повышает GMV вычислительной мощности, должен одновременно повышать количество PRL, которое экосистема готова накапливать против этого GMV.
Таким образом, по мере перехода Pearl от Bitconia к Duplexia он может одновременно получить два мультипликатора оценки:
Больше вычислительной мощности, рассчитанной в PRL × Оборот каждого доллара PRL становится медленнее.
Вот почему денежная база может расти гораздо быстрее, чем сам GMV вычислительной мощности.
Схематическая кривая зрелости Pearl:
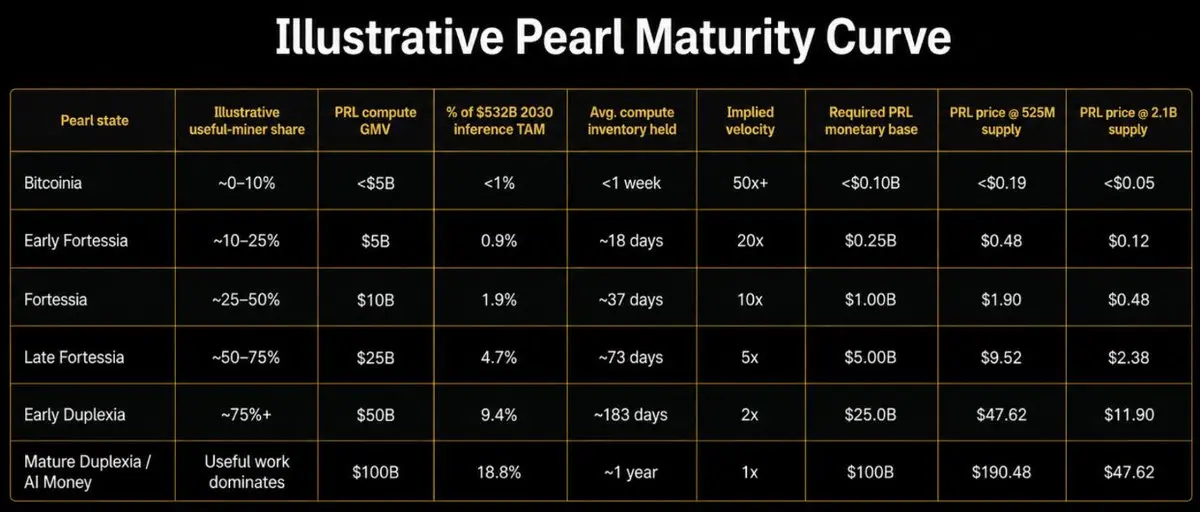
Вы можете видеть, насколько драматичными могут быть изменения оценки, когда рост GMV и снижение скорости обращения происходят одновременно.
Например, переход от годового GMV вычислительной мощности в $10 млрд со скоростью обращения 10 раз к $50 млрд со скоростью обращения 2 раза: базовая активность вычислительной мощности растет только в 5 раз, но требуемая денежная база подскакивает с $1 млрд до $25 млрд — в 25 раз.
Мы также можем разделить две переменные, чтобы увидеть полный диапазон чувствительности:
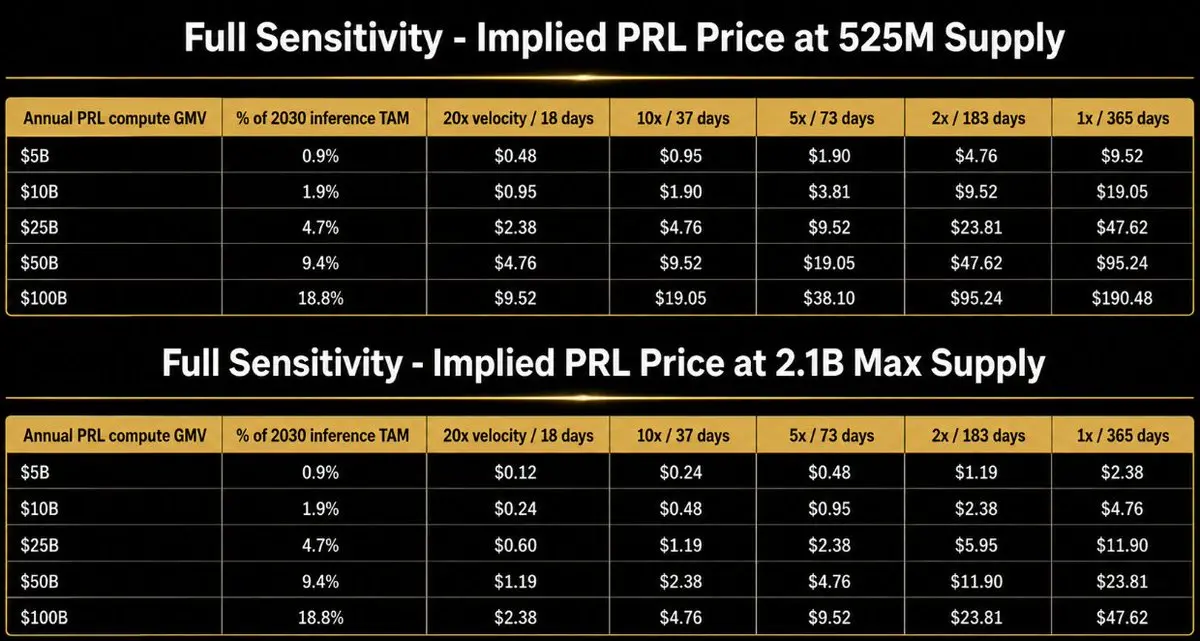
Если Pearl просто предоставляет еще один платежный канал для нескольких миллиардов долларов спотовых рассуждений, то эта оценка вычислительной мощности не особенно впечатляет. При GMV $5 млрд и скорости обращения 20 раз это поддерживает лишь около $250 млн денежной базы, что соответствует примерно $0,48 за единицу.
Если Pearl входит в Fortessia и начинает поддерживать сотни миллиардов долларов вычислительной мощности, в то время как поставщики услуг держат несколько месяцев запасов PRL, цифры перемещаются в диапазон денежной базы $5–25 млрд, что соответствует примерно $10–50 за единицу при знаменателе предложения за один год.
А если Duplexia действительно произойдет: полезные майнеры доминируют, PRL рассчитывает значительную долю глобальной экономики рассуждений, предприятия держат от шести до двенадцати месяцев покупательной способности на вычисления, а поставщики услуг все чаще рассматривают PRL как оборотный капитал или резервные активы — тогда мы входим в денежную базу вычислительной мощности более $50–100 млрд, что соответствует целевой цене более $190.
При низких скоростях обращения две структуры начинают сходиться. Если ИИ-компании готовы держать PRL в течение года или дольше, потому что он рассматривается как долговечная будущая покупательная способность, залог и резервный актив, то такое поведение само по себе является денежной премией.
Это Duplexia.
Последнее искушениеPearl уже выполнил самую сложную часть: ядро 2:1 с низкими накладными расходами. Это значительная инновация, которой обладает только Pearl, дающая ему реальный шанс на широкое внедрение.
Но работа не закончена.
Сегодня консенсус PoUW Pearl все еще работает на схеме целочисленного квантования W7A7. Вы можете думать об этом как о выполнении умножения матриц только над целыми числами. Это работает, но передовое оборудование ИИ все больше оптимизируется вокруг низкоточных чисел с плавающей запятой. Числа с плавающей запятой поддерживают десятичные знаки и более точны, чем целые числа, в то время как передовые большие модели полагаются на числа с плавающей запятой.
Цель следующего хардфорка Pearl — поддерживать самые передовые низкоточные рабочие нагрузки, не заставляя их проходить через существующий путь целочисленной адаптации.
Это испытание Pearl. Pearl не может просить ИИ-индустрию заморозить себя в числовом формате, который удобен для Pearl. Pearl должен следовать за стеком технологий ИИ, а не наоборот.
К счастью, у команды уже есть черновое предложение по нативному PoUW с плавающей запятой. Предложение по улучшению Pearl № 3 (PIP-3) заменяет текущий протокол INT на протокол FP, построенный вокруг квантования FP8. Это изменение непростое, и его успешное выполнение является предпосылкой для значимого внедрения крупными предприятиями и новыми облачными провайдерами.
Если этот шаг будет успешным, следующим узким местом станет интеграция.
Как только интеграция с плавающей запятой будет запущена, Pearl нужно будет завоевать внедрение с закрытым исходным кодом. В настоящее время, чтобы «перлизировать» модель и выполнять над ней операции 2:1, требуется глубокое участие Pearl Research для квантования модели в их специфический формат INT. Это ограничило внедрение лабораториями с открытым исходным кодом — очевидно, ни одна лаборатория с закрытым исходным кодом не позволит Pearl Research войти в их модели для помощи в квантовании. После запуска плавающей запятой «перлизация» станет универсально применимым ядром plug-and-play, которое любая лаборатория может интегрировать самостоятельно, больше не требуя помощи команды Pearl. Инференс с открытым исходным кодом привел Pearl к Fortessia, в то время как интеграция гигантов с закрытым исходным кодом возведет Pearl на трон.
Одна из причин, по которой я серьезно отношусь к этой технической дорожной карте, — команда, стоящая за ней. Pearl был основан Омри Вайнштейном (@WeinsteinOmri), Иланом Комаргодски (@komargodski) и Иданом Шугерманом, чей опыт охватывает академическую криптографию, Nvidia (@nvidia), VAST Data, машинное обучение и системы с нулевым разглашением. Рафаэль Пасс — один из ведущих академических криптографов, исследующих экономику PoUW, — также непосредственно участвовал в этом проекте. Несмотря на высокую прозрачность команды, сам Pearl запущен справедливо, без аллокаций токенов для венчурных капиталистов и без накладных расходов инвесторов.
Внедрение Pearl не предопределеноАргумент Pearl не требует, чтобы все шло гладко, но требует, чтобы несколько вещей не пошли катастрофически неправильно. Вот ключевые риски на пути внедрения:
Затраты не продолжают снижаться. 5% уже впечатляет, но 5% — это не ноль. Если протокол плавающей запятой Pearl не сможет угнаться за FP8, FP4, новыми архитектурами NVIDIA, новыми схемами квантования и следующим выигрышным ядром инференса, проблемы будут накапливаться. Если включение майнинга Pearl значительно ухудшает основные продукты, ИИ-компаниям будет все равно, насколько умен этот механизм. Субсидии PRL всегда должны стоить больше, чем потерянная пропускная способность, инженерное бремя и операционные риски.
Полезные майнеры так и не смогли стать маргинальными производителями. Together AI доказала одну чрезвычайно важную вещь: реальный клиентский инференс может майнить Pearl. Это убивает аргумент «полезный майнинг — это просто теория», но не доказывает, что полезные майнеры будут доминировать в сети. Весь аргумент естественного отбора основан на идее, что полезные майнеры в конечном итоге имеют более низкие фактические затраты, чем синтетические майнеры. Если этого никогда не произойдет, Pearl станет менее интересным.
Pearl так и не стал валютой. ИИ-компаниям может нравиться майнить Pearl, но они не заинтересованы в удержании Pearl. Белая книга Pearl исключительно ясна в этом: ценность токена как средства сбережения в конечном итоге зависит от ожиданий людей относительно «его становления средством платежа для достаточно большой базы пользователей». Предстоящий рынок вычислительной мощности — это не необязательный пункт дорожной карты — жизнь и смерть валютного аргумента лежит там.
Аппаратная игра оборачивается против Pearl. Pearl утверждает, что он экономически устойчив к ASIC, потому что умножение матриц уже является основной целью оптимизации для GPU и TPU, а машина, разработанная исключительно для майнинга Pearl, пожертвует ценным доходом от инференса, доступным от универсальных карт ускорения ИИ. Белая книга осторожно называет свою устойчивость к ASIC «казалось бы разумной». Но кошмарный сценарий заключается в том, что кто-то все же найдет какую-то специализированную архитектуру, которая производит Pearl эффективно с гораздо более высокой эффективностью, чем универсальное оборудование ИИ, до такой степени, что выигрыш в эффективности перевесит доход от инференса дуплексных майнеров. В этот момент теоретико-игровой путь Pearl потерпит неудачу, и бесполезные майнеры снова станут самыми дешевыми майнерами.
Pearl не удается закрепиться. Протокол не закреплен. Фактически, между генезисом и 11 августа было пять активированных изменений консенсуса в основной сети. Наиболее примечательно, что недавний софтфорк, поддерживающий доказательство смеси экспертов (MoE), вступил в силу на блоке 71 935, но впоследствии привел к тому, что майнеры использовали уязвимости для подделки вычислительной мощности и получения непропорциональных вознаграждений за блок. К счастью, проблема была обнаружена, и обновление MoE было временно отключено на блоке 91 630, 41 день спустя. Другие изменения протокола включают софтфорк штрафа за ранг, активированный на блоке 96 251, и последующий хардфорк соли шума на блоке 99 000. Pearl нужно использовать этот период, чтобы ломать вещи, исправлять их, завершить архитектуру и в конечном итоге заработать право на закрепление.
Приходите «перлизироваться» со мнойBitcoin доказал, что бесполезные вычисления могут стать валютой.
Pearl делает ставку на то, что полезные вычисления могут стать более твердой валютой.
Если затраты приблизятся к нулю, полезные поставщики услуг ИИ станут структурно доминирующими майнерами, потому что кто-то уже заплатил за вычислительную мощность. Вознаграждения за блок превращаются в субсидии для инференса. Более низкие цены на инференс создают больший спрос, больший спрос создает больше дуплексной вычислительной мощности, а больше дуплексной вычислительной мощности делает Pearl тверже — в конечном итоге активы, произведенные этими машинами, станут активами, покупаемыми за продукцию этих машин.
ИИ производит валюту. Валюта покупает ИИ. Цикл замыкается.
К тому времени Pearl станет валютой вычислительной мощности.
И если эта валютная сеть, защищенная глобальной инфраструктурой ИИ, в конечном итоге окажется труднее для атаки, чем та, что защищена складами, полными одноцелевых ASIC, то Майкл Сэйлор, возможно, действительно прав.
Второго лучшего не существует.
Возможно, он просто выбрал не тот.
Приходите «перлизироваться» со мной.
Благодарности
Большое спасибо Pearl Research Labs (@prlnet) за их отзывы и руководство во время написания этого исследования. Их академические идеи сформировали эту статью такой, какая она есть сегодня.
Также спасибо @tulipking — моему дорогому другу и доверенному лицу — чьи предложения и отзывы глубоко повлияли на тон и стиль этой статьи.
Отказ от ответственности
Мнения, выраженные в этой статье, принадлежат исключительно автору и предназначены только для информационных целей. Они не являются инвестиционной, юридической, налоговой или иной профессиональной консультацией и не должны служить основанием для какого-либо инвестиционного решения. Конкретные компании, протоколы, токены или сектора, упомянутые в тексте, приведены только в иллюстративных целях и не являются предложением или приглашением к покупке или продаже каких-либо ценных бумаг, токенов или других активов. Автор является инвестором No Limit Holdings, венчурной фирмы, которая инвестирует в бизнесы, связанные с блокчейном и цифровыми активами; No Limit Holdings и/или ее аффилированные лица могут владеть позициями в определенных компаниях, протоколах, токенах или секторах, обсуждаемых в этой статье, или иметь в них иной экономический интерес.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.