


Половина акций в медвежьем рынке, фондовый рынок США на распутье — ключ в волатильности гособлигаций
 chaincatcher
Автор: Дун Цзин, The Wall Street Journal
Индексы американского фондового рынка колеблются вблизи исторических максимумов, но внутри рынка уже произошло тихое разделение.
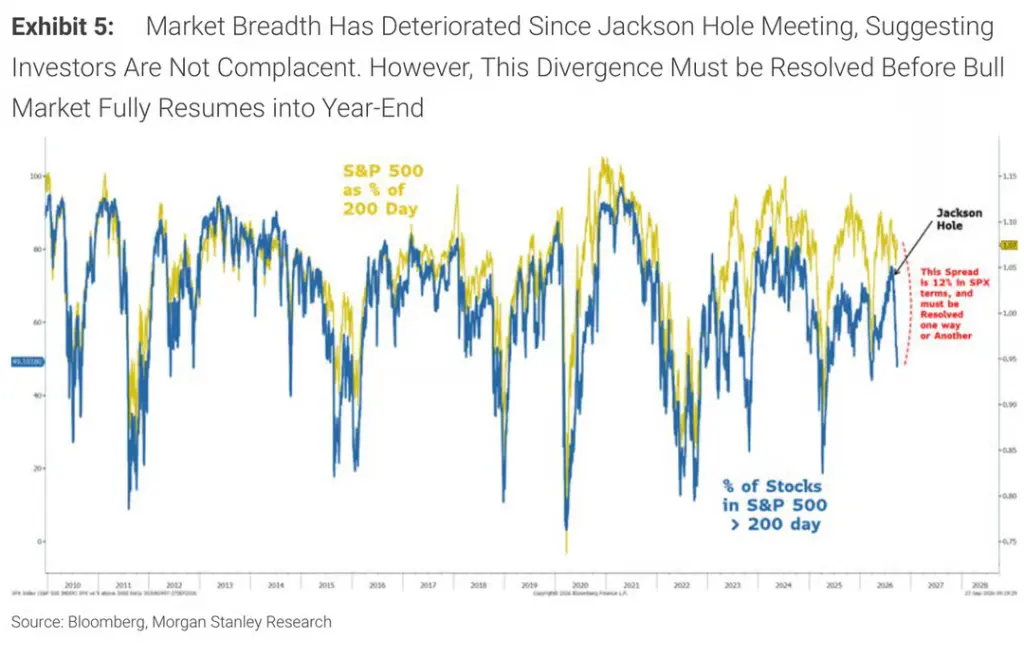
Главный стратег по акциям Morgan Stanley Майк Уилсон в своем последнем отчете предупреждает: в настоящее время между широтой рынка и ценой индекса существует расхождение (дивергенция) примерно в 12%, и этот разрыв должен быть каким-то образом закрыт — либо индекс скорректируется, чтобы соответствовать широте рынка, либо волатильность облигаций снизится, и рост отдельных акций подтолкнет индекс вверх. Два пути, направления прямо противоположны, и единственный арбитр — рынок казначейских облигаций США.
В настоящее время 51% компонентов индекса Russell 3000 упали более чем на 20% с июньских максимумов, официально войдя в зону медвежьего рынка; медианная акция индекса S&P 500 находится на 16% ниже 52-недельного максимума, а широта рынка находится на самом низком уровне с момента краха доткомов. В то же время доходность 10-летних казначейских облигаций США вернулась к 5,25%, индекс MOVE, измеряющий волатильность гособлигаций, превысил 100, а «индекс страха» VIX все еще ниже 15 — редкое расхождение волатильности акций и облигаций вызывает повышенную настороженность рынка.
Вывод Уилсона: если волатильность облигаций не утихнет, индекс S&P 500 может в ближайший месяц опуститься до уровня 6800–7300 пунктов, после чего можно ожидать ралли в конце года; если же волатильность облигаций первой снизится, рост отдельных акций приведет к синхронному повышению индекса и широты рынка.
Половина акций глубоко в медвежьем рынке, «завышенный» индекс скрывает внутренний обвал
На первый взгляд, индекс S&P 500 все еще движется вблизи исторических максимумов, но внутренние повреждения рынка уже весьма серьезны.
Уилсон в последнем выпуске «Weekly Warm-up» отмечает, что 51% компонентов индекса Russell 3000 упали более чем на 20% с июньских максимумов, что ухудшилось по сравнению с «более 40%» двумя неделями ранее. При этом форвардный P/E индекса S&P 500 снизился примерно до 19x, что сопоставимо с минимумами самого острого периода иранского конфликта в марте этого года.
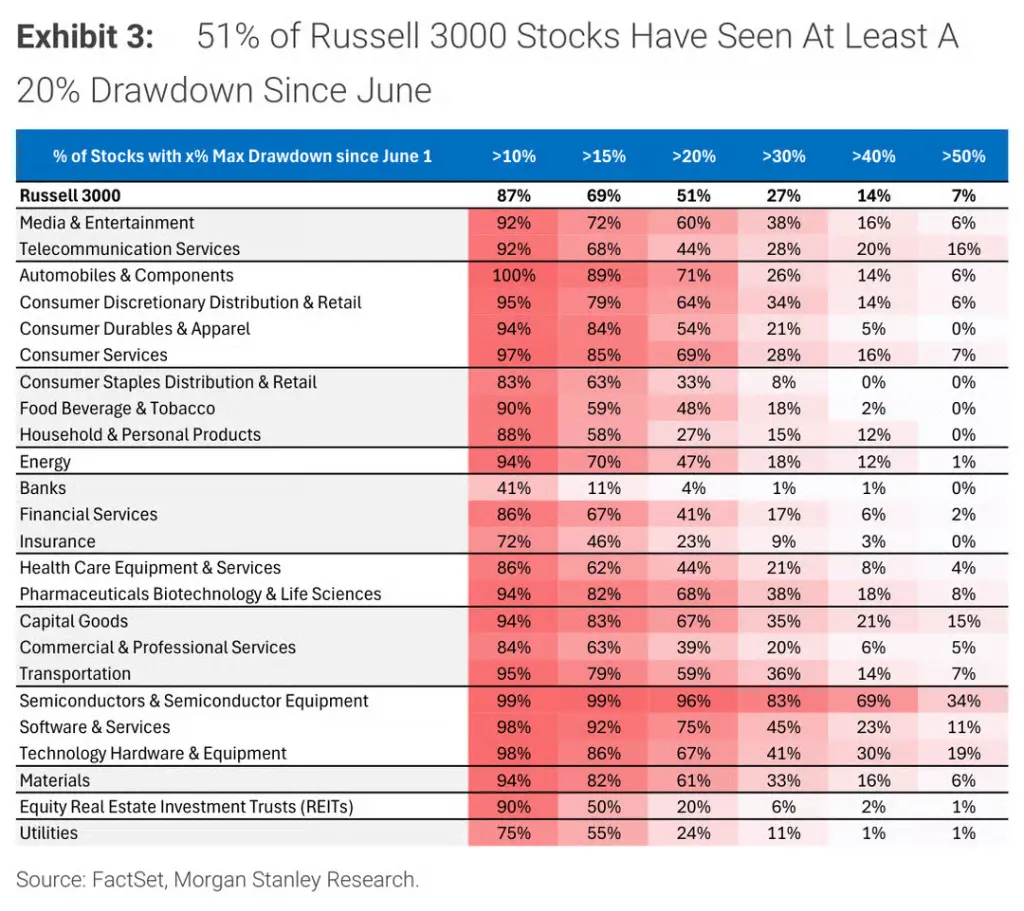
С отраслевой точки зрения ущерб распределен крайне неравномерно. В полупроводниковой отрасли 96% акций упали более чем на 20% от июньских максимумов, из них 69% — более чем на 40%; в автомобильной отрасли 71% акций снизились более чем на 20%, причем каждая акция автопроизводителя потеряла не менее 10%; в секторе программного обеспечения эта доля составляет 75%. Банковский сектор — исключение: лишь 4% акций показали аналогичное падение.
Уилсон характеризует эти наиболее пострадавшие зоны как «типичных лидеров ранней стадии цикла» — акции полупроводников и автопроизводителей значительно опережали рынок в период с минимума рецессии в апреле 2025 года по июнь 2026 года, однако Morgan Stanley еще в июне подал сигнал: широта пересмотра прибыли у этих лидеров ранней стадии цикла достигла пика, рынок переходит от ранней стадии цикла к средней, и фактор качества начинает доминировать. Ястребиный разворот ФРС — еще один классический сигнал этой смены цикла.
Данные Goldman Sachs дополнительно подтверждают это суждение. По подсчетам стратега Goldman Sachs по TMT Питера Каллахана, медианная акция индекса S&P 500 сейчас находится на 16% ниже 52-недельного максимума, а широта рынка упала до самого низкого уровня с момента краха доткомов. Goldman Sachs еще 1 мая предупреждал, что резкое ухудшение широты «исторически часто предвещает коррекцию индекса S&P 500, превышающую среднюю по величине, в ближайшие 6–12 месяцев», и пять месяцев спустя этот показатель продолжает ухудшаться.
Триггер обвала широты: Джексон-Хоул, а не нефть
Ухудшение широты рынка произошло не в одночасье, и анализ временной шкалы Уилсона особенно важен.
В течение всего лета доля компонентов индекса S&P 500, находящихся выше 200-дневного скользящего среднего, выросла с 59% в конце мая до примерно 75%, и даже на фоне одновременного роста цен на нефть и доходности гособлигаций широта рынка продолжала улучшаться. Однако после ежегодного симпозиума центральных банков в Джексон-Хоуле в конце августа эта тенденция резко развернулась, и сейчас данный показатель снизился до 49%.
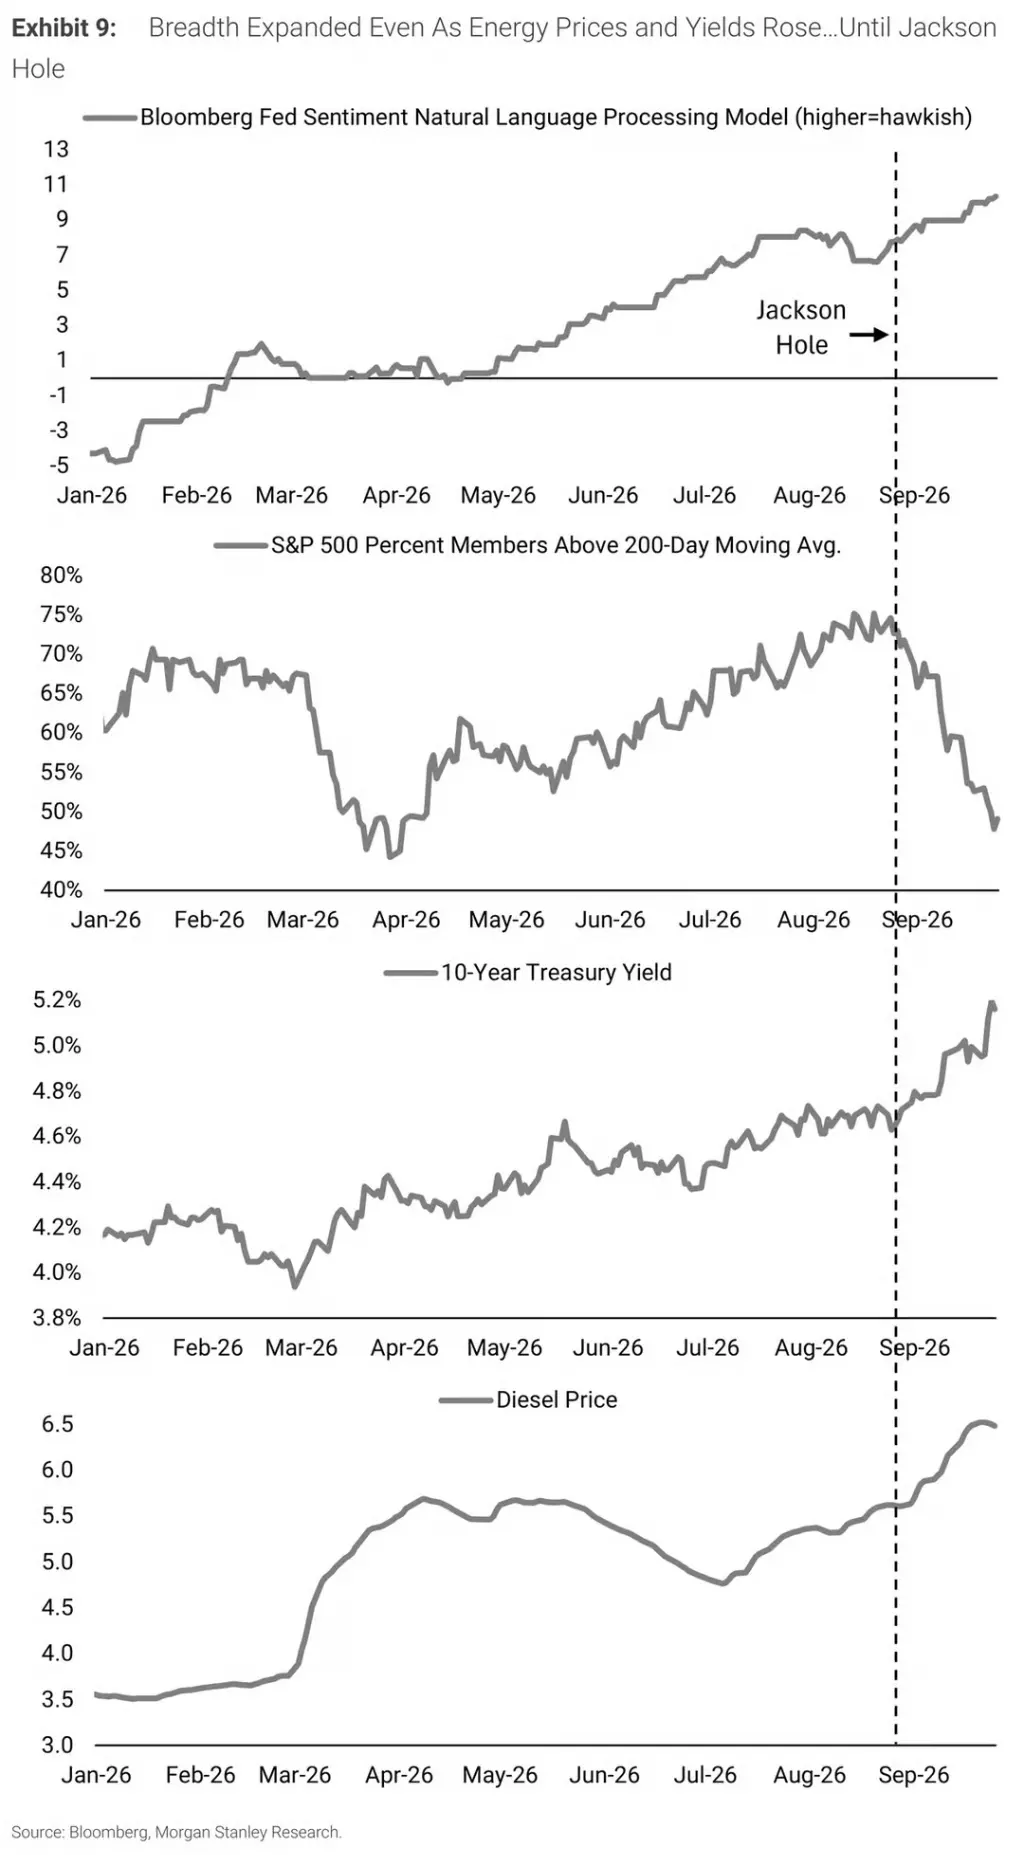
Уилсон прямо указывает, что внезапное сужение широты было вызвано не ростом цен на нефть, а тем, что рынок после Джексон-Хоула начал закладывать более ястребиный курс ФРС.
«Тот же сдвиг отчетливо виден на рынке процентных ставок. В первом полугодии ускорение роста номинального ВВП и рост цен на энергоносители толкали доходность вверх, но с конца августа дальнейший рост доходности все больше отражает ястребиный разворот ФРС — и этот разворот происходит на фоне сильного экономического роста, что не обязательно плохо для фондового рынка в целом, но действительно влияет на направление лидерства рынка».
Статистика стратега BTIG Джонатана Крински дает еще одно измерение доказательств: согласно данным, приведенным Bloomberg, с начала года было уже 57 торговых дней с расхождением цены и широты, что сравнялось с рекордом за последние 30 лет, а до конца года еще четыре с половиной месяца.
Уилсон количественно оценивает текущее расхождение индекса и широты как «разрыв индекса S&P 500 примерно в 12%, который должен быть каким-то образом закрыт».
Фундаментальные показатели не остановились, но сжатие оценок продолжается
Однако, несмотря на ухудшение широты рынка, Morgan Stanley и Goldman Sachs в редком случае пришли к консенсусу по фундаментальной оценке: текущая слабость рынка вызвана не ухудшением фундаментальных показателей, а сжатием оценок.
Уилсон отмечает, что широта пересмотра EPS индекса S&P 500 составляет 25%, что значительно выше 7% у индекса Russell 2000, состоящего из менее качественных компаний, а темпы роста EPS медианной акции находятся в районе десяти с лишним процентов. «Индекс топчется на месте с начала июня не потому, что прибыль остановилась, а потому, что оценка поглотила шок».
Согласно данным Goldman Sachs, EPS индекса S&P 500 во втором квартале вырос на 51% год к году, форвардный P/E снизился примерно с 23x до 19x, а 12-месячная целевая цена Goldman Sachs в 8700 пунктов почти полностью исключает вклад роста мультипликаторов.
Примечательно, что прогноз Morgan Stanley по EPS на 2026 год составляет $339, что примерно на 6% ниже рыночного консенсуса «снизу вверх» в $361 — даже этот стратег, утверждающий, что прибыль является главным драйвером, дает прогноз заметно ниже рыночного консенсуса.
Волатильность гособлигаций: решающая переменная направления рынка
Уилсон сводит текущую ситуацию к двум сценариям, и оба полностью зависят от того, сможет ли волатильность гособлигаций снизиться.
Сценарий первый: если волатильность облигаций останется высокой, широта рынка и цена индекса в ближайший месяц «сойдутся к середине», то есть индекс S&P 500 столкнется с давлением коррекции примерно на 6%, что соответствует отметке около 7300 пунктов, после чего можно ожидать сильного ралли в конце года.
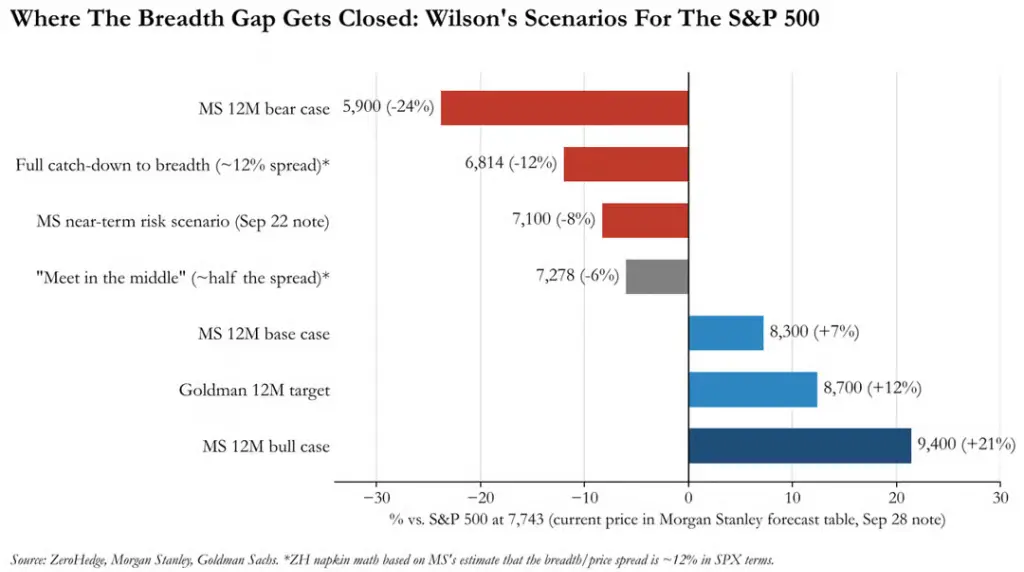
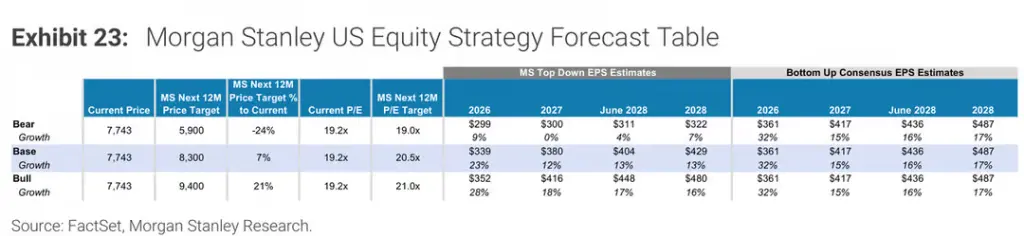
Сценарий второй: если волатильность облигаций первой снизится, широта отдельных акций догонит цену индекса, что приведет к синхронному росту обоих.
Уилсон давно рассматривает 4,50% как ключевой уровень доходности 10-летних казначейских облигаций, при котором возникает реальное давление на оценку акций. После того как в мае доходность 10-летних гособлигаций пробила этот уровень, форвардный P/E индекса S&P 500 продолжил снижаться. По состоянию на прошлую пятницу доходность 10-летних гособлигаций вернулась к 5,25%, стерев весь рост после публикации данных по числу занятых в несельскохозяйственном секторе.
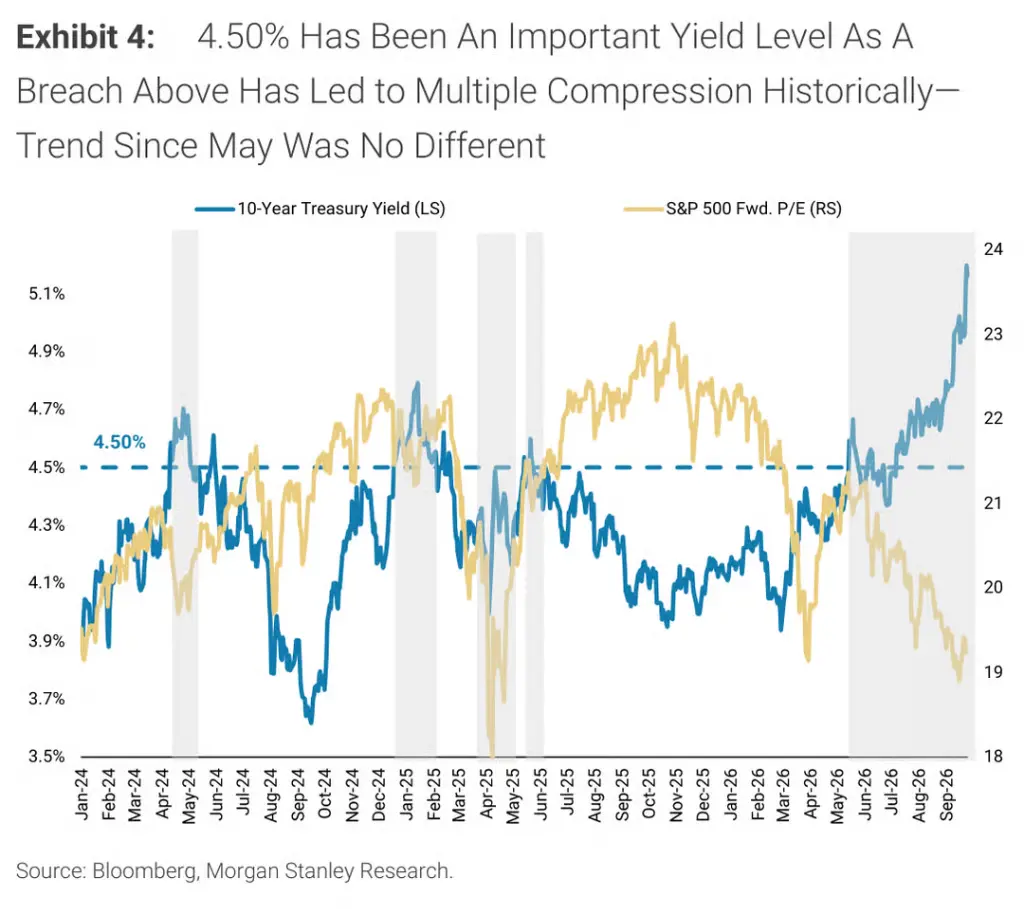
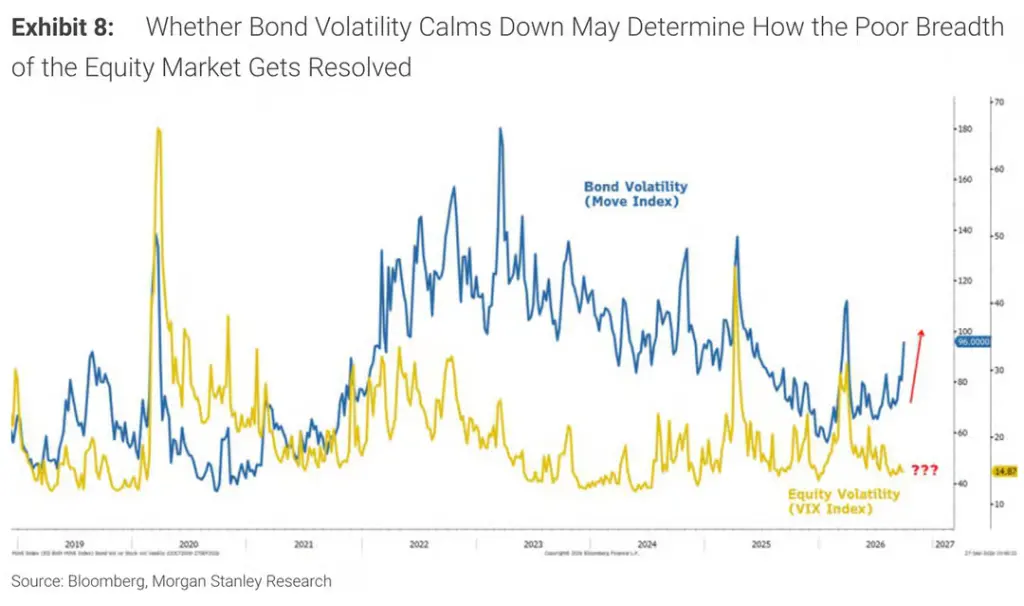
Индекс MOVE, измеряющий волатильность гособлигаций, уже превысил 100, тогда как VIX все еще ниже 15. Уилсон отмечает, что «спокойствие VIX во время недавнего обвала широты и оценок поразительно», и помечает эту аномальную дивергенцию красным вопросительным знаком. Он считает, что то, смогут ли и когда синхронизируются волатильности акций и облигаций, в конечном счете определит, как будет закрыт разрыв между широтой и индексом.
«Опцион пут Уолша»: существует, но никто не знает цену исполнения
Примечательно, что Уилсон в отчете особо обсуждает влияние нового председателя ФРС Уолша на рыночное ценообразование.
С момента Джексон-Хоула доходность 2-летних казначейских облигаций выросла почти на 60 базисных пунктов, и рынок интерпретирует сигналы Уолша так: инфляция должна не просто снизиться, а снизиться «достаточно быстро». Сентябрьское повышение ставки еще больше укрепило эту реакционную функцию.
Однако Уилсон считает, что рынок облигаций, возможно, чрезмерно отреагировал. «На наш взгляд, рынок облигаций в последнее время, возможно, перешел на чрезмерно ястребиную позицию». Он также отмечает, что премия за срок в настоящее время ведет себя хорошо, что в определенной степени смягчает опасения рынка по поводу фискальной устойчивости или значительного отставания ФРС от кривой.
Что еще важнее, Уилсон предлагает уникальную интерпретацию монетаристской позиции председателя ФРС Уолша:
«Рынок, возможно, предполагает слишком много повышений ставки в ближайший год и одновременно недооценивает готовность Уолша при первых признаках проблем использовать баланс ФРС для финансирования дефицита или стабилизации финансовых условий. Наше суждение таково: Уолш в конечном счете предоставит ликвидность, когда это будет необходимо, но рынок, возможно, сначала захочет проверить его решимость. Недавний рост доходности и волатильности облигаций — шаг именно в этом направлении».
Иными словами, «опцион пут Уолша» объективно существует, но цена исполнения пока неясна, и рынок, похоже, активно ищет эту цену.
Уилсон рекомендует держаться крупных качественных акций и ждать возможности для входа
На данном этапе Уилсон рекомендует держаться крупных качественных акций, особенно компаний с низкой капиталоемкостью, у которых пересмотр прибыли продолжает улучшаться, и фокусироваться на факторах качества и операционной эффективности: высокая доходность свободного денежного потока, низкий уровень начислений, высокая производительность на сотрудника.
Если индекс действительно скорректируется, завершив «коррекцию, которая под поверхностью продолжается уже несколько месяцев», Уилсон считает, что это будет моментом для наращивания позиций в высокорисковых акциях, временное окно — примерно ближайший месяц.
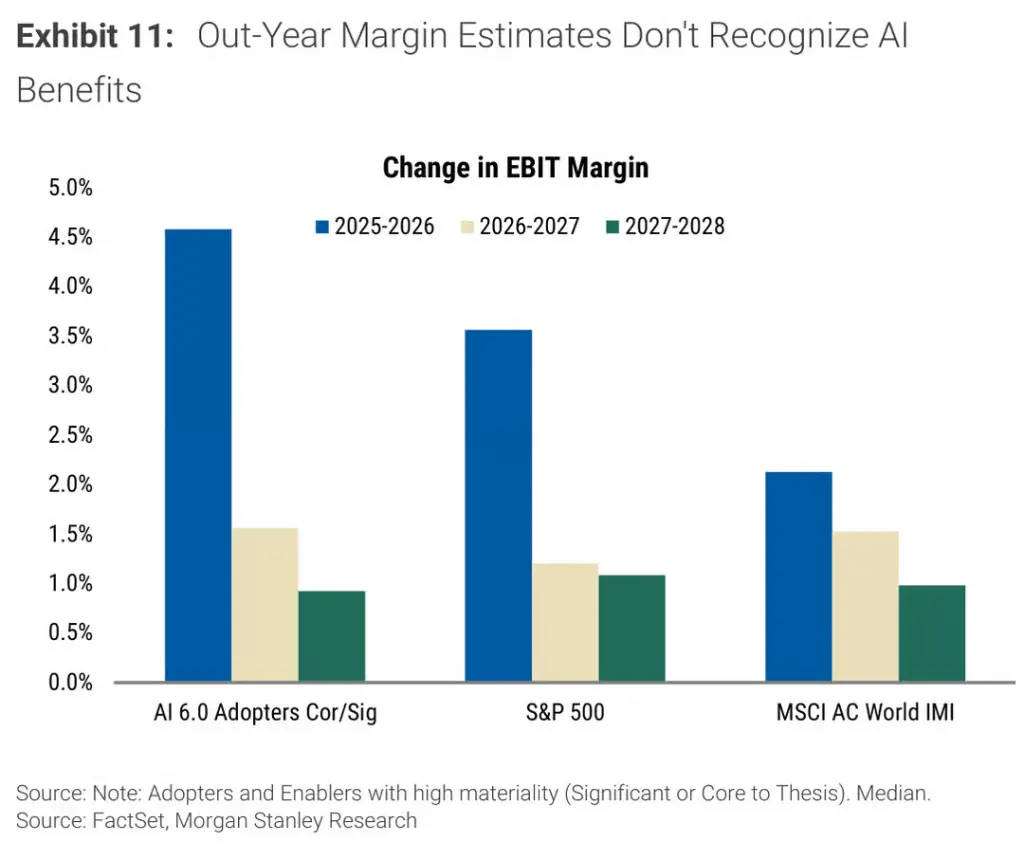
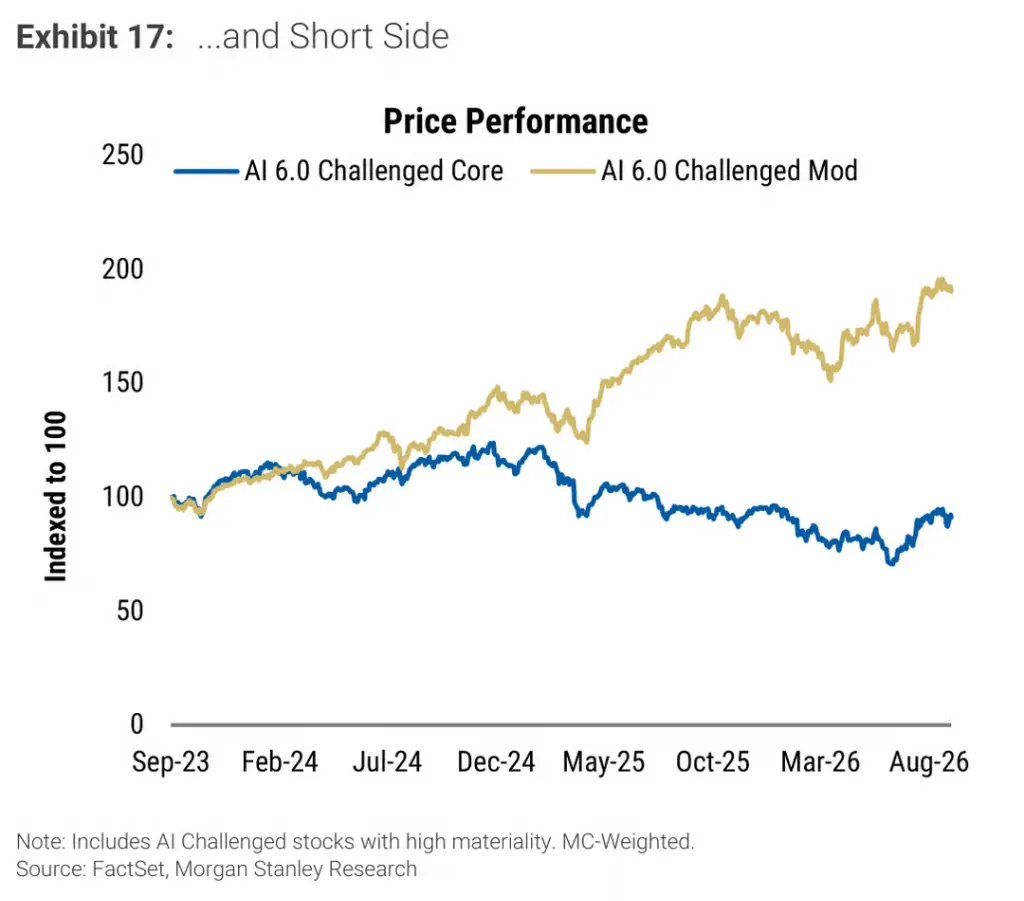
Что касается темы ИИ, шестой анализ ландшафта ИИ аналитика Morgan Stanley Мишель Уивер по примерно 3600 акциям по всему миру показывает, что рынок переходит от «компаний, способствующих развитию ИИ» к «компаниям, внедряющим ИИ». Рынок в целом ожидает, что компании, внедряющие ИИ с высокой корреляцией, в 2025–2026 годах достигнут расширения маржи EBIT на 4,6%, превысив общий уровень индекса S&P 500, однако это преимущество почти исчезает в более долгосрочных прогнозах, что указывает на то, что аналитики уже заложили первоначальные дивиденды ИИ в оценки, но еще не полностью оценили их устойчивость.
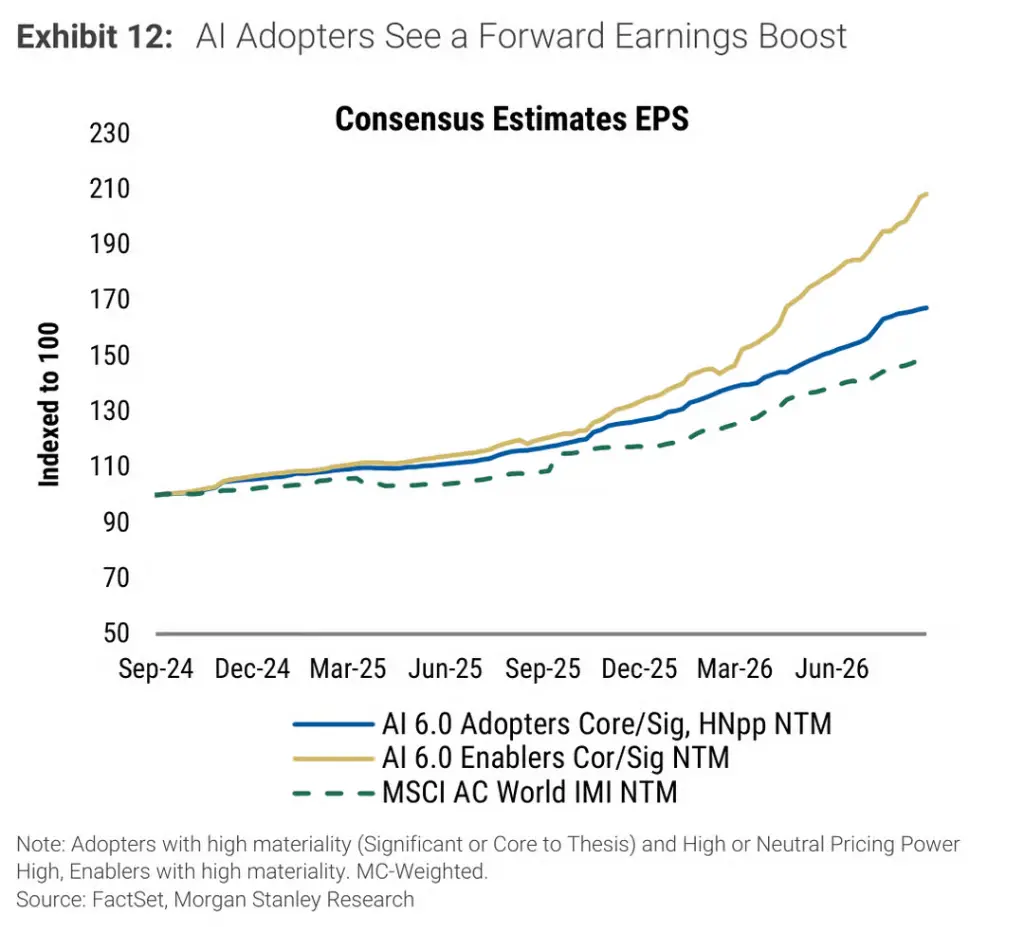
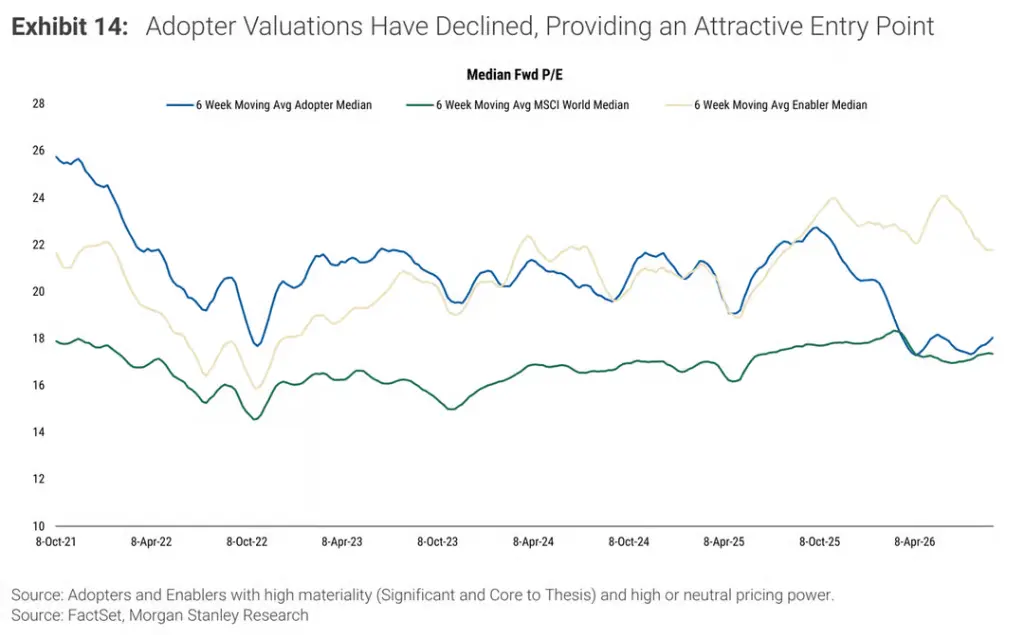
Что касается оценок, прогнозная EPS на следующие 12 месяцев компаний, внедряющих ИИ с высокой корреляцией, за два года выросла примерно на 70% (у компаний, способствующих развитию ИИ, рост более чем вдвое), но в настоящее время медианная компания, внедряющая ИИ, торгуется лишь с форвардным P/E 18x, что соответствует индексу MSCI World и значительно ниже 22x у компаний, способствующих развитию ИИ.
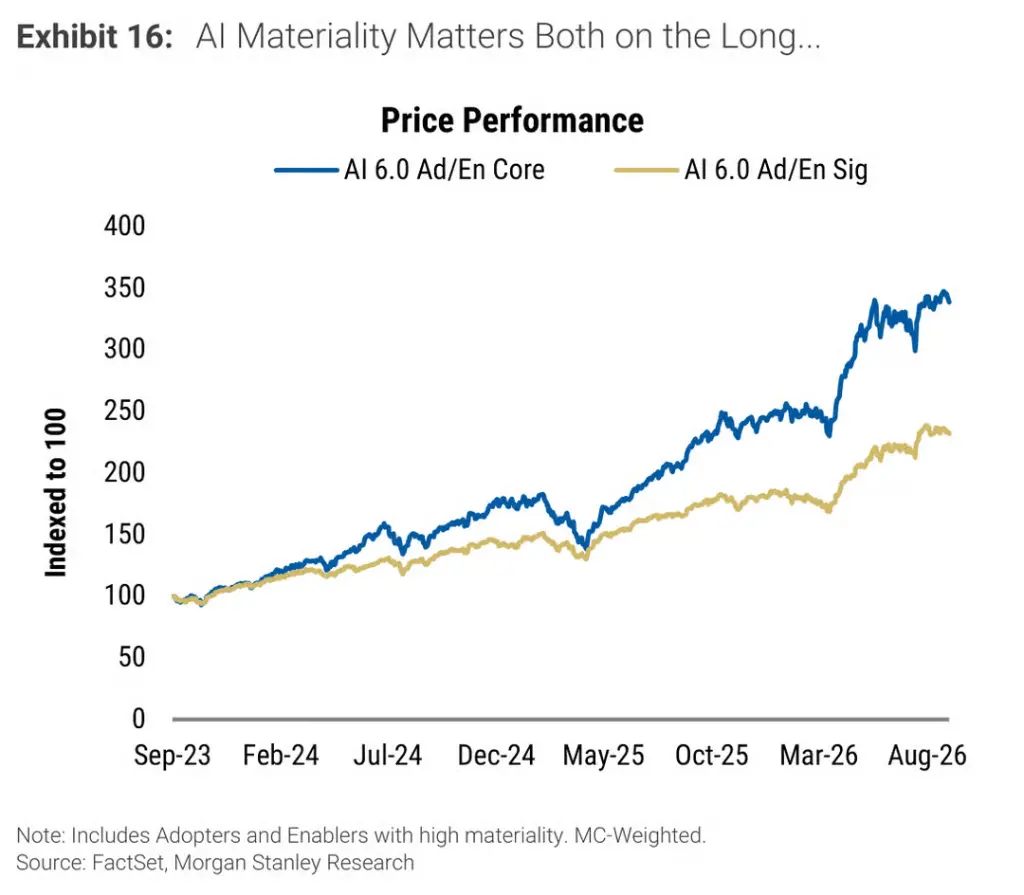
Кроме того, компании, для которых «ИИ является ядром инвестиционной логики», показывают результаты на 107% выше, чем компании, где ИИ имеет лишь умеренное значение; а компании, сталкивающиеся с ключевой угрозой ИИ, показывают результаты примерно на 161% ниже, чем компании, умеренно затронутые ИИ, что свидетельствует о том, что рынок все более тонко оценивает влияние ИИ.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.