


Отчет a16z: технологии стали «всеобщим циклом» мирового рынка капитала, 86% венчурных средств уходит в ИИ
 chaincatcher
Автор: Шоу Цзывэй, Investor Insights
Недавно команда a16z Growth выпустила второе издание отчета «State of Markets II». В отчете рассматривается состояние рынка в 2026 году (по крайней мере, за первые два квартала) с точки зрения фондового рынка и технологий, а также даются прогнозы на будущее.
Основное содержание можно резюмировать так: технологии — это уже не просто сектор, а «всеобщий цикл» роста прибыли на рынке капитала; внутри технологий фокус рынка сместился с программного обеспечения на аппаратное обеспечение и инфраструктуру; теория устаревания GPU была ослаблена реальностью; индустрия программного обеспечения не достигла своего конца, но вступила в фазу «доказательства своей состоятельности»; внедрение ИИ все еще находится на ранней стадии.
Технологии стали «всеобщим циклом» — быстрорастущей и капитал-лёгкой альтернативой
Ключевой вывод отчета заключается в том, что технологии превратились из «кустарной индустрии» в главную движущую силу мировой экономики. В отчете говорится, что сегодня каждая компания в определенном смысле является технологической, и трудно найти бизнес, который работает исключительно на бумаге и карандаше. Технологии стимулируют инвестиции, циклы исследований и разработок, рост прибыли и расширение маржи сильнее, чем любая другая отрасль; крупнейшие, самые прибыльные и быстрорастущие компании — в основном технологические.
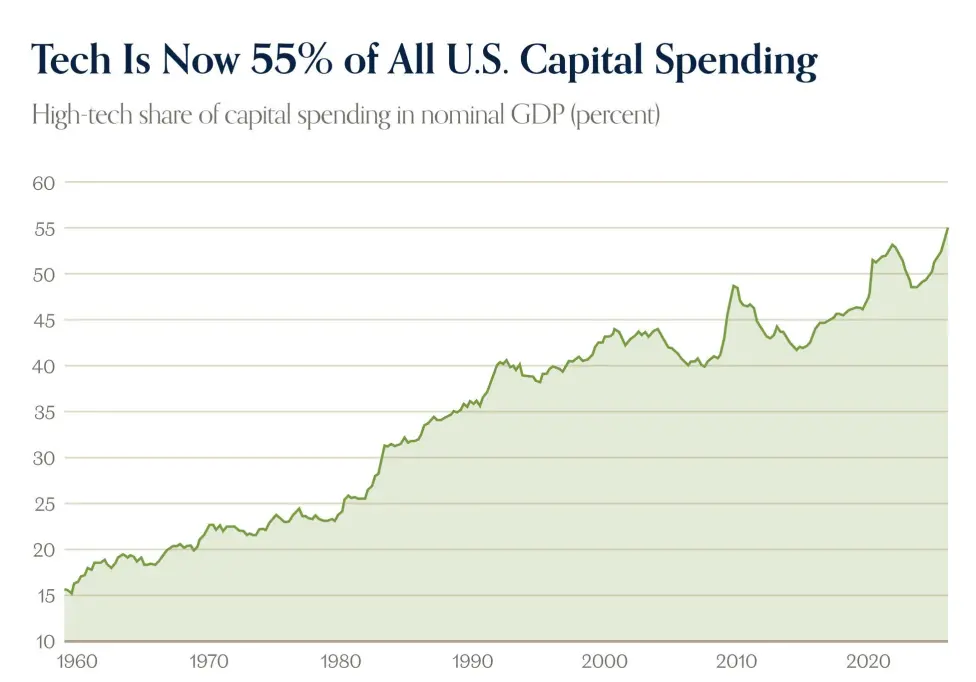
В отчете отмечается, что после мирового финансового кризиса технологии по-настоящему взлетели как сила на рынках капитала. После обвала рынка жилья и ужесточения кредитования технологии предоставили быстрорастущую и капитал-лёгкую альтернативу для инвесторов, осторожно относившихся к активам.
Что еще важнее, технологии обладают значительным встроенным операционным рычагом, поскольку адресуемый рынок далек от насыщения, а предельные издержки программного обеспечения близки к нулю. Оглядываясь назад, те, кто сомневался, смогут ли убыточные технологические компании превратиться в высокомаржинальные машины, упустили главную тему последнего десятилетия.
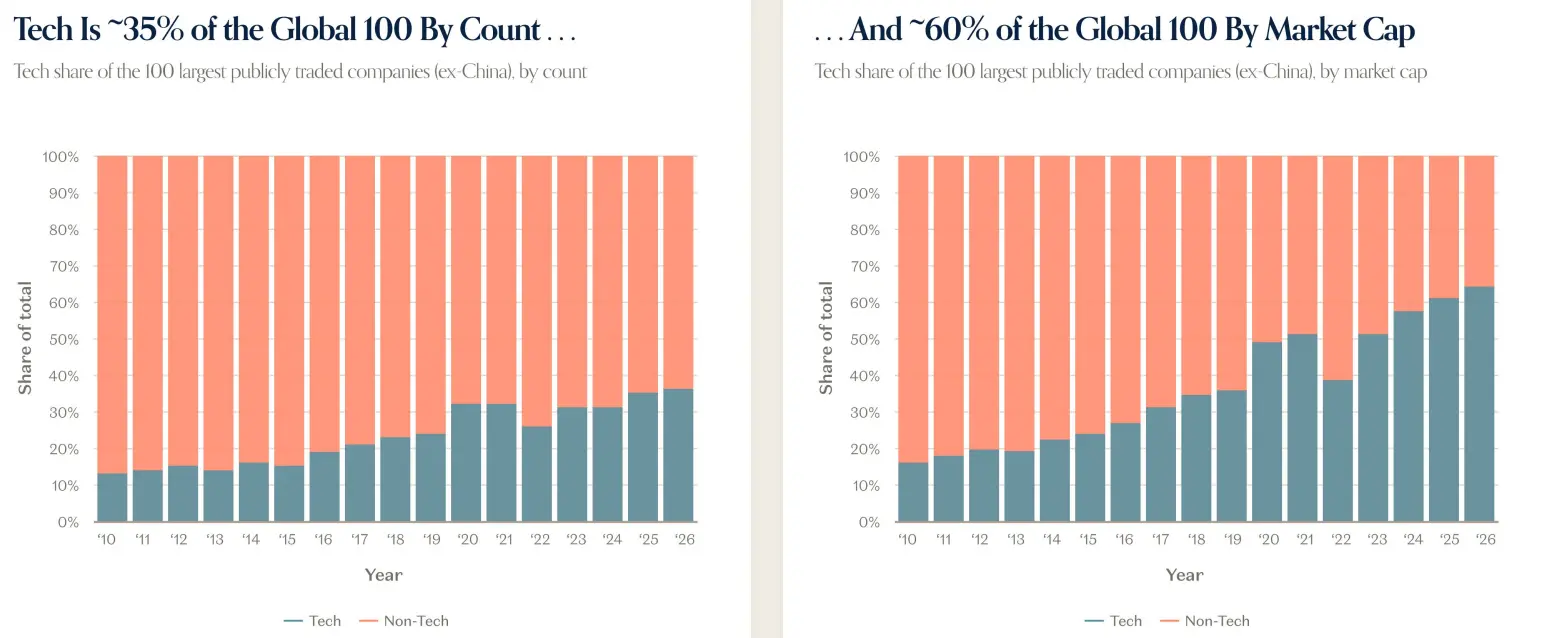
Программное обеспечение действительно поглотило мир, но центральная роль технологий на рынках капитала поднялась на новый уровень. Прибыль технологического сектора продолжает расти по сложному проценту, и хотя база низкая, это более заметно по сравнению с другими секторами. С 2023 года технологии практически стали историей роста прибыли: по состоянию на конец августа 2026 года на технологии пришлось около 76% общего роста прибыли S&P 500.
В отчете утверждается, что технологии больше нельзя называть просто сектором. В прошлом циклы определялись товарами длительного пользования — домами, посудомоечными машинами, автомобилями и т.д., — а теперь их место заняли технологии. Технологии повсюду и стали «всеобщим циклом».
В прошлом технологическом цикле доминировало программное обеспечение, теперь в центре внимания — аппаратное обеспечение
По мере того как технологии становятся «всеобщим циклом», меняется и их внутренняя структура.
В отчете говорится, что тема на годовых и более длительных циклах сместилась с битов на атомы. В прошлом технологическом цикле доминировало программное обеспечение, а теперь главным героем стало аппаратное обеспечение.
Развитие ИИ стимулирует резкий рост спроса в традиционно медленнорастущих, циклических и капиталоемких отраслях, таких как полупроводники, энергетика и сети. Этот спрос в значительной степени финансируется за счет исторической прибыли крупнейших технологических компаний, что функционально конвертирует свободный денежный поток гиперскейлеров облачных провайдеров в свободный денежный поток полупроводниковой отрасли; одновременно он все больше опирается на заемные средства.
Но дело не только в ИИ. Мировой спрос на инфраструктуру измеряется триллионами, расходы на оборону растут, электросети реагируют на всеобщую электрификацию, производство возвращается, а робототехника и автономные такси уже на горизонте.
В отчете говорится, что аппаратное обеспечение и инфраструктура после многих лет отставания от программного обеспечения стали центром внимания рынка. Публичные и частные инвестиции вкладываются в вычисления, хранение данных, энергетику, робототехнику, производство и оборону с интенсивностью, невиданной десятилетиями, а то и дольше. Как сказано в отчете: атомы вернулись.
ИИ — это смена платформы поколения, с беспрецедентным масштабом капитальных затрат
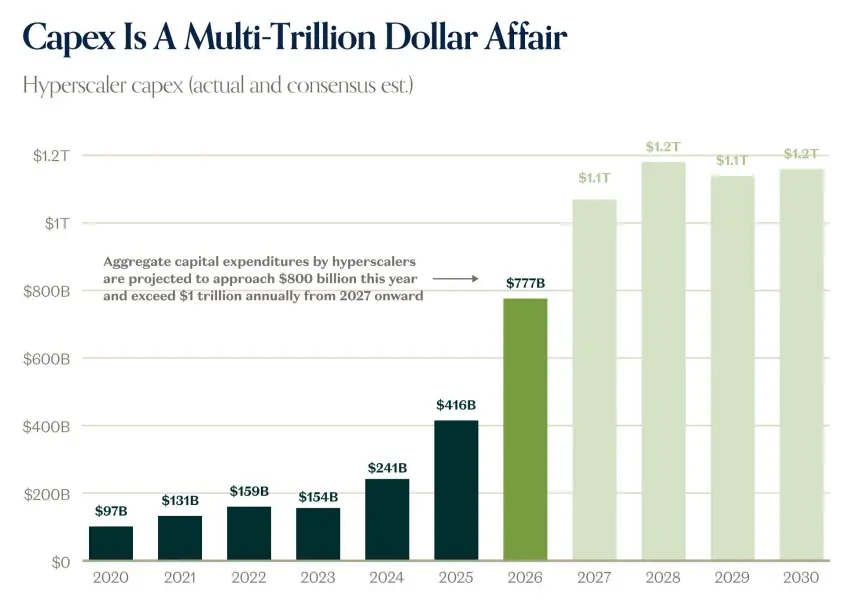
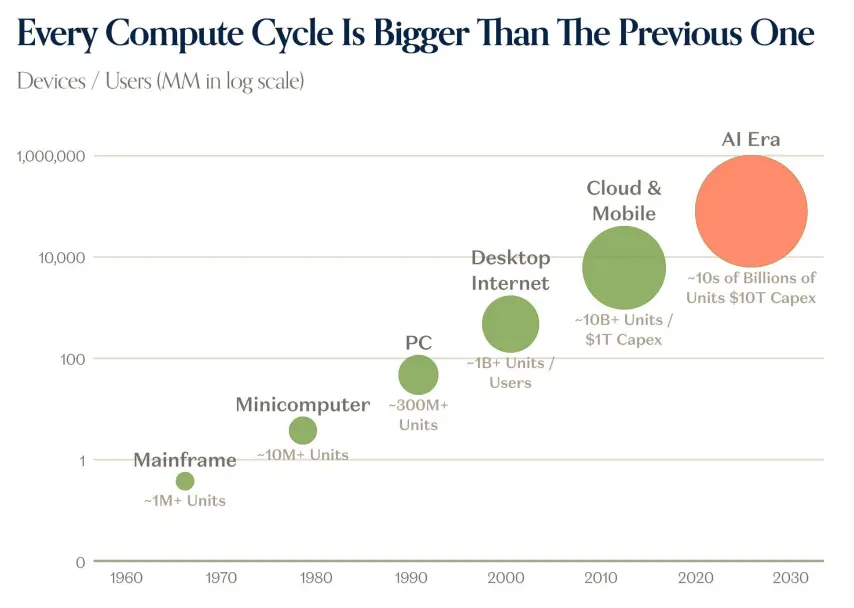
В отчете ИИ описывается как смена платформы поколения. Капитальные затраты гиперскейлер-компаний выросли с примерно $97 млрд в 2020 году до $241 млрд в 2024 году и $416 млрд в 2025 году; ожидается, что в 2026 году они достигнут $777 млрд, а с 2027 года превысят $1 трлн ежегодно. В отчете говорится, что каждый вычислительный цикл крупнее предыдущего: от мейнфреймов, миникомпьютеров, ПК, настольного интернета, облака и мобильных устройств до эпохи ИИ масштаб устройств, пользователей и капитальных затрат вырос на порядок.
В отчете отмечается, что рыночные прогнозы капитальных затрат постоянно занижены, а спрос и цены непрерывно подталкивают инвестиции вверх. Доля капитальных затрат в ВВП приближается к историческим пикам циклов, наблюдавшимся в железных дорогах, нефтегазовой отрасли, телекоммуникациях и т.д., или превышает их. Свободный денежный поток гиперскейлер-компаний поглощается капитальными затратами, и в отчете ожидается, что это давление сохранится примерно до 2028 года. По мере полного использования денежных средств на сцену выходит долговой рынок: в 2026 году значительно растут заимствования, связанные с ИИ, с более длительными сроками. В отчете также говорится, что ROIC гиперскейлер-компаний остается выше стоимости долга и WACC, что делает их заимствования и инвестиции финансово обоснованными на данный момент.
Капитальные затраты также перетекают в реальную экономику. В отчете говорится, что строительство центров обработки данных привело к увеличению числа рабочих мест в строительстве и квалифицированных профессиях более чем на 300 000, что принесло надбавки к заработной плате: зарплаты на таких должностях, как менеджеры объектов, менеджеры строительства и сетевые инженеры в центрах обработки данных, выше, чем на аналогичных должностях вне дата-центров.
Капитальные затраты приносят результаты
В отчете говорится, что скорость и масштаб роста выручки от ИИ беспрецедентны. Совокупный ARR OpenAI и Anthropic, как ожидается, быстро вырастет с четвертого квартала 2024 года и достигнет почти $150 млрд к третьему кварталу 2026 года. В отчете показано, что в 2026 году выручка OpenAI и Anthropic составит около $100 млрд, превысив выручку публичного программного обеспечения (без учета гиперскейлер-компаний) в размере около $63 млрд. Накопленная выручка облачных сервисов удвоилась в годовом исчислении, а свободный денежный поток гиперскейлер-компаний, как ожидается, значительно восстановится в 2029–2030 годах.
В отчете также упоминается, что неоклауды быстро растут: такие компании, как CoreWeave, Nebius и Applied Digital, демонстрируют крутые кривые выручки. Что касается опасений по поводу обесценения и устаревания GPU, в отчете говорится, что арендная и остаточная стоимость старых GPU не рухнула, а осталась стабильной или даже выросла: данные по арендным ценам и остаточной стоимости для B200, H200, H100 и A100 подтверждают это суждение.
Что касается внедрения, в отчете считается, что ИИ все еще находится на ранней стадии. 69% компаний из S&P 500 сообщают о наличии развернутых решений ИИ в реальном времени, но только 2% раскрывают какие-либо отслеживаемые метрики, и 0% отдельно выделяют и отслеживают метрики. Потенциал корпоративных расходов на ИИ остается большим: только 20% организаций ограничивают использование из-за затрат, связанных с ИИ; большинство отраслей ожидают увеличения расходов на ИИ. В отчете говорится, что расходы на инференс ИИ в настоящее время составляют лишь около 0,3% выручки S&P 500, тогда как облако достигло около 4% ИТ-бюджетов на второй год, что указывает на то, что TAM ИИ больше ИТ-бюджетов. На потребительском рынке платные подписки на ИИ выросли примерно в пять раз с 2025 года, средние ежемесячные расходы домохозяйств увеличиваются, но трафик из поисковых рекомендаций остается небольшим.
В отчете также приводится аналогия с мобильным интернетом: сначала лидировали полупроводники, затем инфраструктура, а потом программное обеспечение и услуги. В отчете полагают, что ИИ-версия может представить аналогичный порядок.
Теория устаревания GPU преувеличена
Непосредственно с аппаратным обеспечением и капитальными затратами связаны спрос и предложение вычислительных мощностей и жизненный цикл GPU. В отчете отмечается, что спрос на вычисления по-прежнему превышает предложение. Ранее известные медведи задавались вопросом, не устареют ли GPU через три-четыре года и стоит ли вкладывать столько средств; что популярность B200 означает для A100, развернутых один-два года назад? По крайней мере, на данный момент спрос на ИИ-вычисления сместился вверх, и A100 остаются весьма полезными.
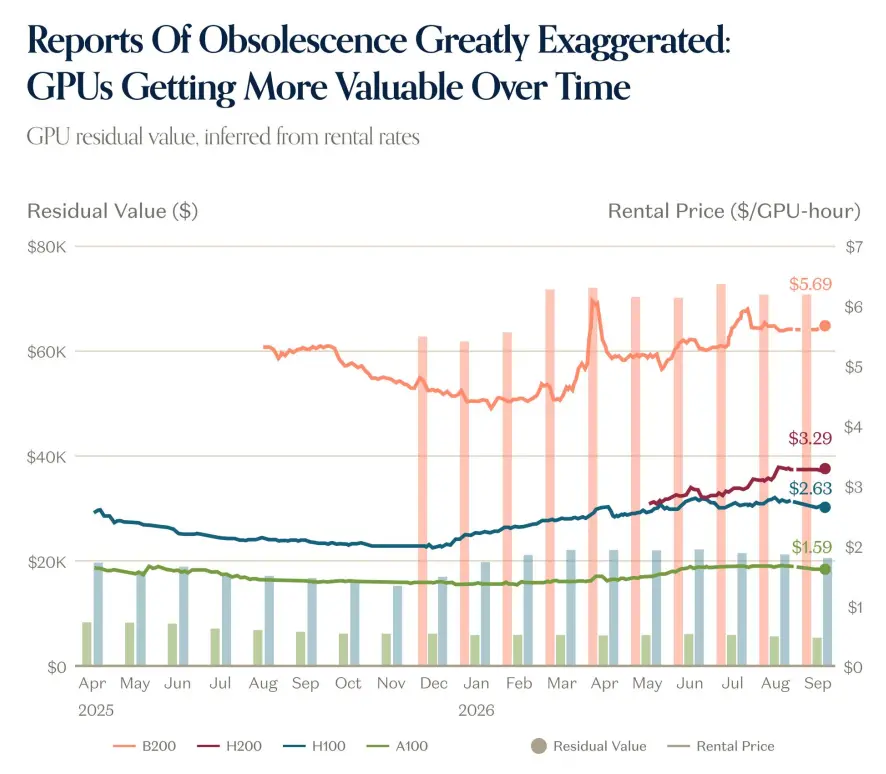
Обычно арендные ставки и остаточная стоимость GPU со временем снижаются, но в данном случае этого не произошло. По мере удешевления интеллекта спрос на вычисления растет, цены на новейшие чипы увеличиваются, а цены на старые чипы остаются высокими. Цены на A100 равны или выше уровней начала года. В отчете считают, что история далека от завершения, но пока прогресс в вычислениях и моделях не был игрой с нулевой суммой. Более качественный и дешевый интеллект накапливает ценность для всей экосистемы, а старые чипы и модели по-прежнему сохраняют значительную ценность после «срока годности», установленного медведями.
В то же время внедрение ИИ остается относительно незрелым: широким, но поверхностным. Почти 30% компаний S&P 500 сообщают, что ИИ принес некоторое «измеримое влияние», но только около 2% сообщают о каких-либо отслеживаемых метриках. В сценариях использования на основе агентов лишь крошечная часть пользователей развернула решения в масштабе. На потребительском рынке по состоянию на апрель только около 2% американских домохозяйств платили за какую-либо форму ИИ-услуг; сейчас это число выше и растет, но в целом остается небольшим. В отчете делается вывод: GPU работают на полную мощность, а данные показывают, что зрелое внедрение и использование ИИ все еще находятся на ранней стадии.
SaaS: доказывает свою состоятельность, а не конец
Возвращаясь от аппаратного обеспечения к программному, в начале года звучали голоса, утверждавшие, что программное обеспечение мертво и что ИИ может генерировать все через «окружающее программирование», предвещая конец SaaS. В отчете говорится, что реальность часто более нюансирована. Действительно, произошла распродажа, но она более избирательна, чем подразумевает «конец»; ИИ или угрозы, связанные с ИИ, играют свою роль, но не являются единственным фактором.
Некоторая переоценка публичных компаний-разработчиков программного обеспечения давно назрела. После окончания политики нулевых процентных ставок технологические компании и другие обменяли рост на прибыльность. В 2022 году рынок был полон быстрорастущих, в основном убыточных компаний-разработчиков ПО; к 2026 году история изменилась: около 75% прибыльны, но только около 30% растут более чем на 20%. Высокие процентные ставки были призваны сделать капитал относительно дефицитным, поэтому компании разумно перешли от убыточного роста к более самодостаточному, медленному, но устойчивому росту. Это само по себе разумно, но медленнорастущие компании в долгосрочной перспективе не получат высоких мультипликаторов оценки роста, и новая норма «медленного роста» в конце концов настигла программное обеспечение. Не все компании таковы: быстрорастущие компании по-прежнему торгуются с мультипликаторами, соответствующими историческим средним значениям, хотя и не на пике эпохи нулевых ставок; но число таких компаний сокращается, и сектор в целом переоценивается. В отчете резюмируется: программное обеспечение не достигло своего конца, но ему действительно нужно «доказать себя».
Частные рынки: стоимость накапливается на частной стороне
В отчете считается, что рынок частного капитала накапливает историческую стоимость. С начала 2026 года по настоящее время венчурное финансирование составляет около $72 млрд, а стоимость выходов, поддерживаемых венчурным капиталом, — около $2,188 трлн. Масштаб крупнейших частных компаний беспрецедентен: совокупная оценка таких компаний, как SpaceX, Anthropic, OpenAI, Databricks, Stripe, Revolut, Anduril, Cursor, Ramp и Waymo, достигает нескольких триллионов долларов. В отчете говорится, что стоимость пяти крупнейших частных компаний превысила общую сумму технологических IPO за последнее десятилетие.
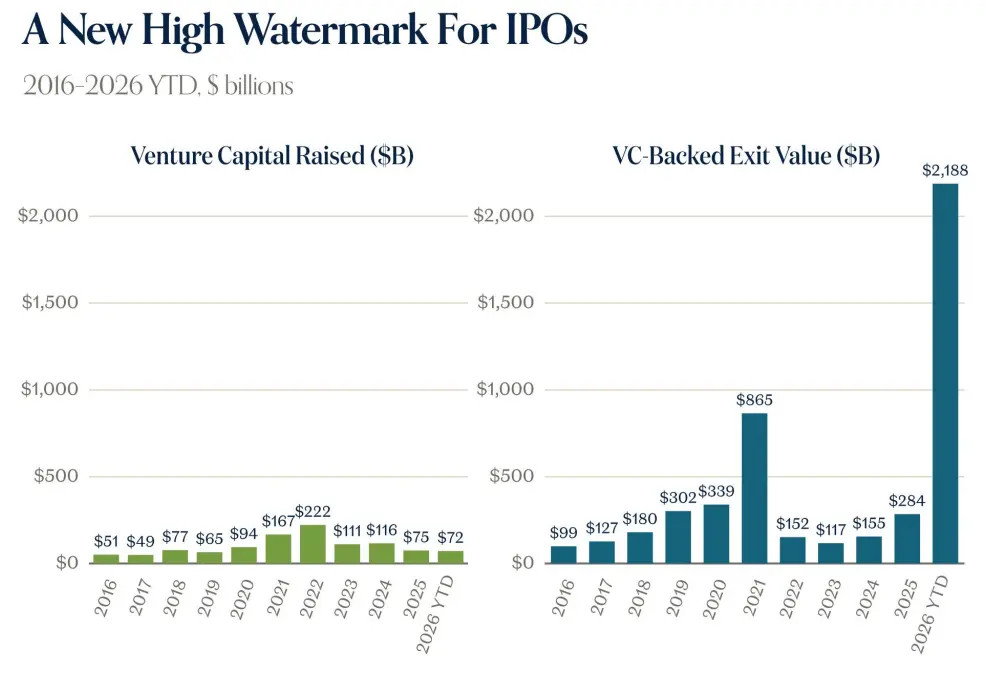
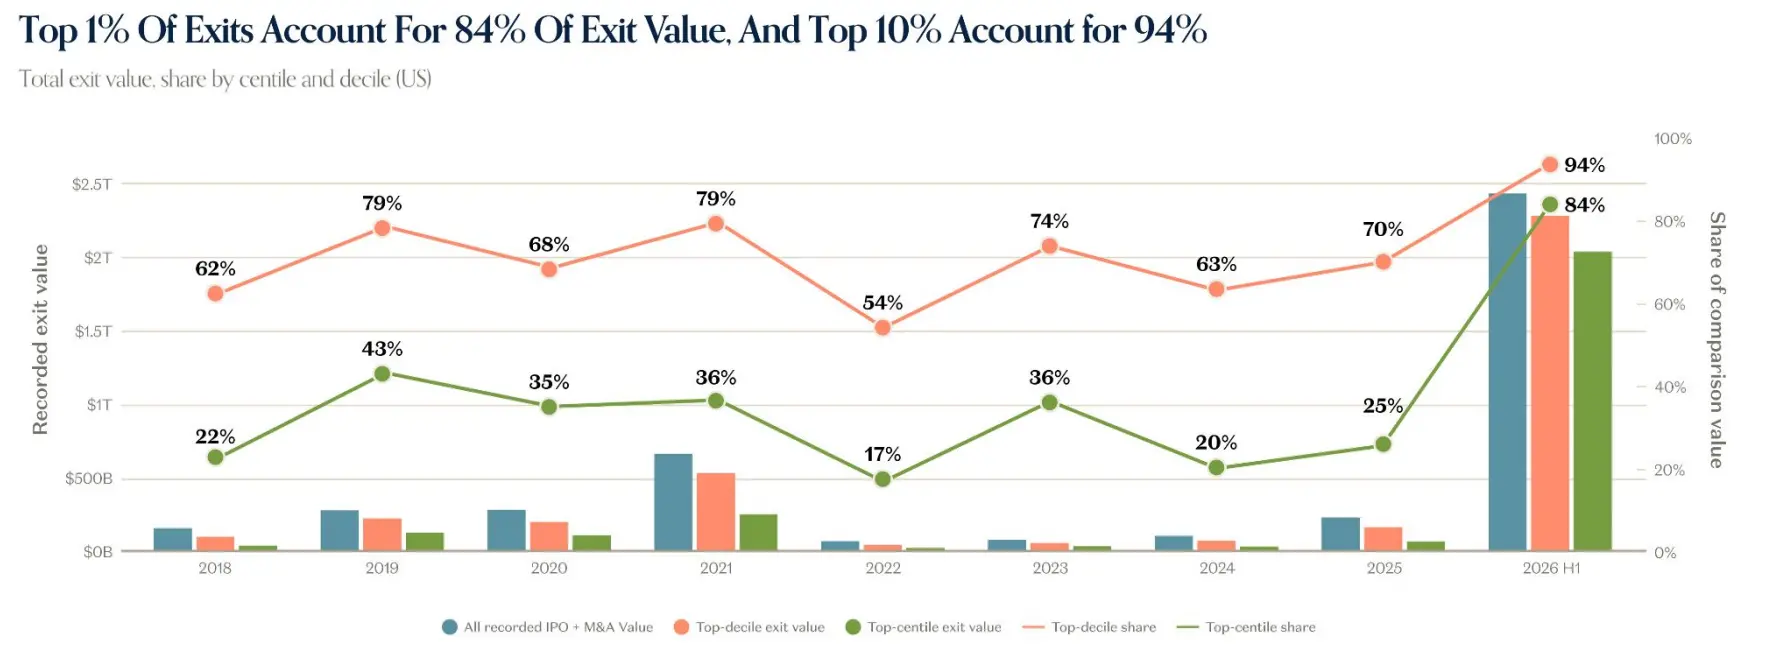
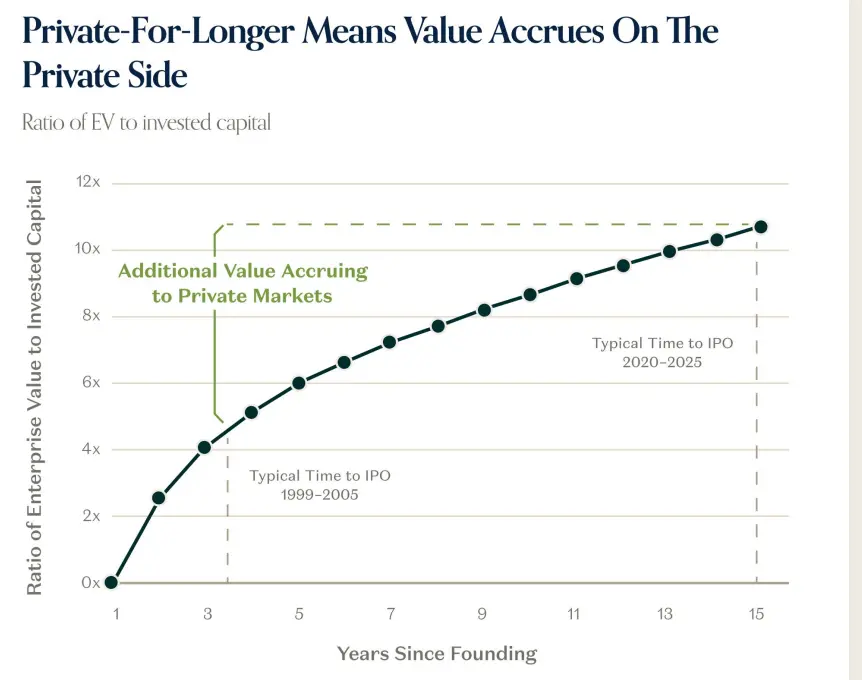
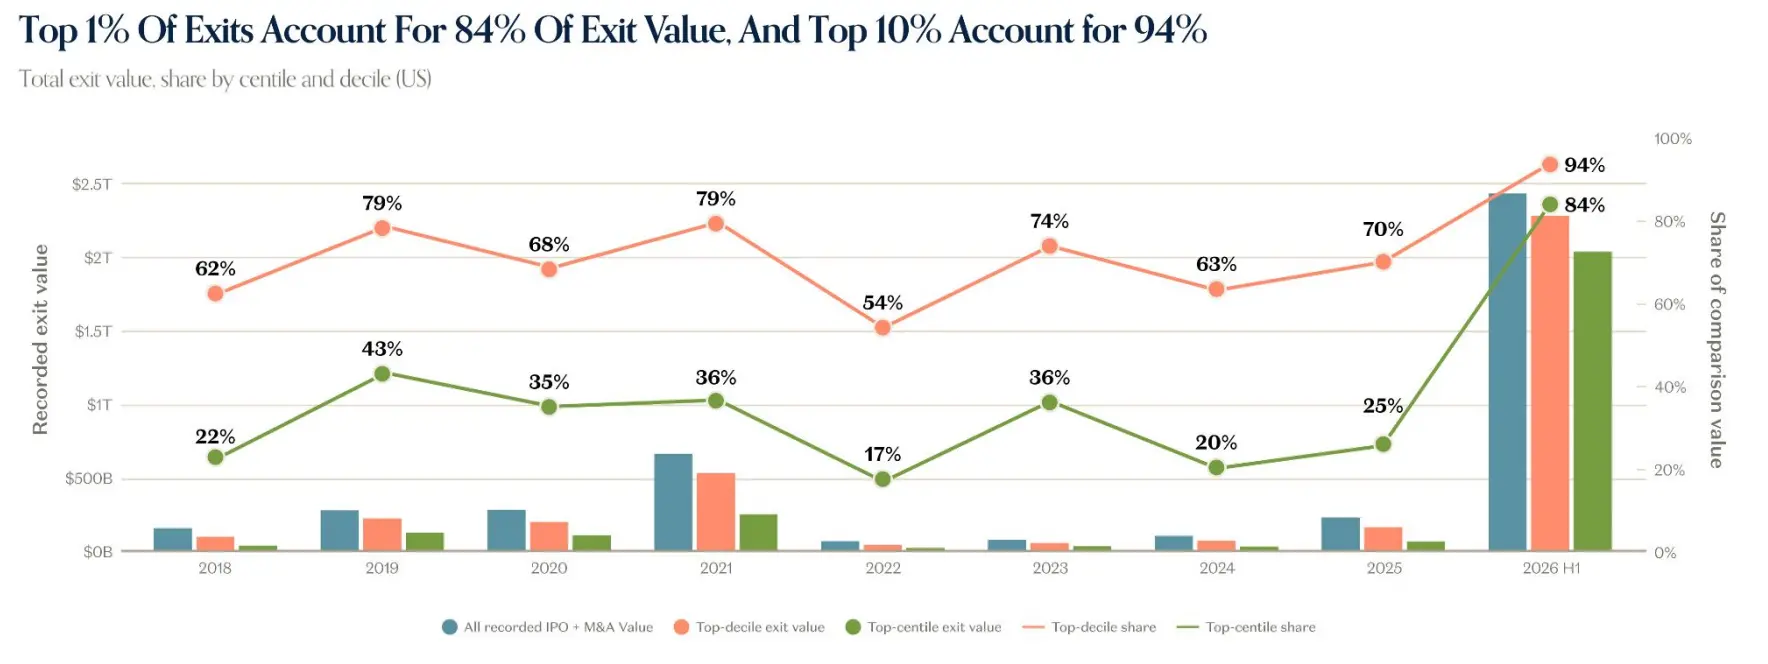
В отчете это явление называется «Private-for-longer» — компании выходят на биржу позже, накапливая больше стоимости на этапе частного капитала. Типичный срок до IPO увеличился с примерно 3 лет в 1999–2005 годах до более чем 10 лет в 2020–2025 годах. Совокупная оценка активных американских единорогов достигает $5,34 трлн, превышая $3,5 трлн Russell 2000. Эффект степенного закона в доходах от выходов также усилился: на верхний 1% выходов приходится 84% стоимости выходов, а на верхние 10% — 94%.
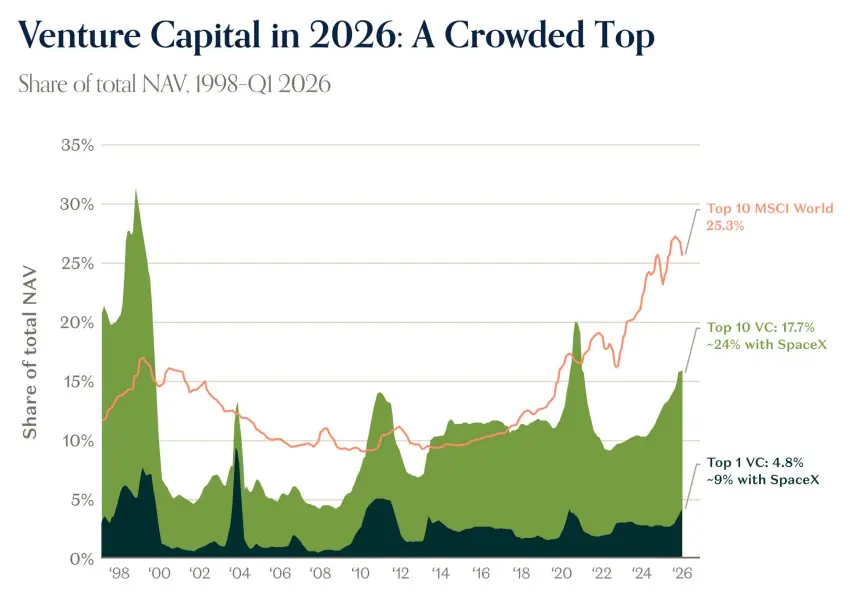
Вторичный рынок также отражает эту тенденцию. В отчете говорится, что уровень участия в передаче акций сотрудникам ниже 60%, но уровень подписки достиг исторического максимума; скидки при передаче акций невелики; медианная цена на вторичном рынке показывает 0% скидки по сравнению с предыдущим раундом, 75-й процентиль — с премией 23%, а 90-й процентиль — с премией 79%. Рост стоимости ведущих венчурных портфелей намного превышает рост ведущих публичных компаний: с 2017 по 2026 год индекс портфеля Top 30 VC вырос со 100 до 2 333, тогда как Top 10 публичных компаний выросли лишь до 542. Концентрация венчурного капитала увеличилась: на Top 10 VC приходится 17,7% NAV, а с учетом SpaceX — около 24%. В то же время разброс результатов венчурных фондов достиг исторического максимума, а разрыв между верхним децилем и остальными фондами увеличивается.
В отчете говорится, что после окончания эпохи нулевых процентных ставок стартапы, как и публичные компании, переходят от роста к прибыльности. Однако компании, которым удается привлечь финансирование, продолжают поддерживать высокие темпы роста, сопоставимые с пиком эпохи нулевых ставок или даже более высокие. Доля ИИ в стоимости венчурных сделок выросла с 15% в 2016 году до 86% в 2026 году. Новые единороги становятся моложе: медианный возраст новых единорогов снизился с примерно 7 лет в 2019 году до примерно 4 лет в 2026 году, тогда как медианный возраст всех активных единорогов вырос до примерно 15 лет.
В отчете также говорится, что в 2026 году большинство поддерживаемых венчурным капиталом технологических единорогов в США имеют выручку ниже $500 млн, рост не превышает 20%, но запас наличности короче. Стартапы, основанные после появления ИИ, демонстрируют иные кривые роста: компании, основанные в 2022 году, к четвертому году показывают рост выручки примерно в три раза круче, чем в предыдущие годы. Ведущие ИИ-приложения растут примерно в 5 раз на малой базе и примерно в 2,5 раза на большой базе; медианный рост в годовом исчислении на малой базе составляет 423%, а на большой базе — 150%.
Данные частных компаний рассказывают макроэкономическую историю
В отчете говорится, что частные технологические компании все чаще становятся опережающими сигналами по важным экономическим вопросам. Данные OpenRouter показывают, что еженедельное использование токенов выросло с 0,5 трлн в начале 2025 года до 4,7 трлн в сентябре 2025 года, а затем до 126,2 трлн в сентябре 2026 года, что означает рост примерно в 27 раз в годовом исчислении и удвоение дважды с июня.
В отчете считается, что внедрение ИИ остается «широким, но поверхностным». Доля пользователей из верхнего дециля, использующих плагины и навыки, намного выше, чем у типичных предприятий: уровень внедрения плагинов составляет 95% для OpenAI, 21% для передовых компаний и 9% для типичных компаний; уровень внедрения навыков — 93%, 19% и 3%. Smart Router от Databricks решает 92,3% задач по кодированию при стоимости $2,13 за задачу, снижая затраты на 35% и улучшая оценки на 1,3 балла. Kalshi начал оценивать форвардные вычислительные мощности GPU. В отчете также говорится, что провайдеры инференса добавили около трех четвертей выручки, но составляют лишь около одной пятой EV.
Оглядываясь назад, отчет также дает прогноз. Команда a16z Growth ожидает, что ИИ расширит спрос: внедрение на предприятиях и среди потребителей станет более зрелым и продвинется в новые области, такие как робототехника, биотехнологии, здравоохранение и AD. В целом технологии совершенствуются с экспоненциальной скоростью. В отчете говорится, что никто не может предсказать будущее, но, учитывая скорость и темп изменений, этот цикл не будет похож ни на один предыдущий.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.