


Прогноз Citi по FOMC: повышение ставки, но не новый цикл ужесточения
 Blockbeats
TL;DR
·Citi ожидает, что на этой неделе FOMC повысит ставку на 25 б.п. до 3,75%–4,00%, но возможно, что несколько членов могут выступить за сохранение ставки без изменений.
·Это скорее «повышение ставки для управления рисками»*, а не начало нового цикла ужесточения. Несмотря на то, что базовый PCE в последнее время был высоким, Citi считает, что это разовые искажения, а базовый CPI снизился до 2,4% — самого низкого уровня за пять лет.
·Точечный график может намекать на еще одно повышение на 25 б.п. в этом году, но собственное суждение Citi таково: после повышения на этой неделе до конца года действий больше не будет.
·Citi ожидает повышения прогноза траектории ставки и снижения прогноза инфляции; базовый сценарий — одно повышение, затем длительная пауза, возобновление снижения ставки в июне 2027 года.
Почему повышение сейчас: краткосрочная инфляция и цены на энергоносители усиливают давление на политику
Citi ожидает, что Федеральная резервная система (ФРС) на этой неделе повысит ставку на 25 базисных пунктов, подняв целевой диапазон ставки по федеральным фондам с 3,50%–3,75% до 3,75%–4,00%.
Этому повышению способствуют несколько краткосрочных факторов.
Во-первых, в последние два месяца месячный рост базового PCE оставался высоким. В июле базовый PCE вырос на 0,25% м/м, в августе — на 0,29% м/м. Во-вторых, цены на энергоносители снова пошли вверх, а глобальные рынки переоценивают более ястребиную политику центральных банков, что усложняет для ФРС возможность «ничего не делать» на этой неделе.
Однако Citi подчеркивает, что эти данные не доказывают повторного ускорения базовой инфляции в США.
Например, из июльского роста базового PCE на 0,25% м/м около 11 б.п. пришлось на расчетную цену услуг по управлению портфелем, которая вскоре будет пересмотрена в сторону понижения из-за изменения статистической методологии; из августовского роста примерно на 0,29% около 10 б.п. пришлось на рекордное повышение цен на тарифы мобильной связи.
В то же время базовый CPI снизился в годовом выражении до 2,4% — самого низкого уровня за пять лет. Хотя цены на энергоносители снова растут, пока нет явных доказательств того, что этот шок передается в более широкие потребительские цены.
Иными словами, логика Citi не такова: «инфляция снова вышла из-под контроля → ФРС должна возобновить повышение ставок», а скорее: «некоторые краткосрочные данные по инфляции остаются высокими + растут энергетические риски → при все еще стабильном рынке труда ФРС может сначала сделать страховочное повышение».
Ключевое — не повышение, а то, что это не новый цикл ужесточения
Это самый важный момент во всем отчете.
Citi считает, что председатель ФРС, скорее всего, охарактеризует этот шаг как «калибровку», а не как начало серии ястребиных политических действий.
Причина в том, что в настоящее время рынок труда США остается стабильным. В таких условиях, даже если некоторые члены комитета колеблются относительно повышения, они могут согласиться на одно «повышение для управления рисками» на 25 б.п.: предельное воздействие на экономику ограничено, а если инфляция продолжит снижаться или безработица вырастет, это повышение можно будет отменить в любой момент.
Это означает, что рынку необходимо различать два совершенно разных понятия: «повышение ставки ФРС» не равно «возвращению цикла ужесточения».
Если ФРС на пресс-конференции подчеркнет принятие решений от заседания к заседанию, ограниченное прямое руководство и намеренно избежит намеков на последующие последовательные повышения, то даже при фактическом повышении на 25 б.п. на этой неделе сигнал политики может оказаться не таким ястребиным, как кажется.
Более того, Citi полагает, что «повышение + голубиная коммуникация» может помочь комитету добиться единогласного решения. В итоге возможно как единогласное одобрение, так и до двух голосов за сохранение ставки без изменений.
Точечный график остается ястребиным: возможно, оставят пространство для еще одного повышения в этом году
Этот пункт стоит выделить отдельно.
Citi ожидает, что, поскольку в этом году осталось только два заседания FOMC, точечные прогнозы большинства членов, вероятно, сосредоточатся на двух вариантах: либо до конца года больше не действовать, либо повысить еще раз на 25 б.п.
Лишь немногие члены могут поддержать последовательное повышение в октябре и декабре. Поэтому итоговая медиана точечного графика на конец 2026 года может показать: после этой недели в течение года будет еще одно повышение на 25 б.п.
Но это не базовый прогноз самого Citi.
Citi ожидает, что предстоящие данные по инфляции будут относительно умеренными, поэтому ни в октябре, ни в декабре повышения не будет; после наступления 2027 года, из-за возможного сезонного повышения базовой инфляции в начале года, ФРС также не станет сразу снижать ставку, а будет ждать до июня 2027 года, чтобы возобновить снижение.
Таким образом, фактически существуют два пути:
·Точечный график ФРС: на этой неделе +25 б.п. → возможно еще +25 б.п. в этом году
·Прогноз Citi: на этой неделе +25 б.п. → пауза → снижение в июне 2027 года
Если итог заседания действительно будет таким, рынку нужно будет судить не о том, «повысят ли на этой неделе», а о том, верить ли сигналу точечного графика о дальнейшем повышении или верить в то, что продолжающееся снижение инфляции в конечном итоге сделает второе повышение несостоявшимся.
SEP, наоборот, смещается в голубиную сторону: ставка повышается, прогноз инфляции понижается
Citi ожидает, что макроэкономическая часть Сводки экономических прогнозов (SEP) в целом окажется скорее голубиной.
Прогноз роста ВВП на 2026 год, вероятно, останется без изменений на уровне 2,2%; прогноз безработицы может быть понижен с 4,3% в июне до 4,2%.
Большего внимания заслуживает инфляция.
Citi ожидает, что прогноз инфляции PCE на 2026 год может быть понижен с 3,6% до 3,4%, а базового PCE — с 3,3% до 3,1%. То есть, даже если ФРС решит повысить ставку, ее собственное суждение о перспективах инфляции может оказаться более оптимистичным, чем три месяца назад.
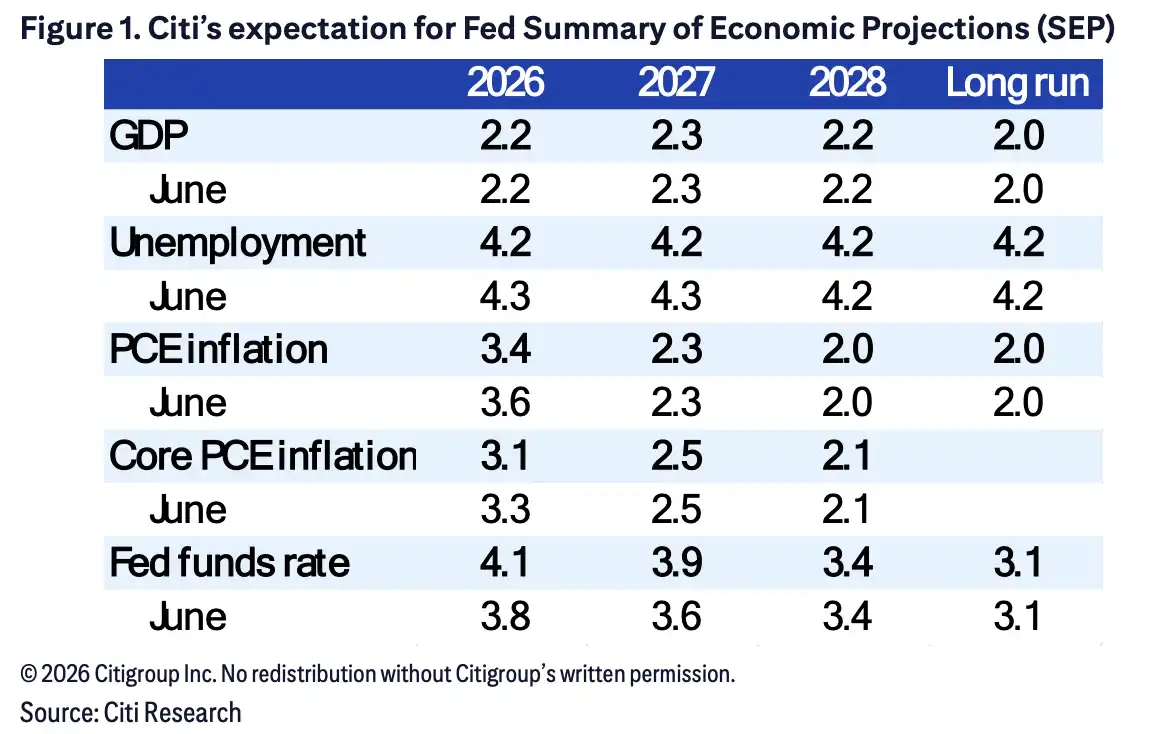
График наглядно демонстрирует это противоречивое сочетание: Citi ожидает, что прогноз ставки по федеральным фондам на конец 2026 года будет повышен с 3,8% в июне до 4,1%, а на 2027 год — с 3,6% до 3,9%; но при этом прогноз базового PCE на 2026 год снижается с 3,3% до 3,1%.
Это можно понять так: ФРС в краткосрочной перспективе использует более высокую ставку для управления инфляционными рисками, но не повышает среднесрочный и долгосрочный прогноз инфляции.
Базовый сценарий Citi: одно повышение, длительная пауза, возобновление снижения в июне 2027 года
Поэтому этот отчет нельзя просто охарактеризовать как «Citi за повышение ставок».
Более точная формулировка: Citi считает, что повышение на этой неделе стало разумным шагом по управлению рисками, но не считает, что экономика США снова вступает в фазу, требующую продолжительного ужесточения денежно-кредитной политики.
Дальнейшую траекторию политики по-прежнему будут определять три фактора: продолжит ли базовая инфляция снижаться, действительно ли рост цен на энергоносители перейдет в услуги и базовые товары, и сможет ли рынок труда оставаться стабильным.
Если базовая инфляция продолжит охлаждаться, то повышение на этой неделе может в итоге оказаться единичной корректировкой политики; если занятость ухудшится, а инфляция будет снижаться быстрее, Citi считает, что снижение ставки может произойти даже раньше июня 2027 года. И наоборот, если сезонная инфляция в начале года снова усилится, это может продлить период высоких ставок.
Таким образом, для этого заседания FOMC сами 25 б.п., возможно, не являются главной переменной. Что действительно стоит торговать рынку, так это то, как председатель Пауэлл определит это повышение и является ли «следующее повышение» на точечном графике фактическим ориентиром политики или просто сохранением опции.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.