


Превью сентябрьского заседания FOMC: действительно ли необходимо разовое повышение ставки?
 BTCCАвтор: furrykon
В преддверии сентябрьского заседания FOMC рынки уже не тратят много времени на споры о том, повысит ли Федеральная резервная система ставку. Более важный вопрос — будет ли еще одно повышение после этого.
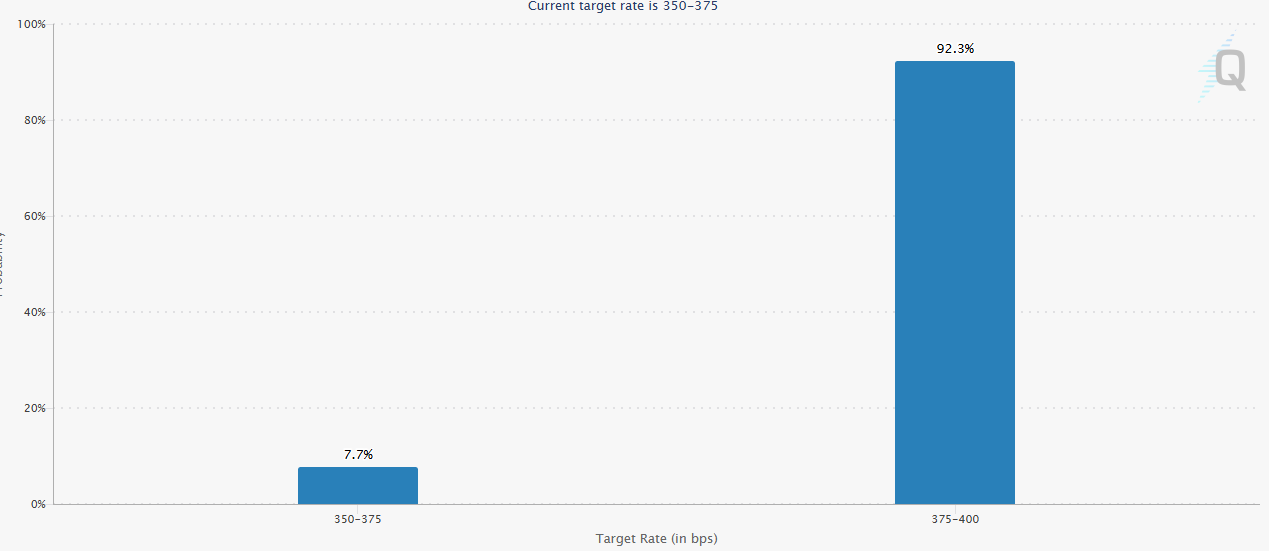
По состоянию на 15 сентября, согласно CME FedWatch, вероятность повышения ставки ФРС на 25 базисных пунктов составляет 93%, а целевой диапазон, как ожидается, вырастет до 3,75%–4,00%. Инфляция остается выше целевого уровня, нефть снова поднялась выше 100 долларов за баррель, а председатель Кевин Уорш продолжает подчеркивать важность ценовой стабильности, что делает повышение ставки на этой неделе базовым сценарием Уолл-стрит.
Решение может выглядеть почти предопределенным, но оно поднимает необычный вопрос. Экономика США не настолько перегрета, чтобы явно оправдывать новый цикл последовательного ужесточения, а инфляция снова не вышла из-под контроля.
Сентябрьское повышение все больше выглядит как случай «недостаточно причин не повышать», а не как сигнал экономики о явной необходимости повышения.
Рынкам действительно нужно определить, станут ли эти 25 базисных пунктов разовой корректировкой политики или началом нового цикла ужесточения.
От паузы к повышению: почти каждый сигнал с августа подталкивал ФРС к действию
После июльского заседания FOMC рынки ненадолго начали сомневаться в приверженности Уорша борьбе с инфляцией. ФРС сохранила ставку без изменений, а ее коммуникация по политике не дала четкого пути вперед, что заставило инвесторов в облигации беспокоиться, что центральный банк слишком рано ослабил бдительность.
28 августа Уорш изменил тон в Джексон-Хоуле.
Он отметил, что годовая инфляция PCE осталась на уровне 3,7%, а годовой прирост за предыдущие шесть месяцев достиг 4,1%. Он подчеркнул, что цель в 2% ясна и фиксирована. При безработице на уровне 4,1% и устойчивых инвестициях бизнеса и потребительских расходах у ФРС все еще есть пространство для решения проблемы инфляции.
Bloomberg впоследствии описал, как Уолл-стрит быстро наращивала ставки на повышение. Доходность 2-летних казначейских облигаций подскочила, а биткоин упал ниже $80 000.
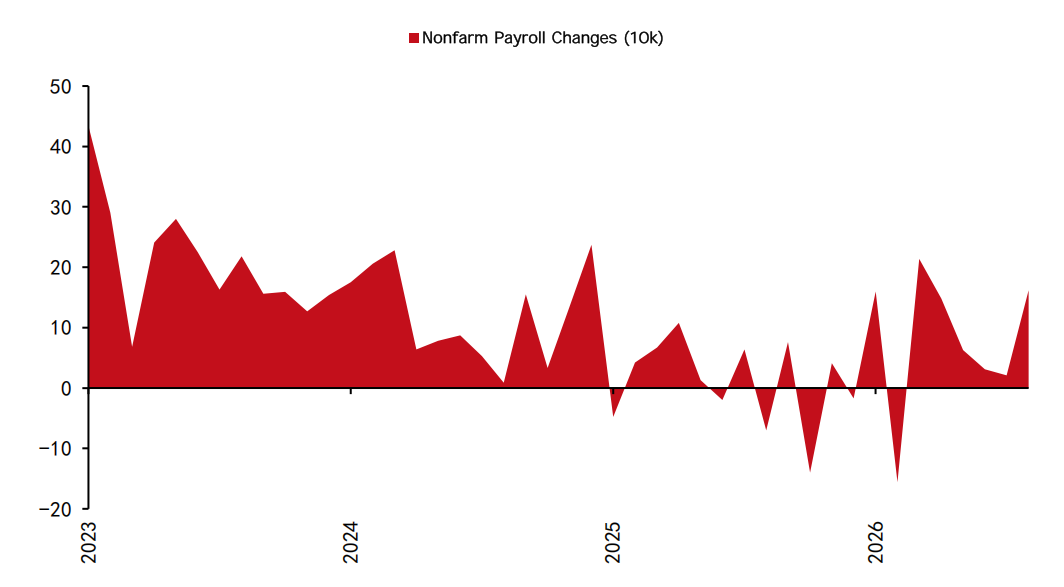
Данные по занятости, опубликованные в начале сентября, мало изменили эту оценку. Число рабочих мест вне сельского хозяйства в США увеличилось на 162 000 в августе, а уровень безработицы остался на уровне 4,1%.
Темпы найма вряд ли были перегреты, но на фоне замедления роста рабочей силы они все же соответствовали экономике, близкой к полной занятости.
Последний элемент — данные по CPI.
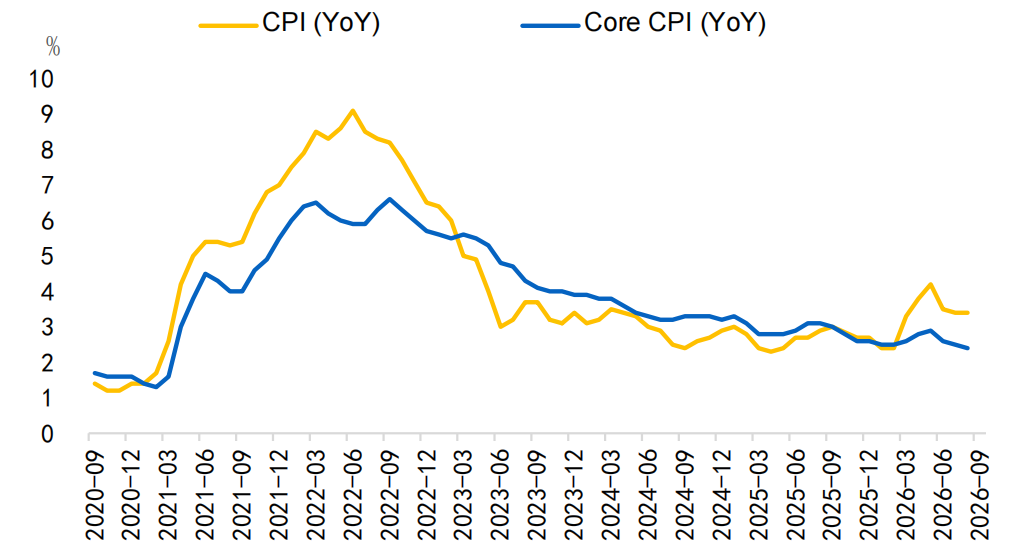
Индекс потребительских цен США вырос на 0,4% за месяц и на 3,4% в годовом исчислении в августе, а базовый CPI увеличился на 0,3% за месяц и на 2,4% по сравнению с прошлым годом. Общие показатели оказались достаточно высокими, чтобы быстро подтолкнуть подразумеваемую вероятность повышения ставки к 90%.
Большая часть неожиданного роста базового CPI была сосредоточена в услугах связи и проживании вне дома, которые вместе составили примерно половину месячного прироста базовых цен. Некоторые необычно сильные компоненты, наблюдавшиеся в течение года, также имели тенденцию к развороту в следующем месяце.
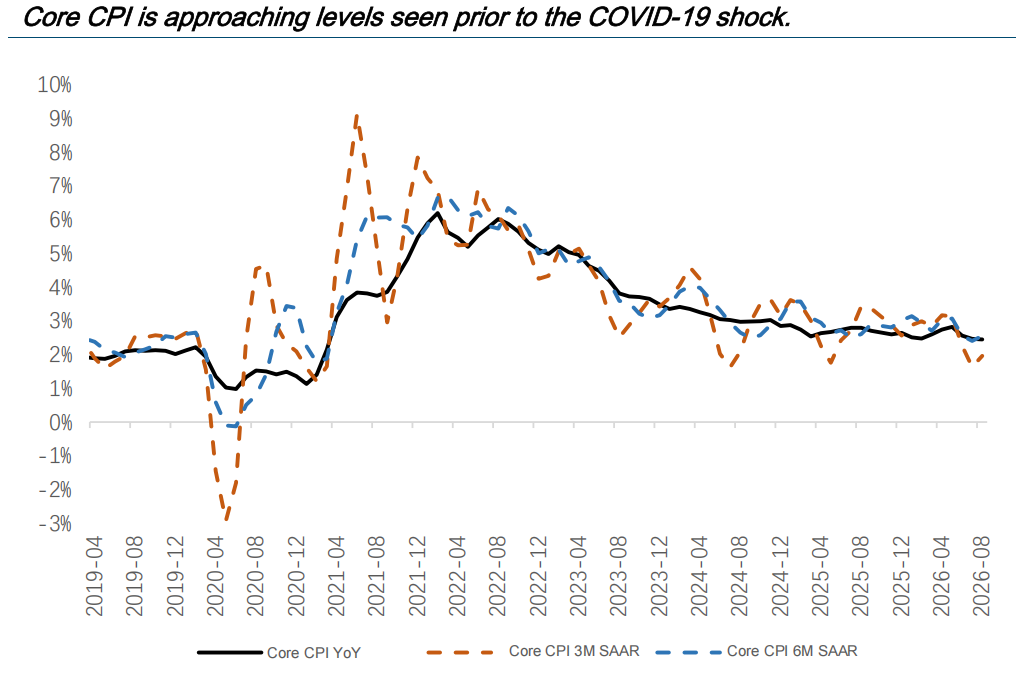
Базовая инфляция CPI в годовом исчислении уже близка к своему допандемийному среднему уровню, а широкого и устойчивого ускорения цен пока не наблюдается.
Занятость не настолько слаба, чтобы остановить повышение. CPI достаточно высок, чтобы оправдать умеренное ужесточение. А предыдущие ястребиные заявления Уорша фактически привязали часть доверия к ФРС к сентябрьскому решению.
Сентябрьское повышение — это корректировка нового правила политики
Джексон-Хоул в августе стал ключевым событием, изменившим ожидания рынка.
Уорш фактически сигнализировал об изменении функции реакции ФРС. В рамках предыдущей структуры ФРС обычно сохраняла ставки без изменений, если экономические данные не давали достаточного обоснования для повышения. В рамках новой структуры ФРС может быть более склонна повышать ставку, если данные не предоставят достаточно доказательств для оправдания паузы.
Этот сдвиг может быть некомфортным для рынков.
При старой структуре текущие экономические данные не выглядят настолько слабыми или инфляционными, чтобы явно требовать возобновления ужесточения. Фактически текущие показатели CPI уже близки к допандемийным уровням и представляют собой одни из самых низких значений с начала всплеска инфляции в 2021 году.
Инфляционная среда в 2026 году также выглядит иначе.
Недавнее инфляционное давление в США в основном было вызвано сменяющимися шоками издержек в нефти, услугах связи и гостиничном размещении. Их устойчивость выглядит менее выраженной, чем на более ранних этапах инфляционного цикла.
На этом фоне разовое повышение на 25 базисных пунктов вряд ли немедленно изменит эти цены. Однако оно может быстро оказать давление на чувствительные к процентным ставкам части экономики, такие как потребление, жилье и занятость.
Это означает, что повышение ставки может также иметь более широкое политическое измерение.
С одной стороны, Уоршу может потребоваться повышение, чтобы продемонстрировать свою независимость от администрации Трампа. С другой стороны, ФРС необходимо отреагировать на инфляцию, остающуюся выше 2%, чтобы восстановить часть доверия, утраченного после июльского заседания.
Инвесторы в облигации, опрошенные Reuters, даже утверждали, что бездействие может быть опаснее повышения. Рынки могут интерпретировать паузу как доказательство того, что центральный банк готов терпеть повышенную инфляцию, что побудит инвесторов требовать более высокую срочную премию.
Но экономическое обоснование одного повышения не становится автоматически обоснованием серии повышений.
Давление базового CPI в августе было сосредоточено лишь в нескольких категориях, а долгосрочные инфляционные ожидания остаются стабильными. Цены на нефть также являются в первую очередь шоком предложения, и процентные ставки имеют ограниченную способность влиять на перебои в поставках сырой нефти.
Уоллер также отметил, что трехмесячная базовая инфляция снизилась с 4,76% в феврале до 3,05% в июле.
Фактически большая часть оценки сентябрьского повышения, по-видимому, была создана самой коммуникацией ФРС. Если бы ФРС в конечном итоге решила не повышать ставку, не очевидно, что рынки немедленно столкнулись бы с серьезными последствиями.
Если ФРС нужно повысить ставку только один раз, почему именно это повышение так важно?
Его реальное значение может заключаться просто в том, чтобы сказать рынкам, что Федеральная резервная система вступила в новую «эпоху повышения ставок» при Уорше.
Если ФРС повысит ставку на 25 базисных пунктов в сентябре, сохранив точечный график в целом в соответствии с июньским прогнозом и сигнализируя об отсутствии дальнейших повышений в этом году, результат фактически может быть интерпретирован как голубиный, несмотря на более высокую ставку политики.
Это обеспечило бы наиболее определенную часть ужесточения заранее, одновременно снижая ожидаемую траекторию будущих ставок политики.
Какую часть истории о повышении ставки рынок уже учел в ценах?
Ответ состоит из двух частей.
Само сентябрьское повышение на 25 базисных пунктов в значительной степени учтено в ценах. Траектория после этого повышения — нет.
Рисковые активы уже заплатили часть цены. Биткоин упал примерно до $60 000 в конце августа, прежде чем отскочить к $77 000, но он остается ограниченным ниже уровня $80 000.
14 сентября S&P 500 упал до 7 619,94, а индекс полупроводников Филадельфии снизился на 5,86% за одну сессию. Краткосрочные доходности, доллар и активы с высокой оценкой уже существенно скорректировались с учетом перспективы одного повышения ставки.
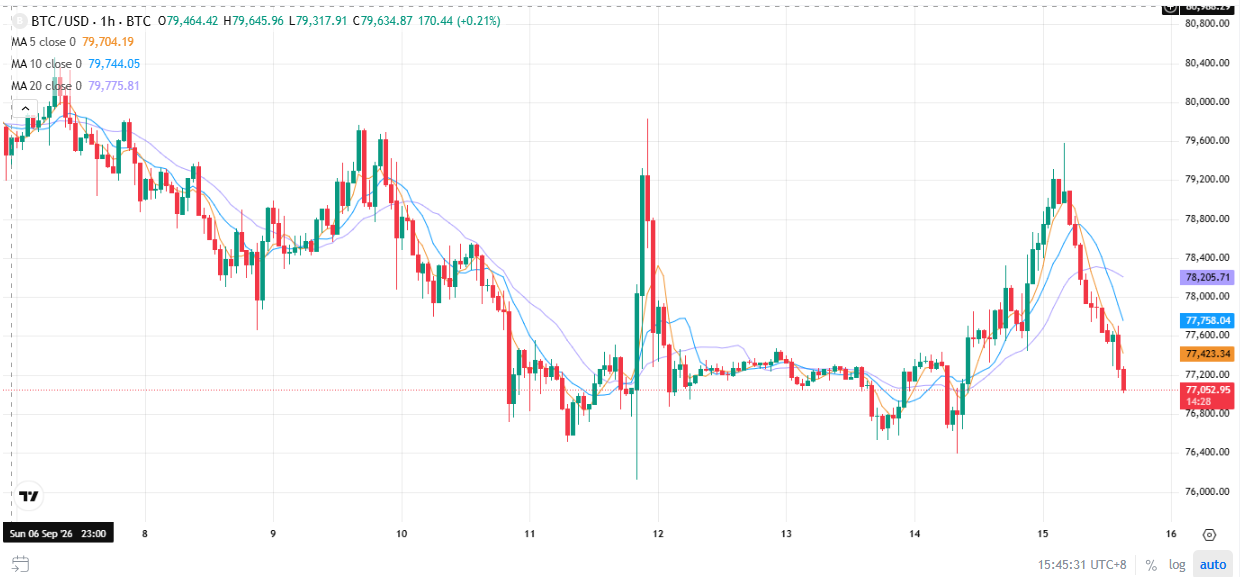
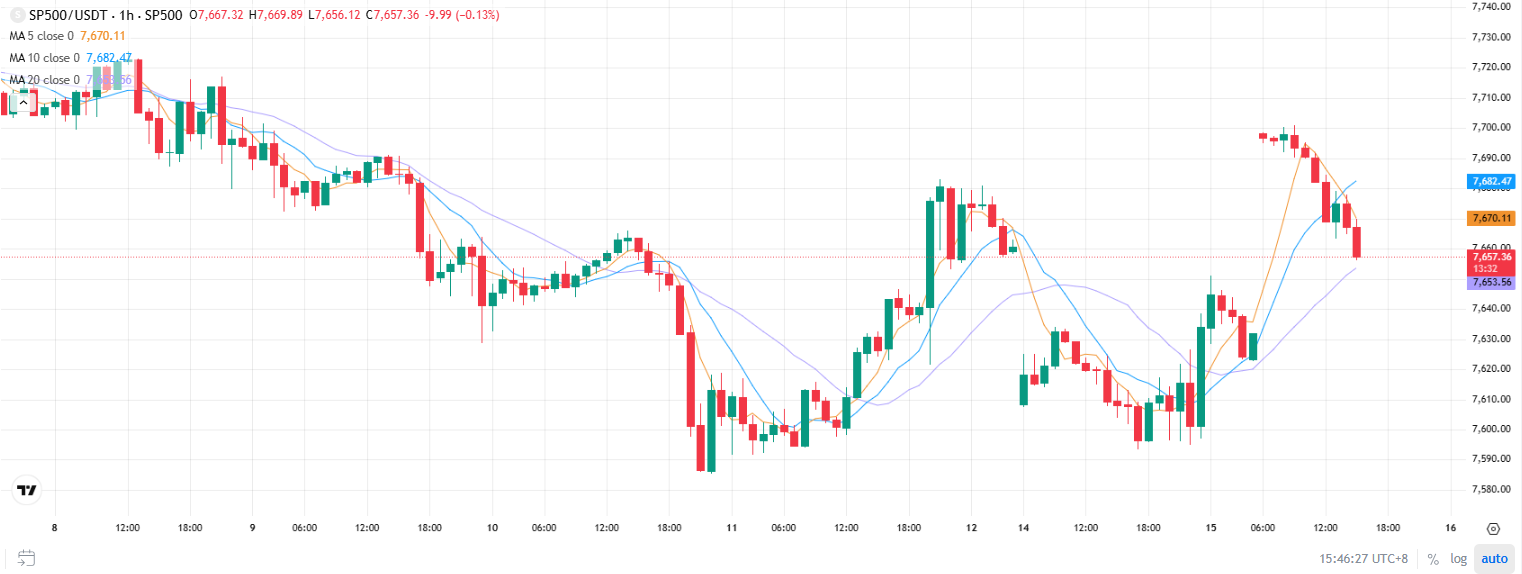
С другой стороны, биткоин резко отскочил от минимумов, а американские акции не испытали такого широкого сжатия оценок, как в 2022 году. Это говорит о том, что инвесторы по-прежнему рассматривают сентябрьский шаг как ограниченную корректировку, а не начало длительного цикла ужесточения.
Рынки не полностью готовы к сценарию, при котором ФРС снова повысит ставку в этом году и продолжит несколькими дополнительными повышениями в следующем году.
Если сентябрьское повышение будет сопровождаться подтверждением того, что дальнейших повышений в этом году не будет, инвесторы могут наблюдать, начнут ли доходность 2-летних казначейских облигаций США, индекс доллара и BTC двигаться вниз или вверх вместе, прежде чем постепенно наращивать рисковые позиции.
Если краткосрочные доходности и доллар продолжат расти, это будет означать, что рынки начинают закладывать в цены последовательные повышения ставок, и в этом случае ралли лучше использовать для сокращения позиций.
В среднесрочной перспективе одно повышение ставки не следует автоматически рассматривать как начало нового медвежьего рынка.
Пока базовое инфляционное давление не расширяется, занятость не ускоряется снова, а цены на нефть постепенно отступают, сценарий «одно повышение и готово» остается более вероятным путем.
Сентябрьское повышение ставки может выглядеть как самое большое событие недели, но оно также может быть самой определенной частью всей сделки.
Рынки уже заплатили большую часть цены за 25 базисных пунктов. Вопрос, который все еще остается без ответа, — будет ли это последним повышением ставки в 2026 году.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.