


HIP-3: Дорогой билет, но не крепостной ров
 chaincatcher
Автор: Mario Chow, IOSG
Десять команд зарегистрировали рынки бессрочных контрактов на Hyperliquid, заблокировав в общей сложности около 40 миллионов долларов в HYPE. Одна команда обеспечивает 97,8% объёма торгов, и за месяц её объём упал на 44%. Цель этой статьи — ответить, что на самом деле получили остальные девять команд. Все данные взяты из ончейн-данных, а не из официальных заявлений.
Все цифры в этой статье взяты напрямую из публичного API Hyperliquid: perpDexs, metaAndAssetCtxs, ежедневные candleSnapshot по всем 519 зарегистрированным активам, delegatorSummary, userNonFundingLedgerUpdates и clearinghouseState{dex}. «30 дней» означает полные календарные дни по UTC с 15 августа по 13 сентября 2026 года, «предыдущие 30 дней» — с 16 июля по 14 августа, «7 дней» — с 7 по 13 сентября. HYPE рассчитан по 79,73 доллара. Данные о маршрутизации в разделе 7 взяты из Flowscan, поскольку объём торгов по кодам билдеров невозможно агрегировать из публичного API.
Резюме
HIP-3 снова оказался в меньшинстве на Hyperliquid. За последние 30 дней рынки, развёрнутые билдерами, составили 25,8% объёма торгов бессрочными контрактами, по сравнению с 57,1% в предыдущем месяце. Это изменение в основном обусловлено знаменателем: объём торгов ядра вырос более чем вдвое, в то время как сам HIP-3 снижается.
Лидер сжимается. Объём торгов Trade[XYZ] за последние 30 дней составил 64,60 миллиарда долларов, что на 44,2% меньше, чем в предыдущем месяце, а средний показатель за 7 дней упал с пика в 5,36 миллиарда долларов в день в начале августа до 2,01 миллиарда долларов в день. Примерно половина этого падения объясняется снижением объёма торгов в секторах хранения данных и ИИ на реальных рынках, а другая половина — самим платформой. С 18 августа она ни разу не опережала ядро книги заявок.
Entropy (io) лидировала на конкурентном рынке целую неделю, а затем откатилась назад. Её доля на Nebius за три недели показала траекторию 8,7%, 53,1%, 20,4%, а собственный объём торгов снижался три недели подряд. Обратный сигнал — в открытых позициях: открытый интерес вырос на 37% до 51,4 миллиона долларов.
Расчётный актив остаётся спасательным кругом, счёт по-прежнему 6:6. Все платформы, рассчитывающиеся в стейблкоинах, отличных от USDC, прекратили торговлю; все активные используют USDC.
Листинг активов не может поддерживаться. При текущей минимальной цене аукциона один актив стоит около 39 900 долларов, а покупка всех листингуемых рынков Paragon обойдётся примерно в 1,04 миллиона долларов, что эквивалентно двухнедельному доходу Trade[XYZ] от комиссий.
Никто не конкурирует по цене. Все фондовые платформы работают в режиме Growth Mode с deployerFeeScale = 1.0, фактическая ставка Trade[XYZ] составляет 0,427 б.п., Entropy — 0,400 б.п. Все платформы, кроме лидера, независимо от того, выжили они или нет, за всю жизнь заработали в сумме лишь 747 000 долларов от своей доли развёртывания.
I. Появление десяти развёртывателей
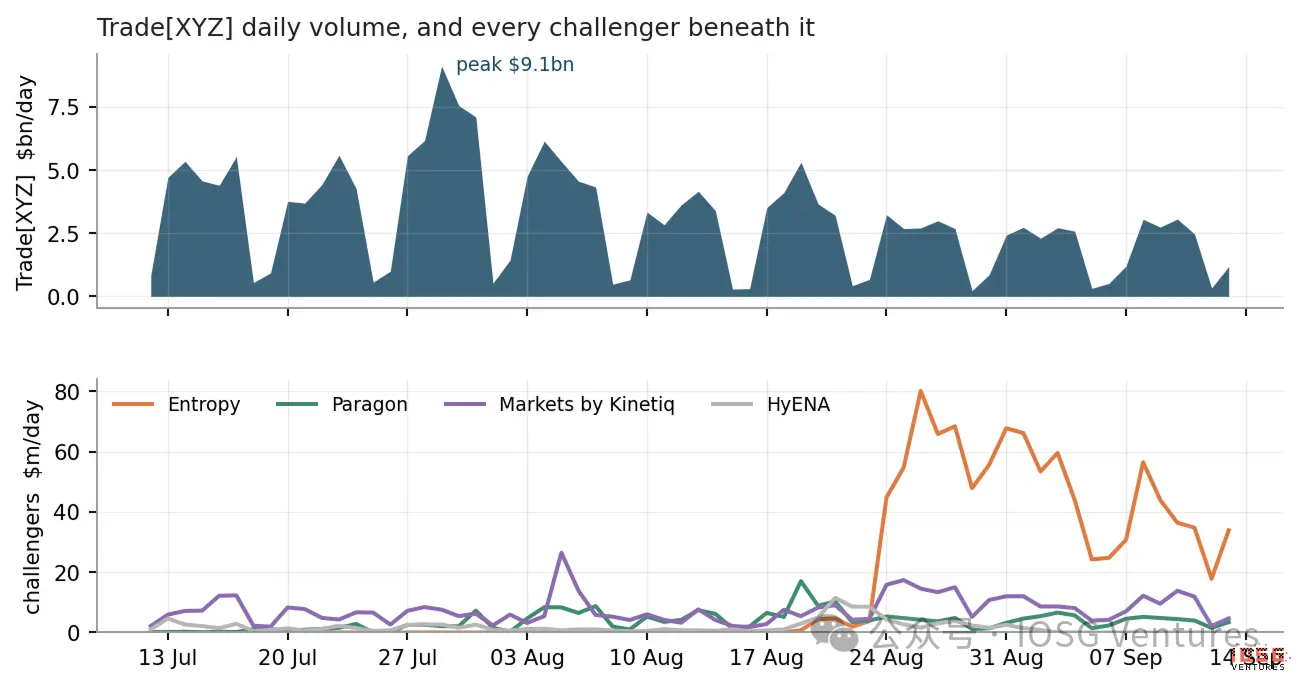
▲ Ежедневный объём торгов Trade[XYZ] и всех претендентов под ним. Шкалы вертикальных осей на двух графиках различаются примерно в 100 раз.
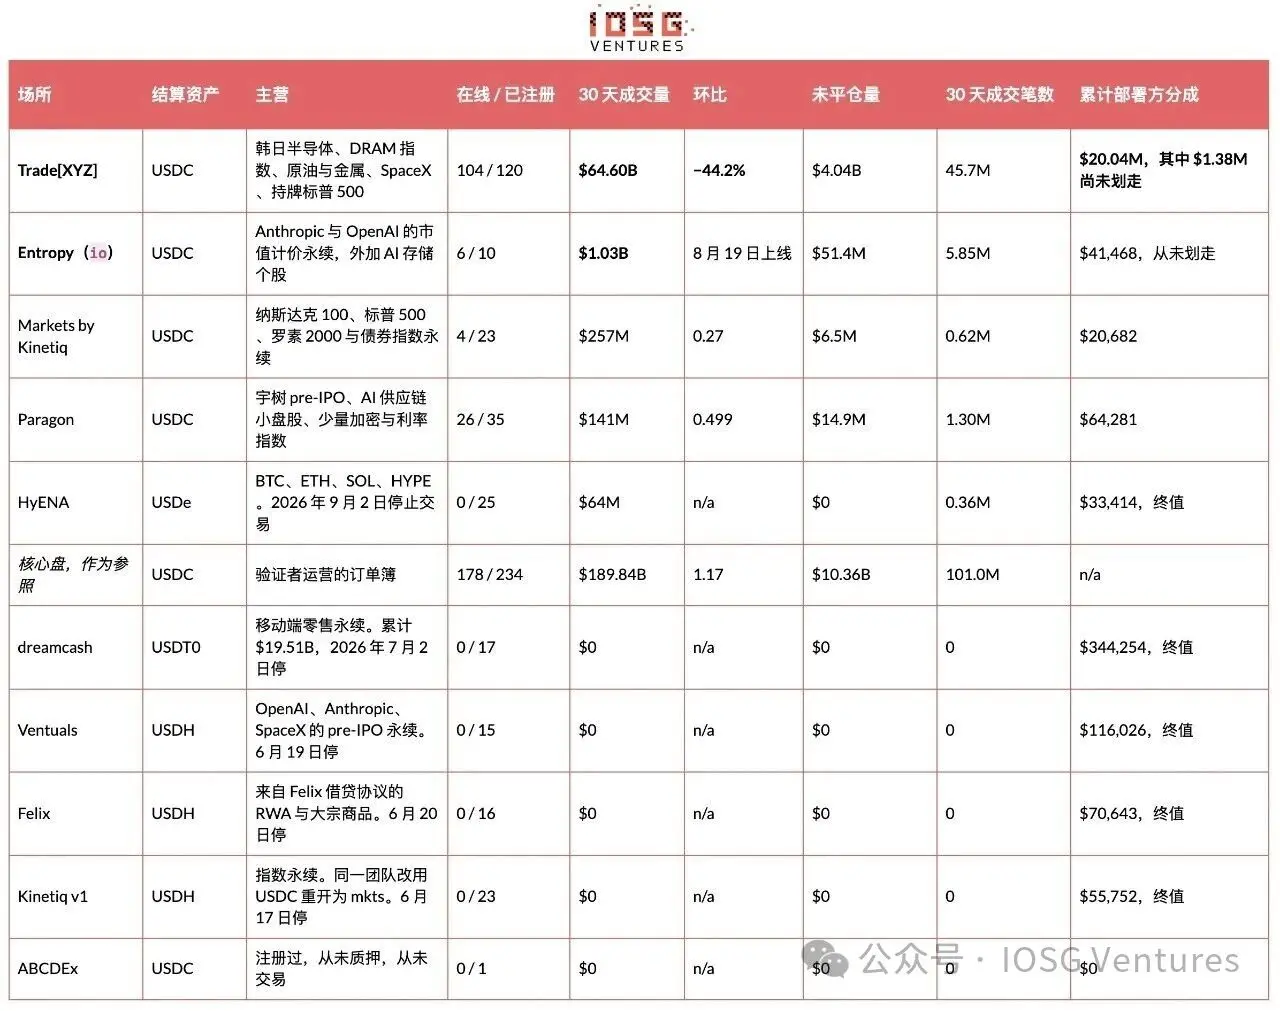 «Количество сделок» — это сумма поля n в ежедневных свечах за окно. Публичный API не предоставляет количество независимых трейдеров.
Исторически только десять команд зарегистрировали DEX бессрочных контрактов, и одиннадцатой пока не появилось. Четыре торгуют, пять остановились, одна так и не открылась. Trade[XYZ] за последние 30 дней занимает 97,8% объёма HIP-3, за последние 7 дней — 97,6%.
Ситуацию с претендентами можно описать в нескольких предложениях. Entropy за 26 дней создала объём торгов в 1,03 миллиарда долларов, имеет шесть активных рынков и полагается на собственный оракул, а не на список активов. Это единственная платформа, которая действительно лидировала на рынке, где одновременно котирует лидер. Paragon — единственный претендент, у которого книга заявок выглядит как книга заявок: 26 активных рынков, открытое распределение хвоста; при том, что Trade[XYZ] единовременно вошёл в пять её целей, её объём за месяц всё равно вырос на 49,9%. Markets от Kinetiq купил 23 цели, 95% объёма сосредоточено в двух индексных бессрочных контрактах. HyENA завершилась: рынки делистованы, открытый интерес равен нулю, за всю жизнь заработано 33 414 долларов.
II. Доля HIP-3 и почему её легко неверно истолковать
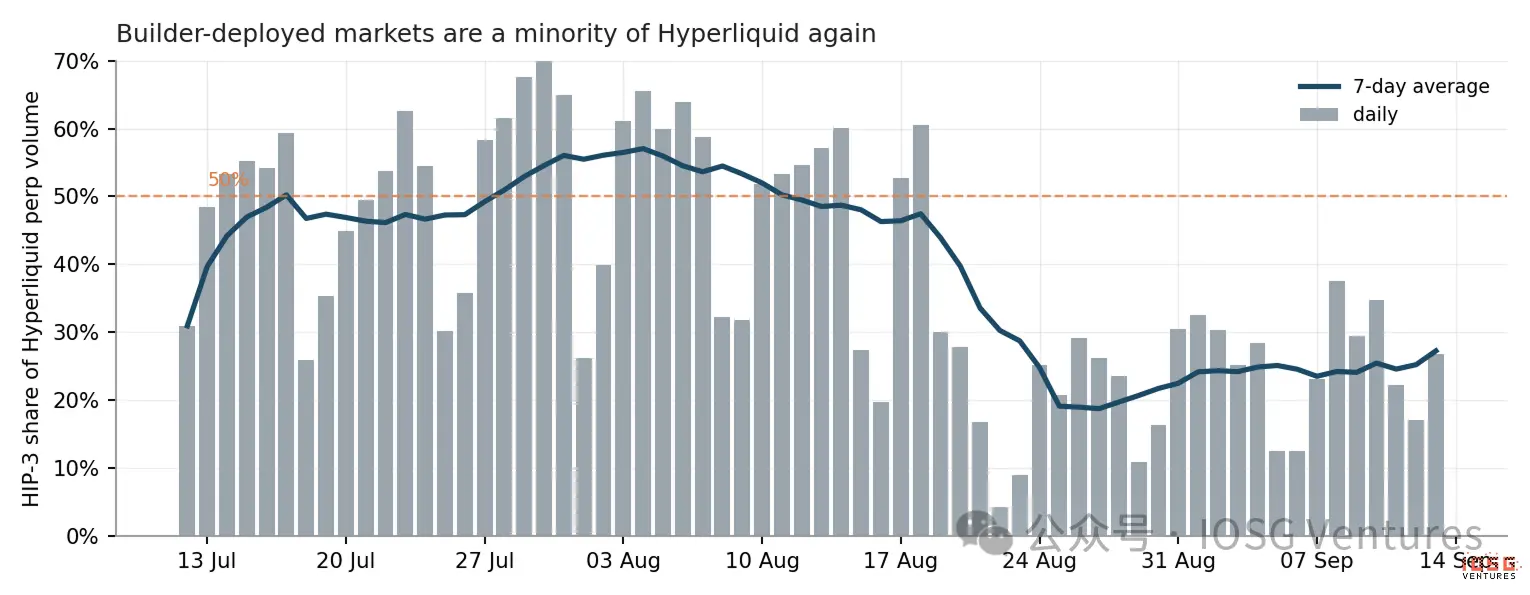
▲ Доля HIP-3 в объёме торгов бессрочными контрактами Hyperliquid, по дням.
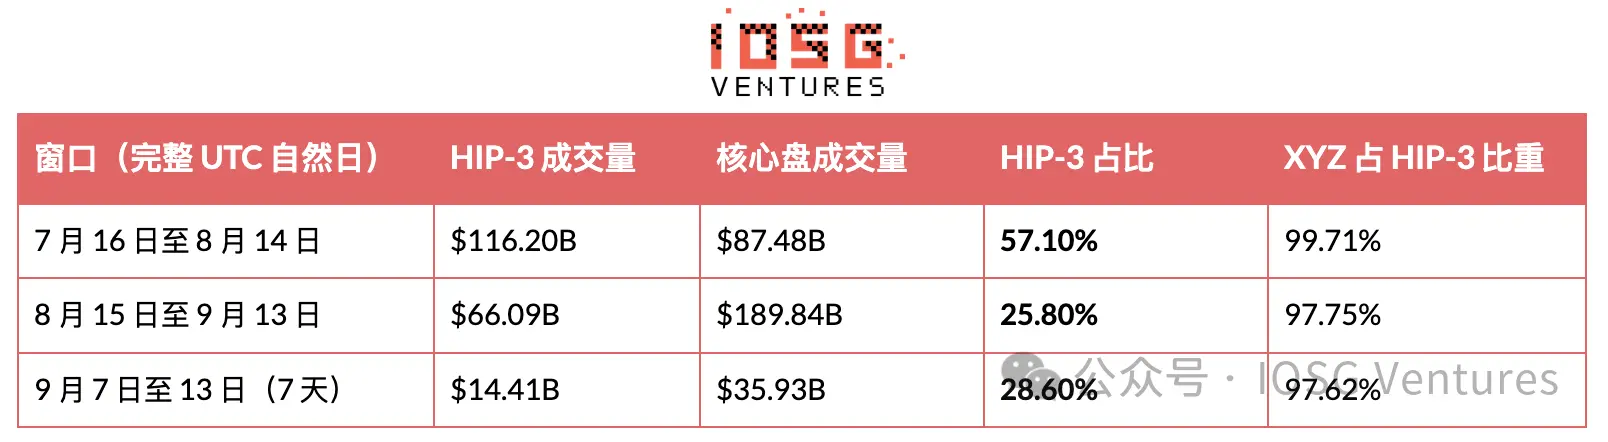
Средний показатель за 7 дней превысил 50% в середине июля, приблизился к пику в 57% в начале августа, затем упал ниже 30% и с 20 августа не восстанавливался. 18 августа объём торгов одного билдера превысил объём всего набора валидаторов Hyperliquid. С тех пор это не повторялось.
Это соотношение на самом деле отражает его знаменатель. Числитель — книга заявок по акциям, знаменатель — книга заявок по криптовалютам, и колеблющаяся сторона находится на криптовалютном конце. 57% было зафиксировано в период затишья на крипторынке, а 26% — когда та же книга заявок по акциям столкнулась с рыночным движением, при этом объём торгов ядра бессрочных контрактов вырос на 117%. За последние семь дней доля даже восстановилась до 28,6%, в то время как Trade[XYZ] продолжает сжиматься. Прежде чем ссылаться на какую-либо долю HIP-3, необходимо прояснить состояние крипторынка на тот момент. По-настоящему важен абсолютный объём торгов, а он ухудшается. Объём Trade[XYZ] за последние 30 дней составил 64,60 миллиарда долларов, что на 44,2% меньше, чем в предыдущем месяце, средний показатель за 7 дней упал с 5,36 миллиарда долларов в день в начале августа до 2,01 миллиарда долларов в день, а её собственная книга заявок откатилась на 62%. Крупнейший рынок SK Hynix упал до 8,50 миллиарда долларов. Обе составляющие падения доли реальны. В следующем разделе будет показано, что составляющая HIP-3 в основном не является проблемой конкуренции. Основная причина снижения объёма — затишье в секторе хранения данных, а не потеря доли. Интерпретировать падение на 44% как «лидер отступает» — самое простое объяснение, но данные его не поддерживают. Метод проверки прост: если бы снижение было вызвано конкуренцией, мы бы увидели, что сами целевые активы торгуются как обычно, а уменьшилась только доля, захватываемая Trade[XYZ]. На самом деле сами целевые активы успокоились.
Распродажи не было. Если взять за базу пик объёма торгов в начале августа, сегодня цены на каждом крупном рынке в книге заявок выше.
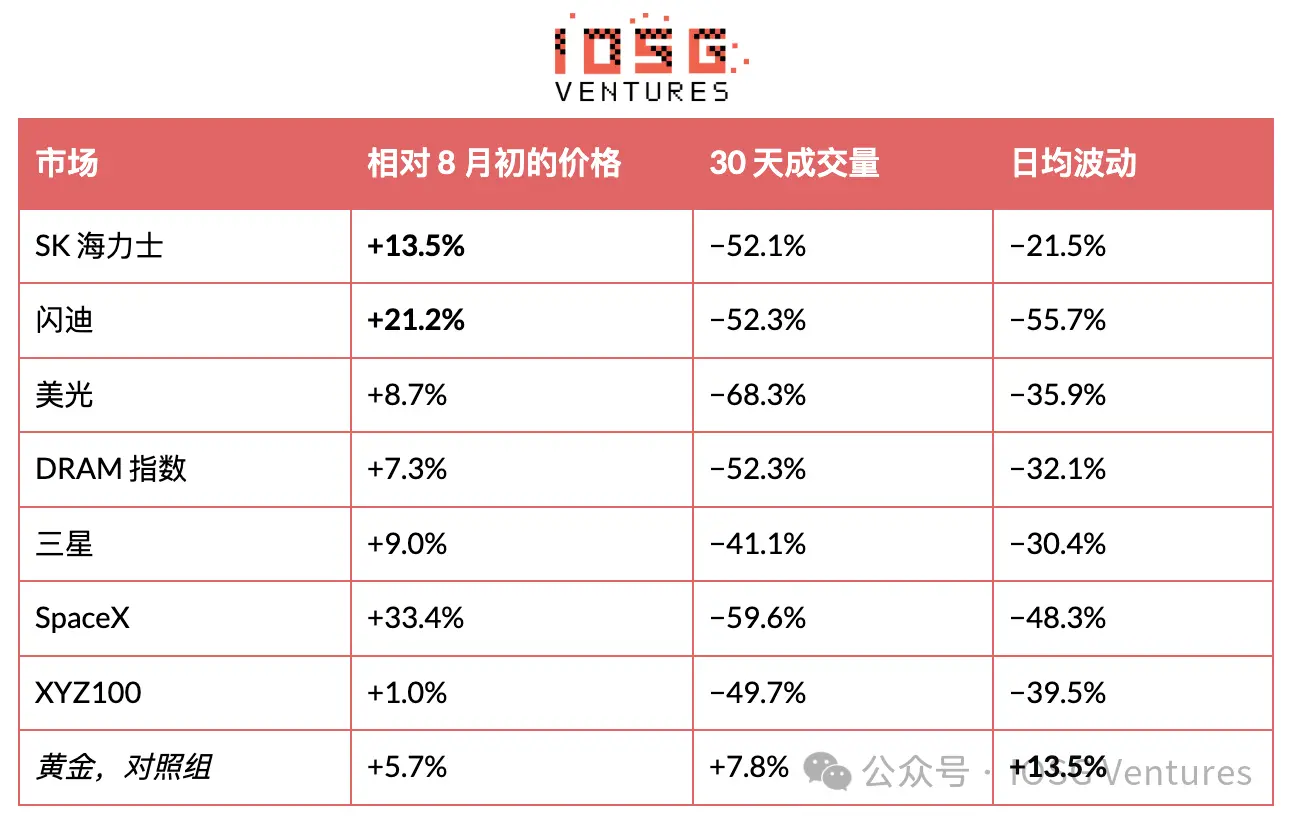
По-настоящему рухнула амплитуда дневных колебаний этих целей, и объём торгов платформы почти точно следует за ней. 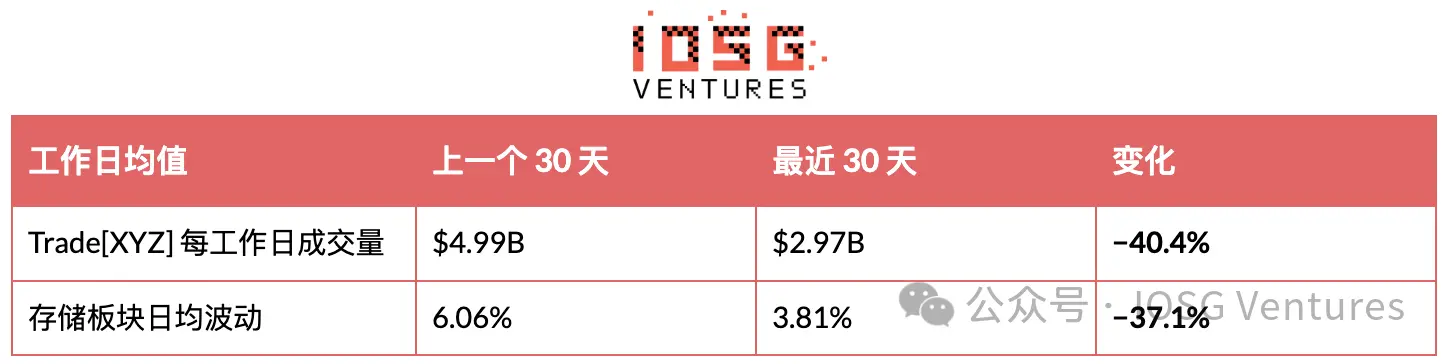
Всё вышесказанное основано на показателях рабочих дней, поскольку фондовый рынок закрыт по выходным, а Trade[XYZ] торгует непрерывно, и включение выходных значительно преувеличило бы эту связь. Если рассматривать только рабочие дни, коэффициент корреляции между средней дневной волатильностью сектора хранения данных и ежедневным объёмом торгов платформы составляет +0,47 при выборке в 45 дней. Золото — естественная контрольная группа: это единственный крупный рынок, внутридневная волатильность которого выросла в этом месяце, и его объём торгов также вырос. Серебро — исключение, не соответствующее этой модели.
Однако волатильность — лишь прокси-переменная. Более прямая проверка — сравнить фактический объём торгов акциями по тем же девяти целям, и ответ таков: традиционный рынок объясняет лишь около половины.
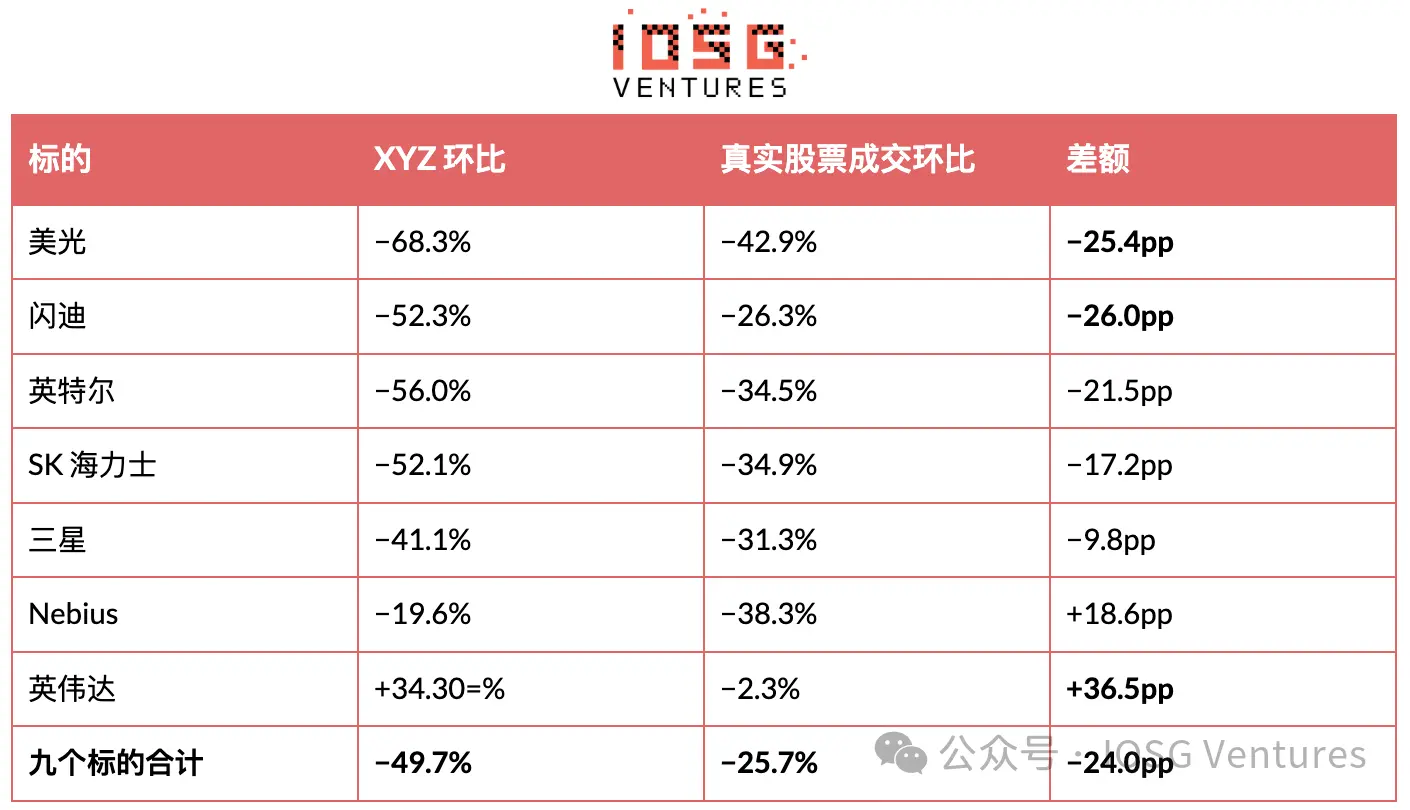
Фактический объём торгов в секторах хранения данных и ИИ действительно рухнул на 25,7%, и эта половина реальна. Но XYZ упал на 49,7%, почти вдвое больше. Дополнительные 24 процентных пункта не объясняются отраслью.
Кроме того, самый большой разрыв именно в её ядре: SanDisk −26,0 п.п., Micron −25,4 п.п., Intel −21,5 п.п., SK Hynix −17,2 п.п. На Nvidia (+36,5 п.п.) и Nebius (+18,6 п.п.) она фактически опередила реальный рынок, но эти две книги заявок довольно малы.
Конкуренция также не объясняет этот разрыв. Общий объём торгов Entropy по SanDisk за 30 дней составил 523 миллиона долларов, тогда как собственная книга заявок XYZ по SanDisk упала на 6,14 миллиарда долларов, и претендент смог захватить лишь около 8% этого падения.
Остальное похоже на ротацию капитала. За тот же период объём торгов ядра бессрочных контрактов на Hyperliquid вырос на 117%, в то время как HIP-3 снизился, а общий объём торгов с обеих сторон всё равно вырос на 26%. Капитал не покинул Hyperliquid; он просто перетёк из книги заявок по акциям обратно в книгу заявок по криптовалютам.
Якорь масштаба. За те же 30 дней эти девять целей в сумме наторговали 2 004,7 миллиарда долларов на своих биржах, а XYZ наторговал на них 23,5 миллиарда долларов, что составляет 1,2%. Общий объём XYZ по всем 104 рынкам в 64,60 миллиарда долларов эквивалентен лишь 3,2% фактического объёма торгов этими девятью акциями. Самая высокая проникновение у SK Hynix — 9,1%, самая низкая у Broadcom — 0,1%, и эта кривая сама по себе говорит о сути этого бизнеса: активы, недоступные криптонативным трейдерам, имеют высокое проникновение, а широко доступные американские мега-акции — низкое.
Таким образом, это снижение вызвано двумя факторами: примерно половина — бета сектора, другая половина — собственная. Расчёты в разделе 6 учитывают только фактический объём торгов, независимо от его источника, поэтому доход от комиссий не страдает. Однако эти две половины необходимо рассматривать отдельно: половина сектора вернётся, а собственная половина платформы — не обязательно.
III. Перетасовка и единственная прогностическая переменная
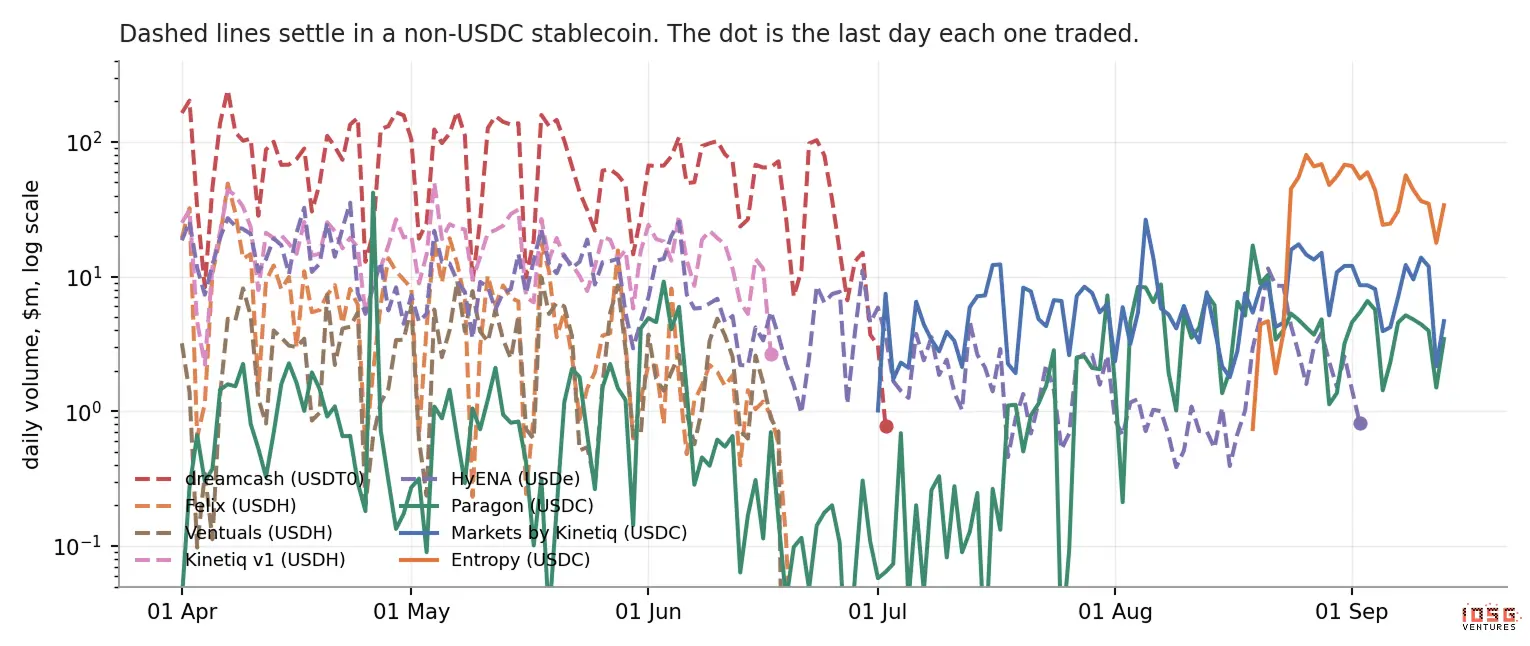 ▲ Ежедневный объём торгов каждой платформы HIP-3, логарифмическая шкала. Пунктирные линии обозначают платформы, рассчитывающиеся в стейблкоинах, отличных от USDC, точки — их последний день торговли. На сегодняшний день шесть платформ прекратили торговлю, и переменная, которая их различает, — не выбор активов, не уровень команды и не исторический объём торгов, а стейблкоин, используемый для расчётов.
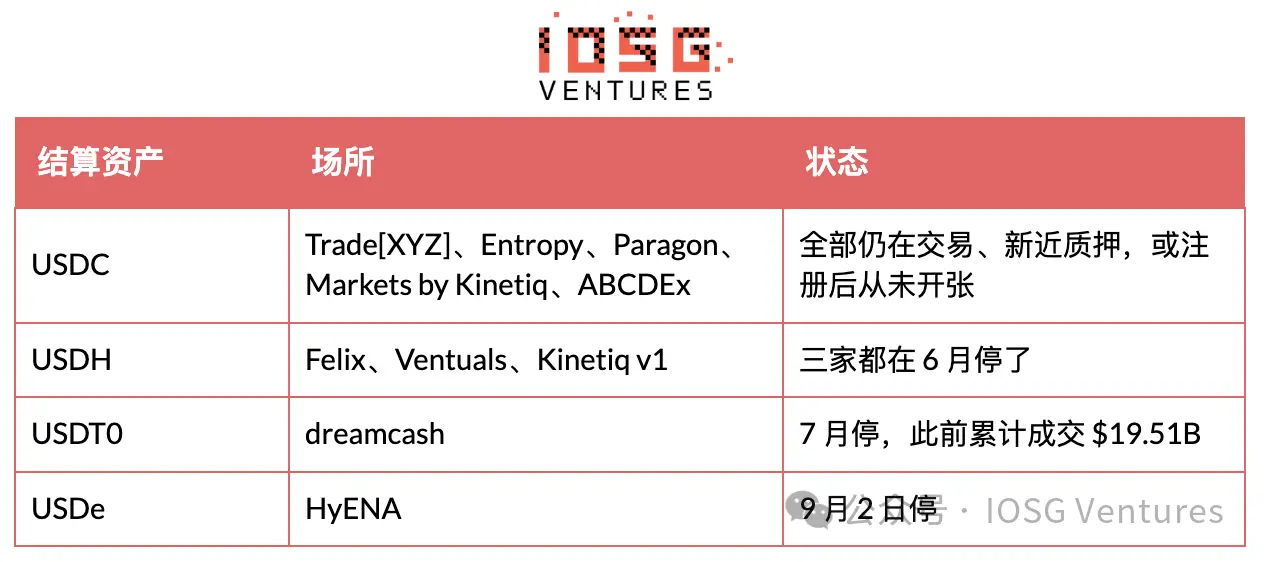 Сам механизм довольно прост: трейдеры должны сначала обменять на определённый стейблкоин, чтобы разместить первый ордер, и они не хотят этого делать. Felix — самый яркий пример. Небольшая скидка на комиссию, поддерживавшая USDH, была стёрта сразу после запуска Growth Mode, оставив этот расчётный актив только с трением.
Kinetiq может служить контрольным экспериментом. Единственный оператор, выживший после закрытия, сделал это, ликвидировав платформу USDH и заново открыв те же индексные продукты на USDC. Исторический объём торгов ничего не предсказывает: у dreamcash было 19,51 миллиарда долларов, больше, чем у всей июньской группы вместе взятой, но он всё равно прекратил работу. Entropy вышла на рынок в августе с большим капиталом, чем любой предыдущий участник, и без колебаний выбрала USDC. Что действительно определяет расчётный актив, так это не он сам. Естественно интерпретировать доминирование USDC как договорённость протокола, но документация Hyperliquid говорит об обратном. В рамках Aligned Quote Assets v2 (запущен на USDC в конце августа, Coinbase — резервный развёртыватель, Circle — технический развёртыватель) около 90% скорректированной резервной доходности USDC на Hyperliquid распределяется протоколу и поступает в Assistance Fund. Проценты начисляются за 30-дневные периоды и выплачиваются на 8-й день после окончания каждого периода, поэтому первый платёж поступит только в начале октября, и на данный момент не получено ни цента.
AQAv2 явно не отдаёт предпочтение HIP-3. В документации чётко указано: никаких льгот по торговым комиссиям или объёму торгов, другие ценные активы продолжают получать поддержку на бессрочных контрактах HIP-3. Льготы по комиссиям относятся к AQAv1, который предоставляет залоговым активам на платформе более низкие ставки тейкера, более высокие рибейты мейкера и более высокий учёт объёма торгов, а USDC не входит в AQAv1 и структурно не может войти, поскольку этот уровень требует, чтобы стейблкоин был эксклюзивным для Hyperliquid. Реальные привилегии AQAv2 направлены на контракты событий и бессрочные контракты, управляемые валидаторами, и требуют последующих обновлений, которые в этой статье не оцениваются.
Таким образом, вопрос расчётного актива определяется ликвидностью и разовыми действиями на уровне компании, а не дизайном комиссий. USDH прекратил работу 17 июля 2026 года, держатели обменяли его на USDC в соотношении 1:1, Coinbase приобрела его брендовые активы и одновременно стала резервным развёртывателем USDC. Сегодня в предложении стейблкоинов на Hyperliquid USDC занимает 98,3%, USDT — 1,2%, остатки feUSD, USDe и USDH — примерно по одной тысячной. Платформы, рассчитывающиеся в других активах, не пострадали от комиссий. Они требовали от своих трейдеров покинуть единственный глубокий пул.
Оценка масштаба AQAv2 при условии, что официальные лица никогда не раскрывали никаких цифр. USDC на Hyperliquid составляет 6,77 миллиарда долларов, SOFR около 3,6%, при доле дохода 90% этот пункт грубо указывает на примерно 200 миллионов долларов в год. Сторонние оценки на базе 5 миллиардов долларов находятся в диапазоне от 135 до 160 миллионов долларов. Внешне невозможно определить корректировку затрат в ставке AQA, которая сообщается оракулом валидаторов и уровень которой не раскрывается, поэтому каждая цифра здесь является оценкой, а не измерением.
HyENA заполняет второй механизм. Поскольку она листинговала криптоактивы, она была исключена из Growth Mode, поэтому котировала примерно на 5 базисных пунктов по тем же базовым активам, в то время как её основные рынки котировали около 3 базисных пунктов, что приводило к худшему качеству торговли. Она потратила около 880 000 долларов на позиции по активам и за всю жизнь заработала в общей сложности 33 414 долларов.
Прекращение работы не равно выходу. HyENA делистовала все 25 рынков, открытые позиции упали до нуля, но её стейкинг по-прежнему составляет 508 915 HYPE, около 40,6 миллиона долларов, и за двенадцать дней не было инициировано ни одного вывода. Felix и dreamcash полностью вывели свои стейкинги, текущие показания равны нулю, а у Ventuals осталось лишь 7 967. Платформа, которая делистовала все рынки, но сохраняет стейкинг в 40 миллионов долларов на блокчейне, либо медленно ликвидируется, либо занимает эту позицию развёртывания для других целей.
Причину смерти Ventuals стоит обсудить отдельно, поскольку продукты следующего поколения спроектированы именно вокруг этой проблемы. Недостаток ликвидности — лишь симптом; механизм заключается в ставке финансирования: бессрочные контракты до IPO не сходились к якорной цене, и ставка финансирования однажды взлетела до примерно 8 700% годовых. Независимо от того, была ли маркировочная цена правильной, длинные позиции были бы ликвидированы. Entropy установила верхний предел годовой ставки финансирования на уровне около 10% и рассчитывается по TWAP своей маркировочной цены, а не гонится за внешней ценой. Дизайн её контрактов можно рассматривать как список, составленный специально под конкретные причины смерти Ventuals. При изучении любого рынка до IPO сначала проверяйте ставку финансирования и дизайн расчётов, а уже потом список активов.
IV. Состав рынков Trade[XYZ] и почему она не листингует OpenAI
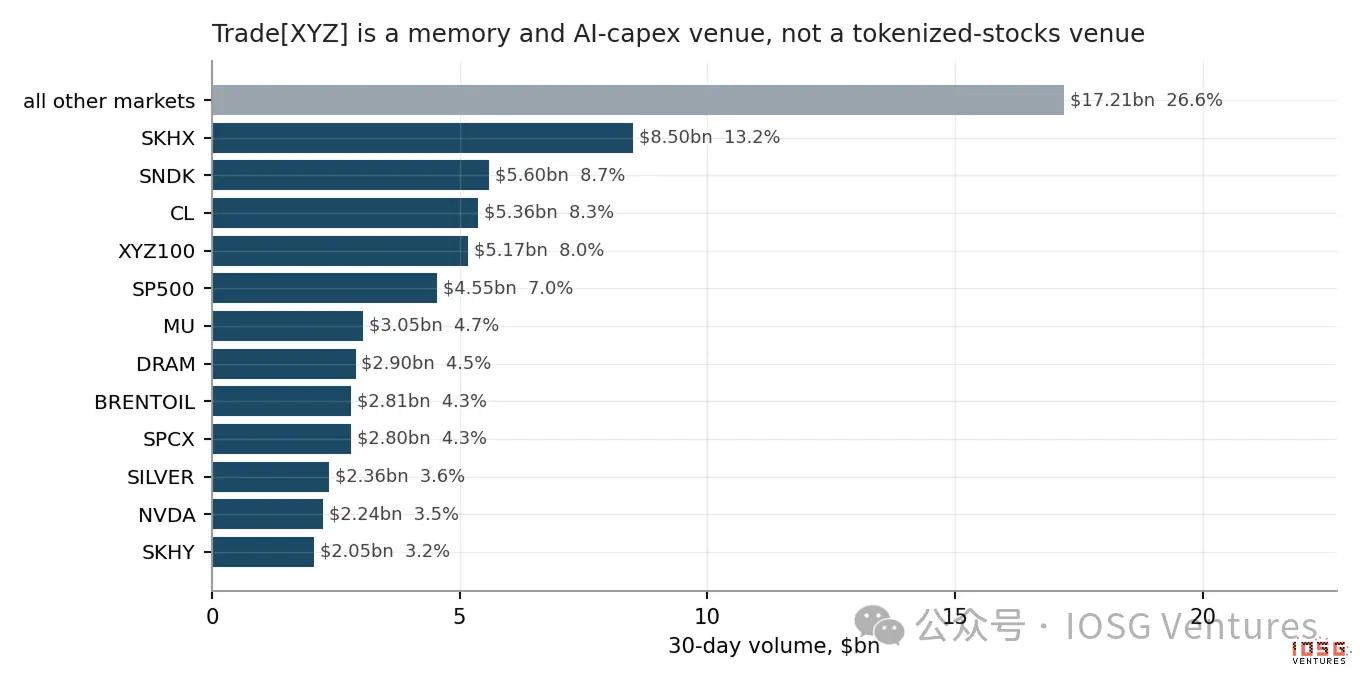 ▲ Крупнейшие по объёму торгов рынки Trade[XYZ] за последние 30 дней.
Десять крупнейших рынков занимают 66,7% доли, а хвост за пределами первой шестёрки сам по себе составляет 32,4 миллиарда долларов. NVIDIA занимает 3,5%. Apple, Tesla, Alphabet и Microsoft вместе занимают 3,3%, что составляет лишь четверть от SK Hynix. Мейнстримный нарратив о токенизированных американских акциях любит говорить об этих американских гигантах, но здесь не в них дело. Trade[XYZ] фактически управляет круглосуточной платформой 24/7, сосредоточенной на торговле капитальными затратами в секторах хранения данных и ИИ, плюс нефть, металлы и индексные продукты: корейские и японские полупроводники, синтетический индекс DRAM, SpaceX, собственная корзина XYZ100 и лицензированный S&P 500. Её территория — активы, которые криптонативные трейдеры не могут найти в другом месте в три часа ночи. И именно эту территорию Entropy выбрала для атаки, войдя через SanDisk и Nebius, а не через Apple. Самый очевидный ответ на вопрос, почему не листингуется OpenAI — что она избегает непубличных компаний, — неверен. Рынок до IPO на самом деле является одной из её лучших областей. Только SpaceX за 30 дней наторговал 2,80 миллиарда долларов, что составляет 4,3% рынка и девятое место. За ним следуют Unitree с 511 миллионами долларов, ChangXin Memory с 317 миллионами долларов, Zhipu с 156 миллионами долларов, MiniMax с 92 миллионами долларов и SHEIN с 27 миллионами долларов, а Yangtze Memory Technologies зарегистрирована и ожидает листинга.
У этих имён есть общая черта: у всех есть наблюдаемые цены вторичного рынка и известное количество акций. SpaceX регулярно проводит тендерные предложения, предоставляя чёткую цену за акцию; у этих китайских компаний есть активные серые рынки до IPO в материковом Китае, а количество акций можно получить из коммерческой регистрации и раундов финансирования. Поэтому платформа может котировать их по цене за акцию, как и другие активы.
У OpenAI и Anthropic нет ни того, ни другого. Их сделки на вторичном рынке упакованы в SPV, торгуются требования к долям фондов, и обсуждается общая согласованная оценка, а не конкретная цена за акцию. Насильно котировать по цене за акцию равносильно созданию знаменателя из воздуха. Узкое место здесь; это вопрос конвенции котирования, а не желания. Решение Entropy — не котировать по цене за акцию, а напрямую отчитываться о самой компании: 1 контракт = 1 миллиард долларов рыночной капитализации, при текущей средней цене Anthropic составляет около 2,17 триллиона долларов, OpenAI — около 1,53 триллиона долларов.
Но это не создаёт крепостной ров. Лидер в любой момент может добавить актив, оценённый по рыночной капитализации, примерно за 39 900 долларов. Кроме того, её собственная дорожная карта указывает в другом направлении: у неё есть 16 зарегистрированных, но неиспользуемых активов, включая уран, алюминий, индекс доллара, VIX, кукурузу, пшеницу, TTF, корейскую вону, индийский Nifty, бразильский Ibovespa, Ibiden и KSTR, плюс Yangtze Memory Technologies и H100. Это макроэкономика и сырьевые товары, а не передовые ИИ-лаборатории.
Есть одна структурная деталь, заслуживающая внимания. Trade[XYZ] не установила oracleUpdater, то есть она не использует свой ключ развёртывания для отправки маркировочных цен; вместо этого и Entropy, и Felix указывают на одного и того же стороннего обновлятеля 0x94757f8d… . Entropy публично заявила, что RedStone является источником ценовых данных для её рынка Anthropic, что объясняет, почему две несвязанные платформы используют один адрес обновления, хотя на блокчейне этот адрес не имеет метки. Собственный оракул не проблема для активов с эталонной ценой, но когда маркировочную цену приходится «конструировать», характер меняется, а конструирование маркировочной цены — именно тот бизнес, который выбрала Entropy.
V. Прямое противостояние и неделя лидерства Entropy
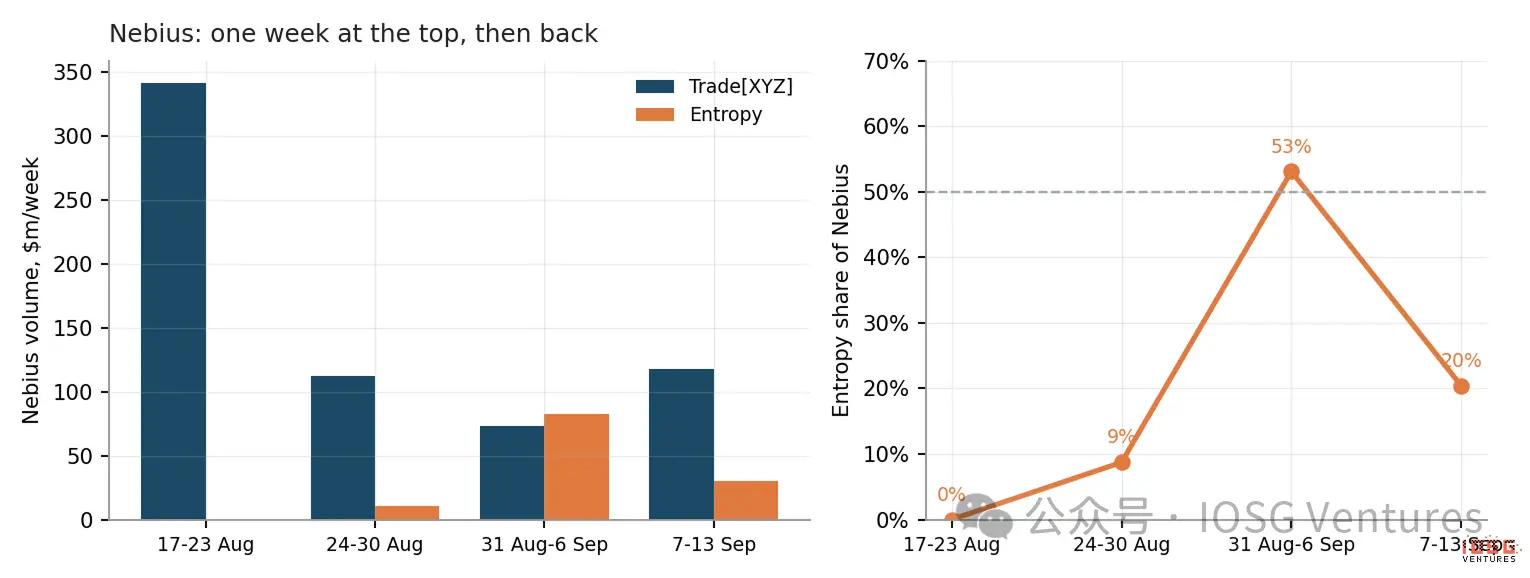 ▲ Недельный объём торгов Nebius и доля Entropy в нём. В настоящее время девять активов одновременно активны на двух платформах HIP-3. Платформы больше не занимают непересекающиеся отдельные рынки; любое имя, которое стоит листинговать дважды, стало нормой.
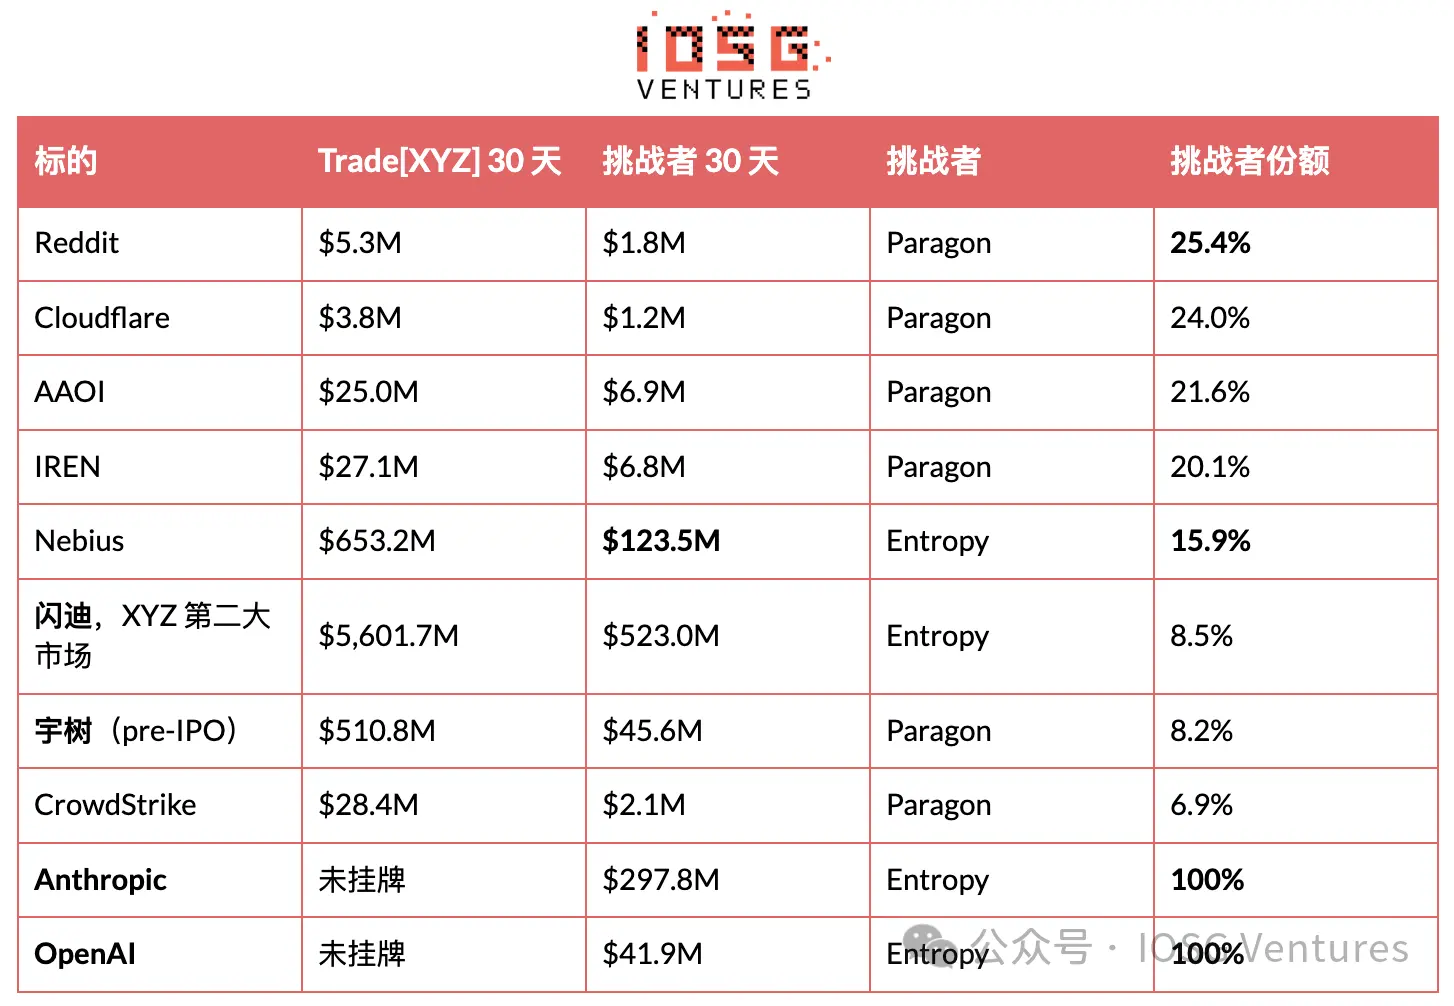
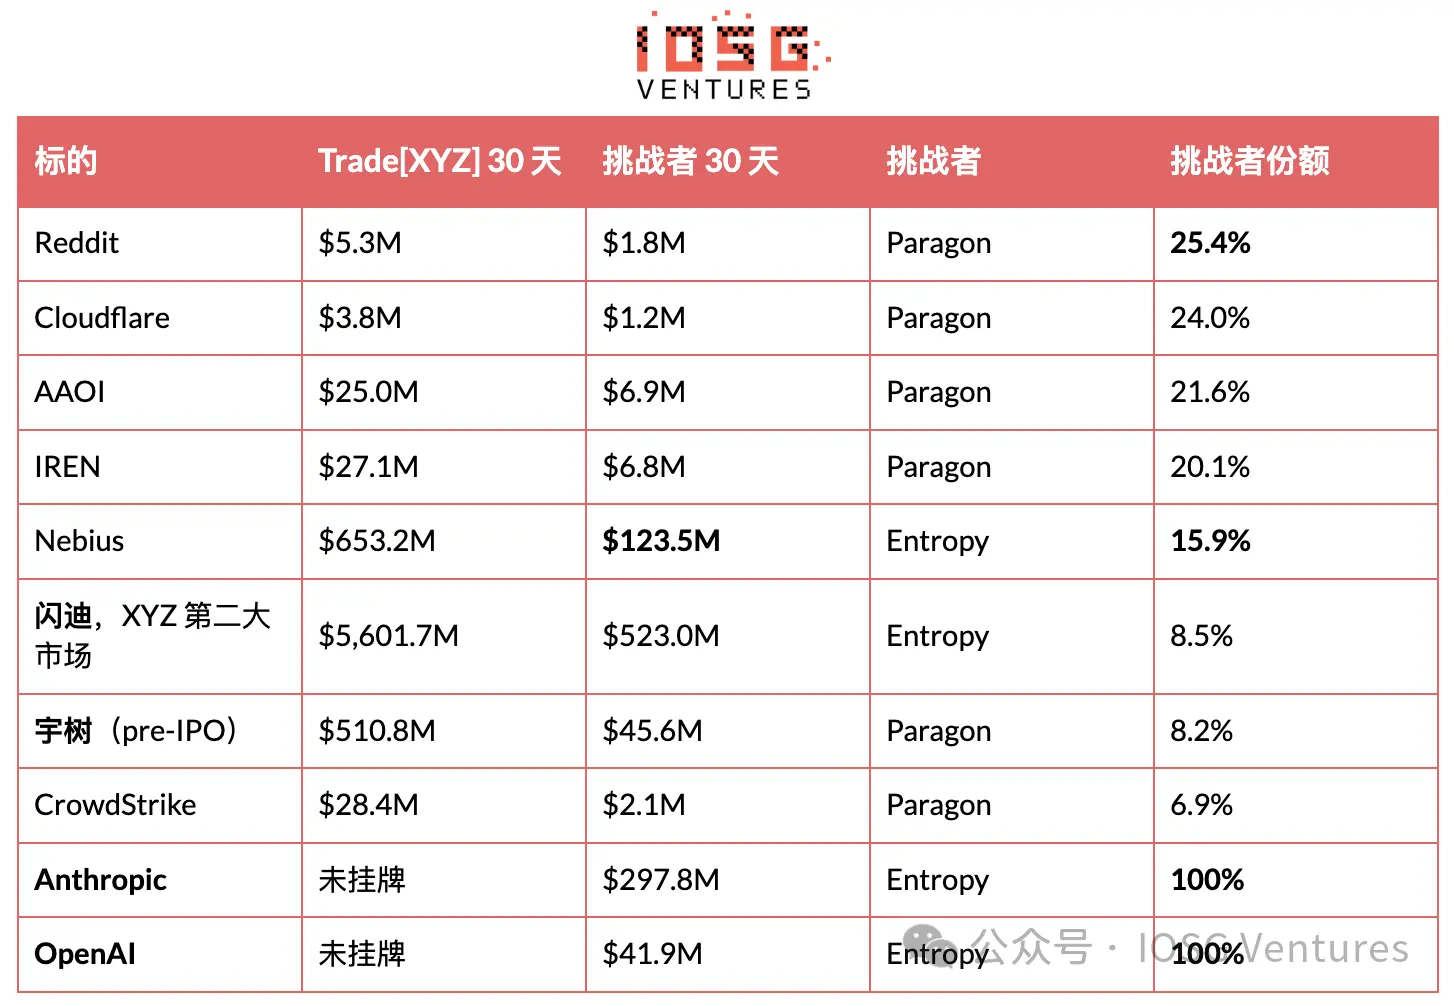 Отобраны позиции, а не глубина рынка. Trade[XYZ] зарегистрировала все пять основных целей Paragon, но не активировала их. 18 августа все цели были открыты в один день, и сегодня она лидирует по всем пяти целям. Заполнение этого пробела заняло около трёх дней дохода от комиссий и было сделано за один день. Была ли эта партия целей сдерживанием или изначально запланированным запуском, невозможно определить по ончейн-данным.
Что можно определить, так это результат. Через четыре недели Paragon сохраняет долю от 20% до 25% по четырём из пяти целей, а общий объём торгов за месяц вырос на 49,9%. Механизм лучше всего иллюстрирует Unitree: глубина рынка Unitree у Trade[XYZ] примерно в 11 раз больше, чем у Paragon, и последняя занимает лишь 8,2% этой торговой пары, но собственный объём торгов Unitree у Paragon за тот же период почти удвоился. Лидер не отобрал объём у претендента; он расширил рынок вокруг претендента. Войти в рынок и владеть рынком — разные вещи. Entropy лидировала на Nebius неделю, а затем вернула позиции.
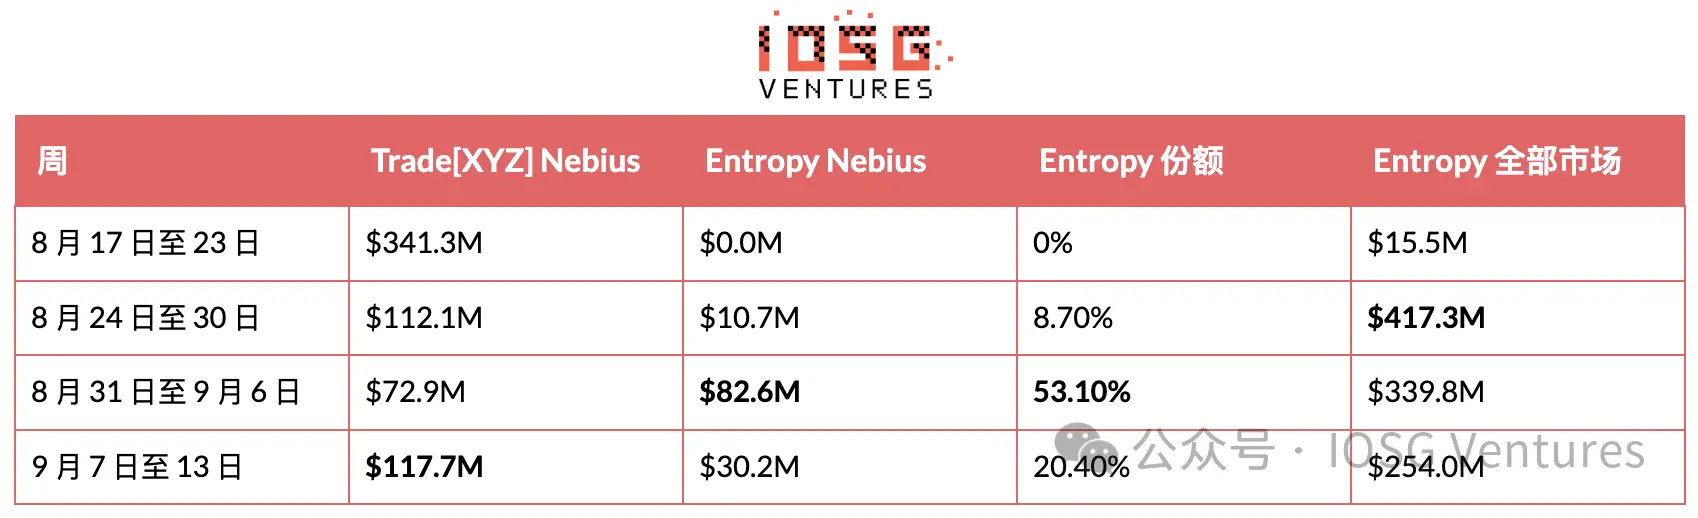
В течение одной недели объём торгов Entropy по Nebius действительно превысил объём Trade[XYZ], чего никогда не удавалось ни одному претенденту HIP-3. На следующей неделе глубина рынка Nebius у лидера выросла на 61%, а у Entropy упала на 63%, и претендент вернулся к одной пятой этой торговой пары. SanDisk рассказывает ту же историю, только тише: доля Entropy в последние недели колебалась около 13%, а в среднем за все 30 дней составила 8,5%.
Таким образом, это лидерство было реальным, но продлилось всего неделю. Честная интерпретация такова: Entropy доказала, что может проникнуть на рынок, где лидер активно котирует, но ещё не доказала, что может удержать позиции. Её общий объём торгов снижался три недели подряд, с 417 миллионов долларов до 254 миллионов долларов.
Обратный сигнал исходит от запасов. В то время как недельный объём торгов упал на 39% от пика, открытый интерес Entropy фактически вырос на 37% до 51,4 миллиона долларов, из которых одна цель Anthropic составляет 29,9 миллиона долларов. Объём, созданный wash-торговлей, взаимно компенсируется и не оставляет запасов, поэтому накопление открытого интереса при одновременном снижении доли торговли указывает на реальные позиции, а не на накрутку объёма. Эти два факта указывают в противоположные стороны; настоящее внимание следует уделять самому этому напряжению, а не какой-либо отдельной цифре.
Объём торгов здесь нужно дисконтировать. У Entropy нет токена и не подтверждено никакого аирдропа, но на бэкенде уже виден параметр pointsMultiplier, а страница лидерборда показывает «скоро», поэтому часть трафика driven ожиданиями, а не использованием продукта, и эти две вещи невозможно различить извне. Масштаб также нужно подчеркнуть: месячный объём Entropy составляет около 1 миллиарда долларов, а у Trade[XYZ] — 64,6 миллиарда долларов, что составляет лишь 1,6% от лидера. Она выигрывает отдельные битвы, а не категорию.
Зарегистрированные и ожидающие листинга цели раскрывают следующий шаг. Entropy держит EWY, SBE, TCNT и индекс DRAM. Индекс DRAM — четвёртый по величине продукт Trade[XYZ], а EWY — из Кореи. Следующее противостояние, похоже, направлено прямо в основную территорию лидера, а не на поиск ещё одного бесконкурентного имени до IPO.
Два правила подсчёта
Учитывайте глубину только активных рынков. Развёртыватели HIP-3 часто регистрируют цели задолго до запуска; эти цели возвращают markPx оракула, но midPx равен null, isDelisted равен true, открытый интерес равен нулю, и нет истории свечей. У Trade[XYZ] их 16, у mkts — 19, у Paragon — 9, у Entropy — 4. 25 у HyENA — другое дело, потому что они были запущены, а затем закрыты.
Строка кода не равна цели. para:STX — это Seagate, средняя цена 799; STX на основном рынке — это Stacks, средняя цена 0,27. Полагаться только на код означало бы создать из воздуха десятый несуществующий конкурентный рынок. Проверяйте среднюю цену перед сопоставлением.
VI. Экономический счёт: стоимость одной платформы против дохода всего уровня
Никто не конкурирует по цене, потому что ставки достигли дна. Всё зависит от двух параметров для каждого актива, оба публичны в metaAndAssetCtxs: growthMode и deployerFeeScale. Полная ставка равна base × (1 + s), где base — стандартная таблица комиссий бессрочных контрактов, s — коэффициент развёртывателя, который может быть установлен от 0 до 3,00, с верхним пределом 1,00 в Growth Mode. Развёртыватель получает s / (1 + s), поэтому при s = 1,00 стороны делят пополам. Growth Mode дополнительно сокращает полную цифру как минимум на 90% при условии, что рынок не пересекается с операциями валидаторов по бессрочным контрактам, что исключает криптоактивы и криптоиндексы.
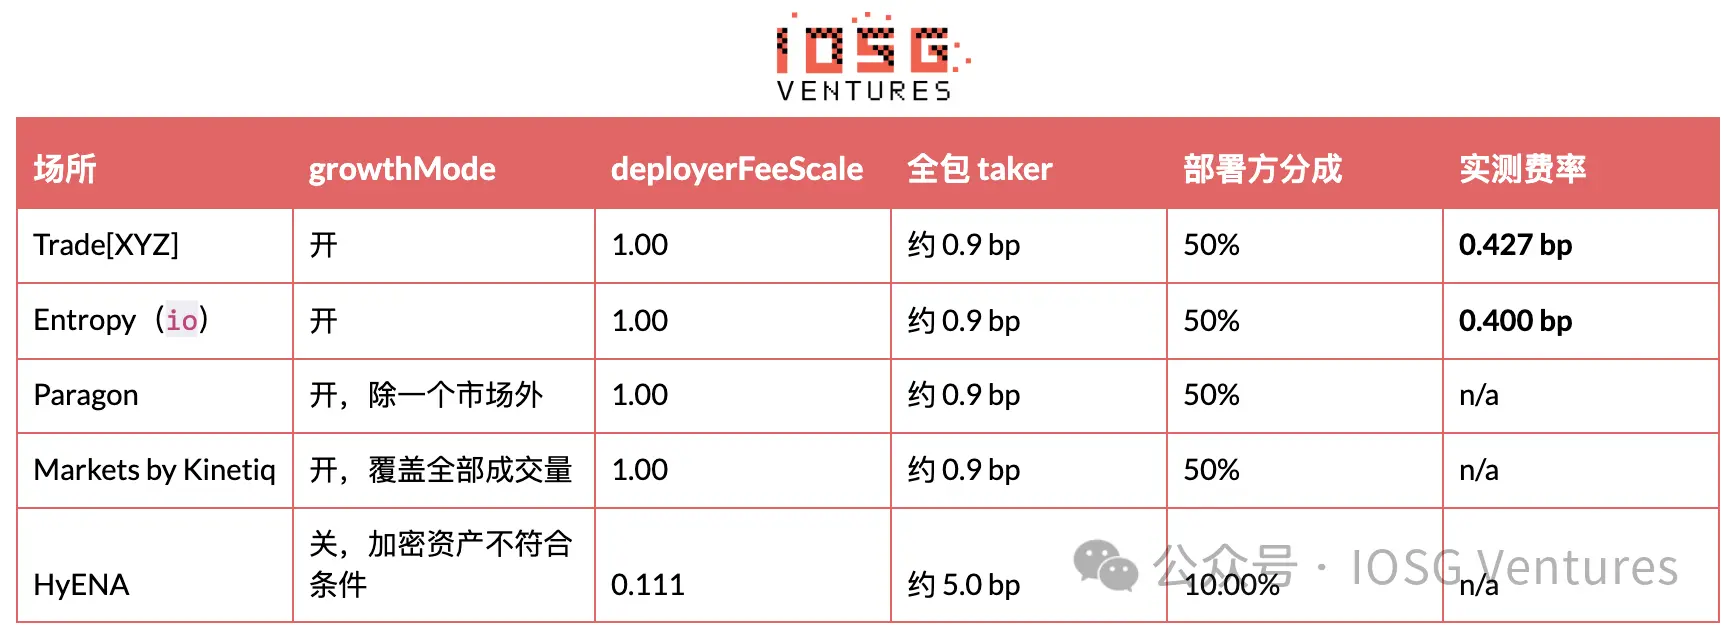
Все фондовые платформы независимо сошлись к одной конфигурации: максимизация дохода развёртывателя, Growth Mode включён. Entropy вышла на рынок с дифференцированным продуктом и венчурным капиталом и не стала снижать цены. Единственная платформа, не находящаяся в этой конфигурации, — именно та, которая только что прекратила торговлю.
Даже не полагаясь на агрегаторы, доход развёртывателя можно точно рассчитать. Доход от комиссий накапливается на субакаунтах адреса получения комиссий: поле dex в clearinghouseState позволяет прочитать нераспределённый остаток, а переводы появляются в userNonFundingLedgerUpdates в виде send, где sourceDex равен имени платформы. Переводы очень нерегулярны, поэтому измерения нужно проводить между двумя переводами. С момента перевода 27 августа Trade[XYZ] накопила 1 380 592 доллара, что соответствует объёму торгов в 32,30 миллиарда долларов, то есть 0,427 б.п., около 79 000 долларов в день. Entropy никогда не делала переводов, поэтому её накопленные комиссии можно прочитать напрямую: объём торгов в 1,036 миллиарда долларов соответствует 41 468 долларам, то есть 0,400 б.п.
Два вида расходов, совершенно разные по природе
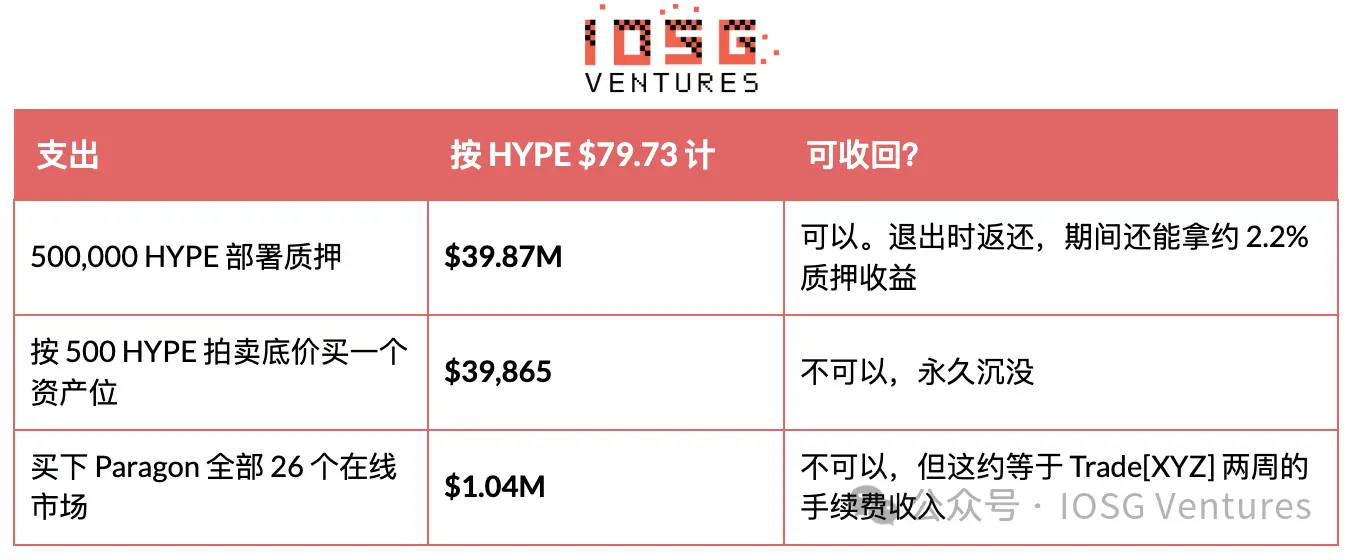
Стейкинг — самая пугающая цифра, но она вернётся. Никто не забирает эти деньги. Они делегированы валидаторам, постоянно приносят награды за стейкинг и возвращаются в той же форме при выходе. С момента развёртывания они заблокированы минимум на 183 дня и могут быть конфискованы взвешенными валидаторами за злонамеренные манипуляции рынком (например, за отправку плохих цен оракула), и могут быть конфискованы даже в 7-дневной очереди на снятие стейкинга, поэтому чистый выход занимает не менее 190 дней. Felix и dreamcash полностью вывели средства, текущие показания равны нулю.
Текущие суммы стейкинга: Entropy 500 973, Paragon 500 712, HyENA 508 915 (прекратила торговлю, но не сняла стейкинг), Kinetiq 588 489 (один стейкинг покрывает и km, и mkts), Trade[XYZ] 500 488 плюс 500 269 с другого адреса. У ABCDEx всего 1 004 HYPE, стейкинга никогда не было.
Деньги на позиции по активам — это то, о чём никто не упоминает и что действительно невозможно вернуть. Первые три актива любого DEX бессрочных контрактов бесплатны; после этого каждый новый рынок должен быть куплен за HYPE на голландском аукционе продолжительностью 31 час, стартовая цена вдвое выше цены последней сделки, линейно снижаясь до минимальной цены в 500 HYPE. Аукцион, начавшийся 14 сентября, стартовал с минимальной цены 500 и завершился на 500, поэтому одна позиция по активу стоит около 39 900 долларов, и спрос на позиции по активам снизился по сравнению с ценой сделки недельной давности в 582 HYPE.
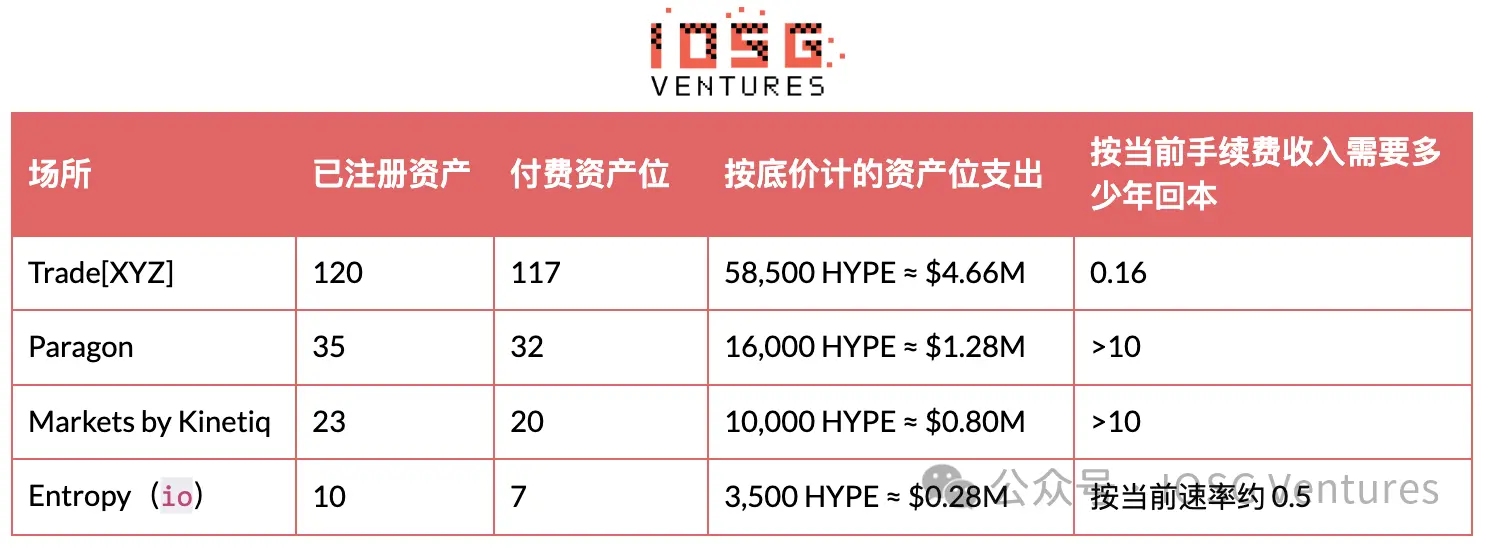 Последний столбец — ключевой. Trade[XYZ] может оплатить все счета по целям примерно за восемь недель комиссий. Каждому претенденту, кроме Entropy, требуется больше времени, чем существует HIP-3; Entropy проходит только потому, что купила семь позиций по активам, а не тридцать.
Время будет продолжать усиливать эту асимметрию. Приостановка рынка бесплатна и обратима; оплаченные позиции по активам можно законсервировать и снова открыть, именно отсюда берутся «цели, ожидающие листинга». Резервные позиции накапливаются в зависимости от исторического количества развёртываний по формуле 7 + 0,2 × количество прошлых аукционных развёртываний, поэтому у Trade[XYZ] около 30 позиций, доступных немедленно, а у новичка — только 7. Платформа, открывающаяся сегодня и планирующая создать 20 рынков, может листинговать 10 сразу, а остальные должны стоять в очереди на аукционе, не быстрее одного каждые 31 час. Ответ Entropy — не подстраиваться под этот ритм: она листинговала только пять рынков и заставила каждый из них работать. Ловушка дохода от стейкинга. Кроме Entropy, каждый претендент, зарабатывающий на пассивном стейкинге входного билета, заработал больше, чем на управлении биржей. Пожизненный доход развёртывателя Paragon составляет 64 281 доллар, в то время как стейкинг в 39,87 миллиона долларов при примерно 2,2% приносит около 877 000 долларов в год, соотношение примерно 14 раз.
Это не утешение. Этот доход — вновь отчеканенный HYPE из резерва будущих эмиссий протокола, по сути инфляция, а не доход, разбавленная доходность на недобровольно удерживаемую позицию, а единица оценки — актив, в котором оператор уже пассивно находится в лонге. Падение HYPE на 30% приведёт к потере 12 миллионов долларов по этому стейкингу, что превышает доход за десять лет. За последние восемь дней HYPE упал с 88,37 до 79,73 доллара, уменьшив каждую сумму стейкинга на 4,3 миллиона долларов. Какой бизнес может поддерживать этот пул комиссий? Growth Mode фиксирует фактическую ставку на уровне около 0,4 б.п., развёртыватель берёт половину. Trade[XYZ] с долей 97,8% и годовым объёмом торгов около 786 миллиардов долларов имеет годовой доход развёртывателя около 29 миллионов долларов. Это не столько потолок лидера, сколько, по сути, общий призовой фонд всего уровня платформ при текущем объёме торгов и текущем нижнем пределе комиссий.
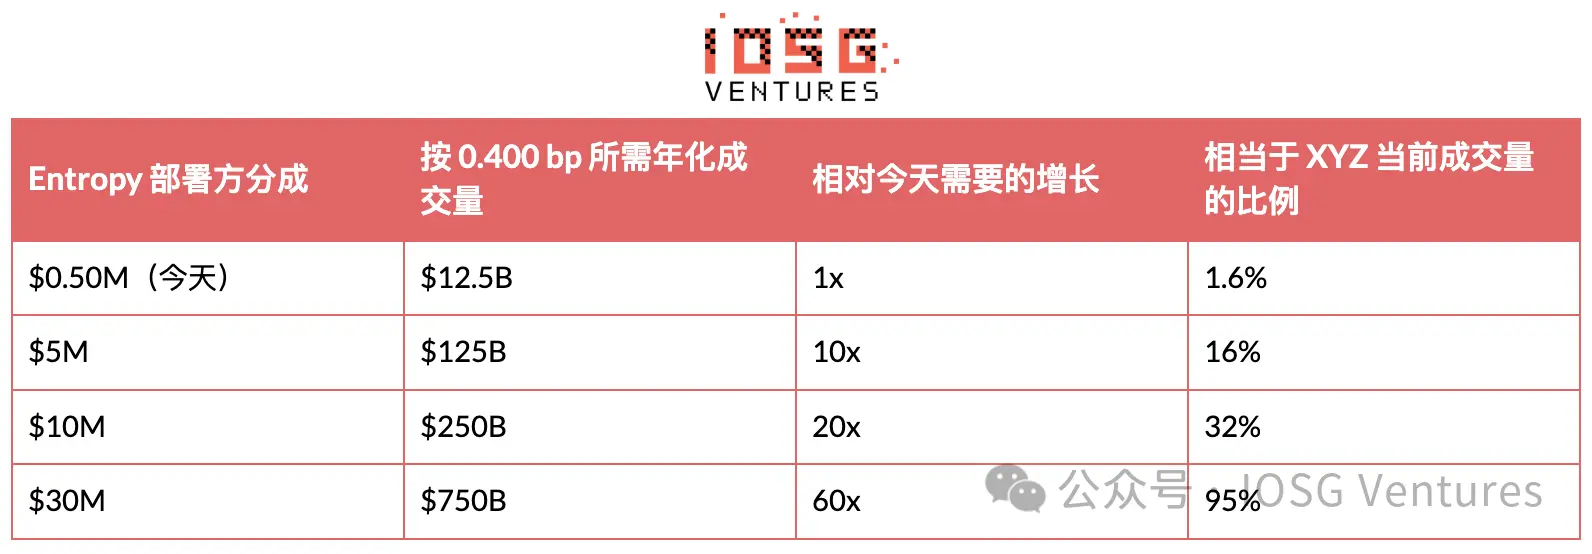
За пределами лидирующей платформы в настоящее время застейкано около 167 миллионов долларов в HYPE, а эти платформы, независимо от своей судьбы, за всю жизнь заработали в сумме лишь 747 000 долларов комиссий за развёртывание. По сравнению с посевным раундом в 14 миллионов долларов эта арифметика показывает, что при текущем объёме торгов и нижнем пределе комиссий операторы HIP-3 не могут полагаться на торговые комиссии для оценки. Ценность претендентов должна приходить из другого места: токена, фронтенда, отношений с клиентами или какого-то продукта, который протокол ещё не оценил.
VII. Что действительно можно удержать
HIP-3 намеренно коммодитизировал большую часть того, что платформа изначально могла бы удерживать. Стейкинг можно купить, базовые активы можно купить, нижний предел комиссий общий, и даже дистрибуция общая, поскольку каждый рынок HIP-3 доступен через один и тот же фронтенд.
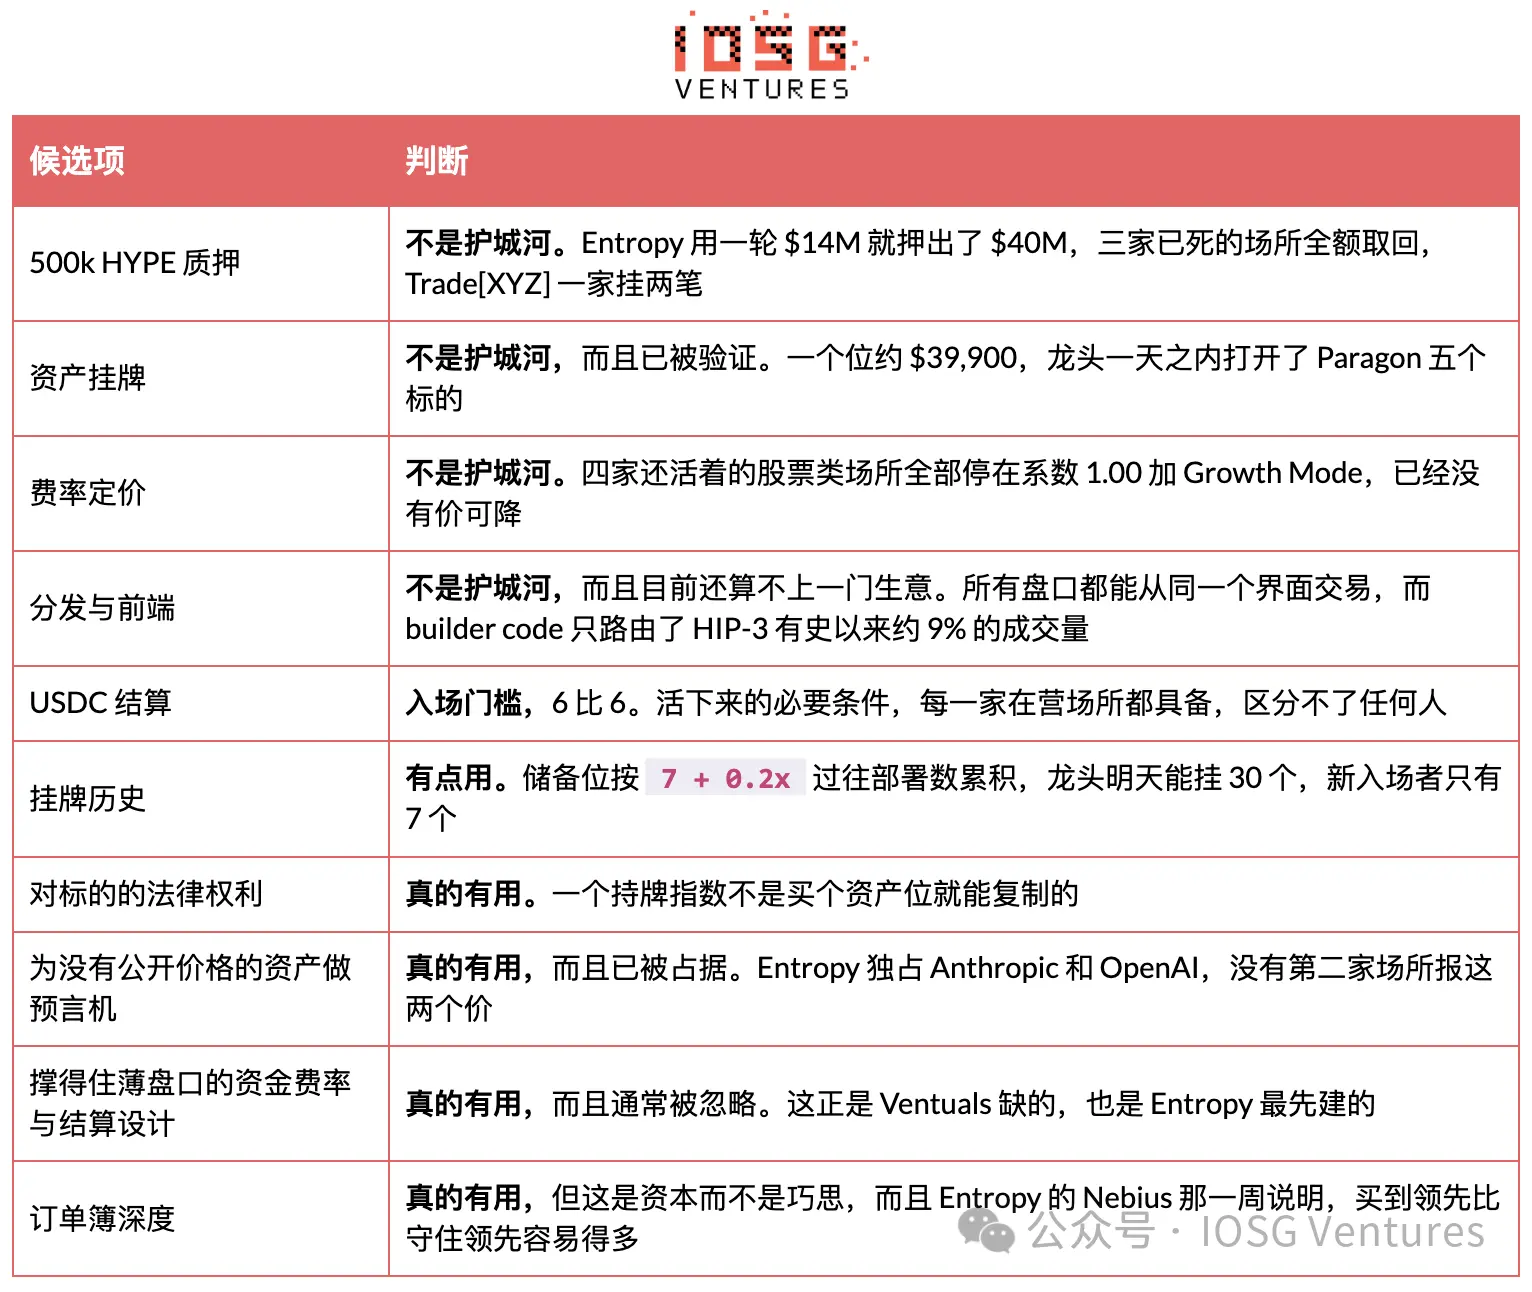 Полезный отборочный вопрос — не «какие активы вы хотите листинговать», потому что активы можно купить. А «что у вас есть такого, что лидер не может купить за одну позицию по активу». Из всех платформ, когда-либо работавших на HIP-3, только одна имеет чёткий ответ на этот вопрос, и её ответ — набор оракулов плюс дизайн расчётов, а не список активов.
Entropy — исключение, которое стоит упомянуть точно, потому что ответ не в базовых активах. Она основана исследователями и трейдерами из Citadel Securities, Optiver, Millennium и Polymarket, и эта основа проявляется в двух аспектах. Во-первых, глубина ордеров с первого дня, которая действительно впечатлила на Nebius. Во-вторых, дизайн ставки финансирования и расчётов, который читается как прямой ответ на смерть Ventuals. Её посевной раунд в 14 миллионов долларов возглавил Ribbit Capital, который в основном фокусируется на розничном брокеридже и финтех-дистрибуции, а не на DeFi, что указывает на амбиции удерживать клиентов, а не просто использовать протокол. Следует отметить, что Entropy Advisors, тесно связанная с Arbitrum DAO, и кастодиальный стартап Entropy, поддерживаемый a16z, — совершенно разные компании, и не следует делать выводы о каких-либо отношениях с Hyper Foundation на основе названия.
Собрав всё это вместе, сектор по-прежнему выглядит тонким. Сжимающаяся компания занимает 97,8% объёма торгов. Круг претендентов держит 167 миллионов долларов в HYPE, а их совокупная историческая отдача от комиссий между собой составляет 747 000 долларов. Единственная команда, которая действительно может котировать, только что доказала, что может захватить рынок на неделю, но не может его удержать.
Более прямая альтернатива — взять половину торговых комиссий протокола, а не половину оператора; у неё нет блокировки, нет риска конфискации и нет операционного бремени. Однако она также не является основной силой комиссионной базы бессрочных контрактов Hyperliquid, и уже доказано, что доля HIP-3 выше 50% была иллюзией периода низкой активности криптовалют, а не трендом. Уровень маршрутизации и его фактическое влияние на трафик. Коды билдеров — это ближайшее к «общему бизнесу» на HIP-3. Ордера, отправленные с фронтендов, помечаются и могут зарабатывать комиссии билдера без внесения залога. Flowscan насчитал 819 таких меток.
Трафика они действительно встречают немного. Маршрутизируемый объём торгов составляет около 52,6 миллиарда долларов, примерно 9% от исторического общего объёма HIP-3 в 587 миллиардов долларов; за последние 30 дней — около 5,3 миллиарда долларов, что соответствует 66,09 миллиарда долларов, около 8%. Более 90% трафика не имеет меток фронтенда, что и ожидаемо для рынка, dominated маркет-мейкерами и API-трейдерами.
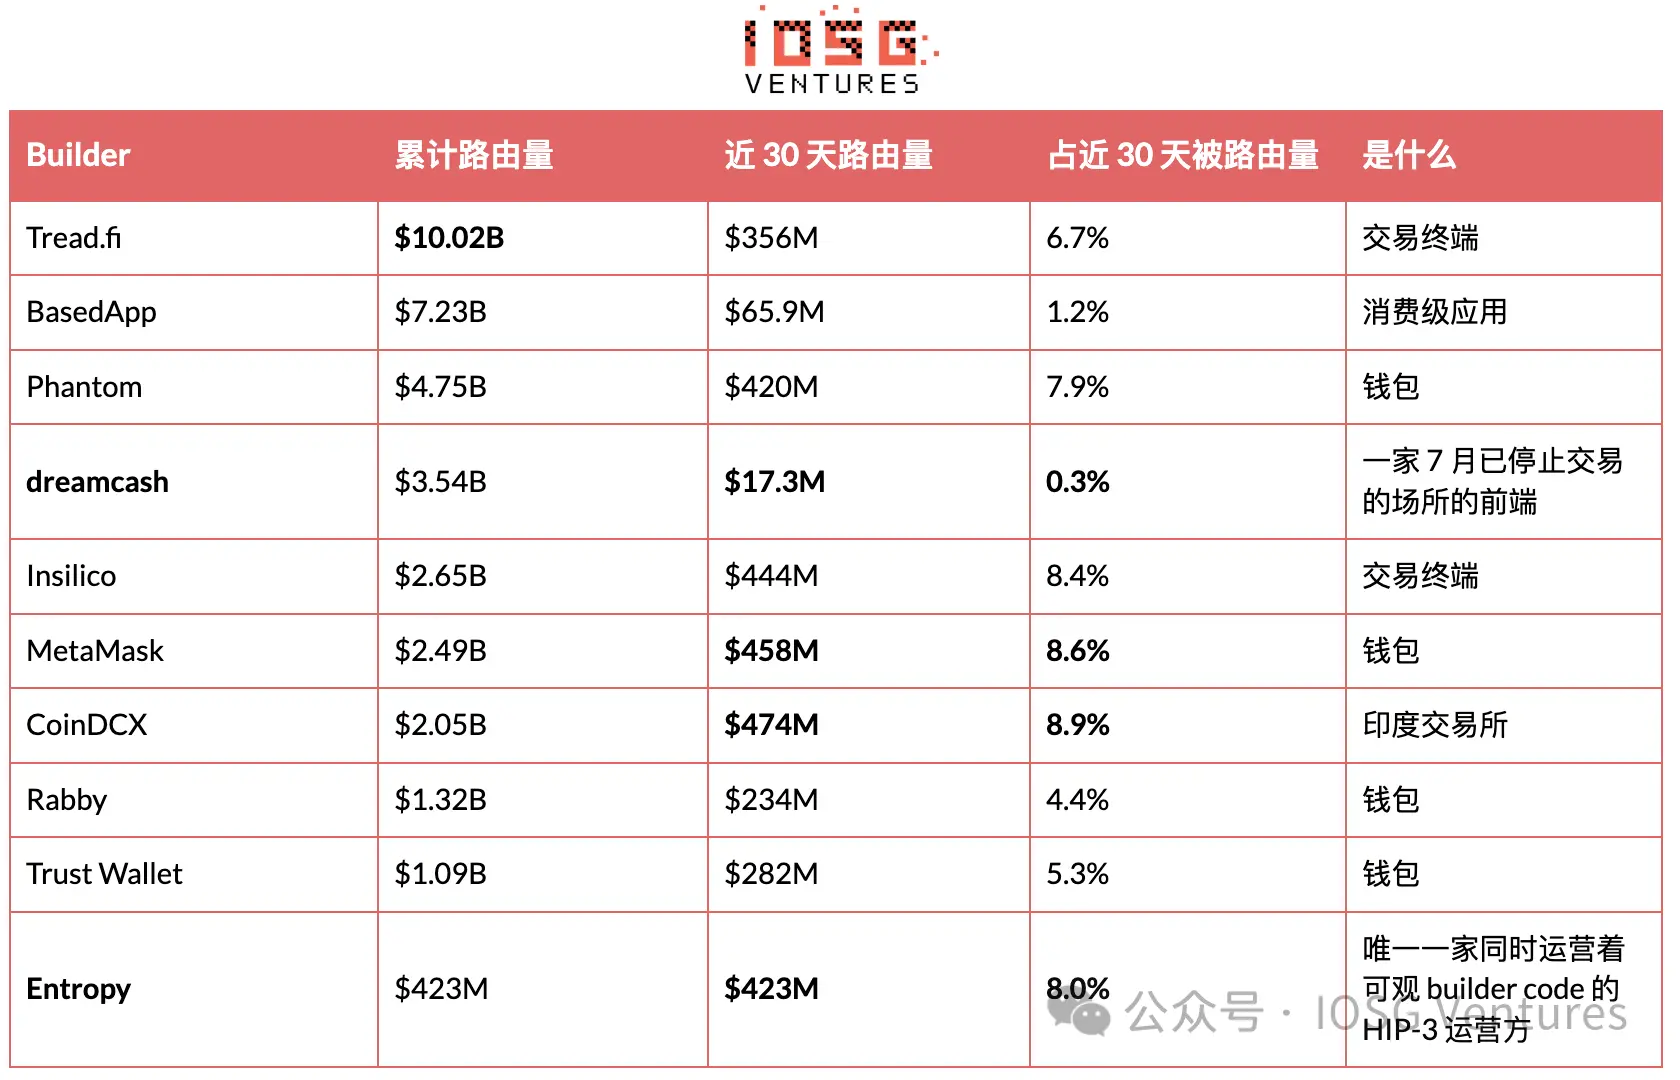 Знаменатель в четвёртом столбце — общая сумма, маршрутизированная кодами билдеров за последние 30 дней, 5,30 миллиарда долларов, а не объём торгов HIP-3 в 66,09 миллиарда долларов. Если бы использовался последний, крупнейший CoinDCX составил бы лишь 0,7%. Десять компаний в таблице вместе занимают 59,7% маршрутизируемого объёма, а Flowscan насчитал в общей сложности 819 кодов билдеров, то есть остальные 809 делят оставшиеся 40%.
В этой таблице есть два примечательных момента. Весь маршрутизируемый объём Entropy в 423 миллиона долларов пришёлся на последние 30 дней, в то время как её собственная платформа за тот же период наторговала 1,03 миллиарда долларов, то есть около 40% рынка приходит с фронтенда, который она сама контролирует. Амбиции Ribbit за этим раундом финансирования отражены в данных, а не только в пресс-релизах, и это бизнес, отличный от «быть развёртывателем».
Другой момент — dreamcash, который даёт более чистый урок. Его платформа мертва со 2 июля, показания его собственных рынков равны нулю, но его код билдера за последние 30 дней всё ещё маршрутизировал 17,3 миллиона долларов, а в общей сложности — 3,54 миллиарда долларов. Бизнес развёртывания и бизнес фронтенда можно чисто разделить, и только один из них требует 40 миллионов долларов для входа.
На сторонних дашбордах есть легко упускаемая ловушка подсчёта. Рейтинги платформ обычно по умолчанию показывают кумулятивный объём торгов, поэтому платформа, прекратившая работу несколько месяцев назад, всё ещё может показывать значительную долю. Dreamcash во всех исторических представлениях показывает 3,3% объёма HIP-3, но в любом недавнем окне это 0 долларов. Прежде чем ссылаться на какую-либо долю, проверьте окно расчёта. Поэтому фронтенды, за которыми стоит следить, в основном не являются развёртывателями. Coinbase 12 сентября объявила о запуске упрощённого интерфейса бессрочных контрактов в кошельке на базе Hyperliquid, охватывающего криптовалюты, токенизированные акции и рынки прогнозов, для рынков за пределами США. Материнская компания Kraken также обсуждает интеграцию бессрочных контрактов, связанных с Hyperliquid, в регулируемую платформу США. Ни одна из них не будет стейкать эти 500 000 HYPE. Вывод: трудно быть оптимистичным в отношении ещё одного развёртывателя HIP-3. Собрав всю вышеизложенную информацию, новая платформа HIP-3 сталкивается со следующим набором цифр.
Весь объём торгов HIP-3 за пределами лидера за 30 дней в сумме составляет 1,49 миллиарда долларов, в годовом исчислении около 18,1 миллиарда долларов. При измеренной ставке 0,400 б.п. годовые комиссии за развёртывание составляют 725 000 долларов, разделённые между четырьмя платформами. Эти четыре платформы в настоящее время держат около 167 миллионов долларов в HYPE. Та же сумма при пассивном стейкинге под 2,2% приносит 3,67 миллиона долларов в год.
Иными словами, деньги, заработанные на управлении этими биржами, составляют примерно одну пятую от дохода, который можно получить, просто застейкав тот же капитал на месте.
Это не неосвоенный рынок, а рынок, оценённый почти в ноль, по причинам, описанным в предыдущих разделах, и все они измеримы. Позиция по активу стоит 39 900 долларов и не может ничего удержать; нижний предел комиссий общий, снижать цену некуда; дистрибуция тоже общая, коды билдеров встречают лишь 9% трафика; расчётный актив сошёлся к USDC со счётом 6:6, и AQAv2 явно не предоставляет HIP-3 никаких льгот по комиссиям, поэтому протокол не намерен субсидировать этот уровень.
Ещё более сложным является потолок. XYZ с долей 97,8% и всеми структурными преимуществами реализовала лишь 1,2% фактического объёма торгов по девяти акциям, которые она котирует, и её относительная доля по основным активам хранения данных продолжает снижаться. Новичок сталкивается не с тем, что «лидер слишком велик», а с тем, что «лидер уже мал и продолжает уменьшаться».
По-прежнему есть только одно исключение, чётко сформулированное ранее: право, которое нельзя купить, набор оракулов, который никто другой не может произвести, или дизайн ставки финансирования и расчётов, способный выжить на тонком рынке. Entropy — единственный, кто соответствует этому, и её оттеснили назад после одной недели лидерства. Список активов — не ответ, и теперь эту точку зрения поддерживают два независимых набора данных, говорящих одно и то же. Что может изменить это суждение
Entropy сможет удерживать позиции на конкурентном рынке месяц, а не неделю, и сохранять свою долю в противостоянии с Shandi, а не дрейфовать около 13%. Накопление открытого интереса при одновременном снижении объёма торгов — самый примечательный сигнал, поскольку он надёжнее, чем объём торгов.
Запуск индекса DRAM и корейских активов Entropy. Эти два пункта направлены прямо в основную территорию лидера, а не на ещё одно бесконкурентное имя до IPO, и результат будет гораздо более чистым тестом, чем Nebius.
Условия токена могут сделать расчёт по акциям состоятельным. Расчёт по комиссиям несостоятелен, а токена сегодня не существует.
Сектор до IPO сможет удержаться. Рынок Anthropic снизился после первой недели, OpenAI открылся с 5,3 миллиона долларов в день, сейчас около 4 миллионов долларов. Если хотя бы один стабилизируется, это станет категорией, а не разовым трендом листинга.
Первый платёж AQAv2 поступит в начале октября. Это будет первая возможность наблюдать реальный масштаб линии дохода протокола от USDC и сравнить его с текущими сторонними оценками в 135–200 миллионов долларов.
Ослабление нижнего предела комиссий. Hyperliquid в начале августа намекнул, что последующие обновления позволят развёртывателям HIP-3 повышать комиссии по отдельным активам до 3 раз, что по сути отменяет скидку Growth Mode. Сроки не указаны, и каждая цифра в разделе 6 основана на текущем нижнем пределе.
Внедрение разрешённых рынков. HIP-3* был анонсирован 3 сентября — это опциональный ончейн-белый список, позволяющий развёртывателям ограничивать, какие кошельки могут торговать на определённом рынке, с целью комплаенса и институционального доступа, в настоящее время только в тестовой сети. Это первый механизм, который может сделать «право доступа», а не «актив», дефицитным товаром.
Появление команды, владеющей эксклюзивными данными или лицензией на индекс, чей актив действительно имеет круглосуточный криптонативный спрос. Это по-прежнему единственная конфигурация, которая полностью ломает логику захвата позиций.
Доказательства того, что объём торгов лидера не сможет удержаться после окончания Growth Mode. Её измеренная ставка 0,427 б.п. составляет лишь около одной десятой от того, что тот же рынок заслуживал бы при стандартной ставке; если это освобождение является бременем, то стабильность лидера не так высока, как показывает её доля.
HyENA снимет свой стейкинг в 508 915 HYPE, подтвердив, что платформа завершена, а не спит.
Некоторые ограничения
Аргумент о захвате позиций основан на измеренных долях, но мотивы являются умозаключением. Запуск пяти активов в один день можно также интерпретировать как конвейер релизов, завершённый именно в тот день.
Суждение об Entropy основано лишь на 26 днях данных. Лидерство на Nebius и последующий разворот — это показания за одну неделю и по одному среднему активу, и ни то, ни другое не следует считать окончательным выводом.
Бэкграунд команд и раунды финансирования взяты из корпоративных анонсов и сообщений СМИ, а не из проверяемой ончейн-информации.
Выводы о волатильности в разделе 2 основаны на корреляции по выборке из 45 рабочих дней, а не на причинно-следственной декомпозиции. Объём торгов и фактическая волатильность могут также driven одним и тем же фактором, наиболее прямой кандидат — общее охлаждение сделок по капитальным затратам на ИИ.
Количество сделок не равно количеству трейдеров; публичный API не может дать независимых трейдеров.
Цифры, связанные с доходностью капитала, рассчитаны при HYPE 79,73 доллара и годовой ставке стейкинга 2,2%, последняя является параметром протокола, а не контрактным обязательством, и будет снижаться по мере роста общего объёма стейкинга в сети.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.