


La SEC traza la línea roja de las recompras de tokens: quién controla la recompra decide si es un mecanismo o una promesa
 Blockbeats
Si el protocolo ya está en funcionamiento y si la recompra la decide una parte centralizada se convierten en claves para juzgar el riesgo de cumplimiento de valores
Título original: «¿La narrativa de recompra se enfrenta a un giro? La SEC aclara de repente la línea roja regulatoria: no todos los que “compran monedas con beneficios” están absolutamente seguros»
Autor original: 杰米尼, TechFlow
La SEC actualiza las directrices sobre recompra de tokens y traza una nueva línea roja para el mercado.
Últimamente, el mercado se ha enamorado de una vieja narrativa: el protocolo gana dinero y lo usa para comprar sus propios tokens en el mercado secundario.
Desde Hyperliquid hasta pump.fun, pasando por Uniswap y Ethena, casi todos los proyectos líderes se están moviendo en esa dirección. La «recompra de tokens» se ha convertido en el fundamento más sólido del mercado cripto actual.
Quien recompra más se parece más a una empresa rentable y de calidad, y su token puede recibir más noticias positivas y subir.
Pero «parecerse a una empresa rentable» es precisamente la mecha de cumplimiento más peligrosa en la industria cripto.
En Estados Unidos, la autoridad final para determinar si un token es un «valor» recae en la SEC (Comisión de Bolsa y Valores). En cuanto la SEC considere que el equipo del proyecto está prometiendo al público «trabajaremos duro y usaremos las recompras para que sus monedas suban de valor», ese token será calificado como un «contrato de inversión» (valor). Las consecuencias son devastadoras:
Plataformas de intercambio que cumplen la normativa, como Coinbase, se verán obligadas a retirarlo de la lista, el canal de capital estadounidense quedará completamente bloqueado y el modelo de negocio se paralizará.
Para aclarar estos límites, la SEC mantiene oficialmente una guía de preguntas frecuentes (FAQ) sobre «si los criptoactivos son valores», que es el «libro rojo» que los grandes bufetes y los equipos de proyectos usan para evitar las zonas minadas regulatorias.
Según la periodista cripto Eleanor Terrett, la División de Finanzas Corporativas de la SEC actualizó el 28 de septiembre las FAQ sobre recompra de tokens. La idea central revisada es la siguiente:
Solo cuando el sistema cripto ya es funcional y no existe una parte central, el anuncio de un plan de recompra por parte del emisor probablemente no constituya una promesa de «contrato de inversión».
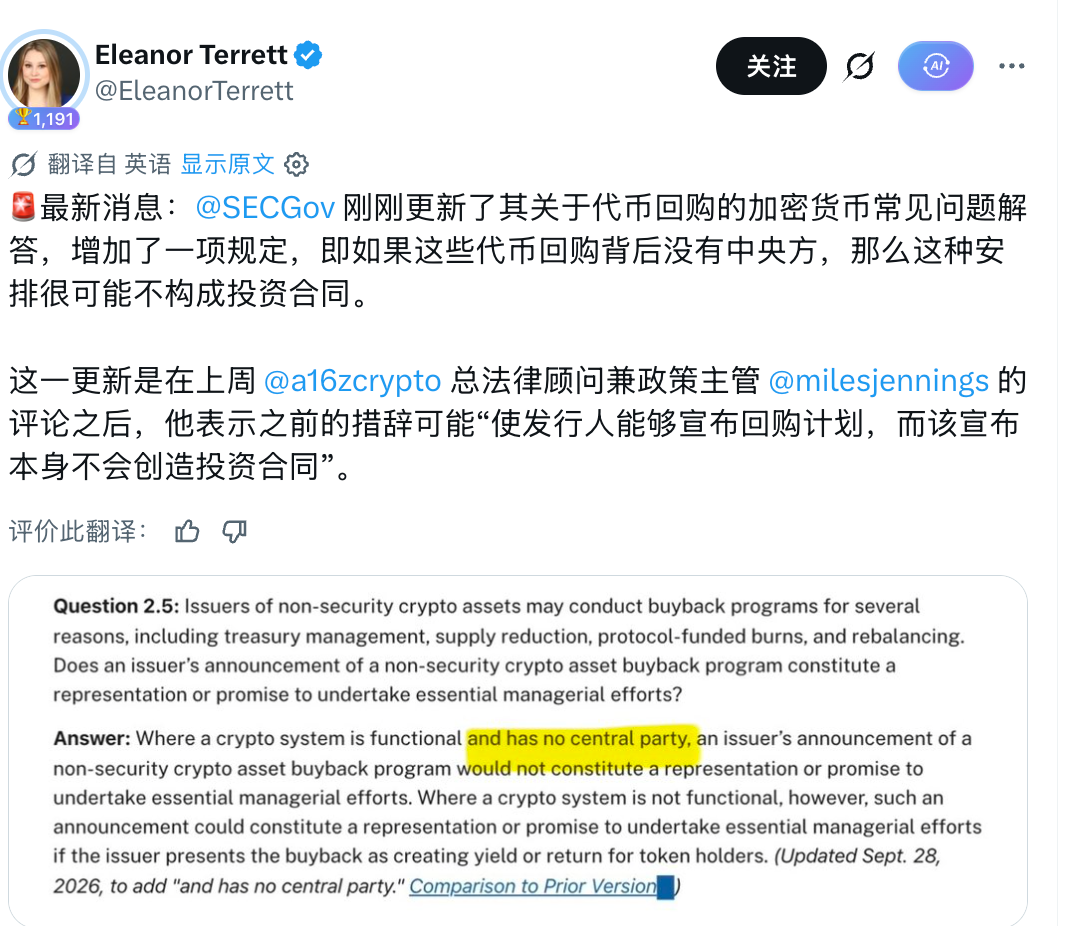
Esto significa que la SEC no pretende acabar con todas las recompras de una vez, pero traza una línea roja extremadamente estricta: si la recompra la ejecuta automáticamente el código en cadena, se llama mecanismo del protocolo;
pero si detrás hay una fundación o un equipo central (es decir, una parte central) que se reúne para decidir el monto de la recompra y lo promociona abiertamente ante la comunidad, sigues estando en la zona de alto riesgo de «emisión ilegal de valores».
Esta línea roja divide por la fuerza a las decenas de proyectos de recompra actualmente en auge en dos bandos: seguros y de alto riesgo.
Revaluar los protocolos con recompra
Durante el último año, el mercado ha valorado las recompras de forma muy tosca: quien compra más > quien lo anuncia más fuerte > quien tiene más ingresos.
Pero después de esta FAQ, el mercado debe reexaminar sus posiciones con un «filtro regulatorio». Las recompras quedan claramente divididas en dos bandos: «parámetros del protocolo» y «anuncio de relaciones públicas».
Primer nivel: ejecución automática del protocolo, más cerca de la red de seguridad de «sin parte central»
La característica común de estos proyectos es que el producto ya está en funcionamiento, la recompra se ejecuta principalmente mediante reglas en cadena de forma automática, y el margen para que el equipo cambie las reglas o haga promesas de forma improvisada es mínimo.
La actualización de las FAQ publicada por la SEC favorece, en el entorno actual, que al promocionar la «recompra» tengan un argumento menos de «promesa de esfuerzo de gestión humana».
Hyperliquid (HYPE): la muestra más sólida de ausencia de parte central
Aproximadamente el 99% de las comisiones de trading van al Assistance Fund y se convierten directamente en HYPE en la capa de ejecución de la L1. Los fondos fluyen a una dirección del sistema sin clave privada y de la que nadie puede retirarlos manualmente. Nadie puede programar recompras ni pausarlas a voluntad.
Según la lógica literal de las FAQ, HYPE es quien menos teme que «anunciar una recompra constituya un contrato de inversión». Pero hay que tener en cuenta que esto no equivale a que la regulación le haya dado una aprobación directa. La presión de desbloqueo sigue existiendo, la recompra no equivale a deflación neta y su precio dependerá en última instancia del volumen real de trading de derivados. La narrativa regulatoria se ha estabilizado, pero la variable principal de la cuenta de resultados no ha cambiado.
Uniswap (UNI): un riesgo verbal menos
Después de que la gobernanza activara el interruptor de comisiones, las comisiones del protocolo entran en TokenJar y los externos solo pueden extraer esas comisiones quemando UNI. Más importante aún, el discurso oficial es extremadamente comedido y deja claro que los titulares de UNI no tienen un derecho directo sobre los ingresos del protocolo.
UNI obtiene una puntuación alta en mecanismo, pero como Labs y el sistema de gobernanza siguen existiendo, si se aplica estrictamente el criterio de «sin parte central» no alcanza la puntuación perfecta. El mayor valor de las FAQ para UNI es reducir considerablemente la fricción verbal de cumplimiento de que «activar el interruptor de comisiones equivale a ser considerado un valor», haciendo que este «mecanismo de ajuste de oferta» sea más defendible.
Segundo nivel: distribución de beneficios: la recompra es grande, pero la narrativa del control no es limpia
Este es el nivel donde se concentran más posiciones minoristas y el más claramente afectado por estas FAQ. Siguen teniendo enormes ingresos reales y acciones de recompra, pero con un fuerte matiz de «decisión de empresa/equipo».
pump.fun (PUMP): recompra de beneficios con un marcado carácter de plataforma
La recompra y quema acumulada ya asciende a cientos de millones de dólares, y es el símbolo de la narrativa de recompra actual solo por detrás de HYPE. Pero el problema es que se parece muchísimo a una «empresa tecnológica repartiendo beneficios». El equipo puede cambiar la proporción de reparto en cualquier momento, decidir si acumular primero y quemar después o quemar de inmediato, y la plataforma tiene un operador centralizado clarísimo.
Las FAQ no harán que PUMP deje de recomprar, pero le resultará mucho más difícil presentar la recompra como una «devolución de valor a los tenedores». Para los traders, la máquina de recompra sigue funcionando; pero para el capital que quiere contar una gran historia de token de red, PUMP no puede usar estas FAQ como aval de cumplimiento. El mercado seguirá pendiente de su volumen real de emisión y de la proporción de reparto.
Ethena (ENA): muy dependiente del umbral de la fundación
La fundación propone destinar el 95% de los ingresos netos a la recompra de ENA, pero con la condición de que la oferta de USDe alcance un umbral más alto. Los ingresos entran primero en la fundación y luego se compran según los parámetros de gobernanza; el marco centralizado de Labs y la Fundación sigue siendo evidente.
ENA se parece más a una «promesa de la fundación de devolver valor al token en el futuro». Lo más desfavorable de las FAQ para esta estructura es la limitación del discurso: si se sigue promocionando a bombo y platillo que «el 95% de los ingresos se devuelve a los tenedores», se pisa exactamente la expresión que la SEC quiere atacar.
DeFi veteranos como Aave / Pendle: la difícil transición del comité a la automatización
Estos proyectos tienen productos maduros e ingresos reales, pero siguen siendo sistemas con un fuerte matiz de DAO, equipo fundador y comité de tesorería. Sus recompras pueden continuar, pero la historia debe cambiar urgentemente de «devolver valor a los tenedores» a «gestión de fondos de la tesorería del protocolo».
Además, los proyectos que todavía están en preventa, en testnet, o que acaban de emitir token y ya escriben en el whitepaper «prometemos destinar el X% de los ingresos a recompra tras el lanzamiento» como principal argumento de venta, son el verdadero objetivo de estas FAQ.
Si el sistema aún no es funcional y ya se presenta la recompra como un rendimiento futuro, la SEC deja claro que es muy probable que constituya una «promesa de gestión clave». Estos proyectos se enfrentan a la restricción más negativa: no solo no pueden beneficiarse de las FAQ, sino que pierden la «recompra», que era la herramienta de promoción más útil en la fase de arranque en frío.
Por lo tanto, estas FAQ de la SEC no matan la narrativa de recompra actualmente en auge.
No harán fuerte a un proyecto débil sin volumen de trading, pero harán que los proyectos con mecanismos sólidos tengan una excusa menos para ser atacados por la regulación, y que los proyectos con mecanismos débiles tengan un reclamo menos para vender monedas.
Si puedes responder con claridad de dónde viene el dinero y quién tiene el control, la recompra es un fundamento; si no puedes responderlo, entonces solo es un comunicado de prensa que puede atraer una citación de la SEC en cualquier momento.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.