


J.P. Morgan desglosa las elecciones de mitad de mandato de 2026: la política amplificará la volatilidad, pero lo que realmente cotiza en la bolsa estadounidense son los tipos de interés y los fundamentales
 Blockbeats
Nota del editor: A medida que se acercan las elecciones de mitad de mandato de 2026 en Estados Unidos, el debate del mercado está pasando de «¿podrán los republicanos conservar el Congreso?» a «¿qué cambiará realmente el resultado electoral?». Hasta mediados de septiembre, la mayoría republicana en ambas cámaras era relativamente estrecha, y la posibilidad de que el Congreso vuelva a un gobierno dividido ha convertido la política fiscal, los aranceles, la regulación y los nombramientos presidenciales en variables políticas dentro de la fijación de precios de los activos. Pero cuando «las elecciones generan incertidumbre» ya es un consenso, empieza a surgir una pregunta más profunda: ¿hasta qué punto los cambios políticos pueden determinar de forma independiente la dirección del mercado, y cuánto de la supuesta «coyuntura electoral» es en realidad el resultado de cambios en el ciclo económico, los tipos de interés y los beneficios empresariales?
En su informe «2026 Midterm Elections», publicado en septiembre, J.P. Morgan Asset Management vuelve a descomponer esta cuestión desde tres perspectivas: el panorama electoral, el impacto de las políticas y el comportamiento histórico del mercado, con datos clave hasta el 18 de septiembre de 2026. Más que una predicción sobre las elecciones de mitad de mandato, el informe intenta responder a una pregunta más adecuada para los inversores: cómo se transmiten las elecciones a los precios de los activos a través de las políticas.
En este informe, lo que realmente hace J.P. Morgan es descomponer la pregunta «¿afectarán las elecciones de mitad de mandato a la bolsa estadounidense?» en un conjunto de cuestiones estructurales más profundas: ¿basta el control del Congreso para cambiar la senda fiscal y regulatoria? ¿La debilidad histórica en los años de elecciones de mitad de mandato proviene de la incertidumbre política o de shocks macroeconómicos simultáneos? Y, cuando finalmente se disipe el riesgo político, ¿cuáles son las variables que realmente determinan si el mercado puede seguir subiendo?
En primer lugar, la forma en que la política influye en el mercado está pasando de las «etiquetas partidistas» a la «transmisión de políticas». Antes, los inversores comparaban fácilmente los rendimientos bursátiles bajo distintos partidos y composiciones del Congreso; pero J.P. Morgan recuerda que este tipo de estadísticas difícilmente explican la causalidad. En 2026, lo más relevante es que, si se produce un gobierno dividido, la expansión fiscal podría enfrentar más restricciones y aumentar el riesgo de cierres del gobierno y de negociaciones sobre el techo de la deuda; sin embargo, en áreas como los aranceles, donde el presidente tiene amplias competencias ejecutivas, un cambio en el Congreso no implica necesariamente un giro simultáneo de las políticas. Lo mismo ocurre con la regulación de la IA: existen diferencias en las prioridades de ambos partidos, pero esas diferencias solo entrarán en la fijación de precios del mercado si realmente modifican los costes empresariales, la inversión y las expectativas de beneficios.
En segundo lugar, el informe señala que «los años de elecciones de mitad de mandato rinden peor» no equivale a «las elecciones provocan caídas del mercado». Desde 1937, el rendimiento total medio del S&P 500 en años de elecciones de mitad de mandato es de aproximadamente el 9,2%, inferior al 13,3% de los años sin elecciones de mitad de mandato, y la volatilidad también es mayor; pero las claras correcciones de 2018 y 2022 coincidieron con ciclos de endurecimiento de la Reserva Federal, y 2002 se situó en la fase de ajuste posterior al estallido de la burbuja tecnológica. Por ello, J.P. Morgan subraya que, al analizar esos años, el contexto económico importa más que el político. Esto significa que los datos históricos pueden indicar que el mercado es más propenso a la volatilidad durante las elecciones, pero no bastan para establecer una cadena causal estable de «elecciones → subidas o bajadas».
En tercer lugar, el mercado no cotiza únicamente el resultado electoral, sino la disipación de la propia incertidumbre. Los datos históricos de 1982-2022 muestran que, en los años de elecciones de mitad de mandato, el rendimiento medio de los tres primeros trimestres es ligeramente negativo, mientras que el cuarto trimestre sube de media un 6,6%; más importante aún, la mejora media del mercado suele comenzar menos de un mes antes del día de la votación. Esto implica que el comportamiento posterior a las elecciones no puede interpretarse simplemente como una «operativa direccional tras conocerse el resultado», sino más bien como una revalorización de la prima de riesgo a medida que convergen gradualmente los distintos escenarios políticos.
En cuarto lugar, lo que realmente pesa sobre las elecciones de 2026 sigue siendo el ciclo macroeconómico. J.P. Morgan integra inflación, tipos de interés, déficit fiscal y aranceles en un mismo marco analítico, recordando en esencia a los inversores que, aunque cambie el mapa del Congreso, si variables como el crecimiento, la política monetaria, los beneficios empresariales y las valoraciones no cambian a la vez, la lógica de fijación de precios del mercado tampoco se reescribirá necesariamente. Otro análisis de mercado de la entidad sobre las elecciones de mitad de mandato también señala que la política monetaria, el mercado laboral, los beneficios empresariales y las valoraciones explican mejor los rendimientos futuros que la combinación de partidos que controle el gobierno.
Si se condensa este informe en una sola conclusión, sería: las elecciones de mitad de mandato pueden generar volatilidad y modificar algunas restricciones políticas, pero no constituyen una lógica de inversión independiente del ciclo económico. Lo que realmente hay que observar es si, tras las elecciones, la política fiscal, comercial y regulatoria cambia lo suficiente como para transmitirse a la inflación, los tipos de interés, el crecimiento y los beneficios empresariales.
En este sentido, el objeto de este artículo ya no son solo las elecciones de mitad de mandato de 2026 en Estados Unidos, sino una cuestión de mercado más general: cuando los acontecimientos políticos acaparan los titulares, lo que los inversores deben identificar es si se trata del acontecimiento en sí o del mecanismo de transmisión subyacente capaz de alterar los fundamentales.
A continuación se reproduce el contenido original (ligeramente reorganizado para facilitar la lectura):
Las elecciones de mitad de mandato en Estados Unidos suelen ser uno de los momentos en que los mercados financieros se dejan atraer más fácilmente por las narrativas políticas.
¿Qué partido ganará la Cámara de Representantes? ¿Cambiará de manos el Senado? Si hay un gobierno dividido, ¿se debilitará el estímulo fiscal? ¿Y dará un giro repentino la regulación?
Estas cuestiones, por supuesto, afectan a las políticas, pero en su último informe «2026 Midterm Elections», J.P. Morgan intenta subrayar otra cosa: históricamente, los inversores tienden a sobrestimar la capacidad explicativa de «quién controla el Congreso» sobre los rendimientos a largo plazo del mercado.
El informe analiza sucesivamente el panorama electoral de 2026, los cambios de políticas bajo distintas composiciones del Congreso y el comportamiento de la bolsa estadounidense en torno a las elecciones de mitad de mandato anteriores. Sin embargo, el punto de llegada no es la política, sino un marco de valoración de activos más tradicional: la política monetaria, la política fiscal, el crecimiento económico, el empleo, los beneficios empresariales y las valoraciones suelen importar más que la combinación de partidos.
Ambas cámaras están muy ajustadas, pero lo que de verdad importa al mercado es si las políticas pueden cambiar
Desde el punto de vista electoral, en 2026 existe efectivamente un amplio margen para la recomposición del Congreso.
Según las estadísticas de J.P. Morgan, hasta el 18 de septiembre, el Senado estaba compuesto por 53 senadores republicanos, 45 demócratas y dos independientes que votan con el grupo demócrata; para hacerse con el control, los demócratas necesitarían una ganancia neta de 4 escaños. La mayoría en la Cámara de Representantes también es muy estrecha.
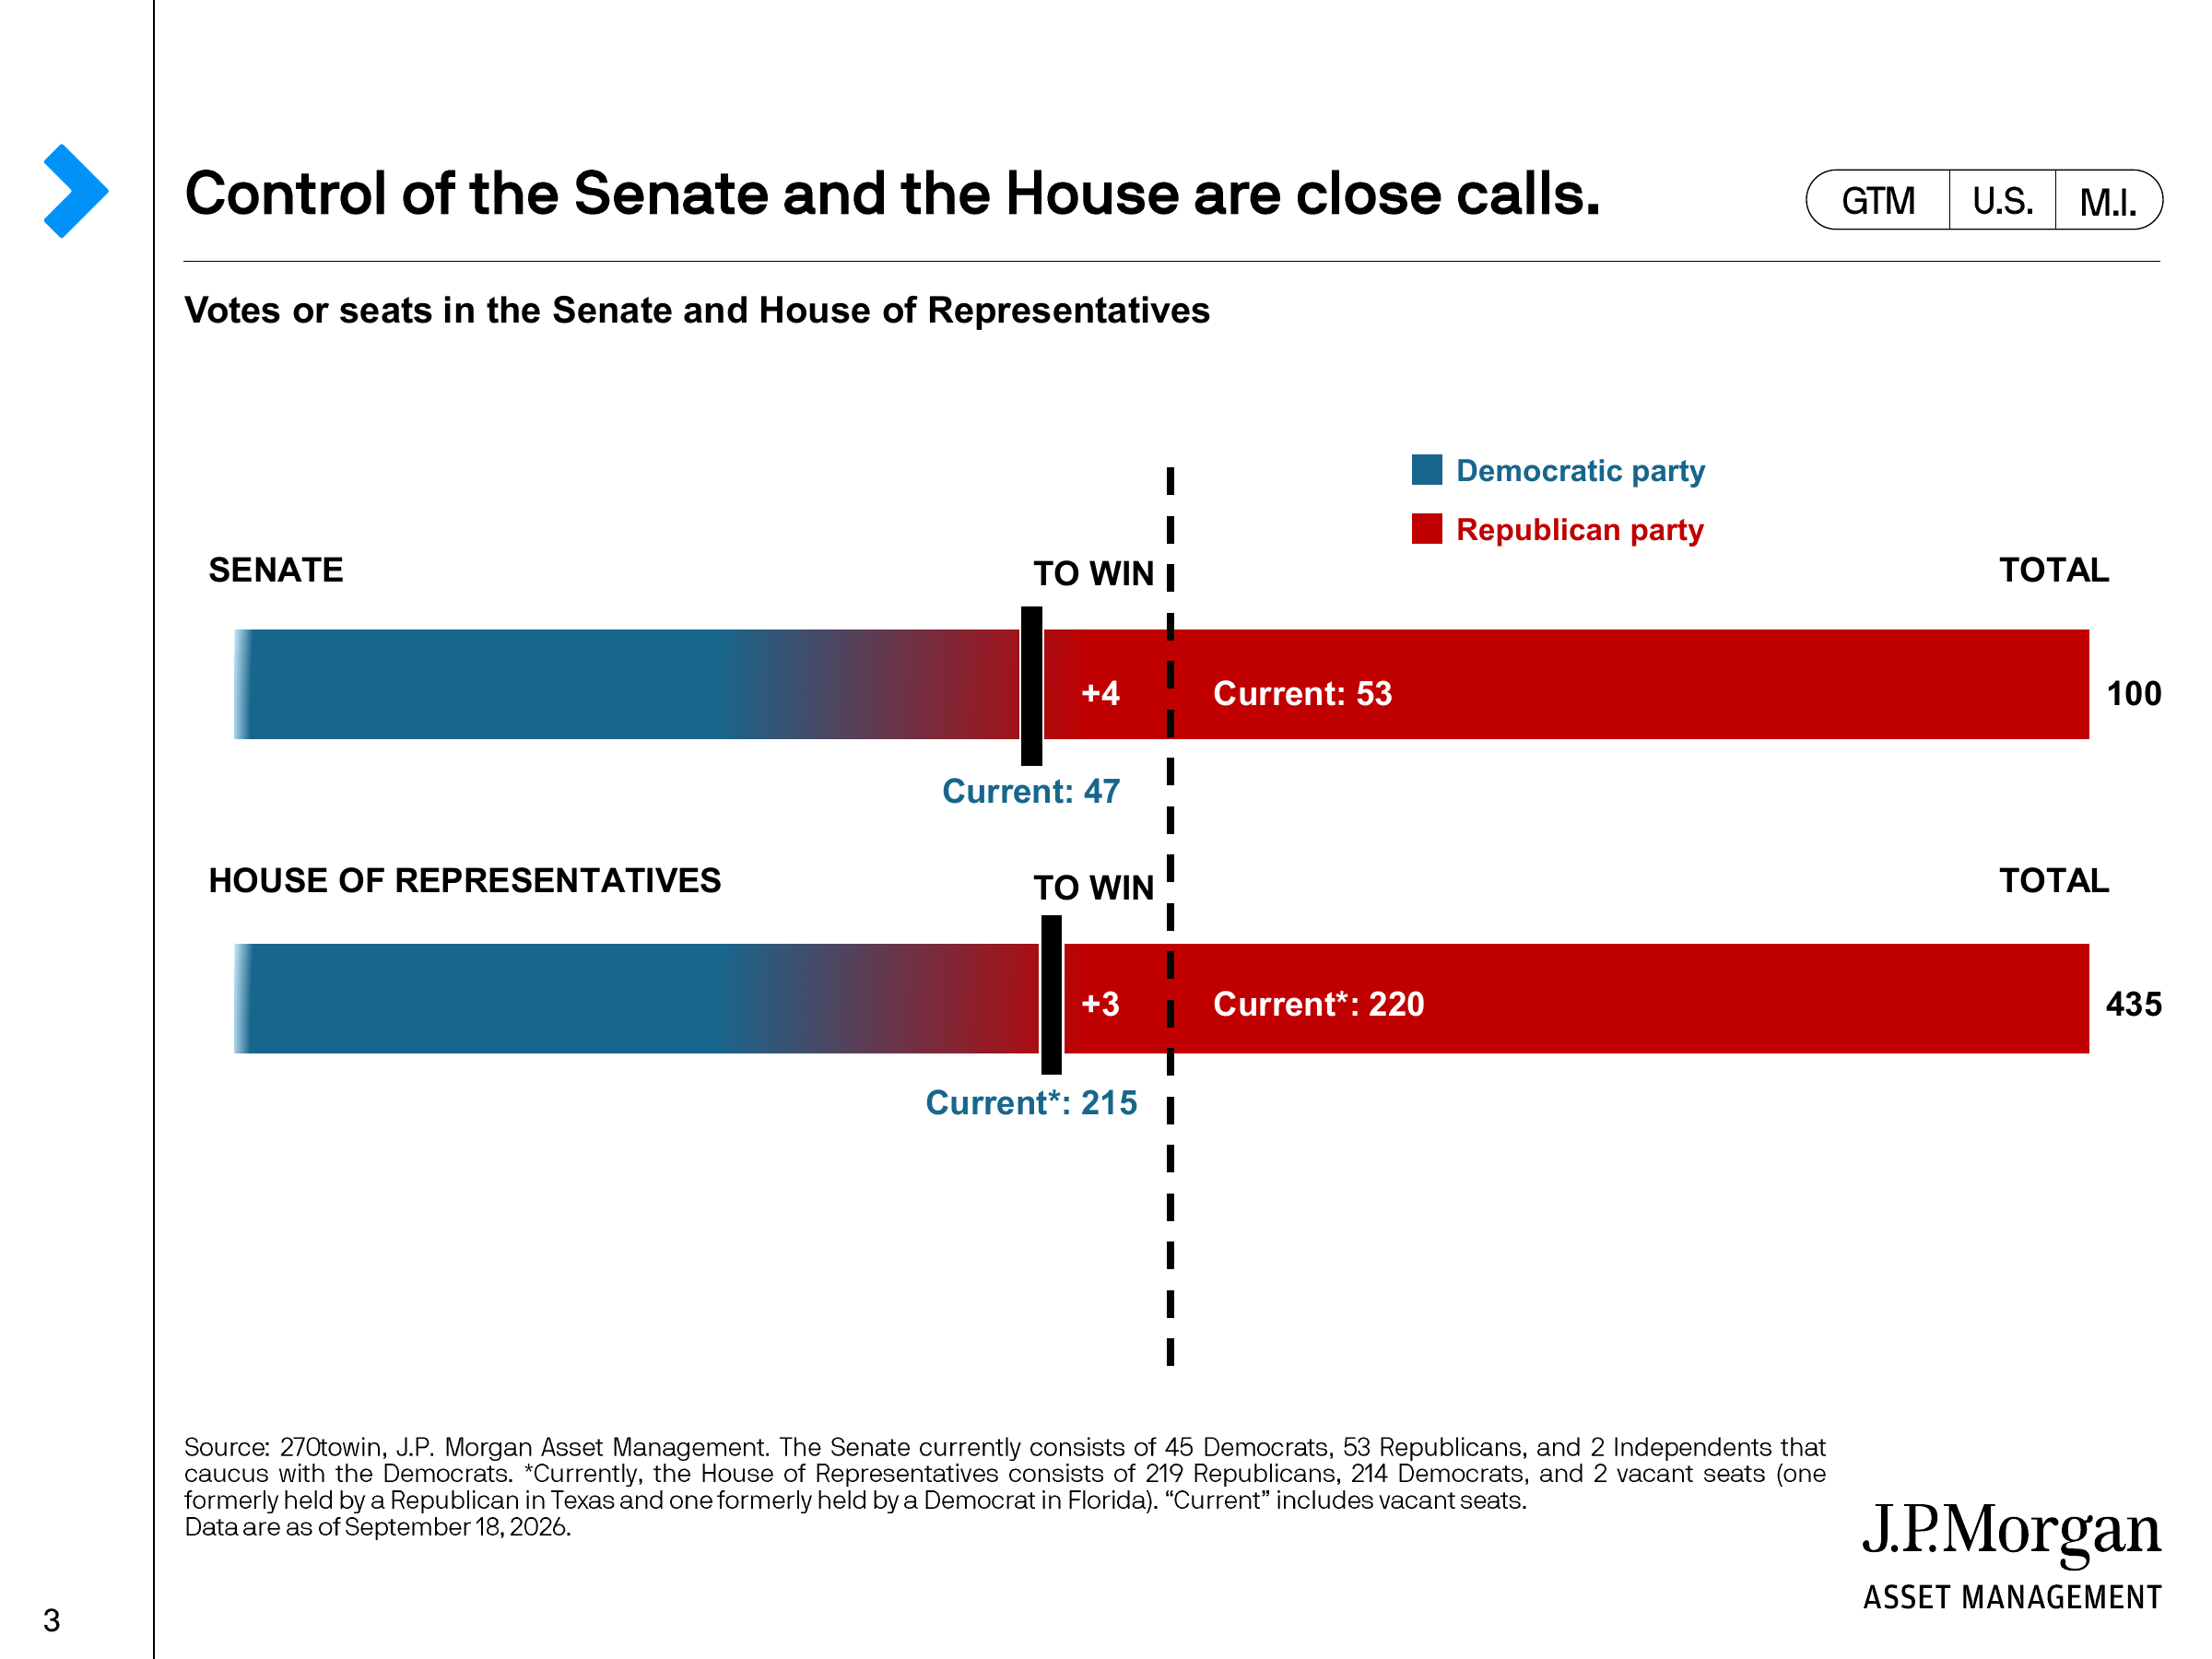
Pero el informe no equipara directamente «cambio de control del Congreso» con «inversión de la lógica del mercado», sino que se centra en qué políticas quedarán limitadas y cuáles podrán seguir avanzando tras el cambio en el mapa del Congreso.
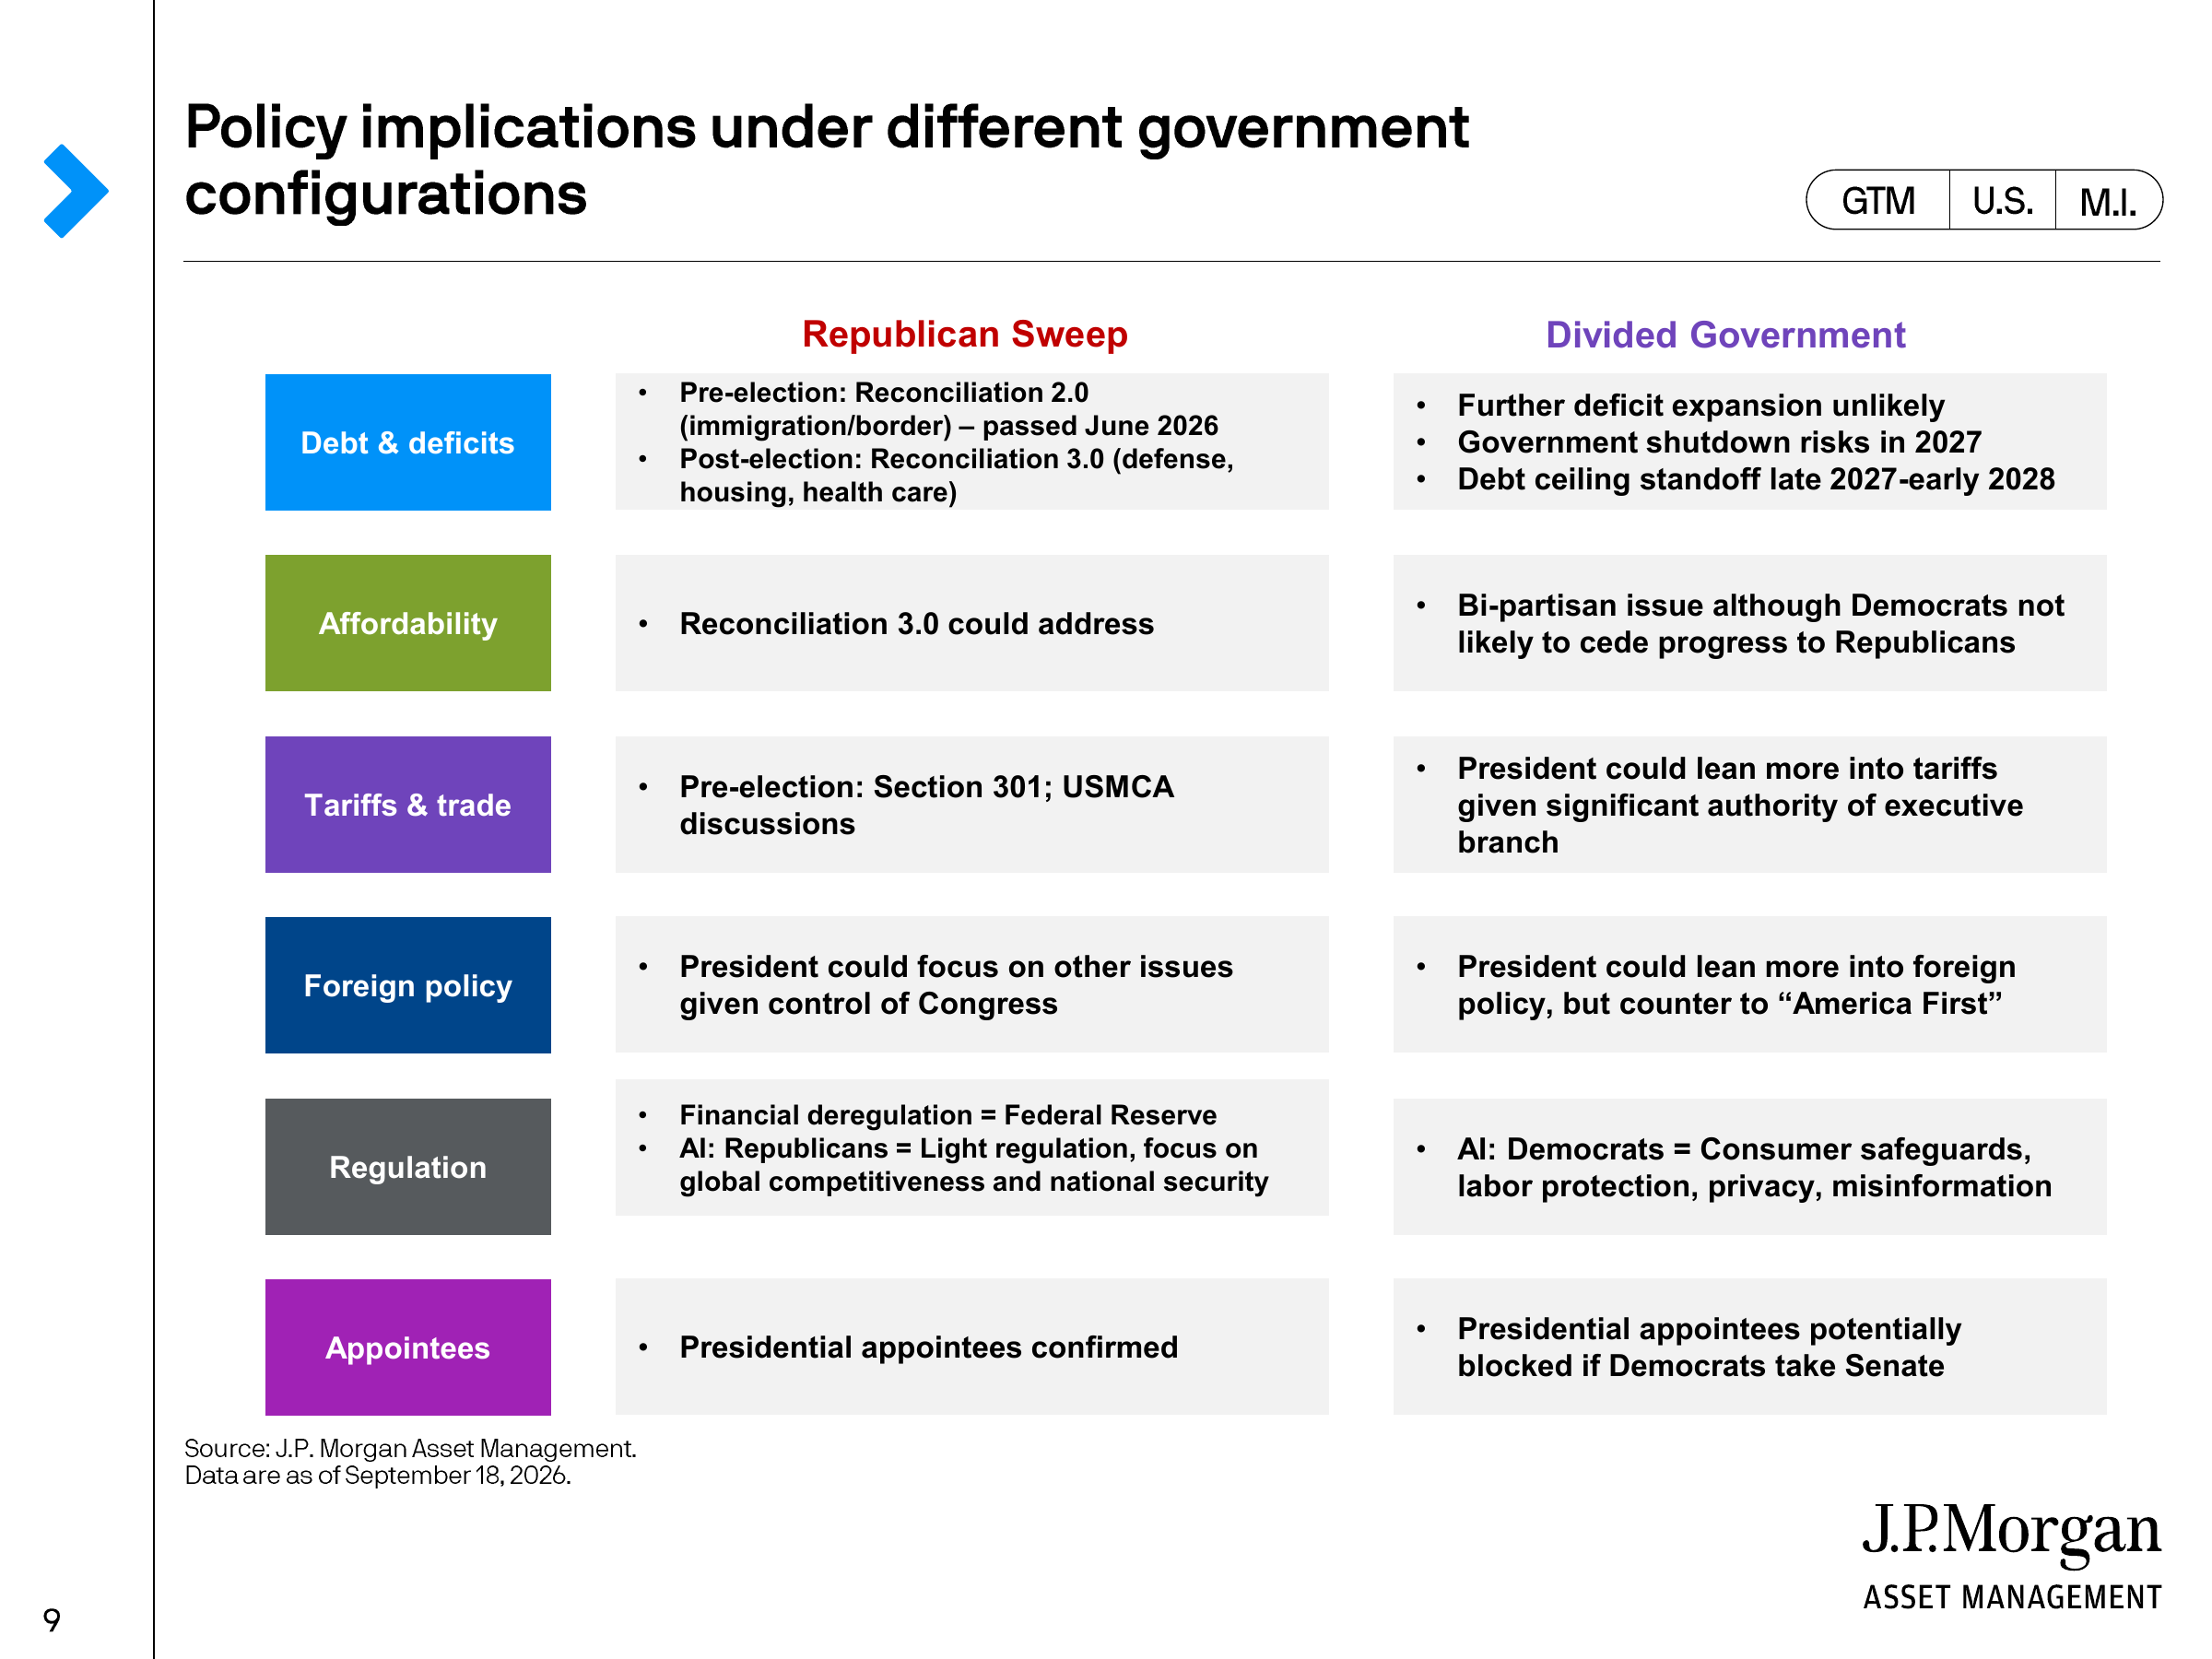
En el ámbito fiscal, por ejemplo, J.P. Morgan considera que, si se produce un gobierno dividido, el margen para seguir ampliando el déficit fiscal podría verse más restringido; al mismo tiempo, el cierre del gobierno en 2027 y las negociaciones sobre el techo de la deuda entre finales de 2027 y principios de 2028 podrían volver a convertirse en focos de riesgo para el mercado. Por el contrario, si los republicanos mantienen el control del Congreso, una nueva ley de reconciliación presupuestaria podría seguir abarcando áreas como defensa, vivienda y sanidad.
Esto demuestra que el impacto de las elecciones en el mercado no es una cadena simple de «gana tal partido → la bolsa sube o baja», sino que pasa por las políticas y luego se transmite al déficit, el crecimiento, la inflación y los tipos de interés.
La política fiscal puede verse limitada por el Congreso, pero los aranceles y la regulación no dependen por completo de él
Esta distinción es especialmente evidente en la política comercial.
J.P. Morgan señala que, en un escenario de gobierno dividido, el presidente conserva amplias competencias ejecutivas, por lo que la política comercial no tiene por qué contraerse de forma significativa con un cambio en el control del Congreso. El informe menciona que una nueva ronda de aranceles de la Sección 301 y los debates relacionados con el T-MEC ya han vuelto a entrar en la agenda política; hasta el 18 de septiembre, el arancel medio efectivo sobre las importaciones estadounidenses de bienes de consumo era de aproximadamente el 10,6%.
En otras palabras, un cambio en el Congreso puede afectar claramente a la legislación fiscal, pero no necesariamente limitar en la misma medida la política arancelaria.
En materia regulatoria, en cambio, podrían aparecer diferencias políticas más directas. En el apartado sobre IA, J.P. Morgan resume la orientación republicana como una regulación más ligera, con énfasis en la competitividad global y la seguridad nacional; las políticas demócratas, por su parte, ponen más énfasis en la protección del consumidor, los derechos laborales, la privacidad y la lucha contra la desinformación. Cabe subrayar que se trata de la síntesis que hace J.P. Morgan de las orientaciones políticas bajo dos configuraciones de gobierno, y no implica que las normas concretas vayan a aplicarse necesariamente según este marco.
Por tanto, desde la perspectiva de la valoración de activos, lo verdaderamente importante no son las etiquetas políticas en sí, sino si estas diferencias de políticas acaban siendo suficientes para alterar los costes empresariales, los planes de inversión, los márgenes de beneficio y la inflación macroeconómica.
Los años de elecciones de mitad de mandato son efectivamente más débiles, pero «las elecciones provocan caídas» no se sostiene
Los datos históricos parecen sugerir fácilmente una impresión: las elecciones de mitad de mandato son desfavorables para la bolsa estadounidense.
Según las estadísticas de J.P. Morgan, desde 1937, el rendimiento total medio del S&P 500 en años de elecciones de mitad de mandato es del 9,2%, inferior al 13,3% de los años sin elecciones de mitad de mandato; la volatilidad media realizada también es mayor en los años electorales.
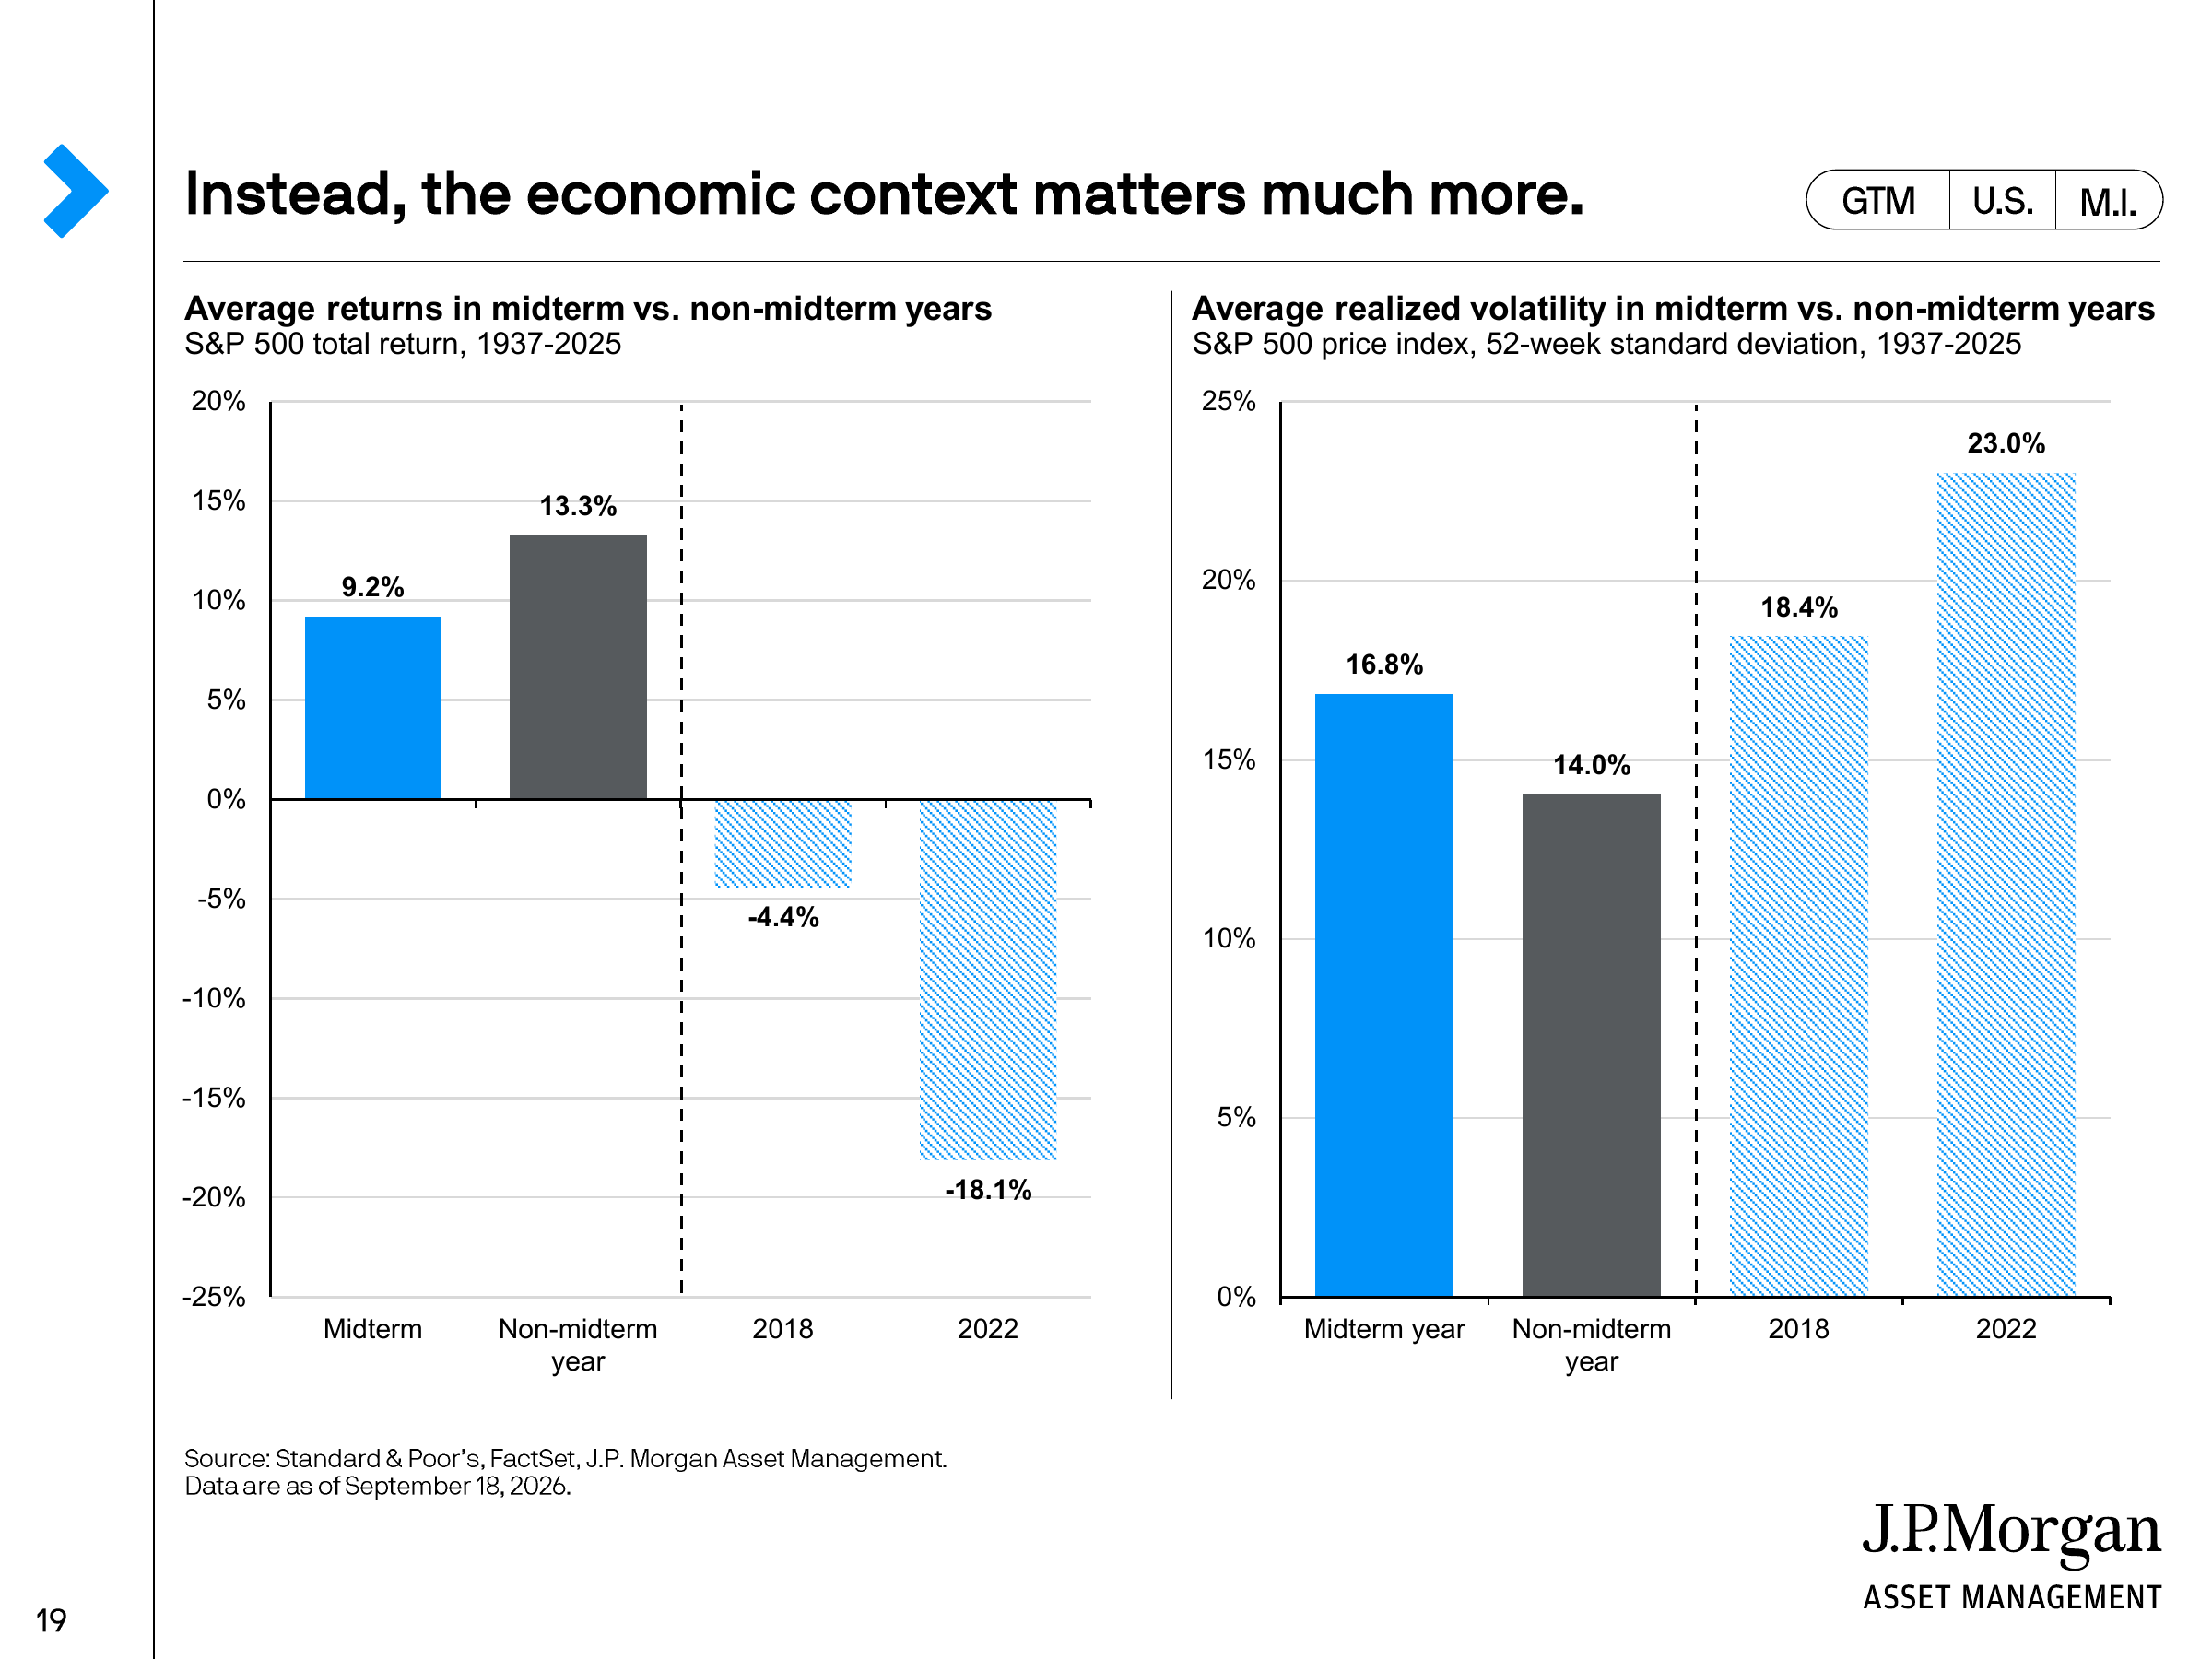
Pero los promedios ocultan una cuestión clave: en los años de elecciones de mitad de mandato suelen coincidir otros acontecimientos macroeconómicos más importantes.
En 2018, el rendimiento total anual del S&P 500 fue de aproximadamente el -4,4%, y en 2022, de alrededor del -18,1%. Ambos fueron años de elecciones de mitad de mandato, pero J.P. Morgan vincula la presión del mercado principalmente con el endurecimiento monetario de la Reserva Federal de entonces. 2002 también fue un año de elecciones de mitad de mandato con mal comportamiento, cuando el mercado aún estaba digiriendo el estallido de la burbuja de internet.
Por lo tanto, resumir esos años simplemente como «por las elecciones de mitad de mandato, la bolsa fue mal» confunde en realidad correlación con causalidad.
Esta es también una de las ideas que J.P. Morgan repite a lo largo de todo el informe: al interpretar los rendimientos históricos del mercado, el entorno económico suele tener más poder explicativo que el político.
La estacionalidad realmente clara es la debilidad de los tres primeros trimestres y la recuperación del cuarto
Si hay que buscar un rasgo común de los años de elecciones de mitad de mandato en la historia, el patrón más claro aparece en el ritmo intranual.
Las estadísticas de J.P. Morgan sobre los ciclos de elecciones de mitad de mandato de 1982-2022 muestran que el rendimiento medio por precio del S&P 500 en el primer, segundo y tercer trimestre de esos años fue de aproximadamente el -0,5%, -0,6% y -0,1%, respectivamente, mientras que en el cuarto trimestre subió al +6,6%. Su estadística de los 100 días de negociación en torno al día de las elecciones también muestra que, históricamente, la mejora del mercado no suele empezar el mismo día del cierre de la votación, sino que aparece menos de un mes antes de la fecha electoral.
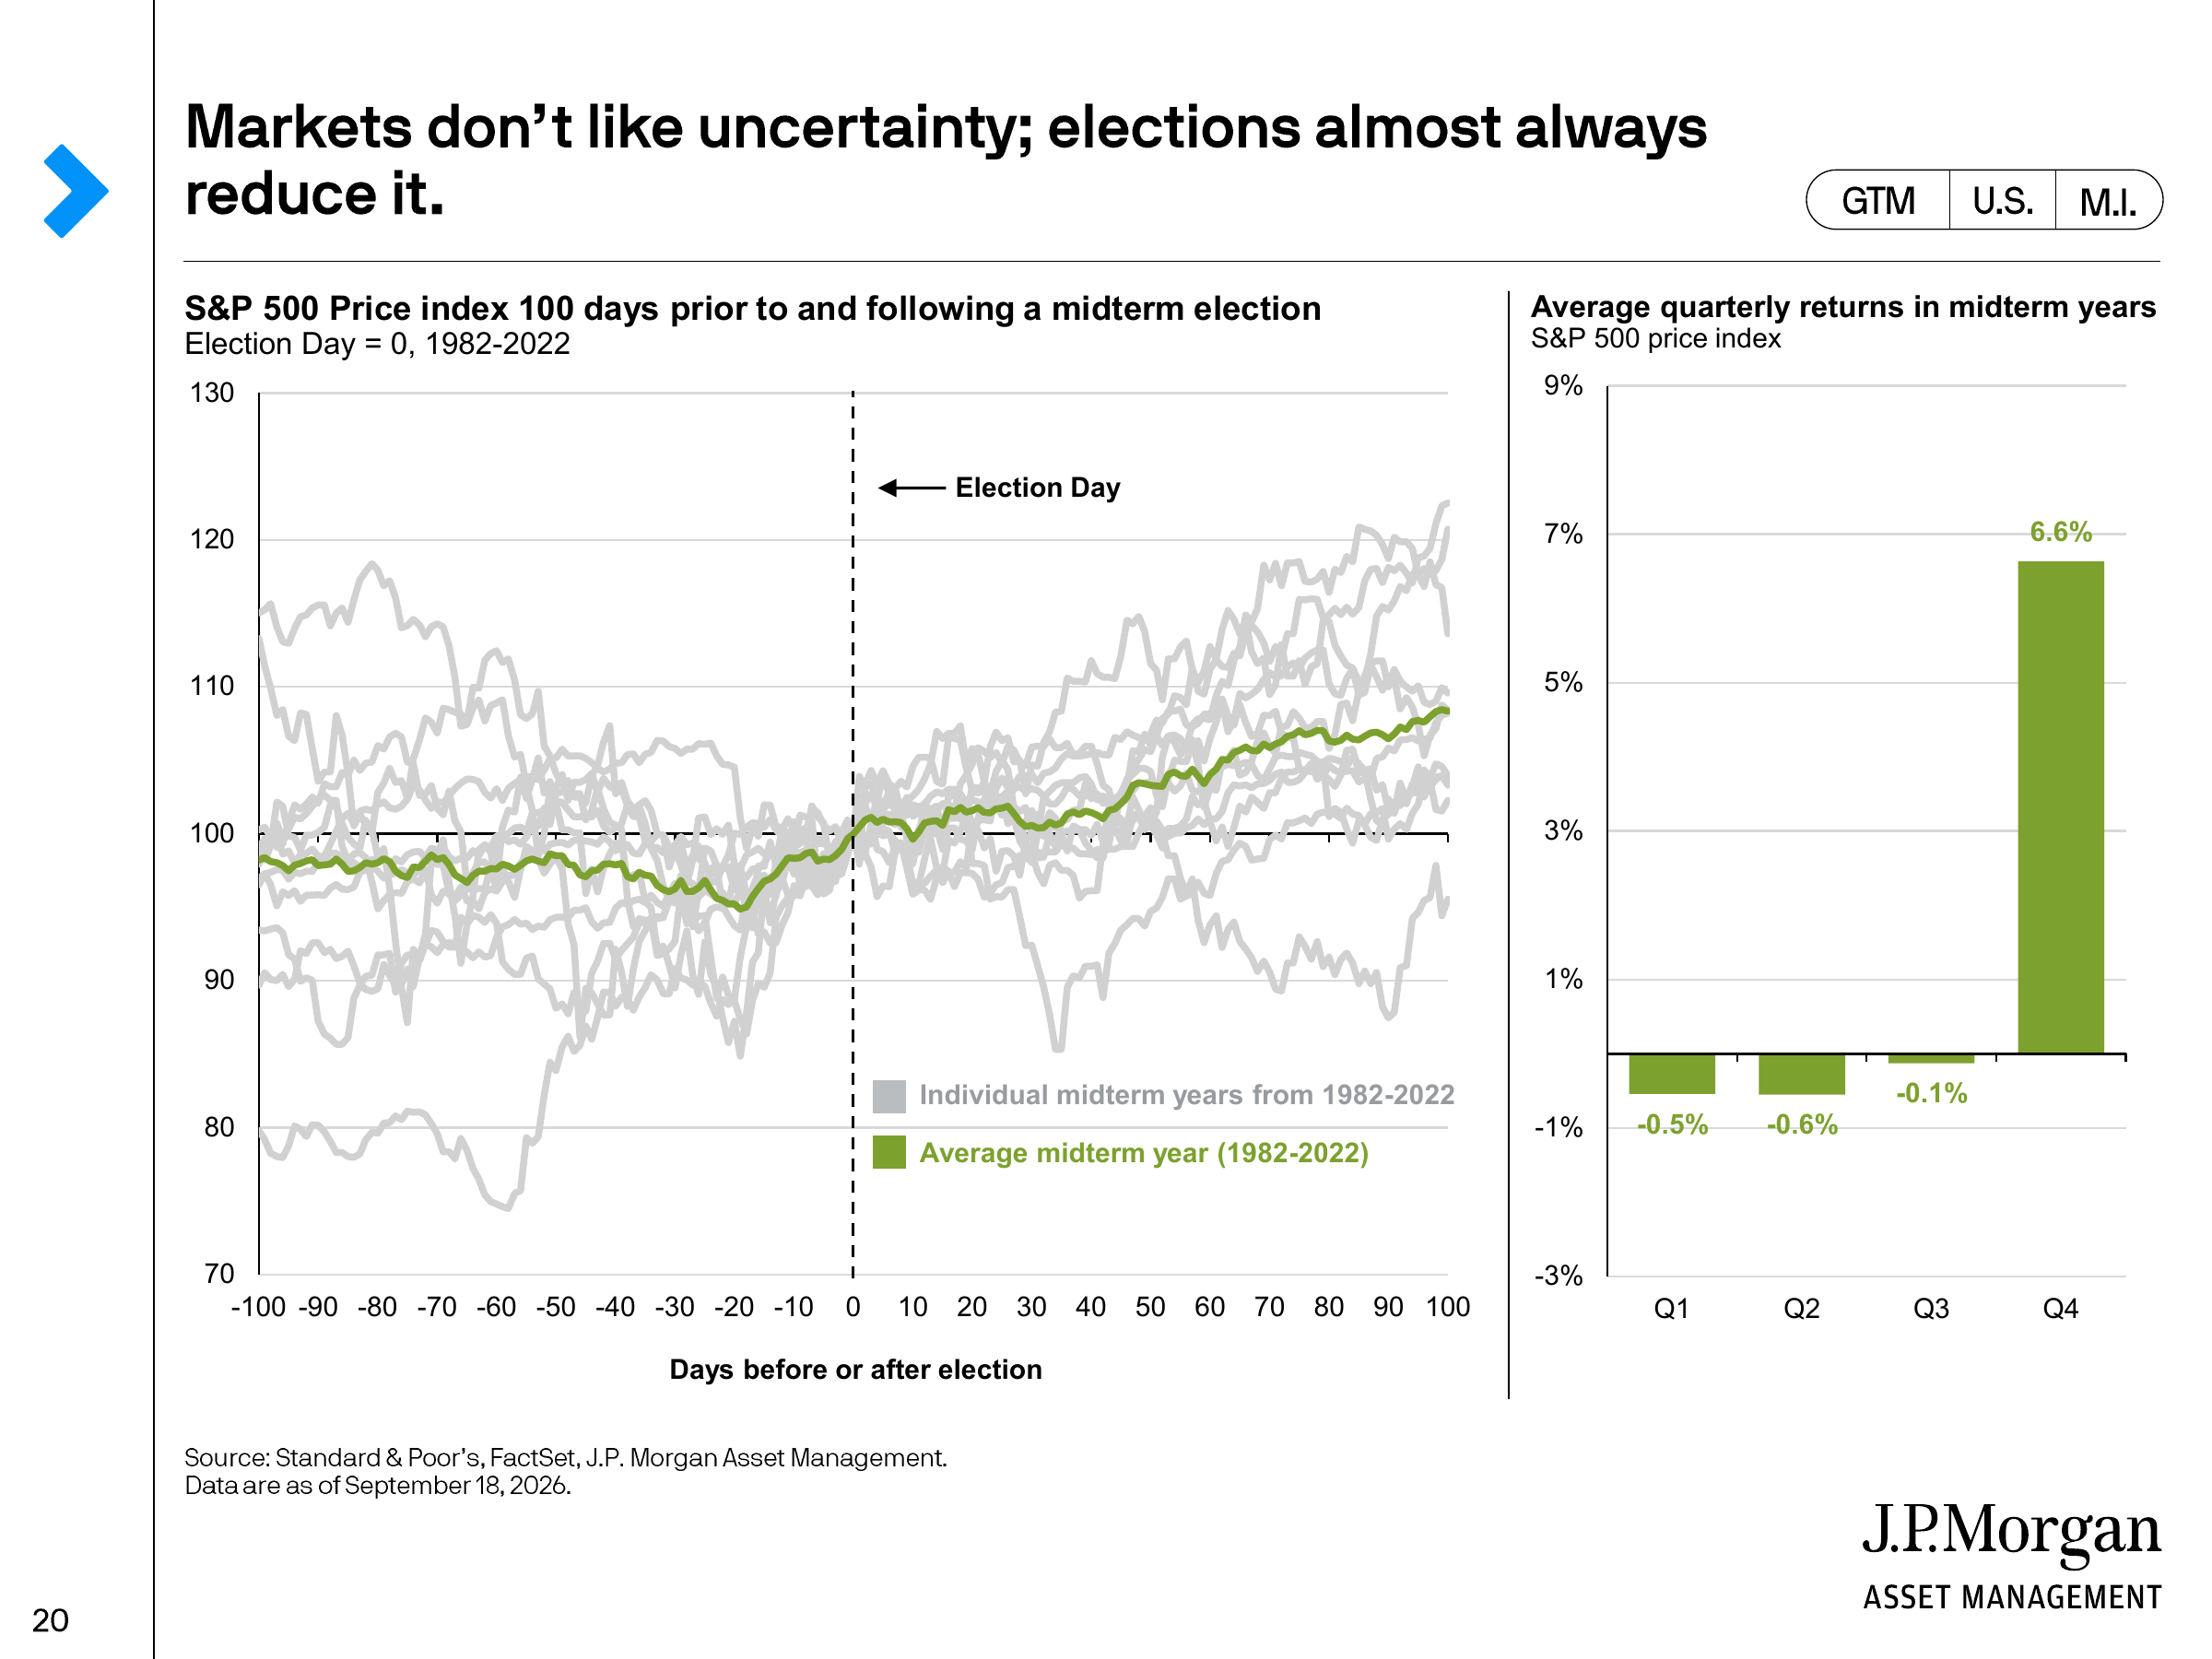
J.P. Morgan interpreta este fenómeno como una «disipación de la incertidumbre»: antes de las elecciones, el mercado necesita fijar precios para múltiples escenarios políticos a la vez; a medida que se acerca el día de la votación, las posibles sendas políticas se van estrechando y esa fuente de incertidumbre electoral disminuye.
Pero esto solo puede entenderse como una estadística histórica, y no puede extrapolarse directamente como predicción de mercado para 2026.
2002 es un claro contraejemplo. Entonces, incluso después de las elecciones de mitad de mandato, la presión sobre los fundamentales derivada del estallido de la burbuja tecnológica siguió pesando más que el factor de «desaparición de la incertidumbre política». Es decir, las elecciones pueden poner fin a la incógnita política, pero no pueden poner fin al propio ciclo económico.
Lo que de verdad hay que vigilar en 2026 sigue siendo la inflación y los tipos de interés
Este marco resulta especialmente evidente este año.
En agosto, el IPC estadounidense subió un 3,4% interanual y el IPC subyacente un 2,4% interanual; el precio de la gasolina subió un 3,9% intermensual y contribuyó con más de un tercio del aumento mensual del IPC general. Por ello, el informe de J.P. Morgan vuelve a situar los precios de la energía, la asequibilidad de los hogares y la inflación como variables importantes del entorno macroeconómico actual.
Posteriormente, en su reunión de septiembre, la Reserva Federal subió los tipos de interés en 25 puntos básicos, hasta el 3,75%-4,00%. En las últimas proyecciones económicas, la mediana de las previsiones del FOMC para el tipo de los fondos federales a finales de 2026 es del 4,1%, con una inflación PCE anual del 3,7% y una inflación PCE subyacente del 3,4%.
En sus datos del 18 de septiembre, J.P. Morgan también señalaba que el mercado ya empezaba a descontar la posibilidad de otra subida de tipos dentro del año.
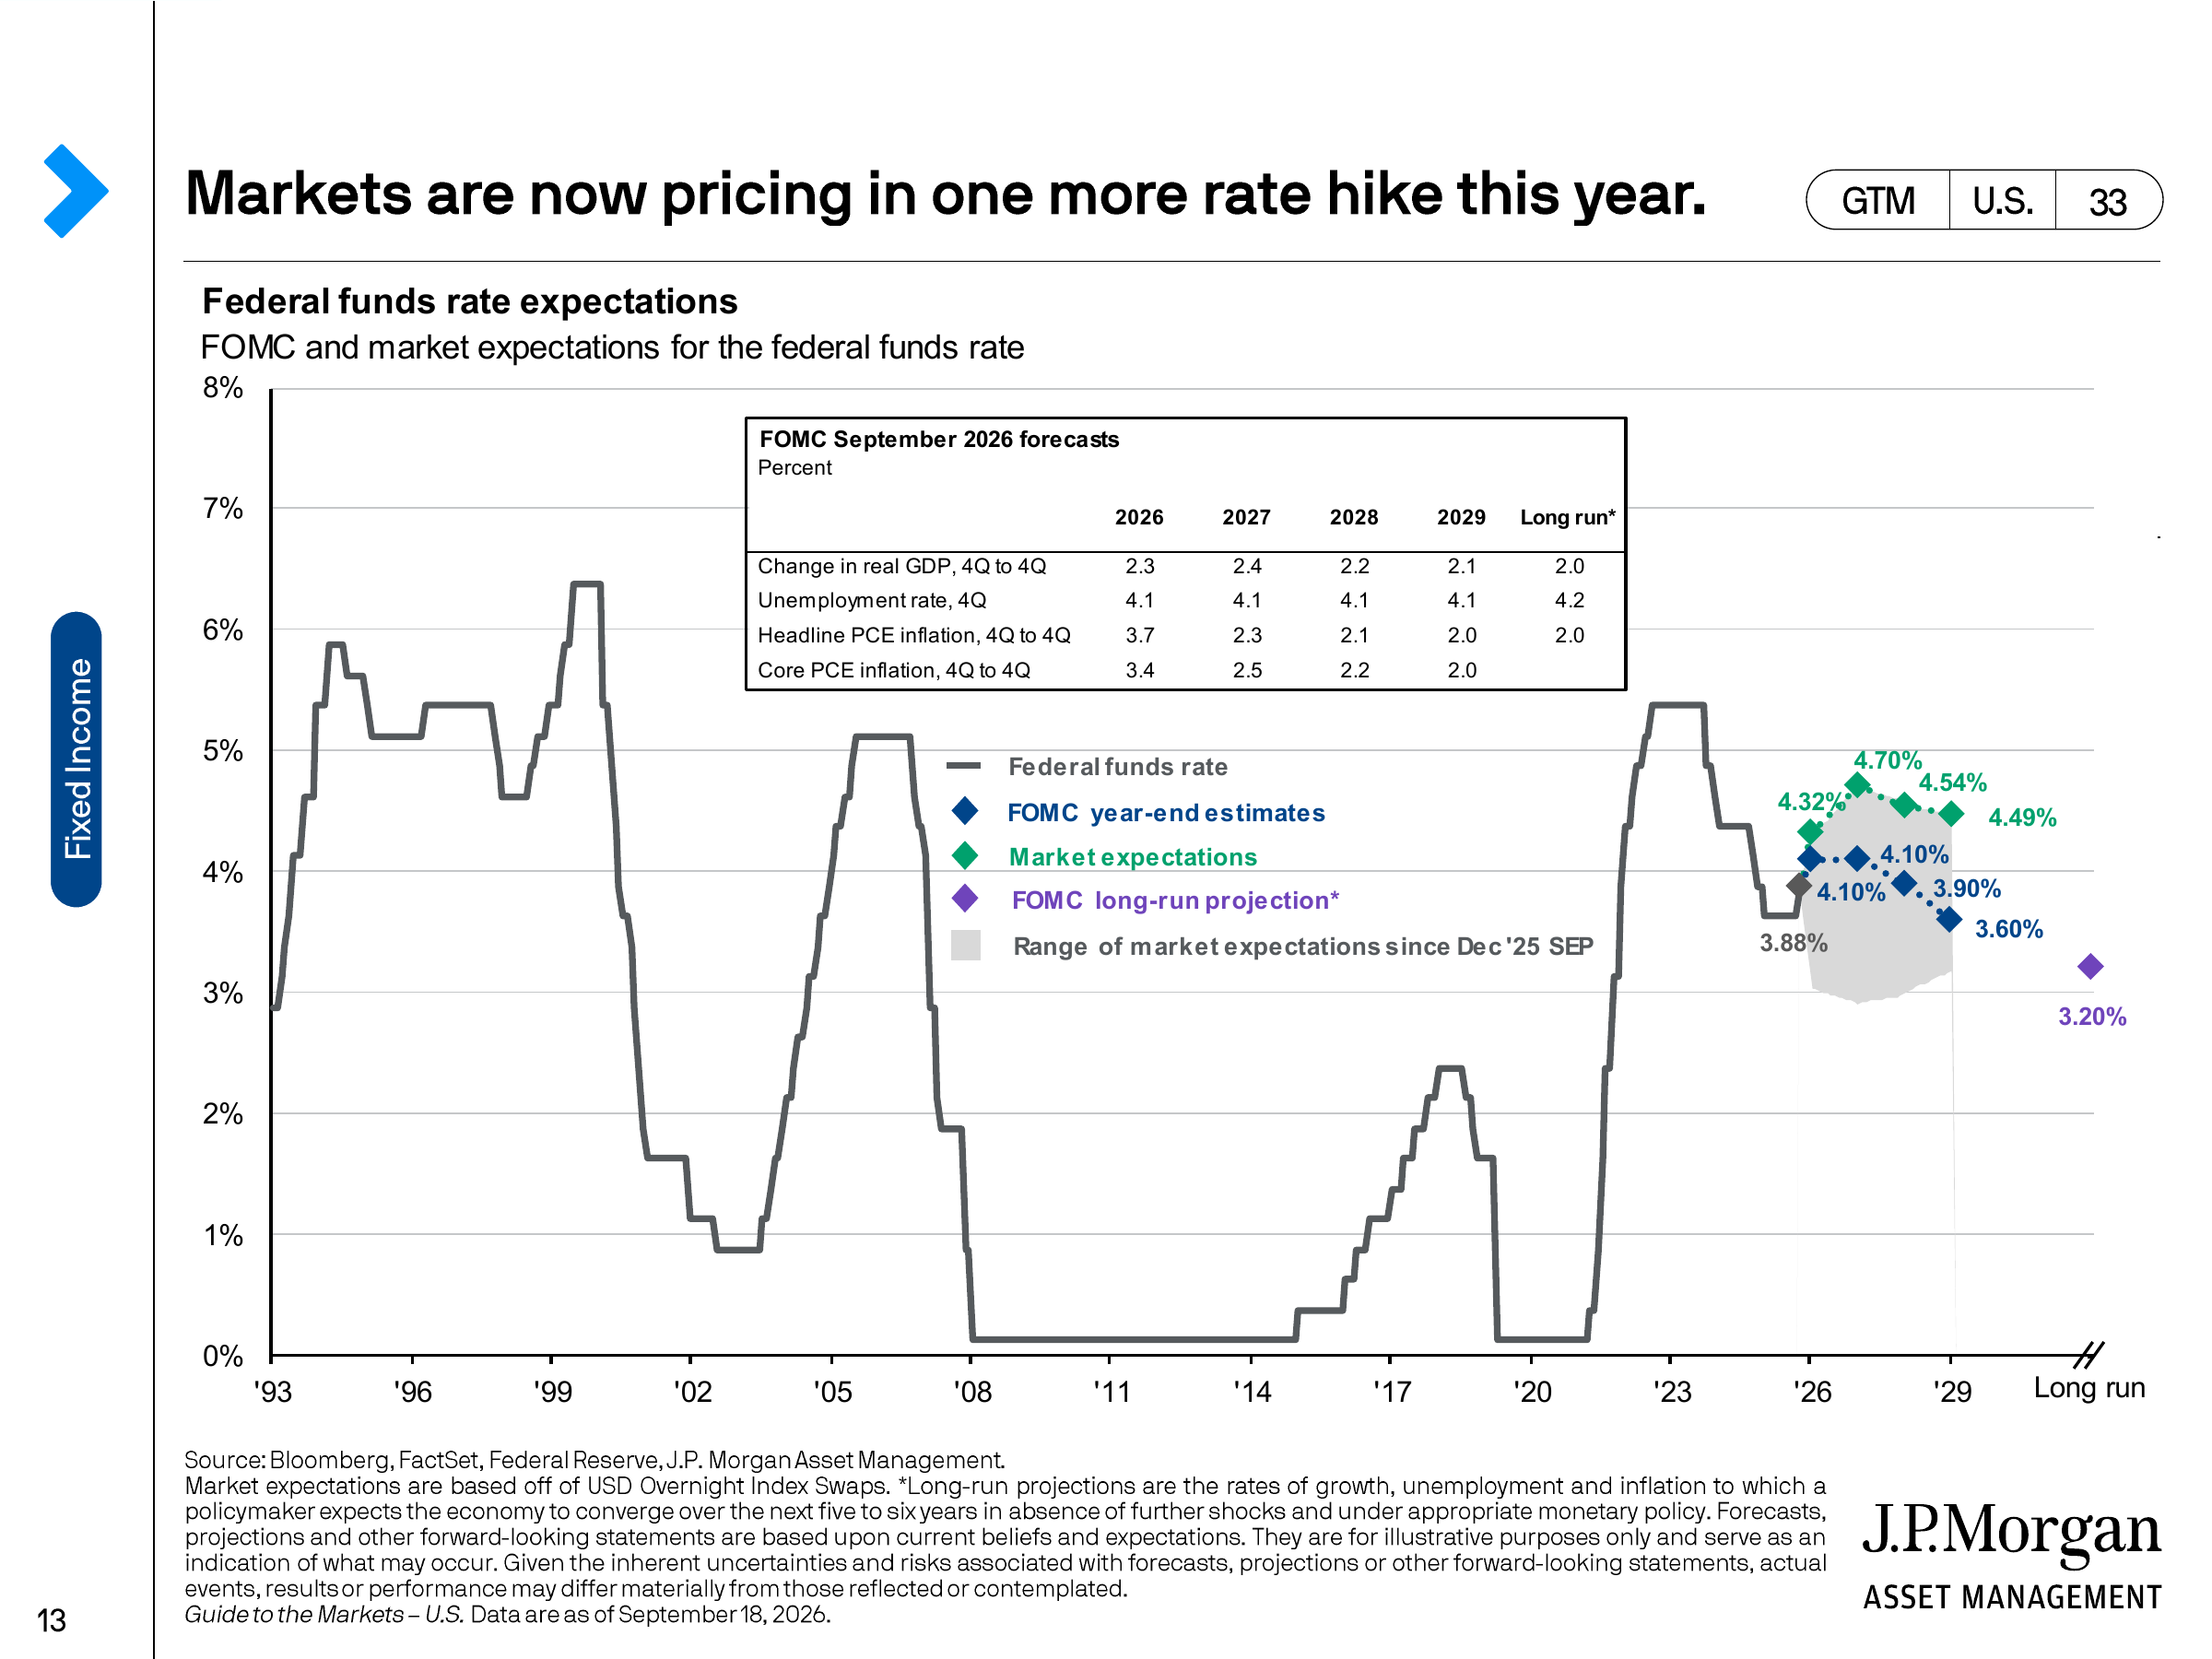
Esto hace que el entorno de mercado de las elecciones de mitad de mandato de 2026 sea claramente distinto de una simple «operativa electoral»: por un lado, los cambios en la senda fiscal, comercial y regulatoria derivados del control del Congreso; por otro, la revalorización de la inflación y de la política monetaria que ya se ha producido.
Esta última puede alterar directamente el tipo libre de riesgo, la tasa de descuento de las valoraciones y el coste de financiación empresarial, por lo que su vía de impacto sobre el mercado es más directa.
Quizá sea esta la conclusión más valiosa de este informe de 22 páginas de J.P. Morgan: las elecciones de mitad de mandato pueden generar una volatilidad adicional, pero la política en sí no es un marco independiente de valoración de activos. Solo cuando el resultado electoral modifique la política fiscal, comercial y regulatoria, y acabe afectando a la inflación, los tipos de interés, el crecimiento o los beneficios empresariales, se convertirá realmente en una variable de mercado.
Por tanto, para verificar esta lógica en adelante, lo más relevante no será una encuesta aislada o un cambio de escaños, sino si los precios de la energía y la inflación pueden bajar, si la senda de subidas de tipos de la Reserva Federal se sigue revisando al alza, cómo evolucione el margen fiscal tras las elecciones y si las políticas arancelarias y regulatorias entran de verdad en las expectativas de beneficios empresariales
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.