


Gemini 4.0 arrasa en redes: ¿llega la contraofensiva de Google en IA?
 Odaily
Este fin de semana, el mundo de la IA ha vuelto a hablar maravillas de Google.
El protagonista es «Gemini 4.0», que aún no se ha lanzado oficialmente, pero que al parecer se está probando de forma anticipada en plataformas como Arena. Circulan por las redes sociales capturas de pruebas ciegas y opiniones de usuarios, y muchos incluso han proclamado que «Google ha vuelto».
Pero antes, un pequeño jarro de agua fría.
Hasta ahora, Google no ha presentado oficialmente Gemini 4. En la conferencia de resultados de julio sí confirmó que ya ha iniciado el «pre-entrenamiento más ambicioso» de su historia. Es decir, Gemini 4 existe, pero los «resultados reales» que circulan este fin de semana conviene tomarlos, por ahora, como rumores.
Dicho esto, aunque elimináramos todos los rumores sobre Gemini 4, parece que Google sí ha llegado a un punto en el que merece una nueva mirada.
Porque, más allá del modelo, sus otras cartas también están mejorando a la vez.
1. Gemini no necesita ser «el número uno»: le basta con volver a la primera línea
Durante el último medio año, lo más incómodo para Google ha sido la sensación de ir siempre un paso por detrás.
OpenAI y Anthropic lanzan una bomba cada pocos meses (hoy, otra vez, la conjetura de Goldbach), los principales modelos de código abierto chinos aceleran a toda máquina y hasta el ritmo de actualización de DeepSeek se ha vuelto visiblemente más rápido.
Google, en cambio, parece estar siempre ocupado, pero lo que saca es una y otra vez la serie Flash.
Por eso, Gemini ya ni siquiera tiene prisa por recuperar el primer puesto: primero tiene que demostrar que sigue teniendo capacidad para mantenerse en la primera línea.
Y últimamente empiezan a verse señales.
El Gemini 3.8 Flash presentado a principios de septiembre obtuvo un 73,7 % en DeepSWE v1.1 según las pruebas oficiales de Google, muy cerca del 74,0 % de Claude Opus 5, y eso siendo solo una versión Flash diseñada para ser ligera y de bajo coste.
En esta etapa, Google está empeñado en reducir a toda velocidad la latencia y el coste por inferencia de la inteligencia de punta. Para Google, esto es incluso más importante que conseguir una vez el primer puesto en un modelo, y detrás se esconde la mayor diferencia con las startups de modelos de lenguaje grandes:
OpenAI y Anthropic necesitan el modelo en sí para captar usuarios, desarrolladores y clientes empresariales, mientras que Google ya tiene Search, Android, Chrome, YouTube, Workspace y Cloud.
En pocas palabras, Google no necesita que Gemini sea siempre el número uno. Basta con que el modelo vuelva a la primera línea para que la gigantesca máquina de distribución que cubre casi todo el ciclo de la vida digital de las personas empiece a girar.
Y así está ocurriendo: la app de Gemini superó los 1.000 millones de usuarios activos mensuales en agosto, de los cuales más de 100 millones solo en iOS, y las capacidades del sistema Android ya pueden ejecutar acciones en más de 40 aplicaciones de uso común.
Y recientemente han aparecido dos nuevas puertas de entrada muy interesantes:
- Una es Apple: los Apple Foundation Models que subyacen al nuevo Siri han sido desarrollados conjuntamente por Apple y Google sobre Gemini. Independientemente de si la inferencia se ejecuta en el dispositivo o en la nube privada de Apple, que Apple confíe a Google el respaldo técnico de la entrada principal de sus 2.000 millones de dispositivos activos es, en sí mismo, el mayor voto de confianza para Gemini.
- La otra es el hardware del hogar: Google Home ha empezado a abrir MCP Server a agentes de terceros, de modo que agentes externos como Claude u OpenClaw pueden controlar directamente las cámaras, las luces y el termostato de casa. Es un detalle interesante: Google no se ha encerrado en un «ecosistema cerrado». Sea cual sea el agente más popular en el futuro, si quiere controlar de verdad los dispositivos del mundo real, tendrá que pasar por su interfaz.
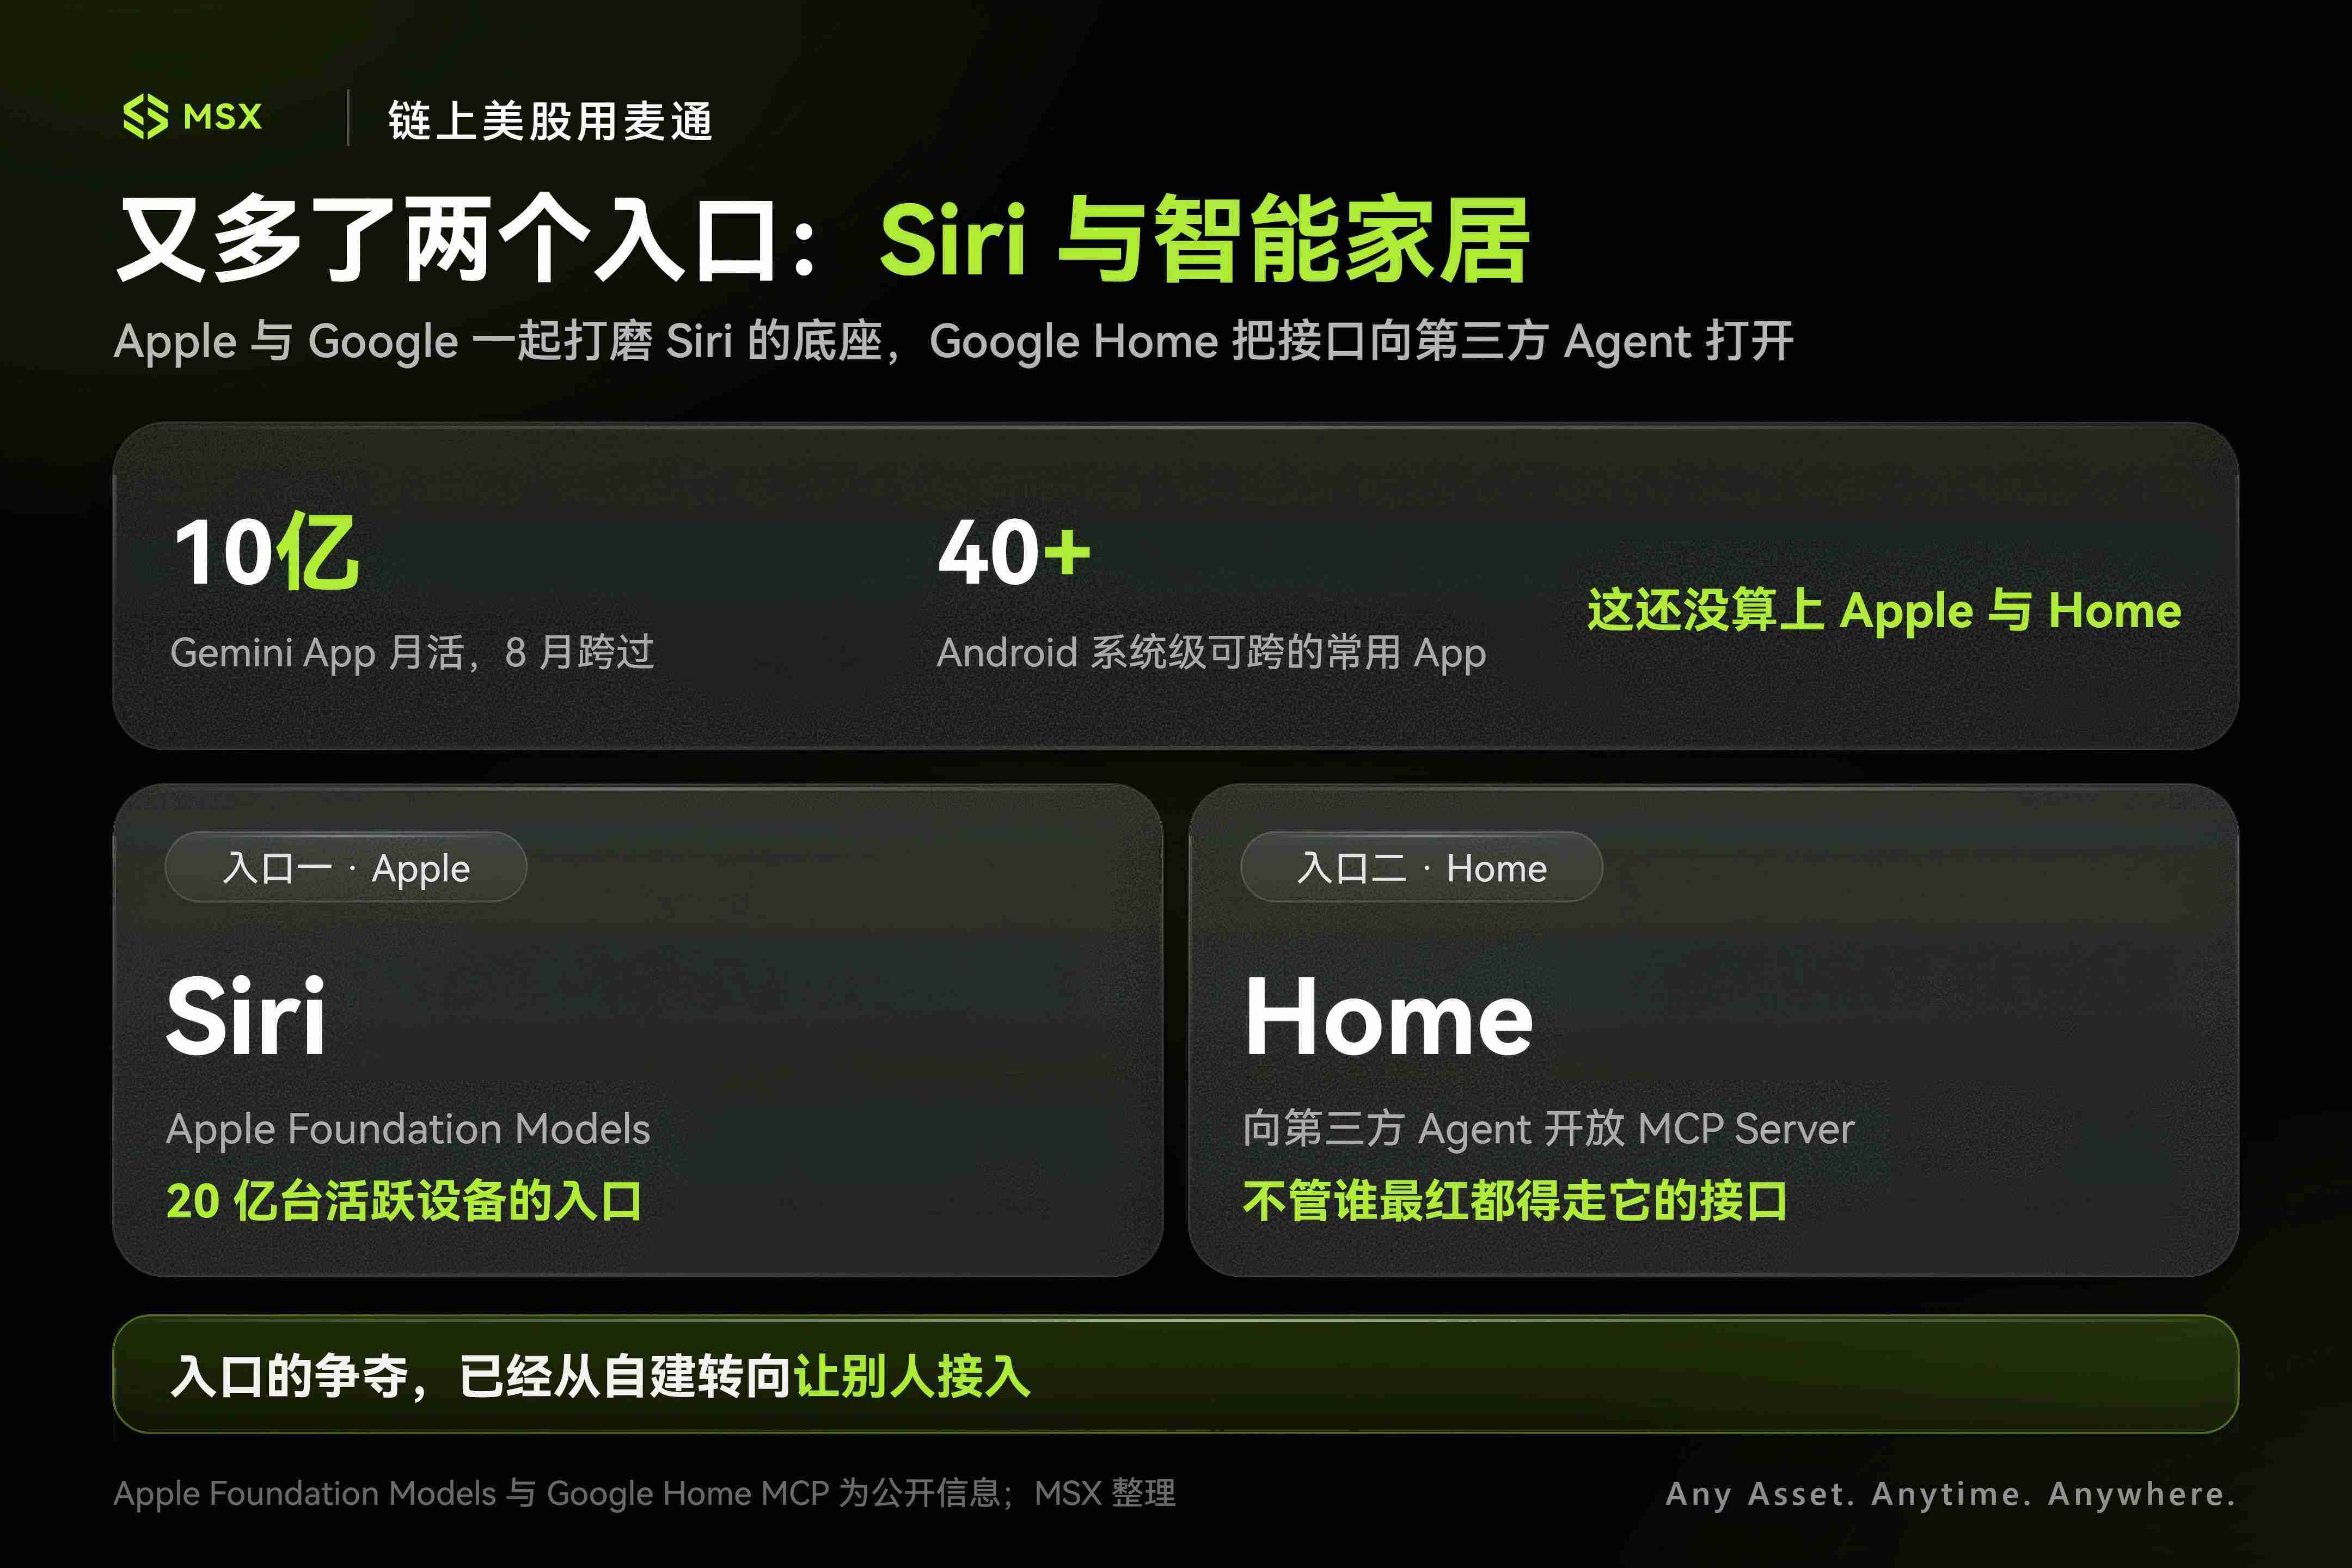
En conjunto, Google tiene Android en el móvil, Chrome en el navegador, Search como puerta de entrada, Workspace en la oficina, y ahora también empiezan a aparecer rastros de Gemini o de la infraestructura de IA de Google en el iPhone y en el hogar inteligente.
Así que, para Google, la única pregunta que queda es cómo integrar la IA paso a paso en los cientos de millones de usuarios que ya utilizan sus puertas de entrada.
2. La IA no ha matado la búsqueda: le está cobrando peaje
Durante los últimos dos años, la mayor losa sobre la valoración de Alphabet ha sido la pregunta de «¿matará la IA a la búsqueda?».
Cuando apareció ChatGPT, la lógica parecía impecable: si los usuarios pueden preguntar directamente a un chatbot, ¿quién va a seguir mirando resultados de búsqueda y haciendo clic en anuncios? ¿Qué pasará entonces con la publicidad de búsqueda, el negocio más rentable de Google?
Pero, al menos hasta ahora, los datos financieros no han seguido ese guion.
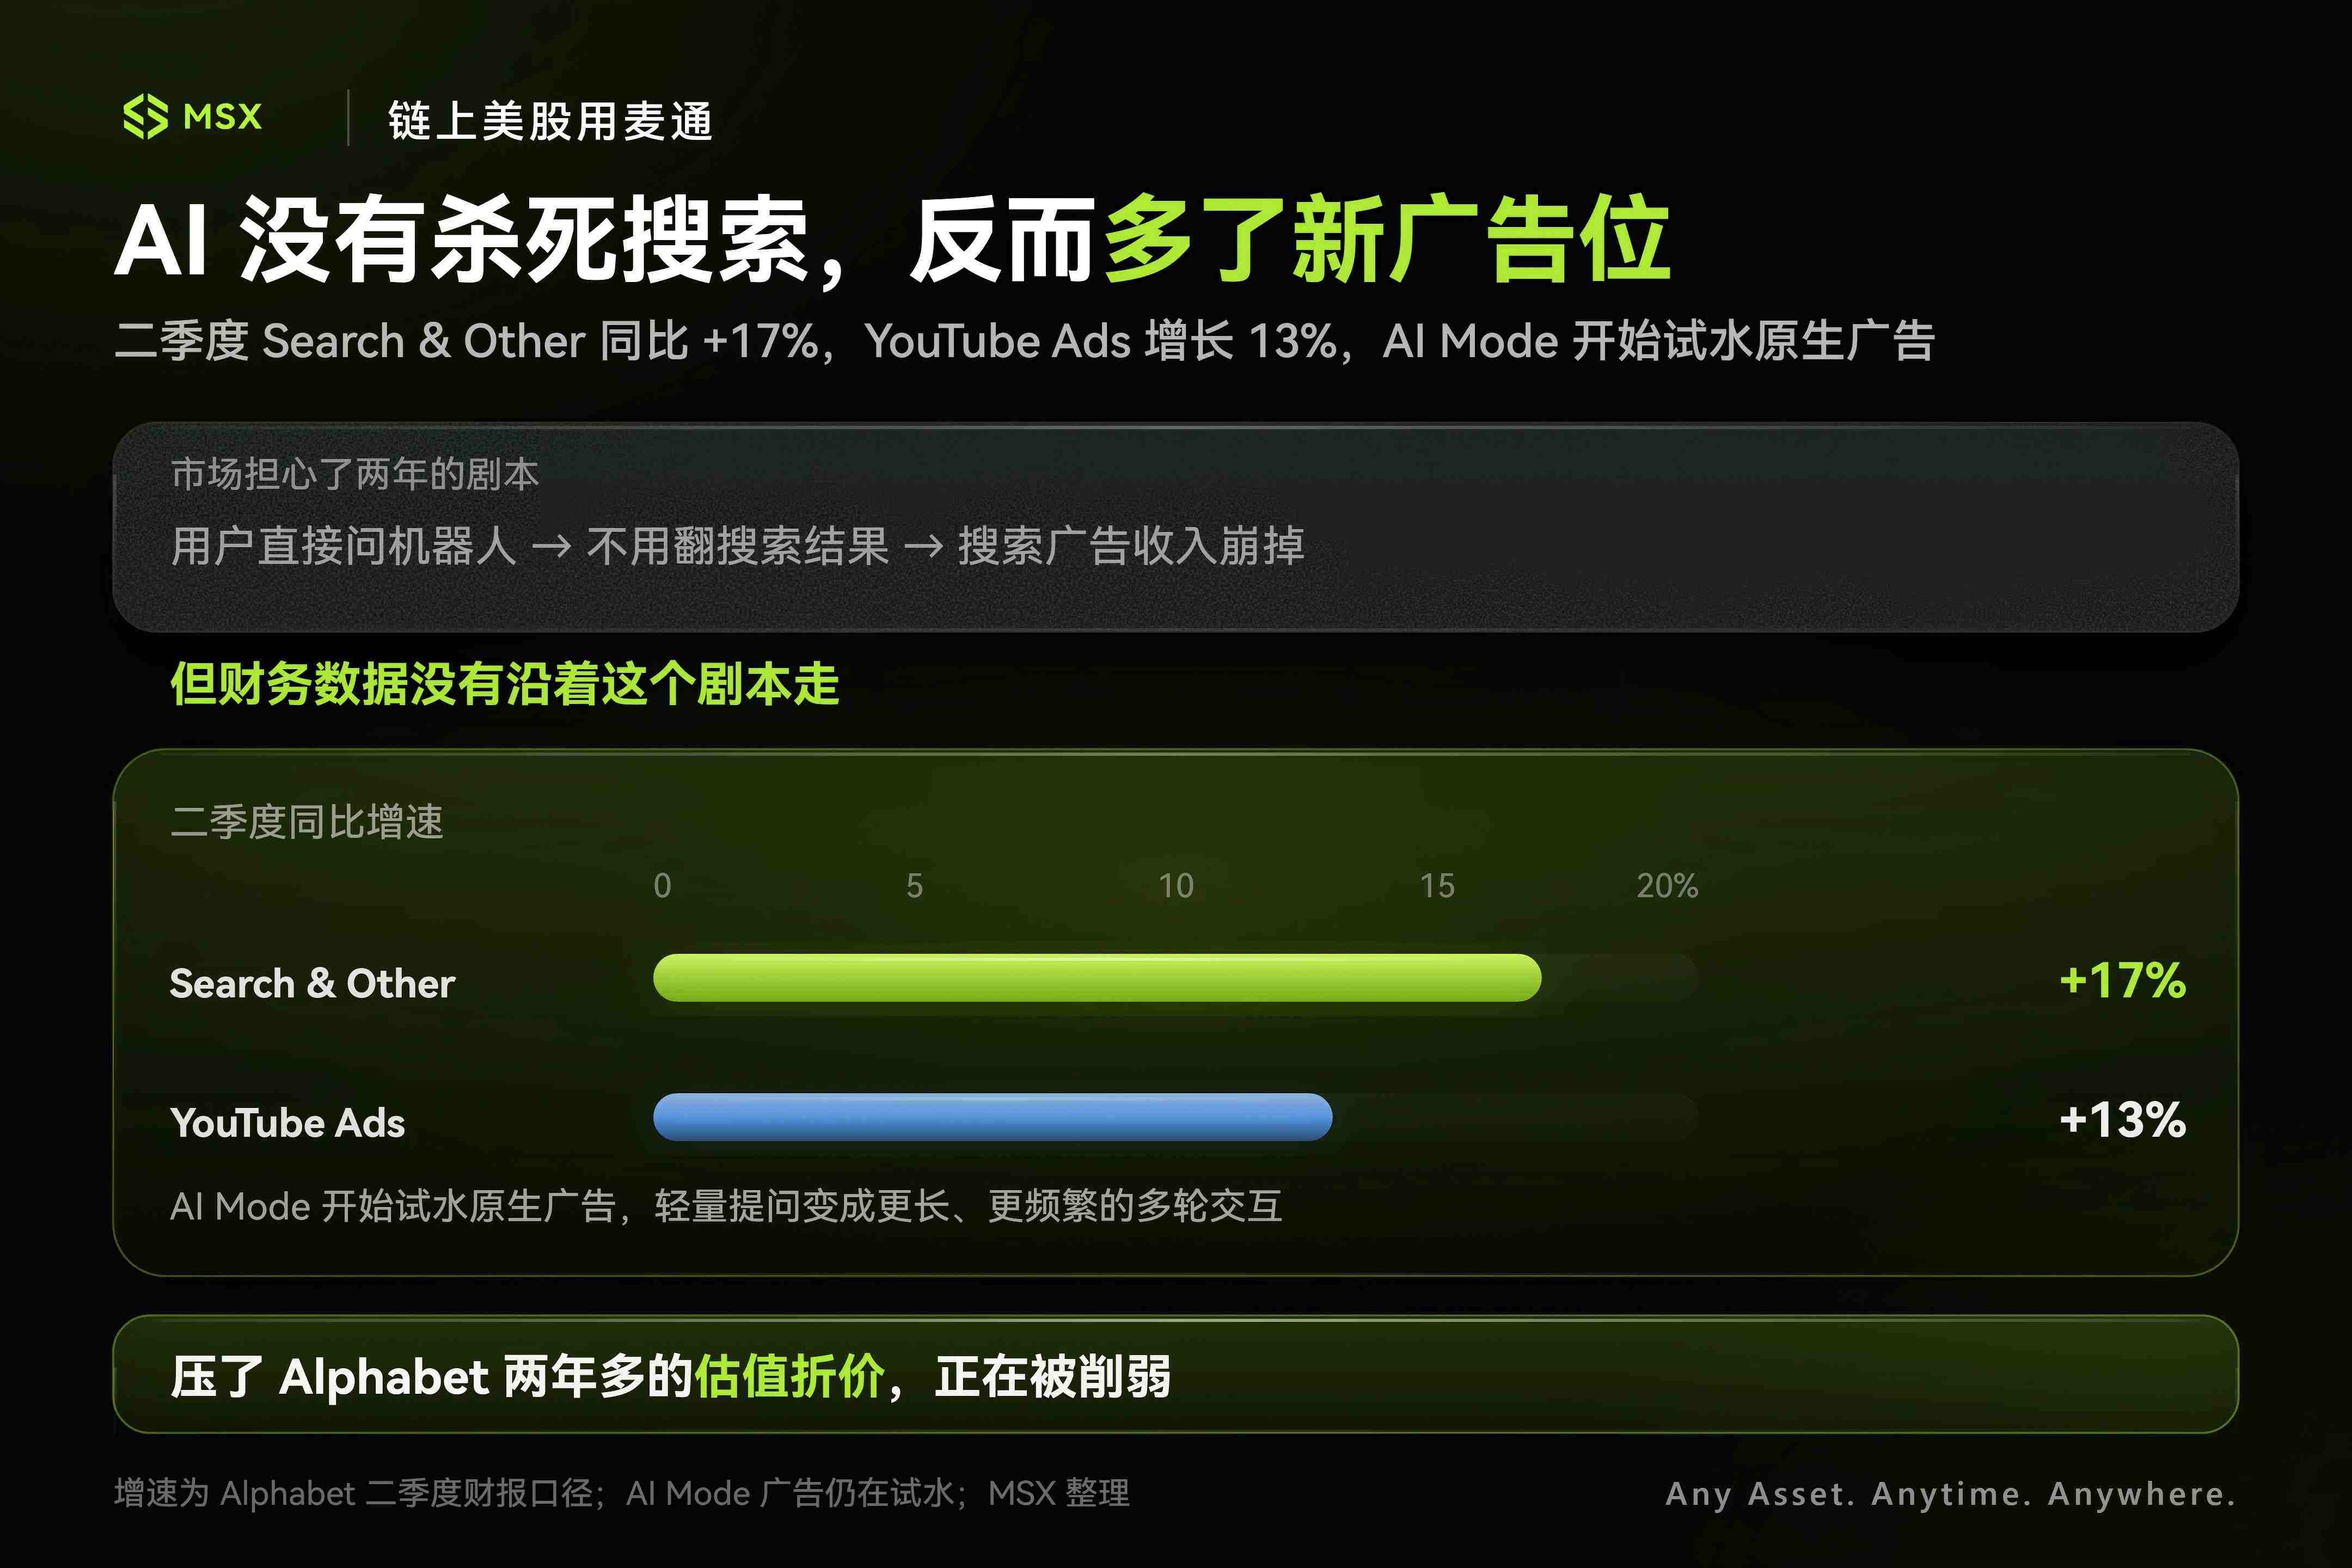
En el segundo trimestre, los ingresos de Google Search & Other de Alphabet crecieron un 17 % interanual y los de YouTube Ads un 13 %. No solo no se ha derrumbado la gallina de los huevos de oro, sino que Google sigue ampliando AI Overviews y el modo AI de interacción profunda a más usuarios, y ya ha empezado a probar publicidad nativa dentro del modo AI.
Al final, tras tanto pánico, se ha descubierto que la IA no ha hecho desaparecer la búsqueda: simplemente ha convertido una conducta de búsqueda muy ligera en interacciones de múltiples turnos, más largas y más frecuentes, y al mismo tiempo ha creado nuevo inventario publicitario.
Si en los próximos trimestres el uso del modo AI sigue creciendo y los ingresos de búsqueda mantienen un crecimiento de dos dígitos, el descuento de valoración que ha pesado sobre Alphabet durante más de dos años —la idea de que «la IA destruirá el modelo de negocio de la búsqueda de Google»— se volverá cada vez más insostenible.
Además, si la búsqueda es defender el territorio, Cloud es puro ataque.
En el segundo trimestre, los ingresos de Google Cloud se dispararon un 82 % interanual hasta los 24.800 millones de dólares, con una cartera de contratos pendientes de ejecutar (backlog) superior a los 510.000 millones de dólares, de los cuales más de la mitad se reconocerá en los próximos dos años. La dirección incluso ha dicho abiertamente que el problema ahora es que la oferta de capacidad de cómputo no da abasto con la demanda disparada de modelos por parte de las empresas.
Aquí hay además una lógica asociada muy interesante.
A mediados de septiembre, Anthropic lanzó Claude Docs y Slides, con los que se adentra de lleno en el escenario de la ofimática cotidiana. A simple vista, es Claude intentando quitarle negocio a Google Docs y Microsoft Office, pero en realidad, cuanto más profunda es la interacción en aplicaciones de oficina y más intensas son las llamadas, más se dispara exponencialmente el consumo de tokens.
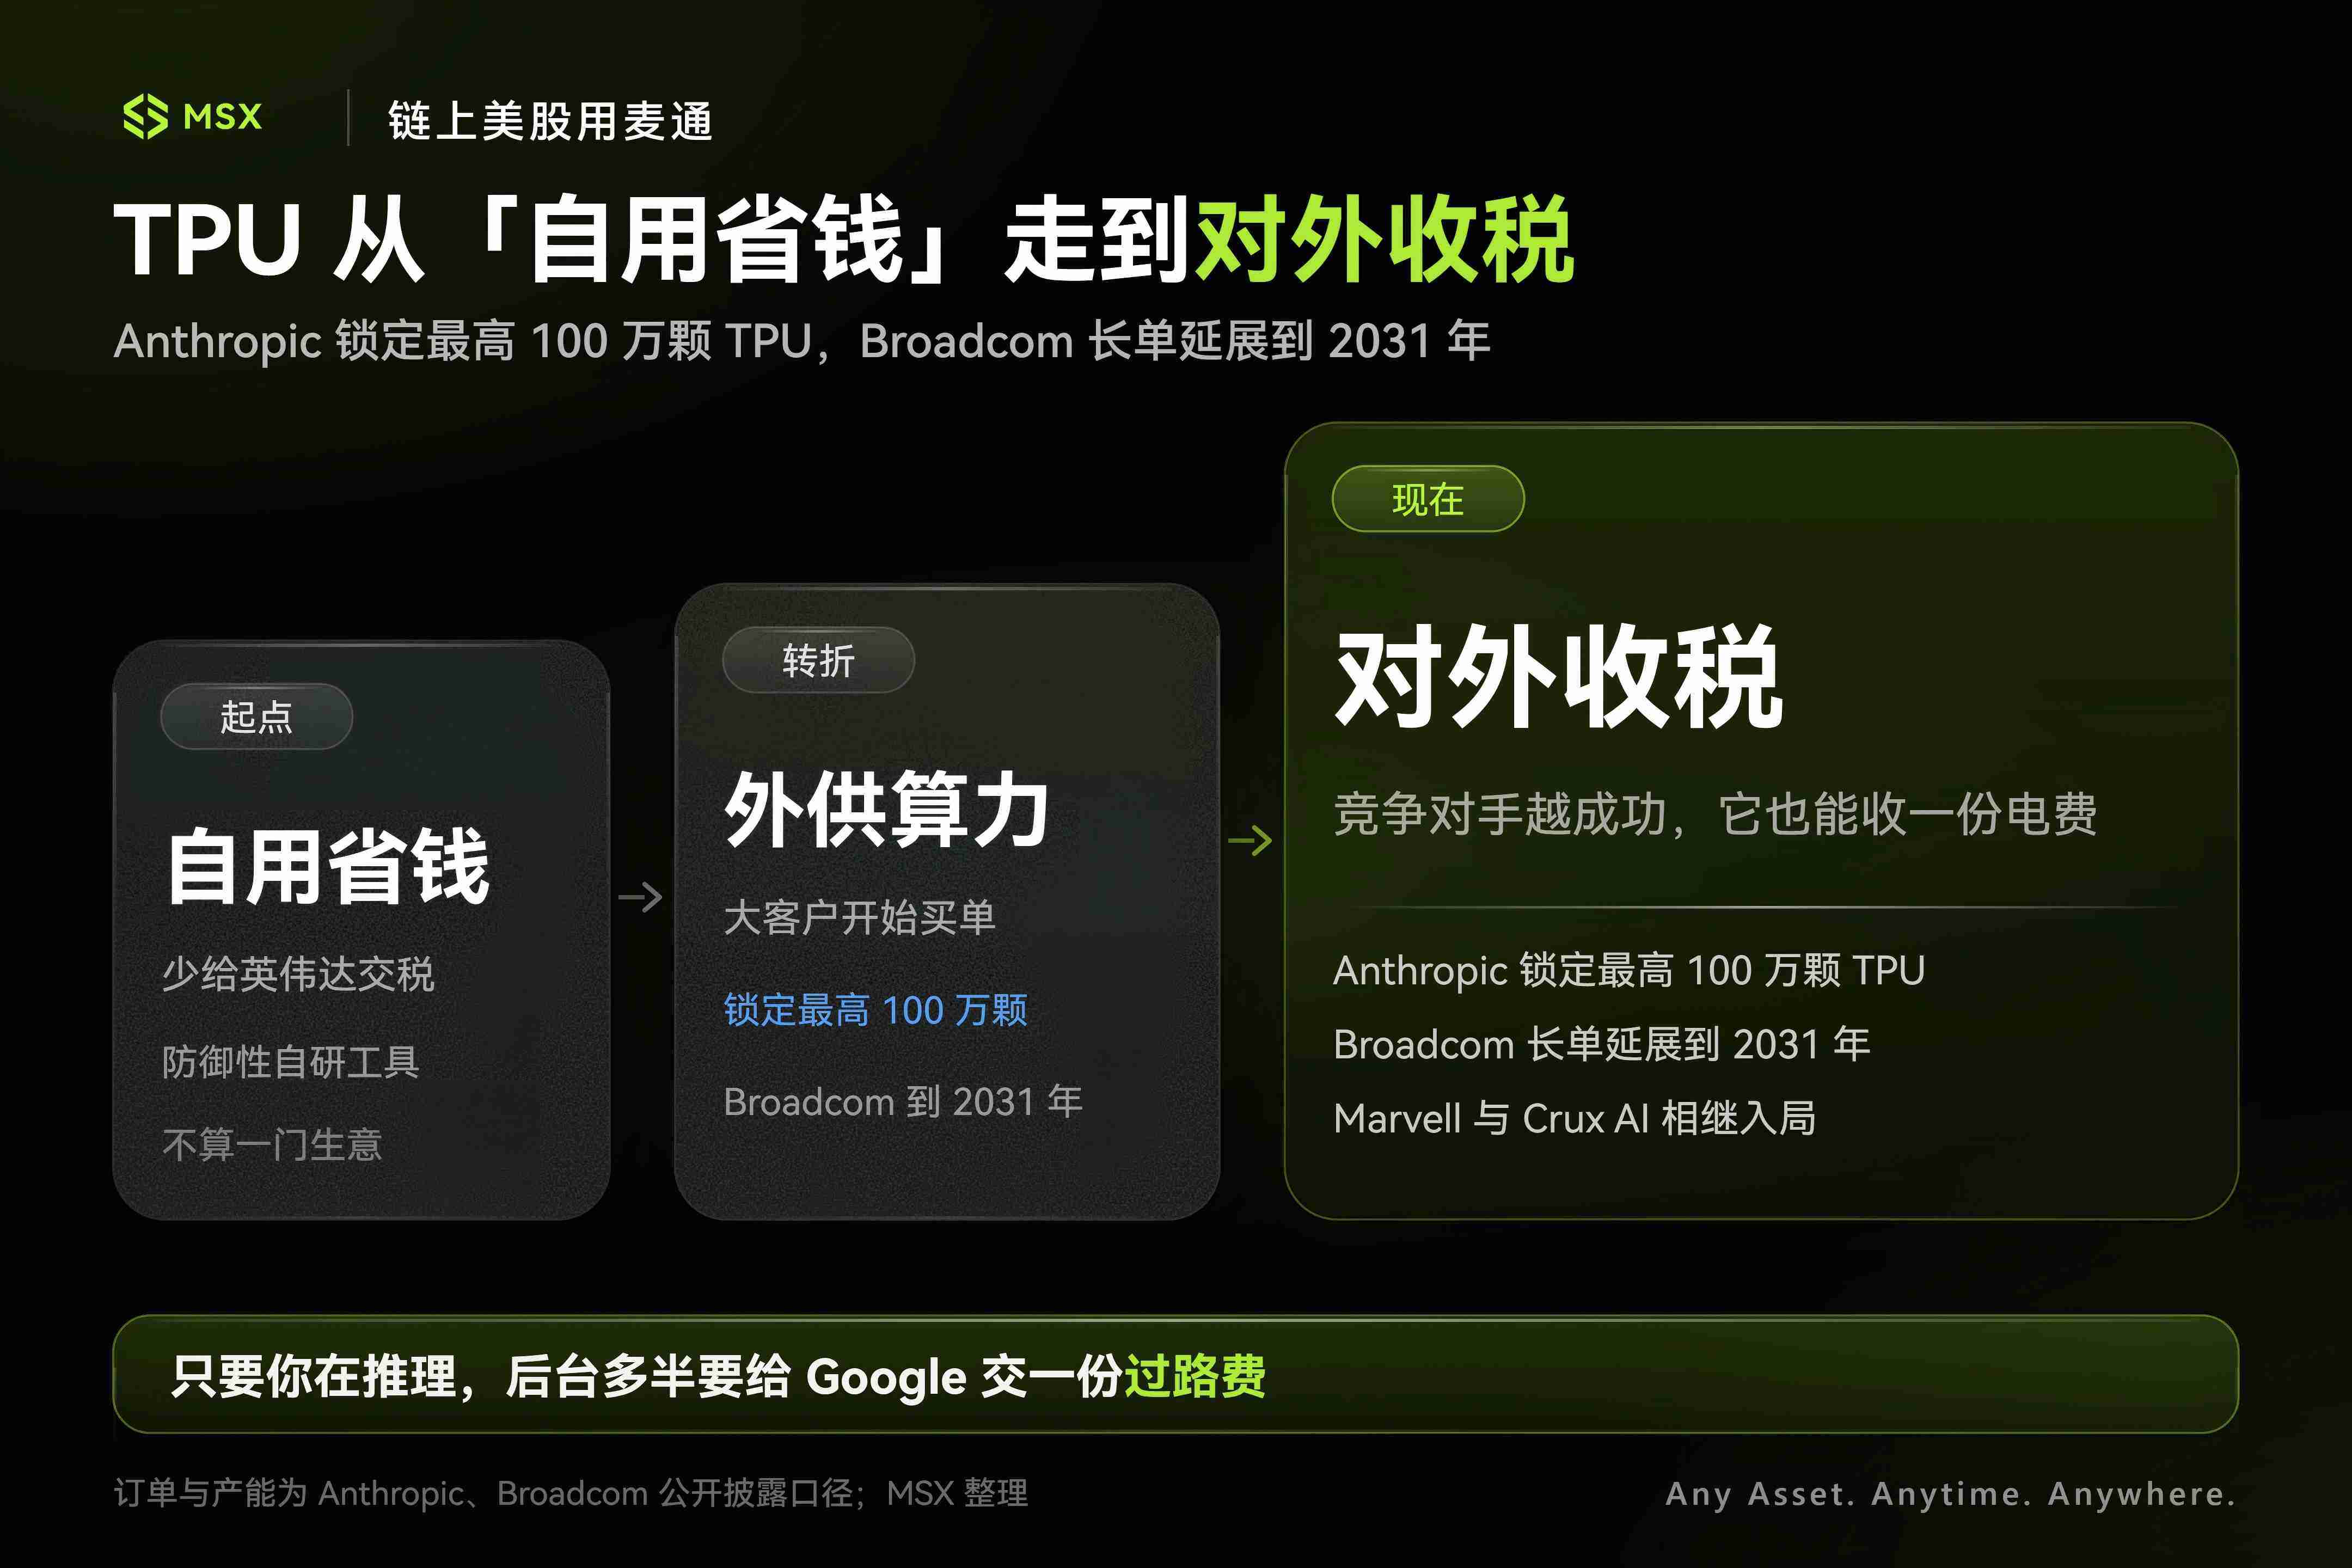
Y Anthropic es precisamente uno de los mayores compradores externos de TPU de Google: según la información revelada anteriormente, Anthropic ha asegurado hasta un millón de TPU, lo que corresponde a decenas de miles de millones de dólares de inversión y más de 1 GW de capacidad de cómputo. Este año Broadcom ha revelado además (lectura recomendada: Broadcom ya no puede esconderse: el dinero de la IA fluye más allá de las GPU) que, a partir de 2027, Anthropic obtendrá a través de Broadcom unos 3,5 GW de capacidad de cómputo de IA con TPU de nueva generación.
Por supuesto, no se puede simplificar y decir que «por cada usuario nuevo de Claude Docs, Google vende inmediatamente unas cuantas TPU más».
Anthropic también sigue una estrategia multinube y multichip: usa TPU de Google, Trainium de Amazon y GPU de Nvidia, y AWS sigue siendo un socio de nube muy importante para ellos.
Pero la dirección general no es difícil de entender.
Cuando la IA pasa del chat al coding, los documentos, las presentaciones, el CRM y los agentes empresariales, el tiempo de uso de los modelos y el número de inferencias no harán más que aumentar. Para Alphabet, que tiene a la vez Google Cloud y TPU, no es imprescindible que Gemini acabe con todos sus competidores.
A veces, cuanto más éxito tienen los competidores, más «peaje» puede cobrar Google de paso. Por eso Google se ha atrevido a invertir 13.000 millones de euros en Finlandia para construir el mayor centro de datos de Europa y, al mismo tiempo, asegurar por adelantado recursos eléctricos a largo plazo.
3. La «IA full stack» de Google empieza a enseñar sus cartas
Si unimos todos estos hilos, se ve que la forma en que el mercado observa a Google está sufriendo un desajuste sutil.
Si al final Gemini 4.0 sale y rinde de verdad muy bien, por supuesto que se reflejará directamente en la cotización. Pero la lógica alcista más importante de Google es que su arquitectura full stack por fin ha encajado a la perfección:
- Aplicaciones y dispositivos: de Search, Chrome, YouTube y Android al ecosistema de Siri y Home;
- Plataforma empresarial: Google Cloud, en pleno crecimiento acelerado;
- Activos fundamentales: TPU de diseño propio, red privada, centros de datos a hiperescala y suministro energético asegurado por cuenta propia;
Y de todo esto, la carta que creo que más se subestima sigue siendo la TPU.
Antes se veía la TPU más como algo que Google usaba internamente. En pocas palabras: fabricar sus propios chips para pagar un poco menos a Nvidia.
Pero esa historia ya no es así. Anthropic ha empezado a usar TPU a gran escala; la colaboración a largo plazo entre Broadcom y Google se ha extendido hasta 2031, y las próximas generaciones de TPU y su red asociada seguirán adelante; Marvell también ha entrado en el sistema de chips de IA de diseño propio de Google y empieza a encargarse de chips de inferencia, interfaces y redes.
Si a eso se suma Crux AI, una plataforma de cómputo independiente que ha recibido financiación millonaria y utiliza directamente TPU de Google, la TPU ha pasado claramente de ser «el chip con el que Google se ahorra dinero» a «un producto con el que Google puede vender capacidad de cómputo».
El impacto de esta transformación es total.
En primer lugar, los proveedores de chips personalizados y de redes asociadas (como AVGO y MRVL) se convierten en los beneficiarios más claros.
En cuanto a Nvidia, el pastel general sigue creciendo, pero Google tiene TPU, Amazon tiene Trainium y los demás hyperscalers también están apostando fuerte por los ASIC de diseño propio. El mercado de la inferencia del futuro no tendrá un único ganador para siempre.
Si ampliamos un poco más la vista, Google también tiene Waymo. Este negocio no decidirá el BPA de Alphabet del próximo trimestre, pero si el robotaxi empieza a replicarse desde unas pocas ciudades de Estados Unidos hacia mercados exteriores como Tokio o Singapur, tarde o temprano dejará de ser «algo que se regala en el modelo de valoración» para convertirse en un activo que habrá que contabilizar por separado.
Incluso el riesgo antimonopolio que llevaba tiempo pesando sobre Google no ha llegado últimamente al peor de los escenarios.
Así que, llegados a este punto, todo el mundo especula este fin de semana sobre si Gemini 4.0 puede volver al «trío de cabeza», pero, para el Google de hoy:
¿De verdad necesita Gemini ser «el número uno del mundo»?
La app de Gemini ya supera los 1.000 millones de usuarios activos mensuales, Search sigue creciendo, Cloud está explotando y la TPU ya ha empezado a venderse fuera; Apple empieza a usar la tecnología de Gemini, los agentes de terceros entran en Google Home y, por debajo, Google sigue construyendo centros de datos, asegurando electricidad y desplegando su propia capacidad de cómputo.
Visto así, quizá no fuera del todo descabellado que Google haya estado sirviendo Flash en la mesa durante estos últimos uno o dos años. Le basta con hacer el modelo lo bastante bueno, rápido y barato, y luego meterlo en los productos, puertas de entrada e infraestructuras que ya tiene.
Para terminar
Las cartas se van descubriendo una a una. Pronto veremos si Gemini 4 es un caballo ganador o un burro.
Para Google, esta batalla de la IA hace tiempo que dejó de ser solo una cuestión de «si Gemini puede o no dar la talla».
La pregunta es si, una vez que el modelo vuelva a estar a la altura, la enorme máquina de distribución y de hacer dinero que Google tiene detrás —formada por Search, Android, Chrome, YouTube, Cloud y TPU— podrá ponerse en marcha de verdad, a todo trapo.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.