


¿Subirá la Fed los tipos de forma consecutiva? ¿Se repetirá el ciclo de endurecimiento de finales de los 80?
 wallstreetcn
Título original: «¿Subirá la Fed los tipos de forma consecutiva? ¿Se repetirá el ciclo de endurecimiento de finales de los 80?»
Fuente original: Wall Street Insights
Un informe de Citi señala que el entorno macroeconómico actual es muy similar al ciclo de endurecimiento de 1988-1989, cuando la economía mantuvo su resiliencia y las presiones inflacionistas se acumularon gradualmente, hasta que la actividad económica se desaceleró y la política viró hacia la relajación. En aquel ciclo de endurecimiento, la Reserva Federal subió los tipos 16 veces de forma consecutiva. La preocupación del mercado por una reanudación de las subidas de tipos por parte de la Fed está aumentando, lo que devuelve al foco de los inversores un ciclo histórico con bastante carga de advertencia. El último informe de estrategia macroeconómica cuantitativa de Citi Research muestra que la similitud entre el entorno macroeconómico actual y el ciclo de endurecimiento de 1988-1989 ha aumentado notablemente, al tiempo que se suma una nueva escalada de la situación en Oriente Medio y un repunte de las presiones inflacionistas en Estados Unidos, lo que está cambiando silenciosamente la lógica de asignación de activos entre clases.
Según la mesa de operaciones de Zhuifeng, los analistas de Citi Research Alex Saunders y Vinh Vo señalaron en un informe publicado el 11 de septiembre que, aunque su modelo macroeconómico (Regime Model) sigue situado en el rango «normal», el fortalecimiento del impulso inflacionista, el moderado retroceso del índice de sorpresas económicas y el ligero endurecimiento de las condiciones financieras están acercando los periodos históricos análogos identificados por el modelo a los años 1988-1989.
Cabe destacar que en el ciclo de endurecimiento de marzo de 1988 a mayo/junio de 1989, la Reserva Federal subió los tipos un total de 16 veces. Según las estadísticas del equipo de Sun Binbin de TF Securities, en marzo de 1988 la Fed optó por un endurecimiento preventivo para evitar volver a una inflación elevada. El 30 de marzo de 1988, el FOMC subió el tipo de los fondos federales en 25 puntos básicos hasta el 6,75%, y a partir de entonces realizó un total de 16 subidas, hasta situar el objetivo del tipo de los fondos federales en el 9,8125%, con un aumento acumulado de 331,25 puntos básicos.
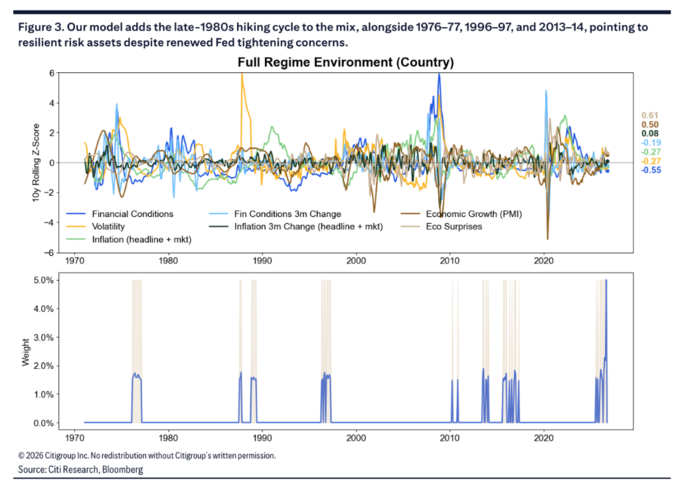
Las características típicas de finales de los años 80 eran una economía resiliente y una acumulación gradual de presiones inflacionistas, lo que finalmente llevó a la Fed a subir los tipos de forma continuada; después, la actividad económica se desaceleró y la política viró hacia la relajación. El informe también enumera los periodos 1976-1977, 1996-1997 y 2013-2014 como otros intervalos históricos de referencia.
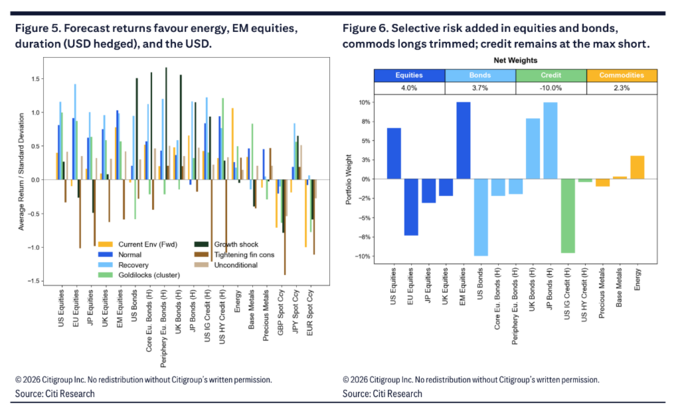
En cuanto a la asignación de activos, este contexto macroeconómico lleva al modelo a aumentar aún más la exposición a activos de riesgo y establece una clara preferencia estructural: posiciones largas en mercados emergentes y renta variable estadounidense, posiciones largas en duración de Japón y Reino Unido, mientras mantiene la posición corta en crédito con grado de inversión estadounidense en su peso máximo, posiciones largas en materias primas centradas en la energía y un giro hacia la preferencia por el dólar.
El ciclo de endurecimiento de 1988-1989 vuelve al foco
El «nuevo altavoz de la Fed», Nick Timiraos, escribió recientemente que los inversores ya dan prácticamente por hecho que la Fed subirá los tipos la próxima semana por primera vez en tres años; la cuestión más difícil es qué pasará después. Desde los años 90, la Fed solo ha realizado una subida única.
El análisis de similitud histórica de Citi Research también muestra que el periodo 1988-1989 se ha vuelto claramente más prominente este mes. El informe describe que ese periodo presentó una combinación de resiliencia económica y presiones inflacionistas, precisamente la combinación que llevó a la Fed a endurecer la política monetaria de forma continuada en 1988, hasta que la actividad económica se desaceleró al año siguiente y viró hacia recortes de tipos.
Esto encaja en gran medida con el estado macroeconómico actual. El modelo muestra que los indicadores de crecimiento económico mejoran moderadamente, la puntuación z media del PMI se mantiene en niveles sólidos y el índice de sorpresas económicas, aunque retrocede ligeramente, sigue en un nivel absoluto positivo; al mismo tiempo, el impulso inflacionista se ha recuperado en el último mes y las condiciones financieras se han endurecido ligeramente, manteniéndose en general unas 0,55 desviaciones estándar por debajo de la media a largo plazo. El informe califica el estado macroeconómico actual como síntomas de «sobrecalentamiento económico»: los indicadores de crecimiento e inflación están ligeramente por encima de la media a largo plazo, pero aún no han provocado un cambio de régimen en el modelo.
El informe mantiene además otros tres intervalos históricos de referencia: 1976-1977 (era pre-Volcker, con inflación a la baja y condiciones financieras laxas, que inicialmente apoyaron a la renta variable, pero después la inflación y los tipos de interés oficiales subieron con fuerza); 1996-1997 (inicios de la expansión de internet); y 2013-2014 (la expectativa de reducción de compras de activos por parte de la Fed impulsó una revalorización de los tipos estadounidenses). Cabe destacar que el shock arancelario del año pasado ya no constituye una referencia histórica análoga significativa en el modelo más reciente; Citi Research considera que esto refleja que la volatilidad a largo plazo entre clases de activos sigue en niveles relativamente bajos.
El modelo se mantiene en el rango «normal» y aumenta aún más la posición en renta variable
A pesar de la creciente preocupación por las subidas de tipos, el modelo de k-vecinos más cercanos (KNN) de Citi Research se mantiene en el rango «normal» y no ha cambiado al rango de «endurecimiento de las condiciones financieras». El informe señala que tras la actualización de este mes, el modelo ha elevado la sobreponderación en renta variable del 2,8% al 4,0%, mantiene una asignación positiva en bonos y materias primas (aunque reducida) y deja sin cambios la posición corta en crédito.
El informe también advierte de una posible senda bajista: si el shock energético se prolonga como tema persistente —ya sea por demanda de reposición de inventarios o por interrupciones en los flujos de suministro—, el endurecimiento de las condiciones financieras y la ampliación de los diferenciales de crédito podrían convertirse en la cadena de transmisión hacia un escenario de estanflación.
En cuanto al rendimiento histórico ajustado por riesgo (ratio de Sharpe) bajo los distintos modelos, el comportamiento de los activos en el rango «normal» es similar a la media histórica incondicional, con una ligera ventaja de los atributos de los bonos, mientras que la renta variable estadounidense presenta cierta ventaja frente a otras regiones.
Asignación entre clases de activos: la energía lidera y el dólar sustituye al yen como moneda preferida
En la asignación concreta de activos, el modelo de Citi Research presenta una estructura muy diferenciada. En renta variable, los mercados emergentes reciben la mayor asignación, la renta variable estadounidense mantiene una pequeña posición larga y la renta variable europea, japonesa y británica se vende en corto.
En tipos de interés, los bonos están sobreponderados en conjunto un 3,7%; la duración de Japón y Reino Unido recibe la mayor posición larga, los bonos del Tesoro estadounidense se venden en corto al máximo y los bonos europeos se venden ligeramente en corto. Esta lógica de asignación está relacionada en parte con la orientación futura de sesgo hawkish tras la subida de tipos del BCE y con el aumento de la prima de riesgo de la deuda pública francesa.
En materias primas, la energía es actualmente el activo con mejor comportamiento esperado; el modelo concentra la sobreponderación en energía, complementada con una pequeña posición larga en metales básicos y una pequeña posición corta en metales preciosos. El informe señala que la ventaja de la energía en términos de coste de mantenimiento relativo (carry) supera con creces a la de otras subclases de materias primas, mientras que el carry de los metales básicos y preciosos es claramente negativo.
En divisas, el informe señala que el entusiasmo del mercado por el yen se ha desvanecido claramente; los ratios de Sharpe esperados de la libra, el yen y el euro frente al dólar son negativos, lo que convierte al dólar en la moneda preferida actual. Este cambio se debe en parte a las declaraciones del secretario del Tesoro estadounidense, Bessent, sobre la intervención japonesa, así como a la pérdida de impulso del yen tras su apreciación temporal impulsada por las expectativas del mercado de un endurecimiento más temprano y rápido por parte del Banco de Japón (BoJ).
Las estrategias de seguimiento de tendencia mantienen rentabilidades positivas en lo que va de año; las estrategias sistemáticas muestran un comportamiento dispar
En cuanto al comportamiento de las estrategias cuantitativas, las estrategias de seguimiento de tendencia registraron rentabilidades positivas en el último mes; las fuertes subidas de las materias primas y los bonos bastaron para cubrir las pérdidas de la renta variable y la contribución prácticamente neutra de las divisas. Cabe destacar que la rentabilidad de la estrategia de seguimiento de tendencia en bonos revirtió por completo este mes las pérdidas acumuladas en lo que iba de año, impulsando a la estrategia combinada a terreno positivo. Las materias primas siguen siendo la mayor fuente de contribución en lo que va de año, mientras que la renta variable es la más débil.
Las estrategias de carry registraron un comportamiento positivo en conjunto durante el último mes; las materias primas y los bonos aportaron la mayor parte de las ganancias, mientras que el carry en divisas y renta variable sufrió presiones. El informe también señala que las estrategias de valor en materias primas siguen liderando las subidas en lo que va de año, pero las estrategias de valor en renta variable y bonos siguen en negativo, y las estrategias de valor en bonos se debilitaron aún más a medida que la nueva escalada en Oriente Medio impulsó una revalorización de los riesgos de inflación y de política monetaria.
En cuanto al posicionamiento de los CTA, el crédito mantiene la mayor posición larga, mientras que las posiciones largas en renta variable y materias primas se han reducido hasta niveles cercanos a la neutralidad.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.