


رفع الفائدة ليس إشارة هبوط، والقمم التاريخية ليست إشارة بيع
 chaincatcher
العنوان الأصلي: التاريخ يُظهر أن المستثمرين لا ينبغي أن يخافوا من رفع الفائدة الفيدرالي أو القمم التاريخية
المؤلف الأصلي: فيل روزن، Opening Bell Daily
ملاحظة المحرر: في 16 سبتمبر، رفع الاحتياطي الفيدرالي النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس إلى 3.75%-4.00%، وهي خطوة مهمة في إعادة توجيه دورة السياسة الحالية نحو التشديد. بعد أيام قليلة، استعادت أسهم التكنولوجيا الأمريكية خسائرها بسرعة، وسجل مؤشر ناسداك المركب قمة تاريخية في 22 سبتمبر. وقد شكل هذا مزيجًا يبدو متناقضًا: السياسة النقدية تتشدد، بينما تسجل الأسهم قممًا تاريخية في الوقت نفسه.
الاستنتاج الأكثر مباشرة في السوق هو أن رفع الفائدة يعني ضغوطًا على التقييمات، بينما تشير القمم التاريخية إلى محدودية مجال الصعود. ومع ذلك، يقدم فيل روزن من Opening Bell Daily وجهة نظر مختلفة: لا يمكن تفسير رفع الفائدة أو القمم التاريخية بمعزل عن البيئة الاقتصادية السائدة.
ويستشهد ببيانات تاريخية تُظهر أنه منذ عام 1982، كان متوسط عائد مؤشر S&P 500 في الاثني عشر شهرًا التالية لرفع الفائدة الفيدرالي أعلى فعليًا من متوسط العائد بعد خفض الفائدة؛ ومن منظور أطول أجلًا، فإن الأسهم المشتراة بالقرب من القمم التاريخية لم يكن أداؤها اللاحق أضعف بشكل ملحوظ من أيام التداول الأخرى.
هذه البيانات لا تعني أن "رفع الفائدة مفيد للأسهم الأمريكية"، ولا تثبت أن السوق الحالية ستواصل الصعود بالضرورة. ما تتحداه حقًا هو منطق تداول أبسط: مجرد "رفع الفائدة الفيدرالي" أو "تسجيل المؤشر قمة تاريخية" لا يكفي ليكون سببًا للنظرة الهبوطية للسوق. ما يجب تقييمه هو لماذا يرفع الاحتياطي الفيدرالي الفائدة في هذا التوقيت، وما إذا كانت الأرباح والظروف الاقتصادية الداعمة لصعود الأسهم لا تزال قائمة.
فيما يلي ترجمة النص الأصلي:
رفع الاحتياطي الفيدرالي الفائدة للتو، وسجلت الأسهم الأمريكية قمة تاريخية جديدة مرة أخرى.
في 16 سبتمبر، رفع الاحتياطي الفيدرالي النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس إلى 3.75%-4.00%. وذكرت اللجنة الفيدرالية للسوق المفتوحة أن النشاط الاقتصادي الأمريكي يواصل التوسع "بوتيرة ثابتة"، وأن الإنفاق المحلي لا يزال مرنًا، والاستثمار الرأسمالي قوي، والتضخم لا يزال مرتفعًا.
بعد أقل من أسبوع، استعادت أسهم التكنولوجيا الأمريكية زخمها. في 22 سبتمبر، سجل مؤشر ناسداك المركب قمة تاريخية. وعزت رويترز الارتداد إلى عوامل متعددة، بما في ذلك قوة أسهم التكنولوجيا، وعودة حرارة تداولات الذكاء الاصطناعي، وانخفاض أسعار النفط.
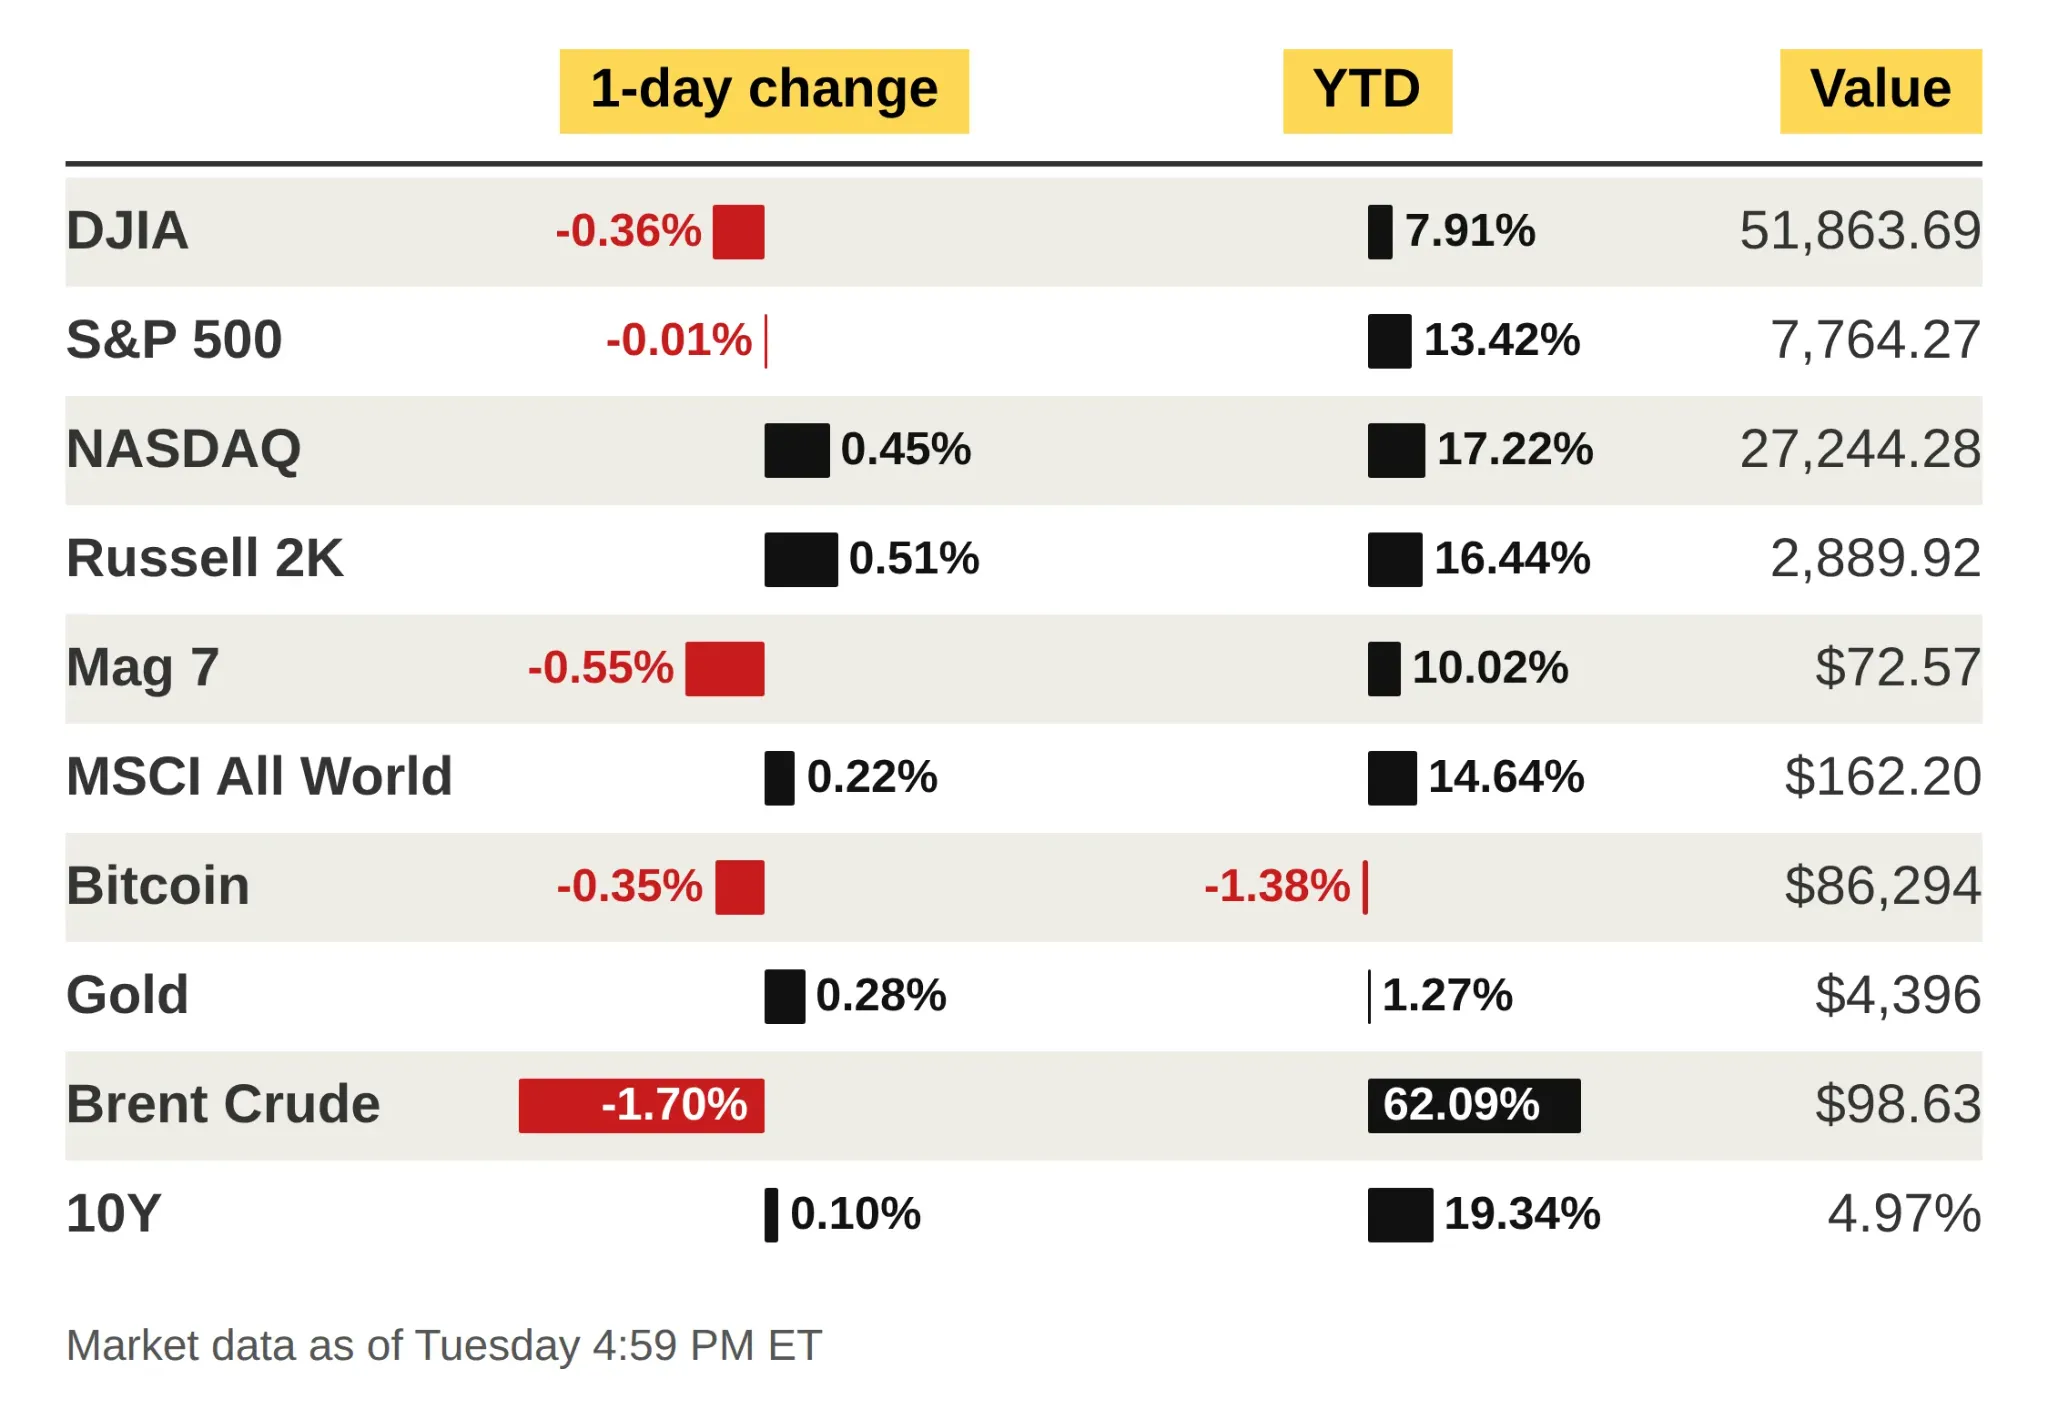
أداء أسواق الأصول الرئيسية في 22 سبتمبر، حيث ارتفع ناسداك 0.45% في ذلك اليوم، وبلغت مكاسبه منذ بداية العام 17.22%. المصدر: Opening Bell Daily
ظاهريًا، يبدو "رفع الفائدة + القمة التاريخية" إشارتين تستحقان الحذر: أسعار الفائدة المرتفعة قد تضغط على تقييمات الأسهم، وكون المؤشر عند قمة تاريخية قد يجعل المستثمرين يقلقون من أن الأسعار قد ارتفعت أكثر من اللازم.
ومع ذلك، لا تدعم البيانات التاريخية مثل هذا الاستنتاج البسيط.
رفع الفائدة ليس "زر هبوط": متوسط العائد بعد رفع الفائدة أعلى
استشهد Opening Bell ببيانات جمعها تشارلي بيليلو، كبير استراتيجيي السوق في Creative Planning، والتي تُظهر أنه منذ عام 1982، بلغ متوسط ارتفاع مؤشر S&P 500 في الاثني عشر شهرًا التالية لرفع الفائدة الفيدرالي 14.9%؛ بينما بلغ متوسط الارتفاع في الاثني عشر شهرًا التالية لخفض الفائدة 11.2%.
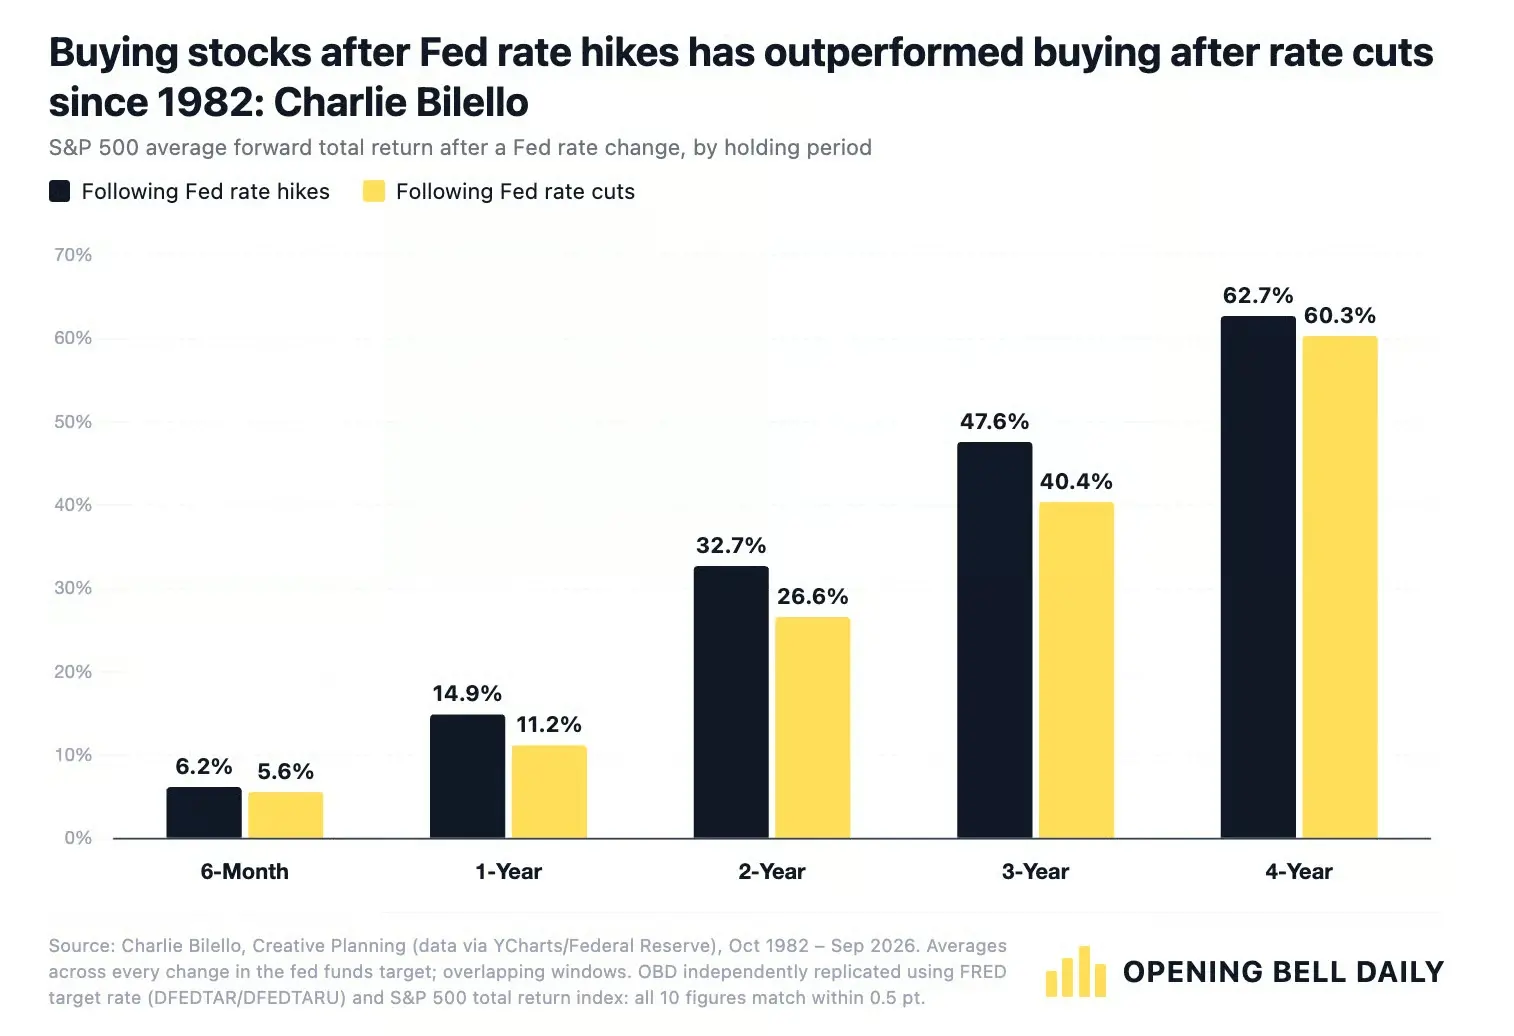
منذ عام 1982، كان متوسط العائد المستقبلي لمؤشر S&P 500 بعد رفع الفائدة الفيدرالي أعلى منه بعد خفض الفائدة، حيث بلغ متوسط العائد لسنة واحدة 14.9% و11.2% على التوالي.
هذه النتيجة تتعارض مع أكثر بديهيات السوق شيوعًا.
وفقًا لمنطق تسعير الأصول البسيط، فإن انخفاض أسعار الفائدة يعني انخفاض تكاليف التمويل وانخفاض معدل خصم التدفقات النقدية المستقبلية، وهو ما ينبغي نظريًا أن يكون أكثر ملاءمة للأسهم؛ ورفع الفائدة هو العكس. لكن روزن يرى أن مجرد ملاحظة إجراء السياسة نفسه يتجاهل سؤالًا أكثر أهمية: لماذا يرفع الاحتياطي الفيدرالي الفائدة أو يخفضها في هذا التوقيت؟
بشكل عام، قدرة الاحتياطي الفيدرالي على رفع الفائدة غالبًا ما تعني أن الاقتصاد لا يزال يتمتع بقدر من المرونة. فقد تظل أرباح الشركات والتوظيف والاستهلاك قوية، مما يتيح للاحتياطي الفيدرالي مجالًا لكبح التضخم من خلال أسعار فائدة أعلى.
على العكس، يحدث خفض الفائدة عادة في بيئة اقتصادية كلية مختلفة: تباطؤ النمو الاقتصادي، أو تدهور سوق العمل، أو ضغوط على النظام المالي، أو ارتفاع مخاطر الركود.
لذلك، فإن الحكم الأساسي لروزن ليس أن "رفع الفائدة يدفع الأسهم للصعود"، بل: السياسة النقدية ذات طبيعة داخلية المنشأ. قرارات أسعار الفائدة لا تؤثر فقط على الظروف الاقتصادية المستقبلية، بل تعكس أيضًا الحالة الاقتصادية الراهنة.
بعبارة أخرى، إذا تم تجاهل الدورة الاقتصادية ومساواة "رفع الفائدة" بـ"النظرة الهبوطية للأسهم"، فمن السهل إساءة فهم العلاقة السببية.
المهم ليس اتجاه أسعار الفائدة، بل الحالة الاقتصادية وراء رفع الفائدة
هذا المنطق مهم بشكل خاص في البيئة الحالية.
وصف الاحتياطي الفيدرالي الاقتصاد عند رفع الفائدة هذه المرة لم يكن ضعيفًا. أشار البيان الرسمي إلى أن الاقتصاد الأمريكي لا يزال يتوسع بثبات، والإنفاق المحلي لا يزال مرنًا، ونمو الإنتاجية قوي، والاستثمار الرأسمالي ثابت، ونمو التوظيف متوافق تقريبًا مع المعروض من العمالة؛ وفي الوقت نفسه، لا يزال التضخم أعلى من هدف السياسة.
هذا يعني، على الأقل وفقًا لحكم السياسة الحالي للاحتياطي الفيدرالي، أن رفع الفائدة هذا ليس مزيدًا من التشديد في ظل انكماش اقتصادي واضح، بل استمرار في معالجة التضخم في ظل نمو يتمتع بالمرونة.
وهذا هو السبب بالتحديد في أن مجرد رؤية عبارة "رفع الاحتياطي الفيدرالي الفائدة" لا يكفي للاستدلال المباشر على اتجاه الأسهم في المرحلة المقبلة.
السؤال المهم حقًا هو: مع بقاء أسعار الفائدة مرتفعة، هل تستطيع أرباح الشركات والإنفاق الاستهلاكي والتوظيف الاستمرار في استيعاب ظروف مالية أكثر تشددًا؟
إذا كان الأمر كذلك، فإن رفع الفائدة بحد ذاته قد لا يكون كافيًا لإنهاء الاتجاه الصاعد؛ وإذا أدت أسعار الفائدة المرتفعة في النهاية إلى كبح الطلب والأرباح بشكل كبير، فإن متوسط العائدات التاريخي سيفقد قدرته التفسيرية للسوق الحالية.
القمة التاريخية ليست إشارة بيع أيضًا، والبيانات التاريخية تميل قليلًا نحو الشراء
ينطبق منطق مماثل على شك شائع آخر: "لقد سجل السوق قمة تاريخية بالفعل، فهل يمكن الشراء الآن؟"
استشهد Opening Bell ببيانات FactSet التي تُظهر أنه منذ عام 1950، عند الشراء عندما يسجل مؤشر S&P 500 قمة تاريخية، كان متوسط العائد في الاثني عشر شهرًا التالية حوالي 9.5%؛ بالمقارنة، كان متوسط العائد لسنة واحدة عند الشراء في أيام التداول الأخرى حوالي 9.3%.
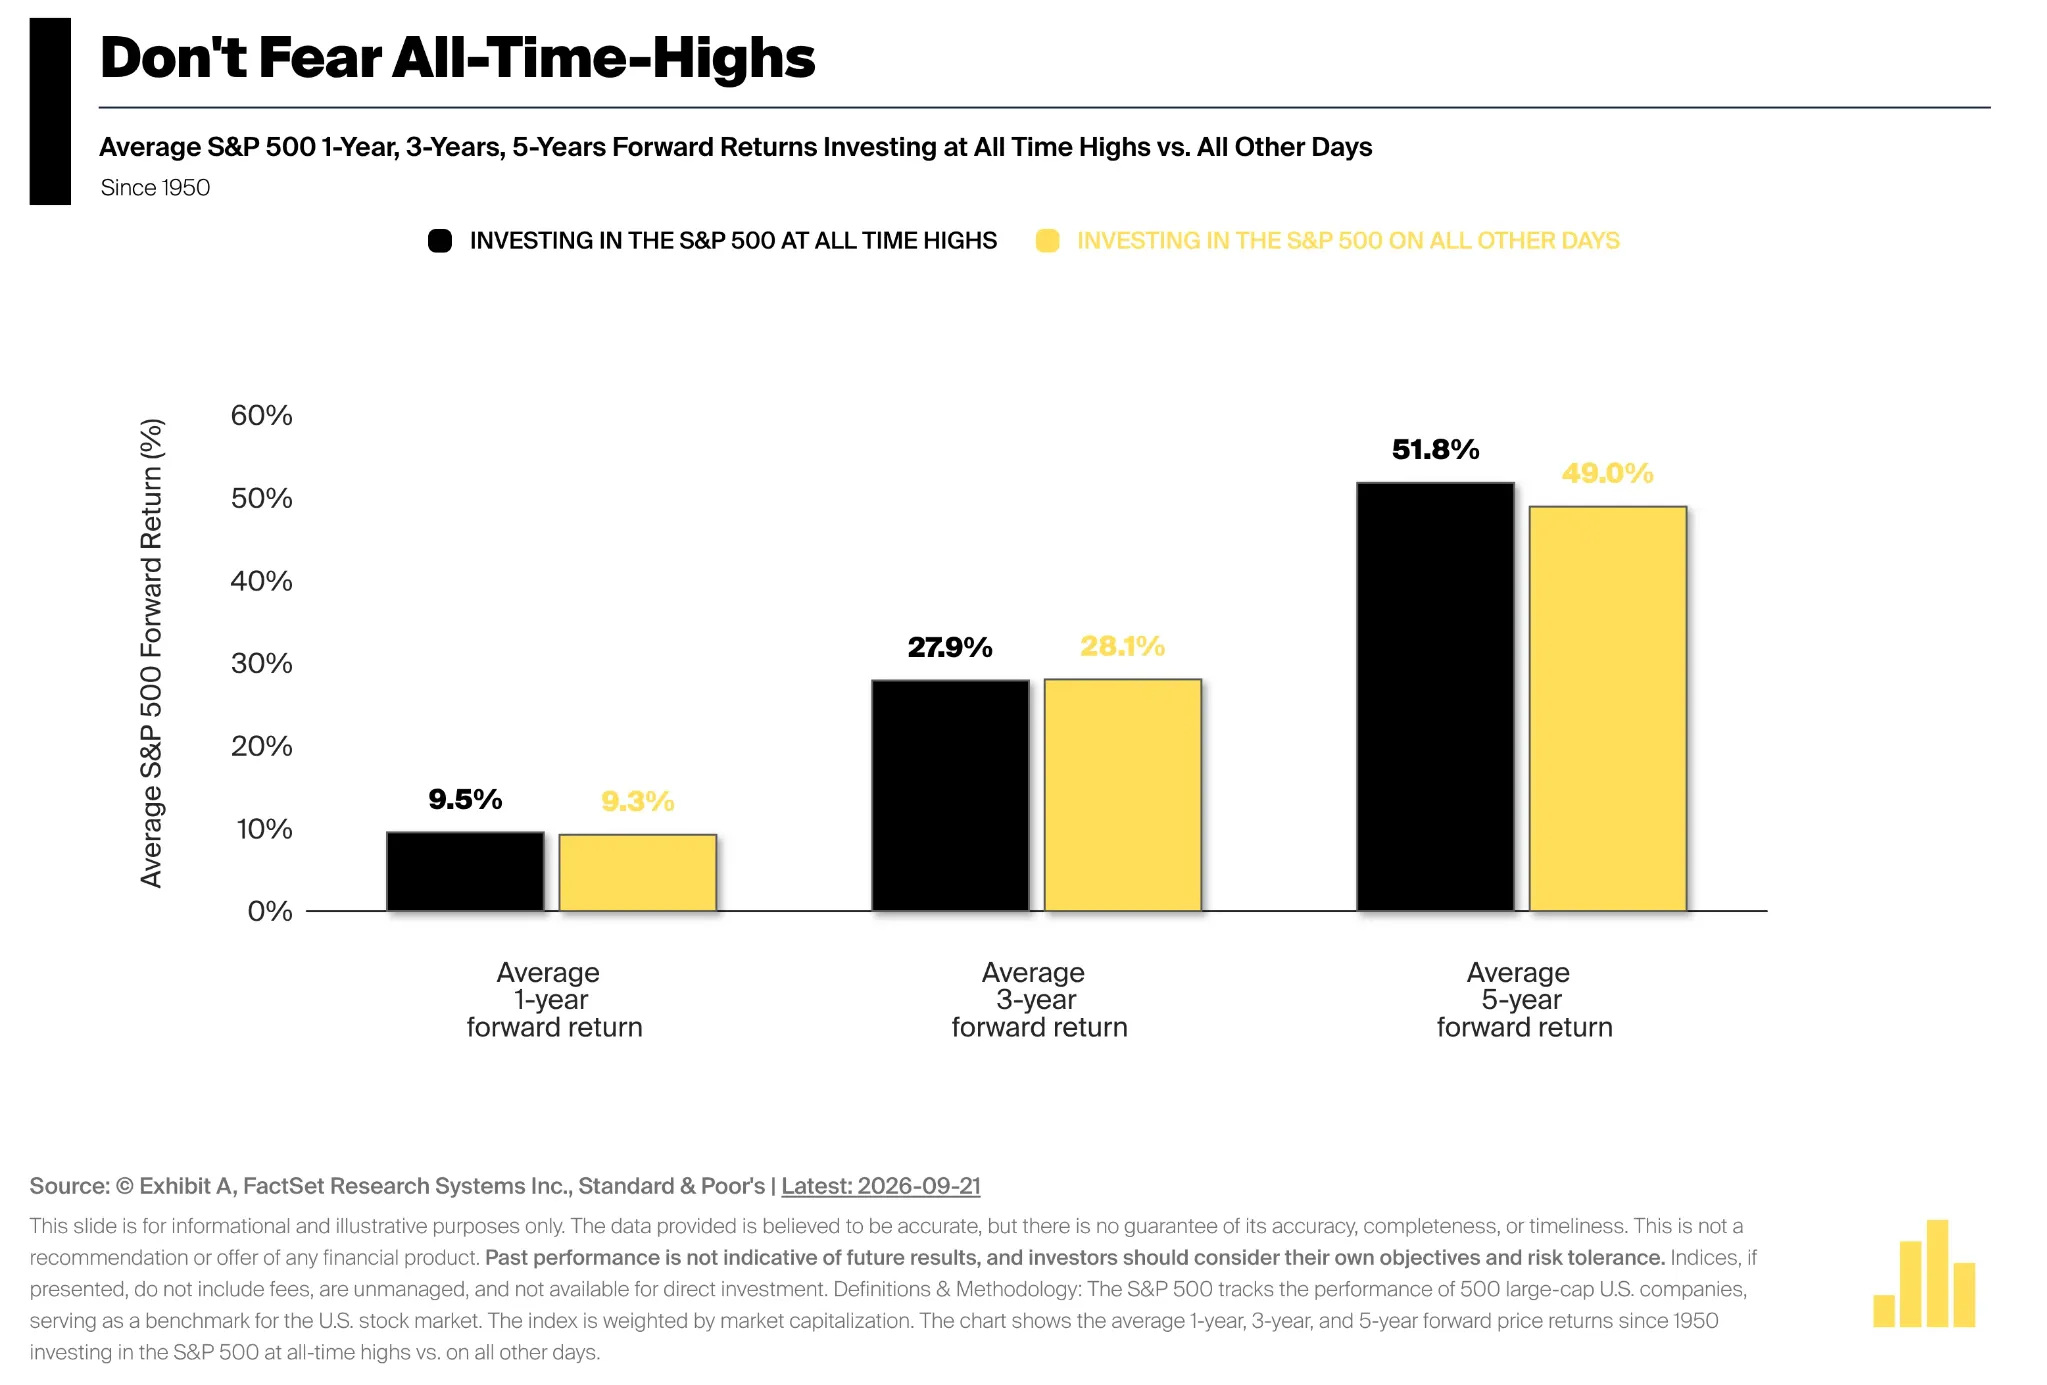
متوسط العائدات اللاحقة للشراء عند القمم التاريخية مقابل أيام التداول الأخرى منذ عام 1950. بلغت العائدات لسنة واحدة 9.5% و9.3% على التوالي، وبلغت العائدات لخمس سنوات 51.8% و49.0% على التوالي.
تُظهر بيانات مستقلة استنتاجات مماثلة. وفقًا لإحصاءات Vanguard المستندة إلى بيانات FactSet وMorningstar Direct، حتى سبتمبر 2025، كان متوسط العائد بعد سنة واحدة من الشراء عند قمة تاريخية لمؤشر S&P هو أيضًا 9.5%، مقابل حوالي 9.2% في أيام التداول الأخرى؛ كما أن متوسط العائدات التراكمية لثلاث وخمس سنوات بعد الشراء عند قمة تاريخية لم يتخلف بشكل ملحوظ. قد يكون الاختلاف المحدد البالغ 0.1 نقطة مئوية في بيانات أيام التداول الأخرى مرتبطًا بتاريخ انتهاء العينة وطريقة معالجة البيانات، لكن الاتجاه العام متسق.
ما يستحق الملاحظة حقًا ليس أن العائد عند الشراء عند قمة تاريخية أعلى قليلًا من أيام التداول العادية، بل أن القمة التاريخية بحد ذاتها لم تُظهر قدرة تنبؤية سلبية مستقرة.
يشرح روزن أن الأرقام القياسية في السوق غالبًا ما تظهر متتالية. فالسوق الذي يواصل الصعود قد يسجل قممًا تاريخية جديدة باستمرار، وسواء كانت المرة الأولى أو الخامسة أو حتى العاشرة لتسجيل قمة تاريخية، فإن ذلك في حد ذاته لا يمكن أن يخبر المستثمرين متى سينتهي السوق الصاعد.
لذلك، فإن "السعر مرتفع بالفعل" و"السعر على وشك الانخفاض" ليسا حكمًا واحدًا. بشكل أكثر دقة، لا يمكن للبيانات التاريخية إلا أن تُظهر أن كون السوق عند قمة تاريخية لا يشكل في حد ذاته دليلًا على تدهور العائدات المستقبلية.
رفع الفائدة والقمة التاريخية يتزامنان، فما الذي يجب مراقبته حقًا بعد ذلك؟
انطلاقًا من هذا الإطار، فإن أكثر ما يستحق المراقبة في الأسهم الأمريكية حاليًا ليس الحقائق الثابتة مثل "الاحتياطي الفيدرالي رفع الفائدة بالفعل" أو "ناسداك سجل قمة تاريخية"، بل ما إذا كانت الظروف الكلية الداعمة لهما ستتغير.
من ناحية، يجب مواصلة مراقبة ما إذا كانت أرباح الشركات الأمريكية والاستهلاك والتوظيف قادرة على الحفاظ على المرونة. إذا كان الاقتصاد الحقيقي لا يزال قادرًا على تحمل أسعار فائدة أعلى، فإن التفسير التاريخي القائل بأن "رفع الفائدة يحدث في فترات اقتصادية قوية" يظل قائمًا.
من ناحية أخرى، يجب مراقبة ما إذا كانت سياسة التشديد قد بدأت في إحداث تأثيرات متأخرة أكثر وضوحًا. إذا ضعفت القطاعات الحساسة لأسعار الفائدة مثل الإسكان والسيارات بشكل أكبر، وانتقل ذلك تدريجيًا إلى الاستهلاك والتوظيف وأرباح الشركات، فإن دلالة رفع الفائدة هذه المرة ستتغير.
كما يجب استخدام متوسطات البيانات التاريخية بحذر. فدورات رفع الفائدة المختلفة منذ عام 1982 اختلفت فيها مستويات التضخم والتقييمات وبيئة الأرباح والظروف المالية؛ ولا يمكن الاستدلال المباشر من متوسط العائدات السابقة عند الشراء عند القمم التاريخية على إمكانية تحقيق عائدات مماثلة في الاثني عشر شهرًا القادمة.
لذلك، هذه البيانات أكثر ملاءمة لإزالة حكم مفرط في التبسيط، وليس لتقديم إشارة تداول مؤكدة جديدة: رفع الفائدة بحد ذاته لا يعني أن الأسهم الأمريكية يجب أن تنخفض، والقمة التاريخية بحد ذاتها لا تعني أن السوق قد انتهى.
السؤال الجوهري الذي سيحدد اتجاه السوق في المرحلة المقبلة يظل: هل يستطيع الاقتصاد والأرباح الاستمرار في دعم الأسعار الحالية؟
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.