


تحليل معمق: تعدين البيتكوين يمر بإعادة هيكلة جذرية والتحول نحو الذكاء الاصطناعي لا رجعة فيه
 chaincatcher
الكاتب | لوك نولان، كبير محللي أبحاث الإيثريوم في CoinShares
ترجمة وتحرير | وو سايز بلوكتشين
فترة الدراسة هي الربع الثاني من عام 2026، لذا قد تتأخر بعض البيانات.
ملخص سريع
· انخفضت شركات التعدين العامة بشكل عام إلى ما دون خط التعادل النقدي. في الربع الثاني من عام 2026، بلغ متوسط التكلفة النقدية المرجحة لكل بيتكوين لشركات التعدين العامة حوالي 75,500 دولار أمريكي، باستثناء الضرائب.
· تتسارع شركات التعدين في الخروج من التعدين، حتى أنها تدفع مقابل إلغاء طلبات آلات التعدين. دفعت Core Scientific مبلغ 41.9 مليون دولار أمريكي لإلغاء طلب Proto بقدرة 15 إكساهاش/ثانية؛ وتوقفت Keel تمامًا عن التعدين؛ وستؤدي خطط خروج IREN وCipher أيضًا إلى تقليل قدرة التعدين لشركات التعدين العامة بما لا يقل عن 35 إكساهاش/ثانية. وتقوم عدة شركات في الوقت نفسه ببيع احتياطيات البيتكوين لتمويل بناء مراكز بيانات الذكاء الاصطناعي.
· تتحول القيمة الأساسية لمواقع التعدين نحو موارد الوصول إلى الطاقة المعتمدة. أدت القيود المفروضة على تطوير مراكز البيانات ودورات الربط بالشبكة الطويلة إلى زيادة ندرة المواقع المزودة بالطاقة. ومع ذلك، لا يزال التحول يتطلب استثمارات تجديد كبيرة، وما إذا كان يمكن تأمين المستأجرين واتخاذ قرارات البناء سيحدد ما إذا كان يمكن تحقيق العلاوة.
· تشكلت علاوات تقييم الذكاء الاصطناعي، لكن تحقيق الإيرادات لا يزال في مراحله المبكرة. يبلغ متوسط قيمة المؤسسة إلى إيرادات الاثني عشر شهرًا القادمة للشركات التي وقعت عقود ذكاء اصطناعي/حوسبة عالية الأداء 12.9 مرة، بينما يبلغ للشركات التي ليس لديها عقود وتواصل التعدين 3.7 مرة. العقود التي تزيد قيمتها عن 100 مليار دولار أمريكي تقابل حاليًا حوالي 1.1 مليار دولار أمريكي فقط من الإيرادات السنوية للذكاء الاصطناعي/الحوسبة عالية الأداء، ومن بين أكثر من 4 جيجاوات من القدرة المتعاقد عليها، بدأت حوالي 550 ميجاوات فقط في إصدار الفواتير.
· صناعة التعدين تمر بإعادة هيكلة، وليست تحتضر. شهد معدل الهاش الإجمالي للشبكة أول انخفاض مستمر لمدة ستة أشهر منذ حظر التعدين في الصين عام 2021، لكن التقرير يرى أنه لا يزال متوافقًا مع خصائص الدورة التاريخية. من المرجح أن تأتي استثمارات التعدين المستقبلية من شركات مثل Riot وMARA وHIVE وBitdeer التي تحتفظ بمرونة الأعمال.
· العامل الحاسم التالي هو تسليم المشاريع وتكاليف التمويل. أدى انتعاش البيتكوين إلى تحسين الربحية النقدية للتعدين، لكن من الصعب عكس التحول نحو الذكاء الاصطناعي المقيد بعقود إيجار طويلة الأجل. ما إذا كانت شركات التعدين قادرة على الاتصال بالطاقة في الوقت المحدد، وبدء إصدار الفواتير، والتحكم في تكاليف التمويل سيحدد ما إذا كانت التقييمات الحالية مدعومة بالإيرادات.
1. الملخص التنفيذي
في الربع الثاني من عام 2026، وقعت شركات التعدين العامة بشكل عام في حالة لم تستطع فيها التدفقات النقدية الداخلة تغطية التدفقات الخارجة. شهد معدل الهاش الإجمالي للشبكة أول انخفاض مستمر لمدة ستة أشهر منذ حظر التعدين في الصين، أي أقل بنحو 50% من مستويات الاتجاه. في يونيو، بلغ متوسط الإيرادات الشهرية لكل وحدة هاش أدنى مستوى تاريخي عند 27.7 دولار أمريكي لكل بيتاهاش/ثانية/يوم.
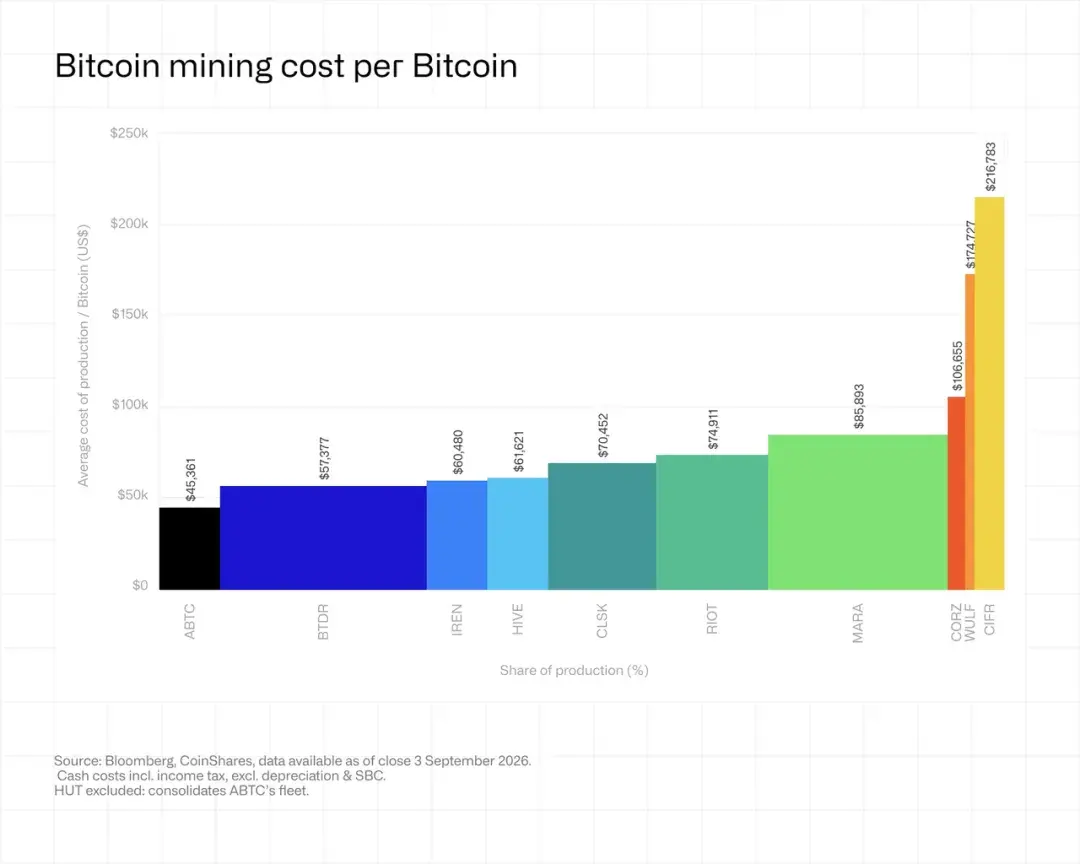
في الربع الثاني من عام 2026، بلغ متوسط التكلفة النقدية المرجحة قبل الضرائب لشركات التعدين العامة لإنتاج بيتكوين واحد حوالي 75,500 دولار أمريكي.
ظهرت ثلاثة اتجاهات أساسية هذا الربع:
الخروج المدفوع من التعدين: دفعت Core Scientific مبلغ 41.9 مليون دولار أمريكي لإلغاء طلب لآلات تعدين Proto من الجيل الجديد بقدرة إجمالية تبلغ 15 إكساهاش/ثانية. توقفت Keel عن التعدين في 29 يونيو، وستكون إيرادات التعدين في الربع الثالث صفرًا. مع اكتمال خروج IREN وCipher، ستخفض مجموعة شركات التعدين العامة أيضًا قدرتها على التعدين بما لا يقل عن 35 إكساهاش/ثانية. كما خفضت Keel وCipher احتياطياتهما من البيتكوين، وأعادتا توجيه الأموال نحو تطوير مراكز البيانات.
التنظيم يجعل المواقع المزودة بالطاقة أصولًا نادرة: حاليًا، أصدرت 30 ولاية في الولايات المتحدة ما لا يقل عن 225 قرارًا بوقف أو تقييد تطوير مراكز البيانات، منها 151 قرارًا لا يزال ساريًا، وكانت نيويورك أول من طبق وقفًا على مستوى الولاية. يوجد في الولايات المتحدة حوالي 2,600 جيجاوات من القدرة في انتظار الاتصال بالشبكة، وهو ما يتجاوز إجمالي القدرة المركبة الحالية على مستوى البلاد. في تكساس، من بين 410 جيجاوات من مشاريع الكهرباء الكبيرة في قائمة انتظار ERCOT، تمثل مراكز البيانات 87%. قدرت صفقة حديثة ثلاثة مراكز بيانات ذكاء اصطناعي مؤجرة بالكامل بحوالي 27 مليون دولار أمريكي لكل ميجاوات، بينما تقدر قيمة بعض شركات التعدين العامة التي لديها قدرة مزودة بالطاقة ولكن غير مؤجرة بأقل من 3 ملايين دولار أمريكي لكل ميجاوات. أصبحت موارد الوصول إلى الشبكة الحالية ثمينة بشكل متزايد.
عكست التقييمات العلاوات، لكن الإيرادات لم تتحقق بعد: الشركات التي وقعت عقود قدرة للذكاء الاصطناعي أو الحوسبة عالية الأداء (HPC) لديها متوسط نسبة قيمة المؤسسة إلى مبيعات الاثني عشر شهرًا القادمة (EV/NTM Sales) يبلغ 12.9 مرة، بينما شركات التعدين التي ليس لديها مثل هذه العقود تبلغ 3.7 مرة فقط. Keel استثناء؛ على الرغم من عدم توقيعها مع مستأجرين، لا يزال مضاعف تقييمها يصل إلى 18.3 مرة. حاليًا، تتجاوز العقود المعلنة التي تنتظر التنفيذ 100 مليار دولار أمريكي، لكن الإيرادات السنوية المقابلة للذكاء الاصطناعي/الحوسبة عالية الأداء تبلغ حوالي 1.1 مليار دولار أمريكي فقط؛ وتتجاوز القدرة المتعاقد عليها 4 جيجاوات، لكن حوالي 550 ميجاوات فقط بدأت فعليًا في إصدار الفواتير. في المستقبل، ستعتمد التقييمات بشكل متزايد على ما إذا كانت الشركات قادرة على تحويل القدرة المتعاقد عليها إلى إيرادات فواتير فعلية.
2. التنظيم يجعل المواقع المزودة بالطاقة أصولًا نادرة
ظهر عامل مقيد جديد في الولايات المتحدة: أصبح بناء مراكز بيانات جديدة صعبًا بشكل متزايد. نعتقد أن هذا يعيد تشكيل تقييم الأصول الحالية لشركات التعدين العامة بشكل جذري. وفقًا لبيانات التتبع من ElectricChoice، أصدرت 30 ولاية في الولايات المتحدة ما لا يقل عن 225 قرارًا بوقف أو تقييد تطوير مراكز البيانات، منها 151 قرارًا لا يزال ساريًا.
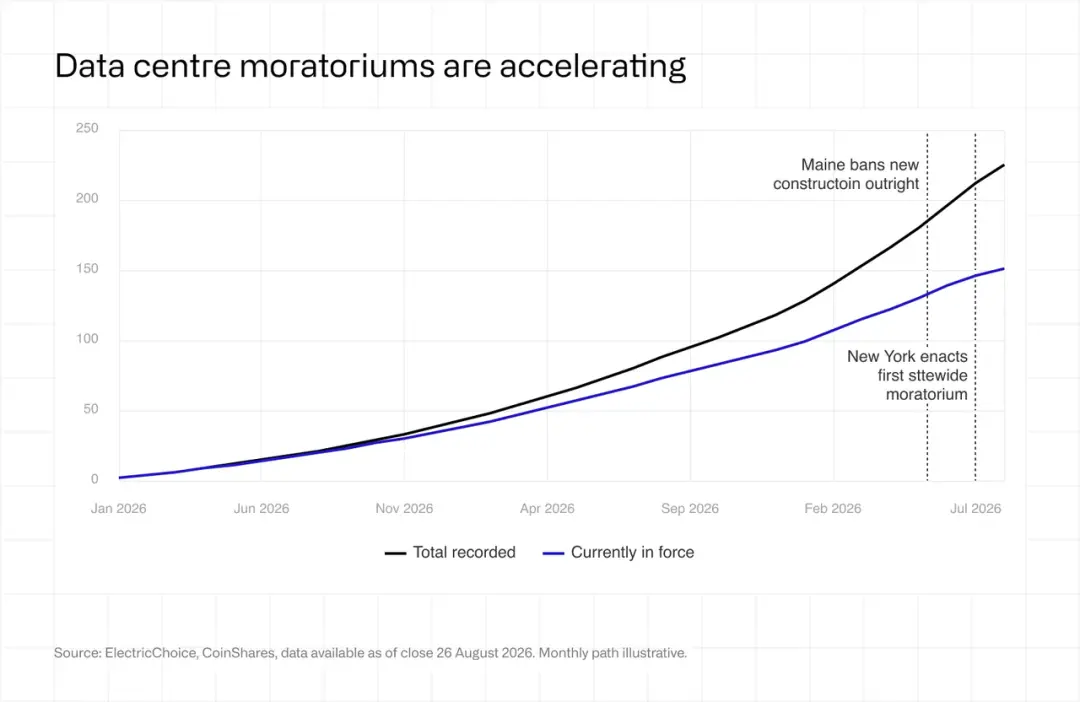
حدث التطور الأكثر أهمية في 14 يوليو 2026: أصبحت نيويورك أول ولاية تطبق وقفًا على مستوى الولاية، حيث أوقفت إصدار التصاريح البيئية للمنشآت التي تبلغ قدرتها 50 ميجاوات أو أكثر لمدة عام واحد. إجراءات مين أكثر صرامة، حيث حظرت تمامًا مراكز البيانات الجديدة منذ أبريل 2026. وفي الوقت نفسه، تتزايد القيود على مستوى المقاطعات في أوهايو وميشيغان وجورجيا وإنديانا، حيث اتخذت أكثر من ثلث المقاطعات في إنديانا إجراءات للحد من التطوير. النقطة الأساسية هي أن المشاريع التي اكتملت طلبات تصاريحها غالبًا ما تكون معفاة، مما يعني أن الموافقات الحالية لها الآن قيمة خيار لا يمكن للوافدين الجدد تكرارها. هذا الحاجز التنظيمي يزيد من تفاقم الاختناق الشديد بالفعل في الوصول إلى الشبكة.
وفقًا لبحث من مختبر لورانس بيركلي الوطني بعنوان "Queued Up"، يبلغ تراكم المشاريع التي تنتظر الاتصال بالشبكة في الولايات المتحدة حوالي 2,600 جيجاوات، أي حوالي ضعف إجمالي القدرة المركبة الحالية على مستوى البلاد. بالنسبة للمشاريع المقرر تشغيلها في عام 2025، تجاوز متوسط وقت الانتظار من تقديم الطلب إلى التشغيل الرسمي خمس سنوات.
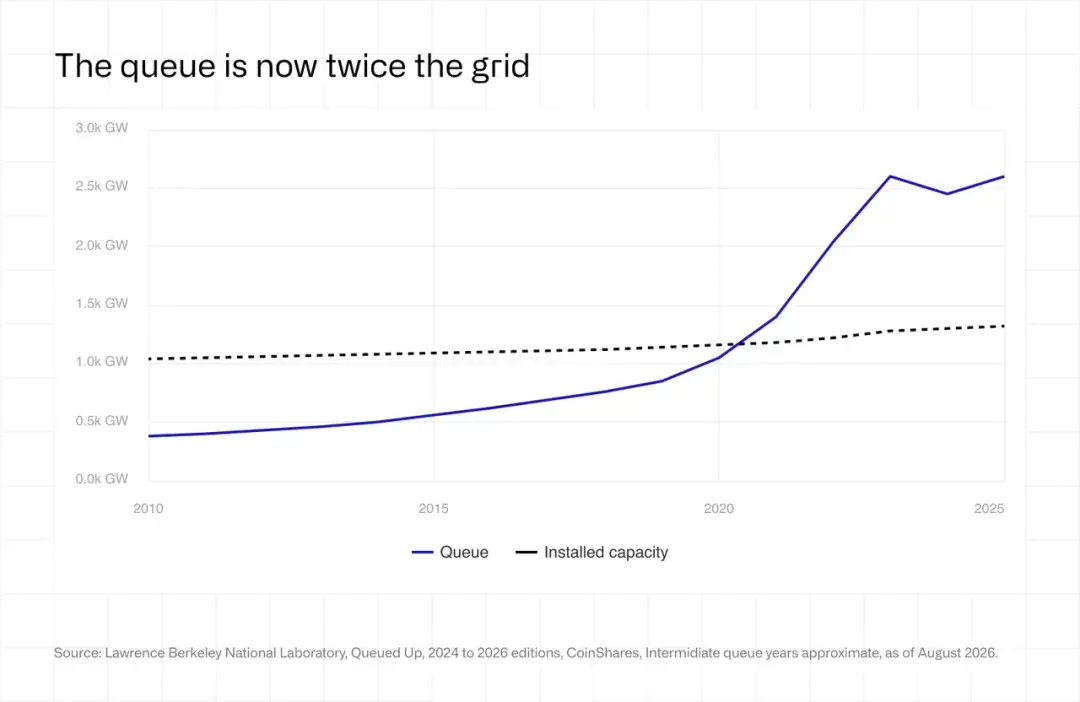
في منطقة تغطية شبكة PJM، تستغرق المشاريع المقرر تشغيلها في عام 2025 في المتوسط أكثر من سبع سنوات من تقديم الطلب الأولي إلى التشغيل الرسمي، بينما تجاوزت دورة تسليم المحولات الآن 160 أسبوعًا. تُظهر بيانات قائمة انتظار مشاريع الكهرباء الكبيرة في ERCOT أن مراكز البيانات تمثل 87% من إجمالي 410 جيجاوات من القدرة التي تنتظر الاتصال. هذا يعني أنه بغض النظر عن مدى وفرة الأموال، لا يمكن للشركات تكرار موقع مزود بالطاقة ضمن نافذة زمنية مجدية تجاريًا.
استجاب السوق بمنح علاوات كبيرة للقدرة الحالية. وفقًا لبيانات من CBRE، على الرغم من زيادة العرض بنسبة 36% على أساس سنوي، انخفض معدل الشواغر في سوق مراكز البيانات الرئيسية إلى مستوى قياسي منخفض بلغ 1.4% بحلول نهاية عام 2025؛ وبحلول الربع الأول من عام 2026، انخفض معدل الشواغر في شمال فيرجينيا إلى 0.3% فقط. وفي الوقت نفسه، بلغ معدل التأجير المسبق حوالي 75%، بينما المعيار التاريخي هو 40% إلى 50%.
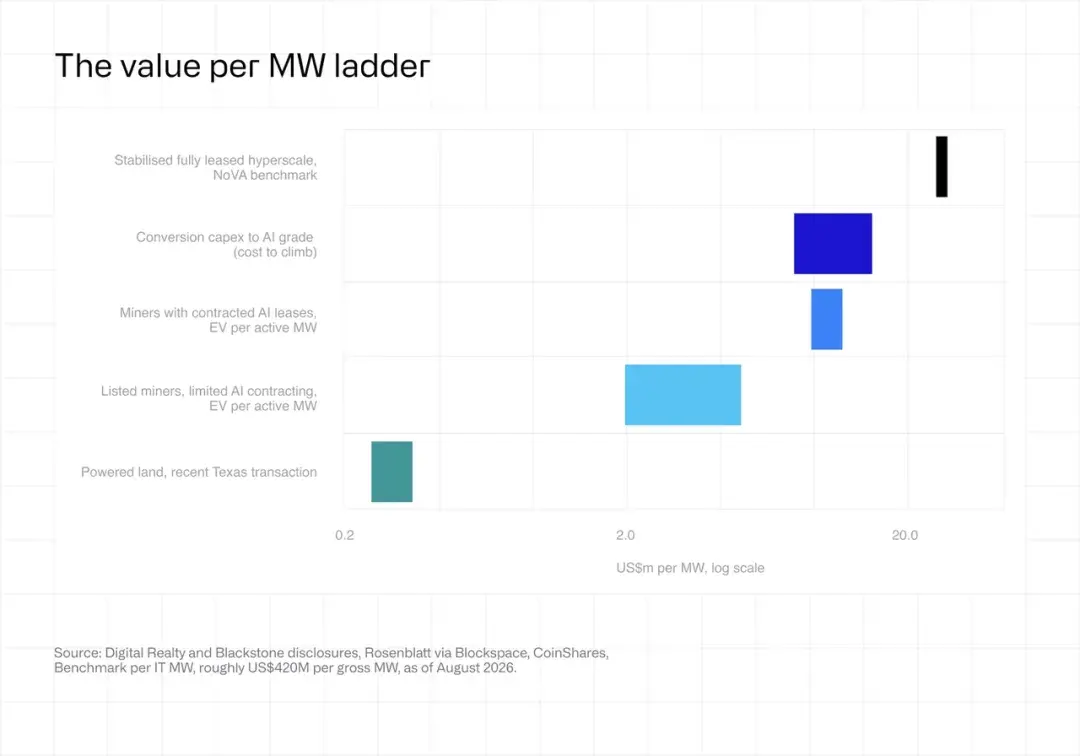
شملت صفقة استحواذ حديثة بقيمة إجمالية 3.5 مليار دولار أمريكي ثلاثة مراكز بيانات ذكاء اصطناعي مؤجرة في شمال فيرجينيا، مما أسس معيار تقييم يبلغ حوالي 27 مليون دولار أمريكي لكل ميجاوات للبنية التحتية المستقرة للذكاء الاصطناعي. في المقابل، تبلغ تقييمات شركات التعدين العامة التي لديها قدرة مزودة بالطاقة ولكن غير مؤجرة حاليًا لكل ميجاوات جزءًا صغيرًا فقط من هذا المستوى، وبعضها أقل من 3 ملايين دولار أمريكي. هذه الأصول تفتقر إلى المستأجرين، وليس التصاريح.
قد توضح تجربة إحدى شركات التعدين العامة إعادة تشكيل التقييم هذه بشكل أفضل. رفضت الشركة عرض استحواذ يزيد قليلاً عن مليار دولار أمريكي في عام 2024، لكنها وافقت بعد عام على البيع مقابل 9 مليارات دولار أمريكي في صفقة أسهم بالكامل. ظل حجم منشأتها البالغ حوالي 1.3 جيجاوات دون تغيير إلى حد كبير، ومع ذلك ارتفع تقييمها إلى ما يقرب من تسعة أضعاف الأصل. ومع ذلك، لا يزال المساهمون يرفضون الصفقة في أكتوبر 2025 على أساس أن العرض غير كافٍ. في صفقة أحدث، وافق مشغل كبير آخر على دفع ما يصل إلى 600 مليون دولار أمريكي مقابل أرض في تكساس تتمتع بحقوق وصول إلى قدرة شبكة تبلغ 2 جيجاوات ولكن بدون مبانٍ، أي ما يعادل حوالي 300,000 دولار أمريكي لكل ميجاوات. بعد الإعلان، ارتفع سعر سهمها بنسبة 15%.
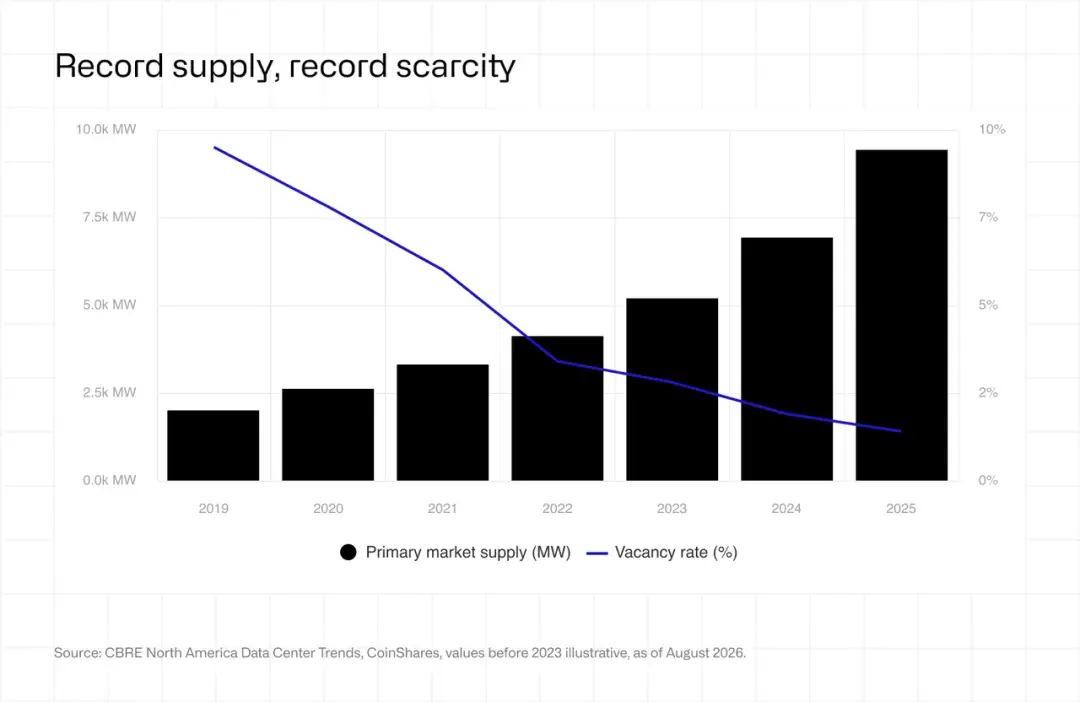
تجدر الإشارة إلى أن وجود قدرة مزودة بالطاقة هو شرط ضروري فقط، وليس شرطًا كافيًا. من المتوقع أن يتطلب تحويل البنية التحتية للتعدين لتلبية متطلبات الذكاء الاصطناعي استثمارًا يتراوح بين 8 ملايين و15 مليون دولار أمريكي لكل ميجاوات، بينما تبلغ تكلفة بناء مرافق التعدين 700,000 إلى مليون دولار أمريكي فقط لكل ميجاوات. لذلك، تتركز العلاوة بشكل أساسي بين المشغلين الذين لديهم خطط تجديد مجدية ومستأجرون موقعون. ومع ذلك، فإن الاتجاه واضح: القيود التنظيمية وازدحام الشبكة عكست التقليل الطويل الأمد لقيمة مواقع التعدين، وحولت هذه الأصول، التي كانت تُعتبر ذات يوم بنية تحتية خاملة ومنخفضة الجودة، إلى واحدة من أندر موارد قدرة الطاقة المعتمدة في الولايات المتحدة.
3. الخروج المدفوع من التعدين
في الربع الثاني، دفعت Core Scientific مبلغ 41.9 مليون دولار أمريكي، منهية اتفاقيتها مع قسم Proto التابع لشركة Block وملغية تسليم رقائق الجيل التالي بتقنية 3 نانومتر بقدرة حوسبة إجمالية تبلغ حوالي 15 إكساهاش/ثانية. هذه الدفعة من الرقائق هي أكثر أجهزة التعدين كفاءة في استخدام الطاقة حتى الآن. تعتزم Core Scientific الحفاظ على أعمال التعدين الخاسرة، حيث يبلغ هامش الربح الإجمالي للتعدين الذاتي -56%. وذكرت الإدارة أنه خلال فترة تجديد الموقع، تواصل الشركة تشغيل آلات التعدين المتبقية فقط لتعويض نفقات الطاقة المنصوص عليها في العقد.
يستخدم عنوان هذا القسم عمدًا تعبيرًا حيويًا، يلخص التغييرات في الصناعة خلال العامين الماضيين: تتحول العديد من شركات تعدين البيتكوين باستمرار نحو نموذج أعمال هجين يجمع بين تعدين البيتكوين واستضافة قدرة الحوسبة، أو تنتقل بالكامل إلى استضافة قدرة الحوسبة، وتودع تدريجيًا ما تسميه الآن عمليات التعدين "الأعمال التقليدية". شهد الربع الثاني حالات متعددة تعكس هذا الاتجاه:
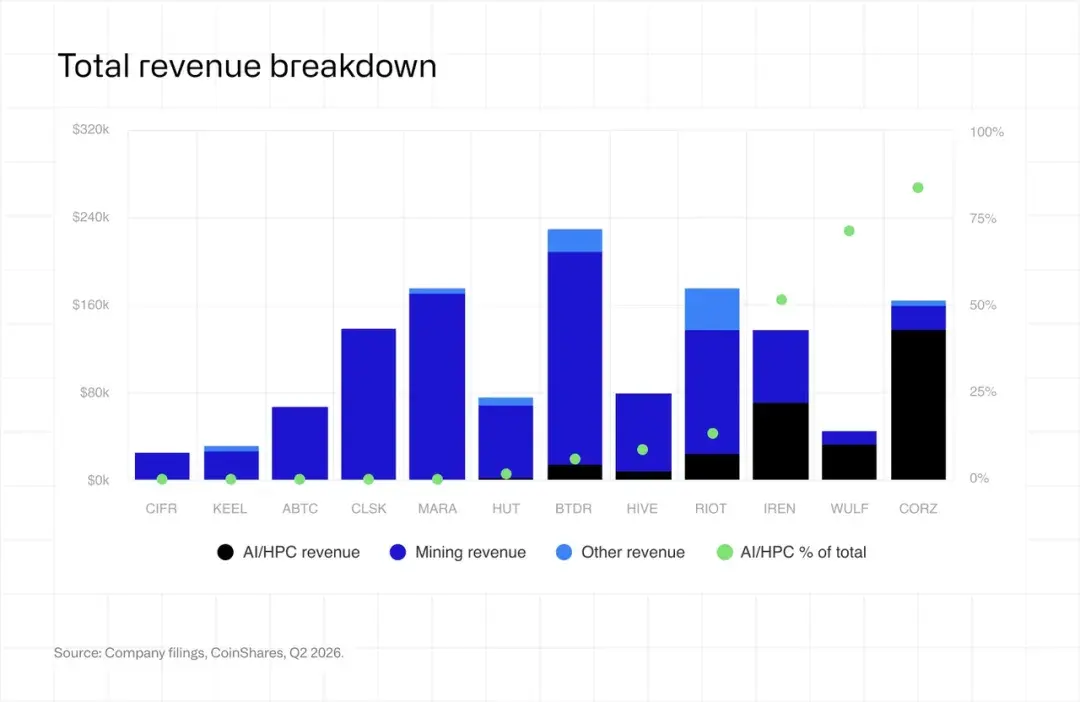
أوقفت Keel (المعروفة سابقًا باسم Bitfarms) رسميًا عمليات تعدين البيتكوين. توقف موقع Moses Lake عن التعدين في أبريل، بينما توقفت مواقع Panther Creek وScrubgrass وSharon عن العمليات في 29 يونيو. أدرجت الشركة الاستهلاك المتسارع لآلات التعدين المتقاعدة في تكاليف التشغيل، مما أدى إلى هامش ربح إجمالي قدره -285% للربع الثاني. في الربع الثالث، ستكون إيرادات التعدين صفرًا، مما يجعلها أول شركة تعدين مدرجة في البورصة تحقق إيرادات تعدين صفرية. باعت Keel أيضًا 1,085 بيتكوين بمتوسط سعر 69,100 دولار أمريكي لكل منها، بإجمالي 75 مليون دولار أمريكي. اعتبارًا من 7 أغسطس، كانت الشركة تمتلك 1,861 بيتكوين فقط وأشارت إلى خطط لتصفية ممتلكاتها بحلول نهاية العام.
ذكرت Cipher Digital (المعروفة سابقًا باسم Cipher Mining) أنها لن تقوم بعد الآن بنفقات رأسمالية للتعدين، وتتوقع ألا يكون لأعمال التعدين تأثير كبير بحلول عام 2030، ومن المرجح أن تخرج بالكامل بحلول نهاية عام 2027. في الربع الثاني، قامت الشركة بتعدين إجمالي 346 بيتكوين، جميعها من موقع Odessa، الذي لديه عقد سعر كهرباء ثابت يبلغ حوالي 2.8 سنت لكل كيلووات/ساعة. على غرار Keel، باعت Cipher Digital بيتكوين بقيمة 123.4 مليون دولار أمريكي في النصف الأول من عام 2026، مما أدى إلى خسارة محققة قدرها 47.7 مليون دولار أمريكي، حيث باعت العملات بسعر أقل من التكلفة لتمويل بناء المرافق التي يتطلبها المستأجرون. حاليًا، تمتلك الشركة 646 بيتكوين فقط.
ذكرت IREN في تقريرها السنوي 10-K أن الانتقال من التعدين إلى الذكاء الاصطناعي سيكتمل إلى حد كبير بحلول 31 ديسمبر 2026. يُظهر أحدث تقرير مالي ربع سنوي أن الشركة سجلت انخفاضًا في القيمة قدره 450.4 مليون دولار أمريكي بسبب إيقاف تشغيل أجهزة التعدين وانخفاضًا في القيمة قدره 102.1 مليون دولار أمريكي لآلات التعدين المحتفظ بها للبيع. بالإضافة إلى ذلك، أكدت IREN خسارة التخلص من الأصول بقيمة 25.1 مليون دولار أمريكي. تماشيًا مع هذا الانتقال، تجاوزت إيرادات أعمال الحوسبة السحابية للذكاء الاصطناعي لأول مرة إيرادات التعدين، حيث بلغت 70.5 مليون دولار أمريكي و66.7 مليون دولار أمريكي على التوالي. حاليًا، لا تمتلك IREN أي بيتكوين وحافظت بشكل شبه ثابت على ممارسة بيع إنتاج عمليات التعدين في نفس اليوم.
تسرع TeraWulf أيضًا انتقالها إلى الذكاء الاصطناعي. في النصف الأول من عام 2026، توقفت منشأتان للتعدين في Lake Mariner عن العمليات، مما دفع الشركة إلى تسجيل انخفاض في القيمة قدره 25.7 مليون دولار أمريكي على أصول التعدين وتقصير العمر المتوقع لأصول التعدين المتبقية. تمثل أعمال تأجير الحوسبة عالية الأداء حاليًا 71% من إجمالي إيرادات TeraWulf، كما انخفض وضع أعمال التعدين في الإفصاحات: قامت الشركة بتعدين 179 بيتكوين في الربع الثاني، وهو ما لم يظهر في البيان الصحفي للتقرير المالي ولم يُذكر في مكالمة الأرباح، وتم الإفصاح عنه فقط في التقرير ربع السنوي 10-Q.
باعت Bitdeer بيتكوين بقيمة 195.5 مليون دولار أمريكي هذا الربع، وتبلغ ممتلكاتها الحالية 150 بيتكوين، انخفاضًا من 1,502 بيتكوين قبل عام. باعت HIVE 918 من أصل 1,004 بيتكوين تم تعدينها في الربع الثاني، مع رهن 46 بيتكوين أخرى كضمان لودائع المعدات، مما يعني استخدام البيتكوين المعدن حديثًا لتمويل شراء آلات التعدين.
لم يتجه تعدين البيتكوين نحو الانقراض. ما نراه هو عدد كبير من شركات التعدين المدرجة في البورصة تعدل نماذج أعمالها لاغتنام فرصة نمو مربحة ويبدو أنها مستدامة. كما سيتم مناقشته أدناه، تنتقل قدرة الحوسبة من يد إلى أخرى؛ في النهاية، يمكن لسعر البيتكوين وسيغير الحسابات الاقتصادية وراء هذه القرارات.
4. معدل هاش الشبكة وإيرادات وحدة الهاش
خضعت شبكة تعدين البيتكوين للتو لأشد اختبار منذ التنصيف في أبريل 2024. انخفض معدل الهاش الإجمالي للشبكة من ذروة بلغت حوالي 1,160 إكساهاش/ثانية في أوائل أكتوبر 2025 إلى 850 إكساهاش/ثانية في أوائل فبراير 2026، أي انخفاض بنحو 27% من الذروة إلى القاع. أصبح النصف الأول من عام 2026 أيضًا أول فترة ستة أشهر من انخفاض معدل الهاش منذ حظر التعدين في الصين في النصف الأول من عام 2021. انخفضت إيرادات وحدة الهاش، وهي الدخل الذي يكسبه المعدنون لكل وحدة هاش، إلى أدنى مستوى تاريخي، وبقيت عند أو دون نقطة التعادل لجزء كبير من آلات التعدين العاملة خلال معظم النصف الأول. بالنظر إلى هذه البيانات وحدها، يبدو الوضع قاتمًا. ومع ذلك، في السياق التاريخي، يعكس هذا مرحلة مألوفة في دورة التعدين وليس انقطاعًا هيكليًا في الصناعة.
الطريقة الأكثر فعالية للحكم على الاتجاه المستقبلي لمعدل الهاش هي تحليل الأنماط التاريخية. من منظور نوعي، فإن نمو معدل الهاش مدفوع جزئيًا بأسعار البيتكوين، حيث تشجع توقعات الأسعار المتفائلة المعدنين على زيادة معدل الهاش على أمل تحقيق أرباح. ومع ذلك، يعتمد هذا الحكم على افتراضات حول الأسعار المستقبلية. بالنظر إلى تقلب معدل الهاش، فإن قياس انحرافه عن الاتجاه أكثر دقة من الاعتماد فقط على الأحكام النوعية. لقد استكشفنا هذا في أبحاثنا السابقة. في الماضي، استخدمنا خطوط اتجاه خارج العينة؛ هذه المرة، اخترنا استخدام نموذج مجزأ أحدث لبناء خطوط اتجاه تاريخية لقياس هذا الانحراف. للحصول على تفسيرات مفصلة لهذا النموذج، يرجى الرجوع إلى هذا التقرير.
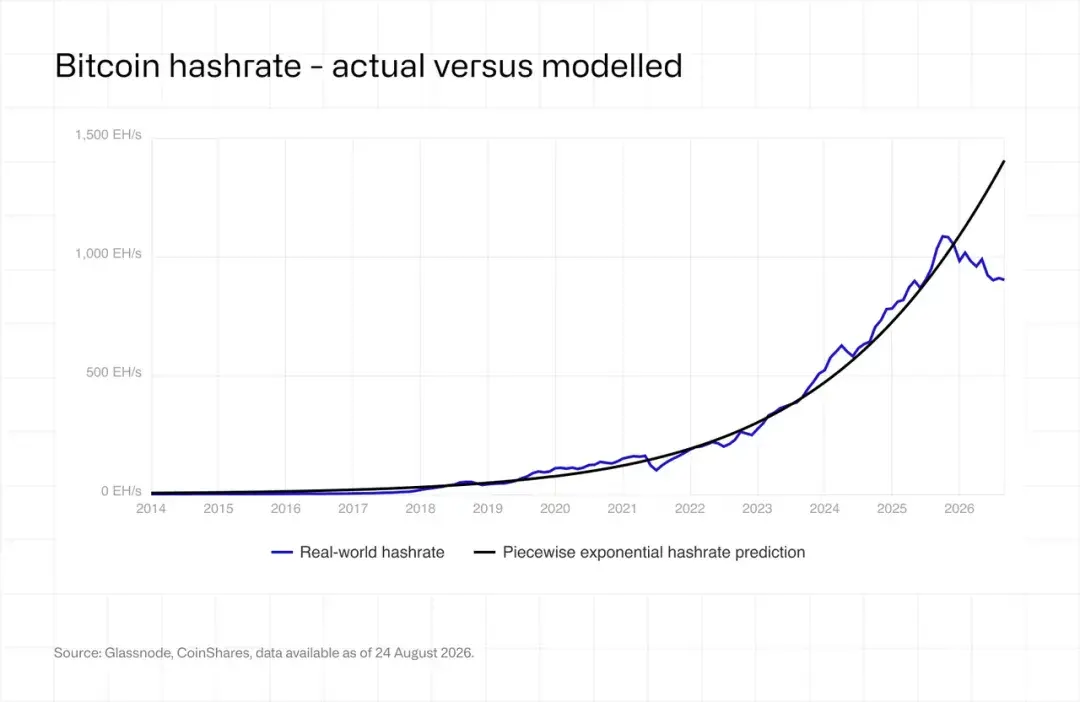
يكشف هذا الإطار عن تغييرات منتظمة للغاية خلال كل دورة تنصيف. في دورات التنصيف لعام 2012 و2016 و2020، ينخفض معدل الهاش عادةً إلى حوالي 50% دون خط الاتجاه في غضون ستة أشهر بعد التنصيف. كان حظر التعدين في الصين عام 2021 شديدًا بشكل خاص بسبب حدوثه المفاجئ، مما أدى إلى انخفاض حاد في معدل الهاش. تجدر الإشارة إلى أن حجم الانحراف الذي أبلغنا عنه في يناير 2024 كان 42%، وقد تمت مراجعته الآن بسبب إعادة معايرة خط الاتجاه باستخدام طريقة أسية مجزأة، مما غير نتائج قياس الانحراف التاريخي. يظل الاتجاه العام ثابتًا: انخفاض في المرحلة المبكرة من الدورة، وانتعاش في المرحلة المتوسطة، وزيادة سريعة في نشاط التعدين قبل حوالي عام من التنصيف التالي. المنطق واضح: سيزيد المعدنون النفقات الرأسمالية قبل كل تنصيف للحفاظ على القدرة التنافسية، مما يدفع معدل الهاش إلى أعلى بكثير من مستويات الاتجاه؛ بينما سيؤدي انخفاض مكافآت الكتلة بعد التنصيف إلى خفض الدخل، وبالتالي قمع الاستثمارات اللاحقة.
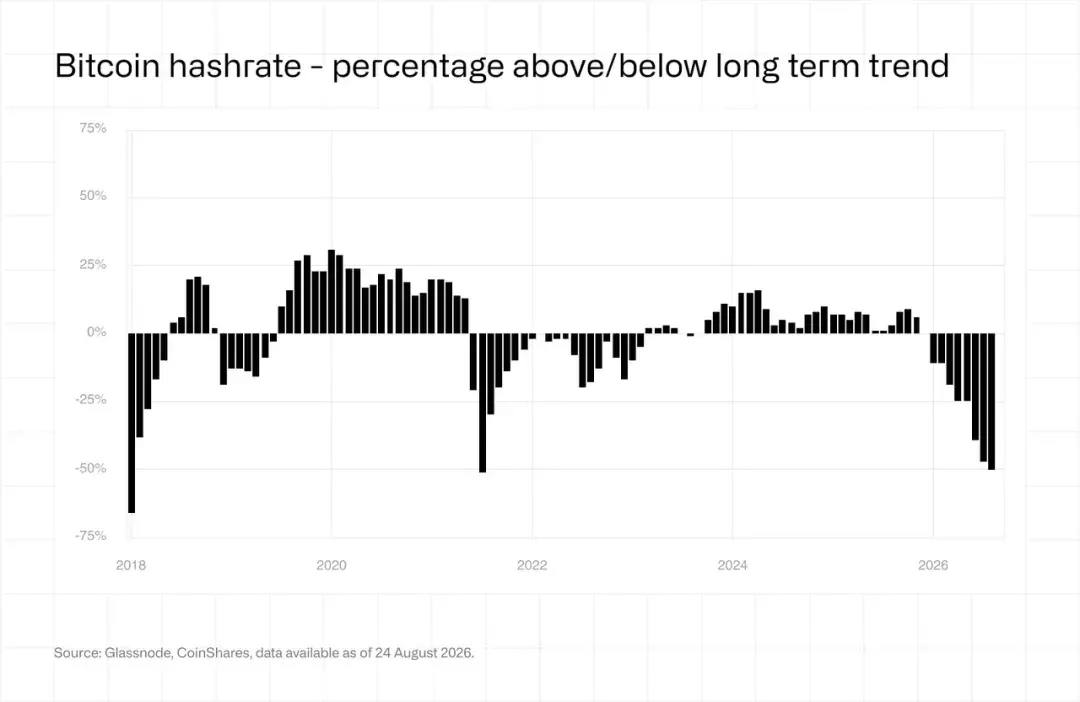
انحراف معدل الهاش الناتج قابل للمقارنة مع الدورات السابقة. حاليًا، يبلغ معدل الهاش حوالي 50% دون مستوى الاتجاه، وهو قريب من القاع الذي أظهره خط الاتجاه المعاد معايرته بعد حظر التعدين الصيني، لكن هذا الانخفاض كان أبطأ. نعتقد أن هذا الانخفاض يرجع إلى الزيادة الكبيرة في أسعار الكهرباء في تكساس في بداية العام، إلى جانب تحول شركات التعدين باستمرار نحو أعمال حوسبة الذكاء الاصطناعي عالية الطاقة. يعتمد ما إذا كان الانخفاض سيستمر جزئيًا على سعر البيتكوين. حاليًا، الجاذبية الاقتصادية لأعمال الذكاء الاصطناعي لشركات التعدين أعلى بكثير من التعدين. وفقًا لتقديراتنا، يمكن لأعمال الذكاء الاصطناعي تحقيق ربح سنوي يبلغ حوالي 1.5 مليون دولار أمريكي لكل ميجاوات، بينما يحقق التعدين 500,000 دولار أمريكي فقط. ومع ذلك، إذا استمرت أسعار البيتكوين في الارتفاع، فقد تتغير مقارنة الأرباح هذه بشكل كبير، مما يدفع بعض شركات التعدين إلى إعادة استثمار قدرتها من الطاقة في التعدين.
توقع نموذج التنبؤ المجزأ الخاص بنا سابقًا أن يصل معدل الهاش الإجمالي للشبكة إلى 1.8 زيتاهاش/ثانية بحلول نهاية عام 2026 و2 زيتاهاش/ثانية بحلول نهاية مارس 2027. أدى الانكماش في النصف الأول إلى انخفاض معدل الهاش إلى ما دون هذا المسار المتوقع بكثير، ويبدو الآن من المرجح أن يتأخر الوصول إلى هذه المعالم بشكل كبير مقارنة بالتوقعات الأولية. وفي الوقت نفسه، يستمر التوزيع الجغرافي للتعدين العالمي في التغير. تمثل دول التعدين الثلاث الكبرى - الولايات المتحدة والصين وروسيا - مجتمعة حوالي 68% من معدل الهاش العالمي، مع زيادة حصة الولايات المتحدة بنحو نقطتين مئويتين على أساس ربع سنوي. دخلت الأسواق الناشئة مثل باراغواي وإثيوبيا وعمان قائمة العشرة الأوائل عالميًا، مدفوعة بمشغلين مثل HIVE وBitdeer: تمتلك HIVE قدرة 300 ميجاوات في باراغواي، وتمتلك Bitdeer قدرة 40 ميجاوات في إثيوبيا.
5. تحليل تكلفة التعدين
1. نظرة عامة
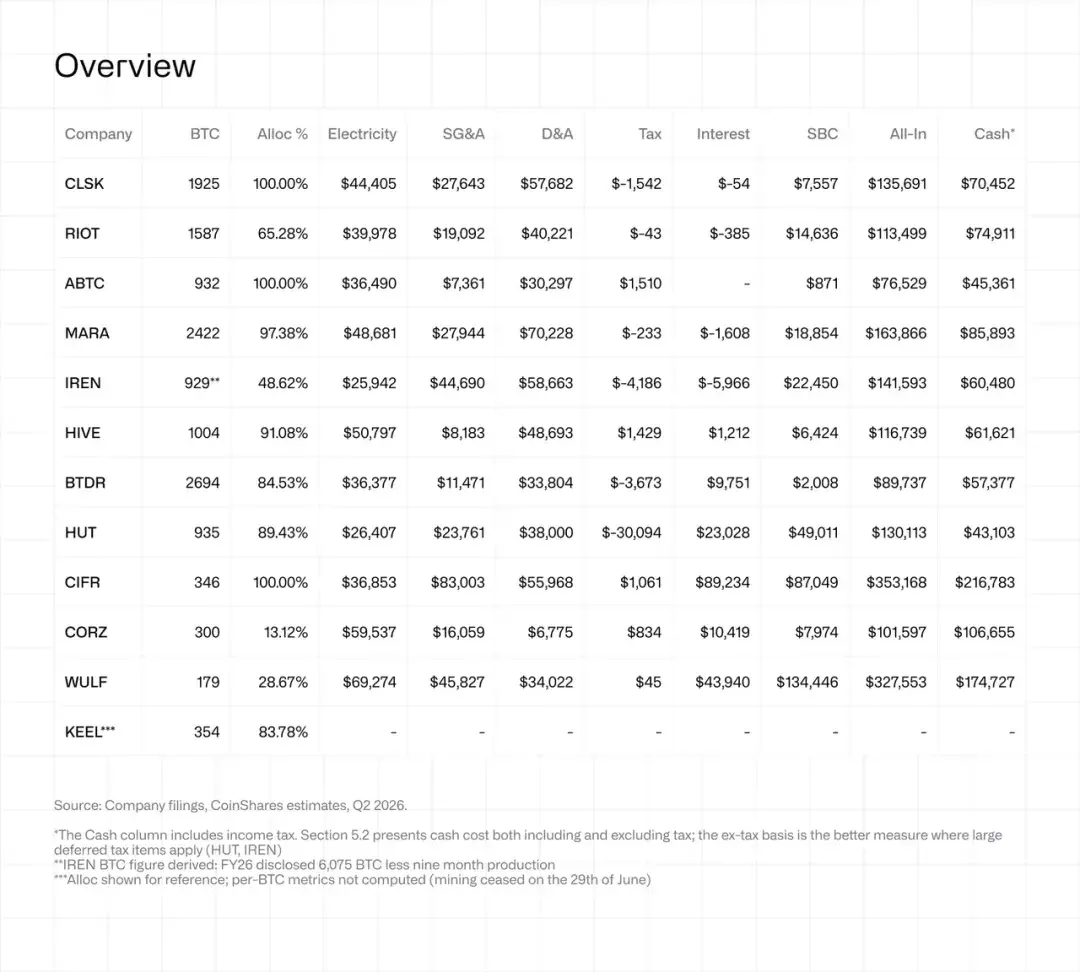
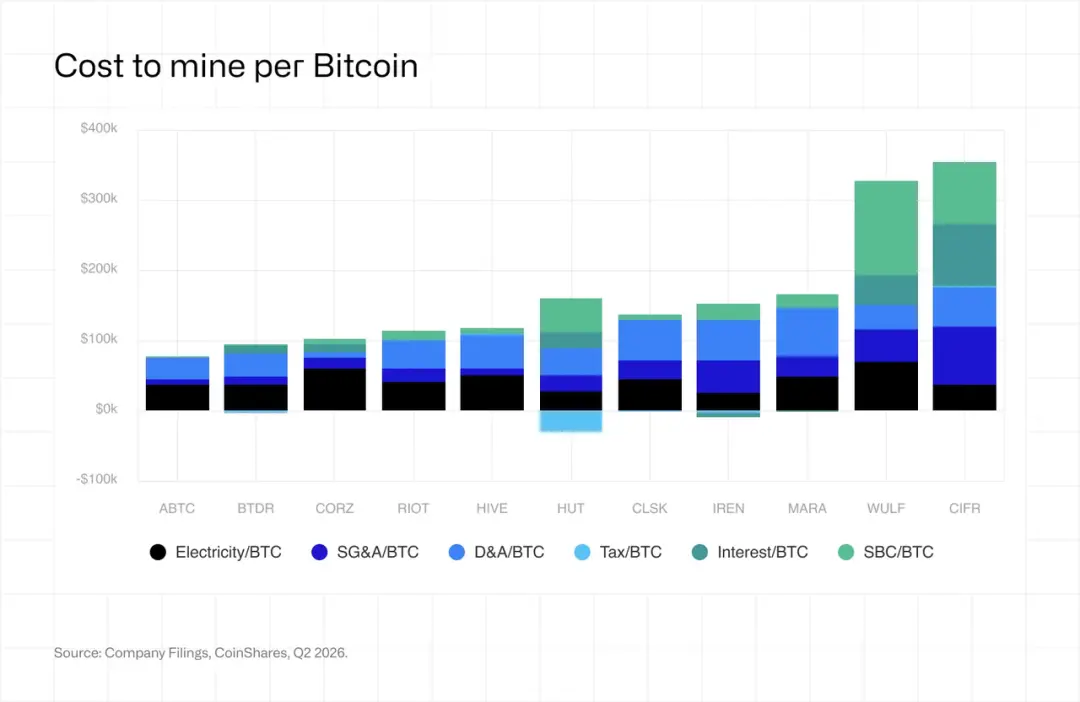
يسرد الجدول أدناه تفاصيل التكلفة لجميع شركات التعدين المشمولة في هذا التقرير للربع الثاني من عام 2026، معبرًا عنها بتكلفة الدولار الأمريكي لكل بيتكوين معدّن. يتم تخصيص جميع البيانات لتكاليف أعمال التعدين الذاتي باستخدام طريقة حصة الإيرادات الموضحة في الملحق.
ملاحظات رئيسية:
· فروق كبيرة في الربحية النقدية. التكلفة النقدية للتعدين لكل بيتكوين لـ ABTC وBTDR وHIVE وIREN أقل من سعر البيع الفعلي، بينما CLSK وRIOT قريبتان من نقطة التعادل. سجلت MARA خسارة نقدية تبلغ حوالي 15,800 دولار أمريكي لكل بيتكوين، بينما الشركات الخارجة من أعمال التعدين لديها تكاليف أعلى، مما يعكس بشكل أساسي تأثير انخفاض الإنتاج.
· نسبة تخصيص تكاليف التعدين الذاتي ذات أهمية متزايدة للتكاليف الإجمالية. تمثل إيرادات التعدين 48.6% و13.1% من إجمالي الإيرادات لـ IREN وCORZ على التوالي، مما يعني أن معظم التكاليف على مستوى الشركة مخصصة لأعمال أخرى. تكاليف الكهرباء عادةً هي المقياس الأكثر مباشرة لمقارنة الأداء التشغيلي، لكن هذا ليس هو الحال بالنسبة لـ WULF، حيث أن الرقم المعلن يخلط في الواقع تكاليف أعمال التعدين والحوسبة عالية الأداء.
· شوهت الضرائب بيانات HUT بشكل كبير. خفضت منفعة ضريبة الدخل المؤجلة البالغة 28.1 مليون دولار أمريكي تكلفتها النقدية لكل بيتكوين إلى 43,103 دولار أمريكي بعد الضرائب، بينما كانت التكلفة النقدية قبل الضرائب 73,197 دولار أمريكي لكل بيتكوين. لذلك، تعكس البيانات قبل الضرائب مستوى التعادل لأعمال التعدين بشكل أفضل.
· يظل التعويض القائم على الأسهم (SBC) عاملاً مهمًا يسبب فروق التكلفة. يتراوح التعويض القائم على الأسهم لكل بيتكوين من 871 دولارًا أمريكيًا لـ ABTC إلى 134,446 دولارًا أمريكيًا لـ WULF، حيث يتجاوز HUT وCIFR وWULF تكاليف الكهرباء. تعكس بيانات WULF تأثير تخصيص 28.7% من 83.9 مليون دولار أمريكي من التعويض القائم على الأسهم لإنتاج يبلغ 179 بيتكوين فقط، مما يشير إلى تقلص قاعدة الإنتاج مع خروج الشركة من تعدين البيتكوين.
2. تفاصيل التكلفة لكل شركة
CLSK | CleanSpark Inc
إنتاج البيتكوين: 1,925، التكلفة الشاملة: 135,691 دولار أمريكي/بيتكوين، التكلفة النقدية: 70,452 دولار أمريكي/بيتكوين، التكلفة النقدية (باستثناء الضرائب): 71,995 دولار أمريكي/بيتكوين.
ملاحظة: تنتهي السنة المالية لشركة CleanSpark في سبتمبر، لذا فإن الربع المنتهي في يونيو هو الربع الثالث من السنة المالية 2026.
أنتجت الشركة 1,925 بيتكوين هذا الربع، بنسبة تخصيص تكلفة تعدين ذاتي تبلغ 100.00%. جاءت إيراداتها البالغة 138 مليون دولار أمريكي بالكامل من التعدين، دون تسجيل أي إيرادات استضافة أو حوسبة عالية الأداء، مما يجعلها أنقى شركة تعدين في هذا التقرير.
بلغت تكاليف الكهرباء 44,405 دولار أمريكي لكل بيتكوين، وكانت التكلفة النقدية باستثناء الضرائب 71,995 دولار أمريكي، وهي تقارب الإيرادات الفعلية البالغة 71,691 دولار أمريكي لكل بيتكوين. يظل الاستهلاك والإطفاء أكبر بند تكلفة عند 57,682 دولار أمريكي لكل بيتكوين، يليه المصروفات البيعية والعمومية والإدارية (SG&A) عند 27,643 دولار أمريكي.
يظل التعويض القائم على الأسهم (SBC) قابلًا للتحكم نسبيًا عند 7,557 دولار أمريكي لكل بيتكوين. ومع ذلك، وفقًا لإفصاحات الشركة، تضاعفت هذه النفقات الربع سنوية ثلاث مرات على أساس سنوي لتصل إلى 14.5 مليون دولار أمريكي. وقعت CleanSpark أيضًا أول عقد إيجار للحوسبة عالية الأداء هذا الربع، يشمل موقع Sandersville، بمدة إيجار 20 عامًا وقيمة عقد إيجار أساسية تبلغ 6.6 مليار دولار أمريكي. لم تساهم الحوسبة عالية الأداء بعد في الإيرادات في الربع الثالث من السنة المالية 2026، لكن هذه الاتفاقية تعني أن CleanSpark لن تكون شركة تعدين خالصة بعد الآن.
RIOT | Riot Platforms Inc
إنتاج البيتكوين: 1,587، التكلفة الشاملة: 113,499 دولار أمريكي/بيتكوين، التكلفة النقدية: 74,911 دولار أمريكي/بيتكوين، التكلفة النقدية (باستثناء الضرائب): 74,955 دولار أمريكي/بيتكوين.
بعد خصم تعويض الاستجابة للطلب من ERCOT، بلغت تكلفة الكهرباء لشركة Riot 39,978 دولار أمريكي لكل بيتكوين، مما جعل تكلفتها الشاملة البالغة 113,499 دولار أمريكي لكل بيتكوين تنافسية إلى حد ما.
كانت التكلفة النقدية باستثناء الضرائب 74,955 دولار أمريكي لكل بيتكوين، وهي أعلى قليلاً من الإيرادات الفعلية البالغة 71,667 دولار أمريكي لكل بيتكوين، مما يشير إلى أن إيرادات الشركة لم تكن كافية لتغطية جميع التكاليف النقدية. بلغت تكلفة التعدين المباشرة المعلنة للشركة 49,912 دولار أمريكي لكل بيتكوين، وهو ما يتوافق مع تكاليف الكهرباء المحسوبة لدينا بالإضافة إلى التكاليف المباشرة غير الكهربائية؛ ويأتي الفرق المتبقي من نفقات تشغيل الأعمال الأخرى. شكلت إيرادات التعدين 65.28% من إجمالي إيرادات الشركة البالغ 174.2 مليون دولار أمريكي، لذا لم يتم تخصيص حوالي ثلث التكاليف ذات الصلة لـ 1,587 بيتكوين المنتجة هذا الربع.
لم يتم تضمين انخفاض القيمة البالغ 28 مليون دولار أمريكي الناتج عن تحويل موقع Rockdale من التعدين إلى استخدام مركز البيانات في تحليل التكلفة هذا. يشمل تحول Riot أيضًا عقد إيجار متطور للذكاء الاصطناعي بقدرة 191 ميجاوات، ومدة 20 عامًا، وقيمة تبلغ حوالي 9.1 مليار دولار أمريكي، مع توجيهات إنفاق رأسمالي للنشر تتراوح بين 2.1 مليار و2.3 مليار دولار أمريكي.
ABTC | American Bitcoin Corp
إنتاج البيتكوين: 932، التكلفة الشاملة: 76,529 دولار أمريكي/بيتكوين، التكلفة النقدية: 45,361 دولار أمريكي/بيتكوين، التكلفة النقدية (باستثناء الضرائب): 43,851 دولار أمريكي/بيتكوين.
ABTC هي المنتج الأقل تكلفة في الجدول، بتكلفة شاملة تبلغ 76,529 دولار أمريكي لكل بيتكوين وتكلفة نقدية باستثناء الضرائب تبلغ 43,851 دولار أمريكي لكل بيتكوين، بينما الإيرادات الفعلية لكل بيتكوين هي 71,905 دولار أمريكي. تتوافق تكلفة الكهرباء البالغة 36,490 دولار أمريكي لكل بيتكوين مع رسوم استضافة قدرها 34 مليون دولار أمريكي مدفوعة لشركتها الأم Hut 8 التي تمتلك 80% بناءً على ترتيب ثابت، وليس التكلفة الأساسية للكهرباء التي تستهلكها آلات التعدين.
تُظهر البيانات المالية الموحدة لشركة Hut 8 أن التكاليف المباشرة لنفس الدفعة من آلات التعدين لا تتجاوز 24.7 مليون دولار أمريكي. بناءً على هامش الربح الإجمالي المعلن البالغ 66% لحوسبة ASIC، تقدر تكلفة أعمال ASIC وحدها بحوالي 22.8 مليون دولار أمريكي. يتم الحصول على الفرق الربع سنوي البالغ حوالي 11 مليون دولار أمريكي، أو حوالي 12,000 دولار أمريكي لكل بيتكوين، من خلال التسعير التحويلي من قبل الشركة الأم. يجب أن يتحمل مساهمو الأقلية في ABTC التأثير الكامل لهذا التسعير التحويلي، بينما سيتم تعويض المعاملات ذات الصلة في البيانات المالية الموحدة لشركة Hut 8. تبلغ المصروفات البيعية والعمومية والإدارية والتعويض القائم على الأسهم لـ ABTC 7,361 دولار أمريكي و871 دولار أمريكي لكل بيتكوين على التوالي، وكلاهما الأدنى في الجدول. زادت مصروفات ضريبة الدخل المعلنة من قبل الشركة التكلفة الشاملة لكل بيتكوين بمقدار 1,510 دولار أمريكي.
MARA | MARA Holdings Inc
إنتاج البيتكوين: 2,422، التكلفة الشاملة: 163,866 دولار أمريكي/بيتكوين، التكلفة النقدية: 85,893 دولار أمريكي/بيتكوين، التكلفة النقدية (باستثناء الضرائب): 86,126 دولار أمريكي/بيتكوين.
قامت MARA بتعدين 2,422 بيتكوين، لكن التكلفة النقدية باستثناء الضرائب البالغة 86,126 دولار أمريكي لكل بيتكوين أعلى بحوالي 15,800 دولار أمريكي من الإيرادات الفعلية البالغة 70,315 دولار أمريكي. لذلك، وفقًا لجميع التكاليف النقدية، تتكبد الشركة خسائر كبيرة في التعدين. بلغت تكاليف الكهرباء 48,681 دولار أمريكي لكل بيتكوين، منها 11.79 مليون دولار أمريكي من نفقات الكهرباء مدفوعة لمقدمي خدمات الاستضافة من الأطراف الثالثة. شملت تكاليف التشغيل الكاملة أيضًا 26.9 مليون دولار أمريكي في التكاليف المباشرة غير الكهربائية، أي حوالي 11,000 دولار أمريكي لكل بيتكوين، وهي مدرجة أيضًا في التكاليف النقدية.
الاستهلاك والإطفاء هما أكبر مكونات التكلفة الشاملة، حيث يصلان إلى 70,228 دولار أمريكي لكل بيتكوين، ويشملان 28.1 مليون دولار أمريكي في الاستهلاك المتسارع. أضافت المصروفات البيعية والعمومية والإدارية والتعويض القائم على الأسهم تكاليف قدرها 27,944 دولار أمريكي و18,854 دولار أمريكي لكل بيتكوين على التوالي، مما رفع التكلفة الشاملة في النهاية إلى 163,866 دولار أمريكي لكل بيتكوين.
هذا الربع، تم أيضًا حل مشكلة التشويه الضريبي لشركة MARA. اعترفت الشركة بمخصص تقييم لأصول ضريبة الدخل المؤجلة بقيمة 587.2 مليون دولار أمريكي، مما عوض منفعة ضريبة الدخل المؤجلة الناشئة عن المعالجة المحاسبية بالقيمة العادلة لممتلكات البيتكوين، ولم يتبق سوى منفعة ضريبية قدرها 233 دولار أمريكي لكل بيتكوين في حساب التكلفة. تسمح سياسة MARA ببيع أي جزء من إجمالي احتياطيها البالغ 53,822 بيتكوين. بالإضافة إلى ذلك، استحوذت الشركة على حصة 64% في Exaion مقابل 174.5 مليون دولار أمريكي، ويخطط مشروع تعاون مع Starwood لتوقيع عقدي إيجار لمراكز البيانات بحلول نهاية العام. لم تحقق أي من هاتين الشركتين إيرادات كبيرة هذا الربع.
IREN | Iren Ltd
إنتاج البيتكوين: 929، التكلفة الشاملة: 141,593 دولار أمريكي/بيتكوين، التكلفة النقدية: 60,480 دولار أمريكي/بيتكوين، التكلفة النقدية (باستثناء الضرائب): 64,667 دولار أمريكي/بيتكوين.
ملاحظة: تنتهي السنة المالية لشركة IREN في يونيو، لذا فإن الربع المنتهي في يونيو هو الربع الرابع من السنة المالية 2026.
تبلغ تكلفة الكهرباء لشركة IREN البالغة 25,942 دولار أمريكي لكل بيتكوين الأدنى بين شركات التعدين المدرجة في البورصة، والتكلفة النقدية باستثناء الضرائب هي 64,667 دولار أمريكي لكل بيتكوين، ولا تزال أقل من الإيرادات الفعلية البالغة 71,798 دولار أمريكي. يأتي ضغط التكلفة الرئيسي من قيام الشركة ببناء منصة أعمال الذكاء الاصطناعي بينما ينكمش إنتاج البيتكوين.
بلغت إيرادات أعمال الحوسبة السحابية للذكاء الاصطناعي 7.05 مليون دولار أمريكي، متجاوزة إيرادات أعمال التعدين البالغة 6.67 مليون دولار أمريكي لأول مرة، وتمثل 51.4% من إجمالي الإيرادات. وفقًا لإفصاحات الشركة، تضاعفت المصروفات البيعية والعمومية والإدارية للسنة المالية 2026 ثلاث مرات على أساس سنوي لتصل إلى 128.3 مليون دولار أمريكي؛ وخلال نفس الفترة، زاد عدد الموظفين أيضًا بنحو ثلاثة أضعاف، حيث عينت الشركة خمسة مسؤولين تنفيذيين وأكملت عمليات الاستحواذ على Mirantis وNostrum. حتى بعد التخصيص، بلغت المصروفات البيعية والعمومية والإدارية 44,690 دولار أمريكي لكل بيتكوين، بينما بلغ التعويض القائم على الأسهم والاستهلاك والإطفاء 22,450 دولار أمريكي و58,663 دولار أمريكي على التوالي. خفض صافي دخل الفوائد التكلفة لكل بيتكوين بمقدار 5,966 دولار أمريكي: حقق الرصيد النقدي للشركة البالغ 7.6 مليار دولار أمريكي دخل فوائد قدره 35.9 مليون دولار أمريكي، بينما بلغت النفقات المالية 24.5 مليون دولار أمريكي.
ينص التقرير السنوي 10-K على أن الشركة ستكمل بشكل أساسي خروجها من تعدين البيتكوين بحلول 31 ديسمبر 2026، مما يعني أن هذا الربع من المرجح أن يكون آخر ربع كامل لعمليات IREN كشركة تعدين بيتكوين. لا يشمل تحليل التكلفة هذا انخفاض القيمة البالغ 450.4 مليون دولار أمريكي في أجهزة التعدين، وانخفاض القيمة البالغ 102.1 مليون دولار أمريكي في الآلات المحتفظ بها للبيع، وخسائر التخلص من الأصول البالغة 25.1 مليون دولار أمريكي، ونفقات تشغيل أخرى بقيمة 9.6 مليون دولار أمريكي.
HIVE | HIVE Digital Technologies Ltd
إنتاج البيتكوين: 1,004، التكلفة الشاملة: 116,739 دولار أمريكي/بيتكوين، التكلفة النقدية: 61,621 دولار أمريكي/بيتكوين، التكلفة النقدية (باستثناء الضرائب): 60,192 دولار أمريكي/بيتكوين.
ملاحظة: تنتهي السنة المالية لشركة HIVE في مارس، لذا فإن الربع المنتهي في يونيو هو الربع الأول من السنة المالية 2027.
وفقًا لإفصاحات الشركة، مع توسع موقع باراغواي، زاد الإنتاج هذا الربع بنسبة 147% على أساس سنوي ليصل إلى 1,004 بيتكوين، بمتوسط معدل هاش يبلغ 24.0 إكساهاش/ثانية. كانت التكلفة النقدية باستثناء الضرائب 60,192 دولار أمريكي لكل بيتكوين، ولا تزال أقل من الإيرادات الفعلية البالغة 71,773 دولار أمريكي لكل بيتكوين. لذلك، على الرغم من وصول تكاليف الكهرباء إلى 50,797 دولار أمريكي لكل بيتكوين، لا تزال الشركة تحتفظ بهامش ربح نقدي كبير.
الاستهلاك والإطفاء هما أكبر بنود التكلفة، عند 48,693 دولار أمريكي لكل بيتكوين، مما يعكس تأثير ترتيبات الاستهلاك المتسارع لأجهزة تعدين ASIC. تظل المصروفات البيعية والعمومية والإدارية عند مستوى منخفض، عند 8,183 دولار أمريكي لكل بيتكوين، بينما تبلغ تكاليف الفائدة 1,212 دولار أمريكي. باعت HIVE 918 من أصل 1,004 بيتكوين تم تعدينها هذا الربع وحولت 46 بيتكوين أخرى إلى وديعة لمعدات Bitmain، مصحوبة بخيار إعادة شراء بسعر تنفيذ يبلغ 110,000 دولار أمريكي. في نهاية الربع، كانت الشركة تمتلك 190 بيتكوين. بالإضافة إلى ذلك، جمعت HIVE حوالي 276 مليون دولار أمريكي هذا الربع، مما زاد رصيدها النقدي من 23.1 مليون دولار أمريكي إلى 208 مليون دولار أمريكي.
مخصص ضريبة القيمة المضافة السويدية البالغ 84.65 مليون دولار أمريكي المستحق بسبب حكم غير مواتٍ من محكمة الاستئناف غير مدرج في تحليل التكلفة هذا. يوجد أيضًا قرض Boden بقيمة 10.9 مليون دولار أمريكي مشروط بالحصول على حكم مواتٍ، مع مستحق ذي صلة بقيمة 1.8 مليون دولار أمريكي تم تخفيض قيمته بالفعل. هذه المسائل القانونية والأثر المحاسبي للاستهلاك كبيرة، لكن التكلفة النقدية البالغة 60,192 دولار أمريكي لكل بيتكوين، باستثناء الضرائب، تشير إلى أن أعمال التعدين المتوسعة باستمرار لا تزال تتمتع بربحية جيدة مقارنة بمستوى الإيرادات الفعلية هذا الربع.
BTDR | Bitdeer Technologies Group
إنتاج البيتكوين: 2,694، التكلفة الشاملة: 89,737 دولار أمريكي/بيتكوين، التكلفة النقدية: 57,377 دولار أمريكي/بيتكوين، التكلفة النقدية (باستثناء الضرائب): 61,051 دولار أمريكي/بيتكوين.
Bitdeer هي الشركة الأعلى إنتاجًا في الجدول، حيث قامت بتعدين إجمالي 2,694 بيتكوين هذا الربع، بزيادة 61% على أساس ربع سنوي، بينما احتلت المرتبة الثانية الأدنى في التكلفة الشاملة عند 89,737 دولار أمريكي لكل بيتكوين. تبلغ تكلفة الكهرباء لعمليات التعدين الذاتي والمشترك 36,377 دولار أمريكي لكل بيتكوين، مستفيدة من الكفاءة العالية لأسطول المعدنين عند 15.8 جول/تيراهاش ومتوسط تكلفة كهرباء يبلغ 44 دولار أمريكي لكل ميجاوات/ساعة. التكلفة النقدية باستثناء الضرائب هي 61,051 دولار أمريكي لكل بيتكوين، وهي أقل بكثير من الإيرادات الفعلية البالغة 71,789 دولار أمريكي.
يدعم الأداء الربع سنوي مبرر الشركة للاستثمار بكثافة في نموذج SEALMINER المتكامل رأسيًا، لكن هناك عاملين محاسبيين يجب ملاحظتهما. أولاً، ستنتقل الشركة من المعايير الدولية لإعداد التقارير المالية (IFRS) إلى مبادئ المحاسبة المقبولة عمومًا في الولايات المتحدة (US GAAP) اعتبارًا من 1 يناير 2026، وأعادت صياغة بيانات الفترات السابقة. ثانيًا، قامت الشركة بتحميل 36.1 مليون دولار أمريكي من تكاليف البحث والتطوير، بشكل أساسي لتطوير الرقائق. وفقًا للطريقة المعتادة المستخدمة في هذا التقرير، لا يتم تضمين هذا الجزء من النفقات في تحليل التكلفة. إذا تم تخصيص هذه النفقات، فستزيد التكلفة لكل بيتكوين بحوالي 11,300 دولار أمريكي.
تبلغ تكاليف الفائدة 9,751 دولار أمريكي لكل بيتكوين، وهي الأعلى بين شركات التعدين الكبرى في الجدول، مما يعكس الديون البالغة 1.8 مليار دولار أمريكي المتكبدة لتوسيع مشروع Tydal. جمعت Bitdeer أيضًا 463.8 مليون دولار أمريكي من خلال طرح سوق ATM في الربع الثاني.
HUT | Hut 8 Corp
إنتاج البيتكوين: 935، التكلفة الشاملة: 130,113 دولار أمريكي/بيتكوين، التكلفة النقدية: 43,103 دولار أمريكي/بيتكوين، التكلفة النقدية (باستثناء الضرائب): 73,197 دولار أمريكي/بيتكوين.
ملاحظة: تعكس بيانات Hut 8 الوضع التشغيلي لأسطول معدني ABTC من منظور البيانات المالية الموحدة.
دفعت ABTC لشركة Hut 8 مبلغ 34 مليون دولار أمريكي لاستضافة المعدنين. في البيانات المالية الموحدة لشركة Hut 8، يتم تعويض هذه الرسوم، مما يترك تكلفة التشغيل الفعلية للمعدنين. وفقًا لإفصاحها، لا تتجاوز هذه التكلفة 24.7 مليون دولار أمريكي. الفرق البالغ حوالي 11 مليون دولار أمريكي هو ربح حصلت عليه Hut 8 من شركاتها التابعة. يتحمل مساهمو الأقلية في ABTC هذه التكلفة، بينما من منظور محاسبي، يستردها مساهمو Hut 8 من خلال البيانات المالية الموحدة.
عند مقارنة التكاليف، يجب استخدام البيانات باستثناء الضرائب. تستفيد التكلفة النقدية الظاهرة البالغة 43,103 دولار أمريكي لكل بيتكوين من منفعة ضريبة دخل مؤجلة بقيمة 28.1 مليون دولار أمريكي، أي ما يعادل 30,094 دولار أمريكي لكل بيتكوين، لكن هذا لا يمثل نقدًا استلمته الشركة فعليًا. بعد استبعاد هذا التأثير، تبلغ التكلفة النقدية 73,197 دولار أمريكي لكل بيتكوين، وهي أعلى قليلاً من الإيرادات الفعلية البالغة 71,674 دولار أمريكي لكل بيتكوين.
تأتي تكلفة الفائدة البالغة 23,028 دولار أمريكي لكل بيتكوين من سندات المشروع البالغة 7.5 مليار دولار أمريكي التي أصدرتها الشركة لبناء مجمع الذكاء الاصطناعي. ينشأ مبلغ 49,011 دولار أمريكي لكل بيتكوين في التعويض القائم على الأسهم من مصروف منح حوافز الأسهم البالغ 51.2 مليون دولار أمريكي المعترف به هذا الربع، والذي يشغل جزءًا كبيرًا من التكلفة الشاملة.
CIFR | Cipher Digital Inc
إنتاج البيتكوين: 346، التكلفة الشاملة: 353,168 دولار أمريكي/بيتكوين، التكلفة النقدية: 216,783 دولار أمريكي/بيتكوين، التكلفة النقدية (باستثناء الضرائب): 215,723 دولار أمريكي/بيتكوين.
يمكن أن تكون التكلفة الشاملة لشركة Cipher البالغة 353,168 دولار أمريكي لكل بيتكوين مضللة، لأنها تعكس بشكل أساسي انتقال الشركة إلى الذكاء الاصطناعي. على الرغم من أن جميع الإيرادات المعلنة هذا الربع تأتي من التعدين، يتم تخصيص التكاليف على مستوى الشركة التي تدعم محفظة أصول بنية تحتية بقدرة 5.3 جيجاوات لإنتاج يبلغ 346 بيتكوين فقط. ساهمت المصروفات البيعية والعمومية والإدارية والفوائد والتعويض القائم على الأسهم بمبلغ 83,003 دولار أمريكي و89,234 دولار أمريكي و87,049 دولار أمريكي لكل بيتكوين على التوالي. اتفاقية سعر الكهرباء الثابتة في موقع Odessa البالغة حوالي 2.8 سنت لكل كيلووات/ساعة، إلى جانب 2.3 مليون دولار أمريكي من تعويض الاستجابة للطلب ودخل مبيعات الكهرباء، تحافظ على تكاليف الكهرباء عند 36,853 دولار أمريكي لكل بيتكوين، وهو أيضًا المبرر الاقتصادي الوحيد لاستمرار تشغيل هذا الموقع.
تبلغ مصروفات الفائدة في بيان الدخل للنصف الأول من العام 125.9 مليون دولار أمريكي، وهي تطابق تمامًا استهلاك خصم الديون من السندات القابلة للتحويل بدون قسيمة البالغة 1.3 مليار دولار أمريكي المستحقة في عام 2031. وفي الوقت نفسه، تمت رسملة 23.2 مليون دولار أمريكي من فوائد فترة البناء، بينما بلغت الفوائد النقدية الفعلية المدفوعة في النصف الأول من العام 63.9 مليون دولار أمريكي. بشكل عام، تعكس بيانات التكلفة لكل بيتكوين هذه العبء التشغيلي لمنصة الأعمال بأكملها، وليس تكاليف الإنتاج الحدية لموقع Odessa.
CORZ | Core Scientific Inc
إنتاج البيتكوين: 300، التكلفة الشاملة: 101,597 دولار أمريكي/بيتكوين، التكلفة النقدية: 106,655 دولار أمريكي/بيتكوين، التكلفة النقدية (باستثناء الضرائب): 105,821 دولار أمريكي/بيتكوين.
Core Scientific هي الشركة الوحيدة التي تكون فيها التكلفة النقدية باستثناء الضرائب أعلى من التكلفة الشاملة، عند 105,821 دولار أمريكي و101,597 دولار أمريكي لكل بيتكوين على التوالي. تشمل التكلفة النقدية جميع النفقات اللازمة للحفاظ على عمليات التعدين: تكاليف الكهرباء، بالإضافة إلى تكاليف الموظفين والموقع البالغة حوالي 19,800 دولار أمريكي لكل بيتكوين. يبدأ حساب التكاليف الشاملة فقط بتكاليف الكهرباء، مضيفًا الاستهلاك والإطفاء والتعويض القائم على الأسهم. ومع ذلك، نظرًا لأن إيرادات التعدين تمثل الآن 13.12% فقط من إجمالي الإيرادات، يتم تخصيص جزء صغير فقط من هذه النفقات لعمليات تعدين البيتكوين.
يُظهر إفصاح القطاع الخاص بشركة Core Scientific أن تكلفة تشغيل التعدين الذاتي تبلغ 33.7 مليون دولار أمريكي، مع تكاليف نقدية تبلغ 23.8 مليون دولار أمريكي، والباقي استهلاك. عند تخصيصها لـ 300 بيتكوين تم تعدينها هذا الربع، يصل هذا إلى حوالي 79,300 دولار أمريكي في التكاليف النقدية المباشرة لكل بيتكوين، بينما يبلغ متوسط الإيرادات الفعلية لكل بيتكوين 71,783 دولار أمريكي. يتماشى هذا مع حالة الخسارة التي يعكسها هامش الربح الإجمالي البالغ -56% الذي أعلنته الشركة. وفقًا للشركة، انخفض عدد المعدنين المتصلين بالإنترنت بنحو 30% منذ نهاية الربع الأول، ويستمر المعدنون المتبقون في العمل فقط لاستيعاب نفقات الكهرباء المنصوص عليها في العقود خلال فترة تجديد الموقع.
WULF | TeraWulf Inc
إنتاج البيتكوين: 179، التكلفة الشاملة: 327,553 دولار أمريكي/بيتكوين، التكلفة النقدية: 174,727 دولار أمريكي/بيتكوين، التكلفة النقدية (باستثناء الضرائب): 174,683 دولار أمريكي/بيتكوين.
أفصحت TeraWulf عن إنتاج يبلغ 179 بيتكوين فقط في التقرير ربع السنوي 10-Q. بلغ دخل تأجير الحوسبة عالية الأداء 31.9 مليون دولار أمريكي، وهو ما يمثل 71% من إجمالي الإيرادات البالغ 44.8 مليون دولار أمريكي، وبالتالي فإن تخصيص التكلفة لتعدين البيتكوين هو 28.67%. تعني التكلفة الشاملة البالغة 327,553 دولار أمريكي لكل بيتكوين والتكلفة النقدية باستثناء الضرائب البالغة 174,683 دولار أمريكي أنه لا يمكن مقارنة TeraWulf مباشرة على أساس اقتصاديات الوحدة: تقوم الشركة بإغلاق عمليات التعدين، بينما أصبحت أعمال الذكاء الاصطناعي العامل المهيمن الذي يؤثر على هيكل التكلفة.
حتى تكلفة الكهرباء البالغة 69,274 دولار أمريكي لكل بيتكوين مبالغ فيها، حيث أن بند تكلفة التشغيل المقابل، بعد خصم 2.8 مليون دولار أمريكي من تعويض الاستجابة للطلب، لا يزال يخلط تكاليف كهرباء التعدين ورسوم الكهرباء التي يتم تمريرها إلى مستأجري الحوسبة عالية الأداء بالتكلفة. مبلغ 134,446 دولار أمريكي لكل بيتكوين في التعويض القائم على الأسهم مرتفع بشكل خاص: يتم تخصيص 28.67% من مصروف حوافز الأسهم للمجموعة البالغ 83.9 مليون دولار أمريكي لكمية صغيرة جدًا من إنتاج البيتكوين، وبالتالي يفشل في عكس تكاليف التعدين بدقة. تضيف الفائدة 43,940 دولار أمريكي أخرى إلى التكلفة لكل بيتكوين.
KEEL | Keel Infrastructure Corp
إنتاج البيتكوين: 354، التكلفة الشاملة: غير قابل للتطبيق، التكلفة النقدية: غير قابل للتطبيق، التكلفة النقدية (باستثناء الضرائب): غير قابل للتطبيق.
توقف التعدين في 29 يونيو 2026.
لا يدرج جدولنا Keel، لأن أي بيانات تكلفة لكل بيتكوين للربع الثاني تفتقر إلى أهمية مرجعية كافية. تم تضمينها في التحليل فقط لأن الشركة أنتجت 354 بيتكوين هذا الربع، ومن الضروري تسجيل تاريخ توقفها عن التعدين. وفقًا لإفصاح الشركة، تاريخ التوقف هو 29 يونيو. ساهم التعدين بالفعل بنسبة 84% من الإيرادات هذا الربع، لكن هذه النسبة ستنخفض إلى 0% في الربع الثالث. بأي تعريف، لم تعد Keel رسميًا شركة تعدين بيتكوين.
6. أداء أسهم شركات التعدين والتقييم
في الربع الثاني، شهدت شركات التعدين إعادة تقييم كبيرة. من بين 12 شركة مشمولة في هذا التقرير، شهدت 10 شركات ارتفاع أسعار أسهمها بين 70% و195%. والجدير بالذكر أن Keel تصدرت بزيادة 194.4% على الرغم من إغلاق عمليات التعدين هذا الربع. ارتفعت IREN بنسبة 33.4%، بينما كانت ABTC الشركة الوحيدة التي انخفض سعر سهمها، بنسبة 26.3%. منذ بداية العام، تفوقت جميع الشركات باستثناء ABTC على البيتكوين، الذي انخفض بنسبة 10.1% خلال نفس الفترة. تظل ABTC استثناءً، حيث تراكم لديها انخفاض بنسبة 67.2% منذ بداية العام، مع استمرار تلاشي علاوة التقييم التي تشكلت عند إدراجها في نهاية عام 2025.
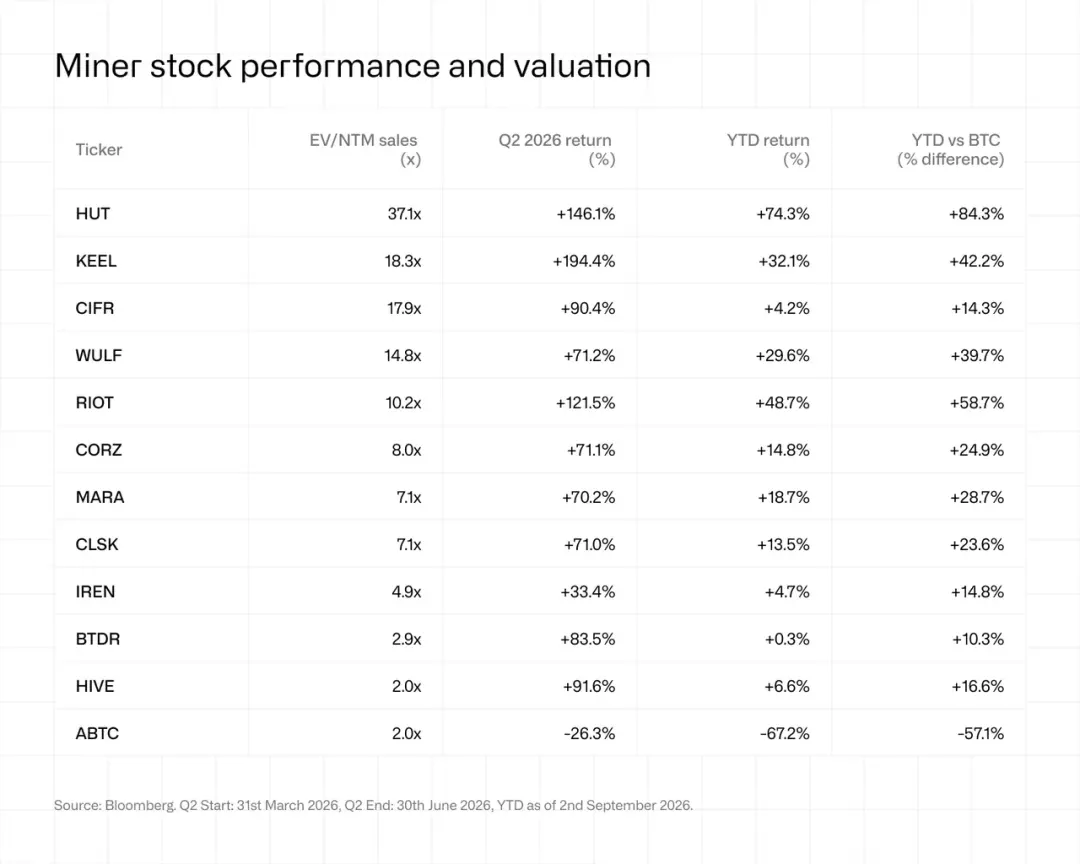
اتسعت فجوة التقييم بين الشركات التي تركز على التعدين وتلك التي تركز على الذكاء الاصطناعي. يبلغ متوسط نسبة قيمة المؤسسة إلى مبيعات الاثني عشر شهرًا القادمة (EV/NTM Sales) لـ HUT وCIFR وWULF وCORZ حاليًا 19.4 مرة، بينما يبلغ متوسط MARA وCLSK وRIOT وHIVE 6.6 مرة. الشركات التي وقعت عقود قدرة للذكاء الاصطناعي أو الحوسبة عالية الأداء لديها متوسط مضاعف تقييم يبلغ 12.9 مرة. من بين الشركات التي تواصل التعدين ولم توقع مثل هذه العقود، يبلغ متوسط MARA وHIVE وABTC 3.7 مرة. Keel استثناء واضح، حيث يصل مضاعف تقييمها إلى 18.3 مرة على الرغم من عدم توقيع عقود مع مستأجرين.
فروق التقييم بين الشركات المتعاقدة كبيرة أيضًا، وتتراوح من 2.9 مرة لـ BTDR إلى 37.1 مرة لـ HUT. تمتلك CORZ واحدة من أكبر تراكمات العقود في الصناعة، ومع ذلك يبلغ مضاعف تقييمها 8.0 مرة فقط، وهو أقل من 10.2 مرة لـ RIOT، على الرغم من أن حجم العقود لدى الأخيرة أصغر بكثير.
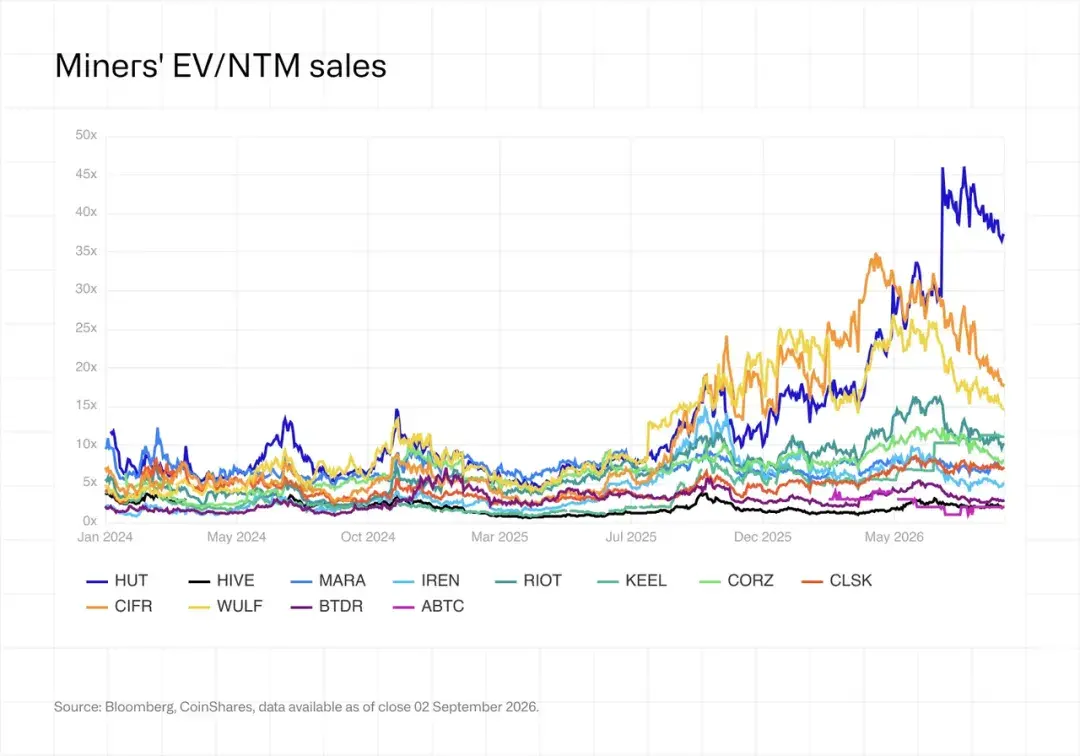
يتطلب فهم القيم المتطرفة في نطاق التقييم سياقًا. انخفض مضاعف تقييم HUT من حوالي 46 مرة في أواخر يوليو إلى 37.1 مرة، لكنه يظل مرتفعًا جزئيًا لأن ديون المشروع البالغة 7.5 مليار دولار أمريكي التي تم جمعها في الربع الثاني قد أدرجت في قيمة المؤسسة، بينما لم تحقق المشاريع ذات الصلة إيرادات فعلية بعد. يبلغ مضاعف تقييم IREN 4.9 مرة فقط لأن إجماع السوق قد أدرج جزءًا من هدفها البالغ 4 مليارات دولار أمريكي من الإيرادات السنوية المتكررة (ARR). يعكس CIFR هذا التأثير بشكل أوضح: على الرغم من ارتفاع سعر سهمه بنسبة 90.4% في الربع الثاني، انخفض مضاعف تقييمه من حوالي 35 مرة في منتصف أبريل إلى 17.9 مرة، حيث تم تضمين إيرادات مشروع Black Pearl في التوقعات. مع دخول المشاريع المتعاقد عليها تدريجيًا في توقعات الإيرادات، حتى لو ارتفعت أسعار الأسهم، فقد تنخفض مضاعفات التقييم.
حاليًا، وقعت الشركات المشمولة في هذا التقرير عقود قدرة لتكنولوجيا المعلومات تتجاوز 4 جيجاوات، لكن حوالي 550 ميجاوات فقط بدأت فعليًا في إصدار الفواتير. لذلك، فإن تراكم العقود المعلن الذي يتجاوز 100 مليار دولار أمريكي يقابل إيرادات سنوية تقل عن 800 مليون دولار أمريكي من خدمات الموقع المشترك.
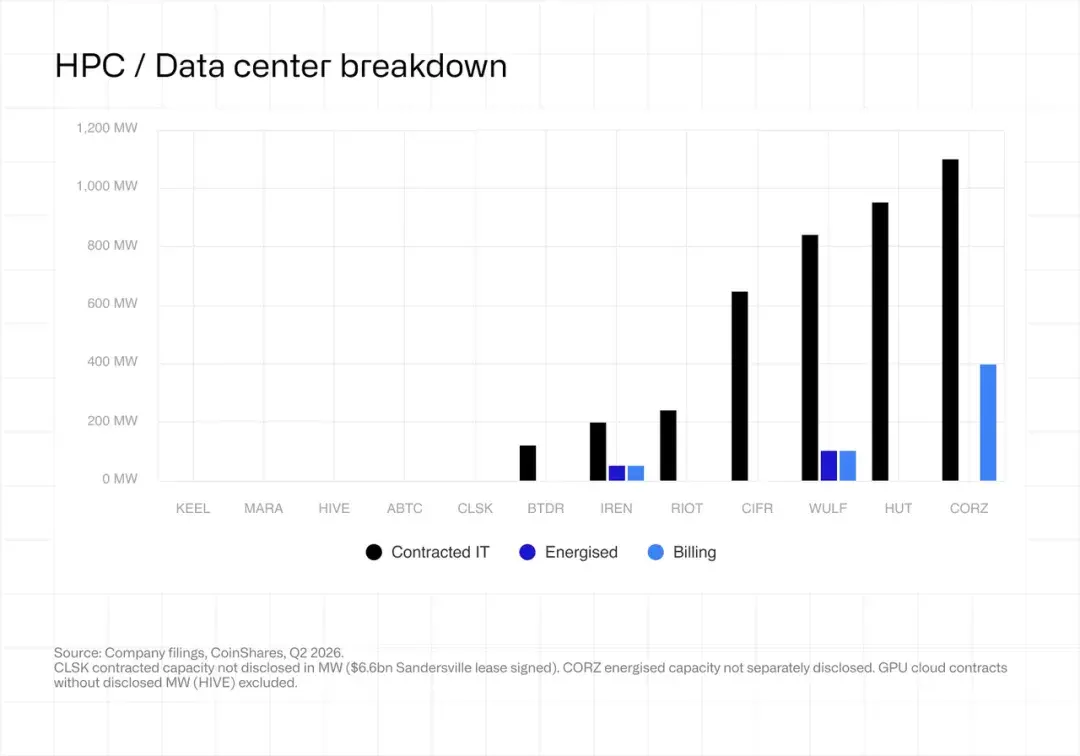
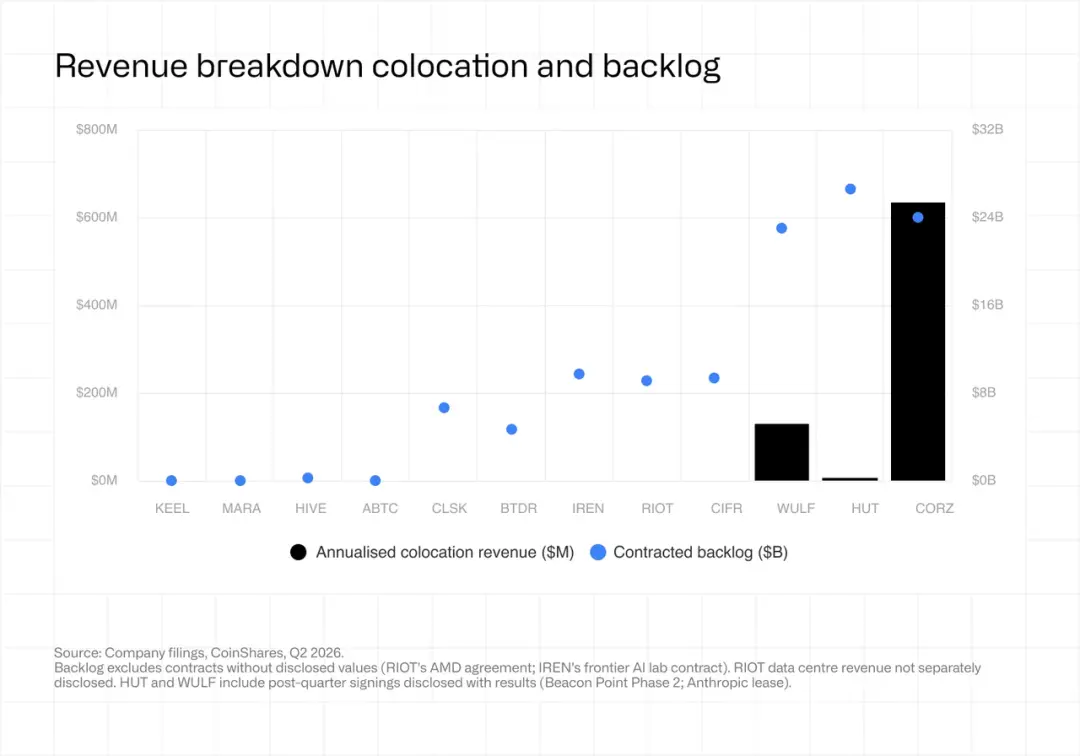
من المتوقع أن تلحق الشركات التي يمكنها تشغيل القدرة كما هو مخطط لها تدريجيًا بإيراداتها بتقييماتها؛ ومع ذلك، فإن تأخيرات المشاريع ستجعل من الصعب بشكل متزايد دعم علاوات التقييم الحالية.
سابعًا. التوقعات للربع الثالث من عام 2026 وما بعده
1. تبلغ قدرة التعدين المخطط للخروج منها من قبل شركات التعدين المدرجة 35 إكساهاش/ثانية على الأقل. انخفضت قدرة التعدين لدى Keel إلى الصفر. تمتلك IREN حاليًا قدرة مركبة تبلغ 23.2 إكساهاش/ثانية وتخطط للخروج من التعدين بحلول 31 ديسمبر 2026؛ يمتلك موقع Odessa التابع لشركة Cipher قدرة 11.6 إكساهاش/ثانية، ومن المرجح أن تخرج الشركة بحلول نهاية عام 2027. تقوم TeraWulf أيضًا بإغلاق تدريجي لقدرة التعدين المتبقية البالغة 145 ميجاوات، لكن التأثير على معدل الهاش الإجمالي للشبكة يعتمد على ما إذا كانت آلات التعدين الخاصة بها ستتقاعد أو يعاد بيعها.
2. من غير المرجح أن يؤدي انتعاش أسعار البيتكوين إلى عكس الاتجاه نحو التحول إلى الذكاء الاصطناعي. دفعت Core Scientific مبلغ 41.9 مليون دولار أمريكي لإنهاء اتفاقية Proto التي تشمل قدرة 15 إكساهاش/ثانية، وأعادت عدة شركات أخرى استخدام المواقع للوفاء بعقود إيجار مدتها 15 عامًا. لذلك، من المرجح أن تأتي الجولة التالية من استثمارات التعدين من Riot وMARA وHIVE وBitdeer، التي احتفظت بمرونة أعمال أكبر.
3. لا يزال الانتعاش المستمر في إيرادات وحدة الهاش يعتمد على أسعار البيتكوين. في نهاية الربع الثاني، كان سعر البيتكوين 58,400 دولار أمريكي، وكانت تكاليف التعدين النقدية لـ ABTC وBTDR وHIVE وIREN فقط أقل من سعر البيع الفعلي. بعد ذلك، انتعش البيتكوين إلى حوالي 77,000 دولار أمريكي، مما دفع الإيرادات اليومية لكل وحدة هاش إلى حوالي 38 دولار أمريكي/بيتاهاش/ثانية. العامل الرئيسي للربع الثالث هو ما إذا كان البيتكوين يمكنه الحفاظ على مستوى أعلى من 70,000 دولار أمريكي طوال الربع، وبالتالي تحسين الفوائد الاقتصادية للتعدين.
4. قد تنخفض أسعار آلات التعدين. سيتم إطلاق آلات التعدين من Bitmain وBitdeer بكفاءة طاقة أقل من 10 جول/تيراهاش تدريجيًا في النصف الثاني من عام 2026، وقد تعود آلات التعدين Proto البالغة 15 إكساهاش/ثانية المتعلقة بالطلبات الملغاة إلى السوق. يجب أن يساعد هذا في تقليل تكاليف ترقية المعدات للشركات التي تواصل التعدين، مما يحسن الفوائد الاقتصادية لاستثمارات الترقية.
5. من المتوقع أن تتسارع إيرادات الذكاء الاصطناعي/الحوسبة عالية الأداء في النصف الثاني من عام 2026. حاليًا، تقابل العقود التي تتجاوز 100 مليار دولار أمريكي حوالي 1.1 مليار دولار أمريكي من الإيرادات السنوية. ومع ذلك، بدأت Core Scientific بالفعل في إصدار فواتير لقدرة 437 ميجاوات، وبدأ مشروع Black Pearl التابع لشركة Cipher في تحصيل الإيجار في أغسطس، وتخطط IREN للوصول إلى إيرادات سنوية متكررة (ARR) تبلغ 4 مليارات دولار أمريكي بحلول ديسمبر لأعمالها التشغيلية. نتوقع أنه بحلول وقت إصدار التقرير التالي، سيزداد حجم الإيرادات السنوية إلى أكثر من ضعف المبلغ الحالي.
6. ستصبح شروط التمويل عاملاً أكثر أهمية في توسيع الفجوة بين الشركات. جمعت Hut 8 ديون مشروع غير قابلة للرجوع بقيمة 7.5 مليار دولار أمريكي في الربع الثاني، بينما حصلت Cipher وIREN على تمويل بمعدل فائدة 6%. ستكون تكاليف التمويل على مستوى المشروع أكثر دلالة من الأرباح المحسوبة بموجب مبادئ المحاسبة المقبولة عمومًا (GAAP)، خاصة في السياق الذي سجلت فيه الشركات الثلاث خسارة مجمعة قدرها 1.95 مليار دولار أمريكي بسبب إعادة قياس الضمانات في الربع الثاني.
ملحق: منهجية البحث
المقام: كمية البيتكوين المنتجة من التعدين الذاتي هذا الربع.
نسبة التخصيص: إيرادات التعدين الذاتي / إجمالي الإيرادات. تنطبق هذه النسبة على المصروفات البيعية والعمومية والإدارية (SG&A)، والاستهلاك والإطفاء (D&A)، والتعويض القائم على الأسهم (SBC)، والفوائد، والضرائب.
التكلفة الإجمالية لكل بيتكوين = تكلفة الطاقة (باستثناء تعويض الاستجابة للطلب) + المصروفات البيعية والعمومية والإدارية (باستثناء التعويض القائم على الأسهم) + الاستهلاك والإطفاء + صافي مصروفات الفائدة + ضريبة الدخل + التعويض القائم على الأسهم. يتم تخصيص كل مصروف بناءً على نسبة إيرادات التعدين، ثم يقسم على كمية البيتكوين المنتجة من التعدين الذاتي هذا الربع.
التكلفة النقدية لكل بيتكوين = تكاليف التشغيل (باستثناء الاستهلاك والإطفاء) + المصروفات البيعية والعمومية والإدارية (باستثناء التعويض القائم على الأسهم) + صافي مصروفات الفائدة + ضريبة الدخل. يتم تخصيص كل مصروف وفقًا للنسبة المذكورة أعلاه، ثم يقسم على كمية البيتكوين المنتجة من التعدين الذاتي هذا الربع.
تم تعديل تكاليف الطاقة لتعويض الاستجابة للطلب والتقليص. لا تشمل حسابات التكلفة انخفاض قيمة الأصول، أو إعادة القياس بالقيمة العادلة، أو البنود غير التشغيلية، مثل مكاسب وخسائر إعادة تقييم البيتكوين، والتغيرات في القيمة العادلة للمشتقات، وتكاليف تحفيز تحويل الديون.
ما لم يُذكر خلاف ذلك، تكون المبالغ بآلاف الدولارات الأمريكية.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.