


الكأس المقدسة للتمويل اللامركزي في رأيي
 chaincatcher
بقلم: timzz
في الماضي، اعتمدت هيمنة الدولار على الجيش الأمريكي والدعاية الأمريكية للسيطرة على التمويل العالمي.
اليوم، تُعد البلوك تشين هي الجيش الأمريكي والدعاية الأمريكية في العصر الجديد.
إن التكامل الواسع النطاق للأسهم الأمريكية على السلسلة، وإصدار الأصول المدمجة مستقبلاً (أصول جديدة تجمع بين الأصول التقليدية والأصول المشفرة)، قد أتاح تطوراً جديداً للتمويل اللامركزي. بعد إصدار الأصول الجديدة، تستفيد بروتوكولات التداول أولاً. ومع تفعيل مفتاح الرسوم في Uniswap، تضاعفت القيمة السوقية المخففة بالكامل لـ Uniswap ثلاث مرات خلال الأشهر الماضية. يناقش هذا المقال بشكل أساسي الاتجاهات بعد التداول، والكأس المقدسة للتمويل اللامركزي في رأيي.
لماذا نحتاج إلى التمويل اللامركزي
قبل مناقشة التمويل اللامركزي، لنتحدث أولاً عن سبب حاجتنا إليه.
في الماضي، اعتمد الحفاظ على هيمنة الدولار على الجيش الأمريكي والدعاية الأمريكية. تظهر حصة الدولار في احتياطيات النقد الأجنبي العالمية في الرسم البياني أدناه. على الرغم من انخفاض الحصة من 65% إلى 58% خلال العقد الماضي، إلا أنه لا يزال العملة المهيمنة بين عملات الاحتياطي الدولية. في العقد الأخير، بلغ إصدار سندات الخزانة الأمريكية 40 تريليون دولار، ومن المتوقع أن يبلغ العجز المالي في 2025 نحو 1.8 تريليون دولار، وفي 2026 من المتوقع أن يتجاوز 2 تريليون دولار. نسبة العجز المالي إلى الناتج المحلي الإجمالي أعلى بكثير من معدل نمو الناتج المحلي الإجمالي (حوالي 5.8% مقابل حوالي 1.9-2.2%). بدأت بعض الاقتصادات في تقليل المخاطر المرتبطة بالدولار وسندات الخزانة الأمريكية. بالنسبة للدولار، قد تكون البلوك تشين شريان حياة آخر؛ يمكن للولايات المتحدة استخدام تقنية البلوك تشين لتوزيع سندات الخزانة الأمريكية والأصول المرتبطة بالدولار، وتُعد إصدارات العملات المستقرة والتداول والإقراض والمشتقات حول التمويل اللامركزي هي المواد الفعالة الرئيسية في شريان الحياة هذا. (مناقشة مفصلة هنا)
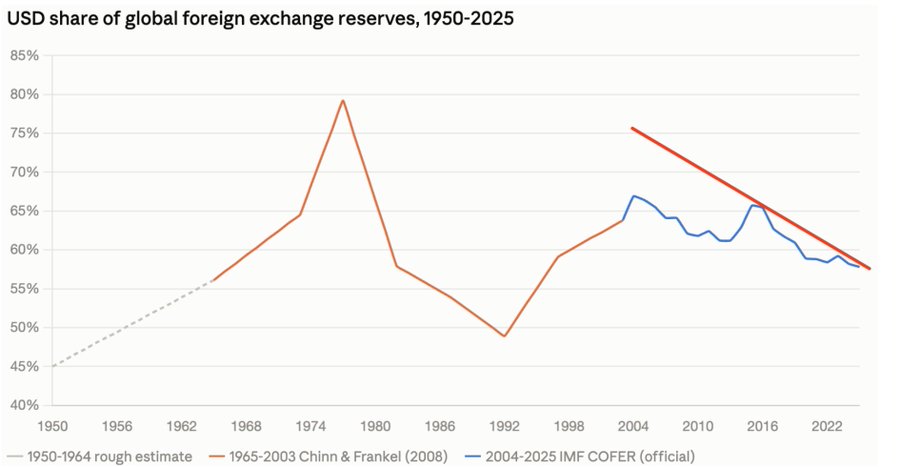
احتياطيات النقد الأجنبي
غالباً ما يكون تطور الأمور غير خطي. في وقت مبكر من عام 2017، كان هناك من يأمل أن يجلب طرح الأوراق المالية الرمزية (STO) سرداً وتمويلاً جديدين لصناعة العملات الرقمية. لم يبدأ هذا السرد فعلياً إلا في عام 2026، مع ارتفاع أسهم الذكاء الاصطناعي وقيام Binance وRobinhood بترميز الأسهم. في الأسابيع الأخيرة، أصدرت هيئة الأوراق المالية والبورصات (SEC) ولجنة تداول العقود الآجلة للسلع (CFTC) قوانين إعفاء ابتكارية مقابلة. بخصوص "قانون الوضوح"، فكرتي هي "أن يأتي متأخراً خير من ألا يأتي أبداً"، لأن البلوك تشين هي الجيش الأمريكي والدعاية الأمريكية في العصر الجديد. السؤال الوحيد هنا هو من سيصنع الأسلحة، وليس ما إذا كنا سنصنع الأسلحة أم لا.
نماذج الأعمال الخمسة الأساسية للتمويل اللامركزي
بعد كل هذا الكلام، ندخل في صلب الموضوع — الكأس المقدسة للتمويل اللامركزي في رأيي.
نماذج الأعمال الخمسة الأساسية للتمويل اللامركزي هي: إصدار العملات المستقرة/الأصول، الإقراض، إدارة الأصول/تجميع العوائد، التداول، والمشتقات.
وفقاً لترتيب إيرادات أفضل 15 بروتوكولاً على DeFillama، هناك 5 جهات إصدار عملات مستقرة، تمثل 79.8% من إيرادات أفضل 15 بروتوكولاً خلال 30 يوماً؛ تليها البورصات اللامركزية بنسبة 11.8%، لأن التداول غالباً ما يلتقط الموجة الأولى من نمو إصدار الأصول؛ ثم المشتقات بقيادة Hyperliquid بنسبة 6.6%؛ ثم الإقراض بنسبة 1.8%. السبب في صغر هذه النسبة هو أن أرباح البروتوكول تأتي من هامش الفائدة على القروض، حيث يذهب معظم الفائدة التي يدفعها المقترضون إلى المقرضين، ولا يحصل البروتوكول إلا على جزء منها كربح. نظراً لأننا حالياً في بداية السوق الصاعدة، لم تدخل أنواع إدارة الأصول وتجميع العوائد ضمن أفضل 15 بعد، لكن من المتوقع أن تدخل بروتوكولات مشابهة لصناديق أسواق المال في البنوك التقليدية ضمن أفضل 15 مستقبلاً.
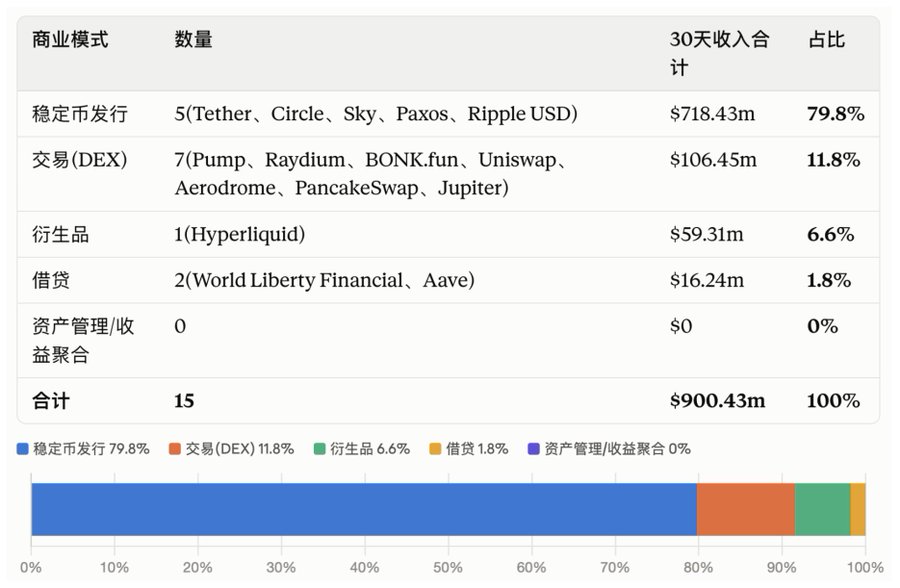
أفضل 15 بروتوكولاً من حيث الإيرادات - DeFillama
الكأس المقدسة للتمويل اللامركزي هي حق سك العملة
إصدار العملات المستقرة/الأصول يولد إيرادات مباشرة من الأصول الاحتياطية أو فوائد القروض ذات الضمانات الزائدة. بعد التوسع، تكون التكلفة الحدية منخفضة للغاية، ويتمتع بميزة الريادة.
حالياً، من حيث حجم الإصدار، المراكز الثلاثة الأولى هي Tether وCircle وSky.
من بينها، يعتمد نموذج إصدار العملات المستقرة لدى Circle وTether على سندات الخزانة الأمريكية قصيرة الأجل والدولار كضمانات، ثم إصدار العملات المستقرة المقابلة. تأتي أرباح البروتوكول بشكل أساسي من سعر الفائدة المرجعي المضمون لليلة واحدة (SOFR)، وهي كبيرة جداً في بيئة أسعار الفائدة المرتفعة. لكن قد تحدث حالات مشابهة لما حدث حوالي عام 2021، عندما كان سعر SOFR وعائد سندات الخزانة قصيرة الأجل صفراً، مما أضر بشدة بأرباح البروتوكول.
تعتمد آلية إصدار العملات المستقرة لدى Sky بشكل أساسي على الضمانات الزائدة، وتتبع النموذج الأصلي للتمويل اللامركزي. في السنوات الأخيرة، وبسبب ارتفاع سعر SOFR، زادت Sky نسبة الأصول الحقيقية (RWA) في هيكل الضمانات، لكنها بالمقارنة مع Tether وCircle أكثر مرونة، حيث يمكنها التبديل بين RWA والتمويل اللامركزي وفقاً لظروف السوق. بالإضافة إلى ذلك، فإن نموذج حوكمة subDAO يجعل البروتوكول أكثر مرونة.
تواجه العملات المستقرة معضلة ثلاثية: اللامركزية، كفاءة رأس المال، واستقرار السعر. لكل من Tether وCircle وSky مزاياها في هذه المعضلة. ومع ذلك، فإن Sky فقط تعمل بنموذج لامركزي نسبياً، وليس ككيان واحد.
"البنوك المركزية" تصدر الأصول، و"البنوك التجارية" توزع الأصول
الكأس المقدسة للتمويل اللامركزي هي حق سك العملة، وتوزيع الأصول بعد سكها هو أيضاً أولوية قصوى لكل "بنك مركزي". يشمل هذا التوزيع سيولة العملات المستقرة، والتداول، والإقراض، والمدفوعات، وغيرها.
يتمتع توزيع USDT بميزة الريادة، حيث تشكل التداولات في البورصات المركزية الرئيسية والمدفوعات في المناطق خارج أمريكا الشمالية حواجز USDT.
يشمل توزيع USDC التداول في المشتقات على Coinbase وHyperliquid، لكن السؤال هنا هو ما إذا كان يمكن الحفاظ على ذلك بشكل مستدام دون دعم ضمني، وما هي الحواجز التنافسية لـ Circle بعد إصدار العديد من "USDC" في المستقبل.
يأتي توزيع USDS/DAI من التكامل العميق مع قنوات التمويل اللامركزي المختلفة، والاعتماد على subDAO مثل Spark للتوسع. يسمح نموذج subDAO لـ Sky بالاحتفاظ بوظيفة البنك المركزي، مع تعبئة فرق مستقلة أخرى لخدمة الخط الرئيسي لتوسيع USDS/DAI.
يعتمد Spark على "البنك التجاري" التابع لـ"البنك المركزي"، ويمتلك نموذج توزيع رأس مال متكامل نسبياً (طبقة سيولة Spark + إقراض Sparklend)، ويستخدم USDS كطبقة وسيطة لبناء طبقة صرف أجنبي للعملات المستقرة، وتوفير تبادل سيولة للعملات المستقرة الناشئة مثل RLUSD وpyUSD.
التمويل اللامركزي قد بدأ للتو
التمويل اللامركزي قد بدأ للتو؛ السنوات الأربع القادمة ستكون فترة اندماج عميق بين التمويل اللامركزي والتمويل الأمريكي. ستقوم الولايات المتحدة بتوزيع الأصول الأمريكية عبر البلوك تشين، ومن خلال أرباح الأسهم الأمريكية، ستحول جزءاً من الأرباح إلى أصول BTC وذهب، لتشكيل دورة نمو متبادل.
ستشهد "البنوك المركزية" للتمويل اللامركزي والبنوك التجارية التابعة لها فترة تطور كبيرة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.