


مورجان ستانلي: استثمارات الذكاء الاصطناعي تدخل مرحلة تباطؤ، لكن قيمة الرقائق ما زالت في ارتفاع
 Blockbeats
TL;DR
· يتوقع مورجان ستانلي أن تصل النفقات الرأسمالية لكبرى شركات الحوسبة السحابية عالميًا إلى ما يقرب من 1.6 تريليون دولار بحلول عام 2028، لكن معدل النمو السنوي قد يتباطأ إلى نحو 12%.
· لكن أشباه موصلات الذكاء الاصطناعي لن تتباطأ بنفس وتيرة النفقات الرأسمالية الإجمالية: فمن المتوقع أن تنمو الطاقة الإنتاجية للتغليف المتقدم 2.5D عالميًا بنحو 50% على أساس سنوي في 2028.
· بحلول عام 2030، يتوقع مورجان ستانلي أن يصل حجم سوق أشباه الموصلات العالمية إلى نحو 1.5 تريليون دولار، مع وصول السوق المتاحة لأشباه موصلات الذكاء الاصطناعي إلى نحو 753 مليار دولار، أي ما يقرب من نصف القطاع بأكمله.
· لن تقتصر الزيادة في المرحلة المقبلة على وحدات معالجة الرسوميات من NVIDIA. فالدوائر المتكاملة المخصصة (ASIC) مثل Google TPU وAWS Trainium تتوسع بسرعة، ويبدأ النمو في الانتشار إلى عمليات التصنيع المتقدمة والتغليف والاختبار والتخزين.
· يتوسع الطلب على الذكاء الاصطناعي في الصين، لكن الطاقة الإنتاجية للرقائق ما زالت القيد الأهم؛ وحتى مع إضافة الطاقة الإنتاجية الجديدة من CXMT، يتوقع مورجان ستانلي أن تظل فجوة العرض والطلب على ذاكرة DRAM عند نحو 17% و15% في عامي 2026 و2027 على التوالي.
النفقات الرأسمالية تبدأ في التباطؤ، لكن أشباه موصلات الذكاء الاصطناعي لم تبلغ ذروتها بعد
خلال العامين الماضيين، كانت الطريقة الأكثر مباشرة التي تقيس بها السوق قوة دورة الذكاء الاصطناعي هي مراقبة ما إذا كانت Meta وGoogle وMicrosoft وAmazon ما زالت مستعدة لمواصلة زيادة النفقات الرأسمالية.
في عام 2026، ما زال هذا المؤشر قويًا للغاية. تُظهر إحصاءات مورجان ستانلي أن النفقات الرأسمالية لأكبر أربع شركات حوسبة سحابية — Amazon وGoogle وMicrosoft وMeta — نمت بنسبة 87% على أساس سنوي في الربع الثاني من عام 2026، وفي الوقت نفسه ارتفعت نسبة النفقات الرأسمالية إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء إلى أكثر من 70%.
لكن من الواضح أن مثل هذا المعدل المرتفع للنمو لا يمكن أن يستمر إلى الأبد.
لذلك، وسّع هذا التقرير البحثي أفق التحليل ليشمل عام 2028. يتوقع مورجان ستانلي أن تصل النفقات الرأسمالية لأعلى 14 شركة حوسبة سحابية مدرجة في البورصة عالميًا إلى ما يقرب من 1.6 تريليون دولار بحلول ذلك الوقت، لكن معدل النمو السنوي الإجمالي قد ينخفض إلى نحو 12%.
بالنظر إلى هذا الرقم وحده، قد يستنتج المرء بسهولة أن «دورة استثمار الذكاء الاصطناعي بدأت تبرد». لكن التقرير يقدم مباشرة بعد ذلك مجموعة أخرى من البيانات: من المتوقع أن تنمو الطاقة الإنتاجية للتغليف المتقدم 2.5D عالميًا بنحو 50% على أساس سنوي في عام 2028.
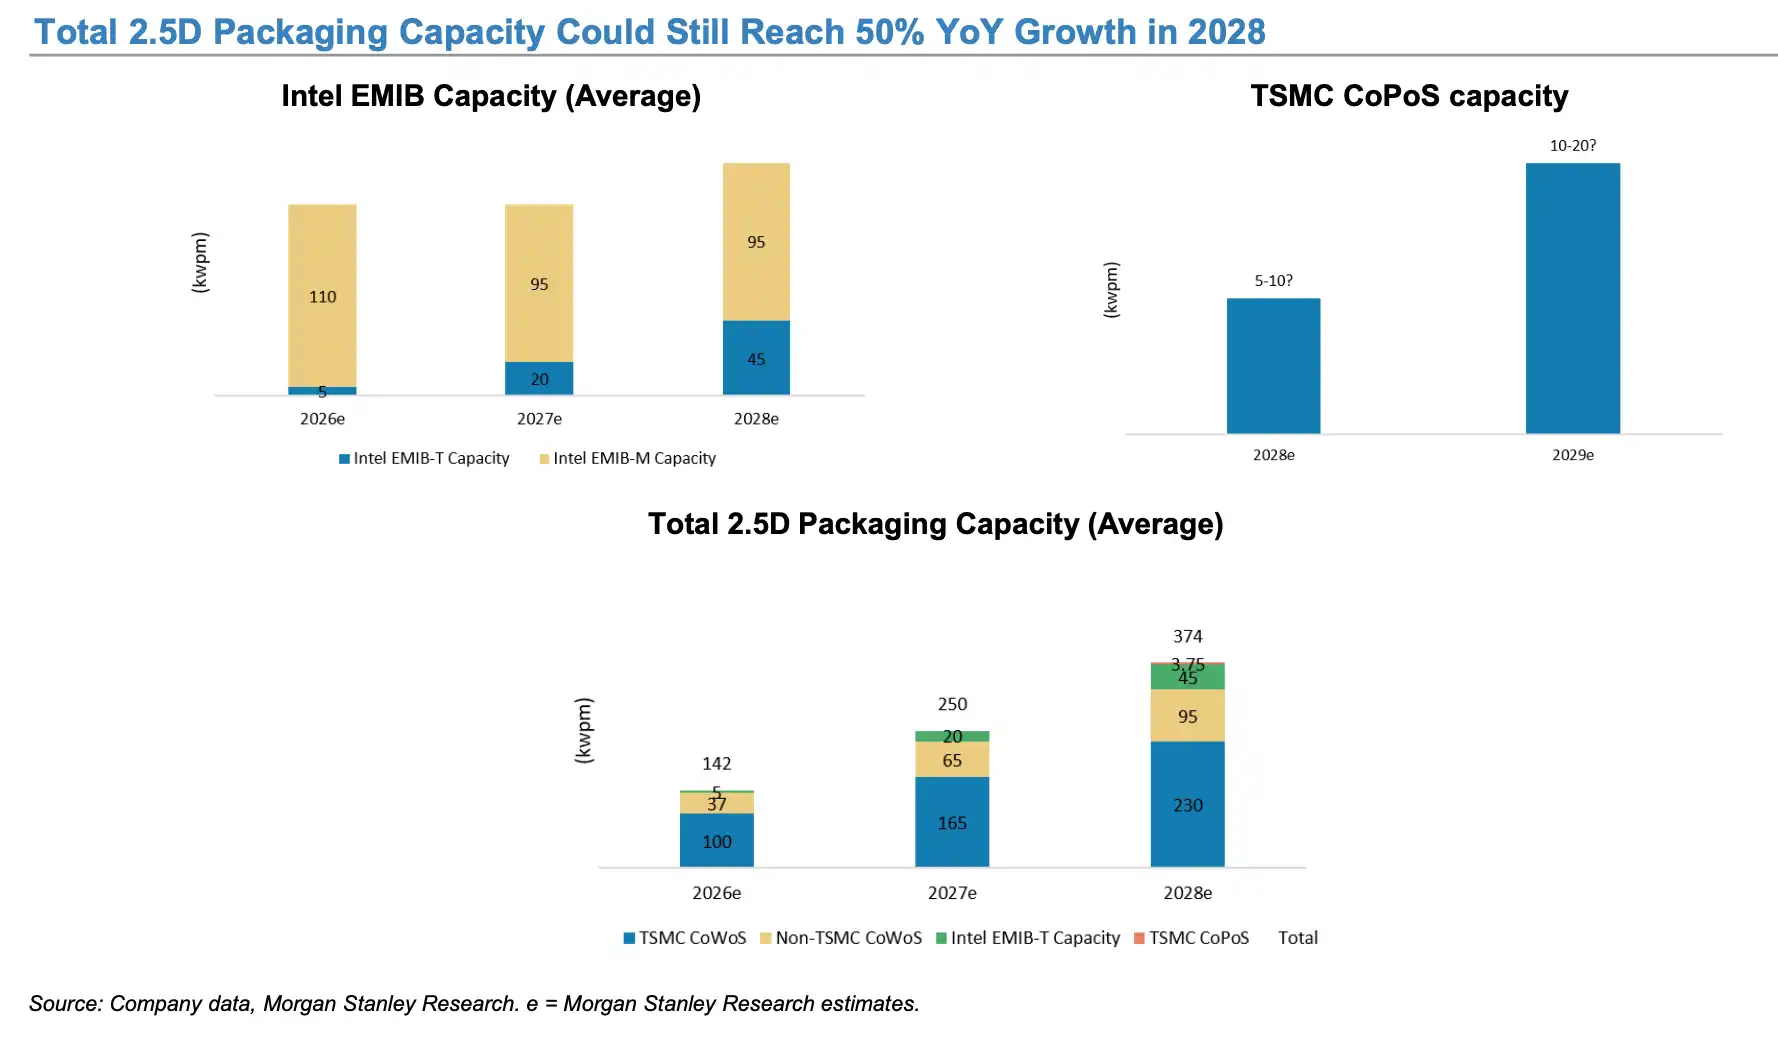
يتوقع مورجان ستانلي أن تنمو الطاقة الإنتاجية للتغليف المتقدم 2.5D عالميًا بنحو 50% على أساس سنوي في عام 2028
هذه هي النقطة الأكثر أهمية في التقرير بأكمله.
فتباطؤ النفقات الرأسمالية الإجمالية لشركات الحوسبة السحابية لا يعني أن أشباه موصلات الذكاء الاصطناعي ستبلغ ذروتها في نفس الوقت.
خلال السنوات الماضية، كان نمو رقائق الذكاء الاصطناعي مدفوعًا بشكل أساسي بتوسع إجمالي النفقات الرأسمالية: كلما بُنيت مراكز بيانات أكثر، اشتُريت وحدات معالجة رسوميات أكثر.
لكن في المرحلة المقبلة، حتى لو انخفض معدل نمو النفقات الرأسمالية لشركات الحوسبة السحابية من 50% أو 80% إلى بين 10% و20%، فطالما استمرت حصة الذكاء الاصطناعي من إجمالي النفقات الرأسمالية في الارتفاع، يمكن لوحدات معالجة الرسوميات والدوائر المتكاملة المخصصة وذاكرة HBM وعمليات التصنيع المتقدمة والتغليف المتقدم أن تتفوق جميعها على إجمالي النفقات الرأسمالية.
بعبارة أخرى، تنتقل السوق من «قصة الحجم الإجمالي» إلى «قصة البنية».
وتعكس توقعات مورجان ستانلي لحجم السوق على المدى الطويل هذه النقطة أيضًا. يتوقع التقرير أن يصل حجم قطاع أشباه الموصلات العالمي إلى نحو 1.5 تريليون دولار بحلول عام 2030، منها نحو 753 مليار دولار للسوق المتاحة لأشباه موصلات الذكاء الاصطناعي، أي ما يقرب من نصف السوق بأكمله. بل إن السيناريو المتفائل المدفوع بسلسلة التوريد يتوقع أن يصل سوق أشباه موصلات الذكاء الاصطناعي السحابي إلى 485 مليار دولار في عام 2026. وتجدر الإشارة إلى أن مبلغ 485 مليار دولار مصنف بوضوح في التقرير كسيناريو صاعد (bull case)، وليس توقعًا أساسيًا.
وفي الوقت نفسه، يتسع التباعد بين أشباه موصلات الذكاء الاصطناعي وغير المرتبطة بالذكاء الاصطناعي.
يتوقع التقرير أنه إذا استُبعدت إيرادات الذاكرة ووحدات معالجة الرسوميات للذكاء الاصطناعي من NVIDIA، فقد ينخفض نمو أشباه الموصلات غير الذكاء الاصطناعي في عام 2026. وهذا يعني أن الدورة الحالية لم يعد من الممكن تطبيق الإطار التقليدي لـ«التعافي الشامل لقطاع أشباه الموصلات» عليها ببساطة.
فالنمو المرتفع الحقيقي يأتي من سلسلة صناعية مستقلة يشكلها استمرار الذكاء الاصطناعي في استيعاب موارد الويفر والذاكرة والتغليف المتقدم والاختبار.
منطق النمو يتحول من «شراء المزيد من وحدات معالجة الرسوميات» إلى قيمة أعلى للذكاء الاصطناعي
إذا كان جوهر استثمار الذكاء الاصطناعي في المرحلة الأولى هو «شراء المزيد من وحدات معالجة الرسوميات»، فإن السؤال الأكثر أهمية في المرحلة الثانية هو: ما مقدار أشباه الموصلات الأغلى والأكثر تعقيدًا التي يحتاجها كل خادم للذكاء الاصطناعي؟
تُعد TSMC المثال الأكثر مباشرة.
يتوقع مورجان ستانلي أن تتجاوز حصة أشباه موصلات الذكاء الاصطناعي من إيرادات TSMC في عام 2026 نسبة 30%. وفي الوقت نفسه، من المتوقع أن تحقق الطاقة الإنتاجية لعائلة N2 من TSMC معدل نمو سنوي مركب يبلغ نحو 70% بين عامي 2026 و2028؛ وستستمر الطاقة الإنتاجية لعملية N3 في الزيادة، بينما قد تبدأ عملية N5 في الانخفاض اعتبارًا من عام 2027.
تتزايد حصة أشباه موصلات الذكاء الاصطناعي من إيرادات TSMC باستمرار، وقد تتجاوز 30% في عام 2026.
المنطق بسيط.
فرقائق الذكاء الاصطناعي لا تزداد من حيث العدد فحسب، بل إن كل شريحة بحد ذاتها تصبح أغلى باستمرار. فمع الانتقال من تقنية 5 نانومتر إلى 3 نانومتر و2 نانومتر، ومن التغليف العادي إلى CoWoS وSoIC، ومع إضافة المزيد من ذاكرة HBM، يرفع كل جيل من مسرعات الذكاء الاصطناعي قيمة الرقائق والتغليف والذاكرة المقابلة لكل شريحة.
لذلك، حتى لو تباطأ معدل نمو عدد الخوادم تدريجيًا في المستقبل، فقد تستمر قيمة أشباه الموصلات في كل خادم في الارتفاع. وهذا هو السبب في أن معدل نمو التغليف المتقدم يمكن أن يتجاوز بكثير إجمالي النفقات الرأسمالية.
وفي الوقت نفسه، بدأت مصادر النمو لرقائق الذكاء الاصطناعي تتوسع من NVIDIA إلى الدوائر المتكاملة المخصصة.
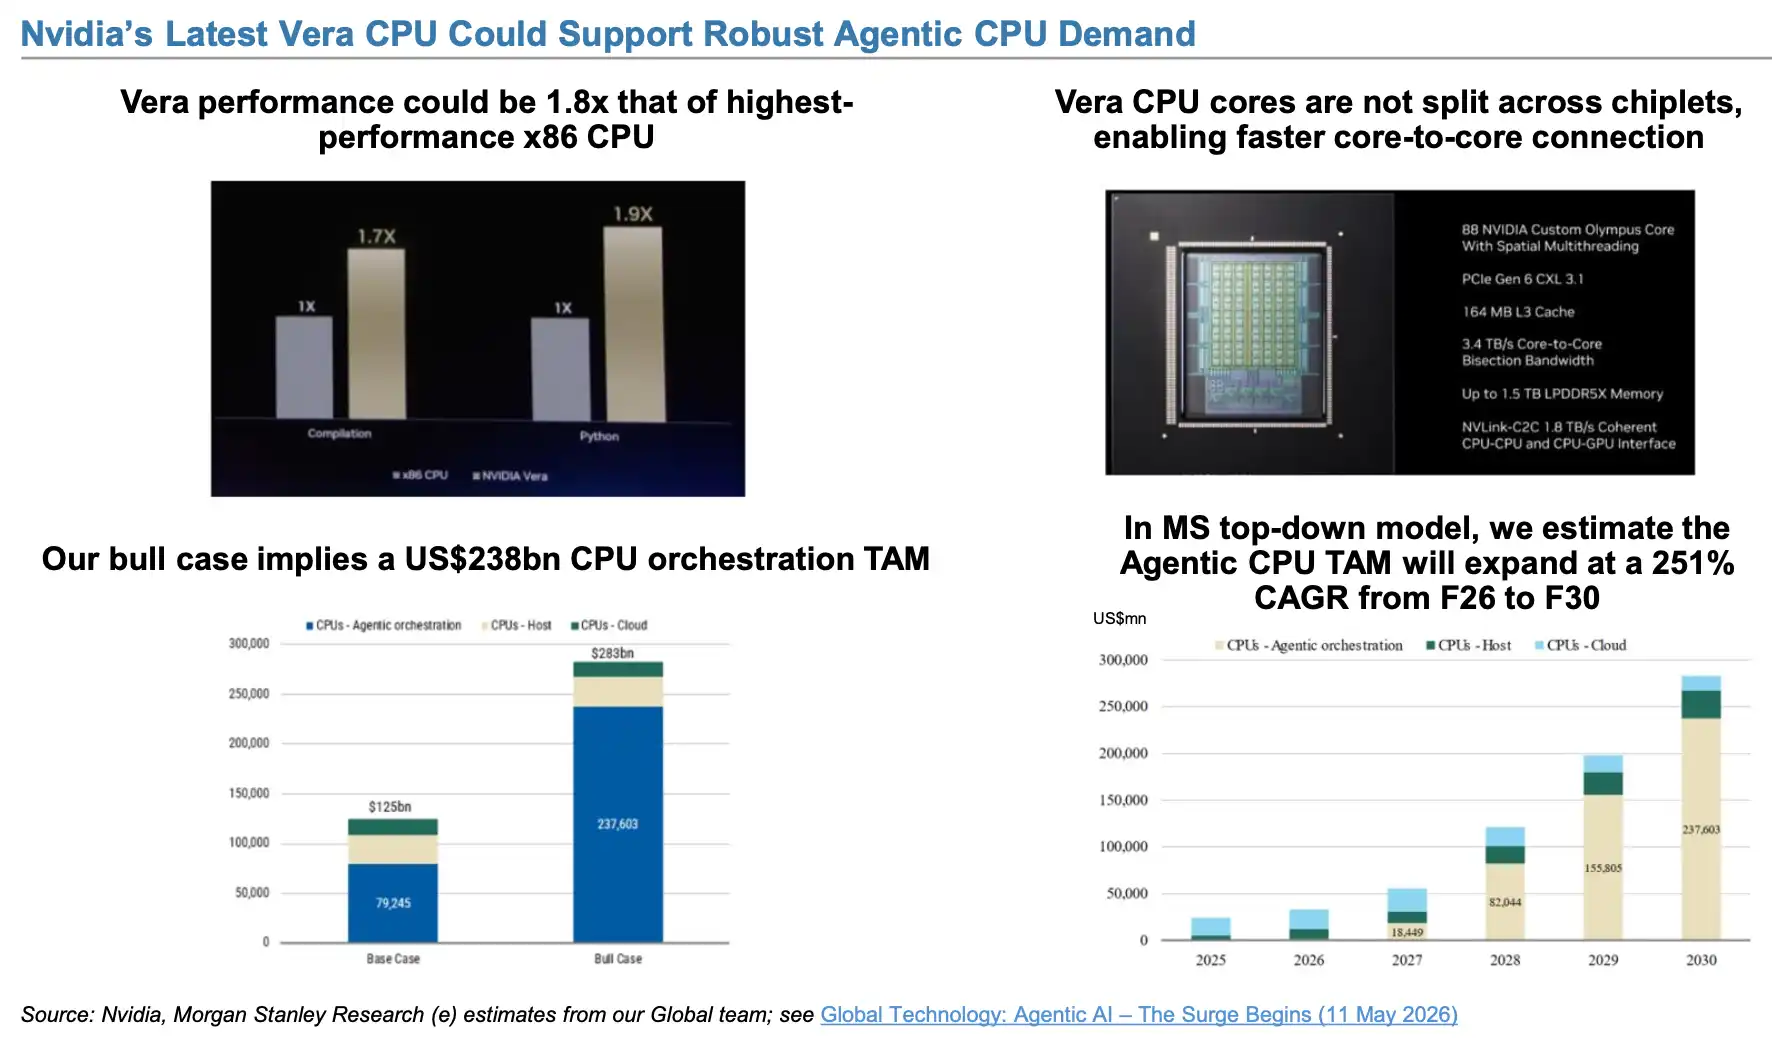
يرى مورجان ستانلي أنه حتى مع استمرار NVIDIA في إطلاق وحدات معالجة رسوميات أعلى أداءً، فإن كبرى شركات الحوسبة السحابية ما زالت بحاجة إلى رقائقها المخصصة. فشركة Google لديها TPU، وAmazon لديها Trainium، كما تعمل شركات مثل Meta على مشاريعها الخاصة للدوائر المتكاملة المخصصة.
فعندما تمتلك شركة حوسبة سحابية طلبًا كبيرًا بما يكفي على القدرة الحاسوبية، يمكن للدوائر المتكاملة المخصصة المطورة داخليًا أن تحسّن التكلفة والأداء وكفاءة الطاقة لأحمال عمل محددة، مع تقليل الاعتماد على مورد واحد لوحدات معالجة الرسوميات.
لذلك، فإن سوق رقائق الذكاء الاصطناعي في المستقبل ليست بالضرورة مسألة «من سيخلف NVIDIA بعد انتهاء نموها»، بل الأرجح أن تستمر وحدات معالجة الرسوميات في النمو، بينما تصبح الدوائر المتكاملة المخصصة منحنى نمو ثانٍ.
يتوقع مورجان ستانلي أن ترتفع إيرادات Alchip من AWS Trainium من نحو 1.8 مليار دولار في عام 2026 إلى 2.8 مليار دولار في عام 2027، ثم تصل إلى 8 مليارات دولار في عام 2028، وعندها قد تشكل إيرادات Trainium نحو 82% من إجمالي إيرادات Alchip.
أما توقعات Google TPU فهي أكثر جرأة.
يتوقع التقرير، وفقًا لنموذجه، أن ترتفع إيرادات MediaTek المرتبطة بوحدات TPU من 13.5 مليار دولار في عام 2027 إلى 43.5 مليار دولار في عام 2028، ثم تصل إلى 70 مليار دولار في عام 2029؛ وقد تشكل إيرادات TPU نحو 65% من إجمالي إيرادات MediaTek في عام 2028.
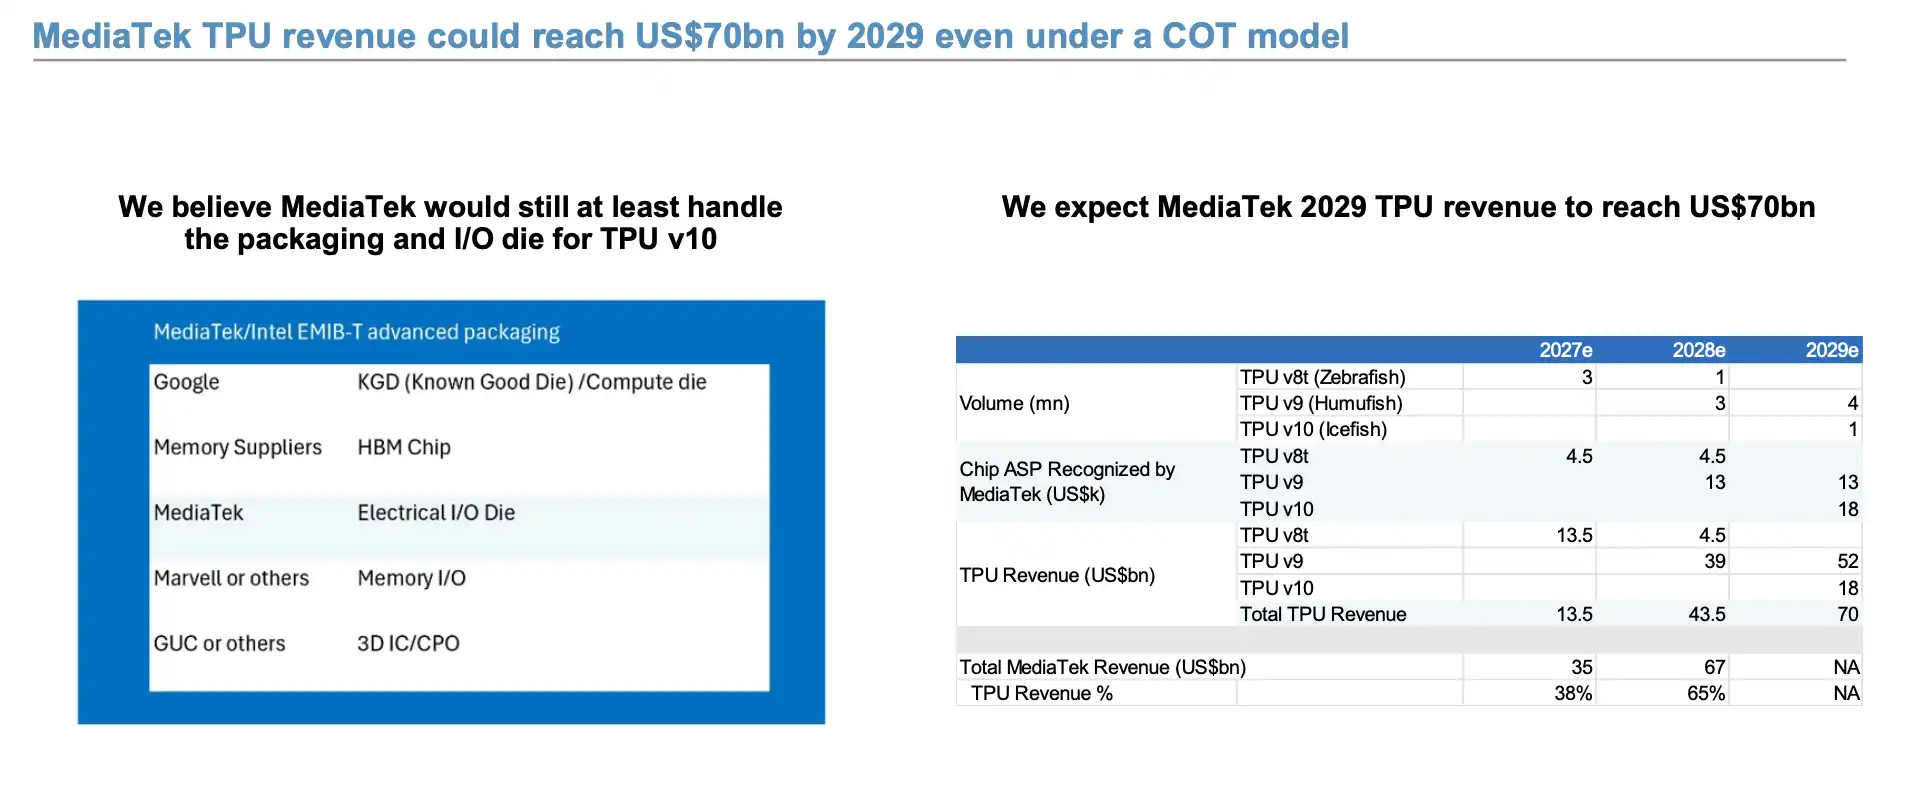
يتوقع مورجان ستانلي استمرار زيادة مشاريع الدوائر المتكاملة المخصصة التي تطورها شركات الحوسبة السحابية داخليًا، ودخول رقائق مخصصة مثل Google TPU مرحلة توسع سريع في الحجم.
هذه الأرقام كلها نماذج طويلة الأجل، وما زالت درجة تحققها النهائية تعتمد على الإنتاج الضخم للرقائق، ومعدلات الإنتاجية، ومشتريات العملاء، والنفقات الرأسمالية لشركات الحوسبة السحابية نفسها. لكن الاتجاه واضح تمامًا: نمو سلسلة صناعة الذكاء الاصطناعي يتوسع من مجرد شحنات وحدات معالجة الرسوميات إلى الدوائر المتكاملة المخصصة، وعمليات التصنيع المتقدمة، والتغليف المتقدم، وركائز ABF، واختبار الرقائق.
بل إن التقرير يشير تحديدًا إلى أن إمكانات Google TPU لمزيد من التوسع في الحجم مستقبلًا قد تكون مقيدة بإمدادات ركائز ABF. لذلك، عند تقييم دورة الذكاء الاصطناعي، يظل «كم عدد وحدات معالجة الرسوميات التي بيعت» مهمًا، لكنه لم يعد يمثل الصورة الكاملة بشكل متزايد.
الطلب على الذكاء الاصطناعي في الصين يرتفع، لكن عنق الزجاجة الحقيقي ما زال الطاقة الإنتاجية
أما السوق الصينية فتعرض تغيرًا مختلفًا.
في الماضي، عند مناقشة رقائق الذكاء الاصطناعي المحلية، كانت السوق تركز بشكل أساسي على «الإحلال المحلي». لكن مورجان ستانلي يركز هذه المرة بشكل أكبر على خلق الطلب.
يرى التقرير أن DeepSeek أظهرت قدرات استدلالية للذكاء الاصطناعي بتكلفة أقل، وهو ما قد يحفز الطلب على الاستدلال بشكل أكبر؛ وفي الوقت نفسه، تتحسن قدرات سلسلة توريد تصنيع الرقائق المحلية في الصين في إنتاج وحدات معالجة الرسوميات للذكاء الاصطناعي.
وهذا يعني أن منطق رقائق الذكاء الاصطناعي في الصين يتحول تدريجيًا من مجرد «إحلال الواردات» إلى: انخفاض تكلفة الاستدلال ← زيادة التطبيقات ← توسع الطلب على القدرة الحاسوبية ← زيادة الطلب على الرقائق المحلية.
لذلك، يسلط مورجان ستانلي الضوء في اتجاه الذكاء الاصطناعي ومعدات أشباه الموصلات في الصين على Iluvatar وCambricon وHygon وNAURA وAMEC، كما أُدرجت SMIC ضمن محفظة الوزن الزائد (Overweight) في اتجاه الذكاء الاصطناعي.
لكن الطلب ليس العائق الأكبر حاليًا. فعند تلخيص التقرير لأبرز الاختناقات في تطور الذكاء الاصطناعي عالميًا، لخص المشكلة المقابلة للولايات المتحدة في «الطاقة»، بينما المشكلة المقابلة للصين هي «قدرة الرقائق». أي أن الكمية النهائية التي يمكن أن تنتجها رقائق الذكاء الاصطناعي الصينية تعتمد بشكل أكبر على مقدار الطاقة الإنتاجية الفعالة التي يمكن أن تطلقها عمليات التصنيع المتقدمة والتغليف المتقدم والذاكرة.
والذاكرة هي المثال الأكثر نموذجية.
يتوقع مورجان ستانلي أن تصل الطاقة الإنتاجية العالمية لذاكرة DRAM إلى نحو 3374 ألف رقاقة شهريًا بحلول عام 2028، منها نحو 500 ألف رقاقة شهريًا من CXMT، أي نحو 15% من الإجمالي العالمي؛ ومن المتوقع أن تحقق شحنات البت من CXMT معدل نمو سنوي مركب يبلغ نحو 40% بين عامي 2025 و2028.
وفي الوقت نفسه، بدأت CXMT أيضًا دخول سوق ذاكرة HBM.
يتوقع التقرير أن ترتفع طاقتها الإنتاجية لتقنية TSV الخاصة بذاكرة HBM من 20 ألف رقاقة شهريًا في عام 2026 إلى 40 ألف رقاقة شهريًا في عام 2027 و70 ألف رقاقة شهريًا في عام 2028. ووفقًا لشحنات البت، قد تستحوذ CXMT على نحو 3.8% من سوق HBM العالمية في عام 2026، ونحو 4.4% في عام 2027.
لكن هذا لم يغير على الفور حالة نقص الذاكرة عالميًا.
فحتى مع احتساب الطاقة الإنتاجية الجديدة من CXMT، يُظهر نموذج مورجان ستانلي أن فجوة العرض والطلب الإجمالية على ذاكرة DRAM عالميًا قد تصل إلى 17% في عام 2026، ونحو 15% في عام 2027؛ كما يستمر سوق HBM في حالة طلب يفوق العرض.
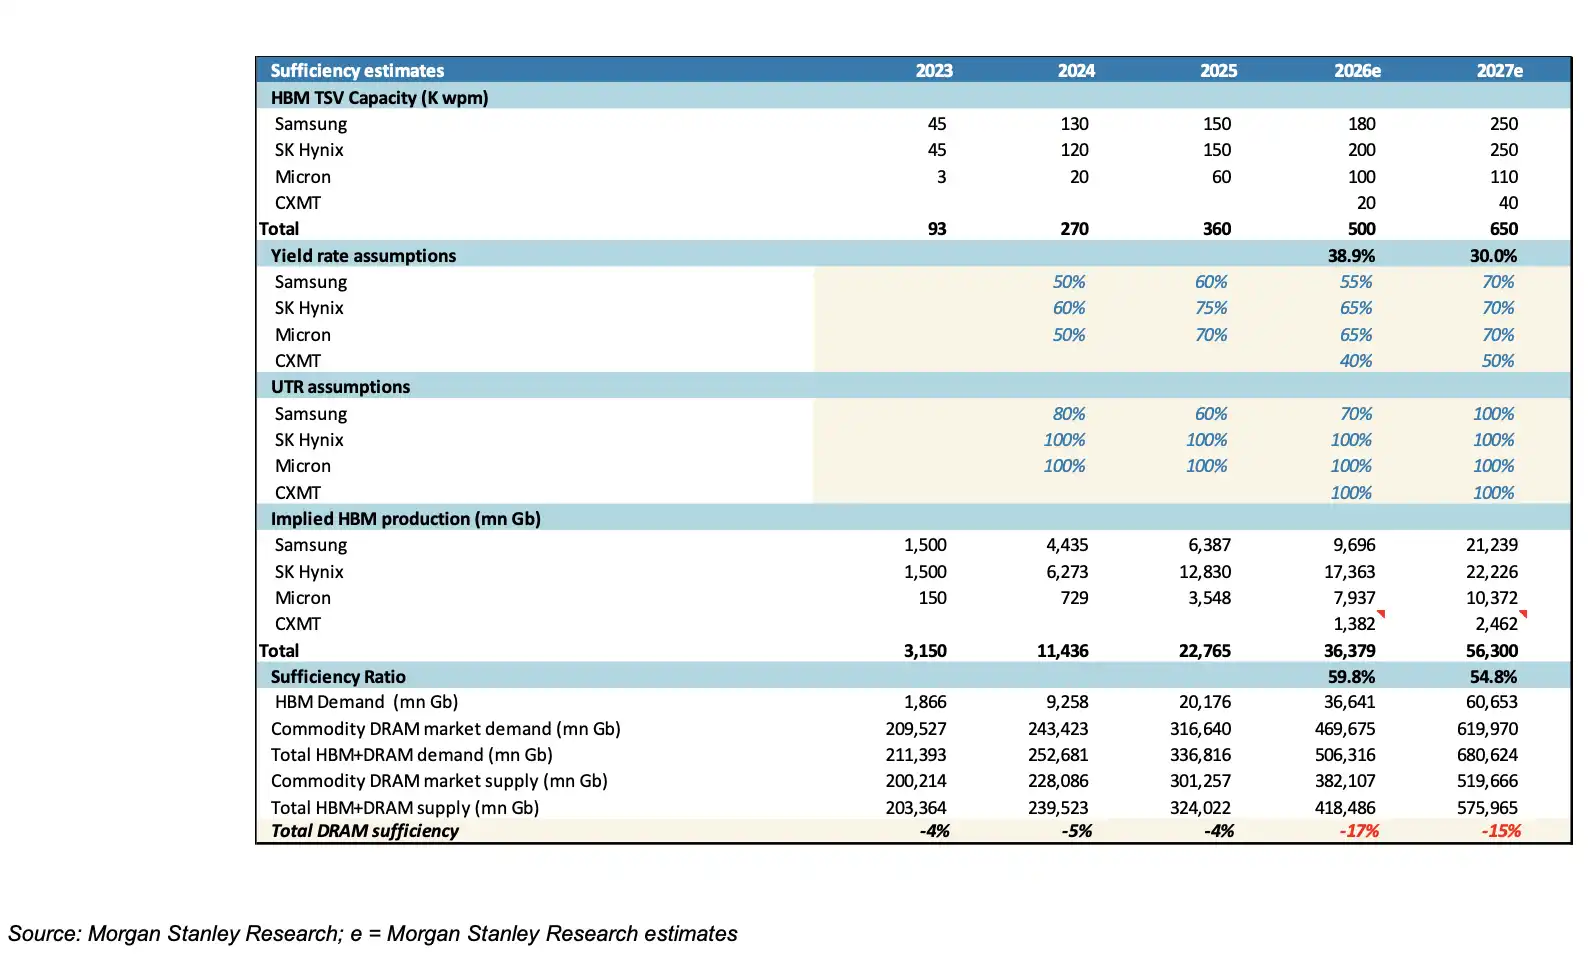
تتوسع الطاقة الإنتاجية لذاكرة DRAM وHBM من CXMT بسرعة، لكن مورجان ستانلي يتوقع أن يظل المعروض العالمي من الذاكرة عاجزًا عن مواكبة نمو الطلب على الذكاء الاصطناعي.
وهذا أيضًا من أكبر الاختلافات بين دورة الذاكرة الحالية والدورات السابقة.
في الماضي، كانت ذاكرة DRAM وNAND أقرب إلى سلعًا دورية نموذجية لأجهزة الكمبيوتر الشخصية والهواتف المحمولة: يرتفع الطلب، وترتفع الأسعار، ويوسع المصنعون الإنتاج، ثم يحدث فائض في المعروض. لكن في خوادم الذكاء الاصطناعي، أصبحت ذاكرة HBM وذاكرة DRAM للخوادم والتخزين عالي الأداء أقرب إلى أصول بنية تحتية تمثل عنق زجاجة. فهي لم تعد مجرد مكونات مكملة بجوار وحدات معالجة الرسوميات، بل بدأت تحدد بشكل مباشر ما إذا كان يمكن إنتاج خادم للذكاء الاصطناعي أصلًا، وما إذا كانت مجموعة القدرة الحاسوبية بأكملها يمكن أن تتوسع وفقًا للخطة.
في النهاية، ما يريد هذا التقرير البحثي المكون من 61 صفحة التعبير عنه حقًا ليس ببساطة أن «الذكاء الاصطناعي سيستمر في الارتفاع». بل الأكثر دقة هو: أن أشباه موصلات الذكاء الاصطناعي تنتقل من المرحلة الأولى التي تعتمد على النمو المرتفع للنفقات الرأسمالية لشركات الحوسبة السحابية، إلى مرحلة ثانية تعتمد على ارتفاع حصة الذكاء الاصطناعي وارتفاع القيمة في كل خادم.
لذلك، عند الحكم مستقبلًا على ما إذا كانت دورة أجهزة الذكاء الاصطناعي تقترب حقًا من نقطة تحول، لم يعد يكفي النظر إلى معدل نمو النفقات الرأسمالية لشركات Meta وGoogle وMicrosoft وAmazon.
فالأجدر بالمراقبة هو حصة النفقات الرأسمالية للذكاء الاصطناعي، والطاقة الإنتاجية لتقنيات CoWoS/EMIB، والعرض والطلب على ذاكرة HBM، ومعدلات استخدام عملية 2 نانومتر، ووتيرة الشحنات الفعلية للدوائر المتكاملة المخصصة مثل Google TPU وAWS Trainium.
فإذا انخفض معدل نمو النفقات الرأسمالية الإجمالية لشركات الحوسبة السحابية مستقبلًا، لكن هذه المؤشرات ظلت تحافظ على نمو مرتفع، فإن انتعاش أشباه موصلات الذكاء الاصطناعي قد لا يبلغ ذروته بالضرورة مع إجمالي النفقات الرأسمالية. وعلى العكس، فقط عندما تبدأ هذه المؤشرات الأساسية في الضعف في نفس الوقت، يكون ذلك أقرب إلى إشارة على أن دورة أشباه موصلات الذكاء الاصطناعي تشهد نقطة تحول حقيقية.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.