


العملات المستقرة تدخل عصر المنافسة على العائد
 BTCC
سوق العملات المستقرة يدخل مرحلة جديدة. على مدى العقد الماضي، كان أهم مقياس تنافسي هو السيولة.
المُصدرون الذين استطاعوا تأمين إدراجات عبر منصات تداول أكثر، ودعم أزواج تداول أكثر، وبناء سيولة سوق أعمق، والحصول على قبول أوسع في المدفوعات، كانوا الأكثر ترجيحًا للتوسع.
هذا أحد الأسباب الرئيسية التي جعلت USDT وUSDC يحافظان على مركزيهما المهيمنين لفترة طويلة.
لكن الآن بعد أن تجاوز سوق العملات المستقرة 300 مليار دولار، أصبح سؤال جديد يصعب تجاهله بشكل متزايد:
إذا كان المُصدرون يستثمرون احتياطيات الدولار الخاصة بالمستخدمين في سندات الخزانة الأمريكية ويكسبون فائدة على تلك الأصول، فلماذا لا يحصل حاملو الرموز على أي جزء من ذلك العائد؟
هذا السؤال يخلق شريحة جديدة داخل سوق العملات المستقرة: العملات المستقرة المدرة للعائد، أو المنتجة.
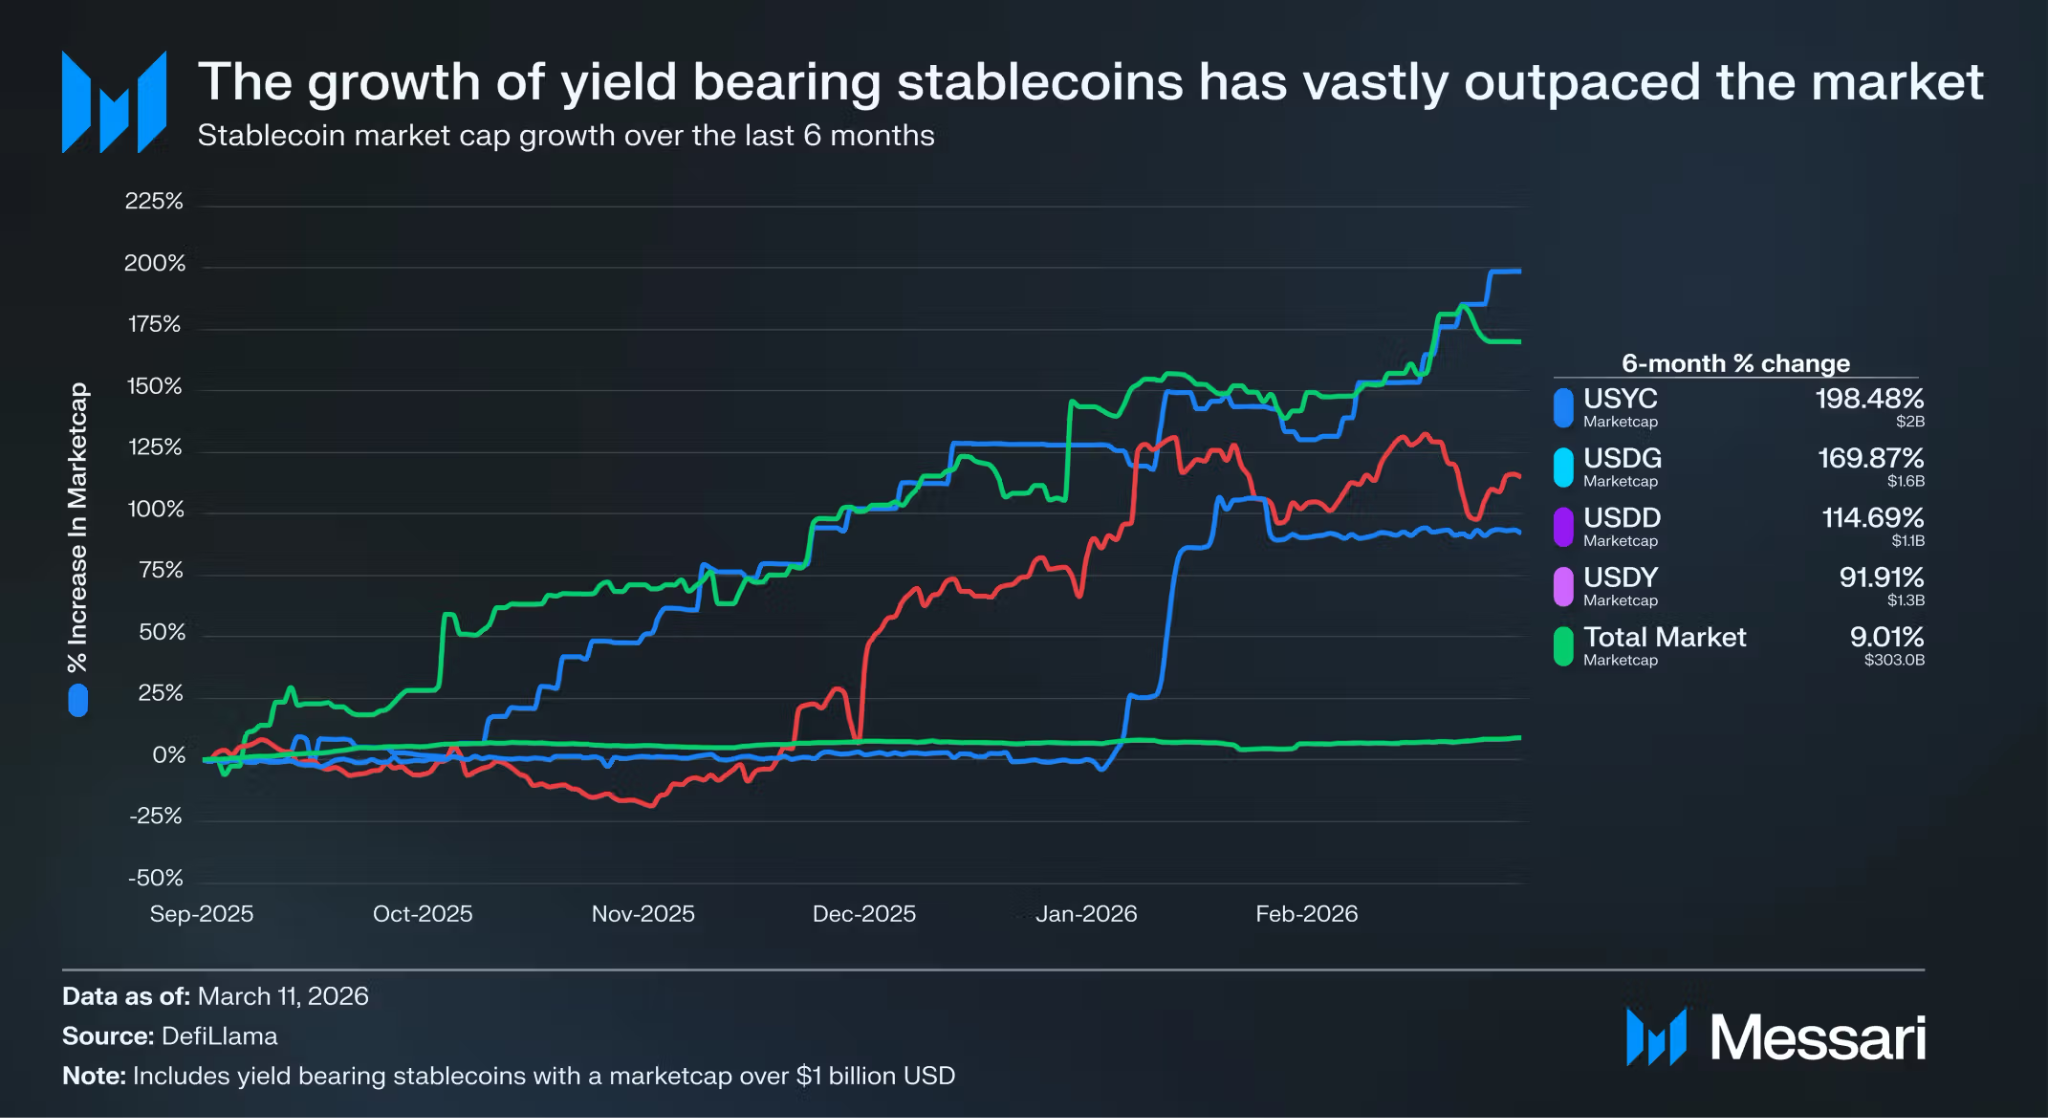
USDT وUSDC ما زالا يهيمنان، لكن المنافسة الجديدة تدور حول العائد
في دراسة بتاريخ 24 سبتمبر بتكليف من RealFi، قدّرت CoinDesk Research أن إجمالي المعروض من العملات المستقرة ضمن نطاق تغطيتها بلغ حوالي 307 مليار دولار حتى أغسطس 2026.
العملات المستقرة غير المدرة للعائد مثل USDT وUSDC ما زالت تمثل الغالبية العظمى من السوق.
ومع ذلك، نمت المنتجات المصنفة في التقرير كعملات مستقرة منتجة من حوالي 1.1 مليار دولار إلى 7.9 مليار دولار على مدى عامين، بزيادة تقارب 610%. وخلال الفترة نفسها، نمت العملات المستقرة غير المدرة للعائد بنحو 84%.
ورغم ذلك، ما زالت العملات المستقرة المنتجة تمثل حوالي 2.6% فقط من إجمالي السوق.
وهذا يعني أن هذه الشريحة تنمو بسرعة، لكنها ما زالت في مرحلة مبكرة جدًا.
ومن الجدير بالذكر أيضًا أن دراسة CoinDesk كانت بتكليف من RealFi. لذا فإن تقييمها لفرص السوق ونماذج المنتجات يُنظر إليه بشكل أفضل كإطار لتحليل الصناعة وليس كنتيجة استثمارية مستقلة.
التنظيم يعيد رسم سوق العملات المستقرة
في 24 سبتمبر، أصدر الاحتياطي الفيدرالي مقترحين تنظيميين مرتبطين بقانون GENIUS.
أحد المقترحين سيتطلب من مُصدري عملات الدفع المستقرة الخاضعين لإشراف الاحتياطي الفيدرالي دعم رموزهم بالكامل بأصول مؤهلة عالية السيولة مثل سندات الخزانة الأمريكية قصيرة الأجل، مع تقديم متطلبات موحدة لرأس المال وإدارة المخاطر وحفظ الأصول الاحتياطية. أما الثاني فيحدد عملية الموافقة التي يتعين على البنوك اتباعها عند التقدم لإصدار عملات دفع مستقرة. كلا المقترحين مفتوحان حاليًا للتعليق العام.
تشير هذه القواعد إلى أن عملات الدفع المستقرة أصبحت بشكل متزايد شكلاً من أشكال البنية التحتية المالية الخاضعة لمتطلبات صريحة للاحتياطي وإدارة المخاطر.
في الوقت نفسه، لم يختفِ الطلب على العائد.
ونتيجة لذلك، يظهر تقسيم أوضح للعمل في السوق:
منتجات مثل USDT وUSDC تتنافس بشكل أساسي على المدفوعات وقابلية التحويل والسيولة.
أما سندات الخزانة المرمزة، وأغلفة التمويل اللامركزي، والدولارات الاصطناعية، ومنتجات الأصول الحقيقية المتنوعة، فهي مصممة بشكل متزايد لتلبية طلب المستثمرين على العائد من الدولارات على السلسلة.
وظائفها الاقتصادية أصبحت متمايزة بشكل متزايد، وقد لا تندرج حتى ضمن الفئات التنظيمية نفسها.
من أين يأتي عائد العملات المستقرة فعليًا؟
معظم نماذج العائد في السوق اليوم يمكن تصنيفها في عدة فئات.
أحد المصادر هو معدلات التمويل.
يمكن للبروتوكولات تحقيق عوائد من مدفوعات التمويل المتبادلة بين المراكز الطويلة والقصيرة في أسواق العقود الآجلة الدائمة. هذه الاستراتيجيات يمكن أن تحقق عوائد مرتفعة نسبيًا عندما يكون الطلب على الرافعة المالية قويًا، لكن العوائد قد تنخفض بسرعة عندما يهدأ نشاط التداول.
مصدر آخر هو الإقراض في التمويل اللامركزي.
يتم نشر رأس المال في أسواق الإقراض أو السيولة على السلسلة، مما يولد فائدة من طلب اقتراض حقيقي.
مصدر ثالث يأتي مباشرة من الأصول الحقيقية.
يمكن أن يشمل ذلك الاحتفاظ بسندات الخزانة الأمريكية قصيرة الأجل، أو أدوات سوق المال، أو أصول دخل ثابت حقيقية أخرى وتمرير العائد الأساسي إلى حاملي الرموز.
وعلى طول طيف المخاطر، توجد أصول ائتمانية مثل الائتمان الخاص، وتمويل البنية التحتية، وقروض الشركات.
وفقًا لتقرير CoinDesk المكلف، على مدى الأشهر الستة حتى أغسطس، حققت منتجات الأصول الحقيقية متعددة الاستراتيجيات التي تتبعها الدراسة عوائد تقارب 5%–7%، بينما انخفضت بعض استراتيجيات الدولار الاصطناعي المعتمدة على معدلات التمويل إلى حوالي 3%–4.5%.
التمييز بين الاثنين مهم.
في الحالة الأولى، قد تأتي العوائد من طلب اقتراض الشركات في الاقتصاد الحقيقي.
في الحالة الثانية، تعتمد العوائد بشكل أكبر على مدى استعداد متداولي العملات المشفرة لدفع مقابل الرافعة المالية.
العملات المستقرة تتحول إلى سوق نقد على السلسلة
قد يكون هذا أهم تحول في المرحلة المقبلة من السوق.
الجيل الأول من العملات المستقرة حل مشكلة واحدة:
كيف تضع دولارًا أمريكيًا واحدًا على بلوكتشين؟
المرحلة التالية تحاول حل مشكلة مختلفة:
بمجرد أن يصبح هذا الدولار على السلسلة، كيف ينبغي إدارته وكيف يمكن أن يدر عائدًا؟
إذا استمرت سندات الخزانة المرمزة، وائتمان الأصول الحقيقية، وأسواق النقد على السلسلة في التوسع، فقد يشبه سوق العملات المستقرة بشكل متزايد منظومة إدارة النقد في التمويل التقليدي.
لن يقارن المستخدمون فقط أي دولار رقمي هو الأكثر استقرارًا.
بل سيقارنون أيضًا:
السيولة، والعائد، وسرعة الاسترداد، ومخاطر الائتمان، والاستحقاق، والهيكل التنظيمي.
وهذا يعني أن الفئة التي نسميها "العملات المستقرة" قد تنقسم في النهاية إلى مستويات مخاطر مختلفة تشبه الودائع المصرفية، وصناديق سوق المال، وصناديق السندات قصيرة الأجل، وصناديق الائتمان في التمويل التقليدي.
لكن العائد الأعلى ليس مجانيًا أبدًا
هذه أيضًا أهم نقطة يجب فهمها عن العملات المستقرة المدرة للعائد.
العائد لا يأتي من العدم.
عائد سندات الخزانة الأمريكية يأتي من أسعار الفائدة.
عائد معدل التمويل يأتي من التكاليف التي يدفعها المتداولون بالرافعة المالية.
عائد الائتمان الخاص يأتي من تحمل مخاطر ائتمان الشركات.
لذا عندما يرى المستثمرون عائدًا سنويًا أعلى، فإن السؤال الأهم ليس:
"كم يبلغ العائد؟"
بل:
"من يدفع هذا العائد، وما المخاطر الأساسية التي يتم تحملها لتوليده؟"
إذا دخل الاحتياطي الفيدرالي في نهاية المطاف في دورة خفض أسعار الفائدة، فقد تنخفض عوائد سندات الخزانة الأمريكية وبعض منتجات الائتمان ذات الفائدة المتغيرة أيضًا. كما يُدخل الائتمان الخاص مخاطر مثل التخلف عن السداد، وتقييمات الأصول غير الشفافة، وعدم تطابق السيولة. ويحدد تقرير CoinDesk أيضًا مخاطر أسعار الفائدة والائتمان كمتغيرات تحتاج إلى مراقبة عن كثب.
لذا بعد أن تجاوزت العملات المستقرة عتبة 300 مليار دولار، قد لا تكون المرحلة التنافسية التالية للصناعة ببساطة حول من يستطيع إصدار المزيد من الدولارات الرقمية.
بدلاً من ذلك، قد يتطور سوقان مختلفان جوهريًا بالتوازي:
أحدهما يتنافس لتوفير الدولار الأكثر أمانًا وسيولة على السلسلة للمدفوعات؛
والآخر يتنافس لالتقاط العائد الناتج عن تلك الدولارات.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.