回顧 2024 加密市場的「得與失」,2025 路在何方?

撰文:陀螺財經
2024 年,無疑是加密史上重要的一年。
這一年,圍繞ETF 與美國大選兩大核心敘事,以比特幣為主要槓桿,加密行業成功在本年度實現突圍,上市公司、傳統金融機構甚至國家政府紛紛湧入,主流化與認可度 大幅提升,監管環境也隨著新任政府的上台邁向清晰而寬鬆的路徑,主流碰撞、路徑分化以及監管演進成為了今年的行業主旋律。
01 回顧 2024:比特幣登頂,以太幣遭追趕,MEME 賭場備受關注
縱觀產業今年的主要發展,比特幣毫無疑問是核心敘事。
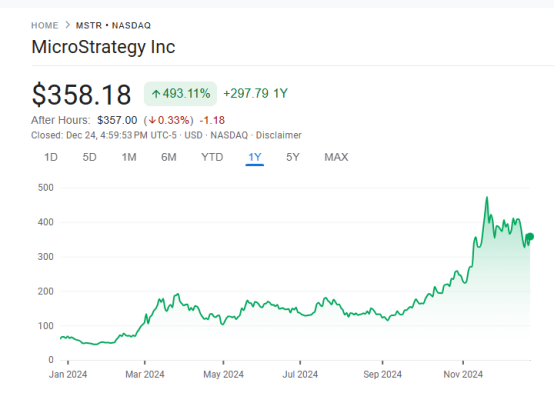
另一方面,比特幣生態在今年擴展,雖然銘文、符文甚至L2 都處於火熱到滅亡的冰火兩重天中,但比特幣多元生態已然初步形成,BTCFi、NFT、遊戲、 社交等應用持續發展,比特幣defi TVL 從年初的3 億美元狂飆至67.55 億美元,全年增長超過20 倍,其中,Babylon 成為了比特幣鏈上的最大協議,截至12 月 20 日,Babylon 的 TVL 已經達到 55.64 億美元,佔總量的 82.37%。 廣義的 BTCFI 今年更是表現亮眼,比特幣現貨 ETF 的份額飆升、選入納指 100 的 MicroStrategy 被競相模仿,都反映出比特幣在 Cefi 領域的壓倒性成功。
回到公鏈領域,今年的龍頭以太坊,日子就沒那麼好過。 相較於其他資產表現不佳,價值捕獲與用戶活躍度下降,敘事更是不如以往,「價值論」讓以太坊備受煎熬。另一方面,Dencun 升級後,以太坊Layer 2 內捲加速,並持續饞食主網份額,以至於市場掀起了對於以太坊機制的大討論,質疑聲層出不窮,甚至連Base 的快速 成長也讓市場有了以太坊的未來是Coinbase 的傳言。
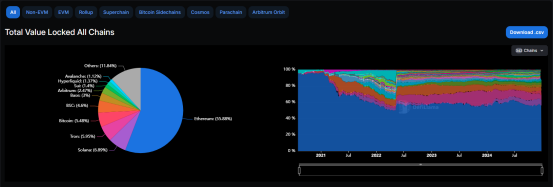
SOLana 的強勢崛起與之形成了鮮明的對比,從TVL 來看,以太坊在公鏈的市佔比已從今年年初的58.38% 下降至55.59%,Solana 卻從年初的查無此人 躍升到年末的6.9%,成為了除以太坊外的第二大公鏈。 SOL 更是創造了成長奇蹟,從 2 年前的 6 美元狂漲至如今的 200 美元,光從今年來看,也漲超 100%。在今年,Solana 每日鏈上費用多次超過以太坊,新開發者成長也超越了以太坊,追趕趨勢顯著。
TON 與 SUI 在今年也突顯重圍。 坐擁9 億用戶的Telegram 以一己之力帶火鏈遊領域,開闢了Web3 流量新入口,給9 月前沉寂許久的市場予以強烈刺激,背靠大樹好乘涼的TON 也終於從停留已久 的黎明爆發前夕進入增長快車道。 根據 Dune 數據,目前TON 累計鏈上用戶已超過 3,800 萬人,累計交易量超過 21 億美元。 SUI 則完全以漲服人,Move 語言公鏈進展迅速,硬體開闢、協議多元、空投引入三管齊下,前景似乎一片光明。 相較於價格帶動的SUI,同期公鏈Aptos 儘管價格表現相對較弱,但更受傳統資本青睞,今年成功與貝萊德、Franklin Templeton、Libre 建立合作,合規的調性或讓其在新一 輪RWA、BTCFI 週期迎來曙光。
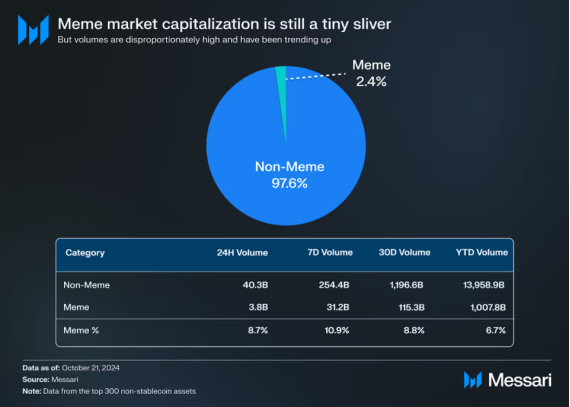
從應用角度,MEME 是今年市場的主要驅動,本質上而言,MEME 的崛起正是當下市場格局轉變的標誌,VC 代幣不被買賬,多餘的流動性無標的可尋,最終傾注 在公平性與逐利性較強的板塊。儘管從市值而言,MEME 僅佔前300 大加密貨幣(不含穩定幣)的3% 不到,但其交易量卻持續佔據6-7% 的份額,近期一度沖至11% ,是流動性最集聚的主要賽道。 根據 Coingecko 的數據,MEME 在今年佔據投資者關注的 30.67%,位居所有賽道首位。 專注在哪裡,錢自然就在哪裡,事實也確實如此,縱觀今年的 MEME,預售募資、名人代幣、動物園大戰、PolitFi 與 AI,個個都是圈內頂流。
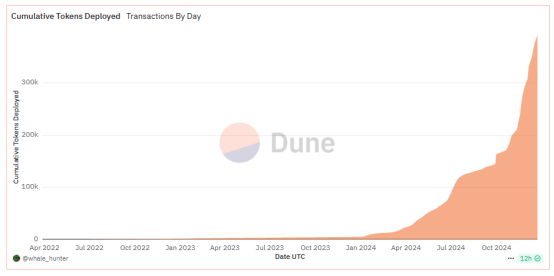
在此背景下,圍繞meme 的基礎設施持續夯實,而根據 Dune 數據顯示,截至 12 月 22 日,pump.fun 累計收入超過 3.2 億美元,已部署代幣總數約為 493 萬。
當然,平台賺錢並不意味著散戶賺錢,考慮到十萬分之一的金狗機率,且僅有3% 的用戶可在Pump.fun 上獲利超1000 美元,再疊加日益凸顯的MEME 機構化趨勢,從使用者的角度,無論看似多麼公平,割與被割都難以避免。 或許正是於此,給MEME 加上基本面也成了專案的新發展模式,大多數Desci 與AIMEME 等相對長週期的專案都採用了該種模式,但從目前來看,曇花一現仍是主流, 「。
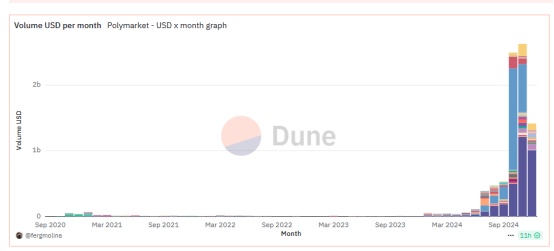
而受美國大選影響,另一神級應用程式浮出水面。 Polymarket 超越市面上所有的博彩平台,以高準確率在預測市場一炮而紅。 光是 10 月份,Polymarket 網站的造訪量達到 3,500 萬次,是 FanDuel 等熱門博彩網站的兩倍,每月交易量也從 4 月的 4,000 萬美元激增至 25 億美元。但媒體 + 博彩的新型融合體,無疑正緩步走來。
時間來到年末,大模型從技術跨越到應用,儼然已經呈現出白熱化競爭格局,而 AI 在 Web3 熱點晃蕩一年後,終於再次逆襲成為年度黑馬。 MEME 率先引爆,Truth Terminal 帶著金狗 GOAT、ACT、Fartcoin 快速走來,百倍神話重現,掀開了 AI Agent 這一小眾化的應用狂潮。
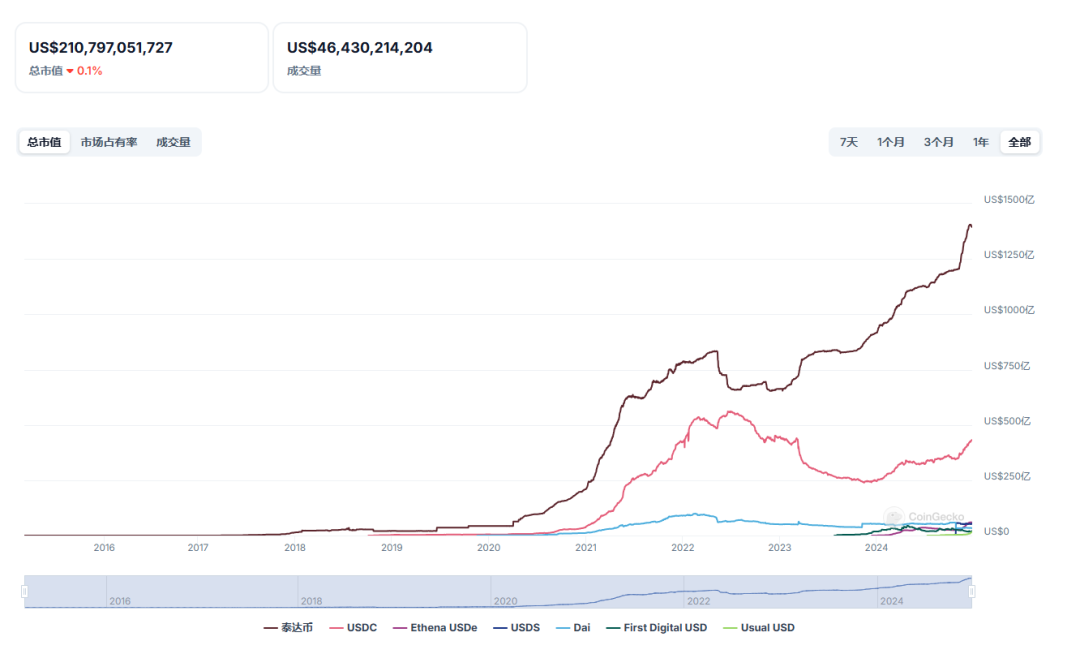
另一方面,從本輪牛市的核心驅動機構來看,無縫銜接傳統金融與 Web3 的 PayFi 必然首當其衝。 穩定幣與 RWA 是其中的典型代表。 穩定幣今年真正讓眾人期盼的大規模應用嶄露頭角,不僅在加密領域快速成長,在全球支付和匯款市場也開始佔據一席。 撒哈拉以南非洲、拉丁美洲和東歐地區開始繞過傳統銀行系統,直接採用穩定幣進行交易結算,規模年增超過 40%。 目前流通的穩定幣價值超過2,100 億美元,顯著高於2020 年的數十億美元,月均超過2,000 萬個地址在公共區塊鏈上進行穩定幣交易,僅2024 年上半年,穩定幣的結算 價值就超過2.6 兆美元。 從新產品來看,Ethena 是今年穩定幣計畫中表現最為亮眼的一個,並進一步催生了生息穩定幣的熱潮,其也是 AAVE 在本年度收入的主要驅動力。 而RWA,則在貝萊德官宣進入後被徹底點燃,3 年前還不到20 億美元市值的RWA 在今年規模已然擴展到了140 億美元,標的覆蓋借貸、房地產、穩定幣、債券等多 個領域。
當然,儘管看似一片向好,但不能否認的是,在接近 2 年的宏觀緊縮與行業下行週期的雙重背景下,加密領域也經歷了異常難熬的壓力測試。 創新應用難顯、內部紛爭加劇、重組併購不斷,流動性的減弱催生加密產業的路徑分化,形成了比特幣核心流入,不斷虹吸其他幣種的格局。 山寨市場今年的大半階段都處於垃圾時間,神魚的「本輪牛市無山寨」被反覆證實與證偽,直到年底才在華爾街的關注下觸底反彈,山寨季拉開帷幕。 僅從目前來看,路徑分化在短期內仍將持續,且會有愈演愈烈的趨勢。
02 展望 2025:新周期、新應用、新方向
視野回到現在,新年鐘聲即將敲響,展望 2025,隨著川普政府掀開加密新紀元,資本雄厚的機構們也正躍躍欲試。 截止到目前,已有超過 15 個機構發布了明年的市場預測。
其中,VanEck、Dragonfly 認為明年價格會達到15 萬美元,而Presto Research、Bitwise、Bitcoin Suisse 則認為會達到20 萬美元,若是在戰略儲備的基礎上,Unstoppable Domains、Bitwise 都提出了50 萬美元甚至更高的論點。 至於其他幣種,VanEck、Bitwise 以及Presto Research 給出了預測,認為ETH 會在6000-7000 美元左右,而Solana 則在500-750 美元,SUI 也有可能上漲至10 美元,Presto 與福布斯認為加密總市值 會來到7.5-8 萬億,Bitcoin Suisse 則表示山寨幣總市值會上漲5 倍。
價格預測自然也有支撐,幾乎所有的機構都認為明年美國經濟會迎來軟著陸,宏觀環境轉好,而加密監管也會隨之放開,超過5 家機構對比特幣戰略儲備持積極 看法,認為至少會有一個主權國家和眾多上市企業會將比特幣納入儲備中,所有的機構都認為ETF 流入增加將成為客觀事實。
從穩定幣來看,VanEck 認為穩定幣結算量將在明年達到3000 億美元,而Bitwise 則表示在立法加快、金融科技應用加速以及全球結算的推動下,穩定幣規模將達到4000 億 美元,Blockworks Mippo 更樂觀,給了4500 萬美元的預估。 A16z 也認為,企業將日益接受穩定幣作為支付方式,Coinbase 也在報告中指出,加密貨幣的下一波真正採用(殺手級應用)可能來自穩定幣和支付。
從代幣化資產而言,A16z、VanEck、Coinbase、Bitwise、Bitcoin Suisse 以及 Framework 都對賽道表示看好。 A16z 的預測中提到,隨著區塊鏈基礎設施成本下降,非傳統資產的代幣化將成為新的收入來源,進一步推動去中心化經濟。 而 VanEck 給出了具體數值,認為代幣化證券價值超過 500 億美元,這與 Bitwise 的預測數據不謀而合。 Messari 則結合實際上給出了差異化結論,其認為,隨著利率下降,代幣化國債預計將面臨阻力,但閒置鏈上資金或將獲得更多青睞,重點可能會從傳統金融資產轉向鏈上 機會。
Coinbase 也對此表示認可,直指配備加密錢包的人工智慧(AI)代理將是顛覆的最前沿的領域。 VanEck 則表示,AI 智能體的鏈上活動超過 100 萬個,Robot Ventures 也認為 AI 代理相關代幣的總市值將至少成長 5 倍。 Dragonfly 儘管同意代幣會大幅上漲,但對實際應用仍持相對保守的看法,認為底層協議的應用可能相對有限。
Bitwise、Defiprime 點出了核心使用場景,前者認為 AI Agent 將引領 Meme 爆發,而後者則表示 DeFi 才是深度融合場景。
而在其他方面,機構預測關注點各有不同,例如YBB 認為DeFi 復興會是2025 主旋律,Robot Ventures 認為應用鍊和L2 賽道將出現整合浪潮,Messari 預計幾乎所有基礎設施協議都將在 2025 年採用ZK 技術,DEPIN 產業到2025 年將實現8 位數到9 位數以下的收入,VanEck 與Bitcoin Suisse 認為 nft 將重新回歸等等,由於文字過多,在此也不一一贅述。
03 結語:投資人路在何方?
儘管論點略有不一,細分領域也存在差異,但不難看出,所有的機構對於明年都抱有樂觀且積極的期待,不論是價格的提升、生態的拓展還是主流的採用, 都預計在2025 年繼續勇攀高峰。
可以預見,僅從價格論,主流幣價格迎來抬升已是必然,尤其明年 Q1,將會是密集的政策利好期。 山寨市場仍會延續分化,受ETF 影響,符合合規調性的山寨幣更易獲取資金流入與敘事延續,而其他幣種將緩慢收縮,若宏觀流動性出現緊張,山寨幣的風險將癒合凸顯 。
從產業來看,強勢老公鏈雖仍佔據生態領先優勢,但來自新公鏈的衝擊也難以避免。 以太坊的價值捕獲與敘事方式會持續發酵,但樂觀的是,外部資金的流入或許會對此有所緩解,而技術層面的擴容與帳戶抽象的普及也將成為 25 年以太坊的重要突破。 Solana 在資本論述權下成長動力猶在,但高度依賴 MEME 存在隱性危機,Base 與其的競爭將日益激烈。 此外,預計將有一批新公鏈加入市場角逐,例如 Monad 和 Berachain。
從基礎建設向應用發展是未來產業發展的大方向,消費級應用將是後續幾年中的應用重點,應用鏈以及鏈抽像或將成為 DAPP 構建的主要方式。 從賽道來看,DeFi 復興已成共識,但現階段還是投射在 AAVE 上,至於中心化的重點則聚焦於支付賽道,Hyperliquid 與 ethena 仍值得重點關注。
MEME 的投機潮短期內大機率還會持續,但節奏會顯著放緩,尤其是在山寨季的影響下,然而,重點方向例如 Politifi 還有相對較長的敘事可走。 儘管如此,圍繞 MEME 的基礎設施仍有望完善,使用者體驗得以優化,使用門檻降低與 MEME 機構化是必然趨勢。 值得注意的是,新型的代幣發射方式在任何時候都會引起新一輪轟動。
由於增量市場來自機構,機構看好的賽道預計會加速發展,穩定幣、AI、RWA、DePin 仍會成為下一輪的重點敘事。 此外,在流動性緊張的背景下,任何可以增加槓桿的鏈上流動性工具與協議,大機率會受到青睞。
新周期即將來臨,而身為投資者,除舊迎新,發現週期、順應週期,深入研究與參與,才是唯一選擇。
登入回覆
登入分享您的看法評論
相關文章