


J.P. Morgan 2026 ara seçimlerini analiz ediyor: Siyaset oynaklığı artırabilir ama ABD hisseleri asıl faiz ve temellere göre fiyatlanıyor
 Blockbeats
Editörün notu: 2026 ABD ara seçimleri yaklaşırken piyasa tartışması "Cumhuriyetçiler Kongre'yi koruyabilecek mi?" sorusundan "seçim sonucu gerçekte neyi değiştirecek?" sorusuna kayıyor. Eylül ortası itibarıyla Cumhuriyetçilerin hem Senato hem de Temsilciler Meclisi'ndeki çoğunluğu oldukça dar ve Kongre'nin yeniden bölünmüş bir yapıya dönme ihtimali; maliye, gümrük tarifeleri, düzenlemeler ve başkanlık atamalarını yeniden varlık fiyatlamasında siyasi değişkenler haline getiriyor. Ancak "seçim belirsizlik getirir" görüşü artık konsensüs haline gelmişken daha temel bir soru öne çıkıyor: Siyasi değişim piyasa yönünü ne ölçüde bağımsız olarak belirleyebilir ve sözde "seçim piyasası hareketleri"nin ne kadarı aslında ekonomik döngü, faiz oranları ve şirket kârlarındaki değişimlerin sonucudur?
J.P. Morgan Asset Management'ın Eylül ayında yayımladığı "2026 Midterm Elections" raporu bu soruyu seçim tablosu, politika etkileri ve tarihsel piyasa performansı olmak üzere üç düzeyde yeniden ele alıyor; temel veriler 18 Eylül 2026 itibarıyladır. Bu rapor bir ara seçim tahmininden çok, yatırımcılar için daha uygun bir soruyu yanıtlamaya çalışıyor: Seçimler politika aktarımı yoluyla varlık fiyatlarına nasıl giriyor?
J.P. Morgan bu raporda aslında "ara seçimler ABD hisselerini etkiler mi?" sorusunu daha temel yapısal sorulara ayırıyor: Kongre kontrolü maliye ve düzenleme patikasını değiştirmeye yeterli mi? Tarihteki ara seçim yılı zayıflığı siyasi belirsizlikten mi, yoksa eşzamanlı makro şoklardan mı kaynaklanıyor? Ve siyasi risk nihayet dağıldığında piyasanın yükselişini sürdürmesini belirleyen asıl değişkenler neler?
Birincisi, siyasetin piyasayı etkileme biçimi "parti etiketinden" "politika aktarımına" dönüyor. Geçmişte yatırımcılar farklı partiler ve farklı Kongre bileşimleri altındaki hisse senedi getirilerini doğrudan karşılaştırmaya yatkındı; ancak J.P. Morgan bu tür istatistiklerin nedenselliği açıklamakta zorlandığını hatırlatıyor. 2026'da daha çok dikkat edilmesi gereken şey şu: Bölünmüş bir hükümet ortaya çıkarsa mali genişleme daha fazla kısıtlanabilir, hükümet kapanması ve borç tavanı müzakeresi riskleri artabilir; ancak gümrük tarifeleri gibi başkanın geniş yürütme yetkisine sahip olduğu alanlarda Kongre değişikliği mutlaka politikanın eşzamanlı dönüşü anlamına gelmez. Yapay zekâ düzenlemeleri de benzerdir; iki partinin politika öncelikleri farklıdır, ancak bu farklar ancak şirket maliyetlerini, yatırımlarını ve kâr beklentilerini gerçekten değiştirdiğinde piyasa fiyatlamasına girer.
İkincisi, "ara seçim yıllarında performans daha kötüdür" ifadesi "seçim piyasanın düşmesine neden olur" anlamına gelmez. 1937'den bu yana ara seçim yıllarında S&P 500 ortalama toplam getirisi yaklaşık %9,2 olup, ara seçim olmayan yıllardaki %13,3'ün altındadır ve oynaklık da daha yüksektir; ancak 2018 ve 2022'deki belirgin geri çekilmeler aynı zamanda Fed'in sıkılaştırma döngüsünde yaşanmış, 2002 ise teknoloji balonunun patlaması sonrasındaki düzeltme aşamasında gerçekleşmiştir. J.P. Morgan bu nedenle bu yılları anlarken ekonomik arka planın siyasi arka plandan daha önemli olduğunu vurguluyor. Bu, tarihsel verilerin seçim dönemlerinde piyasanın daha oynak olabileceğini gösterebildiğini, ancak istikrarlı bir "seçim-yükseliş/düşüş" nedensellik zinciri kurmaya yetmediğini gösteriyor.
Üçüncüsü, piyasanın işlem gördüğü şey yalnızca seçim sonucu değil, belirsizliğin kendisinin dağılmasıdır. 1982-2022 tarihsel verileri, ara seçim yıllarının ilk üç çeyreğinde ortalama getirinin hafif negatif olduğunu, dördüncü çeyrekte ise ortalama %6,6 yükseldiğini gösteriyor; daha da önemlisi, piyasadaki ortalama iyileşme genellikle oylama gününden bir aydan daha kısa süre önce başlıyor. Bu, seçim sonrası piyasa hareketinin basitçe "sonuç belli olduktan sonra yön işlemi" olarak anlaşılamayacağını; daha çok birden fazla politika senaryosunun giderek yakınsaması sonrasında risk priminin yeniden fiyatlanmasına benzediğini gösteriyor.
Dördüncüsü, 2026'da seçimin üzerinde asıl baskı kuran şey hâlâ makro döngüdür. J.P. Morgan enflasyon, faiz, mali açık ve gümrük tarifelerini aynı analiz çerçevesine koyarak yatırımcılara şunu hatırlatıyor: Kongre haritası değişse bile büyüme, para politikası, şirket kârları ve değerleme gibi değişkenler eşzamanlı değişmedikçe genel piyasanın fiyatlama mantığı da yeniden yazılmayabilir. Kurumun ara seçimlere ilişkin bir başka piyasa analizi de para politikası, işgücü piyasası, şirket kârları ve değerlemenin, hükümetin hangi parti bileşimi tarafından kontrol edildiğinden gelecek getirileri açıklamada daha iyi olduğunu belirtiyor.
Bu rapor tek bir yargıya indirgenirse şu söylenebilir: Ara seçimler oynaklık yaratabilir ve bazı politika kısıtlarını değiştirebilir, ancak ekonomik döngüden bağımsız bir yatırım mantığı değildir. Asıl izlenmesi gereken, seçim sonrasında maliye, ticaret ve düzenlemelerin yeterince büyük değişip değişmediği ve bunun enflasyon, faiz, büyüme ve şirket kârlarına aktarılıp aktarılmadığıdır.
Bu anlamda bu yazının konusu artık yalnızca 2026 ABD ara seçimleri değil, daha genel bir piyasa sorusudur: Siyasi olaylar manşet olduğunda yatırımcının asıl tanıması gereken şey olayın kendisi mi, yoksa olayın arkasındaki temelleri değiştirebilecek aktarım mekanizması mı?
Aşağıda orijinal metin yer almaktadır (okumayı kolaylaştırmak için içerikte düzenlemeler yapılmıştır):
ABD ara seçimleri genellikle finansal piyasaların siyasi anlatılara en kolay kapıldığı dönemlerden biridir.
Hangi parti Temsilciler Meclisi'ni kazanacak? Senato el değiştirecek mi? Bölünmüş bir hükümet ortaya çıkarsa mali teşvik zayıflar mı? Düzenlemeler aniden yön değiştirir mi?
Bu sorular elbette politikayı etkiler, ancak J.P. Morgan son "2026 Midterm Elections" raporunda başka bir noktayı vurgulamaya çalışıyor: Tarihsel olarak yatırımcılar "Kongre'yi kimin kontrol ettiğinin" piyasanın uzun vadeli getirisini açıklama gücünü sıklıkla abartmıştır.
Rapor sırasıyla 2026 seçim tablosunu, farklı Kongre bileşimleri altındaki politika değişikliklerini ve geçmiş ara seçimler öncesi ve sonrası ABD hisse senedi performansını ele alıyor. Nihai varış noktası ise siyaset değil, daha geleneksel bir varlık fiyatlama çerçevesi: para politikası, maliye politikası, ekonomik büyüme, istihdam, şirket kârları ve değerleme genellikle parti bileşiminden daha önemlidir.
İki meclis de çok yakın, ancak piyasanın asıl önemsediği politikanın değişip değişemeyeceği
Seçimin kendisine bakıldığında 2026'da Kongre'de önemli bir yeniden yapılanma alanı gerçekten mevcut.
J.P. Morgan'ın istatistiklerine göre 18 Eylül itibarıyla Senato 53 Cumhuriyetçi, 45 Demokrat ve Demokrat grupla birlikte oy kullanan iki bağımsız üyeden oluşuyor; Demokratların kontrolü ele geçirmesi için net dört sandalye kazanması gerekiyor. Temsilciler Meclisi'ndeki çoğunluk marjı da aynı şekilde dar.
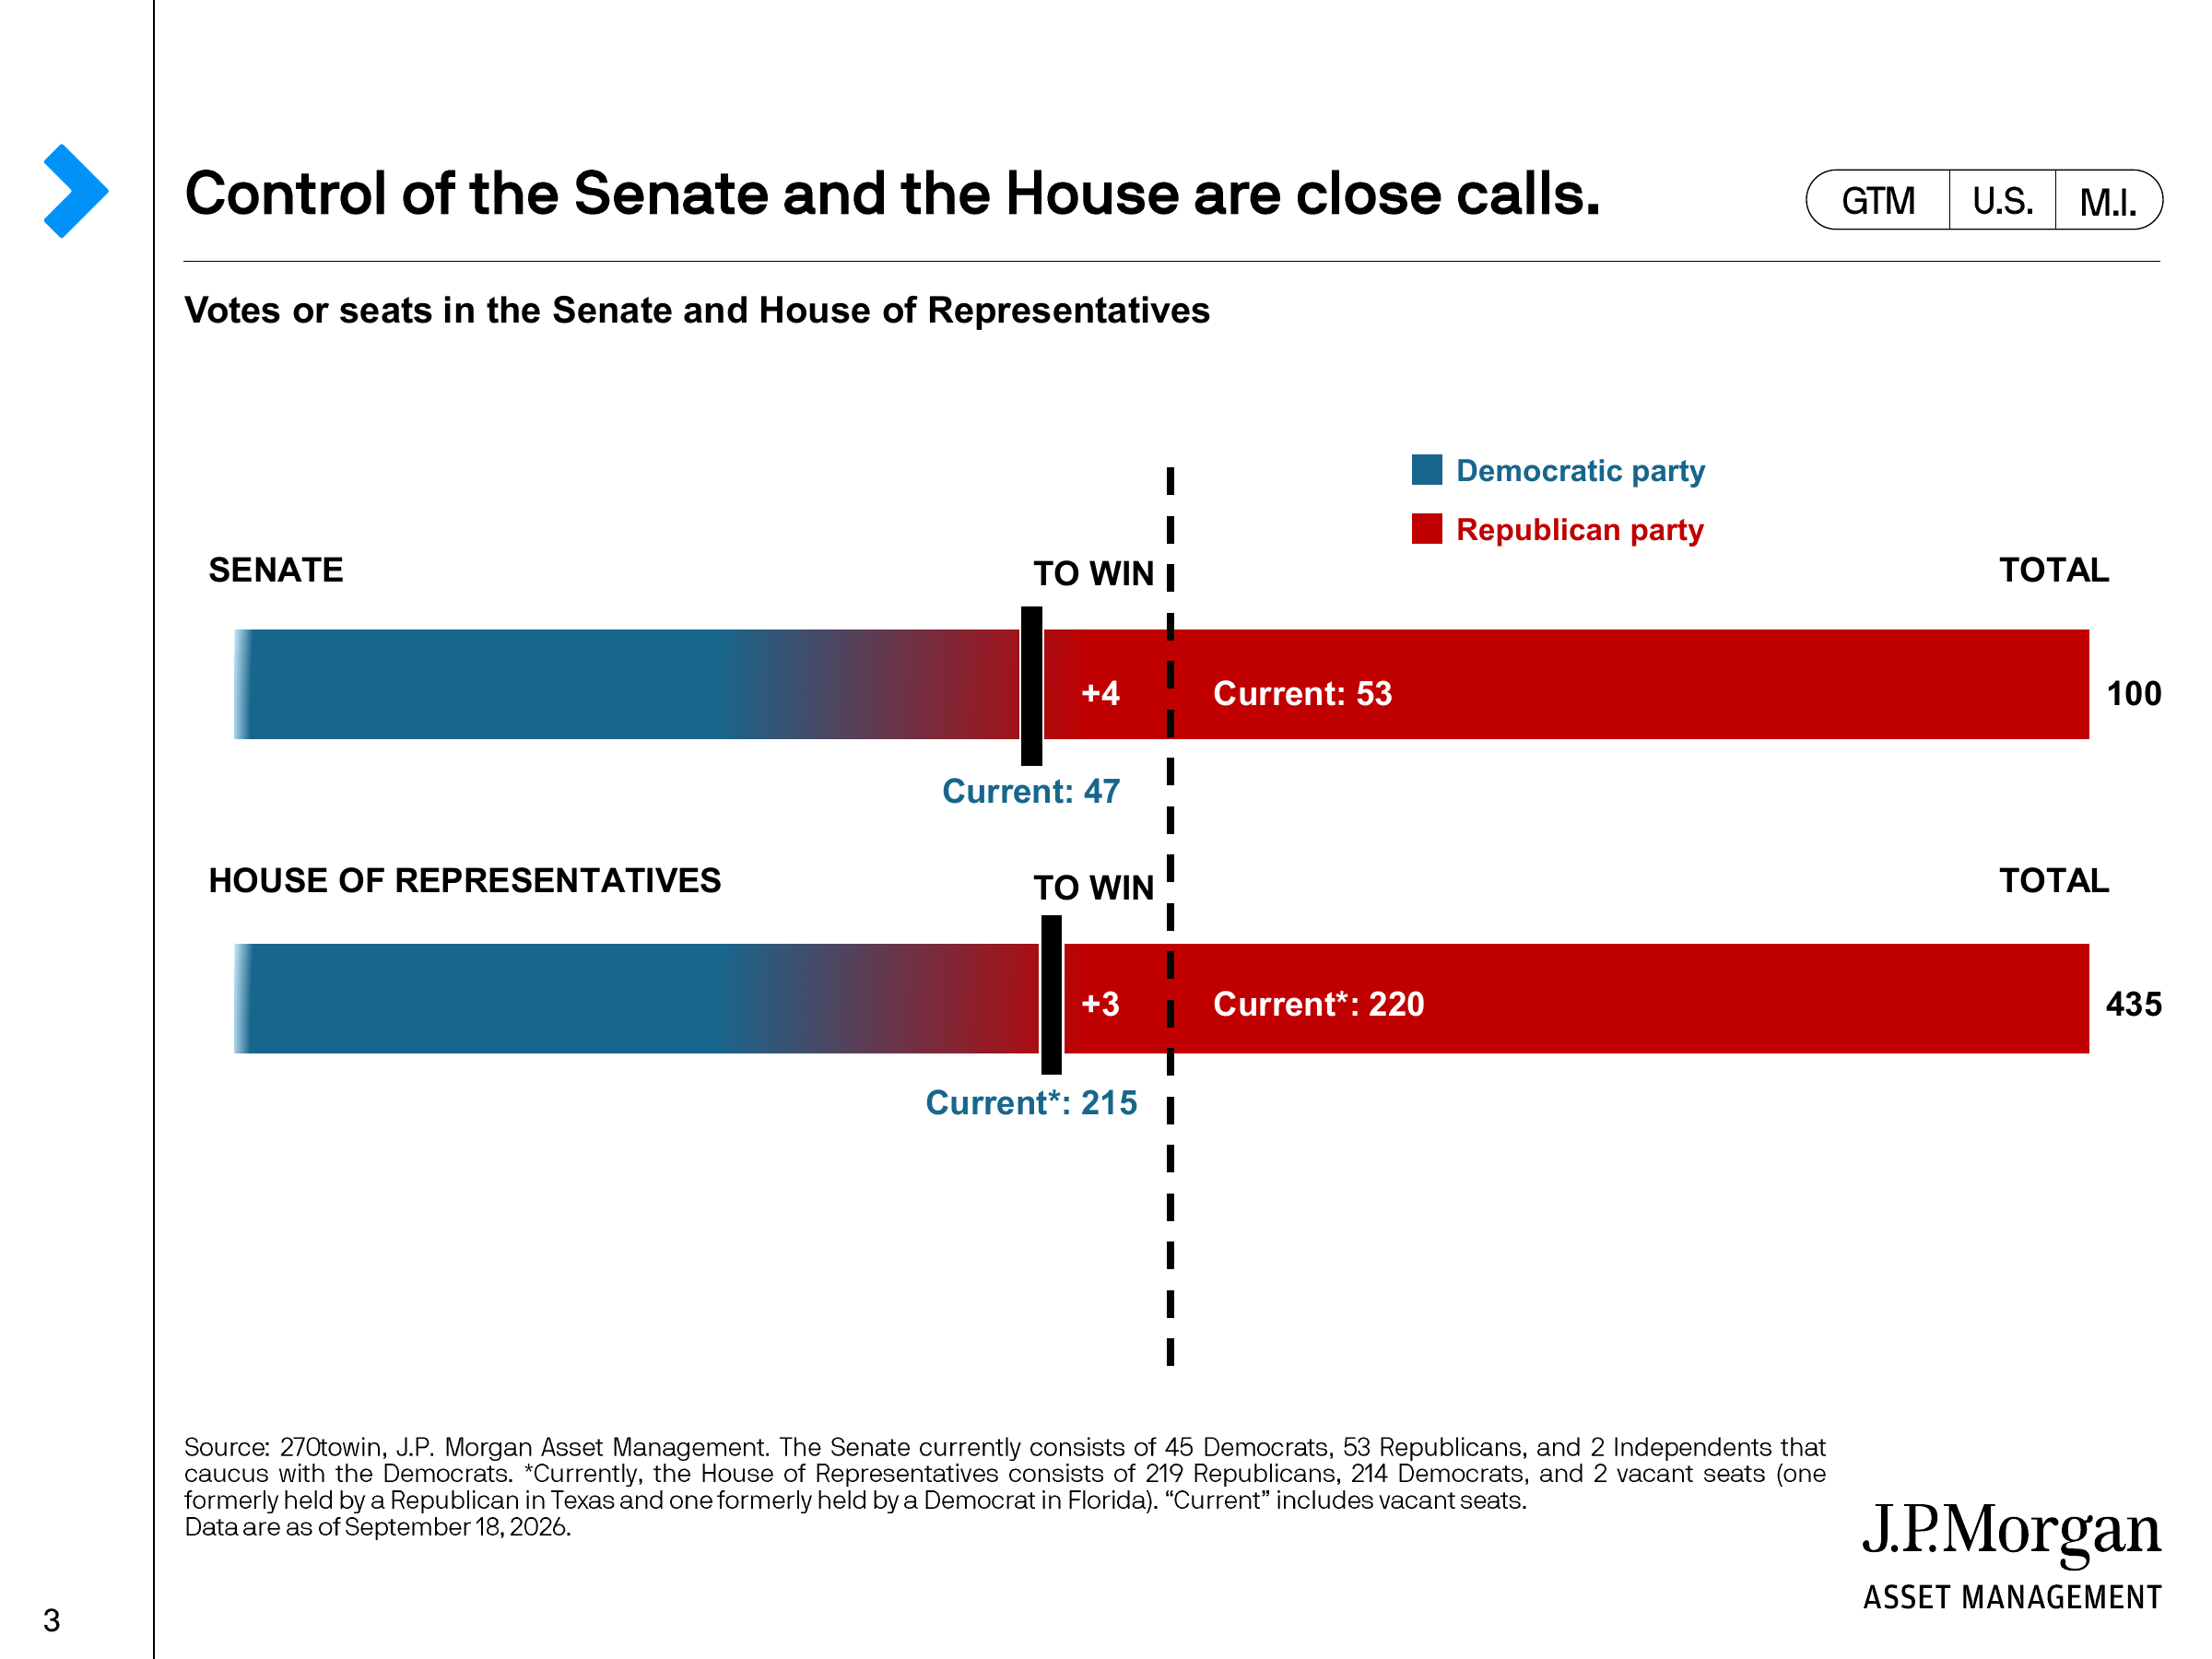
Ancak rapor "Kongre'nin el değiştirmesini" doğrudan "piyasa mantığının tersine dönmesi" ile eşitlemiyor. Bunun yerine Kongre haritası değiştikten sonra hangi politikaların kısıtlanacağına, hangilerinin ilerlemeye devam edebileceğine odaklanıyor.
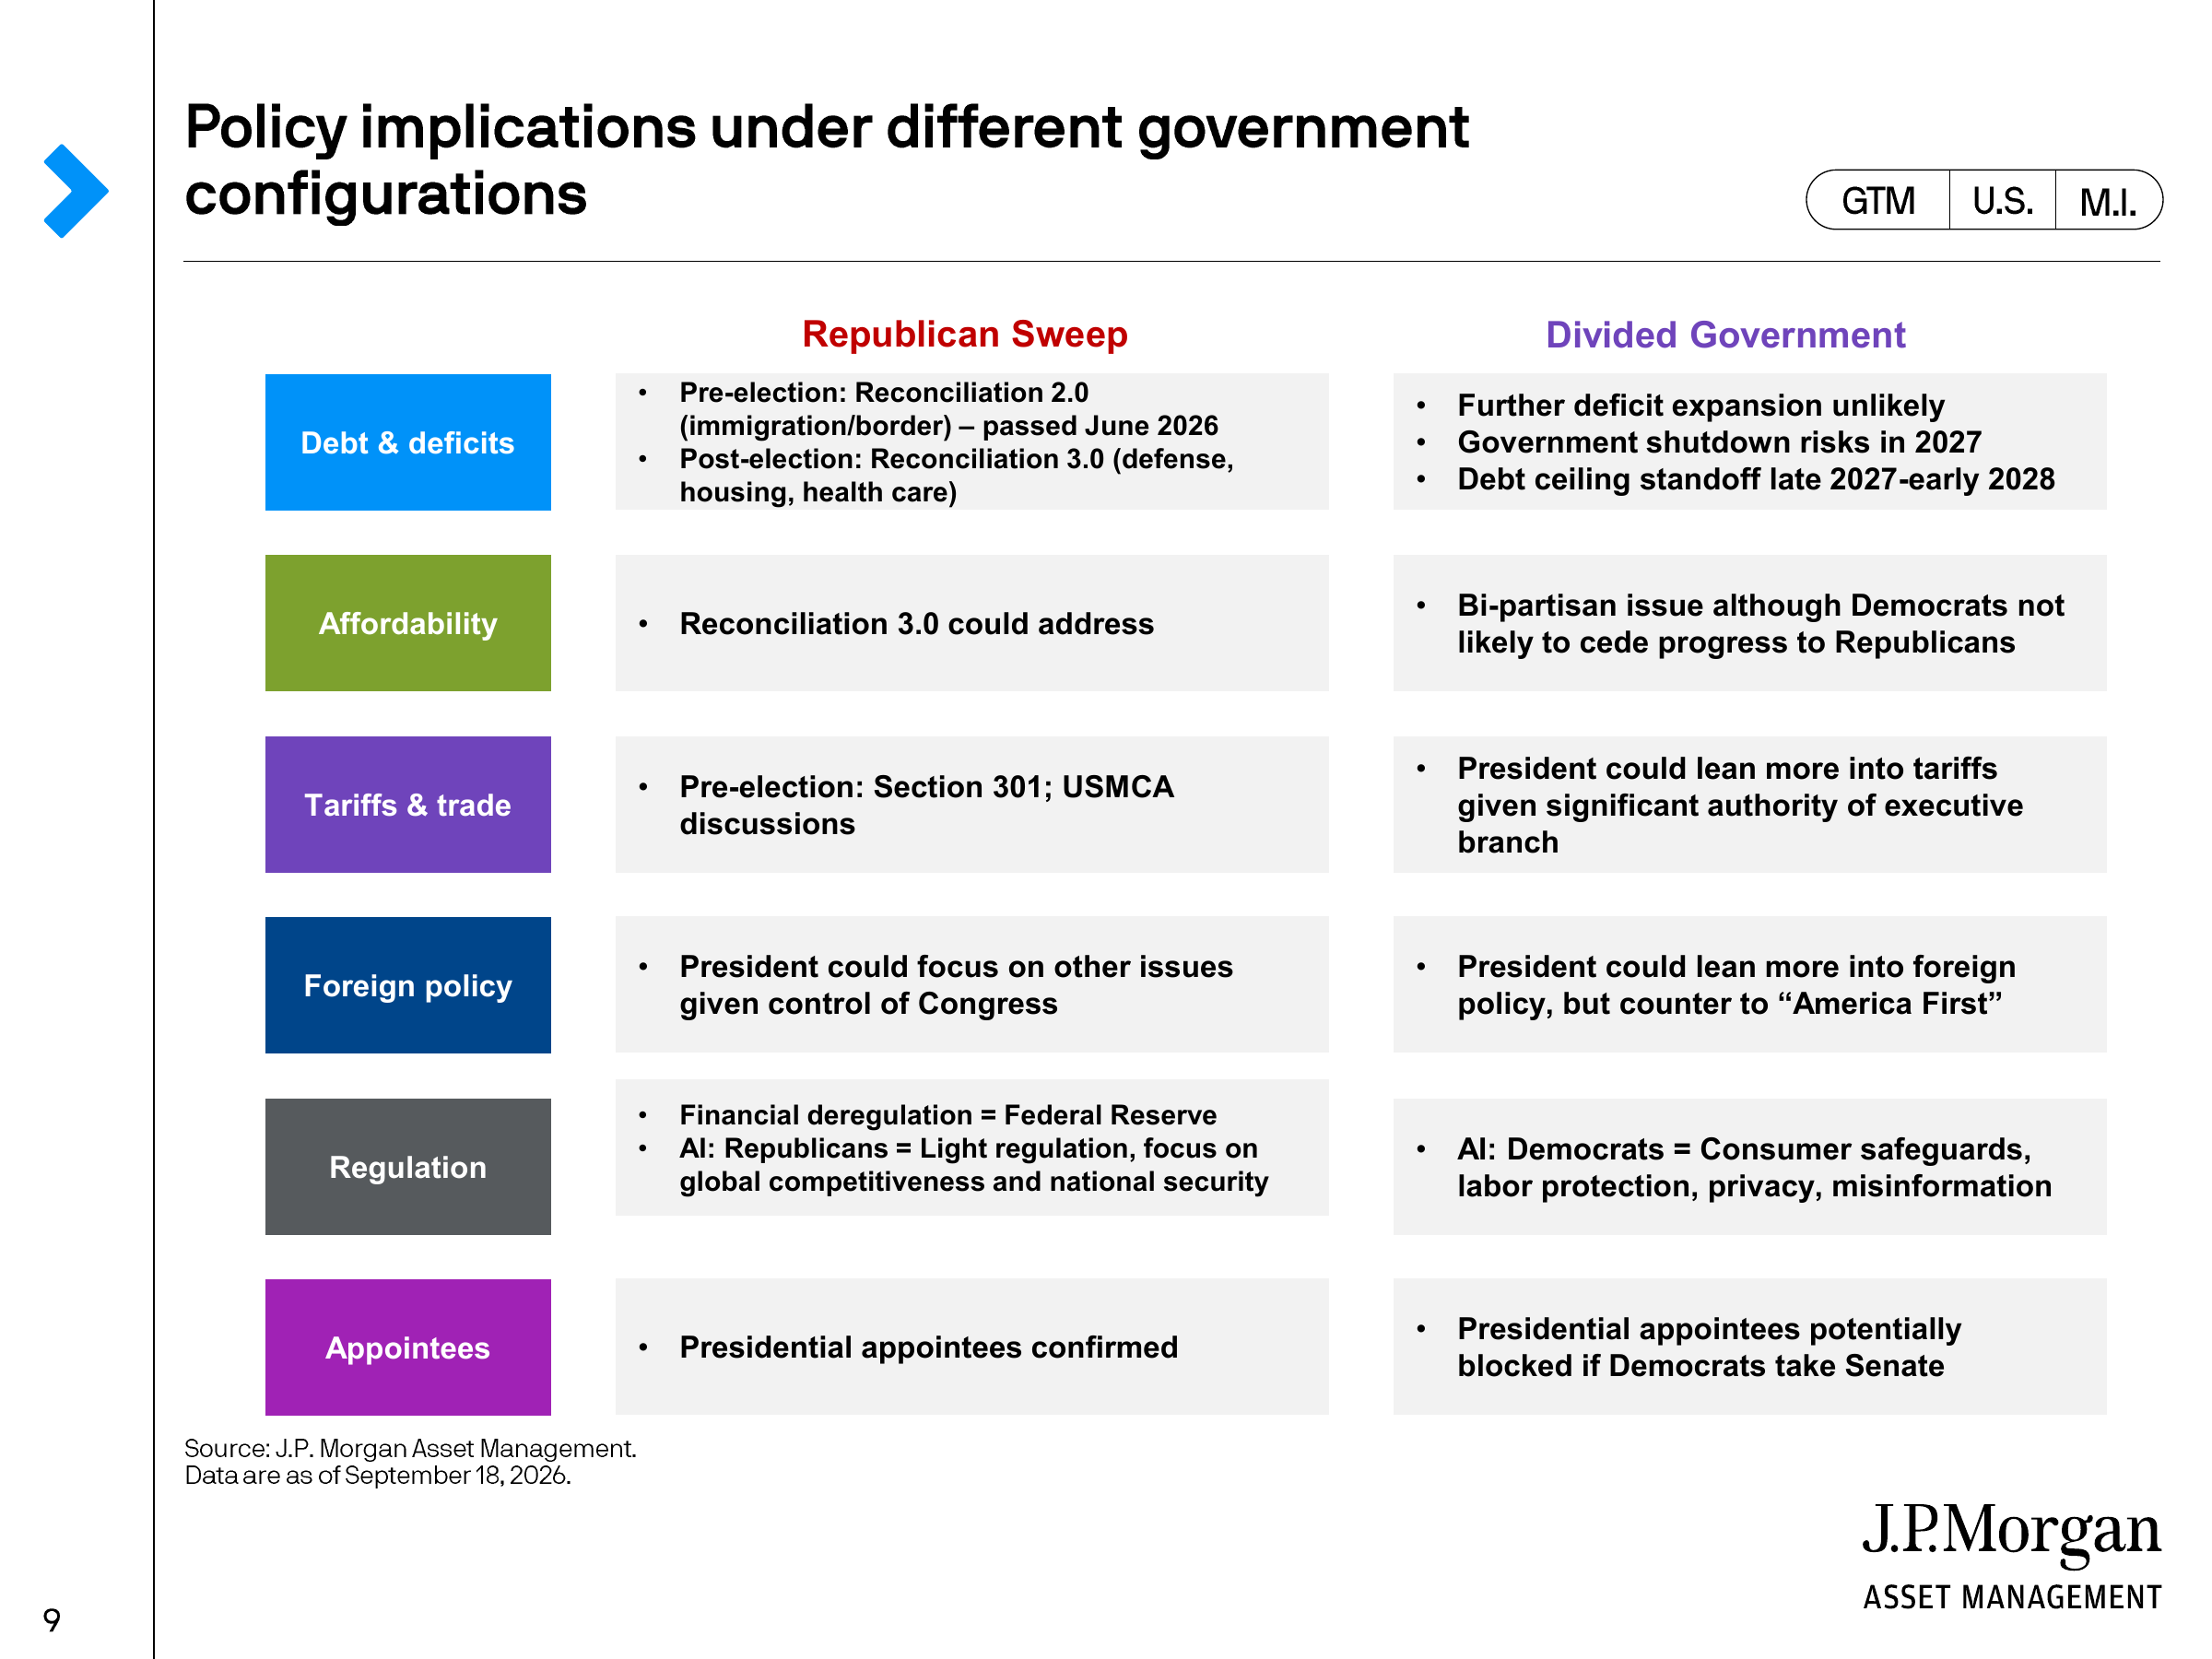
Örneğin maliye konusunda J.P. Morgan, bölünmüş bir hükümet ortaya çıkarsa mali açığı daha da genişletme alanının daha fazla kısıtlanabileceğini düşünüyor; aynı zamanda 2027'de hükümet kapanması ve 2027 sonu ile 2028 başındaki borç tavanı müzakereleri yeniden piyasa risk noktası haline gelebilir. Buna karşılık Cumhuriyetçiler Kongre'yi kontrol etmeye devam ederse yeni bir bütçe uzlaştırma tasarısı savunma, konut ve sağlık gibi alanları kapsayabilir.
Bu, seçimin piyasa üzerindeki etkisinin "hangi parti kazanırsa → hisse senedi yükselir veya düşer" şeklinde basit bir zincir olmadığını; politika üzerinden açık, büyüme, enflasyon ve faize aktarıldığını gösteriyor.
Maliye Kongre tarafından kısıtlanabilir, ancak gümrük tarifeleri ve düzenlemeler tamamen Kongre'ye bağlı değil
Bu ayrım özellikle ticaret politikasında belirgindir.
J.P. Morgan, bölünmüş hükümet senaryosunda başkanın hâlâ geniş yürütme yetkisine sahip olduğunu, bu nedenle ticaret politikasının Kongre kontrolündeki değişimle birlikte mutlaka belirgin şekilde daralmayabileceğini belirtiyor. Raporda yeni bir Bölüm 301 gümrük tarifesi ile USMCA'ya ilişkin tartışmaların yeniden politika gündemine girdiği; 18 Eylül itibarıyla ABD tüketim malları ithalatındaki fiili ortalama gümrük tarifesi oranının yaklaşık %10,6 olduğu ifade ediliyor.
Başka bir deyişle Kongre değişikliği mali yasamayı belirgin şekilde etkileyebilir, ancak gümrük tarifesi politikasını aynı ölçüde kısıtlamayabilir.
Düzenlemeler ise daha doğrudan politika farklılıkları gösterebilir. J.P. Morgan yapay zekâ bölümünde Cumhuriyetçi politika yönünü daha hafif düzenleme, küresel rekabet gücü ve ulusal güvenlik vurgusu olarak özetliyor; Demokrat politikalar ise tüketici koruması, işgücü hakları, gizlilik ve dezenformasyon yönetimine daha fazla vurgu yapıyor. Burada anlatılanların J.P. Morgan'ın iki hükümet yapılanması altındaki politika yönlerine ilişkin özeti olduğu ve belirli düzenlemelerin mutlaka bu çerçeveye göre hayata geçeceği anlamına gelmediği vurgulanmalıdır.
Dolayısıyla varlık fiyatlaması açısından asıl önemli olan siyasi etiketin kendisi değil, bu politika farklarının sonunda şirket maliyetlerini, yatırım planlarını, kâr marjlarını ve makro enflasyonu değiştirmeye yetip yetmediğidir.
Ara seçim yılları gerçekten daha zayıf, ancak "seçim düşüşe neden olur" iddiası geçerli değil
Tarihsel veriler kolayca ara seçimlerin ABD hisseleri için olumsuz olduğu izlenimini uyandırabilir.
J.P. Morgan istatistiklerine göre 1937'den bu yana S&P 500 ara seçim yıllarında ortalama toplam getiri %9,2 ile ara seçim olmayan yıllardaki %13,3'ün altında kalmış; ara seçim yıllarındaki ortalama gerçekleşen oynaklık da daha yüksek olmuştur.
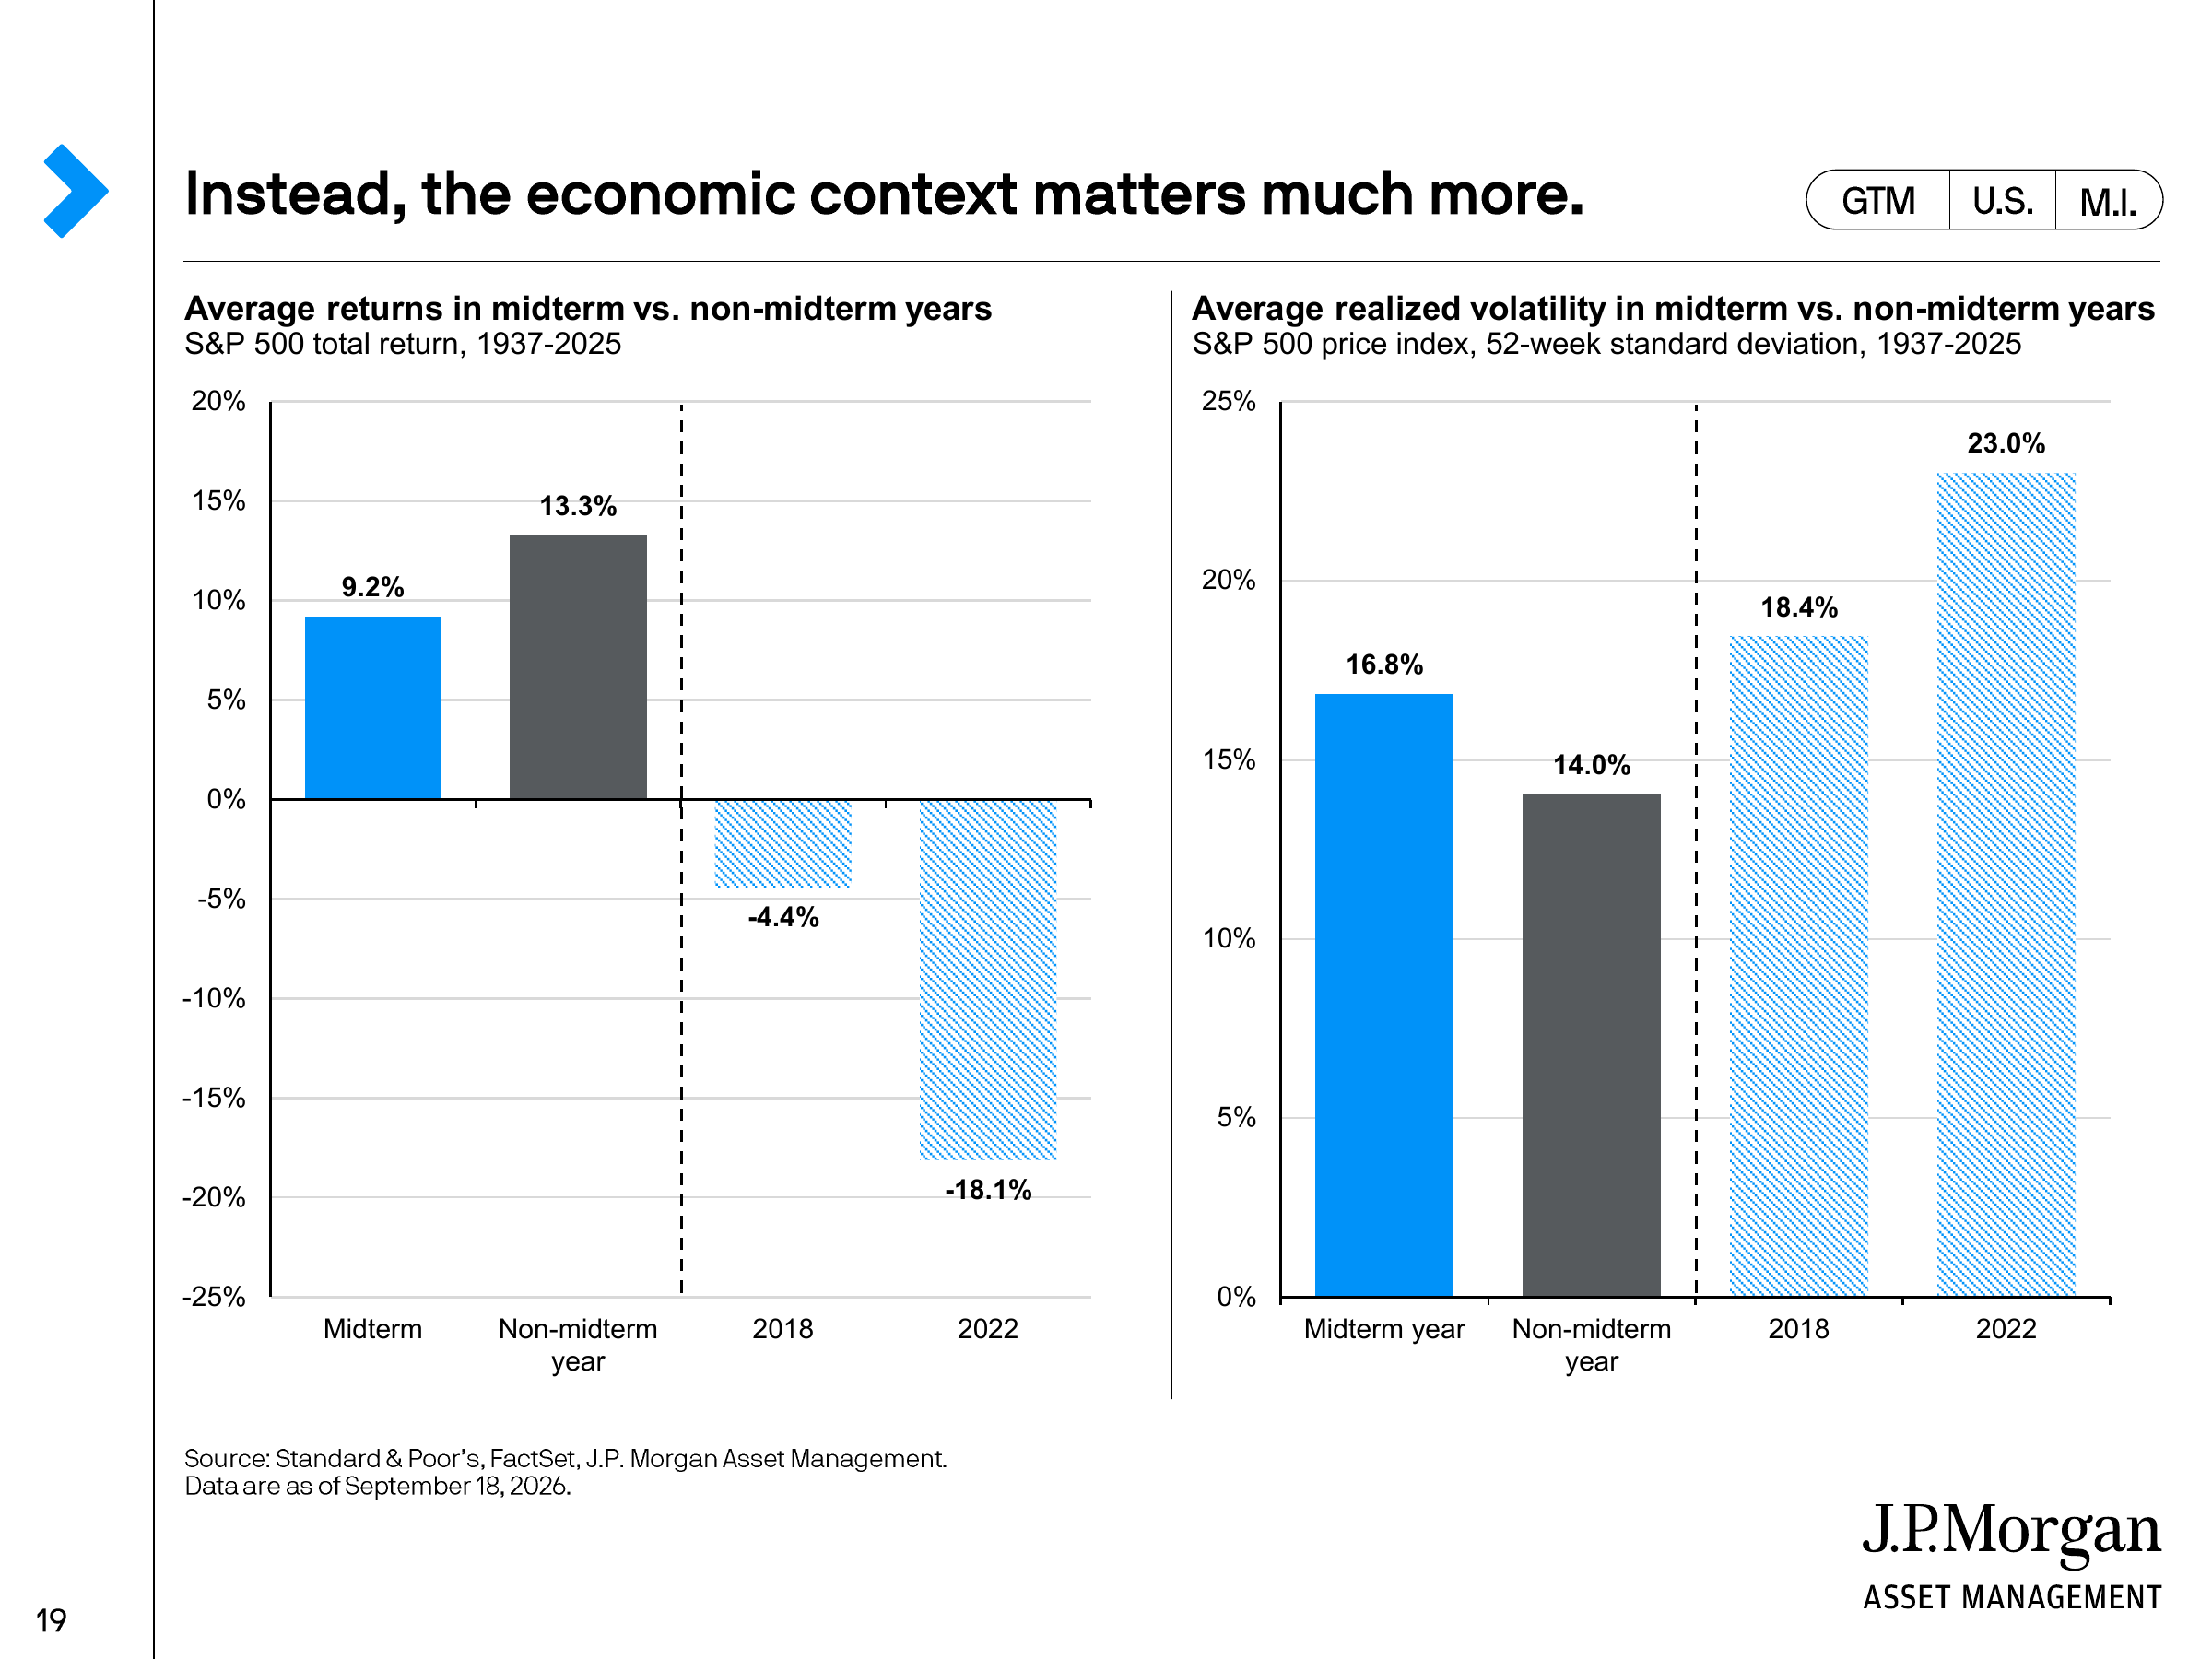
Ancak ortalama kritik bir noktayı gizliyor: Ara seçim yıllarında genellikle eşzamanlı olarak daha önemli başka makro olaylar da yaşanıyor.
2018'de S&P 500 yıllık toplam getirisi yaklaşık -%4,4, 2022'de ise yaklaşık -%18,1 olmuştur. Her iki yıl da ara seçim yılıydı, ancak J.P. Morgan piyasa baskısını esas olarak o dönemdeki Fed para politikası sıkılaştırmasıyla ilişkilendiriyor. 2002 de kötü performans gösteren bir ara seçim yılıydı; o dönemde piyasa hâlâ internet balonunun patlamasını sindiriyordu.
Dolayısıyla bu yılları basitçe "ara seçim olduğu için borsa kötü performans gösterdi" şeklinde özetlemek, korelasyon ile nedenselliği karıştırmaktır.
Bu aynı zamanda J.P. Morgan'ın rapor boyunca tekrar tekrar vurguladığı noktadır: Tarihsel piyasa getirilerini anlarken ekonomik ortam genellikle siyasi ortamdan daha açıklayıcıdır.
Gerçekten belirgin olan mevsimsellik, ilk üç çeyrekte zayıflık ve dördüncü çeyrekte toparlanmadır
Tarihten ara seçim yıllarının ortak özelliklerini çıkarmak gerekirse daha net örüntü yıl içi ritimde ortaya çıkıyor.
J.P. Morgan'ın 1982-2022 ara seçim döngüsü istatistiklerine göre S&P 500 ara seçim yıllarının birinci, ikinci ve üçüncü çeyreklerinde ortalama fiyat getirisi sırasıyla yaklaşık -%0,5, -%0,6 ve -%0,1 iken dördüncü çeyrekte +%6,6'ya yükseliyor. Seçim günü öncesi ve sonrası 100 işlem gününe ilişkin istatistikler de tarihteki piyasa iyileşmesinin genellikle oylamanın bittiği gün değil, seçim gününden bir aydan daha kısa süre önce başladığını gösteriyor.
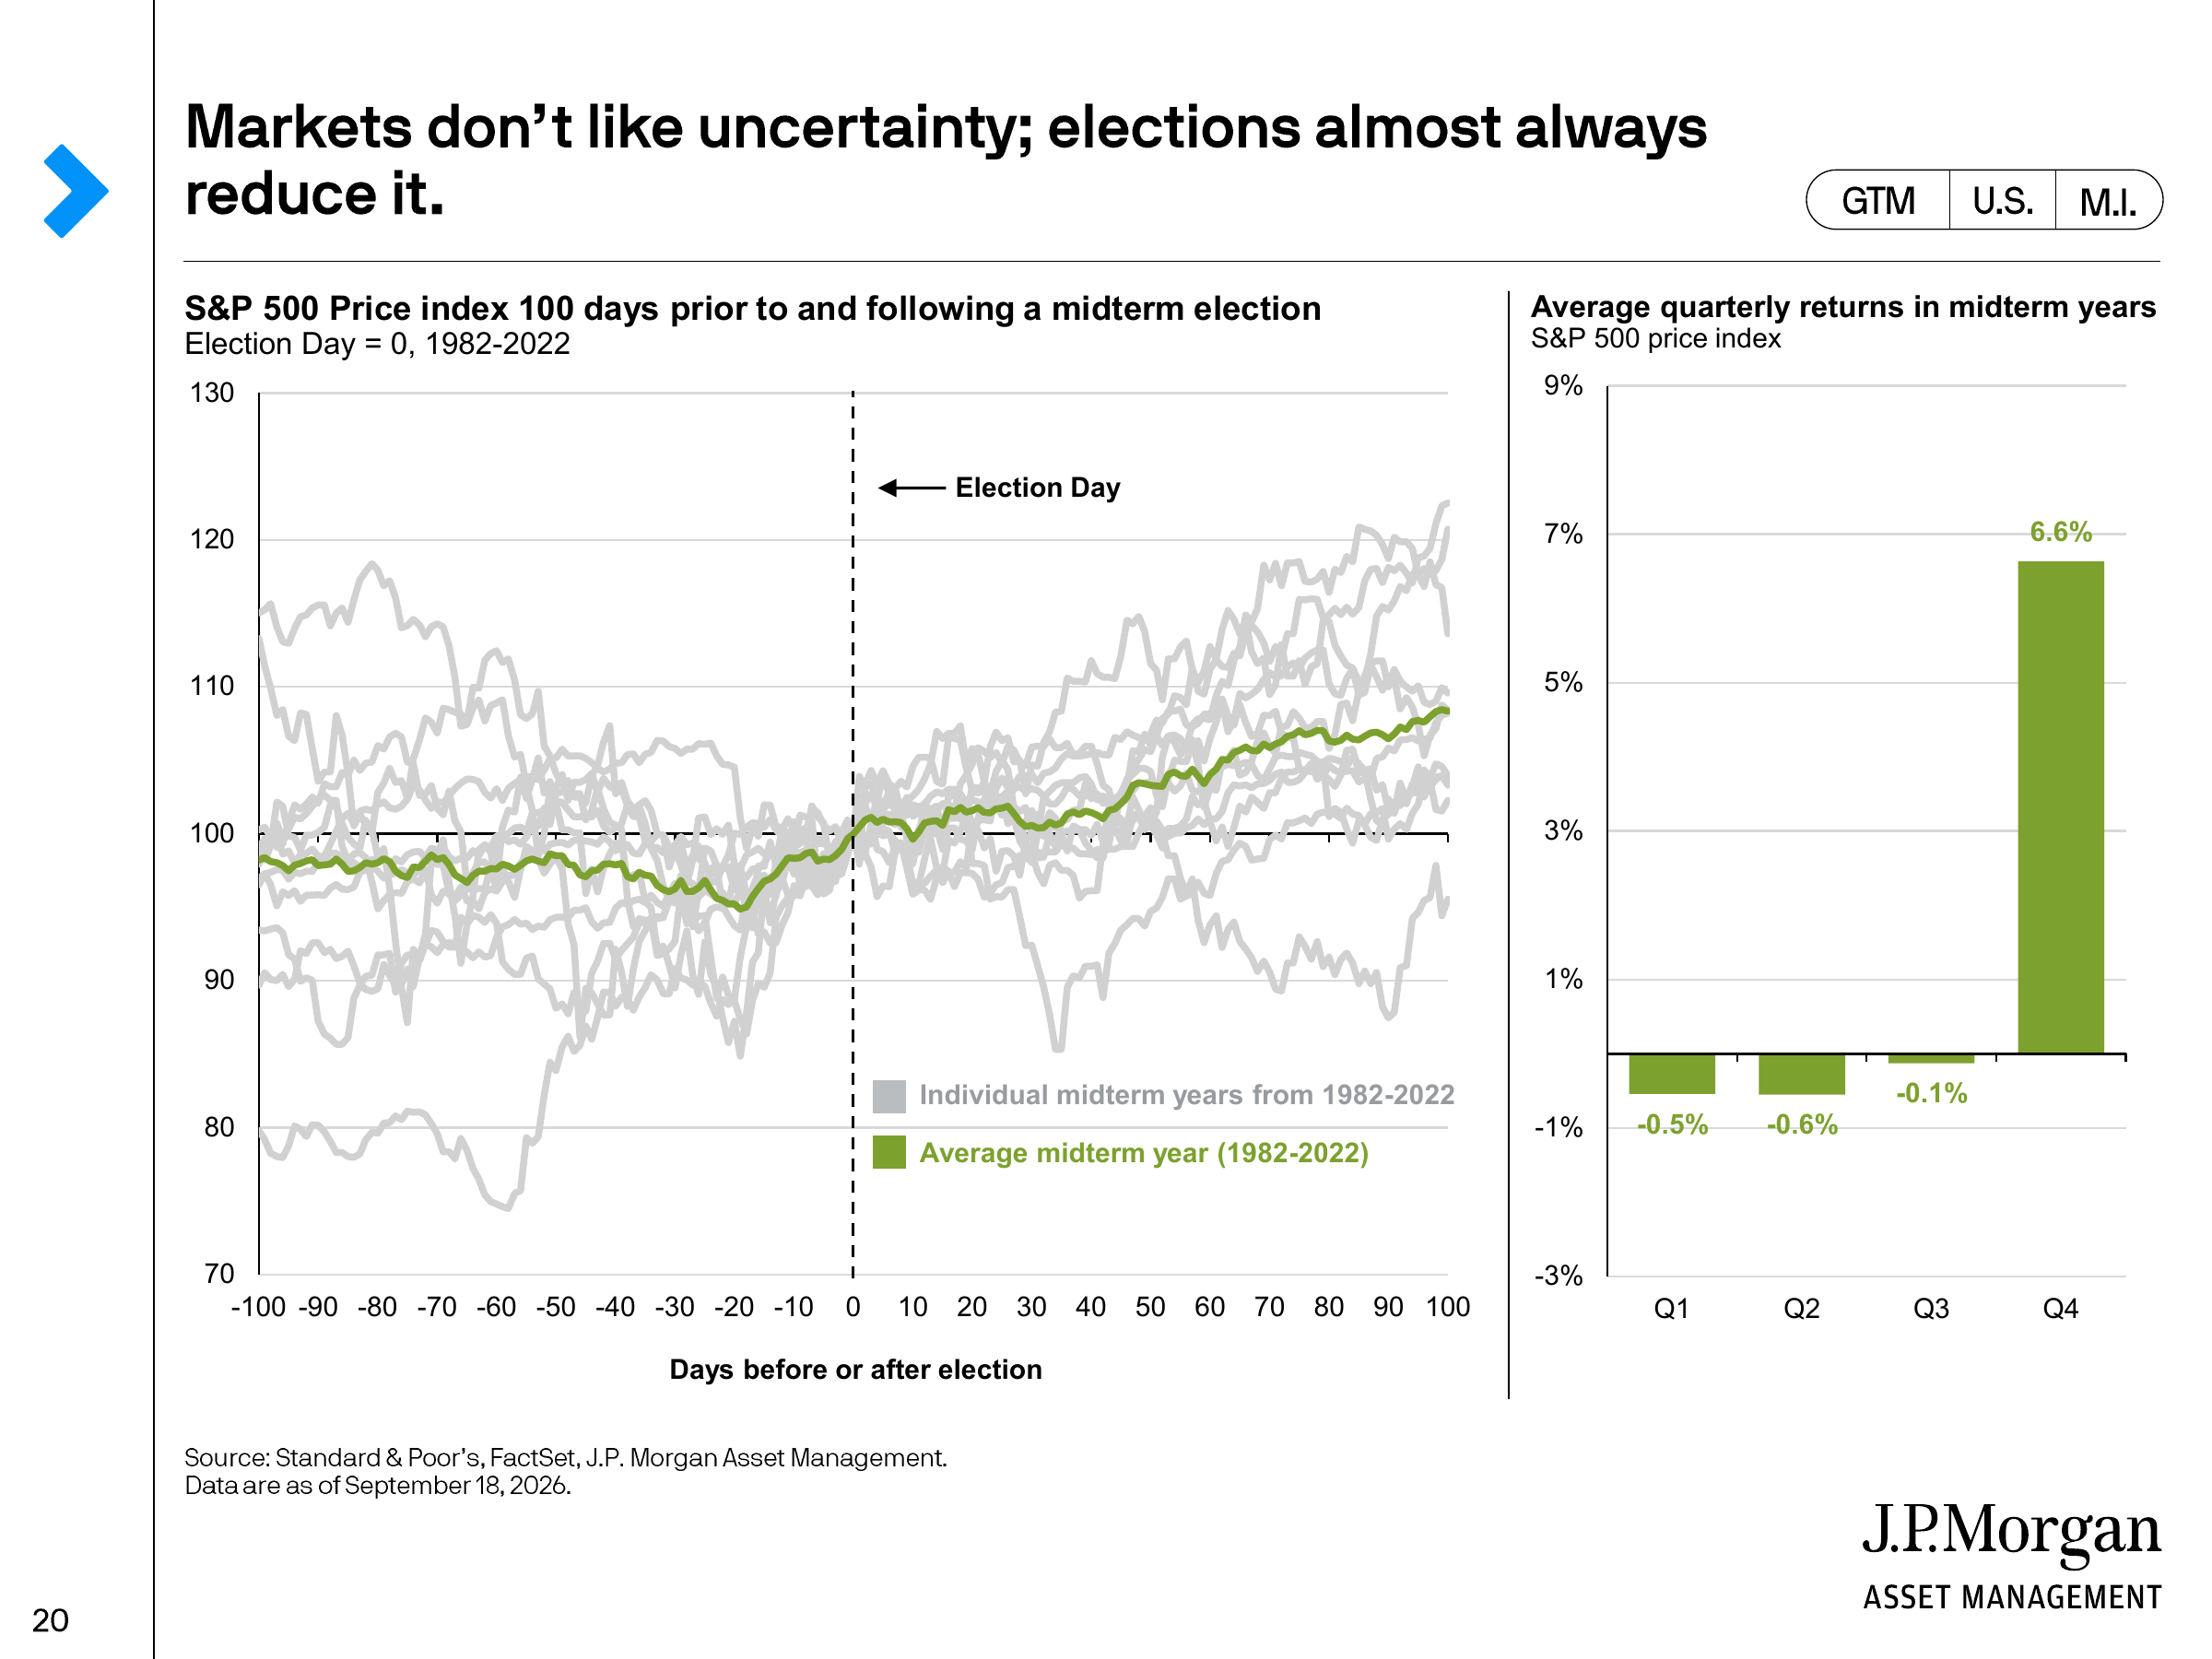
J.P. Morgan bu olguyu "belirsizliğin dağılması" olarak açıklıyor: Seçim öncesinde piyasa aynı anda birden fazla politika senaryosunu fiyatlamak zorundadır; oylama günü yaklaştıkça olası politika patikaları giderek daralır ve seçim kaynaklı belirsizlik azalır.
Ancak bu yine de yalnızca tarihsel bir istatistik olarak anlaşılabilir ve doğrudan 2026 piyasa tahmini olarak genellenemez.
2002 bunun açık bir karşı örneğidir. O dönemde ara seçim sona ermesine rağmen teknoloji balonunun patlamasından kaynaklanan temel baskı, "siyasi belirsizliğin ortadan kalkması" faktörüne baskın gelmiştir. Yani seçim siyasi bilinmezliği sona erdirebilir, ancak ekonomik döngünün kendisini sona erdiremez.
2026'da asıl izlenmesi gereken hâlâ enflasyon ve faiz
Bu çerçeve bu yıl özellikle belirgin.
Ağustos'ta ABD TÜFE yıllık %3,4, çekirdek TÜFE yıllık %2,4 arttı; benzin fiyatları aylık %3,9 yükselerek aylık manşet TÜFE artışının üçte birinden fazlasına katkıda bulundu. J.P. Morgan raporu bu nedenle enerji fiyatlarını, hane halkı satın alma gücünü ve enflasyonu mevcut makro ortamın önemli değişkenleri olarak yeniden listeliyor.
Ardından Fed Eylül toplantısında faizi 25 baz puan artırarak %3,75-%4,00 aralığına yükseltti. En son ekonomik projeksiyonlarda FOMC'nin 2026 sonu federal fon oranı medyan tahmini %4,1 olurken, yıllık PCE enflasyonunun %3,7, çekirdek PCE'nin %3,4 olması bekleniyor.
J.P. Morgan 18 Eylül verilerinde ayrıca piyasanın o dönemde yıl içinde bir faiz artırımı daha olasılığını fiyatlamaya başladığını belirtiyor.
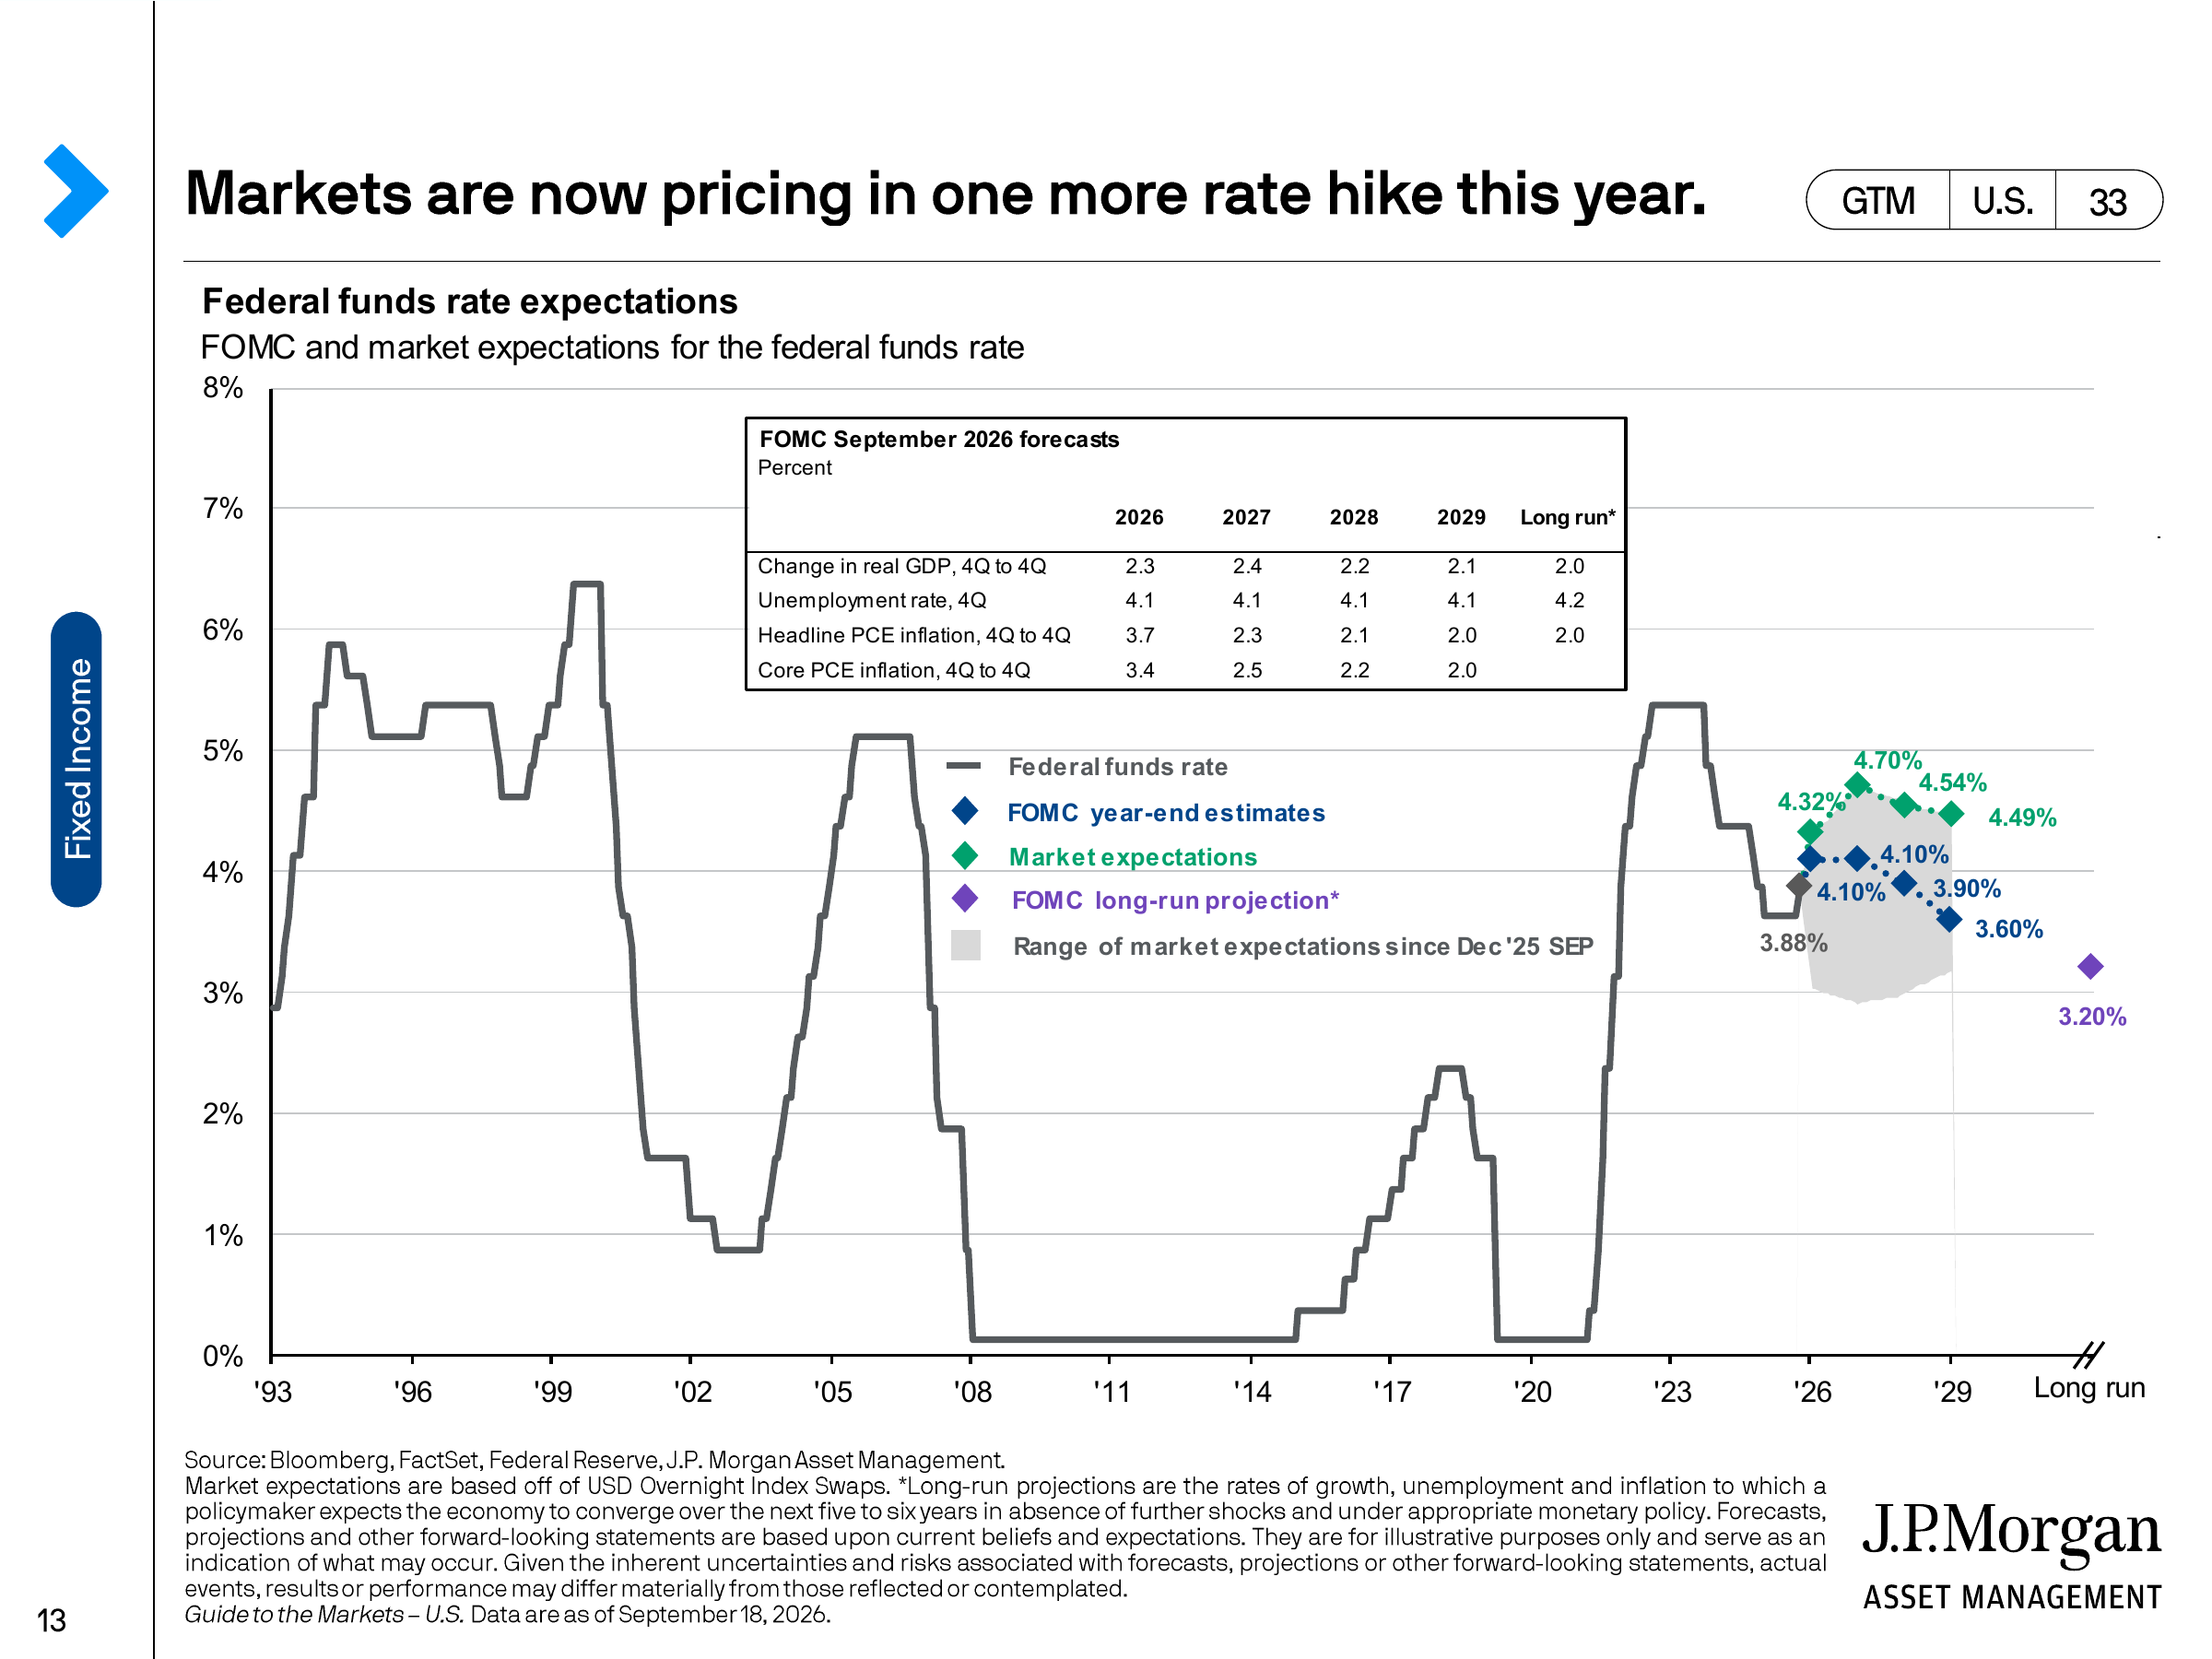
Bu durum 2026 ara seçimlerinin gerçekleştiği piyasa ortamını salt "seçim işleminden" belirgin şekilde farklılaştırıyor: Bir yanda Kongre kontrolünden kaynaklanan maliye, ticaret ve düzenleme patikası değişiklikleri; diğer yanda ise halihazırda yaşanmış enflasyon ve para politikası yeniden fiyatlaması var.
İkincisi risksiz faizi, değerleme iskonto oranını ve şirket finansman maliyetini doğrudan değiştirebildiği için genel piyasa üzerindeki etki kanalı daha doğrudandır.
Bu belki de J.P. Morgan'ın 22 sayfalık raporunun akılda tutulmaya en değer sonucudur: Ara seçimler ek oynaklık yaratabilir, ancak siyasetin kendisi bağımsız bir varlık fiyatlama çerçevesi değildir. Seçim sonucu ancak maliye, ticaret ve düzenlemeleri daha da değiştirip nihayetinde enflasyon, faiz, büyüme veya şirket kârlarını etkilediğinde gerçek bir piyasa değişkeni haline gelir.
Dolayısıyla bundan sonra bu mantığı doğrulamak için tek bir ankete veya sandalye değişimine değil; enerji fiyatları ile enflasyonun gerileyip gerilemeyeceğine, Fed'in faiz artırım patikasının yukarı yönlü revize edilip edilmeyeceğine, seçim sonrası mali alanın nasıl değişeceğine ve gümrük tarifesi ile düzenleme politikalarının şirket kâr beklentilerine gerçekten girip girmediğine bakmak daha değerlidir.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.