


SEC'in Beş Yıllık 'İnovasyon Muafiyeti' Yürürlükte: Tokenize Hisse Senetlerinde Kimler Öne Çıkıyor?
 Odaily
Orijinal | Odaily News (@OdailyChina)
Yazar | jk
17 Eylül'de ABD Menkul Kıymetler ve Borsa Komisyonu (SEC), piyasanın uzun süredir beklediği "İnovasyon Muafiyeti"ni (Innovation Exemption) yayımlayarak federal düzeyde tokenize ABD hisse senetlerinin zincir üstü ticareti için ilk kez uyumlu bir yol açtı. Robinhood Chain heyecanının ardından gelen bu gecikmiş muafiyet, tokenize hisse senetlerinin uyumlulaştırılması için bir çerçeve sunuyor.
Duyurunun yapıldığı gün Securitize (SECZ), Ondo, Uniswap gibi ilgili varlıklar yükselişe geçti. Ancak şartlar dikkatle incelendiğinde, bu muafiyetin "tokenize hisse senetlerinin tamamen serbest bırakılması"ndan çok uzak olduğu görülüyor. Peki bu muafiyet kime yarıyor? Kimleri dışarıda bırakıyor? Odaily News olarak konuyu sizler için mercek altına alıyoruz.
1. SEC'in İnovasyon Muafiyeti Nedir?
Belgenin tam adı "Tokenize NMS Hisse Senetleri için Dağıtık Defter Ticaret Mekanları ve Likidite Sağlayıcılarına İlişkin Geçici Koşullu Muafiyet Emri" olup SEC, 1934 Menkul Kıymetler Borsası Kanunu'nun 36(a)(1) maddesindeki muafiyet yetkisine dayanarak yayımlamıştır. Emir yayımlandığı gün yürürlüğe girmiş olup beş yıl geçerli olacak ve 17 Eylül 2031'e kadar sürecek; aynı zamanda kamuoyunun görüşüne açılmıştır.
Öncelikle belirtmek gerekir ki bu bir muafiyet emridir; tam bir "bildirim-yorum" sürecinden geçmiş nihai bir kural değildir. SEC bunu önceden değiştirebilir ve gelecekteki bir komisyon da iptal edebilir. SEC Başkanı Paul Atkins de muafiyetin ardından daha kalıcı kural koyma çalışmalarının gelmesi gerektiğini vurguladı. Gelecekte Demokratlar yönetime gelir ve Gary Gensler gibi kripto karşıtı bir başkan atanırsa, bu muafiyet her an geri alınabilir.
Muafiyetin iki temel unsuru bulunuyor:
- Birincisi "Tokenize Menkul Kıymet Platformları"nı (Tokenized Securities Venue, bundan sonra TSV) hedefliyor. Halka açık zincirlerde izinli AMM likidite havuzları işleten ve uygun tokenize ABD hisse senetlerinin ticaretini yapan ABD kuruluşları "borsa" olarak kabul edilmiyor; dolayısıyla ulusal menkul kıymet borsası veya ATS olarak kayıt yaptırmaları gerekmiyor.
- İkincisi likidite sağlayıcılarını (Covered Firm) hedefliyor. TSV havuzlarında kendi sermayesiyle tokenize hisse senetlerine likidite sağlayan kurumlar "bayi" olarak kabul edilmiyor; aracı kurum olarak kayıt yaptırmaları gerekmiyor.
Bunun karşılığında SEC bir dizi koşul getirdi:
- Tokenlar, temettü, oy hakkı ve tasfiye bakiyesi üzerindeki haklar dahil olmak üzere adi hisse senetleriyle aynı hissedar haklarını taşımalıdır.
- Ticaret mekanında listelenebilecek hisse senedi sayısına üst sınır getirilmiştir: Tier 1 hisse senetleri (S&P 500, Russell 1000 bileşenleri vb.) için en fazla 75, Tier 2 hisse senetleri için en fazla 250.
- Tek bir hisse senedinin zincir üstü işlem hacminin payına üst sınır getirilmiştir: Tier 1 için %0,25, Tier 2 için %2,5.
- Üçüncü taraflarca izinsiz tokenize edilen hisse senetleri için halka açık şirketlerin 30 günlük itiraz hakkı vardır; ihracına izin vermeyebilirler.
Komisyon üyesi Hester Peirce'in bir cümlesi bu emrin kapsamını özetliyor: DeFi ile ilgisi yok; belirli, kontrollü bir zincir üstü ticaret modelini ele alıyor, merkeziyetsiz finansa yönelik genel bir gevşeme değil. SEC kripto çalışma grubu yetkilileri, ilk TSV'lerin bu yılın dördüncü çeyreğinde ortaya çıkabileceğini öngörüyor.
2. Kolayca Gözden Kaçan Yedi Detay
Çoğu haber "beş yıl", "izinli AMM", "hissedar hakları" ve "ihraççı itirazı" gibi anahtar kelimelere odaklanıyor. Ancak kimlerin gerçekten sahaya girebileceğini belirleyen, genellikle aşağıdaki daha az göze çarpan hükümlerdir.
1. Muafiyet ticaret mekanlarını kapsıyor, tokenları değil
Muafiyet yalnızca TSV'leri ve likidite sağlayıcılarını kapsıyor; tokenize hisse senedi ihraç eden tarafın kendisi herhangi bir muafiyetten yararlanmıyor. Tokenize eden taraf yine de SEC'in bu yıl Ocak ayında yayımladığı "Tokenize Menkul Kıymetler Personel Bildirisi" ve Menkul Kıymetler Kanunu'nun ihraç kurallarına uymak zorunda; tüm teklif ve satışların kayıt altına alınması veya muafiyet alması gerekiyor.
Muafiyet emri ayrıca transfer acentesi ve takas kurumu statüsü konularını da ele almıyor. Dolayısıyla bu emir "ticaret" eşiğini düşürürken, "tokenizasyon" eşiği hiç düşmüyor. Bu aşamada tüm lisansları almış şirketler doğal olarak tüm TSV'lerin sağlayıcısı haline geliyor. Başka bir deyişle, tokenize hisse senedi işi yapabilmek için önce tüm lisansları almak zorunludur.
2. "İhraççı İtiraz Hakkı" yalnızca üçüncü taraf tokenları için geçerli
30 günlük itiraz prosedürü yalnızca ilişkisiz üçüncü taraflarca tokenize edilen hisse senetleri için geçerlidir: TSV, listelemeden en az 30 takvim günü önce ihraççıya yazılı bildirimde bulunmalı; ihraççı süre içinde yazılı olarak itiraz ederse listeleme yapılamaz. CoinDesk'in SEC yetkililerine dayandırdığı habere göre itiraz "sadece itiraz ediyorum demek kadar basit" olabilir. İhraççının kendisi veya onun yetkilendirdiği şekilde tokenize edilen hisse senetleri bu prosedüre tabi değildir.
Yani "önce listele, sorun çıkarsa mahkemede çözeriz" yaklaşımı artık geçerli değil. Daha önce AMD ile ilgili hisse senedi tartışmasında mevcut yasal dayanak ihraççıyı destekliyor.
3. Yalnızca AMM kullanılabilir, yalnızca halka açık izinsiz zincirlerde
Ticaret mekanizması AMM likidite havuzlarıyla sınırlıdır. Mekan, teklif talebi (RFQ) gibi belirleyici olmayan ticaret niyetleri sunabilir, ancak bağımsız zincir üstü merkezi limit emir defteri (CLOB) kapsam dışında görünüyor. Akıllı sözleşmeler ayrıca kamuya açık, denetlenebilir olmalı ve halka açık, izinsiz bir dağıtık defterde konuşlandırılmalıdır.
"İzin" yalnızca havuz erişimi düzeyinde kendini gösteriyor: zincir üstü beyaz liste aracılığıyla kimlerin ticaret yapabileceği sınırlanıyor. Altta yatan zincir halka açık bir zincir olmalıdır. Bu, Coinbase, Bullish gibi mevcut CLOB borsalarının muafiyeti doğrudan uygulayamayacağı, özel zincir ve konsorsiyum zinciri çözümlerinin de kapsam dışı kaldığı anlamına geliyor.
4. İşlem çiftlerinde katı kısıtlamalar var, BTC eşleştirilemez
Tokenize hisse senetleri yalnızca üç tür varlıkla eşleştirilebilir: başka bir tokenize hisse senedi; GENIUS Act kapsamında ihraç edilen ödeme amaçlı sabit coinler gibi menkul kıymet dışı kripto varlıklar; tokenize para piyasası fonları. TSV, "AAPL/BTC" gibi saf kripto işlem çiftlerini listeleyemez. Bu hüküm, uyumlu sabit coinleri doğrudan muafiyet çerçevesinde "yasal uzlaşma para birimi" haline getiriyor.
5. Kaldıraç, borç verme ve yeniden stake etme yasak
TSV içinde finansman, marjin ticareti, havuz varlıklarının ödünç verilmesi veya yeniden stake edilmesi yasaktır. Şu anda Coinbase'in Base üzerinde ihraç ettiği tokenize hisse senetleri Aave, Morpho'ya teminat olarak yatırılabiliyor, ancak TSV çerçevesinde bu tür birleştirilebilirlik uyumlu değil. Zincir üstü hisse senetlerinin DeFi hikayesi bu nedenle büyük ölçüde zayıflayacak.
6. İşlem üst sınırı ilişkili taraflar için birleştirilerek hesaplanır, aşımda üç ay işlem durdurulur
Varlık sayısı üst sınırı ve işlem payı üst sınırı, ilişkili TSV'ler için birleştirilerek hesaplanır; birden fazla mekana bölünerek aşılamaz. İşlem payının paydası, SIP tarafından raporlanan bir önceki ayın günlük ortalama hisse hacmidir. İlk aşımda işlem yapılması gerekmez; sonraki her aşımda ilgili hisse senedinin ticareti üç ay süreyle durdurulur.
Bunu çevirelim: Bir TSV'nin Apple gibi Tier 1 hisse senetlerindeki işlem hacmi, tüm piyasanın en fazla yüzde 0,25'i olabilir.
Ayrıca dikkate değer birkaç hüküm daha var:
- Mekan yalnızca ikincil piyasa işlemleri yapabilir; TSV üzerinde birincil ihraç yapılamaz.
- Üçüncü taraf tokenize edenler, vekalet materyallerini ve ihraççı iletişimlerini sahiplerine ücretsiz olarak dağıtmak zorundadır.
- İşlem verileri 10 dakika içinde ücretsiz olarak kamuya açıklanmalıdır.
- Likidite sağlayıcıları müşteri varlıklarını tutamaz veya saklayamaz.
- TSV bir ABD kuruluşu olmalı ve OFAC yaptırım düzenlemelerine uymalıdır.
3. Kimler Yararlanıyor, Kimler En Çok Etkileniyor?
Mevcut ürünleri şartlarla tek tek karşılaştırdığımızda kabaca üç kategoriye ayrılabilir. Genel sonuç şudur: Şu anda hiçbir şirketin mevcut ürünü muafiyet çerçevesine olduğu gibi giremez. Fark yalnızca standarda ne kadar yakın oldukları ve dönüşüm maliyetinin ne kadar yüksek olduğudur.
Birinci Kategori: En Büyük Yararlanıcılar Lisanslı Tokenize Edenler ve Altyapı Katmanı
En çok yararlananlar, halihazırda transfer acentesi ve aracı kurum/ATS lisanslarına sahip olup ihraççı yetkilendirmesi veya saklama hakkı modelini benimseyen şirketlerdir.
Securitize en tipik yararlanıcıdır: Transfer acentesi, aracı kurum, ATS, yatırım danışmanı ve fon yöneticisi alanlarında SEC'e kayıtlı kuruluşlara sahiptir ve SPAC aracılığıyla NYSE'de listelenmiştir. Bu yılın ikinci çeyreğinde dünyanın en büyük transfer acentesi Computershare ve üçüncü büyük Continental Stock Transfer, halka açık şirketlerin ihraççı yetkilendirmeli tokenize hisse senetlerini desteklemek için Securitize ile iş birliği yapmayı seçti. Tokenize hisseler hâlâ ihraççının resmi hissedar kaydına bağlıdır, "aynı haklar" şartını karşılar ve itiraz prosedüründen etkilenmez. Ayrıca Uniswap v4 izinli havuzlarının ilk iş birliği ortaklarından biridir. Muafiyet emrinin yayımlanmasından sonraki birkaç işlem gününde SECZ hisse fiyatı önemli ölçüde yükseldi ve birçok aracı kurum hedef fiyatını artırdı.
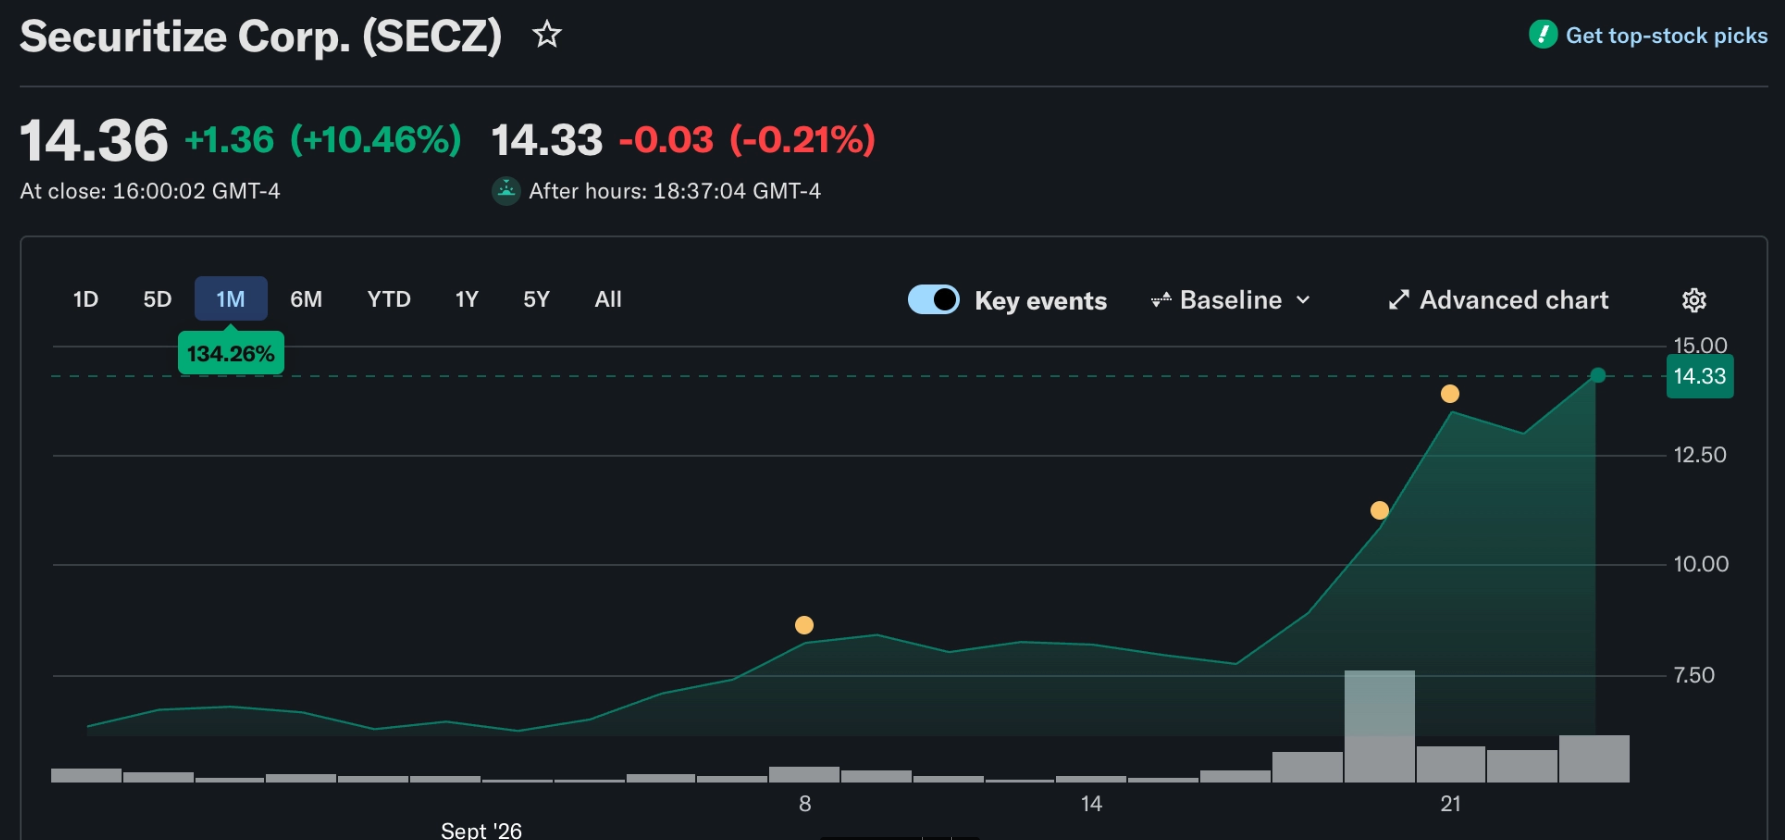
Bir hafta içinde SECZ hisse fiyatı neredeyse iki katına çıktı. Kaynak: Yahoo
Ondo'nun ABD iş kolu da oldukça uyumludur. Geçen yıl Oasis Pro'yu satın aldıktan sonra Ondo, aracı kurum, ATS ve transfer acentesi lisansları aldı; bu yıl Temmuz ayında FINRA'dan ABD kurumlarına ve perakende yatırımcılara tokenize NMS hisse senetleri sunma yetkisi aldı. Ethereum üzerinde ihraç ettiği saklama tipi tokenize menkul kıymetlerde altta yatan hisse senetleri ABD'de düzenlenmiş saklama zincirinden çıkmaz; sahipleri Broadridge üzerinden oy kullanabilir. Eylül ayında ayrıca DTCC Fund/SERV'in ilk tokenize platform üyesi oldu. Ondo'nun zayıf noktası, 440'tan fazla tokenının varlık sayısı sınırını çok aşmasıdır; ayrıca çoğu ihraççı yetkilendirmesi almamıştır, bu nedenle varlık seçimi yapması ve itiraz riskiyle karşı karşıya kalması gerekiyor.
Superstate ile Galaxy'nin birleşimi başka bir örnektir. Geçen yıl Eylül ayında GLXY, Solana üzerinde SEC'e kayıtlı A sınıfı adi hisse senedinin kendisi biçiminde zincire taşındı; transferler resmi hissedar kaydını gerçek zamanlı olarak güncelliyor. Superstate ayrıca Uniswap'in izinli havuz standardının tasarımına katıldı.
Diğer yararlanıcılar arasında "kürek satan" altyapı katmanı da var:
- Sabit coinler: Ödeme amaçlı sabit coinler açıkça uygun işlem çifti olarak listelenmiştir; USDC, GENIUS Act uyumluluk statüsü ve Circle'ın yeni başlattığı Arc zinciri sayesinde avantajlı konumdadır. Ancak tokenize para piyasası fonları ve diğer uyumlu sabit coinlerle rekabet edecektir.
- Uniswap: Bu yıl Temmuz ayında başlatılan v4 Permissioned Pools, protokol düzeyinde beyaz liste doğrulaması yaparak TSV için en hazır teknik altyapıyı sunuyor. Ancak Uniswap Labs kendisi bir TSV değildir; havuzlardan sorumlu olacak bir ABD kuruluşuna ihtiyaç vardır.
- Halka açık zincirler: "Halka açık izinsiz defter" şartı Ethereum ve L2'leri (Base, Arbitrum) ile Solana için avantajlıdır.
İkinci Kategori: Kısmen Uyumlu Olanlar
Bu kategorideki şirketlerin ürün yapıları temelde doğru yöndedir; altta yatan varlıklar 1:1 saklanan gerçek hisse senetleridir, ancak oy hakkı aktarımı, ABD kullanıcılarına açıklık veya ticaret mekanı biçimi konularında eksiklerini tamamlamaları gerekiyor.
Coinbase bu yıl Ağustos ayında Base üzerinde AAPLc, NVDAc gibi ilk tokenize hisse senetlerini listeledi. İhraç eden kuruluş Abu Dabi Uluslararası Finans Merkezi'nde kayıtlı bir SPV'dir; altta yatan hisse senetleri SEC'e kayıtlı aracı kurum Alpaca tarafından saklanır; SPV bunları sahipleri için trust yoluyla tutar; sahipler alacak değil intifa hakkına sahiptir. Temettüler aktarılır (%5 dağıtım ücreti kesilir), ancak oy kullanma yalnızca KYC'yi tamamlayan sahiplerle sınırlıdır ve SPV tarafından "muhtemelen" vekaleten oy kullanılır; bu, "aynı oy hakkı" şartından uzaktır. Ürün Reg S kapsamında ihraç edilir, ABD'lilere açık değildir ve Base üzerindeki DEX ticareti de izinsizdir. Coinbase'in ayrı bir ABD TSV kuruluşu kurması, beyaz liste havuzları dağıtması, oy aktarımını uygulaması ve ABD ihracı için uyumlu bir yol çözmesi gerekiyor. Büyük borsalar arasında dönüşüm maliyeti en düşük olanıdır.
Dinari, transfer acentesi ve aracı kurum olmak üzere çift lisansa sahiptir; geçen yıl ABD aracı kurum statüsü alan ilk tokenize hisse senedi platformu oldu. dShares saklama hakkı yapısını kullanır, temettüler otomatik olarak yansıtılır, ancak oy hakkı aktarımı resmi olarak net bir şekilde doğrulanmamıştır ve şirket hâlâ ABD kullanıcılarına açık olmadığını belirtmektedir. Şu anda emir defteri ağı işletiyor, AMM değil; bir TSV'ye bağlanması veya kendi TSV'sini kurması gerekiyor.
Bullish farklı bir yol izliyor. Bu yıl Mayıs ayında kendi BLSH'sinin tam hissedar kaydını tokenize ederek zincire taşıdı; kayıt transfer acentesi Equiniti tarafından yönetiliyor ve ihraççı yetkilendirmeli gerçek hisse senetleridir. Şirket, Equiniti'yi 4,2 milyar dolara satın alıyor; devrin Ocak 2027'de tamamlanması bekleniyor ve aynı zamanda ABD aracı kurum ve ATS lisansları için başvuruda bulunuyor. Satın alma ve lisanslar tamamlandığında Bullish orta-uzun vadede en büyük potansiyele sahip şirket olabilir, ancak şu anda geçiş dönemindedir.
Üçüncü Kategori: En Çok Etkilenen Offshore "İzleme Sertifikası" Modeli
En çok etkilenenler, sahiplerini ihraççı SPV'nin alacaklısı haline getiren offshore yapılandırılmış senet ürünleridir. Bu tür ürünler tam olarak muafiyet emrinin "sentetik risk sunan bağımsız menkul kıymetler" hariç tutma hükmüne giriyor.
Robinhood, Arbitrum üzerine kurulu Robinhood Chain'de yaklaşık 200 token içeren yeni nesil Stock Tokens'ı başlattı. İhraççı Jersey'de kurulu bir SPV'dir; ürün niteliği tokenize borç senetleridir; sahipler yalnızca ekonomik riske sahiptir, hissedar yasal hakları yoktur ve şu anda oy hakkı da yoktur. İzahnamesinde ayrıca altta yatan hisse senetlerinin ödünç verilebileceği ve ödünç süresi boyunca oy hakkından feragat edileceği belirtiliyor; bu, "aynı haklar" şartıyla doğrudan çelişiyor. Bu ay AMC CEO'su izinsiz AMC tokenlarının listeden kaldırılmasını açıkça talep etti; bu tartışma ihraççı itiraz hakkının bir provası olarak görülebilir. Robinhood CEO'su Vlad Tenev daha sonra fiziksel itfa ve oy kullanma özelliklerinin "yakında geleceğini" söyledi, ancak bu hâlâ sadece bir plan. Muafiyet çerçevesine girebilmek için Robinhood'un altta yatan yapıyı borç senedinden saklama hakkına dönüştürmesi gerekiyor; bu da neredeyse baştan yapmak anlamına geliyor.
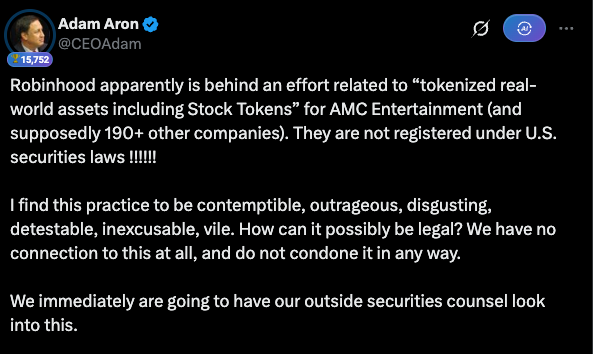
AMC CEO'su kendi hisselerinin tokenize edilmesine karşı çıkan bir paylaşım yaptı. Kaynak: X
Kraken'in xStocks'u en büyük tokenize hisse senedi ürünüdür. Crypto Briefing'in haberine göre kümülatif işlem hacmi 35 milyar doları aşmış olup 700'den fazla varlığı kapsıyor. Ancak Kraken'in yasal belgelerinde şöyle yazıyor: xStocks sahiplerinin oy hakkı yoktur ve altta yatan hisse senetleri üzerinde yasal talepleri de yoktur. İhraç eden kuruluş yine Jersey SPV'sidir ve ABD kullanıcılarına açık değildir. Devasa offshore ölçek ABD'de neredeyse doğrudan paraya çevrilemez; Kraken'in ABD'deki lisanslı kuruluşu aracılığıyla ayrı bir saklama hakkı ürün hattı kurması gerekiyor.
Ondo'nun offshore işi Ondo Global Markets da bu kategoridedir. Ürünü BVI'da ihraç edilen yapılandırılmış senetlerdir; sahipler alacaklıdır. Broadridge entegrasyonuyla "oy tercihi" ifade etme imkânı sunulsa da ihraççının bu tercihlere uyma konusunda yasal yükümlülüğü yoktur.
Sonuç
Özetle bu muafiyet emri, ticaret mekanlarını muaf tutuyor, tokenları değil.
Buradan çıkarılabilecek yapı büyük olasılıkla üç katmanlı bir iş bölümüne sahip olacak: lisanslı tokenize edenler token üretimi ve hissedar kaydı entegrasyonundan sorumlu olacak, izinli AMM'ler zincir üstü eşleştirmeyi yapacak, uyumlu sabit coinler ödemeyi gerçekleştirecek. %0,25'lik işlem payı üst sınırı göz önüne alındığında, ticaret mekanlarının kısa vadede büyük ölçekli gelir elde etmesi zor. Değer büyük olasılıkla önce transfer acenteleri, saklama, sabit coinler ve havuz altyapısında yoğunlaşacak.
İhraççı itiraz hakkı ayrıca sektörü "üçüncü taraf paketleme"den "ihraççı yetkilendirmesi"ne doğru itecek. RWA.xyz araştırma başkanı, önümüzdeki 12 ay içinde çoğu ürünün ihraççı yetkilendirmesi modeline geçeceğini öngörüyor.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.