


Gemini 4.0 gündemi sarsıyor: Google'ın yapay zeka karşı atağı mı başlıyor?
 Odaily
Bu hafta sonu yapay zeka dünyası yine Google'ı konuşuyor.
Başrolde henüz resmi olarak yayınlanmayan ancak Arena gibi platformlarda gizlice test edildiği iddia edilen "Gemini 4.0" var. Kör test ekran görüntüleri ve kullanıcı deneyimleri sosyal medyada hızla yayılırken, pek çok kişi "Google geri döndü" yorumunu yapıyor.
Yine de baştan küçük bir uyarı yapalım.
Şu ana kadar Google, Gemini 4'ü resmi olarak duyurmadı. Temmuz ayındaki bilanço görüşmesinde şirketin bugüne kadarki "en iddialı ön eğitim" çalışmasına gerçekten başladığı doğrulandı. Yani Gemini 4 gerçekten var, ancak hafta sonu dolaşan "test sonuçlarını" şimdilik söylenti olarak değerlendirmek en doğrusu.
Yine de dürüst olmak gerekirse, Gemini 4 söylentilerini tamamen bir kenara bıraksak bile Google'a yeniden yakından bakmanın zamanı gelmiş gibi görünüyor.
Çünkü modelin ötesinde, şirketin elindeki diğer kartlar da aynı anda güçleniyor.
1. Gemini'nin "birinci" olması gerekmiyor; ilk lige dönmesi yeterli
Geçtiğimiz yıl boyunca Google'ın en büyük sorunu, dışarıdan bakıldığında hep bir adım geride kalmış hissi vermesiydi.
OpenAI ve Anthropic birkaç ayda bir bomba etkisi yaratan yenilikler duyuruyor (bugün yine Goldbach sanısıyla ilgili büyük bir duyuru yapıldı), önde gelen açık kaynak modeller de hız kesmeden gelişiyor; DeepSeek'in güncelleme temposu bile gözle görülür şekilde arttı.
Google ise sürekli meşgul görünse de ortaya koyduğu şeyler hep Flash serisi modeller oldu.
Bu yüzden Gemini'nin şu an birinciliği geri kazanmaktan önce, frontier modeller arasında birinci sınıfta kalıcı olarak yer alabileceğini kanıtlaması gerekiyor.
Son dönemde bu yönde bazı işaretler belirmeye başladı.
Eylül başında piyasaya sürülen Gemini 3.8 Flash, Google'ın resmi testlerinde DeepSWE v1.1'de %73,7 puan alarak Claude Opus 5'in %74,0 puanına oldukça yaklaştı. Üstelik bu, hafiflik ve düşük maliyete odaklanan bir Flash sürümü.
Google son dönemde, öncü yapay zeka yeteneklerinin gecikme süresini ve çıkarım başına maliyetini olabildiğince hızlı ezmeye odaklanmış durumda. Şirket için bu, tek seferlik bir model birinciliğinden bile daha önemli. Bunun arkasında, büyük dil modeli girişimlerinden ayrışan temel bir strateji yatıyor:
OpenAI ve Anthropic kullanıcı, geliştirici ve kurumsal müşteri kazanmak için modele bağımlıyken, Google'ın elinde zaten Arama, Android, Chrome, YouTube, Workspace ve Cloud var.
Kısacası Google'ın Gemini'nin her zaman birinci olmasına ihtiyacı yok. Model ilk lige geri döndüğü anda, arkasındaki neredeyse tüm dijital yaşam döngüsünü kapsayan dağıtım makinesi çalışmaya başlayabilir.
Nitekim Gemini uygulamasının aylık aktif kullanıcı sayısı Ağustos'ta 1 milyarı aştı; bunun 100 milyondan fazlası yalnızca iOS tarafından geliyor. Android'deki sistem düzeyindeki yetenekler ise 40'tan fazla yaygın uygulamada işlem gerçekleştirebiliyor.
Son dönemde dikkatle izlenmesi gereken iki yeni giriş noktası daha ortaya çıktı:
- Bunlardan biri Apple: Yeni Siri'nin temelindeki Apple Foundation Models, Apple ve Google tarafından Gemini temel alınarak birlikte geliştirildi. Çıkarım ister cihaz üzerinde ister Apple'ın özel bulutunda çalışsın, Apple'ın 2 milyar aktif cihazının çekirdek girişini Google'a emanet etmesi, Gemini için en güçlü güven oyu anlamına geliyor.
- Diğeri ise ev donanımı: Google Home, yakın zamanda üçüncü taraf aracılara MCP sunucusu erişimi açtı. Claude ve OpenClaw gibi harici aracılar artık evdeki kameraları, ışıkları ve termostatları doğrudan kontrol edebiliyor. Bu oldukça ilginç; Google kapalı bir ekosistem kurmak yerine, gelecekte hangi aracı en popüler olursa olsun, gerçek dünyadaki cihazları kontrol etmek isteyen herkesin kendi arayüzünden geçmesini sağlıyor.
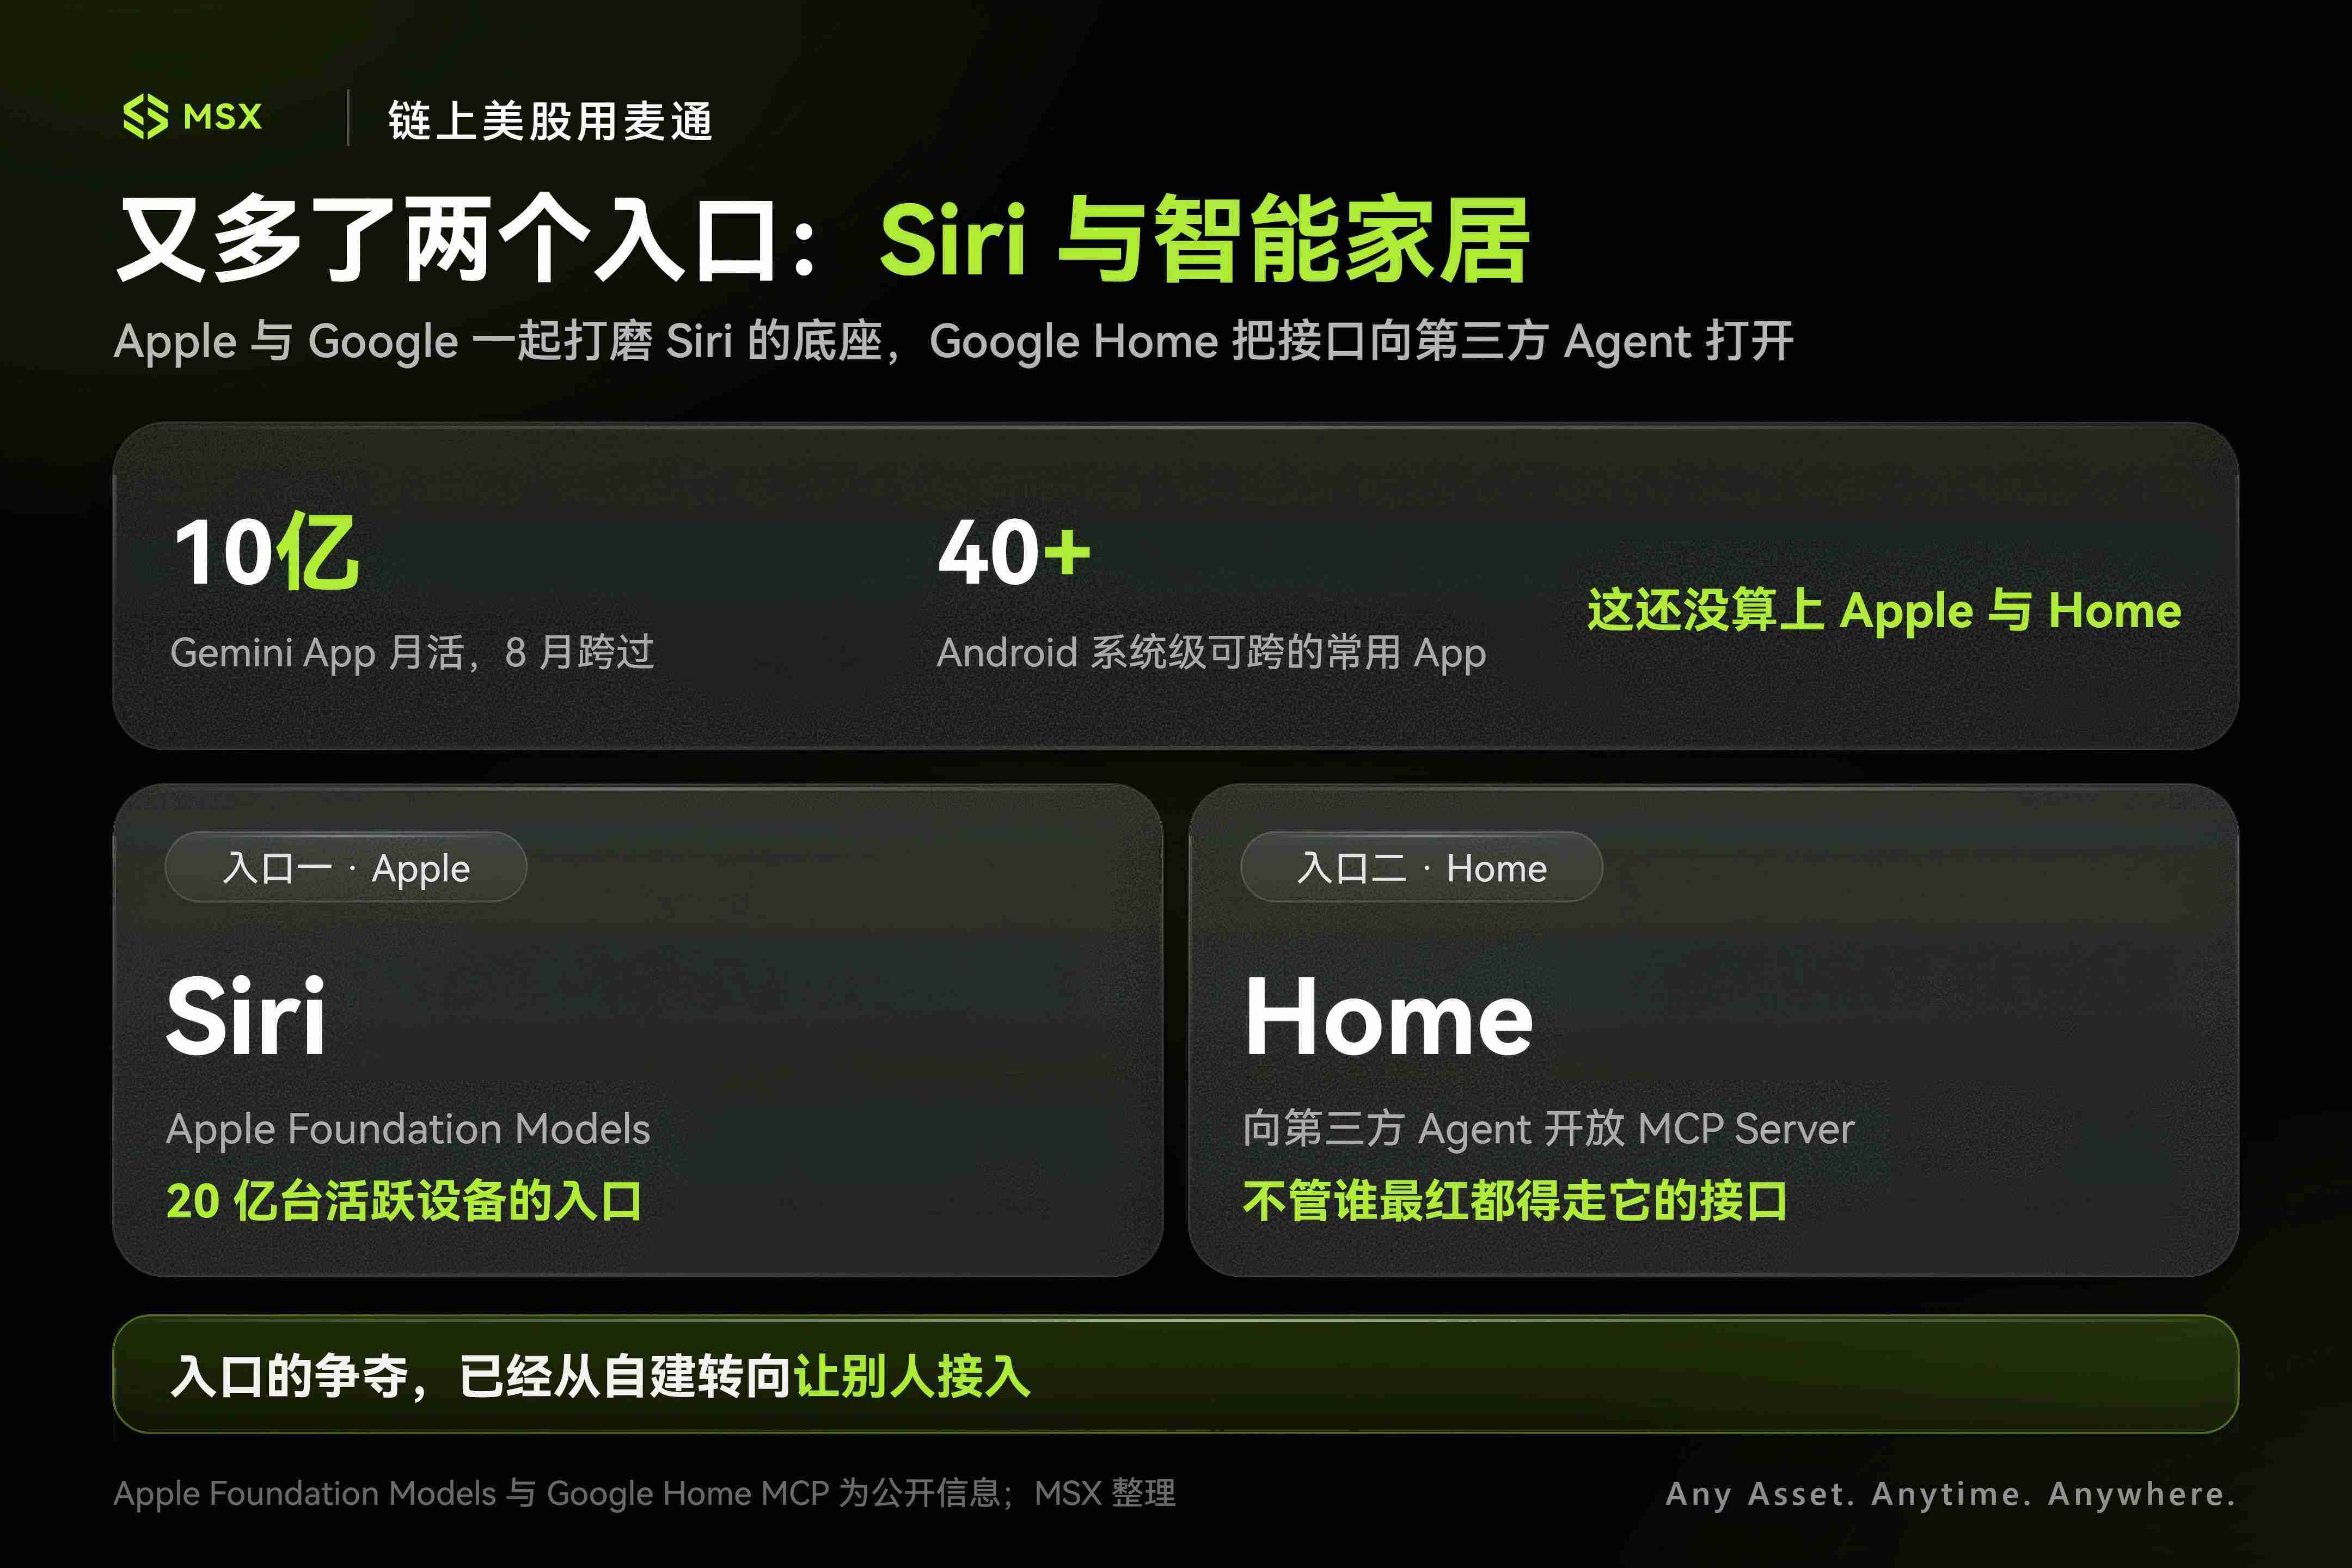
Genel tabloya bakıldığında, telefonda Android, tarayıcıda Chrome, giriş noktasında Search, ofiste Workspace var. Artık iPhone ve akıllı ev sistemlerinde de Gemini veya Google yapay zeka altyapısının izleri görülüyor.
Bu durumda Google için geriye tek bir soru kalıyor: Zaten Google ekosisteminde olan yüz milyonlarca kullanıcıya yapay zekayı adım adım nasıl yerleştirecek?
2. Yapay zeka aramayı öldürmedi; aksine geçiş ücreti topluyor
Son iki yıldır Alphabet'in değerlemesi üzerindeki en büyük baskı, "Yapay zeka aramayı öldürür mü?" sorusuydu.
ChatGPT ilk çıktığında bu mantık oldukça mantıklı görünüyordu: Kullanıcılar doğrudan sohbet robotuna soru sorabiliyorken neden arama sonuçlarına bakıp reklamlara tıklasın? O zaman Google'ın en kârlı işi olan arama reklamcılığı ne olacak?
Ancak en azından şu ana kadar finansal veriler bu senaryoyu doğrulamadı.
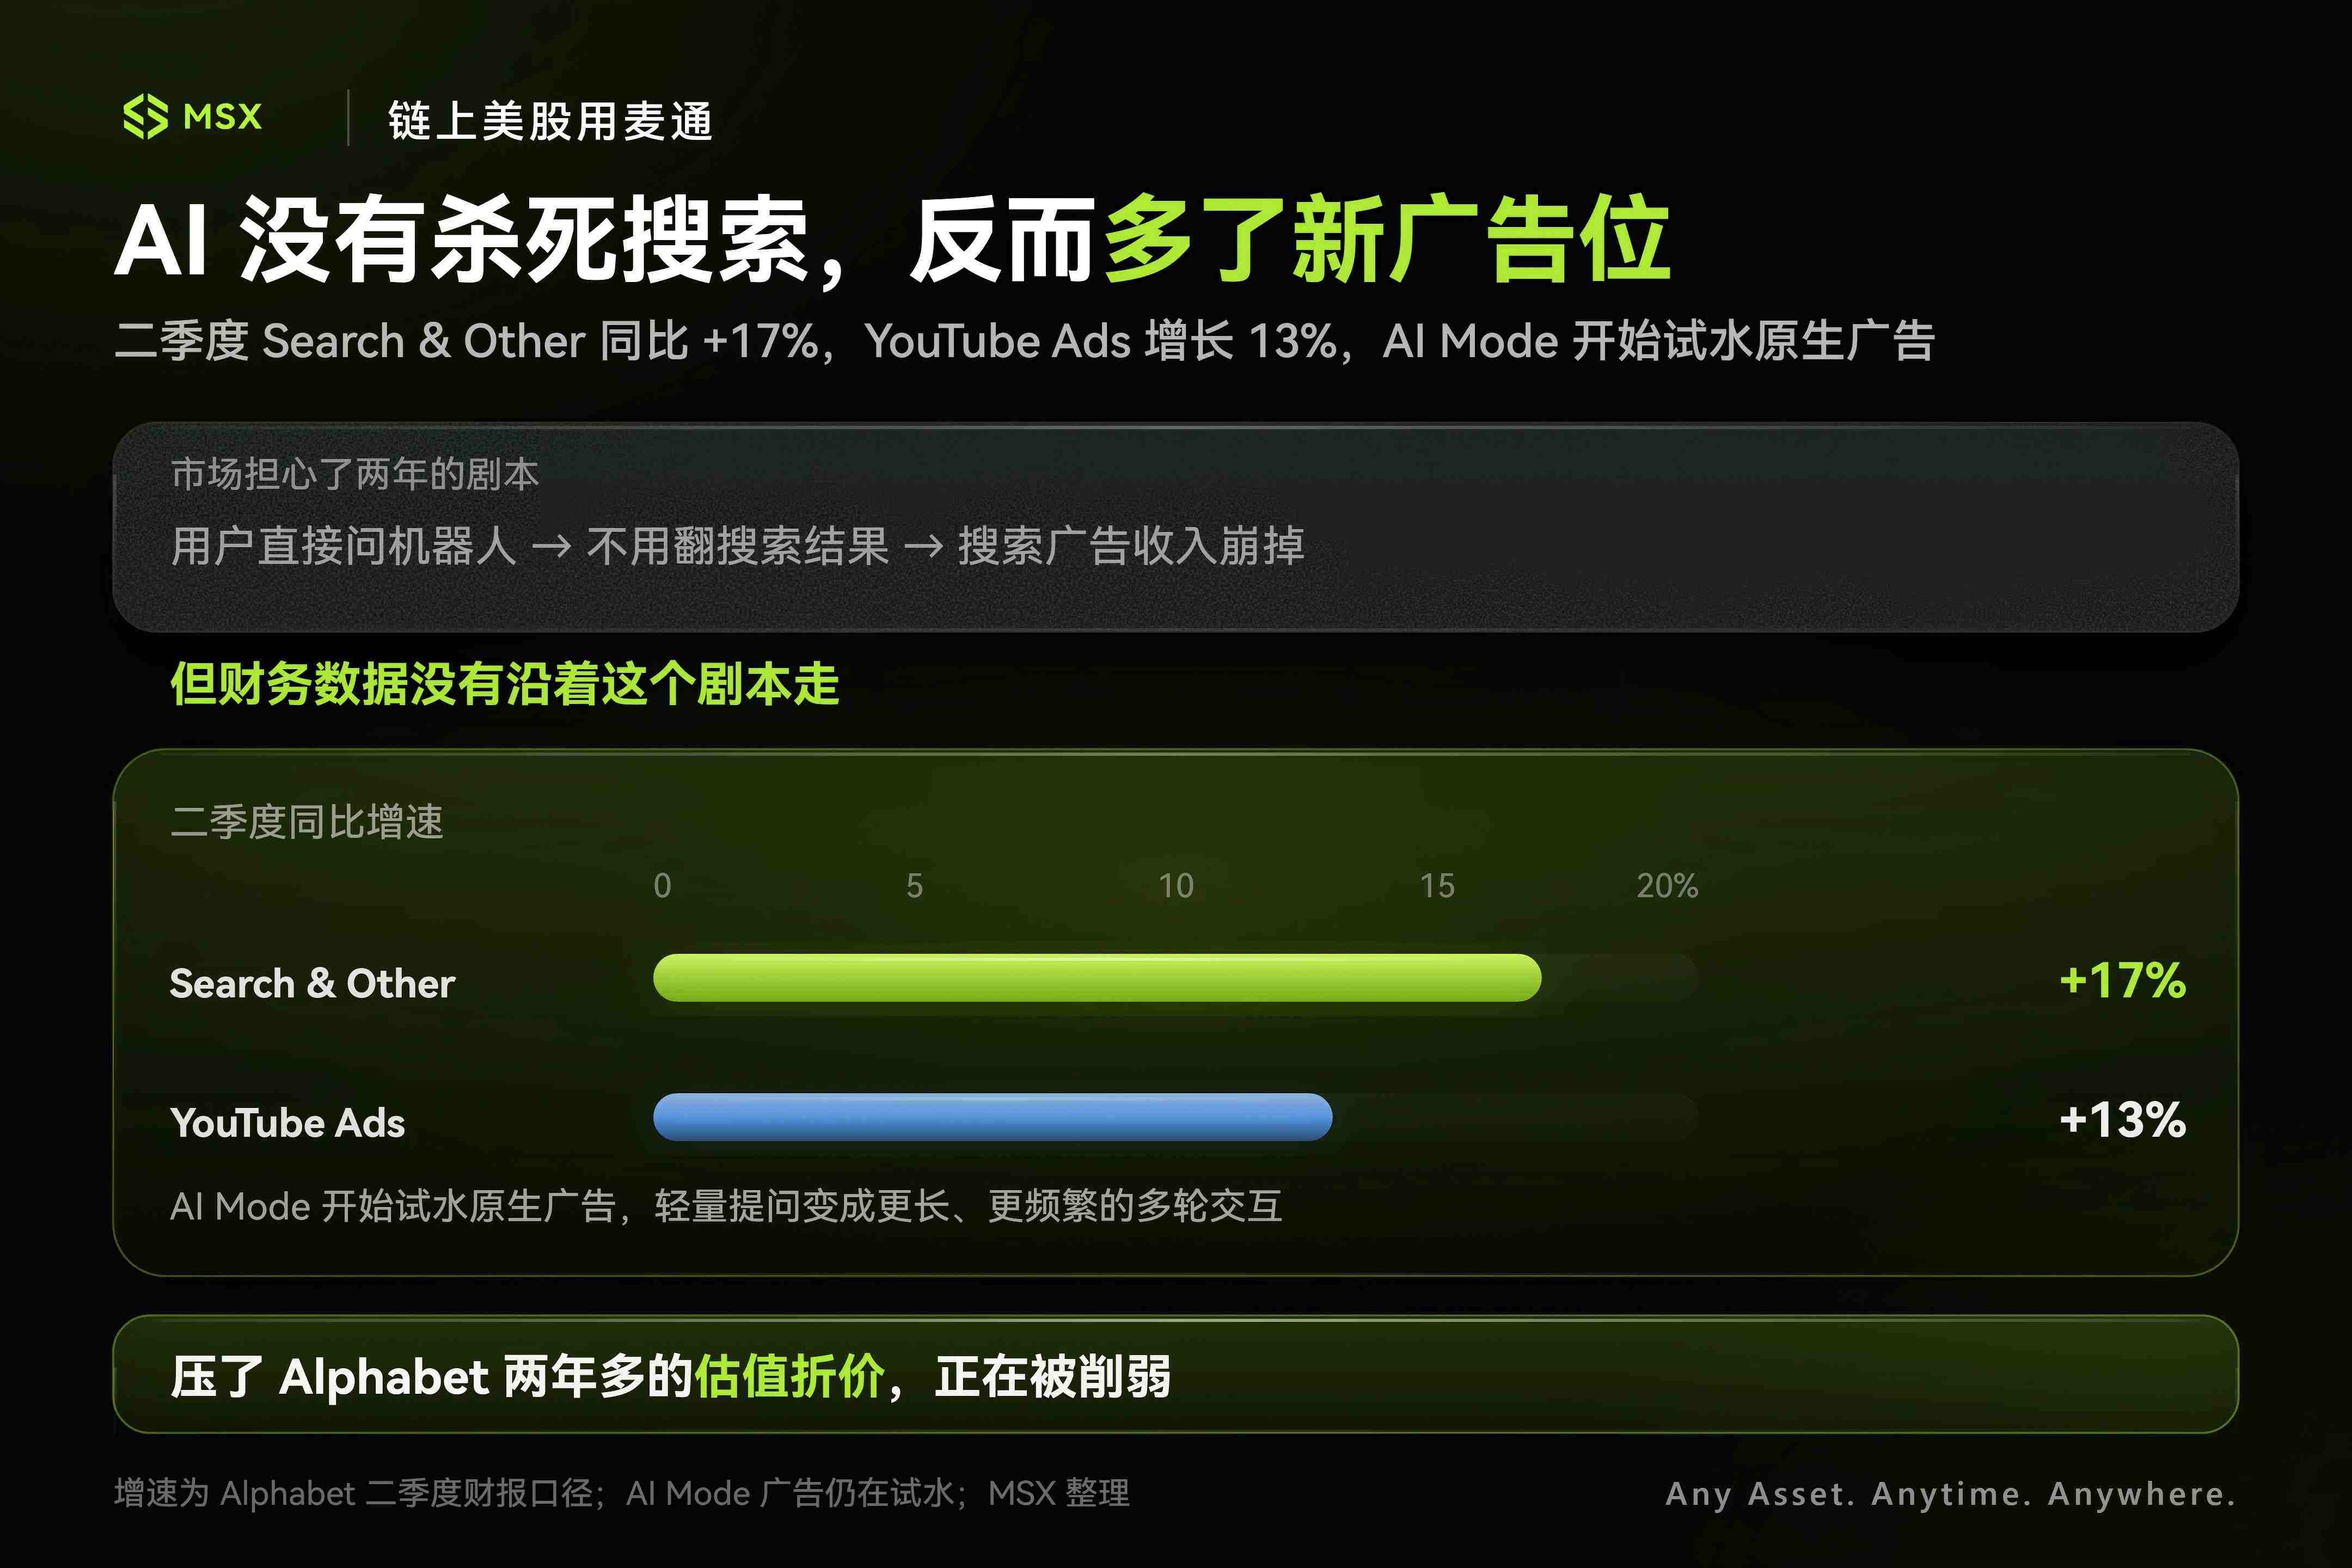
Alphabet'in ikinci çeyrekte Google Search & Other gelirleri yıllık %17, YouTube reklam gelirleri ise %13 arttı. Mevcut nakit ineği zarar görmediği gibi Google, AI Overviews ve derin etkileşimli AI Mode'u daha fazla kullanıcıya sunmaya devam ediyor ve AI Mode içinde yerel reklamları test etmeye başladı.
Korkuların aksine, yapay zeka aramayı ortadan kaldırmadı; yalnızca basit arama davranışını daha uzun ve daha sık çok turlu etkileşimlere dönüştürdü ve yeni reklam envanteri yarattı.
Önümüzdeki çeyreklerde AI Mode kullanımı artmaya devam eder ve arama gelirleri çift haneli büyümeye devam ederse, "Yapay zeka Google'ın arama iş modelini yok edecek" teziyle Alphabet'e iki yılı aşkın süredir uygulanan değerleme iskontosu giderek temelsiz kalacak.
Arama mevcut alanı savunmaksa, Cloud tamamen bir saldırı hamlesi.
İkinci çeyrekte Google Cloud geliri yıllık %82 artışla 24,8 milyar dolara ulaştı. Eldeki birikmiş sözleşme yükümlülükleri (backlog) 510 milyar doları aştı ve bunun yarısından fazlası önümüzdeki iki yıl içinde muhasebeleştirilecek. Yönetim, asıl sorunun kurumsal taraftaki patlayan model talebine hesaplama gücü arzının yetişememesi olduğunu açıkça ifade ediyor.
Burada ilginç bir bağlantı daha var.
Eylül ortasında Anthropic, Claude Docs ve Slides'ı piyasaya sürerek günlük ofis senaryolarına tam anlamıyla giriş yaptı. Görünüşte bu, Claude'un Google Docs ve Microsoft Office'in pazarını hedeflemesi gibi algılanabilir. Ancak gerçekte ofis etkileşimleri derinleştikçe ve çağrılar yoğunlaştıkça token tüketimi katlanarak artıyor.
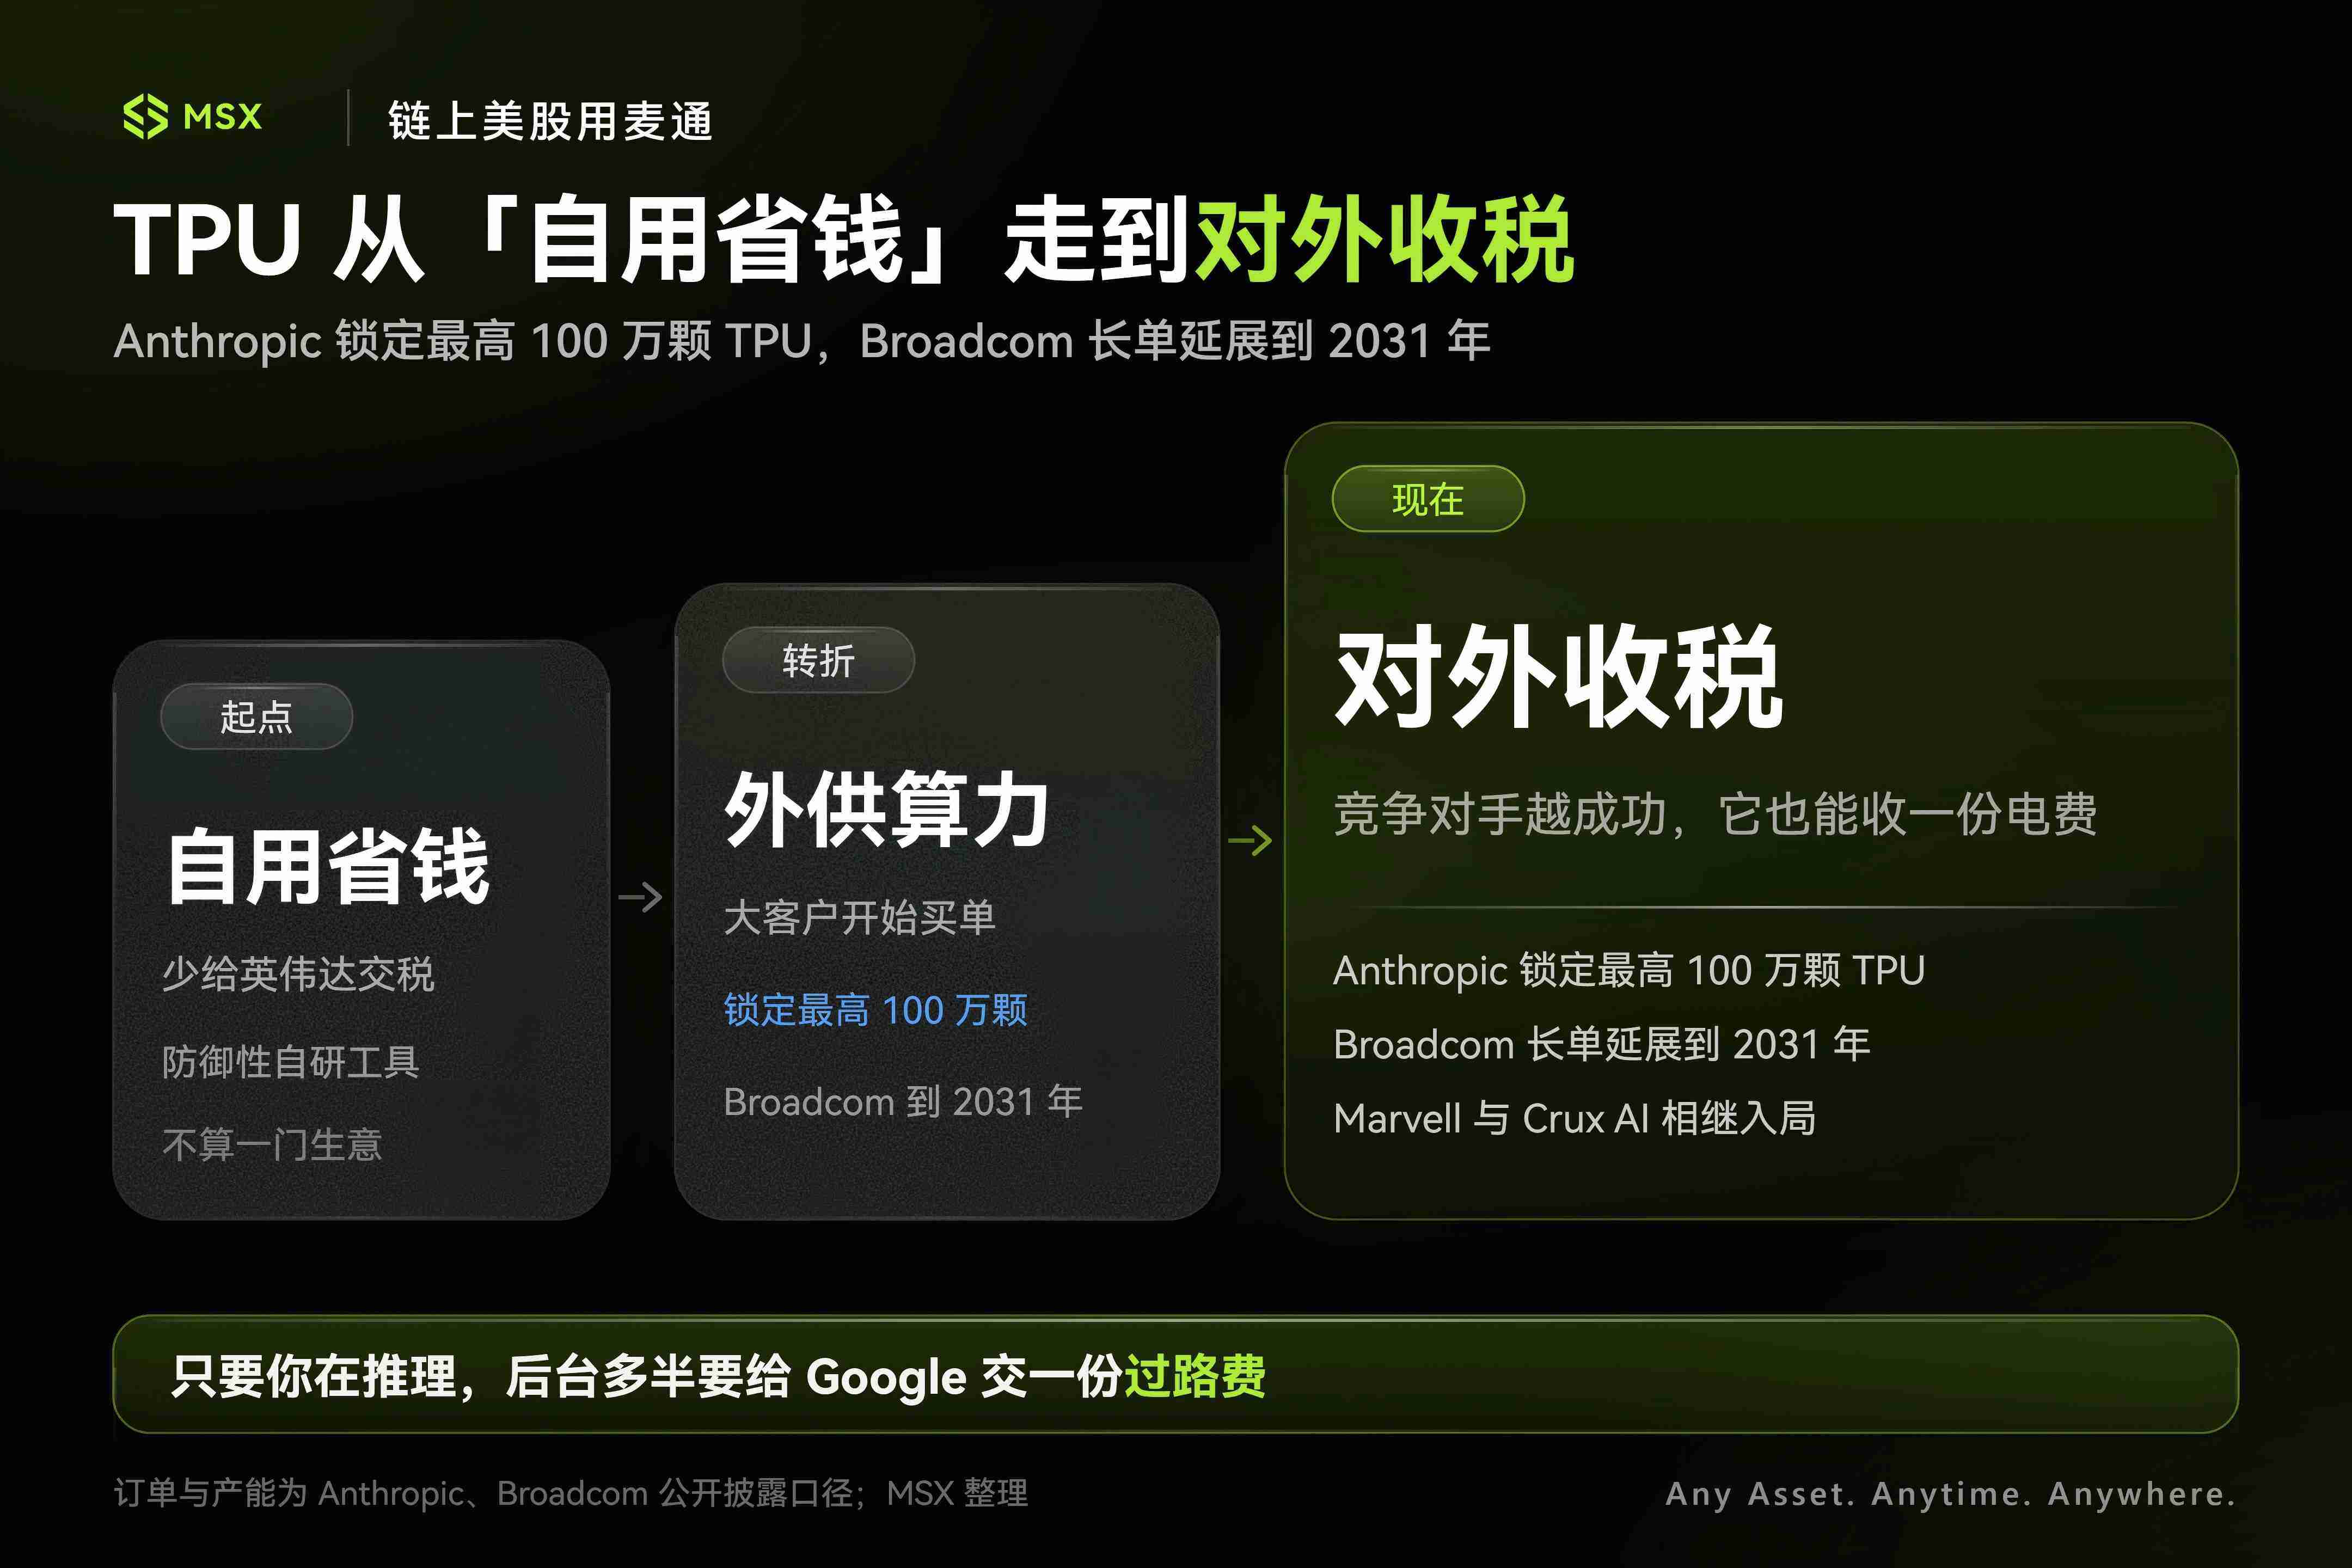
Anthropic ise Google TPU'larının en büyük dış alıcılarından biri. Daha önce açıklanan bilgilere göre Anthropic, 1 milyon adede kadar TPU için anlaşma yaptı; bu, on milyarlarca dolarlık yatırım ve 1 GW'ın üzerinde bilgi işlem kapasitesine karşılık geliyor. Broadcom'un bu yılki açıklamasına göre (ayrıca bkz. Saklanamayan Broadcom: Yapay zeka parası GPU'nun ötesine akıyor), 2027'den itibaren Anthropic, Broadcom üzerinden yaklaşık 3,5 GW yeni nesil TPU yapay zeka işlem gücüne erişecek.
Elbette burada "Claude Docs'a bir kullanıcı daha gelirse Google hemen birkaç TPU daha satar" gibi basit bir eşitlik kurulamaz.
Anthropic de çoklu bulut ve çoklu yonga stratejisi izliyor; Google TPU, Amazon Trainium ve Nvidia GPU'ların hepsini kullanıyor. AWS hâlâ çok önemli bir bulut ortağı.
Ancak genel yönü anlamak zor değil.
Yapay zeka sohbetten kodlamaya, dokümanlara, sunumlara, CRM'ye ve kurumsal yapay zeka ajanlarına doğru genişledikçe model kullanım süresi ve çıkarım sayısı artmaya devam edecek. Hem Google Cloud hem de TPU'ya sahip olan Alphabet'in, tüm rakiplerini Gemini ile ezmesi şart değil.
Bazen rakipler başarılı oldukça Google da bu başarıdan "geçiş ücreti" toplayabiliyor. Google'ın yakın zamanda Finlandiya'ya Avrupa'nın en büyük veri merkezini kurmak için 13 milyar avro yatırım yapması ve uzun vadeli enerji kaynaklarını şimdiden kilitlemesi de bu yüzden.
3. Google'ın "tam yığın yapay zekası" kartlarını gösteriyor
Tüm bu hatları bir araya getirdiğimizde, piyasanın Google'a bakış açısında hafif bir kayma yaşandığı görülüyor.
Gemini 4.0 gerçekten güçlü çıkarsa bu elbette doğrudan hisse fiyatına yansır. Ancak Google için asıl olumlu hikâye, tam yığın (Full Stack) mimarisinin nihayet kusursuz biçimde birbirine kenetlenmiş olması:
- Uygulama ve cihazlar: Arama, Chrome, YouTube, Android'den Siri ve Home ekosistemine;
- Kurumsal platform: Hızla büyüyen Google Cloud;
- Temel donanım varlıkları: Özel TPU'lar, özel ağlar, hiper ölçekli veri merkezleri ve güvence altına alınmış enerji arzı.
Bana göre burada en az değer verilen kart hâlâ TPU.
Eskiden TPU, Google'ın kendi bünyesinde kullandığı bir çip olarak görülüyordu. Yani şirket kendi çipini yaparak Nvidia'ya daha az para ödüyordu.
Ama artık hikâye tamamen değişti. Anthropic TPU'ları büyük ölçekte kullanmaya başladı; Broadcom ile Google arasındaki uzun vadeli iş birliği 2031'e kadar uzatıldı ve sonraki nesil TPU'lar ile ağ çözümleri üzerinde çalışmalar sürüyor. Marvell da Google'ın özel yapay zeka çip ekosistemine girerek çıkarım çipleri, arayüzler ve ağ bileşenlerinde üretmeye başladı.
Buna, büyük finansman sağlayan ve doğrudan Google TPU kullanan bağımsız bilgi işlem platformu Crux AI de eklenince, TPU açıkça "Google'ın maliyet tasarrufu için kullandığı çip" olmaktan çıkıp "Google'ın dışarıya hesaplama gücü sattığı bir ürüne" dönüşüyor.
Bu dönüşümün etkileri çok yönlü.
Öncelikle, özel çip ve ağ tedarikçileri (AVGO, MRVL gibi) bu sürecin en garantili kazananları konumunda.
Nvidia'ya gelince, pasta büyümeye devam ediyor; ancak Google'ın TPU'su, Amazon'un Trainium'u ve diğer hiper ölçekleyicilerin özel ASIC yatırımları göz önüne alındığında, geleceğin yapay zeka çıkarım pazarında tek bir kazanan olmayacak.
Biraz daha geniş açıdan bakarsak, Google'ın elinde Waymo da var. Bu iş, Alphabet'in gelecek çeyrek hisse başına kârını belirlemeyecek; ancak Robotaxi birkaç ABD şehrinden Tokyo ve Singapur gibi denizaşırı pazarlara yayılmaya başlarsa, er ya da geç "değerleme modelinde ücretsiz eklenen" bir kalem olmaktan çıkıp ayrı hesap gerektiren bir varlığa dönüşecek.
Üstelik Google'ın üzerinde uzun süredir asılı duran rekabet hukuku riski bile en kötü senaryoya ilerlemedi.
Dolayısıyla bu noktada herkes hafta sonu Gemini 4.0'ın "ilk üç" arasına dönüp dönemeyeceğini konuşuyor; ancak Google'ın mevcut durumunda asıl soru şu:
Gemini'nin gerçekten "dünyada birinci" olması gerekiyor mu?
Gemini uygulamasının aylık aktif kullanıcısı 1 milyarı aştı, Arama büyümeye devam ediyor, Cloud patlama yaşıyor, TPU dışarıya satılmaya başlandı; Apple Gemini teknolojisini kullanıyor, üçüncü taraf aracılar Google Home'a giriyor ve Google altta veri merkezleri inşa edip enerji ve hesaplama gücünü güvence altına alıyor.
Bu açıdan bakınca, Google'ın son bir iki yıldır sürekli Flash modellerini sunması da mantıksız değil. Şirketin yapması gereken tek şey, modelleri yeterince güçlü, hızlı ve ucuz hale getirip mevcut ürünlerine, giriş noktalarına ve altyapısına entegre etmek.
Sonuç
Kartlar tek tek açılacak; Gemini 4'ün gerçek performansı çok yakında belli olacak.
Google için bu yapay zeka savaşı artık yalnızca "Gemini başa çıkabilecek mi?" sorusundan ibaret değil.
Asıl mesele, model yeniden öne çıktığında Google'ın arkasındaki Arama, Android, Chrome, YouTube, Cloud ve TPU'dan oluşan dev dağıtım ve para makinesinin gerçekten tam güçle çalışıp çalışmayacağı.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.