


Dev Platformlar ve Mikro Yazılım Şirketleri Yükselirken Orta Seviye Tek Nokta Çözümleri Tehlikede
 chaincatcher
Orijinal Yazar: Venture Curator
Orijinal Derleme: Deep Tide TechFlow
Deep Tide Önsözü: 537 ABD unicorn'u hâlâ 2021 balon döneminden kalma eski değerlemeleri taşıyor ve "AI native" etiketi bir artı olmaktan çıkıp risk faktörüne dönüşüyor. Fon toplamaya çalışan veya opsiyon sahibi olan profesyoneller için bu makale, hangi değerlemelerin gerçek olduğunu, hangilerinin sadece test edilmemiş kâğıt üzerindeki rakamlar olduğunu ayırt etmenize yardımcı oluyor.
537 ABD unicorn'u hâlâ 2021-22 balon döneminden kalma değerlemeleri taşıyor; bunlar hâlâ gerçek mi?
Kuruculara ve erken dönem çalışanlarına genellikle son tur değerlemesini bir skor tahtası olarak görmeleri öğretilir. Bu, hisse tablosundaki rakam, basın bültenindeki rakam ve herkesin kendi hisse değerini hesaplamak için kullandığı rakamdır.
Ancak PitchBook'un 2026 üçüncü çeyrek niceliksel görünüm raporundaki yeni veriler, çoğu ABD unicorn'u için bu rakamın yıllardır piyasa tarafından gerçek anlamda test edilmediğini gösteriyor.
PitchBook, tüm aktif ABD unicorn'larını inceledi ve son fiyatlandırılmış finansman turunu tamamladıkları yıla göre sınıflandırdı.
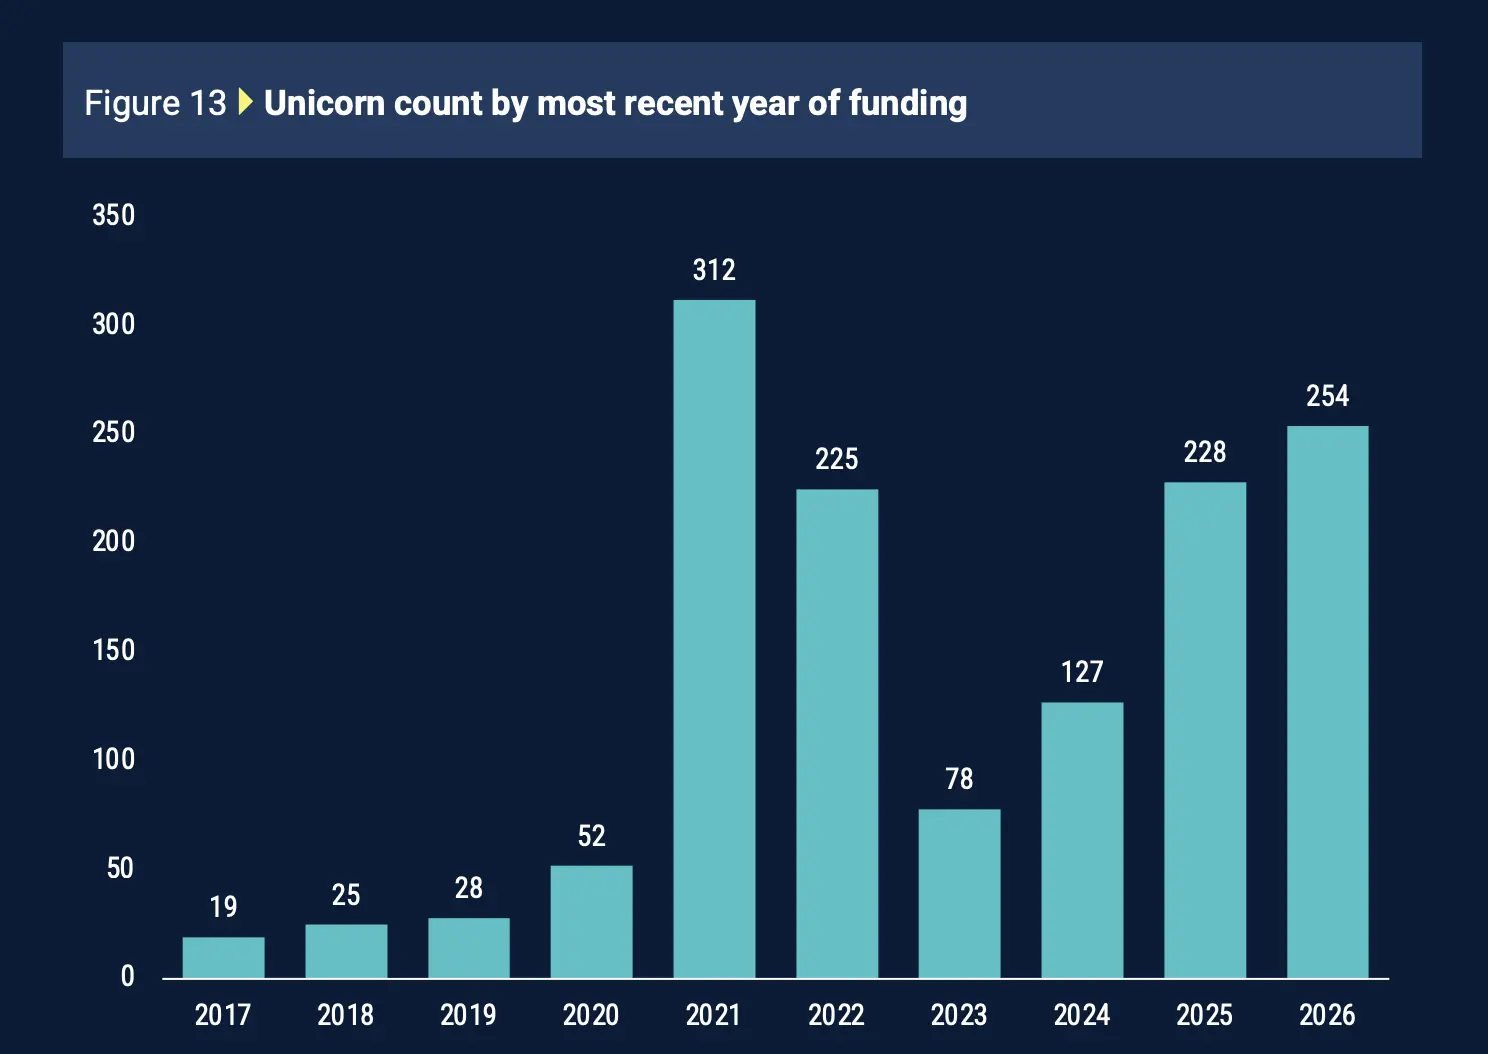
964 aktif ABD unicorn'undan 312'si son finansmanını 2021'de, 225'i ise 2022'de gerçekleştirdi. Bu, 537 şirketin (unicorn evreninin yaklaşık %56'sı) hâlâ girişim sermayesi tarihinin en pahalı finansman döneminde belirlenen değerlemeleri taşıdığı anlamına geliyor.
Nakit, bu rakamları karşılamak için geri gelmeyecek. Girişim sermayesi fonlarının tahsisi net varlık değerinin yalnızca %7,9'u seviyesinde; bu, %14,5'lik uzun vadeli ortalamanın neredeyse yarısı. PitchBook, fon getirilerinin 2020-2022 arasındaki şişirilmiş değerlemeler nedeniyle doğrudan olumsuz etkilendiğini belirtiyor.
Bu şirketler fiyatı gerçekten test ettiğinde, genellikle tutunamıyor. Halka açık piyasa yatırımcıları özel piyasa fiyatlarını ödemeyi reddediyor. Chime'ın halka arzdaki değerlemesi özel piyasa zirvesine göre ciddi şekilde düştü ve ikincil piyasa alıcıları, son finansman turunu yıllar önce tamamlamış şirketlere, yakın zamanda finansman sağlamış şirketlere kıyasla çok daha büyük indirimler sunuyor.
Bunun arkasında ikinci bir eğilim daha var. Bu şirketlerin çoğu devam edemediği için duraklamıyor; aksine, yeni bir fiyatlandırma olayı onları daha düşük rakamlarla yüzleşmeye zorlayabileceği için aktif olarak finansman sağlamamayı veya halka açılmamayı tercih ediyor. Özel ve sessiz kalmak, 2021 değerlemelerinin kâğıt üzerinde kalmasını sağlıyor. Piyasanın aynı anda hem rekor defter değeri hem de rekor kilitli değer gösterebilmesinin nedeni budur.
Peki, unicorn patlaması gerçek mi, yoksa sadece test edilmemiş bir rakam mı?
Birçok şirket için her iki ifade de doğru olabilir. Bazı şirketler gerçekten 2021 değerlemelerine olgunlaşmış durumda ve bugün de bunu rahatça koruyabilirler. Ancak piyasa, o zamandan beri gerçek fiyatlarla finansman sağlamadıkları veya satılmadıkları için hangi şirketlerin bu kategoriye girdiğini doğrulayamıyor. Dört yıl önceki değerleme bir yalan değil, sadece test edilmemiş.
Kurucuların ve çalışanların dikkatli olması gereken nokta tam da burası.
Şirketiniz son finansmanını 2021 veya 2022'de yaptıysa, hisse tablosundaki değerleme sahip olduğunuz en iyimser rakamdır ve bugünkü gerçek değere eşit olmayabilir. Bu, bir sonraki turu nasıl müzakere edeceğinizi, opsiyonları kullanmayı nasıl değerlendireceğinizi ve ekibinize opsiyonlarının ne anlama geldiğini nasıl açıklayacağınızı etkiler. Yatırımcılar için de aynı durum geçerli: Bir fon bu şirketlerde güçlü gerçekleşmemiş kazançlar gösteriyorsa, bu yalnızca kâğıt üzerindeki rakamları raporlamaktır, gerçek nakit değil.
Asıl risk, değerlemenin göründüğünden düşük olması değil; finansman, işe alım veya opsiyon kullanımı kararları verirken 2021'de belirlenen rakamı, piyasanın bugün hâlâ size ödemeye razı olduğu fiyat olarak kabul etmenizdir.
Bir startup'ı "AI native" olarak adlandırmak değerlemenize zarar verebilir mi?
Kendinizi bir AI şirketi olarak konumlandırmak hâlâ değerleme primi sağlayabilir. Ancak yatırımcılar giderek daha sık ikinci bir soru soruyor: Bu şirketin ne kadarı AI sayesinde gerçekten bir hendek (moat) oluşturuyor?
Bu analizdeki veriler, piyasanın aynı "AI native" etiketini taşıyan şirketleri tamamen farklı kategorilere ayırmaya başladığını gösteriyor.
AI primi hâlâ mevcut: Carta'nın 2026 ilk yarı verilerine göre, AI girişimleri tohum turunda AI olmayan şirketlerle yaklaşık aynı miktarda fon topluyor, ancak değerlemeleri yaklaşık %50 daha yüksek.
Ancak her AI şirketi aynı primi alamıyor: Analiz, metalaşmış AI kabuklarını 3 ila 8 kat gelirle, yapışkan özel verilere sahip dikey AI ürünlerini 10 ila 20 katla ve gerçek fikri mülkiyet ile özel verilere sahip şirketleri 25 ila 40 katla değerlendiriyor.
Şirket olgunlaştıkça inceleme de sıkılaşıyor: Tohum turunda, korunabilir fikri mülkiyeti olmayan şirketlerin değerleme indirimi, daha güçlü hendeklere sahip emsallerine göre %20 ila %30 daha yüksek. A turunda bu fark %30 ila %40'a çıkıyor.
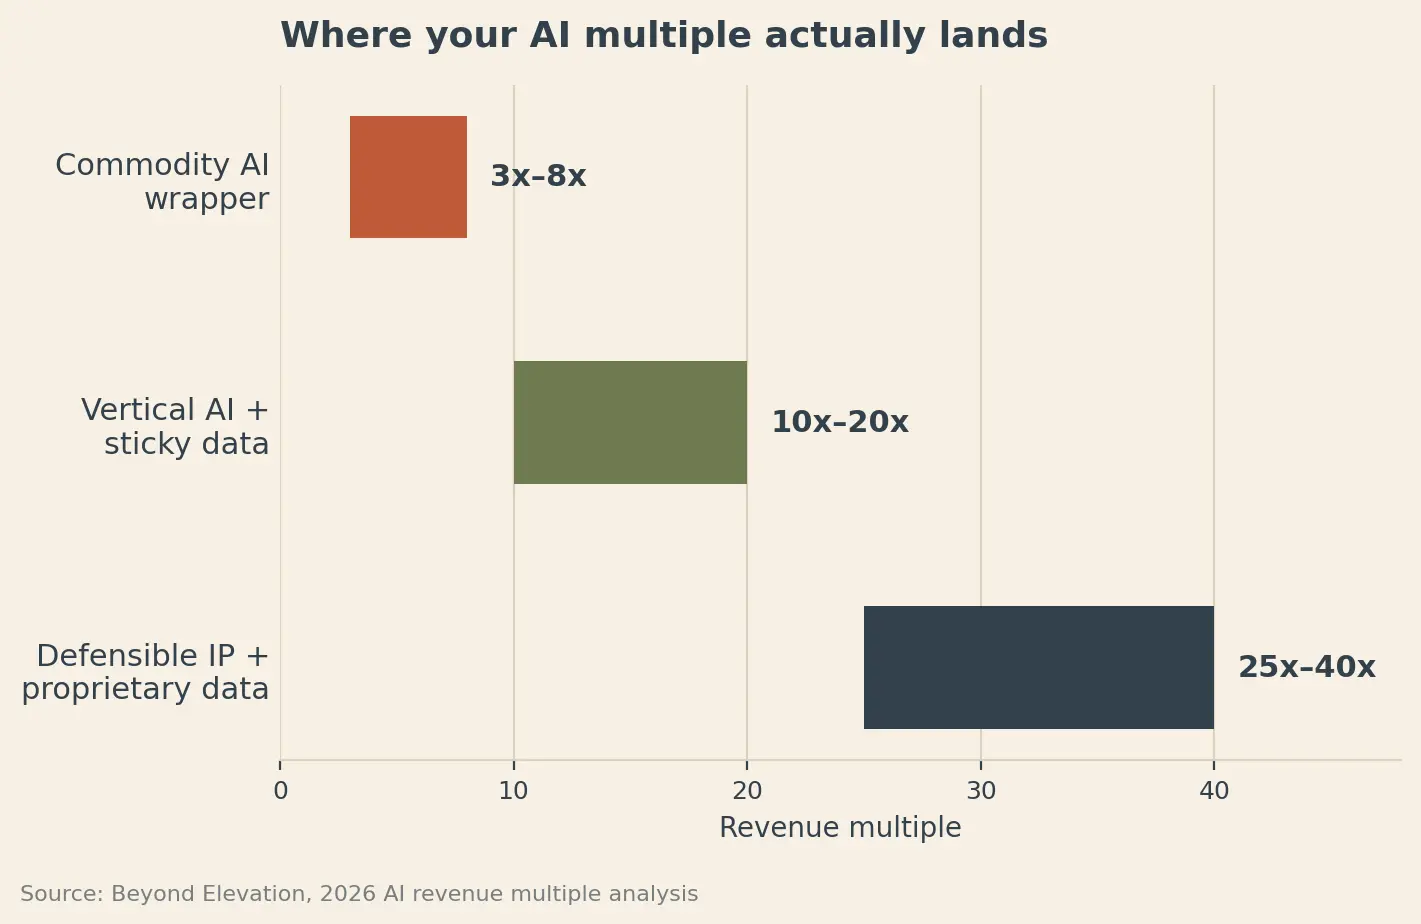
Bu, ürüne sadece AI eklemenin neden giderek daha anlamsız hale geldiğini açıklıyor.
Yatırımcılar giderek daha fazla, AI etiketini çıkardığınızda geriye ne kaldığını bilmek istiyor.
Başka bir girişim, aynı temel model API'lerini çağırarak ürünü geliştirebilir mi? Her yeni müşteri, ürünün zaman içinde ölçülebilir şekilde iyileşmesini sağlayan özel veriler üretiyor mu; örneğin doğruluk, çözüm süresi veya eşleşme kalitesi? Yazılım, iş akışına o kadar derinlemesine yerleşmiş mi ki değiştirilmesi acı verici olur? Çıkarım hacmi on kat arttığında birim ekonomisi hâlâ geçerli mi?
Bu sorular, kurucuların bir sonraki turdan önce incelemesi gereken dört yönü işaret ediyor: teknolojik farklılaşma, özel veriler, iş akışı kilidi ve ölçekte birim ekonomisi.
Teknolojik farklılaşmanın pratik testi şaşırtıcı derecede basit: temel modeli değiştirin. Ana model sağlayıcınızı eşdeğer başka bir modelle değiştirdiğinizde ürün neredeyse hiç değişmiyorsa, yatırımcılar teknolojik hendeğin nerede olduğunu göremeyebilir.
Özel veriler için yalnızca kullanıcı sayısı yeterli değildir. Daha güçlü bir sinyal, kullanım artışının ürünün zaman içinde ölçülebilir şekilde iyileşmesini sağlayan veriler üretip üretmediğidir; örneğin doğruluk, çözüm süresi veya eşleşme kalitesindeki artış.
İş akışı derinliği başka bir ipucudur. Ürünü daha derinlemesine entegre eden müşteriler sürekli olarak daha iyi elde tutma ve genişleme gösteriyorsa, kurucular yalnızca ürünün yapışkan olduğunu iddia etmek yerine geçiş maliyetlerine dair somut kanıtlara sahip olur.
Sonra ekonomik model var. AI ürünleri mevcut kullanımda iyi kâr marjlarına sahip olabilir, ancak çıkarım hacmi on kat artarsa durum tamamen değişebilir. Bu hesaplamaları yatırımcılardan önce netleştirmek, işin ölçekle birlikte gerçekten güçlenip güçlenmediğini ortaya çıkarabilir.
Bu, "AI native" priminin evrimini son derece ilginç kılıyor.
On sekiz ay önce, AI ile herhangi bir bağlantı finansman anlatısını önemli ölçüde güçlendiriyordu. Giderek daha fazla girişim aynı söylemi kullandıkça, yatırımcıların yüzeyin altına bakmak için daha fazla nedeni oluyor.
AI etiketi sizi sohbete sokabilir. Giderek daha değerli hale gelen şey, inşa ettiğiniz şeyin büyüdükçe neden kopyalanmasının zorlaştığını kanıtlamaktır.
Yazılımın halter etkisi: AI, yazılım pazarının orta katmanını öldürmek üzere.
AI, yazılım geliştirmeyi önemli ölçüde daha ucuz ve daha hızlı hale getiriyor. Bu, girişimler için iyi bir haber gibi görünse de, onlarca yıldır yazılım şirketlerini koruyan bazı hendekleri zayıflatabilir.
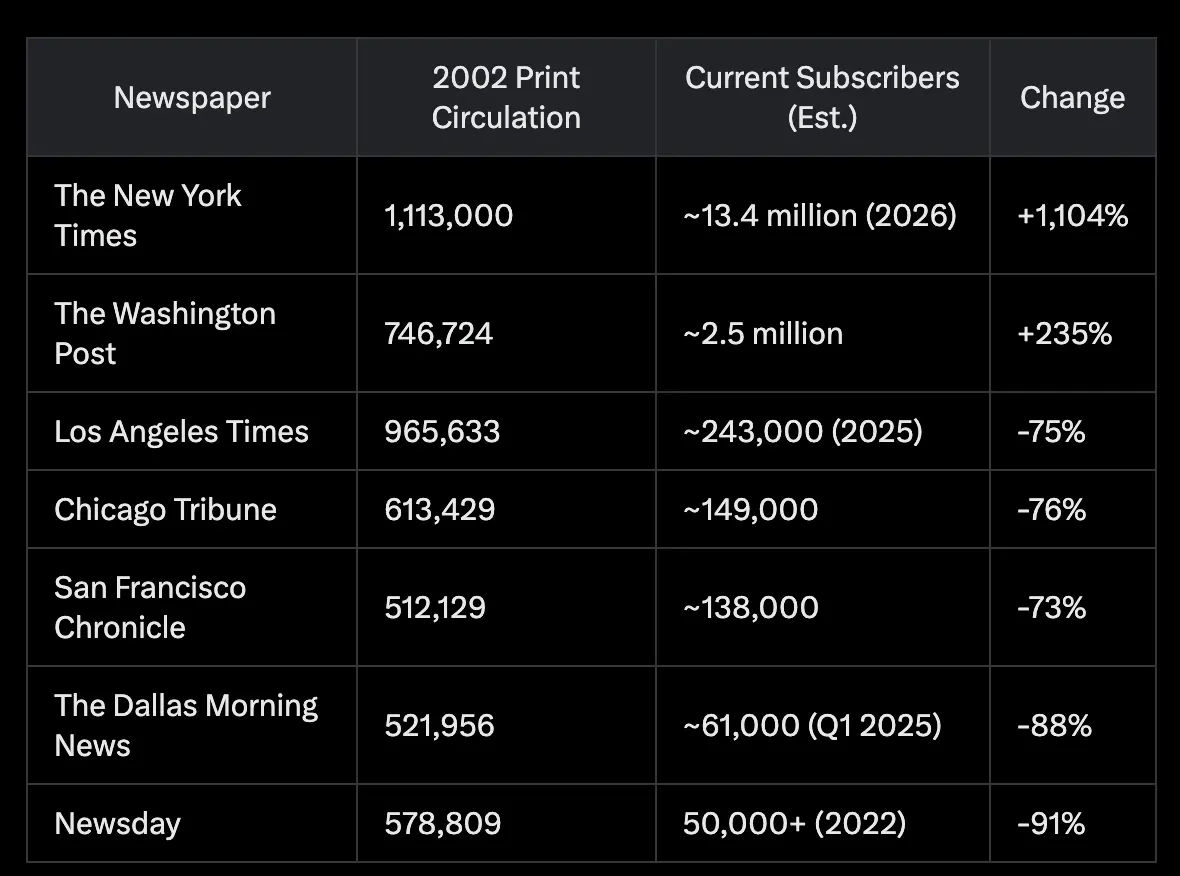
Conviction'dan Mike Vernal ilginç bir benzetme yapıyor: Yazılım, internetin gazeteciliği değiştirmesinden sonra ortaya çıkana benzer bir "halter" yapısına doğru ilerliyor olabilir.
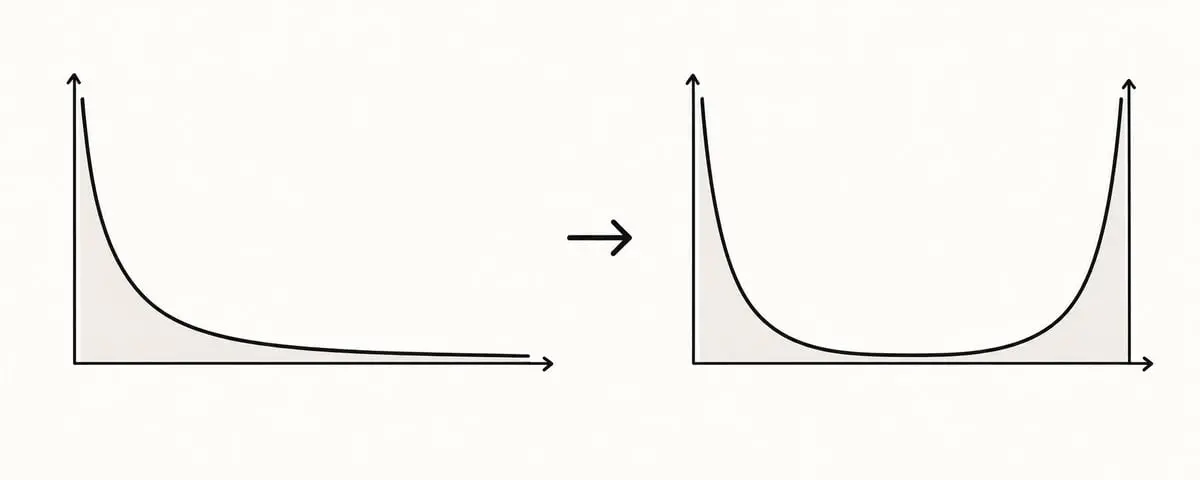
İnternetten önce bölgesel gazeteler yüksek dağıtım maliyetlerinden faydalanıyordu. Dağıtım neredeyse ücretsiz hale geldiğinde, orta katmanın çoğu ortadan kalktı. Birkaç küresel yayın büyürken, binlerce bağımsız ve niş yayın ortaya çıktı.
Vernal, AI'ın yazılım alanında da benzer bir yapı yaratabileceğini düşünüyor.
Geleneksel yazılım hendekleri genellikle üç şeyden kaynaklanır:
- Ürünü geliştirmek pahalıdır
- Sistemi değiştirmek acı vericidir
- Entegrasyon güçlü bir ekosistem yaratır.
AI bu üçünü de zayıflatıyor. Rakipler özellikleri daha hızlı kopyalayabilir, geçiş daha otomatik hale gelebilir ve AI entegrasyonu önemli ölçüde kolaylaştırabilir.
Olası sonuç, her iki uçta da son derece güçlü bir pazar:
Dev platformlar: Birkaç şirket satış, pazarlama, finans, insan kaynakları, hukuk veya sağlık gibi tüm satın alma kategorilerine hâkim olabilir. Bunlar yalnızca dar araçlar satmakla kalmaz, müşterilerin neredeyse her şey için kullandığı sistem haline gelene kadar sürekli genişler.
Mikro yazılım işletmeleri: Diğer uçta, AI programlama araçları milyonlarca insanın kendileri, şirketleri veya küçük müşteri grupları için son derece spesifik yazılımlar geliştirmesini sağlayabilir. Bunlardan bazıları kârlı niş işletmelere dönüşebilir.
Rahatsız edici bir orta katman: Orta seviye tek nokta çözümleri en büyük baskıyla karşı karşıya kalabilir. Büyük platformlar işlevlerini sürekli ekleyebilirken, küçük ekipler dar ürünleri ucuza yeniden inşa edebiliyorsa, bağımsız bir araç olarak savunma yapmak çok daha zorlaşır.
Amazon benzetmesi, yeni hendeklerin nasıl görünebileceğini gösteriyor. Amazon, nispeten kolay kopyalanabilen bir şeyle başladı: internette kitap satmak. Savunması, lojistik, altyapı, teknoloji ve dağıtıma onlarca yıl süren sürekli yeniden yatırımdan geldi.
AI, yazılım şirketlerini aynı stratejiye itebilir: daha hızlı geliştir, sürekli genişle, yeniden yatırım yap ve bütünsel ürünü kopyalanması giderek zorlaşan bir hale getir.
Girişim sermayesi destekli yazılım girişimleri için bu, ilginç bir stratejik soru yaratıyor: Yazılım geliştirmek neredeyse ücretsizse, hendeğiniz hâlâ iyi bir ürün mü, yoksa onun etrafında inşa edebileceğiniz her şey mi?
Tohum turu değerlemeniz aslında nasıl belirleniyor? (Neredeyse şirketinizle ilgisi yok).
Kurucular genellikle değerlemenin esas olarak çekiş, pazar büyüklüğü veya sunumlarının performansıyla ilgili olduğunu varsayar.
Ancak çoğu kurucunun neredeyse hiç görmediği başka bir kısıt daha var: karşınızdaki girişim sermayesi fonunun ekonomik modeli.
28 milyon dolarlık bir tohum fonuna sunum yaptığınızı hayal edin. Bu fon genellikle yaklaşık 600 bin dolarlık çek yazar ve yaklaşık %6 ila %8 hisse almayı hedefler.
%7 hisse ile 600 bin dolarlık yatırım, yaklaşık 8,6 milyon dolarlık yatırım sonrası değerleme anlamına gelir. %6'da ise 10 milyon dolar anlamına gelir. Yani 18 milyon dolarlık bir değerlemeyle fon topluyorsanız, o fon bu yatırımı portföy modelinde hiç gerçekleştiremeyebilir.
Bu basit bir zincir yaratır:
Fon büyüklüğü → Çek büyüklüğü → Hedef hisse → Uygulanabilir değerleme tavanı
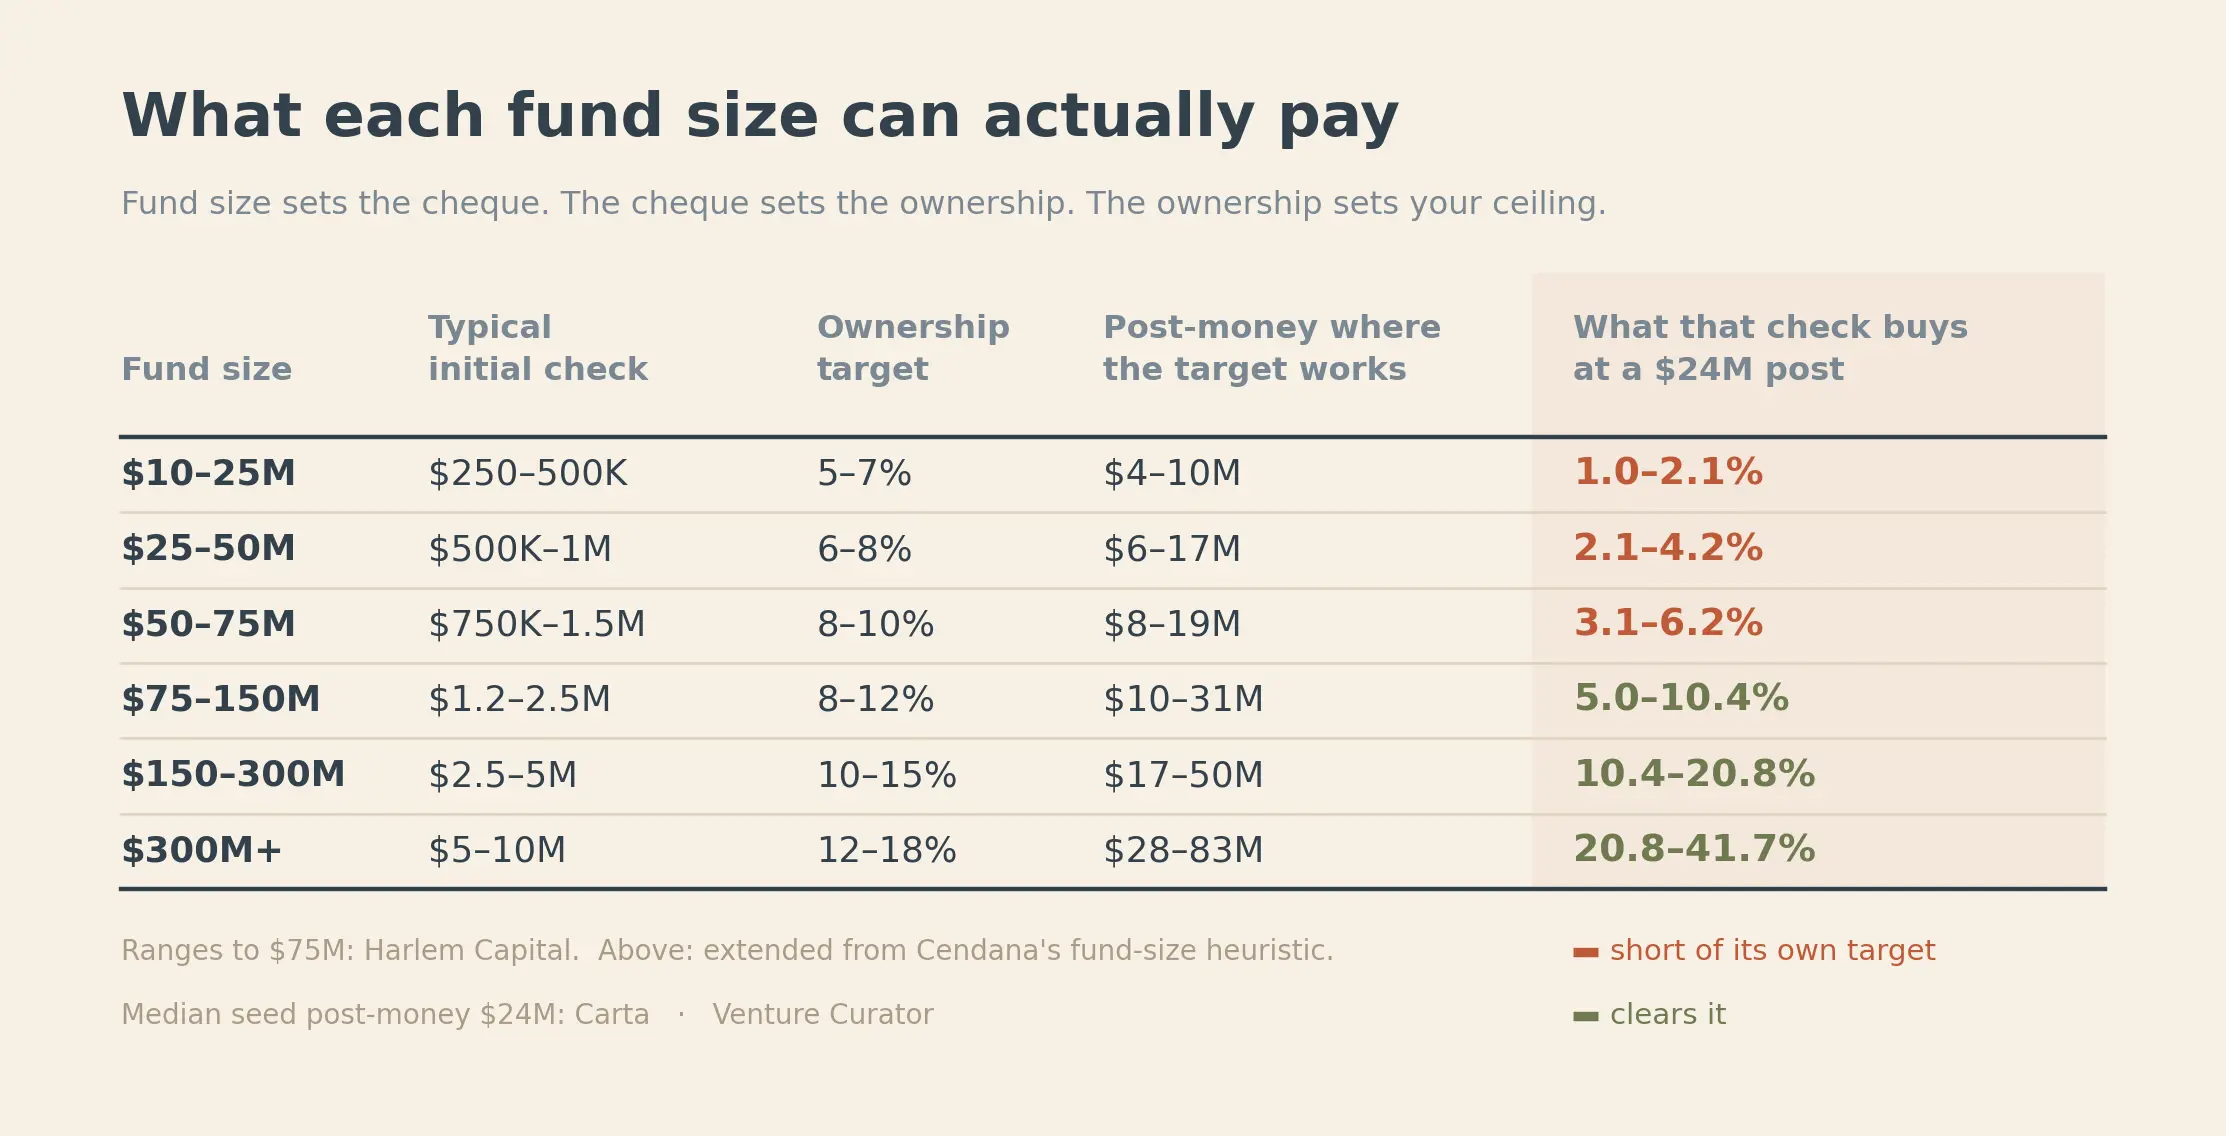
Bu, bugün daha da önemli çünkü tohum turu değerlemeleri yükseldi. Carta analizinde atıfta bulunulan tohum turu yatırım sonrası medyan değerleme 24 milyon dolar. 50 milyon dolarlık bir fon, bu değerlemeyle 1,5 milyon dolar yatırım yaparsa yalnızca %6,2 hisse alabilir; bu da hedefinin altında kalabilir.
Bu aynı zamanda kurucuların tur büyüklüğüne bakışını da değiştiriyor.
Bir fona 3 milyon dolar toplamak istediğinizi ve lider yatırımcının %15 istediğini söylerseniz, aslında kimse değerlemeyi açıkça tartışmadan önce 20 milyon dolarlık yatırım sonrası değerlemeyi zımnen belirlemiş olursunuz.
Daha faydalı bir sıralama şudur:
18 ila 24 aylık bir pist içinde bir sonraki kilometre taşına ulaşmak için ne kadar fona ihtiyacınız olduğunu hesaplayın.
Tampon ekleyin.
Bu sizin tur büyüklüğünüzdür.
Bunu kabul etmeye razı olduğunuz seyreltme yüzdesine bölün.
Ardından çek büyüklüğü ve hisse modeli bu değerlemeyi destekleyebilecek fonları arayın.
Kurucuların sıklıkla gözden kaçırdığı başka bir rakam daha var: opsiyon havuzu. Lider yatırımcı, yatırım öncesinde %10 ila %15'lik bir opsiyon havuzu kurulmasını talep edebilir; bu, yatırım tamamlanmadan önce mevcut hissedarları seyreltir. Analiz, opsiyon havuzunu gerçek işe alım planına göre müzakere etmenin, kurucu hissesi üzerindeki etkisinin bazen defter değerinde 1 veya 2 milyon dolar daha fazla pazarlık etmekten daha büyük olabileceğini belirtiyor.
Yanlış fonda haftalarca zaman kaybetmemek için en basit yol, ilk görüşmede şu soruyu sormaktır:
"Bu fonun tipik ilk çeki ne kadar ve genellikle ne kadar hisse istiyorsunuz?"
Bu iki rakam, fonun ekonomik modelinin finansman turunuzu destekleyip desteklemediğini hızlıca tahmin etmenize yardımcı olabilir.
Bu yüzden, tüm değerleme direncini girişiminizin reddi olarak görmeyin. Bazen şirketinizde sorun yoktur. Sadece finansman turunuz fonun matematiğiyle uyuşmuyordur.
ChatGPT uygulamanızın yaptığını ücretsiz yapabiliyorsa, neden biri para ödesin?
Bu, tüketici uygulaması kurucularının karşılaştığı en büyük zorluklardan biri haline geliyor.
Kullanıcılar ChatGPT, Claude veya Gemini'yi açıp saniyeler içinde yaklaşık olarak aynı sonucu alabiliyorsa, neden bağımsız bir uygulama için ayda 10 veya 20 dolar ödesinler?
RevenueCat'ten Daphne Tideman, cevabın basitçe "daha fazla AI eklemek" olmadığını düşünüyor. AI destekli uygulamalar para kazanmada iyi performans gösteriyor; ödeme yapan kullanıcı başına gelir AI olmayan uygulamalara göre %41 daha yüksek ve deneme dönüşüm oranı %52 daha yüksek. Ancak 12 aylık elde tutma oranları yalnızca %21,1; AI olmayan uygulamalarda bu oran %30,7.
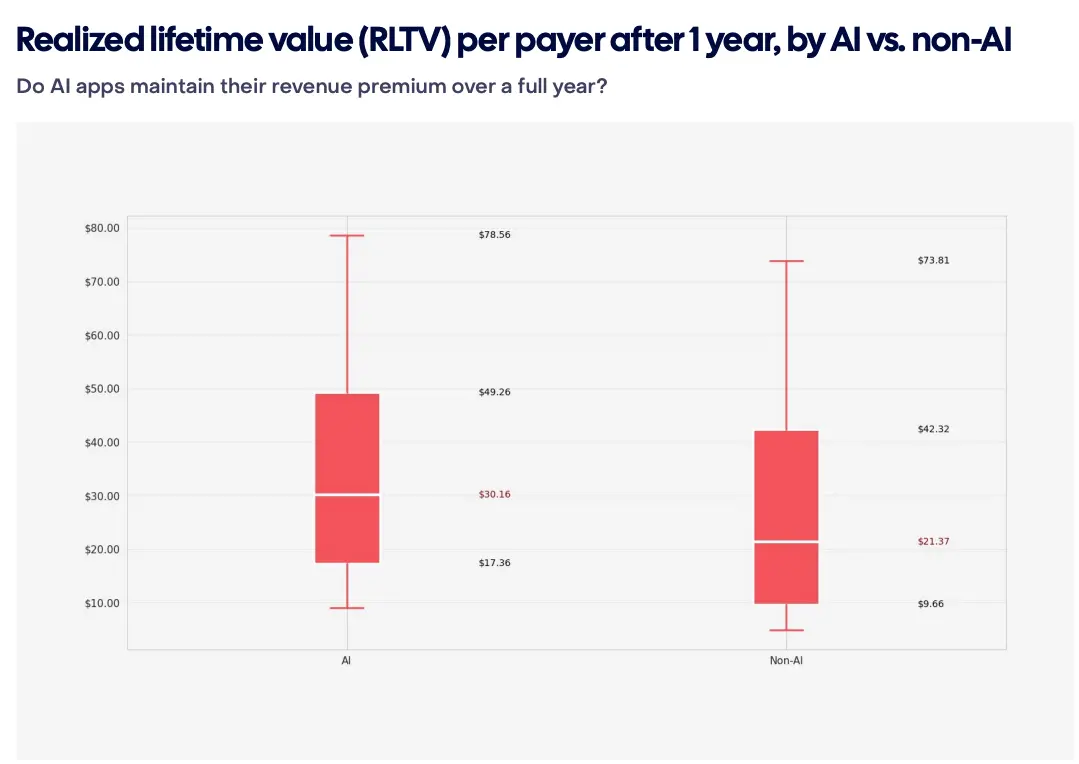
Başka bir deyişle: AI insanları kapıdan içeri sokabilir. Ancak kalmaları için bir neden sunamayabilir.
Chegg ve Duolingo karşılaştırmasına bakın.
Fark, cevabın ötesinde ne sunulduğunda yatıyor.
RevenueCat, uygulamaların boş bir LLM sohbetiyle kopyalanması daha zor olan altı şeyi inşa edebileceğini öneriyor:
Yapı: Cevabı eksiksiz bir iş akışına veya deneyime dönüştürün.
Bellek: Kullanıcıyı zamanla tanıyarak uygulamayı daha faydalı hale getirin.
Alışkanlık: Sürekli check-in'ler, hatırlatıcılar, gözetim ve oyunlaştırma yoluyla kullanıcıları geri getirin.
Hassasiyet: Daha iyi sonuçlar üretmek için uzmanlık verilerine veya uzmanlığa hâkim olun.
Bağlantı: Topluluk, kimlik, kişilik veya duygusal bağ oluşturun.
Dijital-fiziksel entegrasyon: Yazılımı sensörler, cihazlar veya gerçek dünya verileriyle entegre edin.
Duolingo iyi bir örnektir çünkü bu unsurlardan birkaçını birleştirir. ChatGPT dil öğretebilir, ancak Duolingo yıllarını sürekli check-in'ler, liderlik tabloları, ilerleme sistemleri, hatırlatıcılar ve oyunlaştırma geliştirmeye harcadı. Bildirildiğine göre, liderlik tabloları eklendikten sonra Duolingo'da öğrenme süresi %17 arttı ve yüksek düzeyde bağlı öğrenenlerin sayısı üç katına çıktı.
Kurucuların yapabileceği bir diğer basit test ise boş diyalog kutusu testidir.
ChatGPT'yi veya başka bir LLM'yi açın, kullanıcılarınızın uygulamanıza gelme nedenini tam olarak tanımlayın ve ardından yanıtını ürününüzün sunduklarıyla karşılaştırın. Ürününüzün değerinin büyük kısmı tek bir komut ve yanıtla kopyalanabiliyorsa, farklılaşma sorununuz var demektir. Uygulamanız yapı, birikmiş veri, alışkanlık oluşturma, hassasiyet, bağlantı veya gerçek dünya bileşenleri içeriyorsa, hendeğiniz muhtemelen oradadır.
Yani AI kendisi bir hendek olmayabilir. Kurucular için daha kritik soru şudur: Ürününüz kullanıcıya boş bir diyalog kutusunun yapamayacağı ne sunuyor? RevenueCat'in görüşüne göre kazananlar, AI'ı ürünün merkezine koyarken, onun etrafında inşa ettikleri deneyimde rekabet edecekler.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.