


Midnight'ın yavaş büyümesinin asıl darboğazı: ürün değil, piyasa oluşumu
 chaincatcher
Yazar: Larry007_
1
Morpho'nun Midnight'ının lansman sonrası büyümesi hızlı olmadı, ancak bunun "ürün henüz erken aşamada" veya "piyasa sabit faizleri sevmiyor" kadar basit olduğunu düşünmüyorum.
Midnight aslında daha ilginç bir sorunla karşılaştı: protokol başlangıçta sabit faizler, sabit vadeler ve alınıp satılabilir kredi yaratabiliyor, ancak gerçek bir vadeli kredi piyasası borç alanların, borç verenlerin, aracıların, riskten korunmanın, dağıtımın ve teminat faydasının aynı anda var olmasını gerektiriyor.
Sözleşmeler yayına girebilir, ancak bu piyasanın otomatik olarak ortaya çıkacağı anlamına gelmez.
2
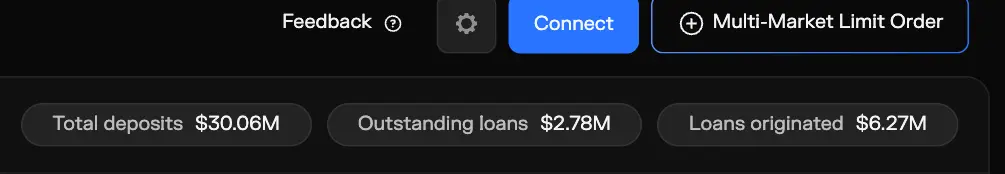
Önce mevcut duruma bakalım. Midnight sayfasında şu anda yaklaşık 30 milyon dolar mevduat, 2,8 milyon dolar ödenmemiş kredi ve 6,3 milyon dolar kümülatif kredi hacmi bulunuyor.
30 milyon dolarlık mevduat, arzın olgunlaştığını kanıtlamaz. Mevduatlar piyasa yapıcılığından, deneysel fonlardan veya gerçekleşmemiş kotasyonlardan gelebilir. Bu yalnızca bu aşamada en doğrudan darboğazın etkin borçlanma talebi olduğunu gösterir; fonlar mevcut ancak tam olarak kullanılmıyor.
Dolayısıyla sorun borç alan tarafından analiz edilmelidir.
3
Kripto borç alanlar gerçekten de daha öngörülebilir fonlama maliyetlerine ihtiyaç duyar. Değişken faizler, kullanım oranı yükseldiğinde hızla artabilir; bu da kaldıraç stratejilerini, baz işlemlerini ve hazine planlamasını yönetmeyi zorlaştırır.
Ancak "sabit veya öngörülebilir faiz ihtiyacı", "sabit vade ihtiyacı" ile eşdeğer değildir.
Sabit vadeler aynı zamanda vade sonunda geri ödeme, yeniden finansman ve çevirme riskini de beraberinde getirir. Pozisyonları hızla değişen ve elde tutma süreleri belirsiz olan kripto borç alanlar için bu kısıtlamalar bazen faiz dalgalanmalarından daha sorunlu olabilir.
4
Ink üzerindeki @tydrohq v2 bu ayrımı gösterebilir, ancak Midnight'ın doğrudan rakibi olarak veya üstünlük karşılaştırması olarak anlaşılmamalıdır.
Tydro, @aave tarzı havuzlanmış likiditeye dayanır: borç alanlar yönetişim tarafından belirlenen ve kullanım oranıyla otomatik olarak değişmeyen sabit oran öder ve kredilerin sabit bir vade tarihi yoktur; borç verenler kullanım oranıyla dalgalanan bir arz APY'si alır.
Mevcut borç verme havuzlarının kullanım alışkanlıklarını korur. Midnight ise hem faizi hem de vadeyi sabitleyerek kredinin vadeli piyasada fiyatlanmasına olanak tanır. İkisi farklı sorunları ele alır.
5
Bu nedenle, Tydro tarzı yapılar mevcut borçlanma talebini daha kolay karşılayabilirken, Midnight'ın hedefleri daha ileriye dönük ve soğuk başlangıcı daha zordur.
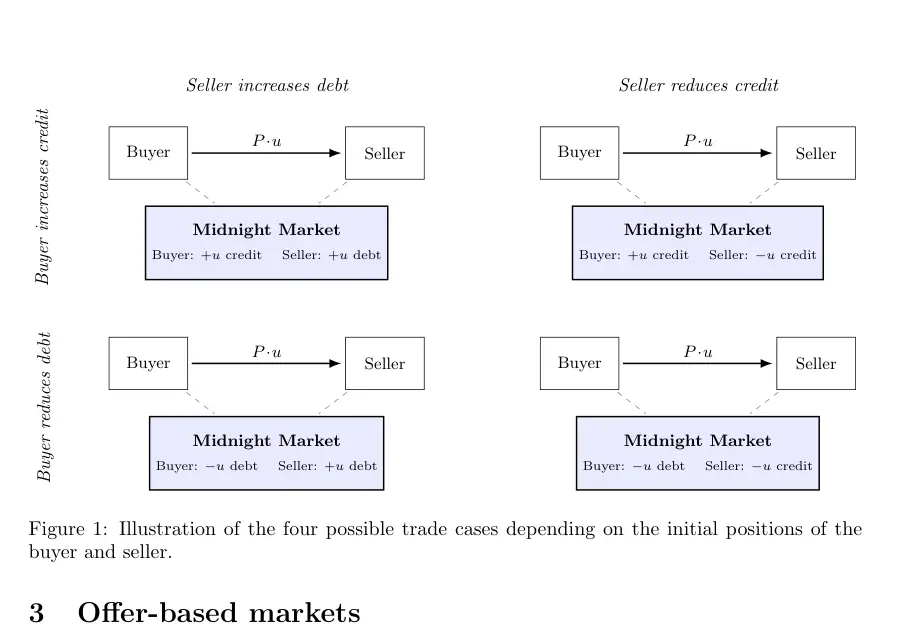
Midnight, kredileri alınıp satılabilir kredi/borç birimleri olarak temsil eder ve teklifler ile niyetler aracılığıyla fiyatlar ve vadeler oluşturur. Yalnızca bir borç verme giriş noktası değil, aynı zamanda zincir üzerinde bir vade yapısı, kredi marjı ve getiri eğrisi kurmayı hedefler.
Bu tür bir altyapının değeri önemli olabilir, ancak piyasada borç ihracı ve elde tutma için yeterli ve istikrarlı bir talep gerektirir.
6
Burada ilk yapısal sorunla karşılaşıyoruz: Kriptoda uzun vadeli, tekrarlanabilir ve istikrarlı borçlanma talebi eksik.
Zincir üzeri borçlanma esas olarak kaldıraç, arbitraj, piyasa yapıcılığı, vergi yönetimi ve kısa vadeli likidite yönetiminden gelir. Talep büyük ölçüde piyasa koşullarına, fonlamaya, teşviklere ve arbitraj edilebilir spread'lere bağlıdır. Taşıma kazancı azaldığında, borç alanlar hızla geri ödeyebilir veya başka protokollere geçebilir.
Bu, sürekli devlet borcu ihracı, uzun vadeli kurumsal finansman, ipotekler ve tüketici kredilerinin oluşturduğu yapısal talepten farklıdır. Midnight'ın yalnızca daha fazla kullanıcıya değil, benzer vadeli borcu tekrar tekrar ihraç edebilecek temel borç alanlara ihtiyacı vardır.
7
Geleneksel sıfır kuponlu tahvil ve sabit getirili piyasa büyüktür, ancak ölçek "sıfır kuponlu tahvil" sözleşme yapısının kendisi tarafından yaratılmaz.
Bir tarafta sürekli borç ihraç eden hükümetler, şirketler ve finansal kurumlar; diğer tarafta doğası gereği vadeye ihtiyaç duyan emeklilik fonları, sigorta şirketleri, bankalar ve tahvil fonları vardır.
Arada birincil bayiler, repo fonlaması, vadeli işlemler, faiz takasları, takas ve büyük bilançolar bulunur. Bayiler ihracı üstlenebilir, envanter tutabilir, fonlayabilir ve riskleri hedge edebilir.
Tahviller yalnızca yüzeydir. Gerçek likidite tüm piyasa ağı tarafından yaratılır.
8
DeFi geliştikçe, Kripto ile geleneksel finans arasındaki sınırlar aslında giderek bulanıklaşıyor.
Stablecoin rezervleri ABD Hazine tahvilleri tutar, tokenleştirilmiş hazine tahvilleri zincir üzerinde dolaşır, kurumlar yetkili saklama yoluyla DeFi kullanır, kredi platformları sigortalama ve yasal anlaşmalar getirir ve zincir üzeri varlıklar geleneksel kurumların bilançolarına girmeye başlar.
TradFi'yi referans olarak kullanmak, DeFi'nin geleneksel finansı kopyalaması gerektiği anlamına gelmez. Daha çok işlevsel bir harita gibidir: hangi bağlantılar hâlâ eksik ve hangileri zincir üzeri şeffaf mutabakat, programlanabilir teminat ve birleştirilebilirlik ile yeniden tasarlanabilir. Boşlukların kendisi genellikle bir sonraki aşama için büyüme yönünü temsil eder.
9
Kripto, geleneksel sabit getiriye kıyasla ek bir risk katmanına da sahiptir: zincir üzeri kredilerin büyük çoğunluğu hâlâ aşırı teminatlandırmaya dayanır.
100 dolar borç almak için genellikle 100 dolardan fazla BTC, ETH veya başka varlık kilitlemek gerekir. Geleneksel finansta borcun önemli bir kısmı borçlunun kredisine, nakit akışına, bilançosuna ve yasal başvuru yollarına göre fiyatlanır.
Bu nedenle, zincir üzeri sabit vadeli kredi; faiz oranları ve vadeye ek olarak teminat oynaklığı, likidasyon, oracle'lar, stablecoin'ler, akıllı sözleşmeler ve şüpheli alacak riskiyle de uğraşmak zorundadır.
10
Bu aynı anda talebi ve likiditeyi sınırlar.
Borç alan açısından aşırı teminatlandırma; kaldıraç, arbitraj ve varlıklarını geçici olarak satmak istemeyen yatırımcılar için daha uygundur, ancak kurumsal kredi, ipotek veya devlet borcu gibi uzun vadeli sürdürülebilir finansman talebi yaratmak zordur.
Borç veren açısından farklı teminatlar, kredi/değer oranları ve oracle'lar tamamen homojen olmayan krediler yaratır. cbBTC ile desteklenen bir alacak ile PT-USDe ile desteklenen bir alacak, aynı vade tarihine sahip olsalar bile aynı riski temsil etmez.
Dolayısıyla likidite yalnızca vadeye göre değil, aynı zamanda teminat riskine göre de yeniden bölünecektir.
11
Sabit vadeler borç verenlere de yeni gereksinimler getirir.
Bir borç veren sabit bir getiriyi kilitlediğinde, yükselen piyasa faiz oranları eski kredinin göreli değerini azaltır. Erken çıkış ikincil piyasa alıcıları gerektirir; sabit riski tekrar değişken riske dönüştürmek faiz takasları, @pendle_fi getiri token'ları veya başka hedge araçları gerektirir.
Bu araçlar ortaya çıkmaya başladı, ancak borç verme faizi riskini ele alan derinlik hâlâ sınırlıdır. Olgun bir hedge katmanı olmadan, profesyonel fonlar daha yüksek spread'ler, daha kısa vadeler talep edecek veya yalnızca hızlı çıkış yapılabilen değişken faizli havuzlara katılacaktır.
12
Sonra likidite parçalanması var.
Aynı USDC kredisi için 1 aylık, 3 aylık ve 6 aylık krediler farklı emir defterleri oluşturacaktır; farklı teminatlar, kredi/değer oranları, oracle'lar ve zincirler eklendiğinde çok sayıda bağımsız piyasa ortaya çıkacaktır.
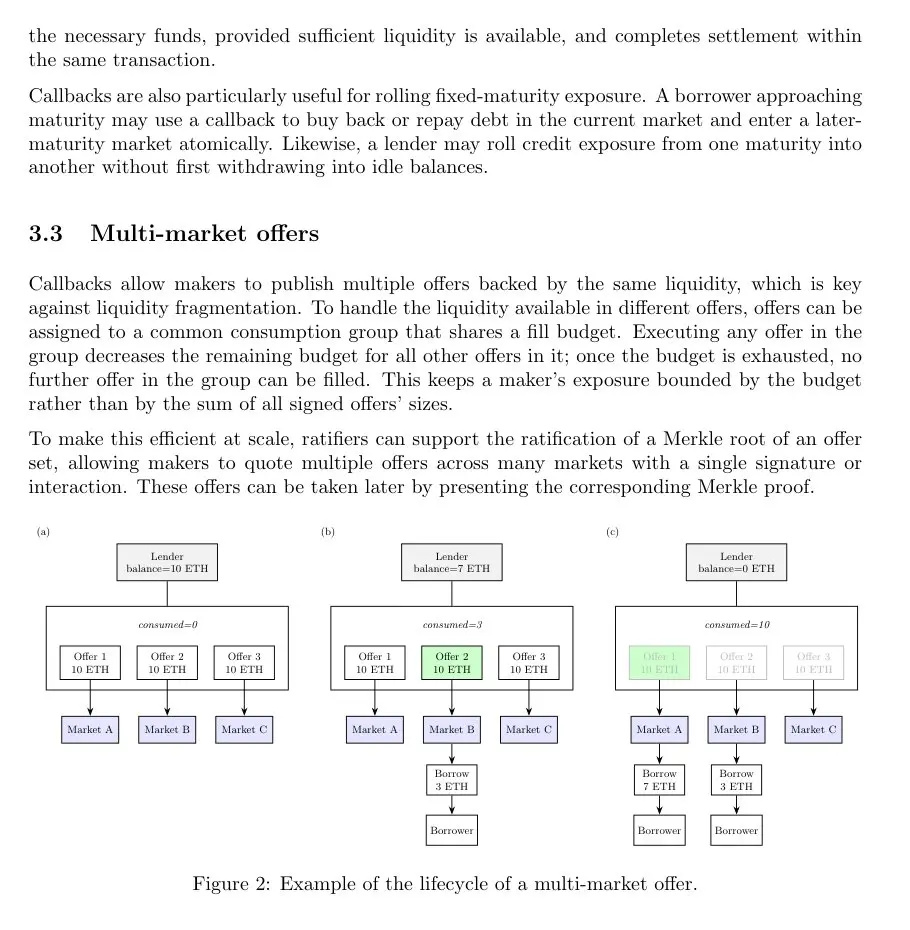
Midnight'ın çoklu piyasa teklifleri ve paylaşılan likidite bütçesi, piyasa yapıcıların sermayeyi tekrar tekrar kilitlemesi sorununu hafifletmeye çalışıyor; bu değerli bir tasarımdır.
Ancak sunulan likidite sermaye verimliliğini ele alır, ancak otomatik olarak nihai borç alanlar yaratmaz ve merkezi referans vadeler ile sürekli çift taraflı kotasyonların yerini tamamen alamaz.
13
@pendle_fi başka bir önemli içgörü sağlar: sabit getirili varlıkların büyümesi için yalnızca vade getirisi sağlaması yetmez; aynı zamanda "paraya çevirme" veya teminat faydası elde etmesi gerekir.
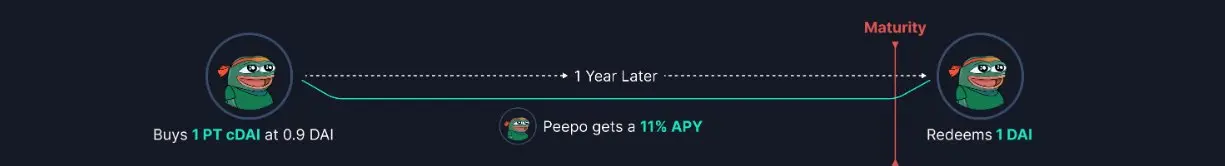
PT esasen sıfır kuponlu benzeri bir alacaktır, ancak PT birçok büyük para piyasasına teminat olarak girebilir. Pendle, Mart 2026'da bu borç verme platformlarında 1,3 milyar doların üzerinde PT teminatının konuşlandırıldığını açıkladı.
PT teminat olarak kullanılabildiğinde, döngüye sokulabildiğinde, fonlanabildiğinde ve birleştirilebildiğinde, artık yalnızca vadeyi bekleyen bir token değil, DeFi bilançosunda kullanılmaya devam edilebilen bir varlık haline gelir.
14
Bu aynı zamanda Midnight kredisinin bir sonraki aşamadaki en önemli yönlerinden biri olabilir.
Kredi yalnızca vadeye kadar tutulabiliyor veya ikincil alıcıları bekliyorsa, borç verenler için likiditesi olmayan bir vadeli varlıktır.
Bir kasa tarafından tutulabiliyor, borç verme teminatı olarak kullanılabiliyor, getiri tokenizasyonu piyasalarına girebiliyor, repo benzeri fonlamayı destekleyebiliyor veya bir vade merdiveni halinde paketlenebiliyorsa, talep tamamen farklı olacaktır.
Sabit getirili temel yapıların genişleyip genişleyemeyeceğini belirleyen şey genellikle ilk işlem değil, işlem tamamlandıktan sonra varlıkla ne yapılabileceğidir.
15
Maple, borç alan tarafından başka bir içgörü sağlar.
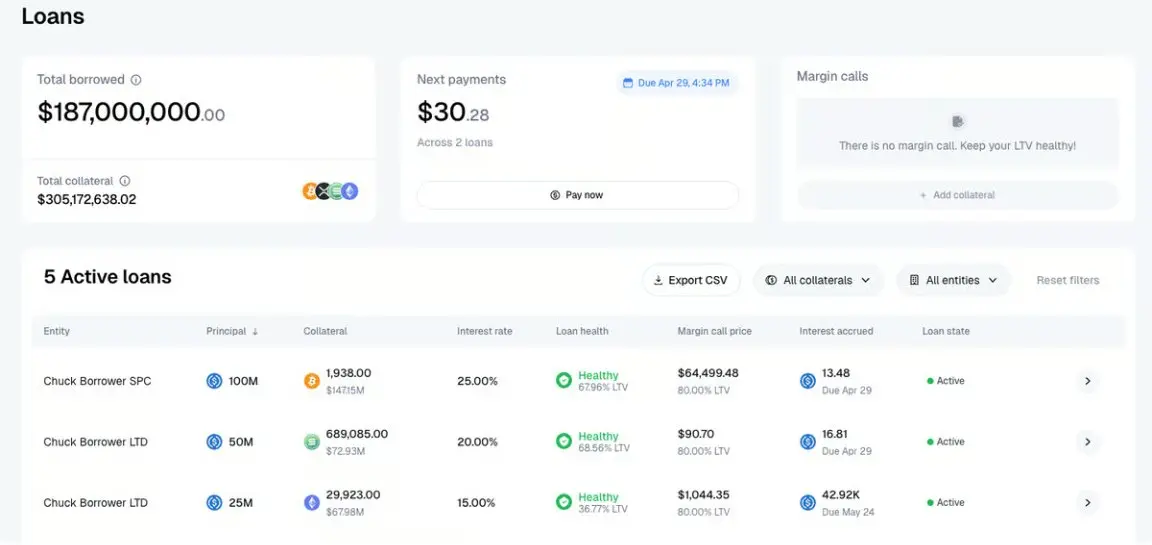
Maple'daki borçlanma talebi tamamen izinsiz bir havuzun doğal olarak ortaya çıkmasına dayanmaz. Kurumsal borç alanlara aktif olarak hizmet eder; KYC/KYB, kredi incelemesi, koşullar belgesi müzakeresi ve ana borç verme anlaşmaları yürütür, ardından kredi kabulü, faiz ödemeleri, teminat izleme, teminat tamamlama çağrısı ve yeniden finansmanı zincir üzerinde yönetir.
Bu, zincir üzeri + zincir dışı bir kredi oluşturma modelidir. Maple şu anda yaklaşık 25,7 milyar dolar kümülatif kredi, 100'den fazla borç alan ve 400'den fazla kredi açıklamaktadır.
16
Maple'ın önemi, Midnight'ın izinli bir kredi masası haline gelmesi gerektiğini önermek değil, borç alan talebini istikrara kavuşturmanın genellikle aktif olarak organize edilmesi gerektiğini göstermektir.
Birinin borç alanları bulması, fonların kullanımını anlaması, şartları müzakere etmesi, teminat paketleri tasarlaması, yasal başvuru yolları oluşturması ve yeniden finansmanı ayarlaması gerekir. Zincir üzeri şeffaf mutabakat ve varlık yönetiminden sorumludur; zincir dışı ise sigortalama, dağıtım ve ilişki yönetiminin bir kısmını üstlenir.
Midnight çok genel bir mutabakat katmanı sağlar, ancak yine de üzerinde kredi verenlere, aracılara, yöneticilere ve yapılandırılmış kredi ürünlerine ihtiyaç duyabilir.
17
Bu nedenle, Midnight'ın mevcut sınırlamalarını bir ürün yönü hatası olarak değil, bir piyasa oluşumu ve sıralama sorunu olarak anlamaya daha yatkınım.
En çok ihtiyaç duyduğu şey daha fazla parçalanmış piyasa değil, şunlar olabilir:
- Borçlanmayı sürdürebilecek temel borç alanlar
- Birkaç standartlaştırılmış kıyaslama vadesi
- Uzun vadede çift taraflı fiyat kotasyonu yapabilecek aracılar
- Sabitten değişkene korunma ve otomatik çevirme
- Diğer protokollere girebilecek teminat faydası
- Kurumsal talebi aktif olarak organize eden kredi verenler ve dağıtım
Midnight başka bir havuz değil, bir dizi zincir üzeri vadeli kredi altyapısı inşa ediyor. Bir havuzdan daha yavaş oluşacak, ancak bir kez oluştuğunda değeri yalnızca bir borç verme TVL'si olmayacak.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.