


เพื่อพลังประมวลผล ซักเคอร์เบิร์กยอมเผาเงินสดอิสระจนหมด
 Odaily
ผู้เขียนต้นฉบับ: ซูหยาง
บรรณาธิการต้นฉบับ: สวีชิงหยาง
แหล่งที่มาต้นฉบับ: เทนเซ็นต์ เทคโนโลยี
Meta ในยุค AI กำลังเผชิญกับคำถามบังคับที่ตอบยาก
เมื่อวันที่ 21 ตุลาคม ตามเวลาท้องถิ่นสหรัฐฯ Meta ได้เผยแพร่รายงานผลประกอบการไตรมาสที่ 3 ปี 2026 รายได้รายไตรมาสของบริษัทเพิ่มขึ้น 26% เมื่อเทียบกับปีก่อน แตะ 64,601 ล้านดอลลาร์สหรัฐ แต่ภายใต้การลงทุนโครงสร้างพื้นฐานขนาดใหญ่ กระแสเงินสดอิสระลดลงเหลือติดลบ 2,120 ล้านดอลลาร์สหรัฐ ขณะที่ช่วงเดียวกันของปีก่อนอยู่ที่บวก 10,625 ล้านดอลลาร์สหรัฐ
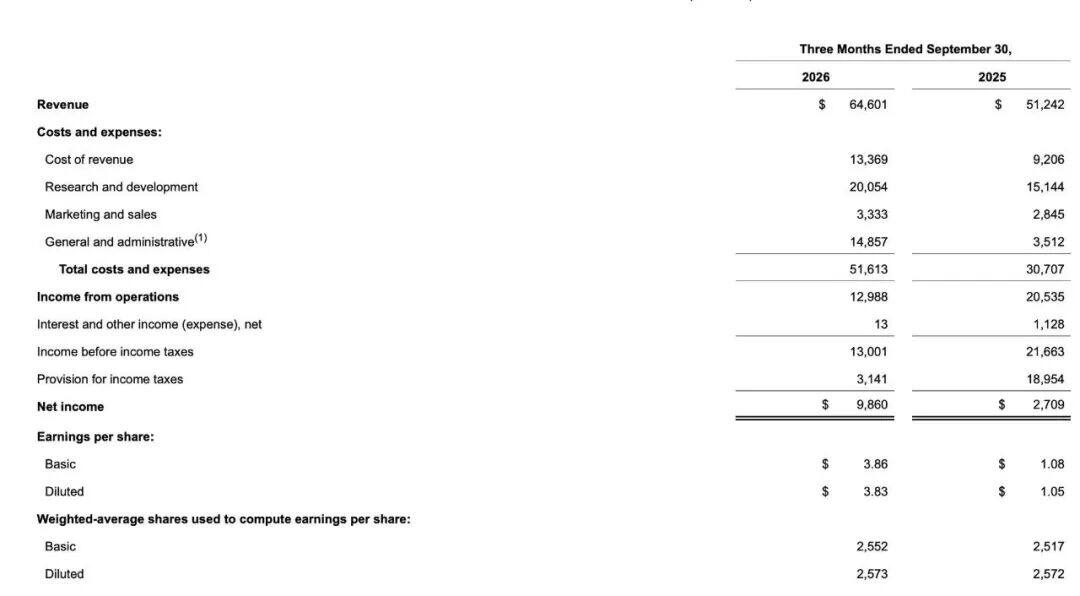
ข้อมูลการเงินหลักไตรมาสที่ 3 ของ Meta
มาร์ก ซักเคอร์เบิร์ก ผู้ก่อตั้งและซีอีโอของบริษัทกล่าวว่าการลงทุนกำลังเห็นผล ขณะที่ซูซาน ลี (Susan Li) ประธานเจ้าหน้าที่ฝ่ายการเงินระบุชัดเจนยิ่งขึ้นว่าในปี 2027 บริษัทจะยังคงเพิ่มการลงทุนต่อไป Meta ยังได้ประกาศแผนหุ้นคลาส C ไร้สิทธิออกเสียงใหม่ในรายงานผลประกอบการ เพื่อพยายามสำรองเงินทุนและพื้นที่การกำกับดูแลสำหรับการลงทุนข้ามปี
สำหรับ Meta การลงทุนเชิงรุกเป็นแนวโน้มที่หลีกเลี่ยงไม่ได้แล้ว ประเด็นสำคัญในตอนนี้ไม่ใช่แค่ธุรกิจโฆษณาจะเติบโตต่อไปได้หรือไม่ แต่รวมถึงการลงทุนใหม่จะสร้างรายได้และประสิทธิภาพที่เพียงพอเพื่อครอบคลุมต้นทุนโครงสร้างพื้นฐานที่ขยายตัวขึ้นเรื่อยๆ หรือไม่
คดีความมูลค่ามหาศาลและค่าปรับบดบังกำไร
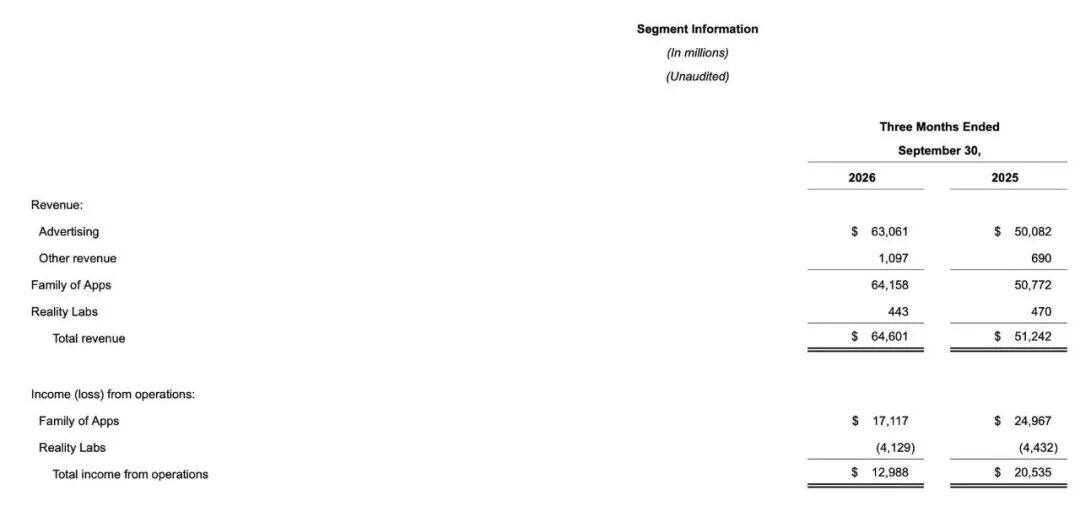
รายได้ตามกลุ่มธุรกิจไตรมาสที่ 3 ของ Meta
ในไตรมาสที่ 3 Meta มีรายได้รวม 64,601 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 26% จาก 51,242 ล้านดอลลาร์สหรัฐในช่วงเดียวกันของปีก่อน หากไม่นับตามหลักการบัญชีที่รับรองทั่วไปของสหรัฐฯ และตัดผลกระทบจากอัตราแลกเปลี่ยนที่เป็นลบ 113 ล้านดอลลาร์สหรัฐ อัตราการเติบโตของรายได้ที่อัตราแลกเปลี่ยนคงที่ก็อยู่ที่ 26% เช่นกัน
การเติบโตนี้ขับเคลื่อนโดยธุรกิจโฆษณาหลักเป็นหลัก โดยรายได้จากโฆษณาในไตรมาสนี้สูงถึง 63,061 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 26% จาก 50,082 ล้านดอลลาร์สหรัฐในช่วงเดียวกันของปีก่อน
รายได้อื่นของกลุ่มแอปพลิเคชันอยู่ที่ 1,097 ล้านดอลลาร์สหรัฐ ทำให้รายได้รวมของกลุ่มแอปพลิเคชันสูงถึง 64,158 ล้านดอลลาร์สหรัฐ ส่วนรายได้ของแผนก Reality Labs ซึ่งมุ่งเน้นเมตาเวิร์สและฮาร์ดแวร์อยู่ที่ 443 ล้านดอลลาร์สหรัฐ
ด้านปริมาณผู้ใช้ จำนวนผู้ใช้งานรายวันของกลุ่มแอปพลิเคชันสูงถึง 3,640 ล้านคน เพิ่มขึ้น 3% เมื่อเทียบกับปีก่อน จำนวนการแสดงโฆษณาเพิ่มขึ้น 10% เมื่อเทียบกับปีก่อน และราคาเฉลี่ยต่อโฆษณาเพิ่มขึ้น 14% ความสามารถในการสร้างรายได้จากโฆษณาของแพลตฟอร์มแข็งแกร่งขึ้นอย่างต่อเนื่อง
ฝ่ายบริหารเชื่อมโยงผลงานนี้กับการปรับปรุงระบบแนะนำด้วย AI โดยมองว่า AI กำลังช่วยเพิ่มการมีส่วนร่วมของผู้ใช้และประสิทธิภาพการลงโฆษณา
เมื่อเทียบกับการเติบโตของรายได้ กำไรกลับลดลงอย่างมาก ซึ่งเป็นผลจากค่าใช้จ่ายทางกฎหมายจำนวนมหาศาล
ในไตรมาสที่ 3 Meta บันทึกค่าใช้จ่ายในการยุติคดีความเกี่ยวกับสุขภาพจิตของเยาวชนจำนวน 9,890 ล้านดอลลาร์สหรัฐในรายงานผลประกอบการ จากผลกระทบนี้ กำไรจากการดำเนินงานรวมลดลงเหลือ 12,988 ล้านดอลลาร์สหรัฐ ลดลง 37% เมื่อเทียบกับปีก่อน กำไรสุทธิตามรายงานอยู่ที่ 9,860 ล้านดอลลาร์สหรัฐ กำไรต่อหุ้นปรับลดอยู่ที่ 3.83 ดอลลาร์สหรัฐ
ในวันที่ 21 ตุลาคม ซึ่งเป็นวันเผยแพร่รายงานผลประกอบการ ผู้พิพากษาศาลแขวงรัฐนิวเม็กซิโก ฟรานซิส แมทธิว ได้ตัดสินคดีที่รัฐฟ้อง Meta ว่าทำให้ผู้บริโภคเข้าใจผิดเกี่ยวกับความเป็นส่วนตัวของข้อมูล โดยสั่งให้ Meta จ่ายค่าเสียหายและค่าปรับสูงถึง 25,000 ล้านดอลลาร์สหรัฐแก่รัฐ
AI เริ่มทดสอบกระแสเงินสด
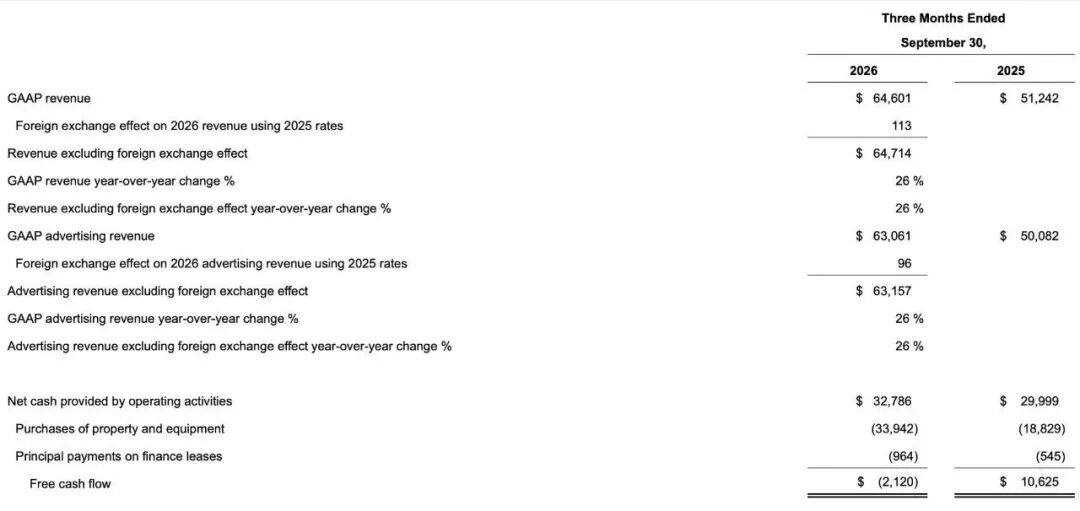
การลงทุน AI ทำให้กระแสเงินสดอิสระของ Meta ติดลบ
แม้ธุรกิจโฆษณาจะยังคงสร้างเงินทุน แต่การลงทุนโครงสร้างพื้นฐานกำลังเปลี่ยนสถานะกระแสเงินสดของ Meta
ตามข้อมูลที่เปิดเผยอย่างเป็นทางการ ในไตรมาสที่ 3 กระแสเงินสดจากกิจกรรมดำเนินงานของ Meta อยู่ที่ 32,786 ล้านดอลลาร์สหรัฐ สูงกว่า 29,999 ล้านดอลลาร์สหรัฐในช่วงเดียวกันของปีก่อน
ด้านรายจ่าย ค่าใช้จ่ายเงินสดสำหรับการซื้อทรัพย์สินและอุปกรณ์ในไตรมาสนี้เพิ่มขึ้นเป็น 33,942 ล้านดอลลาร์สหรัฐ จาก 18,829 ล้านดอลลาร์สหรัฐในช่วงเดียวกันของปีก่อน หากรวมการชำระคืนเงินต้นสัญญาเช่าการเงินอีก 964 ล้านดอลลาร์สหรัฐ ค่าใช้จ่ายเงินสดที่เกี่ยวข้องรวมอยู่ที่ 34,906 ล้านดอลลาร์สหรัฐ
ตามการคำนวณจากข้อมูลอย่างเป็นทางการของ Meta กระแสเงินสดอิสระในไตรมาสนี้ลดลงเหลือติดลบ 2,120 ล้านดอลลาร์สหรัฐ เมื่อเทียบกับไตรมาสที่ 3 ปี 2025 ที่เป็นบวก 10,625 ล้านดอลลาร์สหรัฐ และกระแสเงินสดอิสระสะสมเก้าเดือนแรกก็ลดลงจาก 29,508 ล้านดอลลาร์สหรัฐในช่วงเดียวกันของปีก่อน เหลือ 11,049 ล้านดอลลาร์สหรัฐ
กระแสเงินสดอิสระติดลบไม่ได้หมายความว่าบริษัทกำลังเผชิญวิกฤตสภาพคล่อง กระแสเงินสดจากกิจกรรมดำเนินงานของ Meta ในไตรมาสนี้ยังคงอยู่ในระดับสูงที่ 32,786 ล้านดอลลาร์สหรัฐ การที่กระแสเงินสดอิสระติดลบส่วนใหญ่สะท้อนว่าอัตราการเติบโตของรายจ่ายลงทุนสูงกว่าการเติบโตของกระแสเงินสดจากการดำเนินงาน
ณ สิ้นไตรมาสที่ 3 สินทรัพย์ถาวรสุทธิของบริษัทเพิ่มขึ้นจาก 176,400 ล้านดอลลาร์สหรัฐ ณ สิ้นปี 2025 เป็น 253,222 ล้านดอลลาร์สหรัฐ และหนี้สินระยะยาวเพิ่มขึ้นจาก 58,744 ล้านดอลลาร์สหรัฐ เป็น 80,922 ล้านดอลลาร์สหรัฐ
กุญแจสำคัญในอนาคตคือ กระแสเงินสดจากการดำเนินงานของ Meta จะเติบโตต่อเนื่องได้หรือไม่ และสินทรัพย์ใหม่จะค่อยๆ แปลงเป็นรายได้และกำไรได้หรือไม่
ปี 2027 ยังคงลงทุนเชิงรุก
เมื่อเผชิญกับการใช้เงินทุน ฝ่ายบริหารของ Meta ไม่ได้ส่งสัญญาณชะลอการลงทุน
สำหรับผลประกอบการไตรมาสที่ 4 บริษัทคาดว่ารายได้จะอยู่ระหว่าง 73,000 ถึง 76,000 ล้านดอลลาร์สหรัฐ โดยจุดกึ่งกลางของแนวโน้มอยู่ที่ 74,500 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นประมาณ 15.3% จากไตรมาสที่ 3
ด้วยการจัดสรรทรัพยากรใหม่ คาดว่าขาดทุนของแผนก Reality Labs จะควบคุมได้ โดยขาดทุนทั้งปี 2026 คาดว่าจะลดลงเหลือ 18,000 ถึง 19,000 ล้านดอลลาร์สหรัฐ และในปี 2027 คาดว่าจะลดลงอีกเหลือประมาณ 15,000 ล้านดอลลาร์สหรัฐ
ด้านรายจ่ายลงทุน Meta ได้ปรับเพิ่มขอบล่างของแนวโน้มรายจ่ายลงทุนทั้งปี 2026 ขึ้น 5,000 ล้านดอลลาร์สหรัฐ เป็น 135,000 ถึง 145,000 ล้านดอลลาร์สหรัฐ ซูซาน ลี ประธานเจ้าหน้าที่ฝ่ายการเงินระบุชัดเจนว่า แม้งบประมาณปี 2027 ยังอยู่ระหว่างจัดทำ แต่บริษัทคาดว่าจะยังคงรักษาจังหวะการลงทุนเชิงรุกต่อไป
สำหรับแหล่งที่มาของผลตอบแทนจากการลงทุน เมื่อพิจารณาจากคำกล่าวของฝ่ายบริหารและแผนผลิตภัณฑ์ สามารถแบ่งได้เป็นสามระดับ
ในระยะสั้น การปรับปรุงอัลกอริทึมแนะนำและประสิทธิภาพการลงโฆษณาด้วย AI กำลังสร้างรายได้เพิ่มให้กับธุรกิจโฆษณาหลัก ในระยะกลาง ผู้ช่วย AI ส่วนบุคคล Muse และโมเดลล้ำสมัย Muse Wonder ที่เปิดตัวในไตรมาสที่ 3 กำลังทยอยทดสอบรูปแบบการสมัครสมาชิกและอินเทอร์เฟซสำหรับนักพัฒนา เพื่อสำรวจทิศทางการสร้างรายได้จากบริการองค์กรและสถานการณ์การทำธุรกรรม ในระยะยาว Meta หวังว่าจะเพิ่มประสิทธิภาพการดำเนินงานภายในและเปิดโอกาสการสร้างรายได้ใหม่ผ่านห้องปฏิบัติการซูเปอร์อินเทลลิเจนซ์และการก่อสร้างโครงสร้างพื้นฐานด้านพลังประมวลผล
ฝ่ายบริหารระบุว่า แม้วงจรผลตอบแทนจากการลงทุนในเทคโนโลยี AI ล้ำสมัยจะค่อนข้างยาว แต่ด้วยการสะสมเทคโนโลยีและการพัฒนาผลิตภัณฑ์ บริษัทมีมุมมองเชิงบวกต่อการรักษาการเติบโตของรายได้โดยรวม
สำรองพื้นที่เงินทุนสำหรับกลยุทธ์ระยะยาว
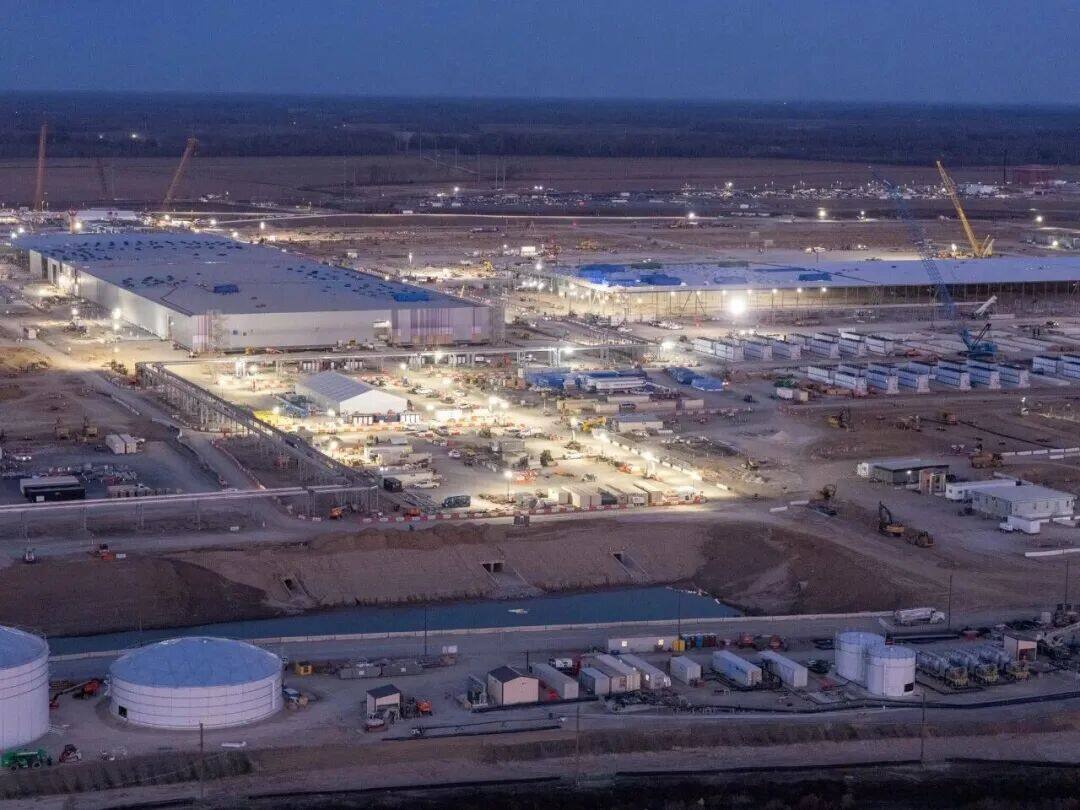
ศูนย์ข้อมูลที่ Meta กำลังก่อสร้าง
เพื่อรองรับการก่อสร้างโครงสร้างพื้นฐานและการวางกลยุทธ์ระยะยาว Meta ได้ประกาศแผนปรับโครงสร้างการกำกับดูแลและโครงสร้างเงินทุนในรายงานผลประกอบการ โดยคณะกรรมการได้อนุมัติการจัดตั้งหุ้นสามัญคลาส C ไร้สิทธิออกเสียงใหม่
ตามแผนที่เปิดเผย บริษัทมีแผนจะจ่ายหุ้นปันผลให้ผู้ถือหุ้นคลาส A และคลาส B เดิมในอัตรา 1 หุ้นคลาส C ต่อ 1 หุ้นเดิม
บริษัทระบุว่า การจ่ายหุ้นคลาส C จะไม่เปลี่ยนแปลงโครงสร้างสิทธิออกเสียงของผู้ถือหุ้นเดิม คณะกรรมการพิเศษของบริษัทได้ลงนามข้อตกลงที่เกี่ยวข้องกับซักเคอร์เบิร์กแล้ว โดยมีเป้าหมายเพื่อสานต่อการจัดการกำกับดูแลที่มีอยู่
ในปี 2014 Alphabet บริษัทแม่ของ Google ได้ทำการแตกหุ้นโดยการจ่ายหุ้นคลาส C ไร้สิทธิออกเสียงตามสัดส่วน ทำให้ผู้ก่อตั้ง แลร์รี เพจ และเซอร์เกย์ บริน สามารถรักษาอำนาจควบคุมบริษัทไว้ได้ ขณะที่ยังคงออกหุ้นเพิ่มเติมสำหรับการจ่ายค่าตอบแทนพนักงานและการควบรวมกิจการ
หุ้นคลาส C ไร้สิทธิออกเสียงจะใช้เป็นหลักสำหรับการจ่ายค่าตอบแทนพนักงานในอนาคต การเข้าซื้อกิจการเชิงกลยุทธ์ หรือการดำเนินการด้านเงินทุนอื่นๆ ของ Meta หุ้นปันผลเองไม่ได้นำกระแสเงินสดใหม่มาให้บริษัทโดยตรง การจัดการนี้สะท้อนว่า Meta ต้องการรักษาโครงสร้างการควบคุมที่มีอยู่ พร้อมเลียนแบบเครื่องมือทางการเงินที่พัฒนาแล้วของยักษ์ใหญ่เทคโนโลยีรายอื่น เพื่อสำรองพื้นที่สำหรับการจ่ายค่าตอบแทนพนักงานและการดำเนินการด้านเงินทุนในอนาคต
สำหรับกลยุทธ์ AI ที่ต้องลงทุนต่อเนื่องหลายปี โครงสร้างการกำกับดูแลที่มั่นคงช่วยให้ฝ่ายบริหารขับเคลื่อนแผนระยะยาวได้ แต่ผลลัพธ์ที่แท้จริงยังขึ้นอยู่กับประสิทธิภาพการใช้เงินทุนและผลตอบแทนจากการลงทุนในภายหลัง
รายงานผลประกอบการไตรมาสที่ 3 ของ Meta แสดงเส้นโค้งสองเส้นที่เดินหน้าไปพร้อมกัน ธุรกิจโฆษณายังคงสร้างรายได้ ขณะที่โครงสร้างพื้นฐาน AI ขยายความต้องการเงินทุนอย่างต่อเนื่อง การเติบโตของรายได้โฆษณาเป็นฐานเงินทุน แต่ไม่ได้หมายความว่าการลงทุน AI จะได้รับผลตอบแทนที่สอดคล้องกันอย่างแน่นอน
Meta ได้ระบุชัดเจนแล้วว่าในปี 2027 จะยังคงเพิ่มการลงทุนต่อไป สำหรับซักเคอร์เบิร์ก การยึดมั่นในกลยุทธ์ระยะยาวเป็นเพียงก้าวแรก เมื่อการลงทุนขยายตัวต่อไป บริษัทจำเป็นต้องพิสูจน์ว่ารายได้ใหม่และประสิทธิภาพที่เพิ่มขึ้นจาก AI เพียงพอที่จะรองรับการขยายโครงสร้างพื้นฐานที่กินเวลาหลายปีนี้
ต่อไปนี้เป็นบันทึกการประชุมทางโทรศัพท์กับนักวิเคราะห์ผลประกอบการไตรมาสที่ 3 ของ Meta ฉบับย่อ:
ซักเคอร์เบิร์กเริ่มด้วยการให้ความเห็น:
ในไตรมาสที่ 3 กลุ่มแอปพลิเคชันของเรามีผู้ใช้ 3,640 ล้านคนต่อวัน การมีส่วนร่วมของ Facebook และ Instagram สูงสุดเป็นประวัติการณ์ ผู้ใช้งานรายเดือนของ Threads แซงหน้า X แล้ว และปริมาณข้อความ WhatsApp ก็สูงสุดเป็นประวัติการณ์เช่นกัน
เรากำลังเดินหน้าอย่างรวดเร็วสู่เป้าหมาย "มอบซูเปอร์อินเทลลิเจนซ์ส่วนบุคคลให้ทุกคน" การเปิดตัว Muse เอเจนต์ส่วนบุคคลประสบความสำเร็จอย่างมาก หลังจากเปิดตัวในสหรัฐฯ และแคนาดาเพียงหนึ่งเดือนครึ่ง มีผู้ใช้ตั้งค่าเกิน 10 ล้านราย โดยประมาณ 25% ใช้งานทุกวัน กรณีใช้งานที่พบบ่อยที่สุดคือการช้อปปิ้ง (สัดส่วนเกิน 25% ยอดใช้จ่ายเฉลี่ยเกิน 200 ดอลลาร์สหรัฐ)
เนื่องจากปริมาณธุรกรรมในสัปดาห์แรกสูงเกินคาดมาก เราจึงต้องร่วมมือกับ Stripe เพื่อเพิ่มวงเงินสินเชื่อชั่วคราว ต่อไป Muse จะเปิดตัวบนแว่นตาอัจฉริยะ Meta ตั้งแต่เดือนหน้าเป็นต้นไป
ด้านการพัฒนาโมเดล เราได้เปิดตัวโมเดลล้ำสมัยแบบปิดตัวแรก Muse Wonder ซึ่งอยู่ในระดับล้ำหน้าที่สุดในอุตสาหกรรมในหลายตัวชี้วัดสำคัญ พร้อมกันนี้ เรายังเปิดตัว Muse Spark 1.2/1.3, Muse Code และโมเดลโอเพนซอร์สแบบเปิดน้ำหนักสองรุ่น ได้แก่ Muse Glimmer และ Muse Spark Open ในอนาคต เราจะยังคงผลักดันขอบเขตของปัญญาประดิษฐ์ และมีแผนจะกลั่นโมเดลล้ำสมัยให้เป็นโมเดลผลิตภัณฑ์ที่เล็กลงและมีประสิทธิภาพมากขึ้น
ด้านพลังประมวลผลและประสิทธิภาพ เรากำลังสร้างพลังประมวลผลที่สามารถให้บริการผู้คนมากกว่า 1,000 ล้านคนในอีกไม่กี่ปีข้างหน้า แม้ปัจจุบัน Muse จะเป็นแอปพลิเคชันที่ใช้การประมวลผลเข้มข้น แต่เราคาดว่าประสิทธิภาพด้านต้นทุนจะดีขึ้นมากกว่า 10 เท่าในปีหน้า ซึ่งจะทำให้สามารถทำกำไรได้เมื่อขยายขนาด เราคาดว่าภายในหนึ่งปีจะสามารถส่งมอบปัญญาประดิษฐ์ระดับเดียวกันในโมเดลที่เล็กลงด้วยต้นทุนเพียงเศษเสี้ยวของ Muse Wonder ในปัจจุบัน
ด้านการปรับโครงสร้างแผนก เราจะเปลี่ยนจังหวะการเปิดตัวอุปกรณ์ VR โดยหันไปให้ความสำคัญกับการส่งมอบซูเปอร์อินเทลลิเจนซ์ส่วนบุคคลก่อน คาดว่าขาดทุนจากการดำเนินงานของ Reality Labs ในปีหน้าจะลดลงเหลือประมาณ 15,000 ล้านดอลลาร์สหรัฐ และจากนั้นจะมุ่งสู่การทำกำไร
ซูซาน ลี ประธานเจ้าหน้าที่ฝ่ายการเงินกล่าวเสริมข้อมูลรายจ่ายลงทุนและการจัดสรรเงินทุน เธอชี้ว่าในอีกไม่กี่ปีข้างหน้า รายจ่ายลงทุนของ Meta จะยังคงเพิ่มขึ้น โดยส่วนใหญ่ใช้สนับสนุนธุรกิจหลักและโครงการ AI ใหม่ๆ แม้ว่าการลงทุน AI จะใช้เวลานานกว่าธุรกิจหลักในการสร้างผลตอบแทน แต่ก็ได้สร้างรายได้เพิ่มจำนวนมากให้กับโฆษณาหลักผ่านการปรับปรุงการแนะนำและประสิทธิภาพการสร้างรายได้แล้ว
ต่อไปนี้เป็นช่วงถาม-ตอบกับนักวิเคราะห์:
ถาม: ปัจจัยจำกัดการเติบโตของผู้ใช้เมื่อ Muse เดินหน้าต่อไปคืออะไร? วิสัยทัศน์ธุรกิจองค์กรของ Meta เป็นอย่างไร?
ซักเคอร์เบิร์ก: ข้อจำกัดหลักของ Muse ในปัจจุบันคือความเข้มข้นของการประมวลผล จึงยังไม่ได้เปิดตัวอย่างกว้างขวางนอกสหรัฐฯ และแคนาดา เรากำลังพยายามเพิ่มประสิทธิภาพการประมวลผลและสร้างพลังประมวลผลให้เพียงพอเพื่อรองรับผู้ใช้มากกว่า 1,000 ล้านคนในอนาคต
ด้านธุรกิจองค์กร จุดเน้นระยะสั้นคือ API ของโมเดลและ Muse Code ในอนาคตเราจะสร้างเครือข่ายเอเจนต์ Muse เพื่อให้ Muse ของผู้บริโภคสามารถเจรจาและทำธุรกรรมกับเอเจนต์ขององค์กรได้โดยตรง
ถาม: ปัจจุบันมีอุปสรรคอะไรบ้างในธุรกิจเอเจนต์ (Agentic Commerce)? บริษัทจะรับมืออย่างไร? และหุ้นคลาสใหม่ที่ประกาศคืนนี้ มีข้อพิจารณาอย่างไรต่อโครงสร้างเงินทุนและการลงทุน AI ในอนาคต?
ซักเคอร์เบิร์ก: ปัจจุบันองค์กรส่วนใหญ่ตื่นเต้นมากที่จะสนับสนุนเรื่องนี้ เพราะเห็นว่าไม่เพียงเพิ่มยอดขายและปรับปรุงประสบการณ์ลูกค้าเดิม แต่ยังอาจนำลูกค้าใหม่มาให้ ความเร็วในการนำไปใช้ของแต่ละองค์กรจะแตกต่างกัน เราจะร่วมมือตามเงื่อนไขที่สมเหตุสมผลสำหรับทุกฝ่าย ในระยะยาว การทำให้สิ่งนี้ทำงานได้ดีมีคุณค่าต่อทุกคน ขณะนี้เราอยู่ในเส้นทางที่ดี
ซูซาน ลี: เอเจนต์จะเป็นส่วนสำคัญของวิวัฒนาการสู่ความเป็นจริง ตลาดจะเปลี่ยนไปสู่การโต้ตอบที่ได้รับอนุญาตและมีโครงสร้างมากขึ้นในที่สุด ซึ่งรวมถึง API ที่ผ่านการรับรอง ความร่วมมือกับเอเจนต์ที่ได้รับอนุมัติ หรือการสื่อสารโดยตรงระหว่างเอเจนต์ส่วนบุคคลของผู้บริโภคกับเอเจนต์ขององค์กร เรากำลังพัฒนาร่วมกับพันธมิตร เช่น Sierra, Walmart, Stripe, Shopify ใน "โปรโตคอลเอเจนต์ส่วนบุคคล" (Personal Agent Protocol) เพื่อกำหนดวิธีการโต้ตอบที่ปลอดภัยและเชื่อถือได้ ในระยะใกล้ ประสบการณ์หลายอย่างจะยังเป็นแบบ AI ช่วยเหลือมากกว่าอัตโนมัติเต็มรูปแบบ แต่เมื่อการผสานรวมที่เชื่อถือได้พัฒนาขึ้น องค์กรต่างๆ จะเข้าร่วมอย่างแข็งขันมากขึ้น
เกี่ยวกับหุ้นคลาสใหม่ เราสร้างหุ้นทุนไร้สิทธิออกเสียงคลาสใหม่นี้ (หุ้นคลาส C) โดยมีวัตถุประสงค์เพื่อจ่ายเป็นหุ้นปันผลให้ผู้ถือหุ้นเดิมทั้งหมด เกิดเป็นหุ้นไร้สิทธิออกเสียงที่ซื้อขายในตลาดได้ ซึ่งสามารถใช้สำหรับการระดมทุน ค่าตอบแทนพนักงาน การเข้าซื้อกิจการ และวัตถุประสงค์ทั่วไปของบริษัท ขณะเดียวกันก็รักษาสิทธิออกเสียงของผู้ถือหุ้นคลาส A และคลาส B เดิม
การดำเนินการนี้รักษาโครงสร้างผู้นำแบบผู้ก่อตั้ง ขยายเครื่องมือระดมทุน และให้ความยืดหยุ่นในการลงทุนภายใต้โมเมนตัมที่แข็งแกร่งจาก AI ขณะนี้ยังไม่มีแผนระดมทุนที่เฉพาะเจาะจง แต่การวางกรอบโครงสร้างเงินทุนที่เหมาะสมเป็นสิ่งที่รอบคอบ
ถาม: โครงสร้างต้นทุนต่อผู้ใช้ของ Muse เป็นอย่างไร? เส้นต้นทุนจะลดลงอย่างไรในอนาคต? บริษัทกำลังทำอะไรเพื่อลดต้นทุน?
ซูซาน ลี: เราไม่มีตัวเลขเฉพาะที่จะเปิดเผย แต่ดังที่ซักเคอร์เบิร์กกล่าว ต้นทุนการประมวลผลในปัจจุบันค่อนข้างสูง การมุ่งเน้นประสิทธิภาพการประมวลผลเป็นหนึ่งในปัจจัยสำคัญที่จะช่วยให้ขยาย Muse และพัฒนาเป็นธุรกิจที่พึงประสงค์ได้
ในระยะยาว เมื่อ LLM ขยายตัว เราคาดว่าจะสามารถทำงานได้มากขึ้นด้วยโทเค็นน้อยลง และพึ่งพาโมเดล AI เองเพื่อช่วยเพิ่มประสิทธิภาพซอฟต์แวร์ที่ใช้รันโมเดล ยังมีงานอีกมากในแผนงานด้านประสิทธิภาพที่จะช่วยลดเส้นต้นทุน ขณะเดียวกันความก้าวหน้าของเทคโนโลยี AI ก็จะนำมาซึ่งการประหยัดที่มากขึ้น
ถาม: จังหวะการสร้างรายได้ของ Muse จำเป็นต้องเร็วกว่าผลิตภัณฑ์ใหม่ในอดีตหรือไม่? เพราะต้นทุนที่เกี่ยวข้องสูงกว่าอดีตอย่างชัดเจน? และข้อมูลผู้ใช้ 25% มีส่วนร่วมในการช้อปปิ้ง เฉลี่ยเกิน 200 ดอลลาร์สหรัฐ รวมการซื้อท่องเที่ยวหรือไม่?
ซักเคอร์เบิร์ก: เราจะเริ่มสร้างรายได้เร็วกว่าปกติ ด้วยเหตุผลหลักสองประการ: หนึ่ง ต้นทุนและขนาดโอกาสใหญ่โตมาก ต้องมีความคืบหน้าจึงจะขยายได้ สอง สถานการณ์ที่ผู้คนใช้งานจำนวนมากก็คือธุรกิจ ข้อมูลดังกล่าวรวมการท่องเที่ยวด้วย เราจะสร้างรูปแบบที่รับส่วนแบ่งจากมูลค่าที่ช่วยให้ผู้คนสร้างขึ้น การทำให้สมการนี้ลงตัวเป็นสิ่งสำคัญมาก เพื่อให้สามารถสร้างพลังประมวลผลต่อไปจนถึงขนาดที่ให้บริการทุกคนได้
แนวโน้มที่เราเห็นคือ เมื่อเทียบปีต่อปี ภายในหนึ่งปีเราจะสามารถส่งมอบปัญญาประดิษฐ์ระดับเดียวกับ Muse Wonder ในปัจจุบัน (หรือโมเดลล้ำสมัยใดๆ ในปัจจุบัน) ในโมเดลที่เล็กลงด้วยต้นทุนเพียงเศษเสี้ยว หากนี่แสดงถึงระดับพื้นฐานที่เพียงพอต่อความเหมาะสมของผลิตภัณฑ์กับตลาด การพัฒนาโมเดลอย่างต่อเนื่องจะขับเคลื่อนความก้าวหน้าด้านประสิทธิภาพ
แน่นอนว่าในหนึ่งปี คนส่วนใหญ่จะไม่พอใจกับระดับปัญญาประดิษฐ์ในปัจจุบัน (เพราะปัญญาประดิษฐ์เองก็พัฒนาขึ้น) ดังนั้นเราจึงต้องผลักดันรายได้ การขยายขนาด การพัฒนาโมเดล และประสิทธิภาพไปพร้อมกัน เพื่อเป็นทุนในการสร้างพลังประมวลผลและเข้าถึงผู้คนหลายพันล้านคนโดยเร็วที่สุด การไม่เก็บเงินจากทุกคนตั้งแต่แรก เป็นเพราะเราต้องการสร้างเครือข่าย Muse ขนาดใหญ่ก่อน
ถาม: การจัดวางโมเดลโอเพนซอร์สและโมเดลปิดของ Muse เป็นอย่างไร? ในอนาคตจะสมดุลระหว่างปัญญาประดิษฐ์ล้ำสมัยกับประสิทธิภาพอย่างไร?
ซักเคอร์เบิร์ก: เราเปิดตัวโมเดลล้ำสมัยแบบปิดตัวแรก Muse Wonder ซึ่งอยู่ในระดับล้ำหน้าที่สุดในหลายมิติสำคัญของซูเปอร์อินเทลลิเจนซ์ส่วนบุคคล เป็นการยืนยันความสำคัญของการฝึกโมเดลเองเพื่อมอบประสบการณ์ที่ดีที่สุด ในช่วงเวลาเดียวกัน เรายังเปิดตัว Muse Spark 1.2 และ 1.3, Muse Code และโมเดลโอเพนซอร์สแบบเปิดน้ำหนักสองรุ่น ได้แก่ Muse Glimmer และ Muse Spark Open รวมถึง Muse Voice
มองไปข้างหน้า เมื่อสาขานี้ก้าวหน้าอย่างรวดเร็ว เราวางแผนที่จะผลักดันขอบเขตของปัญญาประดิษฐ์ และกลั่นโมเดลเหล่านี้ให้เป็นโมเดลผลิตภัณฑ์ที่เล็กลง มีประสิทธิภาพมากขึ้น และปรับให้เหมาะกับเอเจนต์ส่วนบุคคล เรากำลังวิจัยโมเดลที่ใหญ่กว่า Muse Wonder อยู่แล้ว ซึ่งจะน่าประทับใจและทรงพลังมาก ขณะเดียวกันก็กำลังพัฒนาโมเดลเล็กรุ่นใหม่ที่จะเปิดตัวเร็วๆ นี้ โดยจะมอบปัญญาประดิษฐ์ระดับ Muse Wonder ในวิธีที่มีประสิทธิภาพมากขึ้น
มุมมองของผมคือ เราจะสามารถสร้างซูเปอร์อินเทลลิเจนซ์ได้ผ่านการขยายขนาด ดังนั้นเราจึงกำลังเดินขึ้นบันไดนี้อย่างเป็นระบบ
ถาม: พลังประมวลผลเป็นข้อจำกัดหลักในการขยายขนาดของ Muse หรือไม่? บริษัทจะเพิ่มประสิทธิภาพการประมวลผลอย่างไร? อะไรเป็นพื้นฐานของการคาดการณ์ประสิทธิภาพด้านต้นทุนที่ดีขึ้นมากกว่า 10 เท่าในปีหน้า?
ซักเคอร์เบิร์ก: ใช่ หนึ่งในข้อจำกัดหลักในปัจจุบันคือความเข้มข้นของการประมวลผล จึงยังไม่ได้เปิดตัวทั่วโลก (ปัจจุบันมีเฉพาะสหรัฐฯ และแคนาดา) ส่วนหนึ่งเป็นเพราะต้องการปรับให้เหมาะสมและปรับปรุงตัวเชื่อมต่อสำหรับแต่ละพื้นที่ ที่สำคัญกว่าคือต้องแน่ใจว่าดำเนินการอย่างมีประสิทธิภาพ เรากำลังสร้างพลังประมวลผลที่สามารถให้บริการผู้คนมากกว่า 1,000 ล้านคนในอีกไม่กี่ปีข้างหน้า
ในระยะใกล้ การรัน Muse ใช้การประมวลผลเข้มข้นมาก แต่เราคาดว่าประสิทธิภาพด้านต้นทุนจะดีขึ้นมากกว่า 10 เท่าในปีหน้า ซึ่งจะทำให้ทำกำไรได้เมื่อรายได้ถึงขนาด หากประสิทธิภาพการประมวลผลยังคงพัฒนาอย่างรวดเร็วในอีกไม่กี่ปีข้างหน้า (ซึ่งเราเชื่อว่ามีโอกาสสูงมาก) Muse จะทำกำไรได้สูงในหลายปี
ถาม: ด้านรายจ่ายลงทุน แนวโน้มปี 2026 ปรับขึ้นเป็น 135,000–145,000 ล้านดอลลาร์สหรัฐ รายจ่ายลงทุนในอีกไม่กี่ปีข้างหน้าจะเป็นอย่างไร? การลงทุนเหล่านี้สนับสนุนธุรกิจหลักและ AI อย่างไร?
ซูซาน ลี: รายจ่ายลงทุนไตรมาสที่ 3 (รวมการชำระคืนเงินต้นสัญญาเช่าการเงิน) อยู่ที่ 34,900 ล้านดอลลาร์สหรัฐ ขับเคลื่อนโดยการลงทุนในเซิร์ฟเวอร์ ศูนย์ข้อมูล และโครงสร้างพื้นฐานเครือข่าย
เราปรับแนวโน้มรายจ่ายลงทุนทั้งปี 2026 เป็นช่วง 135,000 ถึง 145,000 ล้านดอลลาร์สหรัฐ (จากเดิม 130,000–145,000 ล้านดอลลาร์สหรัฐ)
มองไปหลังปี 2026 เรายังอยู่ระหว่างจัดทำงบประมาณและแผนกำลังการผลิตปีหน้า แต่คาดว่าจะยังคงลงทุนเชิงรุกเพื่อสนับสนุนธุรกิจหลักและโครงการ AI ใหม่ๆ กำลังการผลิตปัจจุบันและที่วางแผนจะเปิดใช้งาน ทำให้เรามีความยืดหยุ่นในการจัดสรรทรัพยากรระหว่างการฝึกโมเดล การเติบโตของธุรกิจหลัก และการพัฒนาและสนับสนุนผลิตภัณฑ์ใหม่
การลงทุน AI ของเราได้สร้างรายได้เพิ่มจำนวนมากให้กับธุรกิจโฆษณาหลักผ่านการมีส่วนร่วมที่แข็งแกร่งขึ้น การแนะนำที่ดีขึ้น และการสร้างรายได้ที่มีประสิทธิภาพมากขึ้น แม้ว่าการลงทุนเหล่านี้จะใช้เวลานานกว่าธุรกิจหลักในการสร้างผลตอบแทน แต่ความกว้างของโอกาสในการสร้างรายได้และประสิทธิภาพภายใน ทำให้เรามั่นใจในศักยภาพระยะยาว เราคาดว่าจะรักษาการเติบโตของรายได้โดยรวมที่แข็งแกร่งได้ตลอดปี 2027
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้