


Citrini เซเลบชิปผู้เคย bullish AI ฮาร์ดแวร์รายแรก กำลังถอยออกอย่างเงียบ ๆ
 Odaily
แหล่งข่าวต้นฉบับ: Wallstreetcn
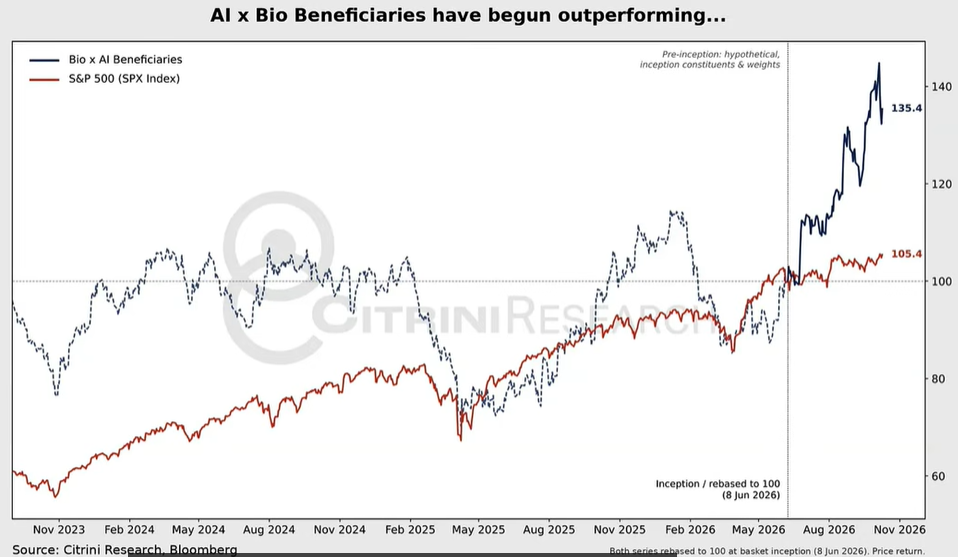
Citrini Research สถาบันวิจัยชิปชื่อดัง เคยเป็นหนึ่งในกลุ่ม bullish รายแรกและดังที่สุดในตลาด AI ฮาร์ดแวร์ แต่ตอนนี้ Citrini Research ได้ลดสัดส่วนการถือครองหุ้นเซมิคอนดักเตอร์ลงอย่างมาก และยังถือสถานะ short อยู่บางส่วน เบื้องหลังการเปลี่ยนแปลงนี้คือมุมมองของ James van Geelen ต่อการเปลี่ยนแปลงเชิงโครงสร้างของแหล่งเงินทุนสำหรับโครงสร้างพื้นฐาน AI: เมื่อเงินทุนส่วนเพิ่มเปลี่ยนจากกระแสเงินสดของบริษัทคลาวด์ยักษ์ใหญ่ ไปสู่ตลาดหุ้นและตลาดตราสารหนี้ อารมณ์ของตลาดเองก็กลายเป็นส่วนหนึ่งของปัจจัยพื้นฐาน
เมื่อวันที่ 21 ตุลาคม James van Geelen ผู้ก่อตั้ง Citrini Research ได้บันทึกบทสนทนานี้ในพอดแคสต์ "Monetary Matters" ในตอนนั้น หุ้นเซมิคอนดักเตอร์เพิ่งร่วงลงติดต่อกัน 9 วัน ซึ่ง Jack พิธีกรชี้ว่าเป็นสถิติการร่วงยาวนานที่สุดนับตั้งแต่ปี 2006 James ตัดสินว่า สิ่งนี้ยังไม่เพียงพอที่จะสั่นคลอนการใช้จ่ายด้าน AI แต่ธรรมชาติของความเสี่ยงได้เปลี่ยนไปแล้ว เขากล่าวว่า "หากอารมณ์ตลาดพลิกผันอย่างรุนแรง เงินทุนส่วนเพิ่มเหล่านั้นก็จะเหือดแห้ง เพราะนี่ไม่ใช่บริษัทที่ใช้เงินของตัวเองอีกต่อไป แต่ถูกกำหนดโดยตลาด"
บทสนทนานี้ครอบคลุมถึงสาเหตุที่เขาลดการถือครองหุ้นเซมิคอนดักเตอร์ ตรรกะของการ long Meta และ short Google ความหมายของอัตรากำไรขั้นต้นจากการอนุมานประมาณ 80% ของ DeepSeek และสัญญาณอะไรที่จะทำให้เขากลับมา bullish ชิปอีกครั้ง ในขณะเดียวกัน เขาเปิดเผยว่าคอขวดของการพัฒนายาใหม่คือ "ลิงที่ขาดแคลน" ไม่ใช่พลังการคำนวณ และโอกาสการลงทุนที่แท้จริงอยู่ที่การจ้างงานภายนอกด้านคลินิก ไม่ใช่หุ้นแนวคิด AI
กระแสเงินสดของยักษ์ใหญ่ติดลบ โครงสร้างการระดมทุนเปลี่ยน อารมณ์สามารถฆ่าปัจจัยพื้นฐานได้
เพื่อเข้าใจว่าทำไม Citrini Research จึงลดการถือครอง AI ฮาร์ดแวร์ ต้องเข้าใจความเสี่ยง "reflexivity (การสะท้อนกลับ)" ที่เขาพูดถึงก่อน ซึ่งเป็นกลไกหลักของการตัดสินใจทั้งหมด
ในช่วง 3-4 ปีแรกของการซื้อขาย AI บริษัทคลาวด์ยักษ์ใหญ่ใช้กระแสเงินสดจากการดำเนินงานของตัวเองจ่ายค่าโครงสร้างพื้นฐาน AI นั่นหมายความว่า ไม่ว่าอารมณ์ตลาดจะผันผวนอย่างไร ไม่ว่าจะเป็นผลกระทบจากภาษีศุลกากร การคลายสถานะ carry trade เงินเยน หรือความตื่นตระหนกอื่นใด ตราบใดที่บริษัทอย่าง Meta และ Microsoft ยังคงใช้จ่ายต่อไป ปัจจัยพื้นฐานของบริษัทเซมิคอนดักเตอร์ก็มี "พื้น" รองรับ อารมณ์สามารถกดราคาหุ้นได้ แต่ไม่สามารถทำลายรายได้
ตอนนี้กลไกนี้ล้มเหลวแล้ว กระแสเงินสดของบริษัทคลาวด์ยักษ์ใหญ่กำลังเหือดแห้งอย่างรวดเร็วหรือติดลบ James ตัดสินว่า การลงทุนส่วนเพิ่มทุกครั้งในโครงสร้างพื้นฐาน AI ในปัจจุบันมาจากการระดมทุนผ่านหุ้น (ไม่ว่าจะเป็น venture capital หรือตลาดสาธารณะ) หรือตราสารหนี้
นั่นหมายความว่า AI อาจมีประโยชน์มากขึ้น การใช้งานอาจขยายตัวต่อไป แต่หากอารมณ์ตลาดพลิกผันอย่างรุนแรง เงินทุนส่วนเพิ่มเหล่านั้นก็จะเหือดแห้ง เพราะนี่ไม่ใช่บริษัทที่ใช้เงินของตัวเองอีกต่อไป แต่ถูกกำหนดโดยตลาด
นี่คือสิ่งที่เขาเรียกว่า "reflexivity": อารมณ์ขาลงสามารถตัดห่วงโซ่เงินทุนโดยตรง และส่งผลต่อการใช้จ่ายด้านการก่อสร้างจริง ไม่ใช่แค่กดมูลค่า
เขายังระบุจุดกดดันนี้เป็นตัวเลข เพื่อรองรับมูลค่าโครงสร้างพื้นฐานในปัจจุบัน รายได้ประจำปี (ARR) ของห้องปฏิบัติการ AI ต้องแตะประมาณ 1 ล้านล้านดอลลาร์ภายในสิ้นปี 2028 จากฐาน ARR ปัจจุบันประมาณ 13.6 พันล้านดอลลาร์ ต้องเพิ่ม ARR สุทธิใหม่ประมาณ 5 หมื่นล้านดอลลาร์ต่อเดือน
หากคุณพึ่งพา ARR รวมของห้องปฏิบัติการ (AI) ที่ 5 แสนล้านดอลลาร์ เพื่อรองรับสมมติฐานการไหลกลับของเงินทุนโครงสร้างพื้นฐาน แล้วสุดท้ายเป็น 3 แสนล้านดอลลาร์ นั่นคือหายนะ
James ระบุปัจจัยที่ฉุด ARR หลายประการ
ประการแรก "ฝั่งผู้บริโภคเพียงพอแล้ว" ความรู้สึกของเขาเมื่อใช้โมเดลล้ำสมัยคือ ความต้องการรายวันถูก "ครอบคลุม 99%" โดยโมเดลปัจจุบัน ความสามารถที่มากขึ้นยากที่จะแลกกับการจ่ายเงินใหม่
ประการที่สอง "การลดราคาไม่ได้แลกกับปริมาณการใช้งานที่เท่ากัน" เขาอ้างการคำนวณจากดัชนีเศรษฐกิจของ Anthropic: "ต้นทุนงานลดลง 10% สอดคล้องกับการใช้งานเพิ่มขึ้นเพียง 3%"
ตามความเข้าใจของเขา ข้อมูลนี้แสดงว่า Jevons paradox (ปฏิทรรศน์ Jevons) อาจไม่ใช้กับ token ในระยะสั้น หลังจากองค์กรใช้ AI สร้างกระบวนการที่เพียงพอแล้ว ปริมาณการเรียกใช้อาจลดลงด้วยซ้ำ: บางทีตอนที่มันยังไม่ดี ความต้องการ token อาจมากกว่า เพราะคุณต้องแก้ไขตลอดเวลา
ประการที่สาม ส่วนแบ่งของโอเพนซอร์สกำลังเพิ่มขึ้น เขากล่าวถึงส่วนแบ่งของโมเดลโอเพนซอร์สใน ARR ใหม่ ซึ่งเขาประเมินว่าเพิ่มจากประมาณ 1% เมื่อปีที่แล้วเป็นประมาณ 18% ผู้ซื้อจ่ายตามงาน ตราบใดที่ความสามารถขั้นต่ำเพียงพอ: พวกเขาจะไม่ขับเครื่องบินรบไปทำงาน พวกเขาขับรถ
เขาเชื่อว่าช่องว่างความสามารถระหว่างโมเดลจีนและสหรัฐฯ ยังคงมีอยู่ ดังนั้นผลกระทบด้านราคาจึงไม่ใช่สิ่งที่เขากังวลที่สุด เกณฑ์การตัดสินที่เขาให้ความสำคัญที่สุดคือ: นี่ไม่ใช่คำถามว่า AI มีประโยชน์หรือไม่ หรือ AI จะดีขึ้นหรือไม่ แต่เป็นว่าการใช้จ่ายล้ำสมัยนั้นคุ้มค่าทางเศรษฐกิจหรือไม่ เขาเชื่อว่าในระยะสั้น "งานปกขาว (งานสำนักงาน)" ต้องกลายเป็นแอปพลิเคชันนักฆ่า (killer app) ที่รองรับความต้องการ token ส่วนใหญ่ในอีกไม่กี่ปีข้างหน้า
"ถูกที่สุด" คือลักษณะของจุดสูงสุดของวัฏจักร
พิธีกรชี้ว่า เมื่อคำนวณจากกำไร บริษัทเทคโนโลยีเหล่านี้ดูถูกกว่าปี 2023 เพราะกำไรพุ่งสูงขึ้นอย่างมาก ทำไมจึงลดสัดส่วนการถือครอง? James ตอบโดยใช้กฎของหุ้นวัฏจักร:
นี่คือวัฏจักร อุตสาหกรรมวัฏจักรมักจะถึงจุดสูงสุดเมื่อดูถูกที่สุดตามการคาดการณ์ปีหน้า
กล่าวอีกนัยหนึ่ง James เชื่อว่าความถูกเป็นภาพลวงตาที่เกิดจากกำไรที่ถูกผลักดันขึ้นชั่วคราว ซึ่งเป็นเรื่องปกติของหุ้นวัฏจักร กำไรของหุ้นวัฏจักรขึ้นลงตามภาวะเศรษฐกิจ เมื่อภาวะดีที่สุด กำไรของบริษัทพุ่งถึงจุดสูงสุด ตัวหารใหญ่ขึ้น อัตราส่วนราคาต่อกำไร (P/E) ที่คำนวณจาก "กำไรที่คาดการณ์ปีหน้า" จึงต่ำมาก ดูถูก แต่กำไรนี้เป็นกำไรที่จุดสูงสุดของวัฏจักร เมื่อภาวะถดถอย กำไรลดลง ราคาหุ้นก็ลดลงตาม ดังนั้นช่วงเวลาที่ "ดูถูกที่สุด" มักเป็นช่วงเวลาที่กำไรสูงสุดและวัฏจักรใกล้ถึงจุดสูงสุด
พิธีกรเสริมการเปรียบเทียบ: ไม่มีใครซื้อหุ้นบริษัทน้ำมันตอนที่กำไรมากที่สุดและ P/E เพียง 14 เท่า
ตรรกะนี้อธิบายการปรับพอร์ตของเขา เขากล่าวว่า หากยังคงถือพอร์ตโครงสร้างพื้นฐานหนักในเดือนเมษายนและพฤษภาคม โดยรวม "น่าจะร่วงประมาณ 50%" และในช่วงเดือนกันยายนและตุลาคม 2023 เมื่อเซมิคอนดักเตอร์ปรับฐานสองสามเดือน เขาไม่รีบหาสิ่งทดแทน เพราะตอนนั้นมูลค่าต่ำ ขาลงจำกัด แต่ตอนนี้ต่างออกไป:
พื้นที่ขาลง เมื่อเกิดผลลัพธ์เชิงลบหรืออารมณ์เชิงลบจริง ๆ นั้นใหญ่มาก
เขาจัดการดำเนินการของตัวเองเป็นการปรับพอร์ต ไม่ใช่การมองลบต่อ AI ทั้งหมด: เขายังคง bullish ต่อ Nvidia และเชื่อว่าโอกาสที่ไม่สมมาตรอยู่ที่สิ่งที่เขาเรียกว่า "agentic utilities" (อุตสาหกรรมที่ใช้ AI จริงและได้ประโยชน์จากการนำ AI ไปใช้) เขายังกล่าวว่า ปัจจุบันอุปสงค์ยังคงมากกว่าอุปทาน ปัญหาอยู่ที่อนาคต
Long Meta, Short Google รอสัญญาณกลับเข้าชิป
ในแง่ของการถือครองที่เฉพาะเจาะจง ตรรกะของ James ก็ชัดเจนเช่นกัน
แกนหลักของการ long Meta คือศักยภาพในการสร้างรายได้ของ Muse (ผลิตภัณฑ์ผู้ช่วย AI ของ Meta) กรอบการคำนวณของเขาคือ: ปัจจุบันรายได้เฉลี่ยต่อผู้ใช้ (ARPU) ของ Meta อยู่ที่ประมาณ 20 ดอลลาร์ต้น ๆ สินทรัพย์ข้อมูลครอบคลุม Instagram, WhatsApp, Facebook "หาก Muse ได้รับอัตราการนำไปใช้ที่มีนัยสำคัญใด ๆ คุณสามารถลากเส้นตรงจากข้อมูลเหล่านี้ไปยัง ARPU ที่เพิ่มขึ้น 4 เท่าภายในปี 2030" เขากล่าวว่า ฤดูร้อนนี้ได้เปลี่ยนเป็น bullish อย่างมาก และการเปิดตัว Muse ยืนยันการตัดสินใจนี้
ตรรกะของการ short Google มาจากความกังวลของเขาเกี่ยวกับการสูญเสียบุคลากรของ DeepMind เขาเชื่อว่าตลาดประเมินผลกระทบเชิงลบของการไหลออกของบุคลากรต่ำเกินไป และสิ่งนี้เกิดขึ้นในช่วงเวลาที่ธุรกิจค้นหายังคงเผชิญภัยคุกคามเชิงโครงสร้าง "ตอนนี้ฉันใช้ Google Search น้อยลงมาก การค้นหาจะถูกทำลายอย่างสิ้นเชิงหรือไม่? ฉันไม่รู้ อาจจะไม่ แต่ความเสี่ยงยังคงอยู่ และในขณะเดียวกันพวกเขาก็กำลังสูญเสียบุคลากร" เขากล่าวว่า ถือ stop loss แต่ปัจจุบันยังคงรักษาการเทรดคู่ "long Meta, short Google"
เกี่ยวกับเมื่อใดจะกลับเข้าสู่เซมิคอนดักเตอร์ เขาให้เงื่อนไขที่ชัดเจน: เห็นการเติบโตอย่างต่อเนื่องของการใช้งานแบบชำระเงิน และอนุพันธ์อันดับสองของอัตราการเติบโต ARR เร่งตัวขึ้นอีกครั้ง ซึ่งสามารถรองรับการระดมทุนเพื่อการก่อสร้างผ่านกระแสเงินสดของลูกค้าได้จริง หากความต้องการในปัจจุบันยังคงถูกจำกัดโดยอุปทาน และปัจจุบันเป็นเพียงช่องว่างระหว่างการก้าวกระโดดของความสามารถโมเดลกับการเปิดตัวผลิตภัณฑ์ใหม่ หลังจากผลิตภัณฑ์เปิดตัว ผู้ใช้จะจ่ายเงินสำหรับความสามารถใหม่ได้ง่ายขึ้น ความกังวลของเขาก็จะไม่เป็นจริง และการปรับฐานของหุ้นโครงสร้างพื้นฐานครั้งนี้จะเป็นโอกาสในการซื้อ
การตัดสินของเขาต่อ CoreWeave ค่อนข้างอ่อนโยน เขาคิดว่าความน่าจะเป็นของการผิดนัดชำระหนี้ประมาณ 60% แต่ไม่คาดว่าจะผิดนัดจริง การตัดสินของเขาต่อเส้นทางขาลงของวัฏจักร AI คือ "จบลงด้วยเสียงคร่ำครวญ ไม่ใช่การระเบิด": ไม่ใช่บริษัทใดบริษัทหนึ่งผิดนัดชำระหนี้จนทำให้เกิดการล่มสลาย แต่เป็นการปรับลดคาดการณ์ ARR ของห้องปฏิบัติการจาก 4 แสนล้านดอลลาร์เป็น 3.6 แสนล้านดอลลาร์ ความแตกต่างส่วนเพิ่มนี้แพร่กระจายออกไปเพราะถูกตั้งราคาไว้เต็มที่แล้ว และฉุดทั้งเซกเตอร์ลง
สำหรับ DeepSeek เขาอ้างข้อมูลจาก "DeepInfer" (เฟรมเวิร์กการอนุมานภายในของ DeepSeek): ให้บริการ 155 ล้านล้าน token ต่อวัน รายได้ต่อชั่วโมง GPU ประมาณ 38 ดอลลาร์ ในขณะที่ต้นทุนการเช่าชั่วโมง GPU ในตลาดอยู่ที่ประมาณ 5 ถึง 8 ดอลลาร์ อัตรากำไรขั้นต้นจากการอนุมานโดยนัยประมาณ 80% ระยะเวลาคืนทุน GPU ประมาณ 81 วัน "นี่หมายความว่าราคา token อาจมีพื้นที่ลดลงอีก โดยเฉพาะในกลุ่มโมเดลที่ไม่ใช่ล้ำสมัย"
ใช้ Claude ออกแบบแอนติบอดีพิษแมงป่อง: AI บีบอัดอะไรได้ อะไรบีบอัดไม่ได้
James ยังเปิดเผยการทดลองที่หายาก: ทีมของเขาร่วมมือกับ Anthropic ใช้ Claude ออกแบบโมเลกุลแอนติบอดีพิษแมงป่อง 211 ตัวภายใน 64 ชั่วโมง โดย 17 ตัวจับกับเป้าหมายได้สำเร็จในห้องปฏิบัติการ ผลลัพธ์นี้น่าตกใจ แต่ก็ทำให้เขาได้ข้อสรุปที่ไม่เป็นมิตรต่อผู้ที่ bullish AI: AI กำลังทำให้การออกแบบยาเป็น "สินค้าโภคภัณฑ์" แต่คอขวดที่แท้จริงอยู่ในห้องปฏิบัติการ อยู่ที่ลิง ไม่ใช่พลังการคำนวณ
เพื่อทำความเข้าใจว่า AI ทำอะไรได้และทำอะไรไม่ได้ในด้านการค้นพบยา ทีมของ James ทำสิ่งที่ไม่ธรรมดา: พวกเขาติดต่อทีมวิทยาศาสตร์ชีวภาพของ Anthropic (Nathan Frey, Amir Chennisa และ Steven Molina) และใช้โมเดลวิจัยภายในของพวกเขาในสำนักงาน Anthropic ใช้เวลา 64 ชั่วโมงออกแบบแอนติบอดีพิษแมงป่อง
ตลอดกระบวนการ Claude เรียกใช้ sub-agent ประมาณ 300 ตัว สร้างแผนการออกแบบ 180 แผน และส่งโมเลกุลผู้สมัคร 211 ตัวไปตรวจสอบ ผลลัพธ์จากห้องปฏิบัติการแสดงว่า 17 โมเลกุลจับกับเป้าหมายได้สำเร็จ โดย 7 ตัวมุ่งเป้าไปที่พิษแมงป่องเม็กซิกัน CN2 และโมเลกุลผู้สมัครที่ดีที่สุด CN2B1 ยังจับแบบแข่งขันกับแอนติบอดี neutralising ที่รู้จักในบริเวณที่คาดการณ์ไว้
"AI สร้างโมเลกุลเหล่านี้ และ 17 ตัวจับกันในห้องปฏิบัติการ ซึ่งน่าตกใจมาก"
แต่ James ให้อีกด้านที่เขาเชื่อว่าสำคัญกว่าทันที สิ่งที่ AI บีบอัดคือเวลาจากแนวคิดไปสู่แผนการทดลอง ซึ่งเดิมใช้เวลาหลายเดือน ตอนนี้ใช้เวลาเพียงไม่กี่วัน แต่การสังเคราะห์ การทดสอบ และการรับข้อมูลควบคุมยังคงใช้เวลา 39 วัน "หากข้อมูลเคลื่อนที่ด้วยความเร็วของชีวิต การมาถึงของ AI ไม่สามารถทำให้เซลล์ในจานเพาะเชื้อเติบโตเร็วขึ้นได้ นี่คือคอขวด"
เขาประเมินว่า ในกระบวนการทั้งหมดตั้งแต่การออกแบบยาไปจนถึงการทดลองทางคลินิก AI สามารถบีบอัดเวลาได้ประมาณ 20% ส่วนอีก 80% ไม่สามารถบีบอัดได้ การตัดสินนี้ชี้ตรงไปยังข้อสรุปการลงทุนของเขา: long การทดลอง long บริษัทที่ทำให้การทดลองเร็วขึ้น ไม่ใช่ long หุ้นแนวคิดการค้นพบยาด้วย AI
เขาระบุชื่อ Charles River Laboratories (CRL) อย่างชัดเจนว่าเป็นเป้าหมาย long ที่มีความมั่นใจสูงสุด ประมาณ 60% ของรายได้ของ CRL มาจากการค้นพบระยะแรกและการประเมินความปลอดภัย ซึ่งอยู่ในจุดต่ำสุดของการฟื้นตัวตามวัฏจักร และมีกำลังการผลิตเพียงพอที่จะรับคำสั่งซื้อใหม่ สัญญาใหม่แต่ละฉบับสามารถไหลเข้าสู่กำไรโดยตรง
เขายังชี้ให้เห็นคอขวดที่ตลาดยังไม่ได้ตั้งราคาอย่างเต็มที่: การขาดแคลนลิง ไพรเมตที่ไม่ใช่มนุษย์เป็นทรัพยากรที่ไม่สามารถทดแทนได้และใกล้เคียงมนุษย์ที่สุดในการทดสอบก่อนคลินิก วงจรการผสมพันธุ์ประมาณ 4 ปี การขยายอุปทานเป็นเรื่องยากมาก "นี่อาจเป็นข้อจำกัดด้านอุปทานที่สำคัญที่สุดในการทดสอบก่อนคลินิก"
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้