กำไรพุ่งแต่เงินสดติดลบ การลงทุน AI ของ Amazon, Meta, Oracle จะคืนทุนเมื่อไร
 Panewslabผู้เขียน: OmniTools
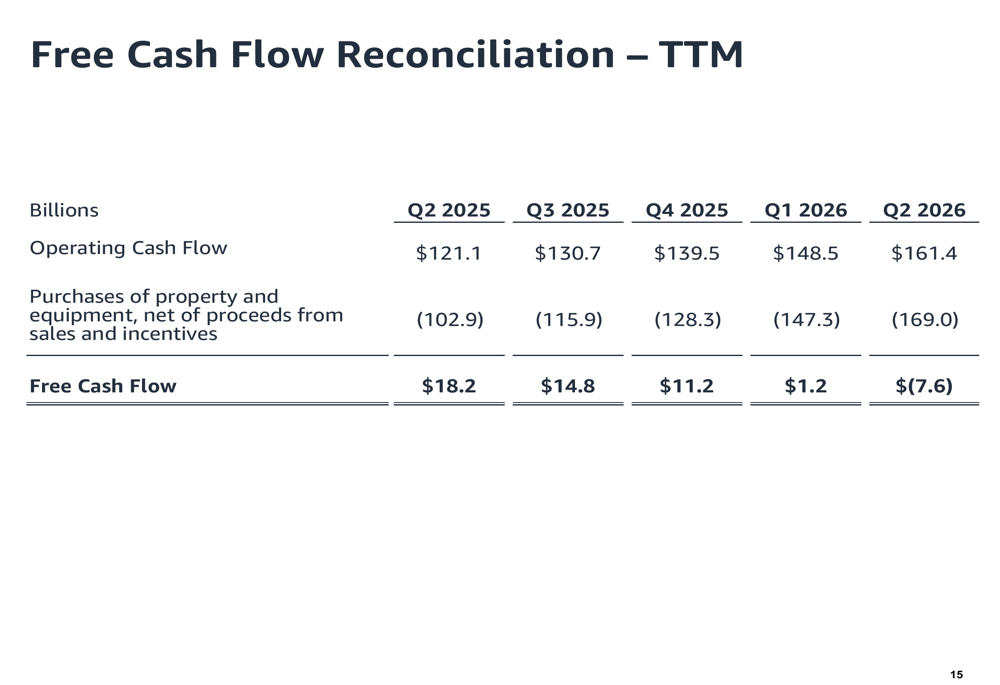
ในช่วงสิบสองเดือนสิ้นสุดเดือนมิถุนายน 2026 Amazon มีกำไรสุทธิ 135,000 ล้านดอลลาร์ในงบกำไรขาดทุน และอัตรากำไรจากการดำเนินงานสูงสุดในรอบ 40 ไตรมาส ในช่วงเวลาเดียวกัน กระแสเงินสดอิสระของบริษัทอยู่ที่ −7,600 ล้านดอลลาร์ ในช่วงสิบสองเดือนก่อนหน้า ตัวเลขนี้ยังเป็น +18,200 ล้านดอลลาร์
ในช่วงสิบสองเดือนสิ้นสุดเดือนมิถุนายน 2026 Amazon มีกำไรสุทธิ 135,000 ล้านดอลลาร์ในงบกำไรขาดทุน และอัตรากำไรจากการดำเนินงานสูงสุดในรอบ 40 ไตรมาส ในช่วงเวลาเดียวกัน กระแสเงินสดอิสระของบริษัทอยู่ที่ −7,600 ล้านดอลลาร์ ในช่วงสิบสองเดือนก่อนหน้า ตัวเลขนี้ยังเป็น +18,200 ล้านดอลลาร์
กระแสเงินสดอิสระสามารถเข้าใจได้ว่าเป็นเงินสดที่บริษัทเหลืออยู่จริงหลังจากหักรายจ่าย เช่น การซื้อเซิร์ฟเวอร์และการสร้างศูนย์ข้อมูล ออกจากเงินสดที่รับมาจากการดำเนินงานประจำวัน กำไรกำลังเพิ่มขึ้น แต่เงินที่เหลือกลับกลายเป็นติดลบ ปัญหาอยู่ที่วิธีการบันทึกบัญชีสองแบบที่แตกต่างกัน และทิศทางที่เงินถูกใช้ไป: เกือบทั้งหมดไหลเข้าสู่ศูนย์ข้อมูล AI
Amazon ไม่ใช่กรณีเดียว Meta มีไตรมาสแรกที่กระแสเงินสดอิสระติดลบนับตั้งแต่เข้าจดทะเบียนในไตรมาสที่สามของปี 2026 Oracle มีกระแสเงินสดอิสระ −23,700 ล้านดอลลาร์ตลอดปีงบประมาณ 2026 และ Alphabet บริษัทแม่ของ Google ก็ติดลบเป็นครั้งแรกในไตรมาสที่สองเช่นกัน ธุรกิจของบริษัทเหล่านี้กำลังเติบโต แต่เงินสดกำลังไหลออก เงินก้อนใหญ่ที่พวกเขาทุ่มลงไป สุดท้ายใครจะเป็นคนจ่าย และจะได้คืนเมื่อไร เป็นคำถามที่หลีกเลี่ยงไม่ได้สำหรับการลงทุน AI รอบนี้
135,000 ล้านในงบกำไรขาดทุน −7,600 ล้านในงบกระแสเงินสด
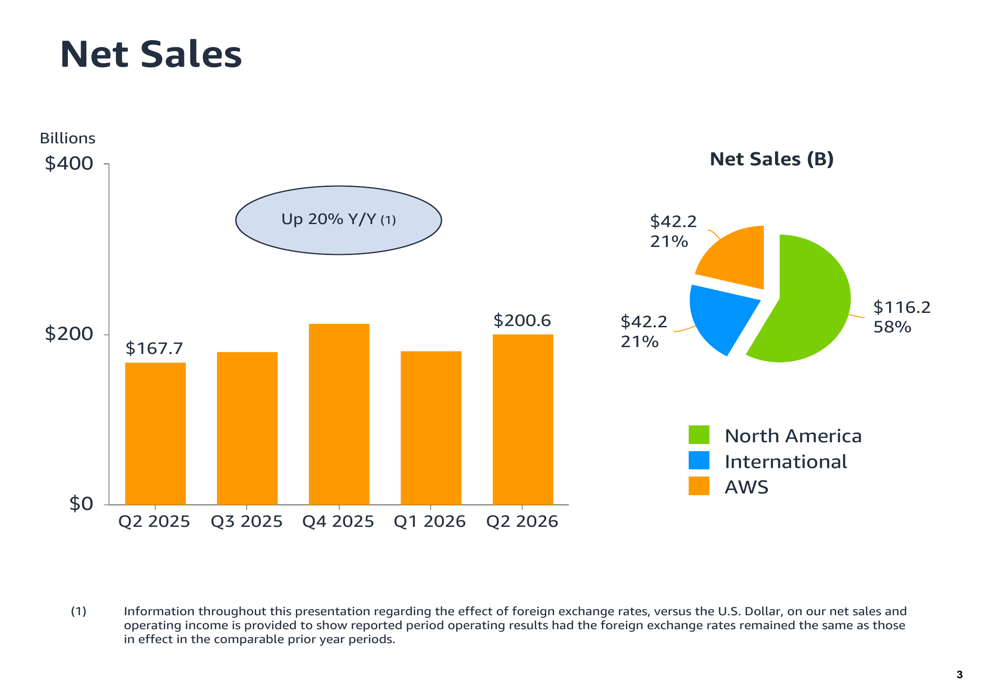
มาดูบัญชีเงินสดของ Amazon ก่อน ในช่วงสิบสองเดือนที่ผ่านมา กิจกรรมดำเนินงานของบริษัทสร้างเงินสด 161,400 ล้านดอลลาร์ เพิ่มขึ้น 33% เมื่อเทียบกับปีก่อน ความสามารถในการสร้างเงินจากธุรกิจหลักไม่ได้แย่ลง ในช่วงเวลาเดียวกัน เงินสดสุทธิที่ใช้ซื้ออสังหาริมทรัพย์และอุปกรณ์อยู่ที่ 169,000 ล้านดอลลาร์ มากกว่าช่วงสิบสองเดือนก่อนหน้าซึ่งอยู่ที่ 102,900 ล้านดอลลาร์ถึงกว่า 60% เงินเข้า 161,400 ล้าน เงินออก 169,000 ล้าน ส่วนต่างคือช่องว่าง 7,600 ล้านดอลลาร์นั้น
เหตุผลแรกที่กำไรและเงินสดแยกทางกันอยู่ที่กฎทางบัญชี เมื่อซื้อเซิร์ฟเวอร์หรืออาคารศูนย์ข้อมูล เงินสดจะจ่ายเต็มจำนวนในครั้งเดียว แต่ในงบกำไรขาดทุนจะไม่บันทึกเป็นต้นทุนทั้งหมดในงวดนั้น แต่จะทยอยตัดเป็นค่าเสื่อมราคาตามอายุการใช้งานปีต่อปี เปรียบเหมือนคนซื้อรถด้วยเงินสดเต็มจำนวน เงินในบัญชีธนาคารลดลงมากในวันนั้น แต่ถ้าคิดค่าใช้จ่ายโดยเฉลี่ยราคารถต่อปี "ค่าใช้จ่าย" ในปีนั้นของเขาจะดูไม่มาก สถานะปัจจุบันของ Amazon คือทุกไตรมาสกำลังซื้อรถจำนวนมากด้วยเงินสดเต็มจำนวน
ผู้บริหารอธิบายความเหลื่อมเวลานี้อย่างชัดเจนในการประชุมรายงานผลประกอบการวันที่ 30 กรกฎาคม: เงินสำหรับศูนย์ข้อมูลต้องลงทุนล่วงหน้าสองปีก่อนที่จะ "ติดตั้งเซิร์ฟเวอร์และเริ่มทำเงินได้" เซิร์ฟเวอร์และอุปกรณ์เครือข่ายซื้อล่วงหน้าหลายเดือน โดยทั่วไปคืนทุนในไม่ถึงสามปี ตัวอาคารศูนย์ข้อมูลเองใช้งานได้มากกว่า 30 ปี เงินออกก่อน รายได้มาทีหลัง และต้นทุนในงบกำไรขาดทุนยังถูกเลื่อนออกไปอีก
เหตุผลที่สองซ่อนอยู่ในกำไรสุทธิ กำไรต่อหุ้นปรับลดของ Amazon ในไตรมาสที่สองอยู่ที่ 5.75 ดอลลาร์ ซึ่งรวมรายได้ที่ไม่ได้มาจากการดำเนินงานที่เกี่ยวข้องกับการลงทุนใน Anthropic ขนาดประมาณ 50,000 ถึง 70,000 ล้านดอลลาร์ นี่คือกำไรทางบัญชีที่บันทึกหลังจากการประเมินมูลค่าหุ้นที่ถืออยู่ใหม่ ไม่มีเงินสดเข้าบริษัทแม้แต่ดอลลาร์เดียว หากตัดรายการนี้ออก กำไรต่อหุ้นปรับปรุงของไตรมาสที่สองอยู่ที่ประมาณ 1.97 ดอลลาร์ ยังสูงกว่าที่ตลาดคาดไว้ที่ 1.81 ดอลลาร์ เมื่อมองย้อนกลับไปในช่วงสิบสองเดือนที่ผ่านมาด้วยวิธีเดียวกัน กำไรสุทธิ 135,000 ล้านดอลลาร์หักกำไรจากการประเมินมูลค่าใหม่นี้ กำไรสุทธิหลักยังอยู่ที่ประมาณ 65,000 ถึง 85,000 ล้านดอลลาร์ ธุรกิจหลักทำเงินได้จริง แต่เงินที่หาได้ถูกนำไปลงทุนทั้งหมดหรือเกินกว่านั้นแล้ว
ตัวเลขรายไตรมาสเห็นภาพชัดกว่า ในไตรมาสที่สอง Amazon มีรายจ่ายลงทุนเงินสด 53,100 ล้านดอลลาร์ มากกว่ารายได้ของ AWS ในไตรมาสนั้นที่ 42,200 ล้านดอลลาร์ และเป็นมากกว่าสามเท่าของกำไรจากการดำเนินงานของ AWS ที่ 16,600 ล้านดอลลาร์ กระแสเงินสดอิสระติดลบสองไตรมาสติดต่อกัน ไตรมาสแรก −18,200 ล้านดอลลาร์ ไตรมาสที่สอง −8,820 ล้านดอลลาร์
ยังไม่ถึงจุดสูงสุด วันที่ 30 กรกฎาคม Amazon ปรับเพิ่มคำแนะนำรายจ่ายลงทุนเงินสดทั้งปี 2026 จากประมาณ 200,000 ล้านดอลลาร์เป็นประมาณ 220,000 ล้านดอลลาร์ โดยให้เหตุผลว่าราคาหน่วยความจำสูงขึ้น 220,000 ล้านนี้เป็นแผนทั้งปี ส่วนที่ใช้ไปแล้วในครึ่งปีแรกเป็นเพียงส่วนหนึ่ง Andy Jassy ซีอีโอกล่าวในการประชุมทางโทรศัพท์ครั้งเดียวกันว่า กระแสเงินสดอิสระจะยังคงอยู่ภายใต้แรงกดดัน จนกว่าศูนย์ข้อมูลใหม่จะเปิดดำเนินการและเซิร์ฟเวอร์ภายในทำงานไปได้หลายปี
ช่องว่างถูกเติมด้วยการกู้ยืม หนี้ระยะยาวของ Amazon เพิ่มขึ้นจาก 65,600 ล้านดอลลาร์ ณ สิ้นปี 2025 เป็น 128,900 ล้านดอลลาร์ ณ สิ้นเดือนมิถุนายน 2026 ในปีที่ผ่านมาระดมทุนจากการออกพันธบัตรประมาณ 77,000 ล้านดอลลาร์ หนี้รวมรวมสัญญาเช่าพุ่งจาก 134,000 ล้านดอลลาร์เป็น 223,000 ล้านดอลลาร์ ดอกเบี้ยจ่ายในช่วงสิบสองเดือนที่ผ่านมาอยู่ที่ 3,330 ล้านดอลลาร์ เทียบกับ 2,230 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน
Meta: ไตรมาสแรกที่เงินสดติดลบนับตั้งแต่เข้าจดทะเบียน
ผลประกอบการไตรมาสที่สามที่ Meta รายงานเมื่อวันที่ 21 ตุลาคม แทบไม่มีข้อติในด้านธุรกิจ รายได้ 64,600 ล้านดอลลาร์ เพิ่มขึ้น 26% เมื่อเทียบกับปีก่อน รายได้โฆษณาประมาณ 63,100 ล้านดอลลาร์ เพิ่มขึ้น 26% เช่นกัน โดยจำนวนการแสดงโฆษณาเพิ่มขึ้น 10% และราคาเฉลี่ยเพิ่มขึ้น 14% ผู้ใช้งานรายวันรวมของแอปพลิเคชันทั้งหมดอยู่ที่ 3,640 ล้านคน
ด้านกำไรดูแย่กว่ามาก กำไรจากการดำเนินงานในไตรมาสนี้ประมาณ 13,000 ล้านดอลลาร์ ลดลง 37% เมื่อเทียบกับปีก่อน อัตรากำไรจากการดำเนินงานลดลงจาก 40% เหลือ 20% มีค่าใช้จ่ายครั้งเดียว: Meta บรรลุข้อตกลงกับอัยการสูงสุดของหลายรัฐเกี่ยวกับความปลอดภัยของเยาวชน โดยบันทึกค่าใช้จ่ายทางกฎหมาย 9,890 ล้านดอลลาร์ในไตรมาสนี้ วงเงินชำระสูงสุดประมาณ 18,600 ล้านดอลลาร์ กำไรสุทธิจึงเหลือเพียง 9,860 ล้านดอลลาร์ กำไรต่อหุ้นตาม GAAP 3.83 ดอลลาร์ หากตัดค่าใช้จ่ายการประนีประนอมออกจะเป็น 7.40 ดอลลาร์
การเปลี่ยนแปลงที่แท้จริงอยู่ในงบกระแสเงินสด ในไตรมาสที่สาม Meta มีกระแสเงินสดจากการดำเนินงาน 32,790 ล้านดอลลาร์ ใช้จ่ายซื้ออสังหาริมทรัพย์และอุปกรณ์ 33,940 ล้านดอลลาร์ คิดเป็น 104% ของกระแสเงินสดจากการดำเนินงาน หากรวมการชำระคืนเงินต้นสัญญาเช่าการเงิน รายจ่ายลงทุนอยู่ที่ 34,910 ล้านดอลลาร์ คิดเป็น 54% ของรายได้ไตรมาสนี้ ทุก 100 ดอลลาร์ของรายได้ มี 54 ดอลลาร์ถูกนำไปลงทุนในเซิร์ฟเวอร์และศูนย์ข้อมูล กระแสเงินสดอิสระไตรมาสนี้ −2,120 ล้านดอลลาร์ เทียบกับ +10,630 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน
นี่เป็นครั้งแรกที่ Meta มีกระแสเงินสดอิสระรายไตรมาสติดลบนับตั้งแต่เข้าจดทะเบียนในไตรมาสที่สองของปี 2012 ยอดรวมเก้าเดือนแรกยังอยู่ที่ 11,050 ล้านดอลลาร์ แต่ลดลง 63% เมื่อเทียบกับปีก่อน
ในงบดุล ณ สิ้นเดือนกันยายน Meta มีเงินสดและหลักทรัพย์ในความต้องการของตลาด 82,450 ล้านดอลลาร์ หนี้ระยะยาว 80,920 ล้านดอลลาร์ เทียบกับสิ้นปี 2025 ที่มีเพียง 58,700 ล้านดอลลาร์ เมื่อหักลบกัน เงินสดสุทธิเหลือเพียงประมาณ 1,500 ล้านดอลลาร์ เงินปันผล 1,360 ล้านดอลลาร์ที่จ่ายตามปกติในไตรมาสนี้ แท้จริงแล้วนำมาจากเงินสำรอง งบการเงินยังแสดงภาระผูกพันตามสัญญาที่เพิกถอนไม่ได้ 454,520 ล้านดอลลาร์ ซึ่งเป็นการชำระเงินที่ลงนามแล้วและต้องปฏิบัติตามในอนาคต
งบกำไรขาดทุนของ Meta ยังมีการปรับปรุงอีกอย่างหนึ่งที่จะทำให้ตัวเลขทางบัญชีและเงินสดห่างกันมากขึ้น บริษัทขยายอายุการคิดค่าเสื่อมราคาของเซิร์ฟเวอร์และอุปกรณ์เครือข่ายจาก 4 ปีเป็น 5.5 ปี เฉพาะปี 2025 เพียงปีเดียวทำให้บันทึกค่าเสื่อมราคาน้อยลง 2,900 ล้านดอลลาร์ อุปกรณ์ชุดเดียวกัน ตัดจำหน่ายนานขึ้น ต้นทุนที่บันทึกต่อปีก็น้อยลง กำไรจึงดูดีขึ้น แต่เงินสดไม่ได้เพิ่มขึ้นแม้แต่ดอลลาร์เดียว และจังหวะการใช้จ่ายยังเร่งขึ้น ตามการประชุมรายงานผลประกอบการ Meta ปรับคำแนะนำรายจ่ายลงทุนทั้งปี 2026 เป็น 135,000 ถึง 145,000 ล้านดอลลาร์ (รวมการชำระคืนเงินต้นสัญญาเช่าการเงิน) ขั้นต่ำเพิ่มขึ้น 5,000 ล้านดอลลาร์จากเดิม ในสามไตรมาสแรก Meta ลงทุนสะสมแล้ว 85,820 ล้านดอลลาร์ ตามการคำนวณของ Benzinga ไตรมาสที่สี่ยังต้องลงทุนเพิ่มอีกประมาณ 49,180 ถึง 59,180 ล้านดอลลาร์
Oracle: ออเดอร์มากที่สุด กู้ยืมก็มากที่สุด
หาก Amazon และ Meta เป็นกรณีธุรกิจหลักทำกำไรมากแต่ลงทุนมากกว่า Oracle คือกรณีที่เงินสดจากธุรกิจหลักไม่พอลงทุนอย่างมาก ในปีงบประมาณ 2026 ซึ่งสิ้นสุดกลางปี 2026 Oracle มีกระแสเงินสดจากการดำเนินงาน 31,977 ล้านดอลลาร์ รายจ่ายลงทุน 55,663 ล้านดอลลาร์ รายจ่ายลงทุนคิดเป็น 1.74 เท่าของกระแสเงินสดจากการดำเนินงาน กระแสเงินสดอิสระทั้งปี −23,700 ล้านดอลลาร์
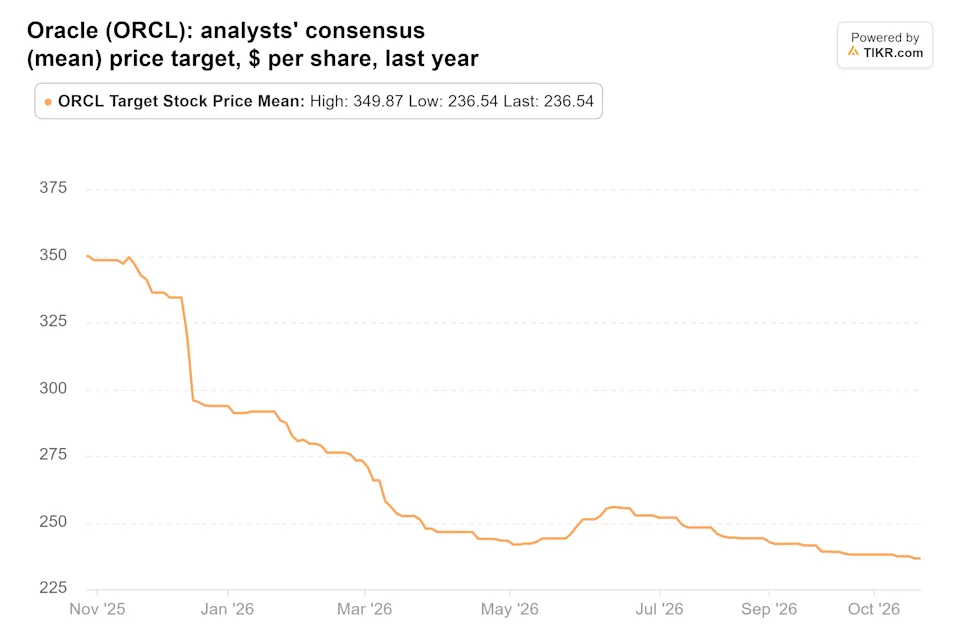
บริษัท Oracle (ORCL): ราคาเป้าหมายเฉลี่ยของนักวิเคราะห์ (ฉันทามติ) ดอลลาร์สหรัฐต่อหุ้น ปีที่แล้ว (TIKR)
เพื่อเติมช่องว่าง Oracle ออกพันธบัตร 43,000 ล้านดอลลาร์ในปีงบประมาณนี้ และขายหุ้น 20,000 ล้านดอลลาร์ผ่านการเสนอขายแบบ at-the-market
เข้าสู่ปีงบประมาณ 2027 จังหวะไม่ได้ชะลอลง ในไตรมาสแรกสิ้นสุดวันที่ 31 สิงหาคม 2026 Oracle มีรายได้ 19,350 ล้านดอลลาร์ รายจ่ายลงทุน 28,500 ล้านดอลลาร์ เพิ่มขึ้น 235% เมื่อเทียบกับปีก่อน กระแสเงินสดจากการดำเนินงานก็เพิ่มขึ้นอย่างรวดเร็ว 23,100 ล้านดอลลาร์ เพิ่มขึ้น 184% เมื่อเทียบกับปีก่อน แต่ยังตามรายจ่ายลงทุนไม่ทัน กระแสเงินสดอิสระรายไตรมาส −5,400 ล้านดอลลาร์ เทียบกับ −362 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน
หนี้รวมของ Oracle อยู่ที่ประมาณ 155,900 ล้านดอลลาร์ และมีภาระผูกพันสัญญาเช่าการเงินอีก 30,600 ล้านดอลลาร์ ดอกเบี้ยจ่ายรายไตรมาสเพิ่มขึ้น 55% เมื่อเทียบกับปีก่อน อยู่ที่ 1,430 ล้านดอลลาร์ ตามแผนของบริษัท ในปีงบประมาณ 2027 ยังต้องระดมทุนเพิ่มอีกประมาณ 40,000 ล้านดอลลาร์ ทั้งตราสารหนี้และตราสารทุน คำแนะนำรายจ่ายลงทุนทั้งปีอยู่ที่ 90,000 ถึง 95,000 ล้านดอลลาร์ รายจ่ายลงทุนเงินสดสุทธิหลังหักปัจจัย เช่น การชำระล่วงหน้าของลูกค้า ไม่เกิน 70,000 ล้านดอลลาร์ ทั้งหมดนี้ยังเป็นตัวเลขแผน ส่วนที่ใช้ไปแล้วในไตรมาสแรกคือ 28,500 ล้านดอลลาร์
Microsoft ยังเป็นบวก Google ติดลบและขายหุ้น
แม้จะลงทุนใน AI อย่างหนัก Microsoft เป็นผู้ให้บริการคลาวด์รายใหญ่เพียงรายเดียวในสหรัฐฯ ที่กระแสเงินสดอิสระยังเป็นบวก ในไตรมาสที่สี่ของปีงบประมาณ 2026 ซึ่งเป็นไตรมาสสิ้นสุดเดือนมิถุนายน 2026 Microsoft มีกระแสเงินสดจากการดำเนินงาน 55,400 ล้านดอลลาร์ รายจ่ายลงทุน 35,800 ล้านดอลลาร์ กระแสเงินสดอิสระ +19,600 ล้านดอลลาร์
มองทั้งปี Microsoft มีกระแสเงินสดจากการดำเนินงาน 182,900 ล้านดอลลาร์ในปีงบประมาณ 2026 รายจ่ายลงทุนประมาณ 175,000 ล้านดอลลาร์ รายจ่ายลงทุนคิดเป็น 96% ของกระแสเงินสดจากการดำเนินงาน ยังอยู่ในขอบเขตที่เงินสดจากธุรกิจหลักครอบคลุมได้ ตัวเลขนี้ต้องมองแบบมีข้อแม้: Microsoft จัดประเภทสัญญาเช่าการเงินบางส่วนใหม่เป็นสัญญาเช่าดำเนินงาน รายจ่ายลงทุนจึงถูกปรับลดลงประมาณ 15,000 ล้านดอลลาร์จากประมาณ 190,000 ล้านดอลลาร์ หากใช้เกณฑ์ก่อนปรับ รายจ่ายลงทุนจะเกินกระแสเงินสดจากการดำเนินงานประมาณ 7,000 ล้านดอลลาร์ ส่วนต่างของ Microsoft บางกว่าที่เห็น
ความมั่นใจที่ใหญ่กว่าของ Microsoft มาจากโครงสร้างการใช้จ่าย Amy Hood ประธานเจ้าหน้าที่ฝ่ายการเงินกล่าวว่า "หากสภาพแวดล้อมความต้องการเปลี่ยนไป คุณแค่ชะลอส่วนที่ใหญ่ที่สุด (ชิปอายุสั้น) ก็พอ" ชิปต้องเปลี่ยนรุ่นทุกไม่กี่ปี การจัดซื้อปรับได้รายไตรมาส แต่อาคารศูนย์ข้อมูลเมื่อเริ่มก่อสร้างแล้วหยุดยาก Microsoft วางน้ำหนักไว้ที่ส่วนที่เบรกได้ตลอดเวลา เท่ากับมีวาล์วปรับให้ตัวเอง
Alphabet ข้ามเส้นนั้นไปแล้ว ในไตรมาสที่สองของปี 2026 กระแสเงินสดจากการดำเนินงานอยู่ที่ 39,100 ล้านดอลลาร์ รายจ่ายลงทุน 44,900 ล้านดอลลาร์ กระแสเงินสดอิสระ −5,860 ล้านดอลลาร์ นี่เป็นครั้งแรกนับตั้งแต่เข้าจดทะเบียนในปี 2004
วิธีเติมช่องว่างก็บอกอะไรได้มาก ตั้งแต่เดือนมิถุนายน 2026 Alphabet ระดมทุนผ่านการออกหุ้นประมาณ 84,750 ล้านดอลลาร์ รวมถึงการขายหุ้นแบบ private placement 10,000 ล้านดอลลาร์ให้ Berkshire Hathaway หนี้ระยะยาวเพิ่มจาก 46,500 ล้านดอลลาร์เป็น 98,200 ล้านดอลลาร์ การซื้อหุ้นคืนถูกระงับ ในทศวรรษที่ผ่านมา Alphabet ซื้อหุ้นคืนมากกว่า 346,000 ล้านดอลลาร์ ตอนนี้กลับมาขายหุ้น
เมื่อนำบริษัทเหล่านี้มารวมกัน คำนวณรายจ่ายลงทุนเป็นสัดส่วนของกระแสเงินสดจากการดำเนินงานตามรอบรายงานล่าสุดของแต่ละบริษัท: Amazon สิบสองเดือนที่ผ่านมา 105%, Oracle ปีงบประมาณ 2026 174%, Alphabet ไตรมาสที่สองปี 2026 115%, Meta ไตรมาสที่สามปี 2026 104%, Microsoft ปีงบประมาณ 2026 96% ยกเว้น Microsoft เงินสดที่หาได้จากธุรกิจหลักไม่พอจ่ายบิล AI J.P. Morgan ประมาณการว่ารายจ่ายลงทุน AI คิดเป็น 93% ของกระแสเงินสดจากการดำเนินงานของผู้ให้บริการคลาวด์รายใหญ่ เทียบกับ 33% ในปี 2023
หลักฐานผลตอบแทน ส่วนใหญ่มาจากฝ่ายขายกำลังประมวลผล
เงินถูกใช้ไปแล้ว ผลตอบแทนอยู่ที่ไหน จากฝ่ายขายกำลังประมวลผล หลักฐานค่อนข้างแข็งแกร่ง
AWS มีรายได้ไตรมาสที่สอง 42,200 ล้านดอลลาร์ เพิ่มขึ้น 36.7% เมื่อเทียบกับปีก่อน เป็นอัตราเติบโตเร็วที่สุดในรอบ 18 ไตรมาส กำไรจากการดำเนินงาน 16,600 ล้านดอลลาร์ เพิ่มขึ้น 64% เมื่อเทียบกับปีก่อน อัตรากำไรจากการดำเนินงานประมาณ 39% ผู้บริหารกล่าวว่า AWS มีคำสั่งซื้อที่ลงนามแล้วแต่ยังไม่ได้รับรู้รายได้ 496,000 ล้านดอลลาร์ เทียบกับประมาณ 244,000 ล้านดอลลาร์เมื่อต้นปี เพิ่มขึ้นกว่าสองเท่าในครึ่งปี กำลังการผลิต AI ส่วนใหญ่เซ็นสัญญาระยะยาวมากกว่า 5 ปี เมื่อเทียบกับรายได้รายไตรมาสของ AWS คำสั่งซื้อเหล่านี้เพียงพอสำหรับการทำงานประมาณสามปี
Jassy กล่าวในการประชุมทางโทรศัพท์ว่า กำลังการผลิตปี 2027 ถูกจองเกือบหมดแล้ว ความต้องการกำลังการผลิตปี 2028 "น่าทึ่งแล้ว" แม้จะลงทุน 220,000 ล้านดอลลาร์ก็ยังไม่เพียงพอต่อความต้องการปี 2026 และคาดว่าปี 2027 จะเป็นเช่นเดียวกัน
ตัวเลขคำสั่งซื้อของ Oracle ใหญ่กว่า คำสั่งซื้อที่รอรับรู้รายได้ 664,000 ล้านดอลลาร์ เพิ่มขึ้น 209,000 ล้านดอลลาร์ในหนึ่งปี ผู้บริหารคาดว่าประมาณครึ่งหนึ่งจะแปลงเป็นรายได้ใน 36 เดือนข้างหน้า ในไตรมาสแรกของปีงบประมาณ 2027 Oracle เซ็นสัญญา AI ใหม่มากกว่า 30,000 ล้านดอลลาร์ หลายสัญญาใช้โครงสร้างการชำระล่วงหน้าของลูกค้าหรือ "ลูกค้านำฮาร์ดแวร์มาเอง" กล่าวคือลูกค้าจ่ายเงินก่อนหรือซื้อชิปเอง Oracle จัดหาศูนย์ข้อมูลและการดำเนินงาน เพื่อลดแรงกดดันด้านเงินทุนของตัวเอง ในไตรมาสนี้รายได้โครงสร้างพื้นฐานคลาวด์ของ Oracle เพิ่มขึ้น 121% เมื่อเทียบกับปีก่อน ส่งมอบกำลังประมวลผล 850 เมกะวัตต์ GPU มากกว่า 300,000 ตัว อัตราการใช้ GPU 97.9% และขึ้นราคา 20% เมื่อต่อสัญญา
Hilary Maxson ประธานเจ้าหน้าที่ฝ่ายการเงินของ Oracle จึงมองว่าโครงการศูนย์ข้อมูลแต่ละแห่ง "โดยพื้นฐานแล้วเป็นโครงการสร้างกระแสเงินสดอิสระที่แข็งแกร่ง" หลังจากการเพิ่มกำลังการผลิต กระแสเงินสดอิสระสามารถแตะประมาณ 100% ของ EBITDA หลังหักภาษี (กำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย) ตามคำกล่าวของเธอ กระแสเงินสดติดลบในวันนี้คือต้นทุนของช่วงก่อสร้าง เมื่อโครงการเดินเครื่องแล้วจะกลายเป็นเงินสด
หลักฐานเหล่านี้มีข้อจำกัดสองประการ คำสั่งซื้อไม่ใช่เงินสด 496,000 ล้านดอลลาร์ของ AWS ต้องใช้เวลาหลายปีกว่าจะแปลงเป็นรายได้ ในขณะที่รายจ่ายลงทุนรายไตรมาส 53,100 ล้านดอลลาร์ในไตรมาสที่สองคิดเป็น 1.26 เท่าของรายได้รายไตรมาสของ AWS แล้ว ความเร็วในการลงทุนยังเร็วกว่าความเร็วที่คำสั่งซื้อจะแปลงเป็นเงินสด
คำสั่งซื้อจะรับรู้ได้ก็ต่อเมื่อส่งมอบตรงเวลา ตามรายงานของ Bloomberg Oracle ได้ส่งหนังสือแจ้งเหตุสุดวิสัยไปยังหน่วยงานพัฒนาที่เกี่ยวข้องกับ Blue Owl สำหรับ Project Jupiter ในนิวเม็กซิโก นี่คือโครงการศูนย์ข้อมูลขนาดประมาณ 165,000 ล้านดอลลาร์ เป้าหมายสร้างเสร็จและจ่ายไฟภายในเดือนมีนาคม 2028 จุดประสงค์ของหนังสือแจ้งคือหากโครงการไม่แล้วเสร็จตามกำหนด Oracle สามารถเลื่อนการจ่ายค่าเช่าได้ Oracle กล่าวว่าโครงการยังดำเนินตามแผน Blue Owl กล่าวว่าหนังสือแจ้งนี้ไม่เปลี่ยนข้อผูกพันทางการเงิน หนังสือแจ้งทางกฎหมายเกี่ยวกับ "เผื่อว่ามาไม่ทัน" บ่งบอกว่าทุกฝ่ายกำลังเตรียมทางหนีสำหรับความล่าช้า
อีกชั้นหนึ่งคือทิศทางการไหลของเงินในห่วงโซ่อุตสาหกรรม กำไรสุทธิของ Amazon ในช่วงสิบสองเดือนที่ผ่านมามีก้อนใหญ่มาจากการประเมินมูลค่าการลงทุนใน Anthropic ใหม่ และมูลค่าของบริษัทโมเดลก็ตั้งอยู่บนรายได้และความสามารถในการระดมทุนในอนาคตของพวกเขา ตามรายงานของ Reuters เอกสาร IPO ของ Anthropic แสดงว่าบริษัทให้คำมั่นว่าจะจ่ายเงินให้ AWS อย่างน้อย 110,000 ล้านดอลลาร์ระหว่างเดือนพฤษภาคม 2026 ถึงเมษายน 2036 ไม่ว่าจะใช้งานจริงเท่าไรก็ต้องจ่าย หากใช้ไม่เต็มต้องจ่ายส่วนต่างให้ครบ Reuters ชี้ว่า Amazon และ Google เป็นทั้งผู้ถือหุ้นรายใหญ่ของ Anthropic และผู้ให้บริการกำลังประมวลผลของบริษัท: บริษัทเทคโนโลยียักษ์ใหญ่ลงทุนในผู้พัฒนา AI ผู้พัฒนาก็ซื้อกำลังประมวลผลจากผู้ลงทุนเหล่านี้ การลงทุนในหุ้นและรายได้ธุรกิจจึงเชื่อมโยงกัน เมื่อคำสั่งซื้อและผลตอบแทนจากการลงทุนมาจากผู้ซื้อกลุ่มเดียวกัน ความเฟื่องฟูของฝั่งอุปทานพิสูจน์ได้หลักๆ คือความต้องการระหว่างบริษัทเหล่านี้เอง
องค์กรที่จ่ายบิลสุดท้าย ยังคิดบัญชีไม่ออก
ผู้ซื้อกำลังประมวลผลรายสุดท้ายคือองค์กรทั่วไปที่ต้องการใช้ AI ปรับปรุงการดำเนินงาน จนถึงตอนนี้ ตัวเลขฝั่งนี้เย็นชากว่ามาก
Torsten Slok หัวหน้านักเศรษฐศาสตร์ของ Apollo Global Management ให้ข้อสรุปตรงไปตรงมาในรายงานที่เผยแพร่เมื่อวันที่ 24 ตุลาคม: AI ให้ "ผลตอบแทนทางการเงินเป็นศูนย์" แก่องค์กรนอกภาคเทคโนโลยีของสหรัฐฯ หลักฐานของเขาคือการเปรียบเทียบสองชุด รายได้ต่อหัวของบริษัทเทคโนโลยียักษ์ใหญ่เจ็ดแห่งเพิ่มขึ้นจากประมาณ 550,000 ดอลลาร์ในปี 2022 เป็นเกือบ 800,000 ดอลลาร์ ในขณะที่บริษัทอีก 493 แห่งในดัชนี S&P 500 อยู่ที่ประมาณ 550,000 ดอลลาร์มาตั้งแต่ปี 2019 อัตรากำไรก็เช่นกัน บริษัทเทคโนโลยียักษ์ใหญ่เริ่มเพิ่มขึ้นตั้งแต่ไตรมาสที่สามของปี 2023 ส่วนบริษัทอื่นทรงตัวที่ประมาณ 10%
Slok กล่าวต่อไปว่า "องค์กรกระแสหลักของสหรัฐฯ กำลังหดตัว เริ่มมองค่าใช้จ่าย token เป็นศูนย์ต้นทุนที่ถ่วงอัตรากำไร ไม่ใช่แหล่งการเติบโต" "เรื่องราว AI สุดท้ายจะตัดสินที่ S&P 493 ไม่ใช่ Mag 7" token เป็นหน่วยพื้นฐานในการคิดค่าบริการของโมเดลภาษาขนาดใหญ่ องค์กรจ่ายตามปริมาณการเรียกใช้ ยิ่งใช้มาก บิลยิ่งสูง
การกระทำที่เป็นรูปธรรมปรากฏที่ Accenture บริษัทที่ปรึกษาแห่งนี้จำกัดค่าใช้จ่ายการใช้ Claude ของพนักงานไว้ที่ 29 ดอลลาร์ต่อเดือนในเดือนตุลาคม 2026
ข้อมูลสำรวจแสดงช่องว่างแบบเดียวกัน: ความรู้สึกถึงประสิทธิภาพมีทั่วไป แต่ผลลัพธ์ทางการเงินหายาก ในการสำรวจปี 2026 ของ McKinsey ผู้ตอบ 80% กล่าวว่า AI เพิ่มผลิตภาพส่วนบุคคล แต่มีเพียง 37% ที่กล่าวว่ามันมีผลกระทบต่อกำไรก่อนดอกเบี้ยและภาษีอย่างน้อยบางส่วน ในการสำรวจของ Deloitte สองในสามขององค์กรรายงานประสิทธิภาพเพิ่มขึ้น มีเพียง 20% ที่กล่าวว่า AI ยกระดับรายได้
พนักงานรู้สึกว่าทำงานเร็วขึ้น แต่ไม่ค่อยปรากฏในงบการเงิน คำสั่งซื้อ 496,000 ล้านและ 664,000 ล้านดอลลาร์ของผู้ให้บริการคลาวด์ สุดท้ายต้องอาศัยองค์กรเหล่านี้จ่ายเงินอย่างต่อเนื่องเพื่อย่อย หากองค์กรมากขึ้นตั้งเพดานค่าใช้จ่าย AI เหมือน Accenture ห่วงโซ่อุปสงค์เบื้องหลังคำสั่งซื้อจะเริ่มรัดตัวจากปลายสุด
ค่าเสื่อมราคา ดอกเบี้ย และค่าเช่า กดดันเข้ามาราวปี 2027
ตอนนี้งบกำไรขาดทุนของบริษัทเหล่านี้ยังดูดี ส่วนหนึ่งเป็นเพราะอุปกรณ์ที่เพิ่งซื้อจำนวนมากยังไม่เข้าสู่วงจรค่าเสื่อมราคาเต็มที่ และสัญญาเช่าบางส่วนยังไม่เริ่มจ่าย ต้นทุนเหล่านี้จะไม่หายไป เพียงแต่ยังไม่ถึงเวลา
ค่าเสื่อมราคาคือด่านแรก เซิร์ฟเวอร์และอุปกรณ์เครือข่ายคืนทุนในไม่ถึงสามปี หมายความว่าอีกไม่กี่ปีก็ต้องเปลี่ยน ในขณะที่ศูนย์ข้อมูลที่รองรับใช้งานได้มากกว่า 30 ปี อายุของสินทรัพย์สองประเภทต่างกันสิบเท่า แต่เงินทุนเบื้องหลังส่วนใหญ่มาจากหนี้ที่มีอายุยาวกว่า Meta ขยายอายุการคิดค่าเสื่อมราคาเซิร์ฟเวอร์เป็น 5.5 ปี แรงกดดันทางบัญชีถูกเลื่อนออกไปและเจือจางลง แต่อุปกรณ์จะใช้งานได้เต็ม 5.5 ปีจริงหรือไม่ ขึ้นอยู่กับความเร็วในการเปลี่ยนรุ่นชิป อุปกรณ์ที่ซื้อหนาแน่นในปี 2026 ค่าเสื่อมราคาจะถูกบันทึกในงบกำไรขาดทุนต่อเนื่องในอีกหลายปีข้างหน้า
ดอกเบี้ยคือด่านที่สอง ดอกเบี้ยจ่ายของ Amazon ในช่วงสิบสองเดือนที่ผ่านมามากกว่าปีก่อน 1,100 ล้านดอลลาร์ ดอกเบี้ยรายไตรมาสของ Oracle เพิ่มขึ้น 55% เมื่อเทียบกับปีก่อน ทั้งสองยังออกพันธบัตรต่อเนื่อง Oracle วางแผนระดมทุนเพิ่มอีกประมาณ 40,000 ล้านดอลลาร์ในปีงบประมาณ 2027
ค่าเช่าคือด่านที่สาม และเป็นด่านที่ถูกมองข้ามง่ายที่สุด Oracle มีภาระผูกพันสัญญาเช่าศูนย์ข้อมูลประมาณ 288,000 ล้านดอลลาร์ที่ยังไม่เริ่มจ่าย ไม่บันทึกในงบดุล ขนาดประมาณ 1.54 เท่าของหนี้ในงบดุลประมาณ 186,500 ล้านดอลลาร์ (หนี้ 155,900 ล้านดอลลาร์บวกภาระผูกพันสัญญาเช่าการเงิน 30,600 ล้านดอลลาร์) ค่าเช่าเหล่านี้จะเริ่มจ่ายหลังศูนย์ข้อมูลส่งมอบ และโครงการอย่าง Project Jupiter มีเป้าหมายส่งมอบราวปี 2028 เมื่อถึงเวลานั้นค่าเช่าจะเริ่มไหลออก หากโครงการเริ่มเดินเครื่องพร้อมกัน ก็สามารถแปลงเป็นเงินสดได้ตามที่ Maxson กล่าว แต่หากการส่งมอบล่าช้าและความต้องการของลูกค้าเปลี่ยนไป Oracle จะต้องเผชิญกับรายจ่ายระยะยาวที่ถูกล็อกไว้แล้ว
ตลาดตราสารหนี้กำลังตั้งราคาความเสี่ยงนี้แล้ว ตามข้อมูลของ ICE Data Services สวอปผิดนัดชำระหนี้ 5 ปีของ Meta ซึ่งก็คือต้นทุนการซื้อประกันการผิดนัดชำระพันธบัตร พุ่งขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ที่ประมาณ 114.79 จุดbasis ข้อมูลของ Goldman Sachs แสดงว่าส่วนต่างของพันธบัตรที่ออกใหม่ของผู้ออกที่เกี่ยวข้องกับ AI อยู่ที่ประมาณ 115 จุดbasis เทียบกับพันธบัตรระดับ investment grade โดยรวมที่ประมาณ 78 จุดbasis บริษัทระดับ investment grade เหมือนกัน แต่บริษัทที่เกี่ยวข้องกับ AI ต้องจ่ายดอกเบี้ยมากกว่า
ตัวเลขหลายอย่างจะยังเปลี่ยนแปลงต่อไป กำไรจากการประเมินมูลค่า Anthropic ใหม่ของ Amazon มีเพียงช่วงประมาณ 50,000 ถึง 70,000 ล้านดอลลาร์ ผลประกอบการไตรมาสที่สามคาดว่าจะเผยแพร่ในวันที่ 29 ตุลาคม กำไรและกระแสเงินสดในช่วงสิบสองเดือนที่ผ่านมาจะถูกอัปเดตในตอนนั้น
ตามไทม์ไลน์ของ Jassy กระแสเงินสดอิสระจะดีขึ้นหลังจากศูนย์ข้อมูลใหม่เปิดและเซิร์ฟเวอร์ทำงานไปได้หลายปี เขากล่าวว่าความต้องการกำลังการผลิตปี 2028 "น่าทึ่ง" และศูนย์ข้อมูลที่ใหญ่ที่สุดของ Oracle ก็ตั้งเป้าจ่ายไฟในเดือนมีนาคม 2028 ถึงตอนนั้น คำสั่งซื้อของผู้ให้บริการคลาวด์จะแปลงเป็นเงินสดได้เท่าไร ขึ้นอยู่กับว่าองค์กรใน S&P 493 ทำเงินจาก AI ได้แล้วหรือยัง ปัจจุบันวงเงินที่ Accenture ให้พนักงานแต่ละคนคือ 29 ดอลลาร์ต่อเดือน
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้