


พรีวิว FOMC เดือนกันยายน: จำเป็นจริงหรือที่จะขึ้นดอกเบี้ยเพียงครั้งเดียวแล้วจบ?
 BTCCผู้เขียน: furrykon
ก่อนการประชุม FOMC เดือนกันยายน ตลาดไม่ได้ใช้เวลาถกเถียงกันอีกต่อไปว่าธนาคารกลางสหรัฐ (Fed) จะขึ้นอัตราดอกเบี้ยหรือไม่ คำถามที่ใหญ่กว่าคือจะมีการขึ้นดอกเบี้ยอีกครั้งหลังจากนี้หรือไม่
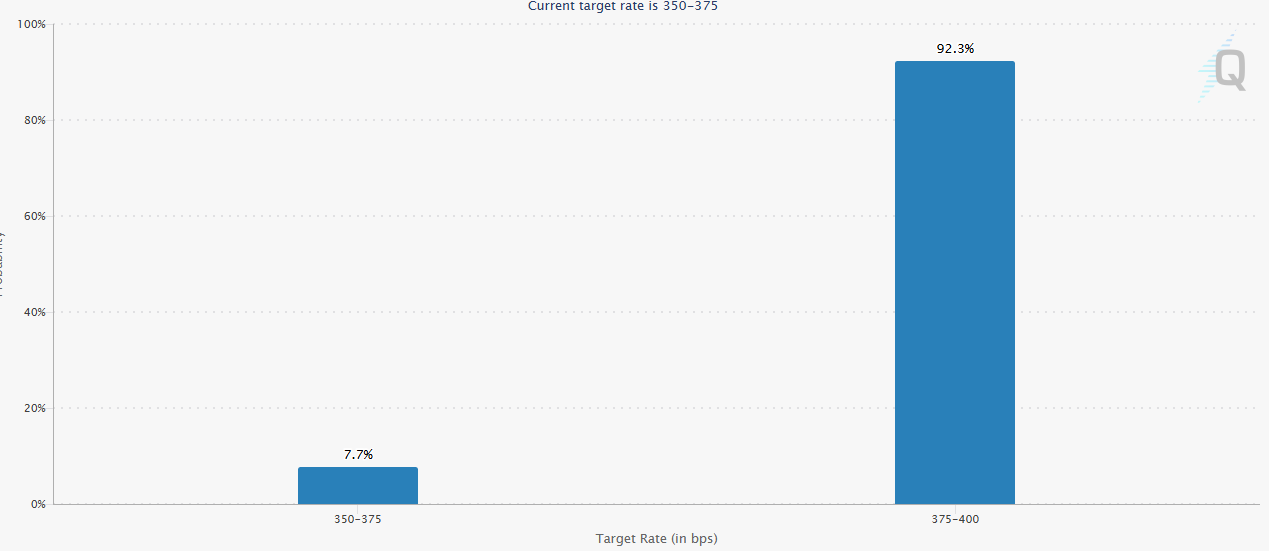
ณ วันที่ 15 กันยายน CME FedWatch ระบุความน่าจะเป็นที่ Fed จะขึ้นดอกเบี้ย 25 จุดพื้นฐานอยู่ที่ 93% โดยคาดว่าช่วงเป้าหมายจะเพิ่มขึ้นเป็น 3.75%–4.00% อัตราเงินเฟ้อยังคงสูงกว่าเป้าหมาย ราคาน้ำมันพุ่งกลับขึ้นเหนือ 100 ดอลลาร์ต่อบาร์เรล และประธาน Kevin Warsh ยังคงเน้นย้ำเรื่องเสถียรภาพด้านราคา ทำให้การขึ้นดอกเบี้ยในสัปดาห์นี้เป็นกรณีฐานของวอลล์สตรีท
การตัดสินใจอาจดูเหมือนถูกกำหนดไว้ล่วงหน้าแล้ว แต่ก็ทำให้เกิดคำถามที่ไม่ธรรมดา เศรษฐกิจสหรัฐฯ ไม่ได้ร้อนแรงเกินไปมากพอที่จะสนับสนุนวัฏจักรการคุมเข้มติดต่อกันรอบใหม่ได้อย่างชัดเจน และอัตราเงินเฟ้อก็ไม่ได้พุ่งสูงจนควบคุมไม่ได้อีกครั้ง
การขึ้นดอกเบี้ยในเดือนกันยายนดูเหมือนจะเป็นกรณีของ "ไม่มีเหตุผลเพียงพอที่จะไม่ขึ้นดอกเบี้ย" มากขึ้นเรื่อยๆ แทนที่จะเป็นสัญญาณ "ต้องขึ้น" ที่ชัดเจนจากเศรษฐกิจ
สิ่งที่ตลาดต้องพิจารณาจริงๆ คือ 25 จุดพื้นฐานนี้จะเป็นการปรับนโยบายเพียงครั้งเดียวหรือเป็นจุดเริ่มต้นของวัฏจักรการคุมเข้มรอบใหม่
จากการหยุดชั่วคราวสู่การขึ้นดอกเบี้ย: เกือบทุกสัญญาณตั้งแต่เดือนสิงหาคมผลักดันให้ Fed ต้องดำเนินการ
หลังการประชุม FOMC เดือนกรกฎาคม ตลาดเริ่มตั้งคำถามถึงความมุ่งมั่นของ Kevin Warsh ในการต่อสู้กับเงินเฟ้อ Fed คงอัตราดอกเบี้ยไว้เท่าเดิม ในขณะที่การสื่อสารนโยบายการเงินไม่สามารถให้แนวทางที่ชัดเจนได้ ทำให้นักลงทุนในพันธบัตรกังวลว่าธนาคารกลางกำลังผ่อนคลายการเฝ้าระวังเร็วเกินไป
เมื่อวันที่ 28 สิงหาคม Kevin Warsh เปลี่ยนโทนการสื่อสารที่แจ็กสันโฮล
เขาระบุว่าอัตราเงินเฟ้อ PCE (ดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคล) รายปียังคงอยู่ที่ 3.7% ในขณะที่อัตราเพิ่มรายปีในช่วงหกเดือนก่อนหน้าอยู่ที่ 4.1% เขาเน้นย้ำว่าเป้าหมาย 2% นั้นชัดเจนและตายตัว ด้วยอัตราการว่างงานที่ทรงตัวที่ 4.1% และการลงทุนภาคธุรกิจและการใช้จ่ายของผู้บริโภคที่ยังคงยืดหยุ่น Fed ยังมีช่องว่างในการจัดการกับเงินเฟ้อ
บลูมเบิร์กรายงานในเวลาต่อมาว่าวอลล์สตรีทเพิ่มการเดิมพันการขึ้นดอกเบี้ยอย่างรวดเร็ว อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 2 ปีพุ่งสูงขึ้น ในขณะที่บิตคอยน์ร่วงลงต่ำกว่า 80,000 ดอลลาร์
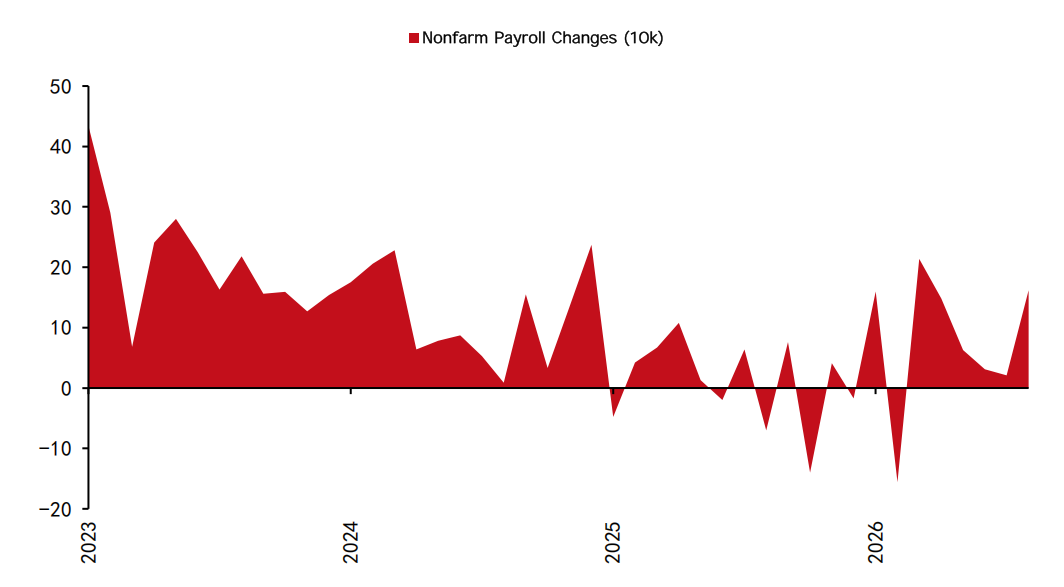
ข้อมูลการจ้างงานที่เผยแพร่ในช่วงต้นเดือนกันยายนแทบไม่ได้เปลี่ยนการประเมินดังกล่าว ตัวเลขการจ้างงานนอกภาคการเกษตรของสหรัฐฯ เพิ่มขึ้น 162,000 ตำแหน่งในเดือนสิงหาคม ในขณะที่อัตราการว่างงานยังคงอยู่ที่ 4.1%
อัตราการจ้างงานแทบจะไม่ร้อนแรงเกินไป แต่ท่ามกลางการเติบโตของกำลังแรงงานที่ชะลอตัวลง ก็ยังสอดคล้องกับเศรษฐกิจที่ใกล้การจ้างงานเต็มที่
ชิ้นส่วนสุดท้ายมาจากดัชนีราคาผู้บริโภค (CPI)
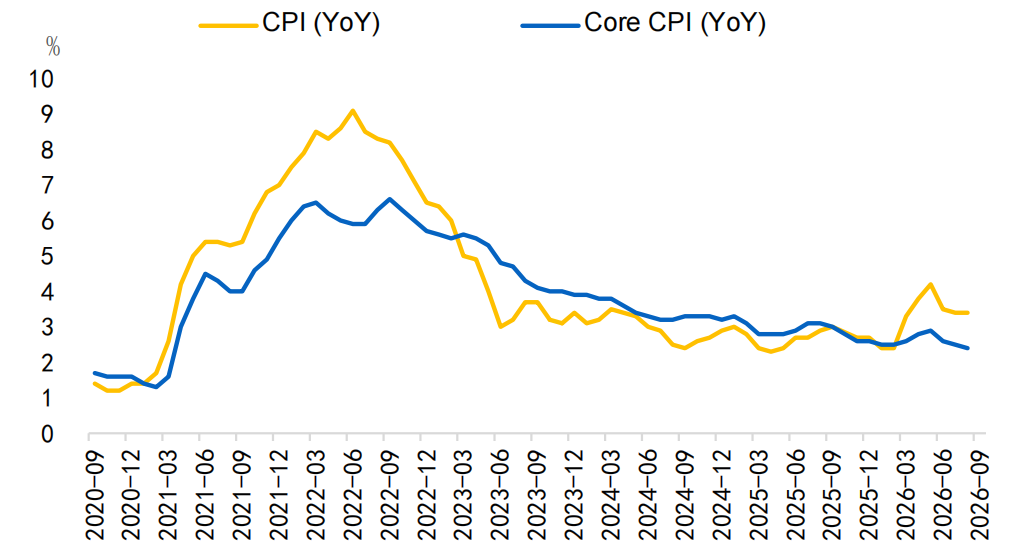
CPI สหรัฐฯ เพิ่มขึ้น 0.4% เมื่อเทียบรายเดือนและ 3.4% เมื่อเทียบรายปีในเดือนสิงหาคม ในขณะที่ดัชนีราคาผู้บริโภคพื้นฐาน (Core CPI) เพิ่มขึ้น 0.3% เมื่อเทียบรายเดือนและ 2.4% จากปีก่อนหน้า ตัวเลขหลักดูร้อนแรงพอที่จะผลักดันความน่าจะเป็นโดยนัยของการขึ้นดอกเบี้ยให้พุ่งเข้าสู่ 90% อย่างรวดเร็ว
การเพิ่มขึ้นเกินคาดส่วนใหญ่ของ Core CPI กระจุกตัวอยู่ในบริการด้านการสื่อสารและที่พักนอกบ้าน ซึ่งรวมกันคิดเป็นประมาณครึ่งหนึ่งของการเพิ่มขึ้นรายเดือนของราคาพื้นฐาน องค์ประกอบที่แข็งแกร่งผิดปกติหลายรายการที่เห็นในระหว่างปีก็มีแนวโน้มที่จะกลับตัวในเดือนถัดไปเช่นกัน
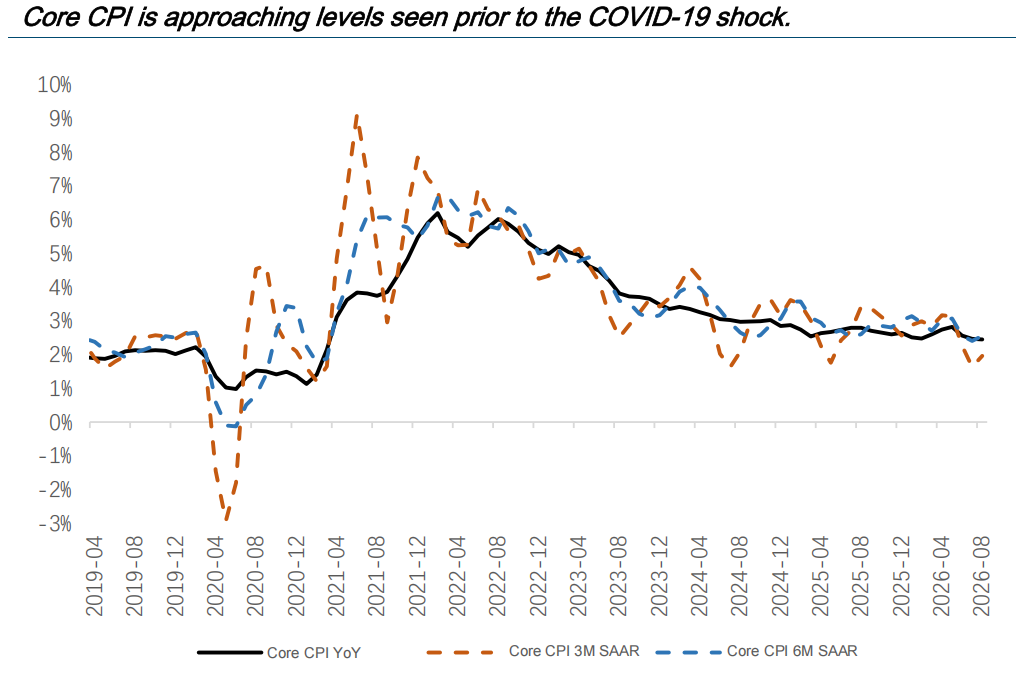
อัตราเงินเฟ้อ Core CPI เมื่อเทียบรายปีใกล้เคียงกับค่าเฉลี่ยก่อนเกิดโรคระบาดแล้ว ในขณะที่การเร่งตัวขึ้นของราคาในวงกว้างและต่อเนื่องยังไม่ปรากฏ
การจ้างงานไม่ได้อ่อนแอพอที่จะหยุดการขึ้นดอกเบี้ย CPI ร้อนแรงพอที่จะสนับสนุนการคุมเข้มเล็กน้อย และการส่งสัญญาณเชิงคุมเข้ม (hawkish) ก่อนหน้านี้ของ Kevin Warsh ได้ผูกความน่าเชื่อถือส่วนหนึ่งของ Fed ไว้กับการตัดสินใจในเดือนกันยายนอย่างมีประสิทธิภาพ
การขึ้นดอกเบี้ยเดือนกันยายนคือการปรับสู่กฎนโยบายใหม่
การประชุมแจ็กสันโฮลในเดือนสิงหาคมเป็นเหตุการณ์สำคัญที่เปลี่ยนความคาดหวังของตลาด
Kevin Warsh ส่งสัญญาณการเปลี่ยนแปลงในฟังก์ชันการตอบสนองของ Fed อย่างมีประสิทธิภาพ ภายใต้กรอบเดิม Fed มักจะคงอัตราดอกเบี้ยไว้เท่าเดิม เว้นแต่ข้อมูลเศรษฐกิจจะให้เหตุผลเพียงพอสำหรับการขึ้นดอกเบี้ย ภายใต้กรอบใหม่ Fed อาจมีแนวโน้มที่จะขึ้นดอกเบี้ยมากขึ้น เว้นแต่ข้อมูลจะให้หลักฐานเพียงพอที่จะสนับสนุนการหยุดชั่วคราว
การเปลี่ยนแปลงดังกล่าวอาจทำให้ตลาดรู้สึกไม่สบายใจ
ภายใต้กรอบเดิม ข้อมูลเศรษฐกิจในปัจจุบันไม่ได้ดูอ่อนแอหรือมีเงินเฟ้อสูงมากพอที่จะต้องกลับมาคุมเข้มอีกครั้งอย่างชัดเจน อันที่จริง ค่า CPI ในปัจจุบันใกล้เคียงกับระดับก่อนเกิดโรคระบาดแล้ว และเป็นค่าที่ต่ำที่สุดบางส่วนนับตั้งแต่เงินเฟ้อเริ่มพุ่งสูงขึ้นในปี 2021
สภาพแวดล้อมเงินเฟ้อในปี 2026 ก็ดูแตกต่างออกไปเช่นกัน
แรงกดดันเงินเฟ้อของสหรัฐฯ ในช่วงที่ผ่านมาส่วนใหญ่มาจากแรงกระแทกด้านต้นทุนที่สลับกันในน้ำมัน บริการด้านการสื่อสาร และที่พักโรงแรม ความต่อเนื่องของแรงกดดันเหล่านี้ดูเด่นชัดน้อยกว่าในช่วงก่อนหน้าของวัฏจักรเงินเฟ้อ
ท่ามกลางฉากหลังดังกล่าว การขึ้นดอกเบี้ย 25 จุดพื้นฐานเพียงครั้งเดียวไม่น่าจะเปลี่ยนแปลงราคาเหล่านั้นได้ในทันที อย่างไรก็ตาม มันอาจส่งผลกระทบเชิงลบอย่างรวดเร็วต่อส่วนของเศรษฐกิจที่อ่อนไหวต่ออัตราดอกเบี้ย เช่น การบริโภค ที่อยู่อาศัย และการจ้างงาน
นั่นหมายความว่าการขึ้นดอกเบี้ยอาจมีมิติทางการเมืองที่ใหญ่กว่าด้วย
ในด้านหนึ่ง Kevin Warsh อาจต้องขึ้นดอกเบี้ยเพื่อแสดงความเป็นอิสระจากรัฐบาลทรัมป์ ในอีกด้านหนึ่ง Fed ต้องตอบสนองต่อเงินเฟ้อที่ยังคงสูงกว่า 2% เพื่อเรียกคืนความน่าเชื่อถือบางส่วนที่สูญเสียไปหลังการประชุมเดือนกรกฎาคม
นักลงทุนในพันธบัตรที่ให้สัมภาษณ์กับรอยเตอร์สถึงกับแย้งว่าการไม่ทำอะไรเลยอาจอันตรายกว่าการขึ้นดอกเบี้ย ตลาดอาจตีความการหยุดชั่วคราวว่าเป็นหลักฐานว่าธนาคารกลางเต็มใจที่จะยอมให้เงินเฟ้อสูงขึ้น กระตุ้นให้นักลงทุนเรียกร้องส่วนชดเชยความเสี่ยงตามอายุ (term premium) ที่สูงขึ้น
แต่เหตุผลทางเศรษฐกิจสำหรับการขึ้นดอกเบี้ยหนึ่งครั้งไม่ได้กลายเป็นเหตุผลสำหรับการขึ้นดอกเบี้ยหลายครั้งโดยอัตโนมัติ
แรงกดดัน Core CPI ในเดือนสิงหาคมกระจุกตัวอยู่ในหมวดหมู่เพียงไม่กี่รายการ ในขณะที่ความคาดหวังเงินเฟ้อระยะยาวยังคงมีเสถียรภาพ ราคาน้ำมันยังเป็นแรงกระแทกด้านอุปทานเป็นหลัก และอัตราดอกเบี้ยมีความสามารถจำกัดในการจัดการกับการหยุดชะงักของอุปทานน้ำมันดิบ
Christopher Waller ยังตั้งข้อสังเกตว่าเงินเฟ้อพื้นฐานสามเดือนลดลงจาก 4.76% ในเดือนกุมภาพันธ์เป็น 3.05% ในเดือนกรกฎาคม
อันที่จริง การตั้งราคาสำหรับการขึ้นดอกเบี้ยเดือนกันยายนส่วนใหญ่ดูเหมือนจะถูกสร้างขึ้นโดยการสื่อสารของ Fed เอง หากท้ายที่สุด Fed เลือกที่จะไม่ขึ้นอัตราดอกเบี้ย ก็ไม่ชัดเจนว่าตลาดจะเผชิญกับผลกระทบร้ายแรงในทันที
หาก Fed จำเป็นต้องขึ้นดอกเบี้ยเพียงครั้งเดียว ทำไมการขึ้นดอกเบี้ยครั้งนี้จึงสำคัญนัก?
ความสำคัญที่แท้จริงของมันอาจเป็นเพียงการบอกตลาดว่าธนาคารกลางสหรัฐได้เข้าสู่ "ยุคของการขึ้นดอกเบี้ย" ใหม่ภายใต้การนำของ Kevin Warsh
หาก Fed ขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐานในเดือนกันยายน ในขณะที่คงแผนภาพจุด (dot plot) ให้สอดคล้องกับการคาดการณ์เดือนมิถุนายนเป็นส่วนใหญ่ และส่งสัญญาณว่าจะไม่มีการขึ้นดอกเบี้ยอีกในปีนี้ ผลลัพธ์อาจถูกตีความว่าเป็น dovish แม้ว่าอัตราดอกเบี้ยนโยบายจะสูงขึ้นก็ตาม
มันจะดำเนินการคุมเข้มที่แน่นอนที่สุดล่วงหน้า ในขณะที่ลดเส้นทางที่คาดไว้สำหรับอัตราดอกเบี้ยนโยบายในอนาคต
ตลาดได้ตั้งราคาเรื่องการขึ้นดอกเบี้ยไปแล้วมากน้อยเพียงใด?
คำตอบมีสองส่วน
การขึ้นดอกเบี้ย 25 จุดพื้นฐานในเดือนกันยายนนั้นสะท้อนในราคาแล้วเป็นส่วนใหญ่ เส้นทางหลังจากการขึ้นดอกเบี้ยนั้นยังไม่ได้ถูกตั้งราคา
สินทรัพย์เสี่ยงได้จ่ายราคาไปแล้วบางส่วน บิตคอยน์ร่วงลงไปประมาณ 60,000 ดอลลาร์ในช่วงปลายเดือนสิงหาคมก่อนจะดีดตัวกลับสู่ 77,000 ดอลลาร์ แต่ยังคงถูกจำกัดไว้ต่ำกว่าระดับ 80,000 ดอลลาร์
เมื่อวันที่ 14 กันยายน ดัชนี S&P 500 ร่วงลงสู่ 7,619.94 จุด ในขณะที่ดัชนีเซมิคอนดักเตอร์ฟิลาเดลเฟีย (Philadelphia Semiconductor Index) ร่วงลง 5.86% ในวันเดียว อัตราผลตอบแทนระยะสั้น ดอลลาร์ และสินทรัพย์ที่มีมูลค่าสูงได้ปรับตัวอย่างมีนัยสำคัญต่อแนวโน้มการขึ้นดอกเบี้ยหนึ่งครั้งแล้ว
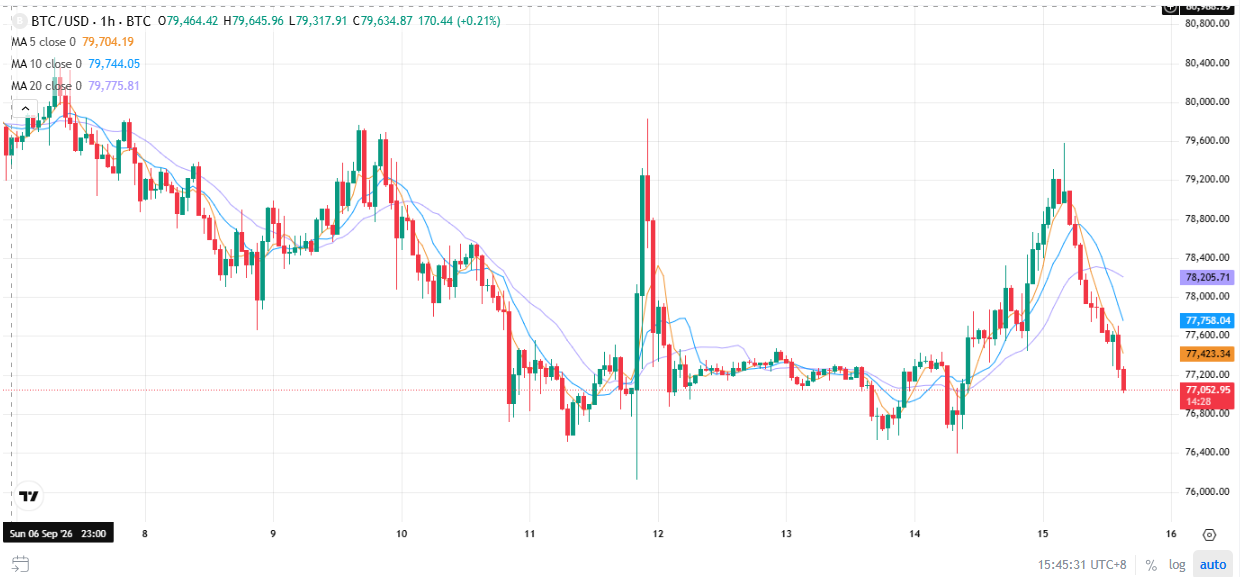
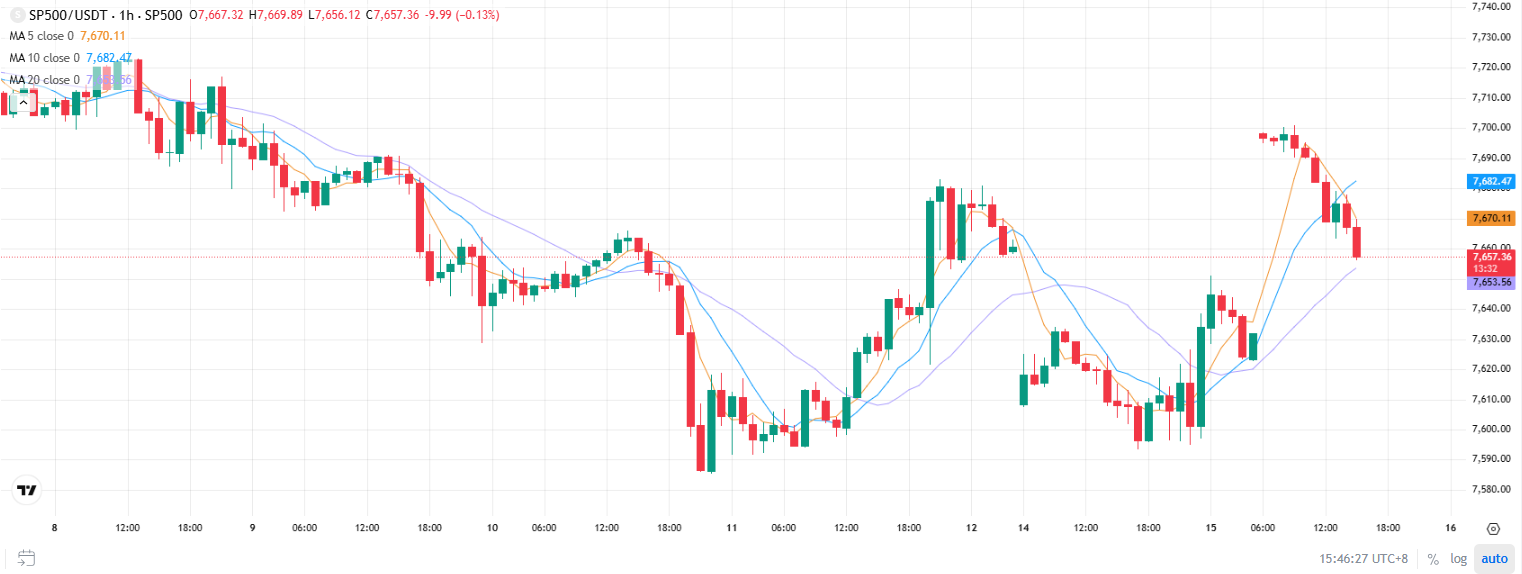
ในทางกลับกัน บิตคอยน์ดีดตัวกลับอย่างรวดเร็วจากจุดต่ำสุด ในขณะที่หุ้นสหรัฐฯ ไม่ได้ประสบกับการหดตัวของมูลค่าในวงกว้างแบบที่เห็นในปี 2022 นั่นบ่งชี้ว่านักลงทุนยังคงมองว่าการเคลื่อนไหวในเดือนกันยายนเป็นการปรับตัวที่จำกัด มากกว่าจะเป็นจุดเริ่มต้นของวัฏจักรการคุมเข้มที่ยืดเยื้อ
ตลาดยังไม่ได้เตรียมพร้อมอย่างเต็มที่สำหรับสถานการณ์ที่ Fed ขึ้นดอกเบี้ยอีกครั้งในปีนี้และตามด้วยการขึ้นดอกเบี้ยเพิ่มเติมหลายครั้งในปีหน้า
หากการขึ้นดอกเบี้ยเดือนกันยายนมาพร้อมกับการยืนยันว่าจะไม่มีการขึ้นดอกเบี้ยอีกในปีนี้ นักลงทุนสามารถจับตาดูว่าอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 2 ปี ดัชนีดอลลาร์ และ BTC เริ่มปรับตัวลดลงหรือเพิ่มขึ้นพร้อมกันหรือไม่ ก่อนที่จะค่อยๆ เพิ่มการเปิดรับความเสี่ยง
หากอัตราผลตอบแทนระยะสั้นและดอลลาร์ยังคงเพิ่มขึ้น นั่นจะบ่งชี้ว่าตลาดกำลังเริ่มตั้งราคาการขึ้นดอกเบี้ยติดต่อกัน ซึ่งในกรณีนี้การดีดตัวขึ้นอาจถูกใช้เพื่อลดความเสี่ยงได้ดีกว่า
ในระยะกลาง การขึ้นดอกเบี้ยหนึ่งครั้งไม่ควรถูกปฏิบัติโดยอัตโนมัติว่าเป็นจุดเริ่มต้นของตลาดหมีรอบใหม่
ตราบใดที่แรงกดดันเงินเฟ้อพื้นฐานไม่ขยายวงกว้าง การจ้างงานไม่เร่งตัวขึ้นอีก และราคาน้ำมันค่อยๆ ถอยลง สถานการณ์ "ขึ้นเพียงครั้งเดียวแล้วเสร็จ" ยังคงเป็นเส้นทางที่มีแนวโน้มมากกว่า
การขึ้นดอกเบี้ยเดือนกันยายนอาจดูเหมือนเป็นเหตุการณ์ที่ใหญ่ที่สุดของสัปดาห์ แต่มันก็อาจเป็นส่วนที่แน่นอนที่สุดของการเทรดทั้งหมด
ตลาดได้จ่ายราคาส่วนใหญ่สำหรับ 25 จุดพื้นฐานไปแล้ว คำถามที่ยังไม่มีคำตอบคือ นี่จะเป็นการขึ้นดอกเบี้ยครั้งสุดท้ายในปี 2026 หรือไม่
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้