


วิจัย Binance: การลงทุน AI เปลี่ยนจากเซมิคอนดักเตอร์สู่ซอฟต์แวร์และตลาดทุน
 chaincatcher
ผู้เขียน: Lim Kim Thye
เรียบเรียง: Wu Blockchain
บทสรุปสำคัญ
· เมื่อต้นทุนต่อหน่วยความจุลดลงอย่างต่อเนื่อง การเติบโตของการใช้ Token ย่อมเป็นประโยชน์ต่อผู้ให้บริการคลาวด์ไฮเปอร์สเกล ซึ่งมีอัตรากำไรจากธุรกิจโครงสร้างพื้นฐานอยู่ที่ 33% ถึง 38%
· อัตราส่วนรายจ่ายลงทุนต่อกระแสเงินสดจากการดำเนินงานเพิ่มขึ้นจาก 41% ในปี 2023 เป็นประมาณ 105% ในปี 2026 กระแสเงินสดอิสระรวมของบริษัทที่เกี่ยวข้องได้พลิกกลับเป็นติดลบ และช่องว่างทางการเงินเริ่มถูกเติมเต็มด้วยการจัดหาเงินทุนด้วยหนี้
· ตรรกะการกำหนดราคาของตลาดได้เปลี่ยนไปแล้ว: รายจ่ายลงทุนที่ไม่สามารถแปลงเป็นการเติบโตที่แท้จริงจะถูกลงโทษ ในขณะที่การลงทุนที่ผลักดันการเติบโตของรายได้ AI จะได้รับการตอบรับเชิงบวก
· ความเข้มข้นของตลาดกำลังลดลง นักลงทุน Binance ก็ลดการจัดสรรแบบกระจุกตัวในอุตสาหกรรมเซมิคอนดักเตอร์ และย้ายเงินทุนไปยังซอฟต์แวร์และตลาดทุน
แนวโน้มการเพิ่ม Token สูงสุดสิ้นสุดในไตรมาสที่สอง เส้นโค้งสองเส้นเริ่มแยกออกจากกัน
ไตรมาสที่สองได้ยุติสมมติฐานที่ว่า "การเพิ่มปริมาณการใช้ Token จะแปลงเป็นรายได้ของชั้นโมเดลโดยตรง" องค์กรต่างตระหนักว่าปริมาณการใช้ Token กับประสิทธิภาพการผลิตไม่ได้มีความสัมพันธ์เชิงเส้นตรง จึงไม่ไล่ตามการเพิ่มปริมาณการใช้ Token สูงสุดอีกต่อไป ขณะเดียวกัน AI Agent แพร่หลายอย่างรวดเร็ว ตลาดให้ความสำคัญกับประสิทธิภาพของ Token ที่ต้องใช้ในการทำงานหนึ่งงานให้สำเร็จมากขึ้น จุดเน้นการพัฒนาโมเดลแนวหน้าก็เปลี่ยนจากเกณฑ์มาตรฐานการอนุมานไปสู่การเขียนโปรแกรม Agent สถาปัตยกรรมหน่วยความจำ และการอนุมานแบบเบาที่มีต้นทุนต่ำกว่า
ณ ต้นเดือนกันยายน 2026 ปริมาณการใช้ Token รายสัปดาห์ที่ถูกส่งผ่าน OpenRouter สูงถึง 137 ล้านล้าน คิดเป็นประมาณ 20 เท่าของต้นปี โมเดลโอเพนเวทมีสัดส่วนมากกว่าครึ่งหนึ่งของโทเค็นการอนุมานในสภาพแวดล้อมการผลิตบนแพลตฟอร์มดังกล่าว เพิ่มขึ้นจากหนึ่งในสามในการวิจัยครั้งก่อน และโมเดลห้าอันดับแรกที่มีปริมาณการใช้ Token สูงสุดล้วนใช้การเปิดน้ำหนัก โมเดลเหล่านี้มีความสามารถประมาณ 90% ของโมเดลปิด แต่ต้นทุนต่อการเรียกใช้เพียงประมาณหนึ่งในหกเท่านั้น Stripe ได้ลดคลัสเตอร์ GPU ลงเหลือหนึ่งในสามของเดิม พร้อมกับรักษาการเรียกใช้ 50 ล้านครั้งต่อวัน และต้นทุนการอนุมานลดลง 73%
ดังนั้น ผลประโยชน์จากการเติบโตของ AI จึงเริ่มแยกออกจากกัน องค์กรเลือกโมเดลตามงานเฉพาะ โดยทั่วไป AI Agent หนึ่งตัวต้องใช้ Token หลายพันตัวเพื่อทำงานหนึ่งงานให้สำเร็จ โมเดลโอเพนเวทต้นทุนต่ำจึงกลายเป็นกุญแจสำคัญในการทำให้ Agent ที่ทำงานระยะยาวมีความเป็นไปได้ทางเศรษฐกิจ เมื่อต้นทุนต่อหน่วยความจุลดลง การเติบโตของการใช้ Token ย่อมเป็นประโยชน์ต่อผู้ให้บริการคลาวด์ไฮเปอร์สเกลที่มีอัตรากำไร 33% ถึง 38% แต่บริษัทที่ขายความสามารถของโมเดลโดยตรงจะแปลงเป็นรายได้ได้ยากกว่า 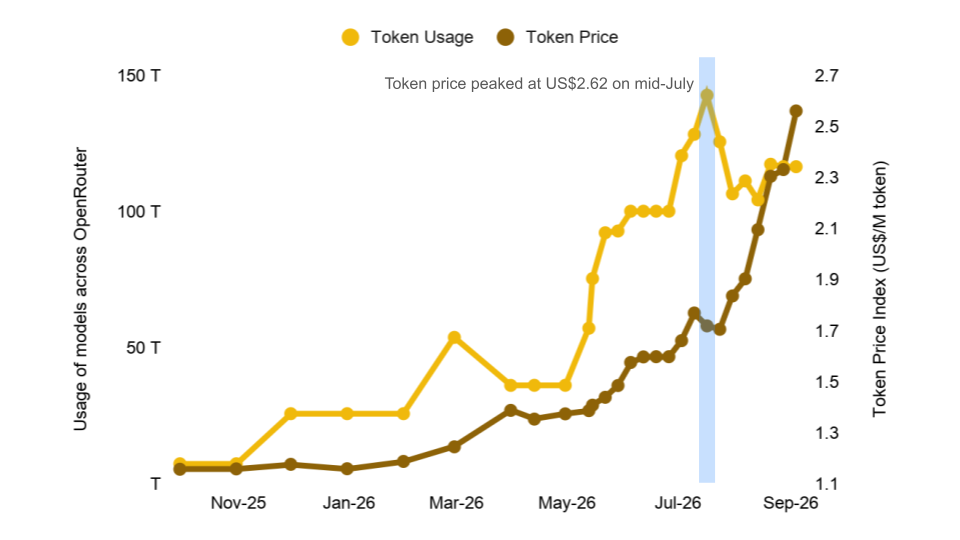
ภาพที่ 1: ปริมาณการใช้ Token ใกล้แตะ 150 ล้านล้าน ดัชนีราคา Token แตะจุดสูงสุดที่ 2.62 ดอลลาร์ในเดือนกรกฎาคม
รายจ่ายลงทุนสูงกว่ากระแสเงินสดจากการดำเนินงาน
คำแนะนำรายจ่ายลงทุนปี 2026 ที่ผู้ให้บริการคลาวด์ไฮเปอร์สเกลรายใหญ่ห้ารายของสหรัฐฯ ประกาศไว้รวมกันอยู่ระหว่าง 7.25 แสนล้านถึง 8 แสนล้านดอลลาร์ ขึ้นอยู่กับว่ารวมสัญญาเช่าการเงินและเงินจ่ายล่วงหน้าหรือไม่
สิ่งที่น่าสังเกตมากกว่าจำนวนเงินสัมบูรณ์คืออัตราส่วนรายจ่ายลงทุนต่อกระแสเงินสดจากการดำเนินงาน รายจ่ายลงทุนของห้าบริษัทนี้เพิ่มขึ้นจาก 41% ของกระแสเงินสดจากการดำเนินงานในปี 2023 เป็นประมาณ 105% ในปี 2026 นั่นหมายความว่าเงินทุนที่ใช้ขยายขีดความสามารถของโครงสร้างพื้นฐานได้สูงกว่าเงินสดที่ธุรกิจหลักสร้างขึ้นแล้ว
การเปลี่ยนแปลงนี้สะท้อนให้เห็นอย่างรวดเร็วในกระแสเงินสดอิสระ Alphabet มีกระแสเงินสดอิสระติดลบ 5.9 พันล้านดอลลาร์ในไตรมาสนี้ ซึ่งเป็นครั้งแรกนับตั้งแต่เข้าจดทะเบียน Meta มีกระแสเงินสดอิสระลดลงจาก 8.5 พันล้านดอลลาร์ในช่วงเดียวกันของปีก่อนเหลือ 784 ล้านดอลลาร์ ในช่วง 12 เดือนที่ผ่านมา Amazon มีกระแสเงินสดอิสระติดลบ 7.6 พันล้านดอลลาร์ และ Oracle ใช้เงินสดไป 23.7 พันล้านดอลลาร์ในปีงบประมาณ 2026 กระแสเงินสดอิสระรวมของห้าบริษัทพลิกจากบวก 246 พันล้านดอลลาร์ในปี 2024 เป็นติดลบประมาณ 37 พันล้านดอลลาร์ในปี 2026 ซึ่งเป็นการพลิกกลับเป็นติดลบครั้งแรกของวัฏจักรการลงทุนนี้
เนื่องจากเงินสดภายในไม่สามารถรองรับความต้องการลงทุนได้อีกต่อไป การจัดหาเงินทุนภายนอกจึงกลายเป็นแหล่งเงินทุนหลัก สัดส่วนการจัดหาเงินทุนด้วยหนี้ในรายจ่ายลงทุนของผู้ให้บริการคลาวด์ไฮเปอร์สเกลเพิ่มขึ้นจาก 9% ในปีงบประมาณ 2024 เป็น 32% ในช่วง 12 เดือนที่ผ่านมาถึงกลางปี 2026 โดยหนี้รวมของห้าบริษัทอยู่ที่ประมาณ 700,000 ล้านดอลลาร์
ข้อสังเกตหนึ่งของธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (BIS) น่าสนใจเป็นพิเศษ: ส่วนต่างดอกเบี้ยเงินกู้ของสินเชื่อส่วนบุคคล AI อยู่ที่ประมาณ 6.2 จุดเปอร์เซ็นต์ ใกล้เคียงกับส่วนต่างการจัดหาเงินทุนของผู้กู้ที่ไม่ใช่ AI กล่าวอีกนัยหนึ่ง ความเสี่ยงที่ตลาดหุ้นสะท้อนไปแล้วยังไม่สะท้อนเต็มที่ในการกำหนดราคาของตลาดสินเชื่อ 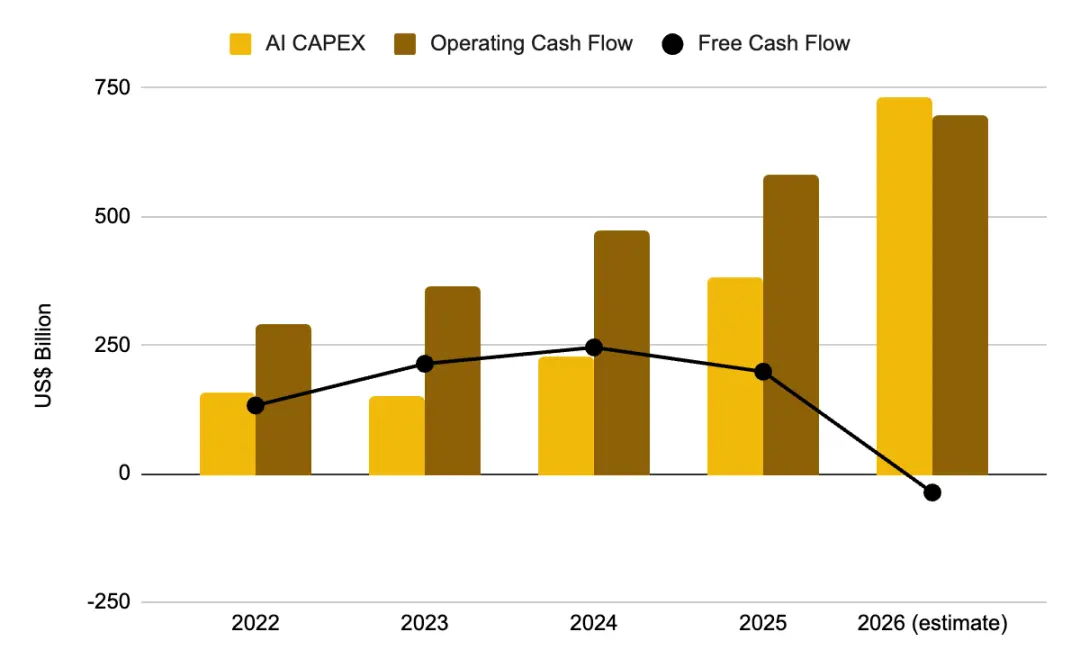
ภาพที่ 2: ในปี 2026 รายจ่ายลงทุนสูงกว่ากระแสเงินสดจากการดำเนินงาน กระแสเงินสดอิสระพลิกเป็นติดลบ
สัญญาณอุปสงค์มหาศาล แต่วงจรการสร้างรายได้ยาวนาน
สามบริษัทแสดงแนวโน้มเดียวกัน
· รายได้ Google Cloud เติบโต 82% เป็น 24.8 พันล้านดอลลาร์ อัตรากำไรจากการดำเนินงานเพิ่มขึ้นจาก 20.7% เป็น 35.6% ภาระผูกพันที่ต้องปฏิบัติคงเหลืออยู่ที่ 514 พันล้านดอลลาร์ ปัจจุบัน Google Cloud ประมวลผล 22 พันล้าน Token ต่อนาที เพิ่มขึ้นจาก 16 พันล้าน Token ในไตรมาสก่อน
· ภาระผูกพันที่ต้องปฏิบัติคงเหลือ (RPO) ของ Microsoft อยู่ที่ 678 พันล้านดอลลาร์ เพิ่มขึ้น 84% เมื่อเทียบรายปี รายได้ Azure เติบโต 43% และจำนวนผู้ใช้งานแบบชำระเงินของ Microsoft 365 Copilot เกิน 30 ล้านที่นั่ง
· ภาระผูกพันที่ต้องปฏิบัติคงเหลือของ Oracle อยู่ที่ 638 พันล้านดอลลาร์ เพิ่มขึ้น 363% เมื่อเทียบรายปี อย่างไรก็ตาม ข้อมูลที่บริษัทเปิดเผยแสดงให้เห็นว่ามีเพียงประมาณ 12% เท่านั้นที่จะแปลงเป็นรายได้ภายใน 12 เดือนข้างหน้า และประมาณ 20% จะไม่เกิดขึ้นจริงจนกว่าจะผ่านไปห้าปี
ในด้านบริษัทโมเดล รายได้รายปีของ Anthropic อยู่ที่ประมาณ 47 พันล้านดอลลาร์ และของ OpenAI อยู่ที่ประมาณ 25 พันล้านดอลลาร์ ทั้งสองบริษัทขาดทุนอยู่ในขณะนี้และกำลังเตรียม IPO Goldman Sachs ประเมินว่าภายในปี 2030 ปริมาณการใช้ Token จะเติบโตเป็น 24 เท่าของปัจจุบัน แต่ในเวลานั้นมีเพียง 12% ของผู้ปฏิบัติงานความรู้เท่านั้นที่จะใช้ Agent AI
ขนาดของตัวเลขเหล่านี้ใหญ่โตจริง แต่สิ่งที่แปลงเป็นรายได้จริงในระยะสั้นมีน้อยมาก และช่องว่างเวลานี้คือกุญแจสำคัญของการวิเคราะห์ในรายงานฉบับต่อจากนี้ คำสั่งซื้อที่ยังไม่ปฏิบัติตามมีอยู่จริง รายจ่ายลงทุนก็เกิดขึ้นแล้ว แต่ผู้ให้บริการคลาวด์ไฮเปอร์สเกลและบริษัทโมเดลแนวหน้าต้องแปลงอุปสงค์ตามสัญญาเป็นรายได้ที่รับรู้ได้เร็วพอที่จะพิสูจน์ความสมเหตุสมผลของการลงทุนเหล่านี้ ขณะเดียวกัน สินทรัพย์อ้างอิงที่รองรับธุรกิจเหล่านี้มักต้องคิดค่าเสื่อมราคาให้เสร็จภายในสี่ถึงหกปี 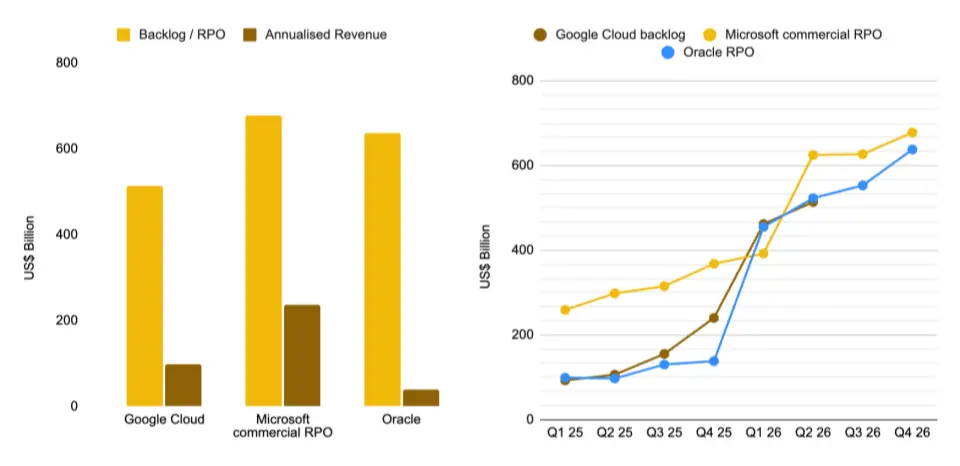
ภาพที่ 3: คำสั่งซื้อที่ยังไม่ปฏิบัติตามสูงกว่ารายได้ปัจจุบันมาก Google Cloud อยู่ที่ 514 พันล้านดอลลาร์ Oracle อยู่ที่ 638 พันล้านดอลลาร์
ตรรกะการกำหนดราคาของตลาดพลิกกลับแล้ว
นักลงทุนเริ่มนำปัจจัยเหล่านี้มาคิดในราคาแล้ว และฤดูกาลรายงานผลประกอบการล่าสุดสะท้อนการเปลี่ยนแปลงนี้อย่างชัดเจน
ข้อมูลโดยรวมไม่เพียงพอที่จะแสดงการเปลี่ยนแปลงนี้ได้ครบถ้วน ผลการดำเนินงานของหุ้นรายตัวมีความเป็นตัวแทนมากกว่า ในบรรดาหุ้นที่เป็นส่วนประกอบของดัชนี บริษัทที่มีกำไรต่อหุ้นสูงกว่าที่คาดการณ์เฉลี่ยปรับตัวขึ้น 0.6% ต่ำกว่าค่าเฉลี่ยห้าปีที่ผ่านมาที่ 1.0% ส่วนบริษัทที่ผลงานน่าผิดหวังเฉลี่ยปรับตัวลง 2.5% ซึ่งก็น้อยกว่าค่าเฉลี่ยห้าปีที่ผ่านมาที่ 3.0% ปฏิกิริยาโดยรวมของตลาดต่อข่าวดีและข่าวร้ายอ่อนลงทั้งคู่ แต่ภายในกลุ่ม AI เกิดการแยกออกจากกันอย่างมีนัยสำคัญ
เมื่อคำนวณจากวันซื้อขายเต็มวันแรกหลังประกาศผลประกอบการ ความแตกต่างชัดเจนมาก Alphabet มีรายได้เติบโต 24% ธุรกิจคลาวด์เติบโต 82% แต่ราคาหุ้นร่วง 7.13% เพียงเพราะบริษัทปรับเพิ่มแนวทางรายจ่ายลงทุน Meta ร่วง 7.95% เนื่องจากกำไรต่อหุ้นต่ำกว่าคาด เพิ่มรายจ่ายลงทุนอีกครั้ง และกระแสเงินสดอิสระลดลงเหลือ 784 ล้านดอลลาร์
อีกด้านหนึ่งก็โดดเด่นไม่แพ้กัน Microsoft มีรายได้ Azure เติบโต 43% ภาระผูกพันที่ต้องปฏิบัติคงเหลือเติบโต 84% และปรับลดรายจ่ายลงทุนปีปฏิทิน 2026 ลงเล็กน้อย ผลักดันให้ราคาหุ้นพุ่งขึ้น 15.51% ซึ่งเป็นการเพิ่มขึ้นรายวันที่มากที่สุดนับตั้งแต่ปี 2008
Amazon เพิ่มรายจ่ายลงทุนเป็น 220 พันล้านดอลลาร์ แต่เนื่องจาก AWS กลับมาเร่งการเติบโตที่ 37% ราคาหุ้นจึงยังพุ่งขึ้น 15.32% และมูลค่าตลาดทะลุ 3 ล้านล้านดอลลาร์ Nvidia ปรับขึ้น 8.74% Palantir ซึ่งแทบไม่ต้องใช้เงินลงทุนเพื่อขยายโครงสร้างพื้นฐาน พุ่งขึ้น 29.45%
เกณฑ์ที่ตลาดใช้ชัดเจนมากแล้ว: เว้นแต่จะพิสูจน์ได้ว่าการลงทุนกำลังแปลงเป็นการเติบโต รายจ่ายลงทุนก็คือภาระ ด้วยเหตุนี้ แม้ทั้ง Alphabet และ Amazon ต่างเพิ่มรายจ่ายลงทุน Alphabet กลับถูกลงโทษจากตลาด ส่วน Amazon ได้รับการตอบรับเชิงบวก 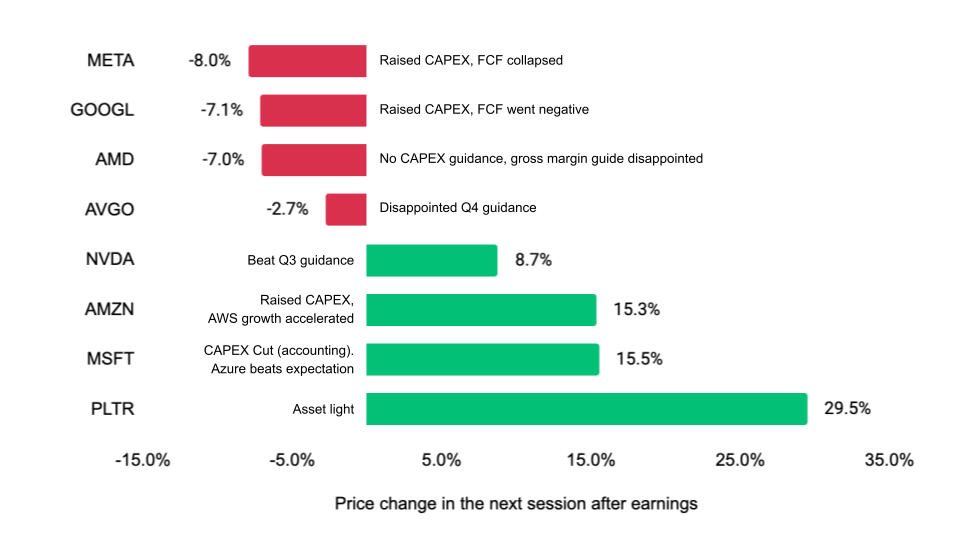
ภาพที่ 4: เพิ่มรายจ่ายลงทุนเหมือนกัน แต่ผลลัพธ์ตรงกันข้ามอย่างสิ้นเชิง Alphabet ร่วง 7.1% Amazon พุ่ง 15.3%
ธีมหลักของตลาดปี 2026 คือการกระจายตัว ไม่ใช่การกระจุกตัวเพิ่มขึ้น
ความเข้มข้นของตลาดถึงจุดสูงสุดแล้วและเริ่มลดลง น้ำหนักของ "Magnificent Seven" ในดัชนี S&P 500 ลดลงจากประมาณ 35.3% ในเดือนตุลาคม 2025 เป็น 33.2% ในเดือนกันยายน 2026 ณ เดือนสิงหาคม ดัชนี S&P 500 ปรับขึ้น 12.28% นับจากต้นปี ดัชนี Nasdaq Composite ปรับขึ้น 13.46% และดัชนีหุ้นเล็ก Russell 2000 ปรับขึ้น 19.12%
ในจำนวนนี้ ผลการดำเนินงานของหุ้นเล็กน่าสังเกตเป็นพิเศษ สิ่งนี้บ่งชี้ว่าการลงทุน AI กำลังกระจายไปสู่อุตสาหกรรมที่ได้รับประโยชน์ทางอ้อม เช่น อุตสาหกรรมการผลิตและสาธารณูปโภค แทนที่จะกระจุกตัวในบริษัทซอฟต์แวร์ขนาดใหญ่เพิ่มขึ้น ดัชนีถ่วงน้ำหนักเท่ากันทำผลงานดีกว่าดัชนีถ่วงน้ำหนักตามมูลค่าตลาดประมาณ 3.6 จุดเปอร์เซ็นต์ แสดงให้เห็นว่าหลังจากช่วงขาขึ้นที่เข้าถึงได้ง่ายที่สุดถูกเก็บเกี่ยวไปแล้ว เงินทุนกำลังไหลไปยังผู้รับประโยชน์ลำดับรองที่มีความผันผวนสูงกว่า
อย่างไรก็ตาม การประเมินมูลค่าในปัจจุบันจำกัดพื้นที่ให้การหมุนเวียนนี้ดำเนินต่อไปได้ P/E ล่วงหน้าของดัชนี S&P 500 อยู่ที่ประมาณ 19.6 เท่า ต่ำกว่าค่าเฉลี่ยห้าปีที่ผ่านมาที่ 19.9 เท่าเล็กน้อย แต่สูงกว่าค่าเฉลี่ยสิบปีที่ผ่านมาที่ 19.0 เท่า สภาพแวดล้อมอัตราดอกเบี้ยก็ไม่ช่วยสนับสนุน โดยอัตราดอกเบี้ยเงินทุนรัฐบาลกลางที่มีผลบังคับใช้อยู่ที่ 3.63% และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีอยู่ที่ 4.77%
ดังนั้น ข้อสรุปในปัจจุบันจึงตรงกันข้ามกับปีที่แล้ว: การปรับขึ้นของตลาดในปี 2026 กำลังกระจายไปยังอุตสาหกรรมและบริษัทที่มีมูลค่าตลาดหลากหลายมากขึ้น และการลงทุนเกินน้ำหนักในหุ้นนำ AI ของพอร์ตการลงทุนแบบพาสซีฟกำลังลดลง ไม่ใช่เพิ่มขึ้นอย่างต่อเนื่อง 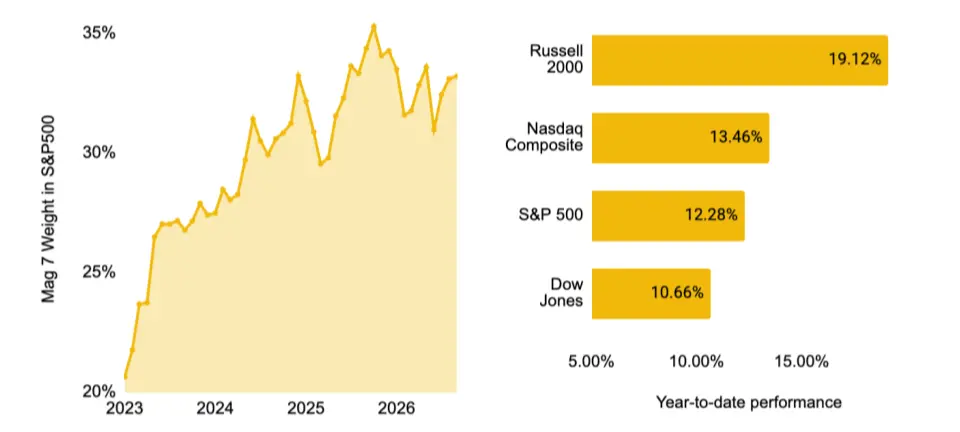
ภาพที่ 5: น้ำหนักของ "Magnificent Seven" ลดลงจากจุดสูงสุด Russell 2000 นำด้วยการปรับขึ้น 19.12% นับจากต้นปี
นักลงทุน Binance ก็กำลังกระจายการจัดสรร แต่จุดเริ่มต้นกระจุกตัวมากกว่า
เมื่อเปรียบเทียบข้อมูล ณ สิ้นเดือนมิถุนายน 2026 กับวันที่ 4 กันยายน จะเห็นว่าทิศทางการปรับของดัชนี S&P 500 กับการถือครองของผู้ใช้ Binance สอดคล้องกันเป็นส่วนใหญ่ น้ำหนักของอุตสาหกรรมเซมิคอนดักเตอร์ใน S&P 500 ลดลงจาก 18.8% เป็น 14.8% และอุตสาหกรรมฮาร์ดแวร์เทคโนโลยีลดลงจาก 6.8% เป็น 6.2% ส่วนนักลงทุน Binance ปรับลดมากกว่า โดยการถือครองฮาร์ดแวร์เทคโนโลยีลดลงจาก 15.92% เป็น 7.94%
ในช่วงเวลาเดียวกัน น้ำหนักของอุตสาหกรรมอื่นเกือบทั้งหมดใน S&P 500 เพิ่มขึ้นเล็กน้อย แสดงว่าเงินทุนไม่ได้ย้ายไปยังธีมเดียวอื่น แต่กระจายจากพื้นที่ที่เคยกระจุกตัวสูงไปยังหลายอุตสาหกรรม นักลงทุน Binance ยังคงลดการถือครองหุ้นอวกาศและการป้องกัน สื่อเชิงโต้ตอบและบริการ และหุ้นอุตสาหกรรม ขณะที่เพิ่มการถือครองในอุตสาหกรรมตลาดทุน ซอฟต์แวร์ และค้าปลีกทั่วไป
มีความแตกต่างหลักสามประการระหว่างนักลงทุน Binance กับดัชนีอ้างอิง: สัดส่วนการจัดสรรในเซมิคอนดักเตอร์สูงถึง 42.08% ซึ่งสูงกว่า S&P 500 อย่างมีนัยสำคัญ การจัดสรรในอุตสาหกรรมตลาดทุนสะท้อนความชื่นชอบที่เกี่ยวข้องกับคริปโตเคอร์เรนซีของพวกเขา และความเข้มข้นของการถือครองก็สูงกว่า โดยสิบอุตสาหกรรมแรกคิดเป็นประมาณ 92% ของการจัดสรรหุ้นของพวกเขา ขณะที่น้ำหนักรวมของสิบอุตสาหกรรมแรกใน S&P 500 อยู่ที่ประมาณ 53% 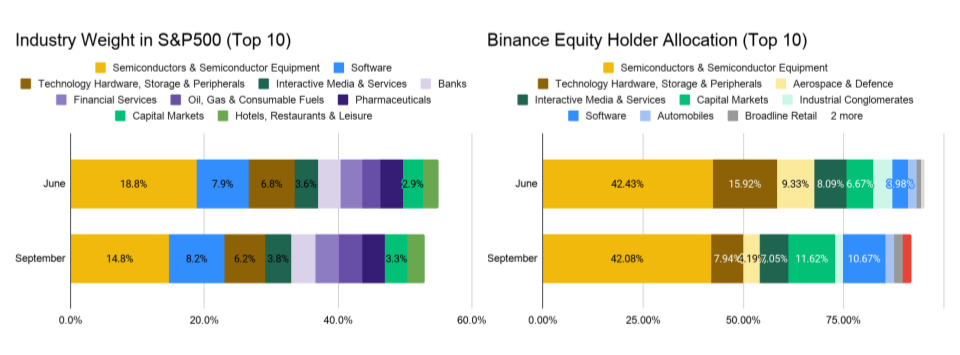
ภาพที่ 6: ตั้งแต่เดือนมิถุนายนถึงกันยายน น้ำหนักของเซมิคอนดักเตอร์ลดลงทั้งใน S&P 500 และการถือครองของผู้ใช้ Binance
กระแสเงินทุนรายเดือนสะท้อนการหมุนเวียนกลุ่มอุตสาหกรรมแบบเรียลไทม์
กระแสเงินทุนสุทธิรายเดือนยืนยันแนวโน้มการกระจายตัวของตลาดเพิ่มเติม และแสดงให้เห็นกระบวนการปรับสัดส่วนของนักลงทุนรายเดือนอย่างชัดเจน
ในเดือนกรกฎาคม นักลงทุนยังคงจัดสรรตามธีม AI อย่างต่อเนื่อง และมองโลกในแง่ดีก่อนฤดูกาลรายงานผลประกอบการ นักลงทุนส่วนใหญ่ซื้อในช่วงตลาดปรับฐานปลายเดือนกรกฎาคม โดยอุตสาหกรรมเซมิคอนดักเตอร์ดูดซับกระแสเงินทุนสุทธิส่วนใหญ่ และอุตสาหกรรมตลาดทุนก็ได้รับเงินทุนจำนวนมากเช่นกัน
ในเดือนสิงหาคม นักลงทุนเริ่มระมัดระวัง พวกเขาเริ่มขายทำกำไรหุ้นตลาดทุน ขณะที่ยังคงเพิ่มการถือครองเซมิคอนดักเตอร์ แต่ความเร็วของเงินทุนไหลเข้าชะลอลงอย่างชัดเจน ขณะเดียวกัน เงินทุนจำนวนมากย้ายไปยังอุตสาหกรรมซอฟต์แวร์ และกระแสเงินทุนสุทธิรวมของเดือนลดลงเหลือประมาณครึ่งหนึ่งของระดับเดือนกรกฎาคม
ตั้งแต่เดือนกันยายน อุตสาหกรรมเซมิคอนดักเตอร์เกิดกระแสเงินทุนสุทธิไหลออกรายเดือนเป็นครั้งแรก เนื่องจากอัตราดอกเบี้ยระยะยาวที่สูงขึ้นกดดันสินทรัพย์เสี่ยง แต่ต้องทราบว่าข้อมูลปัจจุบันครอบคลุมเพียงสัปดาห์แรกของเดือนกันยายน และการตัดสินใจอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ที่กำลังจะมาถึงอาจพลิกแนวโน้มนี้ได้อย่างรวดเร็ว
เมื่อพิจารณาข้อมูลสามเดือนนี้โดยรวมจะเห็นว่า พอร์ตการลงทุนยังคงกระจุกตัวสูงในฮาร์ดแวร์ AI เมื่อต้นไตรมาส จากนั้นจึงค่อย ๆ กระจายไปยังซอฟต์แวร์ ตลาดทุน และอุตสาหกรรมที่ได้รับประโยชน์รองอื่น ๆ ซึ่งสอดคล้องกับทิศทางการหมุนเวียนกลุ่มอุตสาหกรรมที่สังเกตได้จากดัชนีอ้างอิง แต่มาจากกลุ่มนักลงทุนที่แตกต่างกัน และปรับตัวได้รวดเร็วกว่า 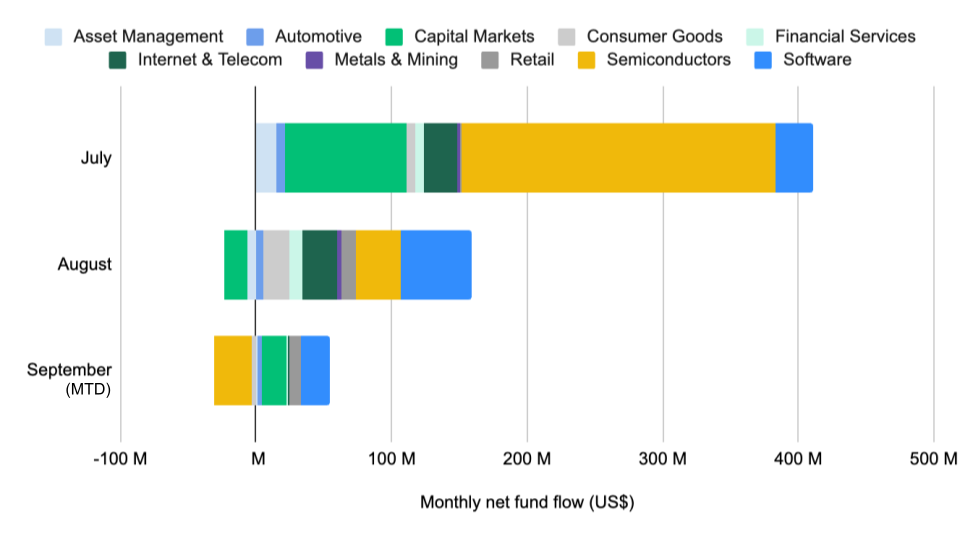
ภาพที่ 7: ตั้งแต่เดือนกรกฎาคมถึงกันยายน เงินทุนไหลออกจากอุตสาหกรรมเซมิคอนดักเตอร์ ไปยังอุตสาหกรรมซอฟต์แวร์
ปริมาณการซื้อขายสอดคล้องกับการถือครองของนักลงทุนอย่างมาก
กิจกรรมการซื้อขายสอดคล้องกับโครงสร้างการจัดสรรสินทรัพย์ของนักลงทุนอย่างใกล้ชิด อุตสาหกรรมสิบอันดับแรกที่มีปริมาณการซื้อขายสูงสุดโดยพื้นฐานแล้วเหมือนกับอุตสาหกรรมหลักที่นักลงทุน Binance ถือครอง สิ่งนี้บ่งชี้ว่านักลงทุนมีแนวโน้มที่จะสร้างและปรับสัดส่วนที่มีอยู่อย่างต่อเนื่อง มากกว่าที่จะหมุนเวียนระยะสั้นระหว่างธีมที่ไม่เกี่ยวข้องกัน
ในเดือนกันยายน อุตสาหกรรมเซมิคอนดักเตอร์นำด้วยสัดส่วนปริมาณการซื้อขาย 33.84% ส่วนตลาดทุนและซอฟต์แวร์คิดเป็น 16.71% และ 13.67% ตามลำดับ สามอุตสาหกรรมนี้รวมกันคิดเป็นประมาณ 64% ของปริมาณการซื้อขายในสิบอุตสาหกรรมแรก อุตสาหกรรมฮาร์ดแวร์เทคโนโลยีตามมาติด ๆ ที่ 10.42% ซึ่งสอดคล้องกับแนวโน้มที่นักลงทุนลดการถือครองอุตสาหกรรมดังกล่าวตามที่กล่าวไว้ข้างต้น
การถือครองและการซื้อขายกระจุกตัวในอุตสาหกรรมเดียวกัน เป็นสัญญาณสำคัญในการตีความกระแสเงินทุน เมื่อปริมาณการซื้อขายกระจุกตัวในอุตสาหกรรมที่นักลงทุนกำลังเพิ่มการถือครอง การเปลี่ยนแปลงของเงินทุนที่เกี่ยวข้องมีแนวโน้มที่จะแสดงถึงเจตนาในการจัดสรรที่ชัดเจน มากกว่าที่จะขับเคลื่อนด้วยการเปลี่ยนมือระยะสั้นเพียงอย่างเดียว
สัญญาถาวร Pre-IPO สามารถกำหนดราคาความเสี่ยงของคู่สัญญาได้โดยตรง
สัญญาถาวร Pre-IPO ของ Binance ช่วยให้นักลงทุนสามารถสร้างสถานะต่อการประเมินมูลค่าของบริษัทเอกชนที่แพลตฟอร์มหลักอื่น ๆ ยังไม่มีให้บริการ หลังจาก Anthropic ประกาศรายได้รายไตรมาสเติบโตเกิน 100% และมีกำไรจากการดำเนินงานเล็กน้อย ราคาสัญญาของบริษัทปรับขึ้นประมาณ 35% ในเดือนสิงหาคม หลังจาก OpenAI เปิดตัวโมเดลล้ำสมัยล่าสุด Astra ราคาสัญญาของบริษัทปรับขึ้นประมาณ 23% ในต้นเดือนกันยายน สะท้อนการตัดสินของตลาดต่อการเปิดตัวโมเดลแบบเรียลไทม์
บริษัทโมเดลสองแห่งนี้มีส่วนสนับสนุนรายได้ AI ในสัดส่วนที่ค่อนข้างมากให้กับผู้ให้บริการคลาวด์ไฮเปอร์สเกล Wells Fargo ประเมินว่ารายได้ AI ของ Microsoft มากกว่า 70% มาจากสองบริษัทนี้ Barclays ประเมินว่าสองบริษัทนี้มีส่วนสนับสนุนรายได้ AI ของ Amazon ประมาณ 73% และ UBS คาดว่าสัดส่วนของสองบริษัทนี้ในรายได้รวมของ Google Cloud จะเพิ่มขึ้นจาก 28% ในปี 2026 เป็นมากกว่า 48% ในปี 2027 สัญญา 300,000 ล้านดอลลาร์ที่ OpenAI ทำกับ Oracle ก็คิดเป็นประมาณครึ่งหนึ่งของคำสั่งซื้อที่ยังไม่ปฏิบัติตาม 638,000 ล้านดอลลาร์ของ Oracle
ดังนั้น ความเข้มข้นของลูกค้าที่แท้จริงจึงสูงกว่าระดับที่ข้อมูลรายจ่ายลงทุนโดยรวมแสดงให้เห็น รายได้ที่เกี่ยวข้องกระจุกตัวสูงในคู่สัญญาสองรายที่ยังไม่ได้จดทะเบียน หากรายใดรายหนึ่งเกิดการชะลอตัวของการเติบโตอย่างมีนัยสำคัญ ผลกระทบจะส่งผ่านจากรายได้ AI ของผู้ให้บริการคลาวด์ไฮเปอร์สเกลไปยังคำสั่งซื้อที่ยังไม่ปฏิบัติตามของ Oracle และส่งผลต่อผลิตภัณฑ์แปลงสินทรัพย์เป็นหลักทรัพย์ที่ผู้ให้บริการสนับสนุนและให้การจัดหาเงินทุนแก่โครงสร้างพื้นฐานที่เกี่ยวข้อง ปัจจุบัน สัญญาถาวร Pre-IPO เป็นหนึ่งในเครื่องมือไม่กี่อย่างที่สามารถป้องกันความเสี่ยงเฉพาะประเภทนี้ได้โดยตรง 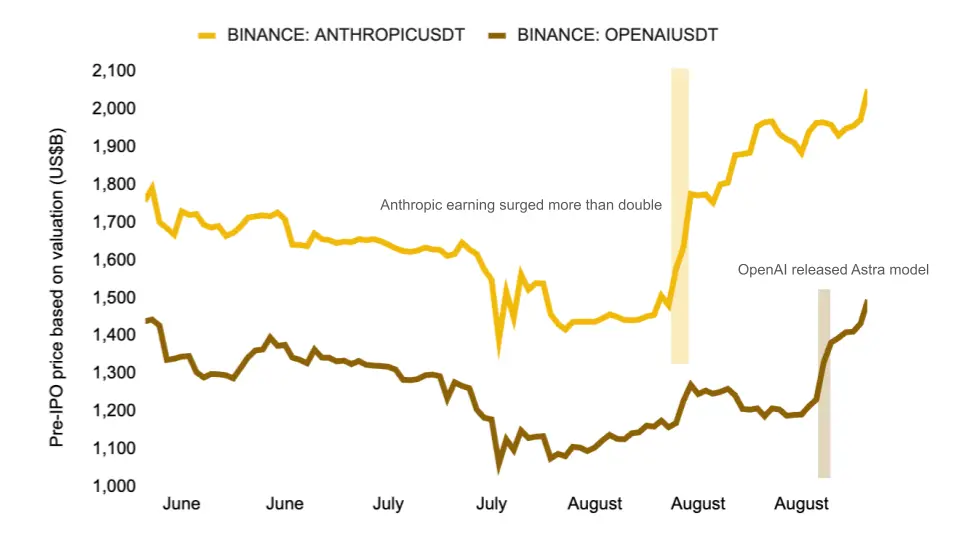
ภาพที่ 8: หลังจาก Anthropic ประกาศผลประกอบการและ OpenAI เปิดตัว Astra ราคาสัญญา Pre-IPO ถูกกำหนดราคาใหม่
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้