Рост на 8% после отчета: сможет ли CoreWeave избежать «смертельного пророчества» Маска?
 Odaily
Оригинал | Odaily News (@OdailyChina)
Автор | Azuma (@azuma_eth)
Полмесяца назад Илон Маск и венчурный инвестор из Кремниевой долины Чамат Палихапития в унисон выступили в X, вынеся «смертный приговор» более чем 200 развивающимся облачным провайдерам вычислительных мощностей (Neocloud) по всему миру — от предсказания, что большое количество видеокарт превратится в «застрявшие вычисления» (Stranded Compute) на недостроенных объектах, до раскрытия того, что «двери долгового рынка полностью закрылись», утверждая, что новый облачный сектор ждет «массовую гибель и слияния».
- Примечание Odaily: подробнее см. «Пессимизм в отношении новых облачных провайдеров: главный замысел Маска».
Пока Маск яростно атакует, находящийся в эпицентре шторма лидер новых облачных вычислений в области ИИ CoreWeave (NASDAQ: CRWV) переживает жестокое «двойное падение акций и облигаций» — за последний месяц цена акций рухнула более чем на 40%, доходность его облигаций с купоном 9,75% и погашением в 2031 году взлетала до уровня, характерного для кризиса мусорных облигаций, в 16,7%, а спред пятилетних кредитно-дефолтных свопов (CDS) также когда-то превышал 1200 базисных пунктов.
Весь Уолл-стрит затаив дыхание ждет: неужели маховик с высоким кредитным плечом новых облачных провайдеров, которые берут в долг для покупки видеокарт, действительно перестанет вращаться?
После закрытия торгов 10 ноября по восточному времени (ранним утром 11 ноября по пекинскому времени) CoreWeave представила отчет за третий квартал 2026 года, который можно назвать «экзаменом на выживание» для всего сектора новых облачных вычислений. После публикации результатов рынок отреагировал крайне драматично — акции CoreWeave значительно выросли на 7,9% на постмаркете, временно достигнув $52,58.
Столкнувшись с осадой шортистов, какой ответ дала CoreWeave? И как она пытается справиться с текущим долговым давлением?
Прямой ответ на теорию «простаивающих вычислений»
До публикации отчета одним из ключевых нарративов шортистов было то, что из-за задержек в инфраструктуре и осторожных расходов крупных компаний дорогостоящие GPU будут пылиться на складах или превратятся в низкомаржинальную тяжелую работу, однако квартальный отчет CoreWeave напрямую ответил на сомнения в «замедлении спроса» данными агрессивного роста.
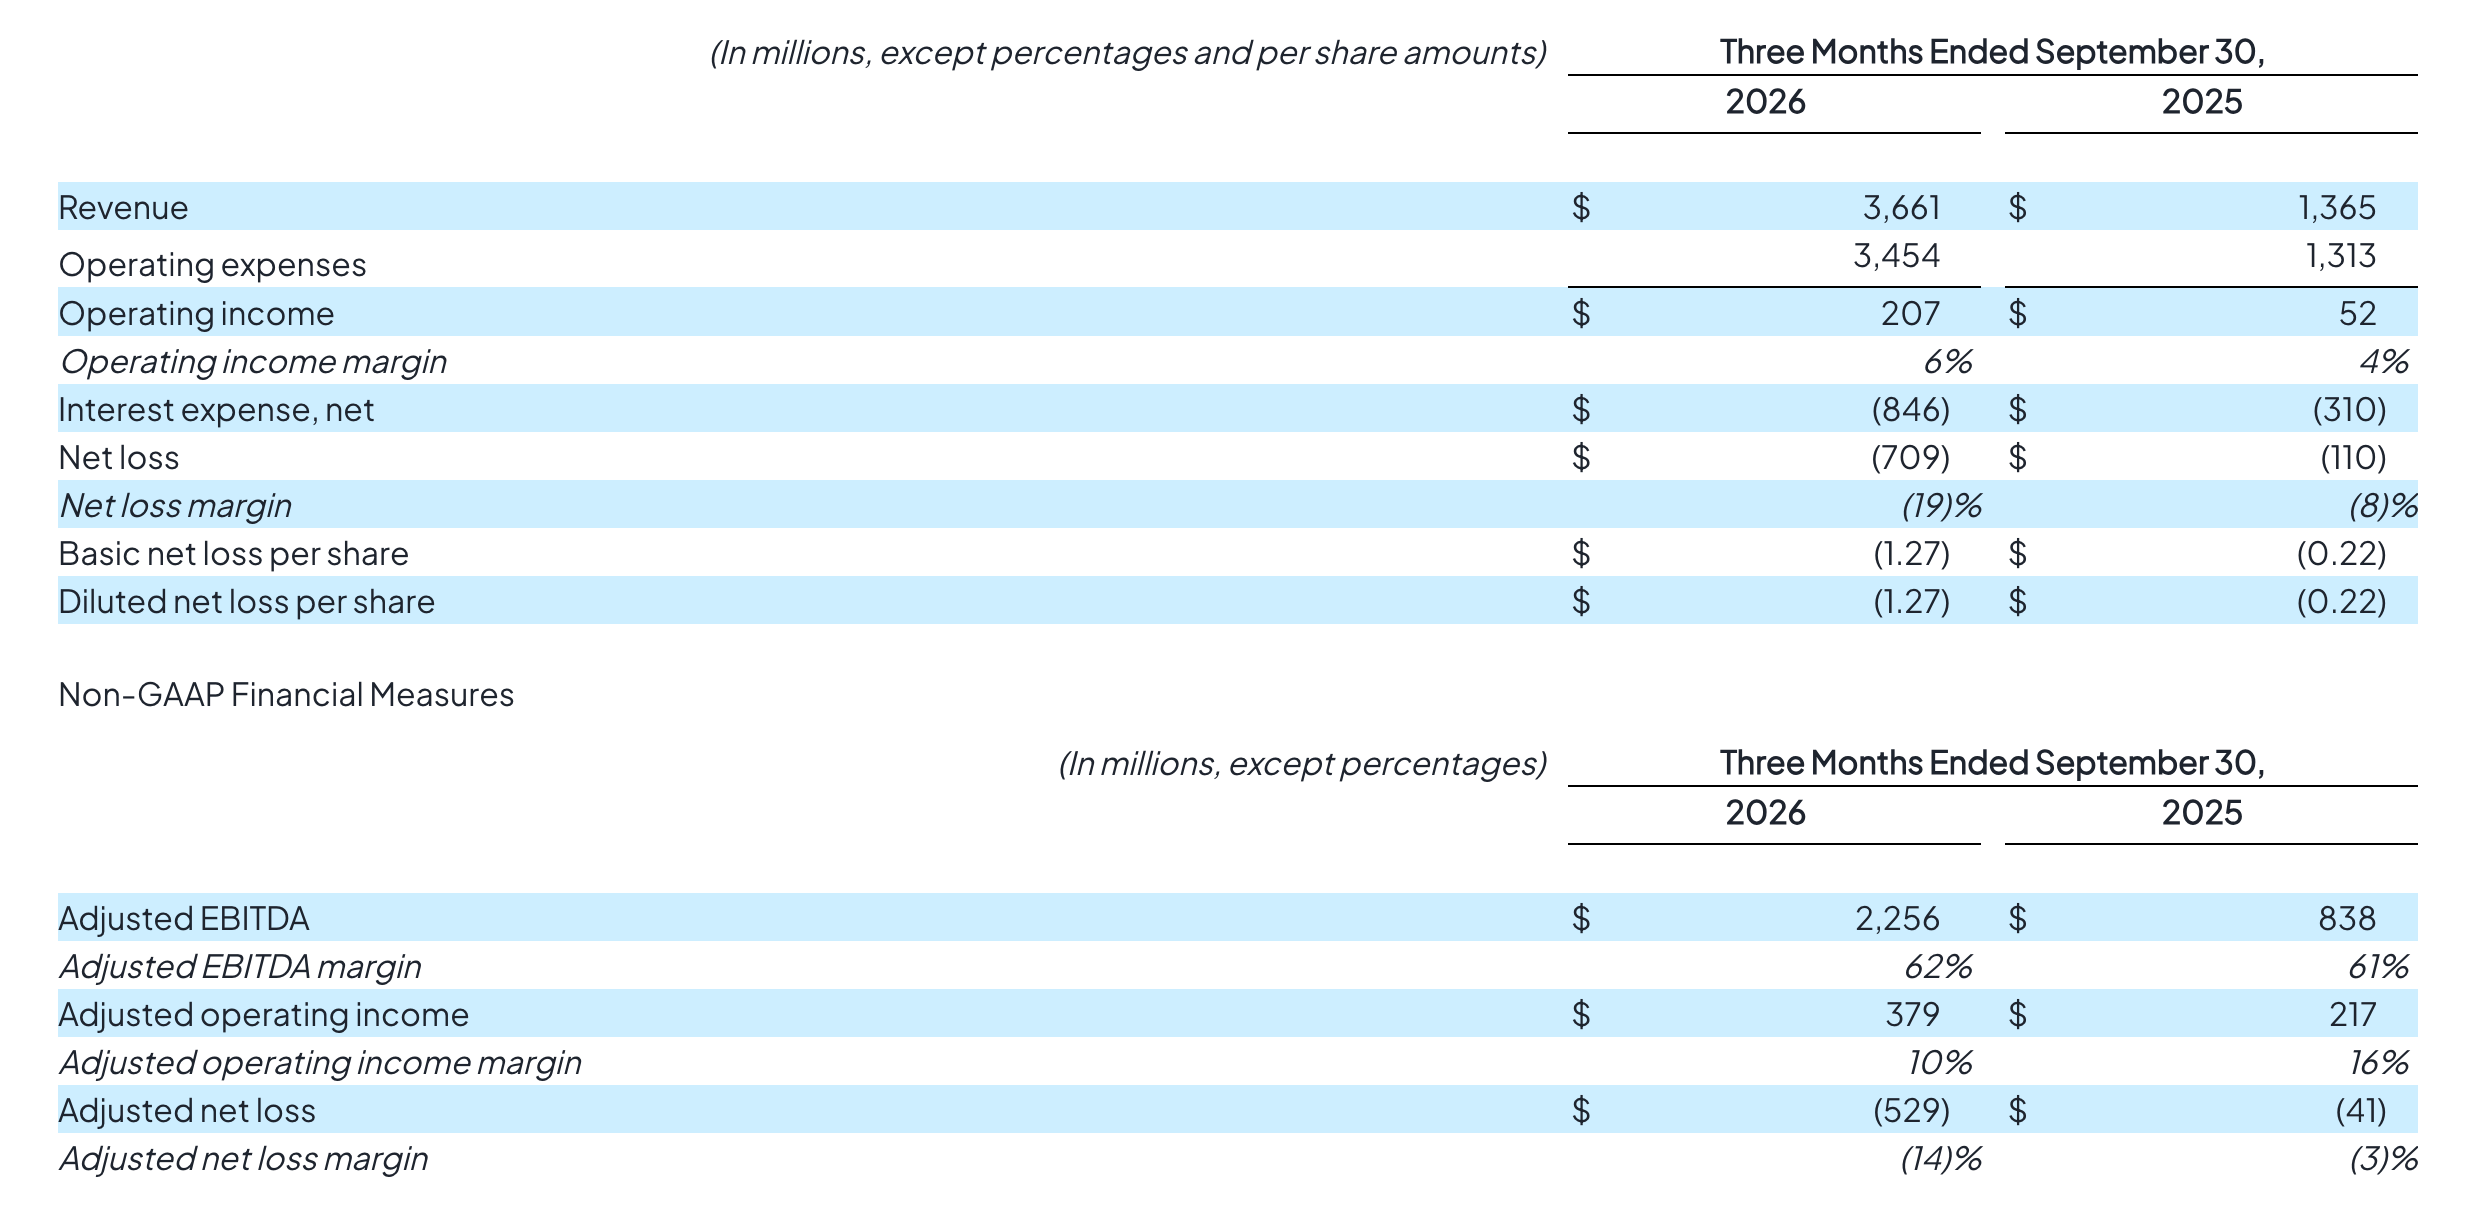
В третьем квартале CoreWeave превзошла рыночные ожидания как по выручке, так и по рентабельности — общая выручка составила 3,661 млрд долларов, рост на 168% год к году и на 42% квартал к кварталу, чистый прирост выручки за квартал впервые преодолел отметку в $1 млрд, что не только превысило консенсус-ожидания Уолл-стрит в $3,55–3,56 млрд, но и превзошло верхнюю границу собственного гайденса компании ($3,6 млрд); скорректированная EBITDA по non-GAAP достигла $2,256 млрд, маржа достигла целых 62%, что выше рыночных ожиданий в 57,6%; скорректированная операционная прибыль достигла $379 млн, намного превысив предыдущий гайденс в $200–260 млн; скорректированная операционная маржа также резко выросла с 1% в Q1 и 5% в Q2 до 10%, достигнув двузначной цели по марже на квартал раньше.
Что касается портфеля заказов, по состоянию на 30 сентября объем отложенной выручки по невыполненным контрактам CoreWeave (Revenue Backlog) достиг рекордных $132,5 млрд, резко вырос более чем на $28 млрд за квартал по сравнению с $104,2 млрд на конец второго квартала, рост на 138% год к году. Около 36% из них, как ожидается, будет конвертировано в фактическую выручку в течение следующих 24 месяцев.
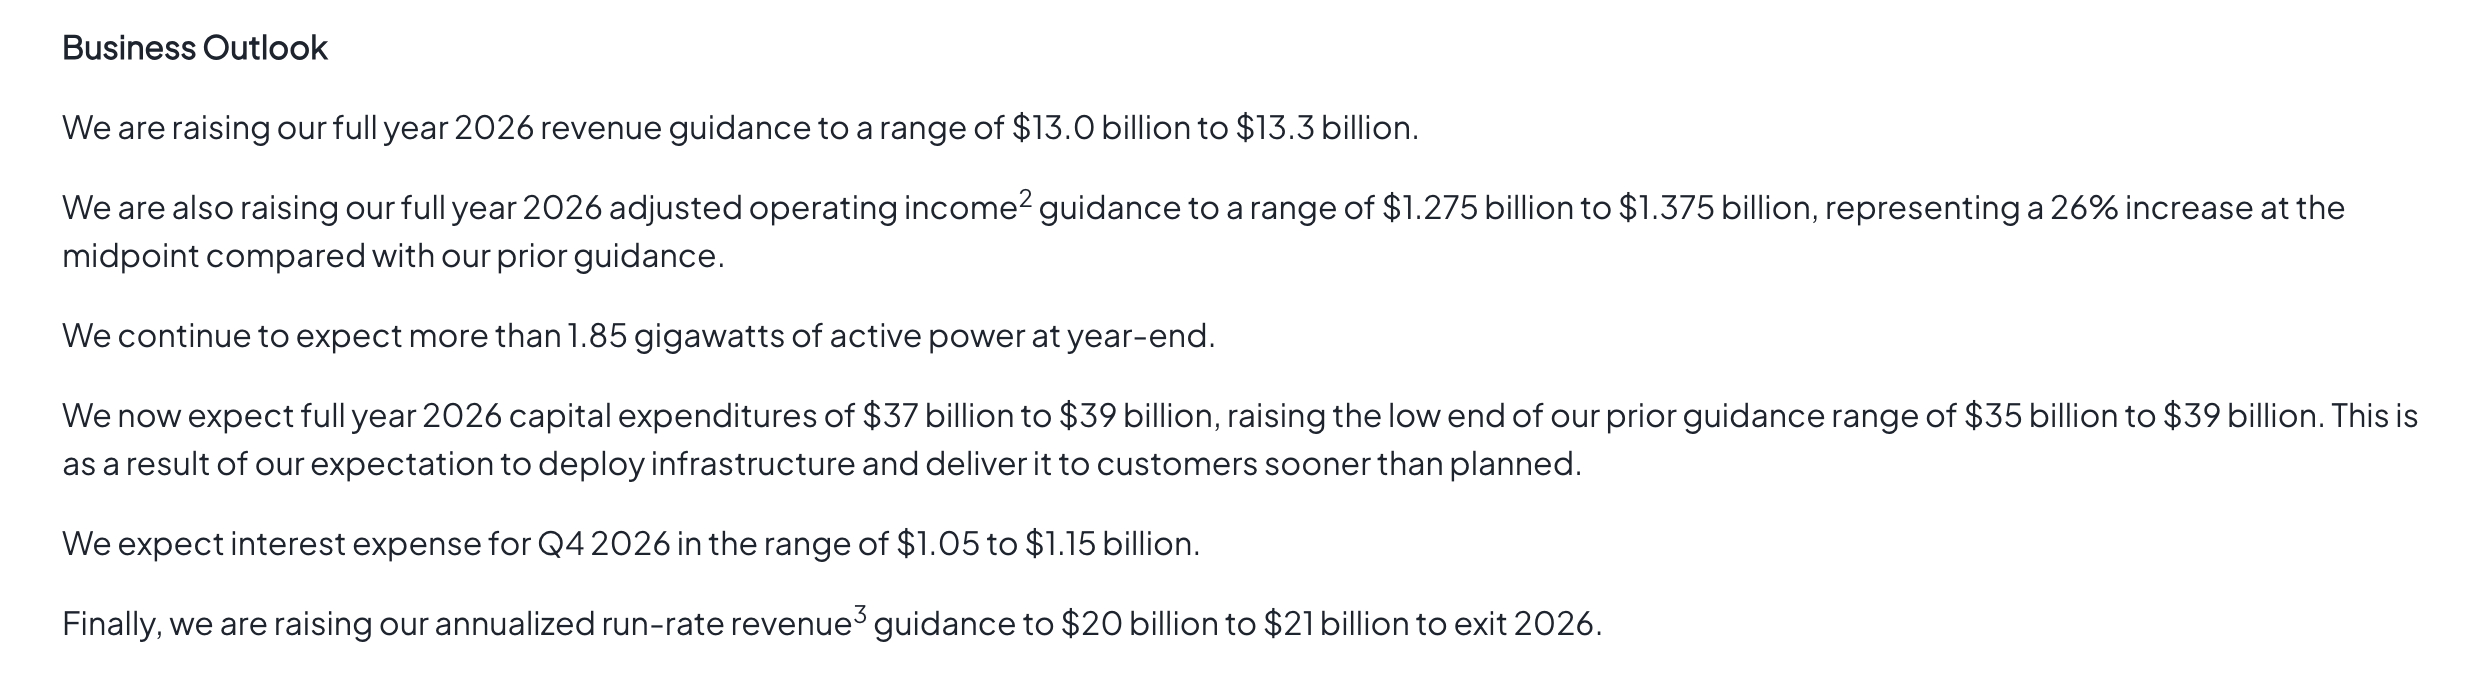
В отчете CoreWeave повысила гайденс по выручке на весь 2026 год с $12,4–13,2 млрд до $13,0–13,3 млрд; гайденс по скорректированной операционной прибыли на год повышен до $1,275–1,375 млрд (медианное значение значительно выросло на 26%); целевой показатель годовой выручки в пересчете на год (ARR) на конец 2026 года сразу повышен до $20–21 млрд.
Помимо взрывных цифр отчета, руководство на телефонной конференции также продемонстрировало жесткую позицию продавца на рынке. CEO CoreWeave Майкл Интратор заявил: «Наши доступные мощности на 2028 год уже распроданы. Хотя мы еще не вывели на рынок все мощности 2028 года, та часть, которая была предложена, уже расхватали.»
Структура спроса и предложения также дает CoreWeave смелость повышать цены вопреки тенденции — в июле этого года CoreWeave уже подняла цены на все продуктовые SKU примерно на 25%, затем в конце третьего квартала добавила еще 10%, и в четвертом квартале цены продолжают расти. CFO CoreWeave Нитин Агравал раскрыл, что в настоящее время цены по долгосрочным контрактам на 4–5 лет выросли до $20–25 млн за мегаватт, а краткосрочные контракты стоят более $40 млн за мегаватт в год.
Что касается проблемы «обесценивания старых видеокарт», которую ранее атаковали шортисты, произошел разворот. Интратор сообщил, что из-за дефицита вычислительных мощностей квартальный рост цен на продление аренды чипов предыдущего поколения на архитектуре Hopper в третьем квартале составил 30–50%, что даже выше первоначальной цены при заключении контрактов.
Долговое давление по-прежнему огромно
Несмотря на победное шествие бизнеса, если заглянуть в неприукрашенный балансовый отчет и отчет о движении денежных средств, становится ясно, что атаки шортистов не беспочвенны — перед лицом черной дыры тяжелых активов модели «занимай и покупай карты» долговое давление на CoreWeave остается удушающим.
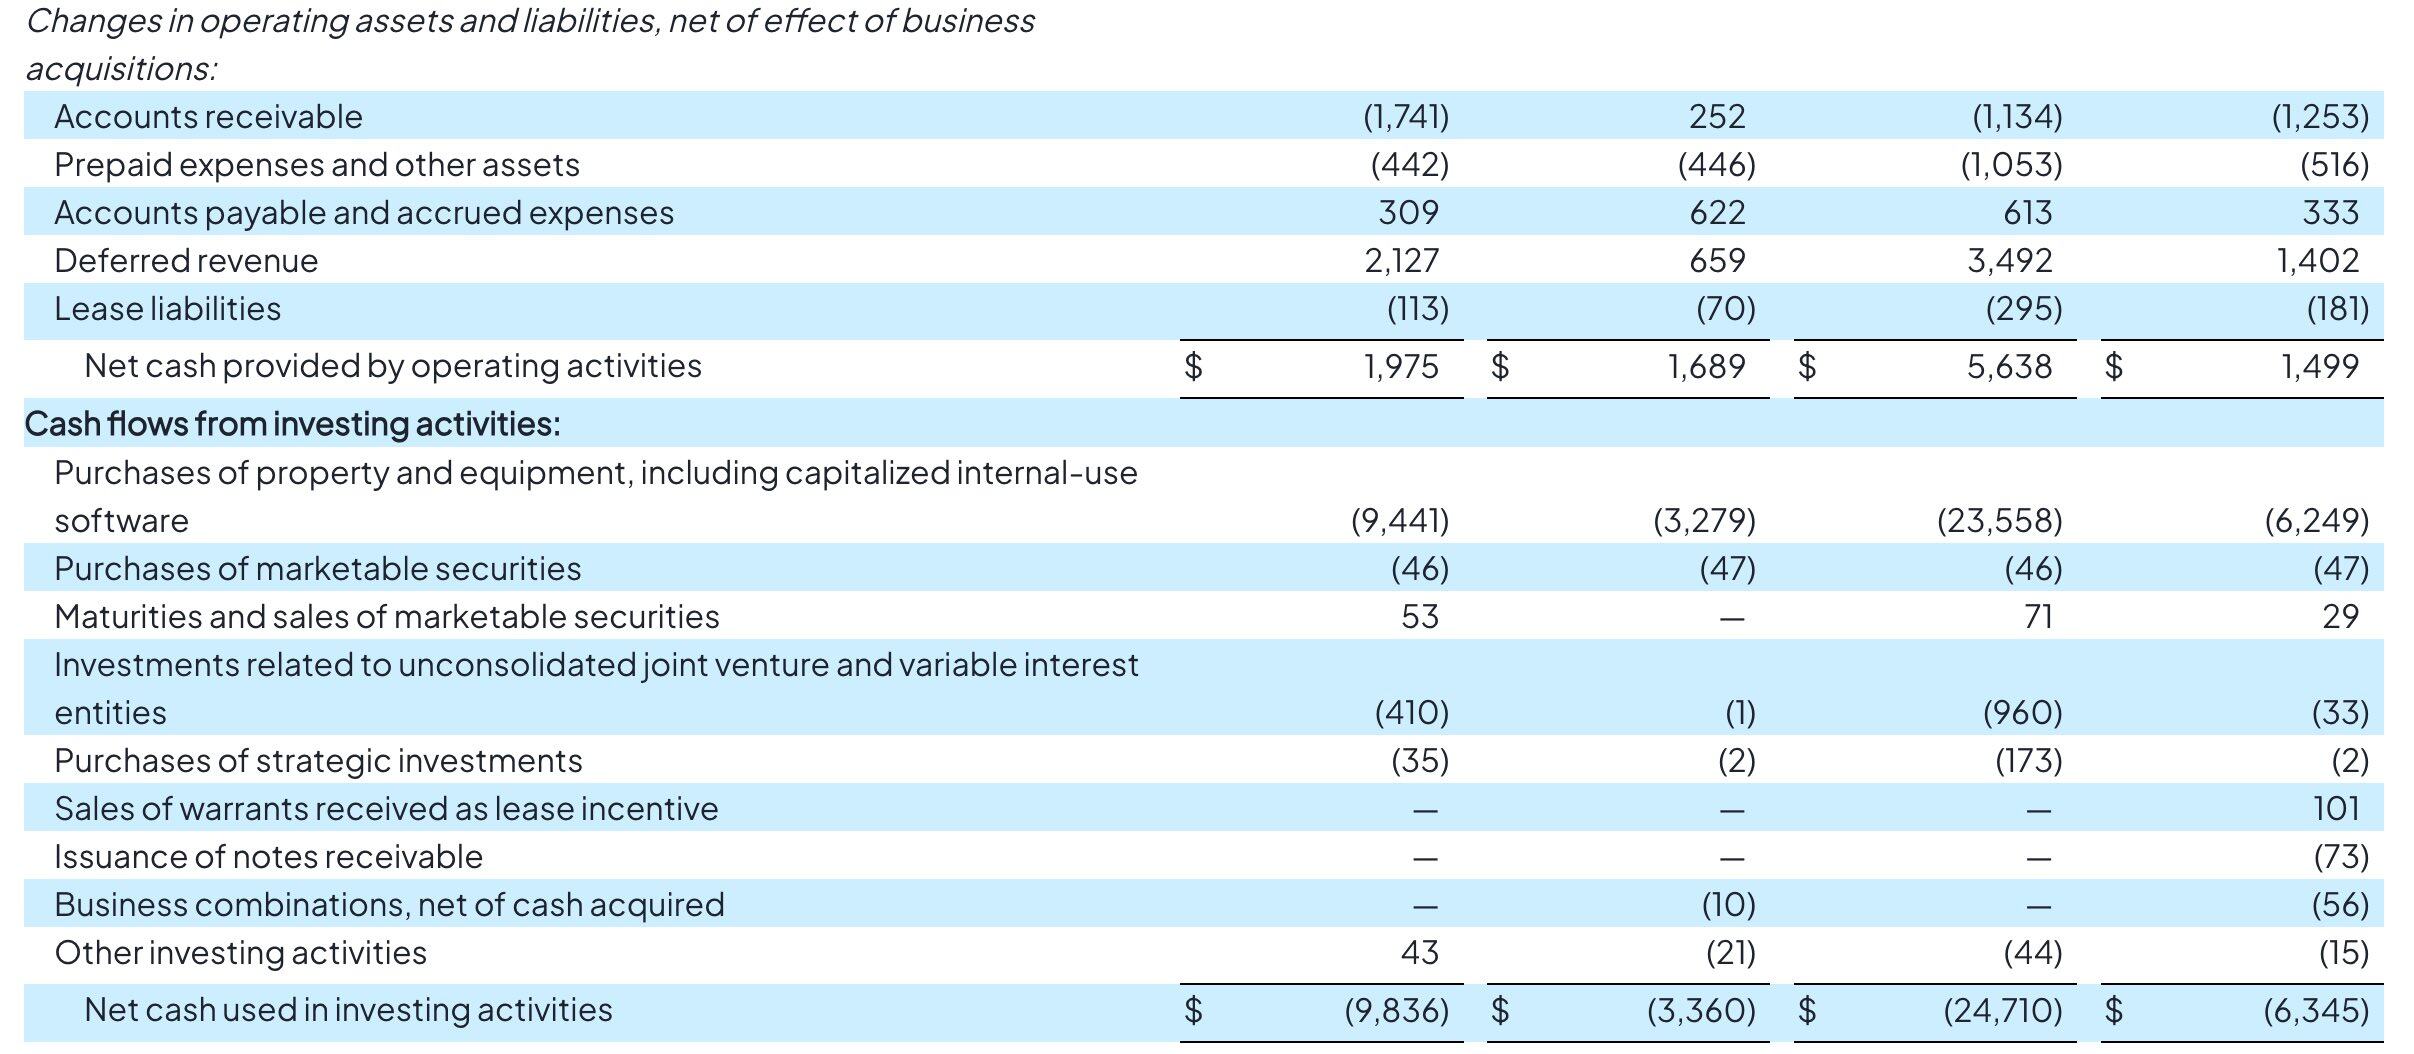
Прежде всего, ужасающие темпы роста долга и расход денежных средств. В третьем квартале капитальные затраты CoreWeave, рассчитанные по стандарту раскрытия компании, достигли $14,5 млрд. При этом отчет о движении денежных средств показывает, что фактические денежные расходы компании на приобретение недвижимости и оборудования за квартал составили $9,441 млрд. После вычета этих расходов чистый отток свободного денежного потока в Q3 составил $7,466 млрд, а совокупный чистый отток за первые три квартала, более того, достиг $17,92 млрд.
Чтобы заткнуть финансовую дыру, по состоянию на 30 сентября общий долг CoreWeave на балансе резко вырос до $46,873 млрд. Если дополнительно учесть $18,697 млрд обязательств по операционной аренде и $649 млн обязательств по финансовой аренде, совокупный долг и арендные обязательства достигли примерно $66,22 млрд.
Тенденция ухудшения инверсии прибыли и процентов также заслуживает внимания. В третьем квартале скорректированная операционная прибыль CoreWeave составила $379 млн (операционная прибыль по GAAP — всего $207 млн), но чистые процентные расходы за квартал достигли $846 млн, что втянуло компанию в чистый убыток по GAAP в размере $709 млн. Еще серьезнее то, что руководство ожидает роста процентных расходов в Q4 до $1,05–1,15 млрд (годовые процентные расходы достигают целых $4,4 млрд). Даже несмотря на повышение скорректированной операционной маржи до 10%, между прибыльностью и стоимостью финансирования сохраняется огромный дефицит.
Аналитик D.A. Davidson Гил Лурия отметил: «Процентные расходы намного выше операционной прибыли, что говорит о том, что доходы, генерируемые дата-центрами в настоящее время, все еще недостаточны для погашения накапливающегося долга».
Столкнувшись с огромным долговым давлением, CoreWeave предприняла три хода, чтобы попытаться выйти из тупика и выиграть передышку.
- Отказ от выпуска высокопроцентных необеспеченных облигаций, подпитка за счет предоплат клиентов: CFO Агравал четко заявил, что при текущем уровне рыночной доходности CoreWeave не планирует выпускать новые необеспеченные облигации на уровне материнской компании до конца 2027 года. Альтернатива — требовать деньги от нижестоящих клиентов: в ближайшие три месяца компания ожидает получить около $9 млрд предоплат и депозитов от клиентов (в настоящее время 70% сделок уже включают предоплату). Руководство заявляет, что большая часть потребностей в финансировании в 2027 году будет покрыта за счет предоплат клиентов и финансирования от аппаратных партнеров.
- Переход к кредитам на уровне активов (DDTL): Обход кредитоспособности материнской компании и использование контрактов с клиентами инвестиционного уровня в качестве залога. В настоящее время общая средневзвешенная стоимость долга компании составляет 7,9%. В ближайшие недели будет запущен новый транш DDTL инвестиционного уровня с ожидаемой ставкой 7–7,5%, который может покрыть более 90% капитальных затрат соответствующих проектов.
- Расчет на «старые карты» для создания денежного потока после погашения кредитов: Поскольку цикл кредита на покупку карт привязан к первому клиентскому контракту, истечение первого контракта означает погашение кредита. Интратор сообщил, что в 2027 и 2028 годах истекут контракты на свыше 130 000 и около 170 000 GPU соответственно. При текущем росте цен на старые карты эти 300 000 «бездолговых» устройств без дополнительных капитальных затрат смогут принести почти $4 млрд и почти $10 млрд прироста годовой выручки в 2027 и 2028 годах соответственно.
Но опасения рынка не рассеялись. Аналитик Wells Fargo Майкл Туррин подсчитал, что даже при оптимистичном сценарии капитальные затраты CoreWeave в 2027 году достигнут целых $66 млрд, и к тому времени сохранится дефицит нового долгового финансирования в размере не менее $25 млрд; кроме того, если часть из $9 млрд предоплат поступит от нижестоящих AI-стартапов, которые сами финансируются за счет заемных средств, их устойчивость к рискам остается под вопросом.
Тревога отложена, но главное испытание впереди
Помимо долга в десятки миллиардов на бумаге, трение в физическом мире и встречный политический ветер также сокращают пространство для ошибок.
Отчет показывает, что активная электроэнергия CoreWeave удвоилась до 1,7 ГВт, но коэффициент активации составляет лишь 37% (общая законтрактованная мощность превышает 4,6 ГВт). Учитывая, что после промежуточных выборов в США многие регионы ужесточают отношение к дата-центрам с высоким энергопотреблением, CoreWeave вынуждена ускорить распределение более 1,3 ГВт законтрактованных мощностей на зарубежные рынки, такие как Индия, Индонезия и Испания.
В конечном счете, этот превзошедший ожидания отчет за третий квартал и почти 8%-ный отскок на постмаркете лишь доказывают, что нижестоящий спрос на вычислительные мощности для ИИ остается горячим, а ведущие игроки все еще имеют рычаги для перекладывания финансового давления на клиентов. Это временно погасило надвигающуюся панику по ликвидности, но далеко не изменило опасную природу бешеного бега с высоким кредитным плечом.
Под давлением $65,6 млрд долга в широком смысле и более $1 млрд процентных расходов за квартал «пророчество о массовой гибели» Маска по-прежнему висит над головой. CoreWeave выиграла передышку на сегодняшний вечер, но настоящее испытание денежным потоком, которое определит ее судьбу, только начинается.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.