Дракенмиллер, не терявший деньги 30 лет, входит в TradeXYZ — насколько сильны ресурсы проекта
 Blockbeats
ICE открывает Hyperliquid дорогу на американский рынок
Положение Стэнли Дракенмиллера на Уолл-стрит основано на результатах, которые он показывал почти тридцать лет.
Под его управлением Duquesne Capital с 1981 по 2010 год приносила около 30% годовых, и ни один год не был убыточным.
Его старт не был ярким. В университете он изучал английский язык и экономику, затем поступил в докторантуру по экономике Мичиганского университета, но бросил её на полпути. Устроившись в Pittsburgh National Bank, он перешёл из программы подготовки кадров в инвестиционный бизнес. Когда в 1981 году он основал Duquesne Capital, у него было всего два клиента и $800 000 под управлением. К 2010 году, когда он закрыл внешний фонд, активы превышали $12 млрд. Позже он объяснял, что давление, связанное с поддержанием результатов и управлением крупным капиталом, подтолкнуло его к этому решению. После этого он продолжил управлять собственными средствами через семейный офис.
Более широкой публике он известен как ключевой управляющий фонда Quantum Джорджа Сороса.
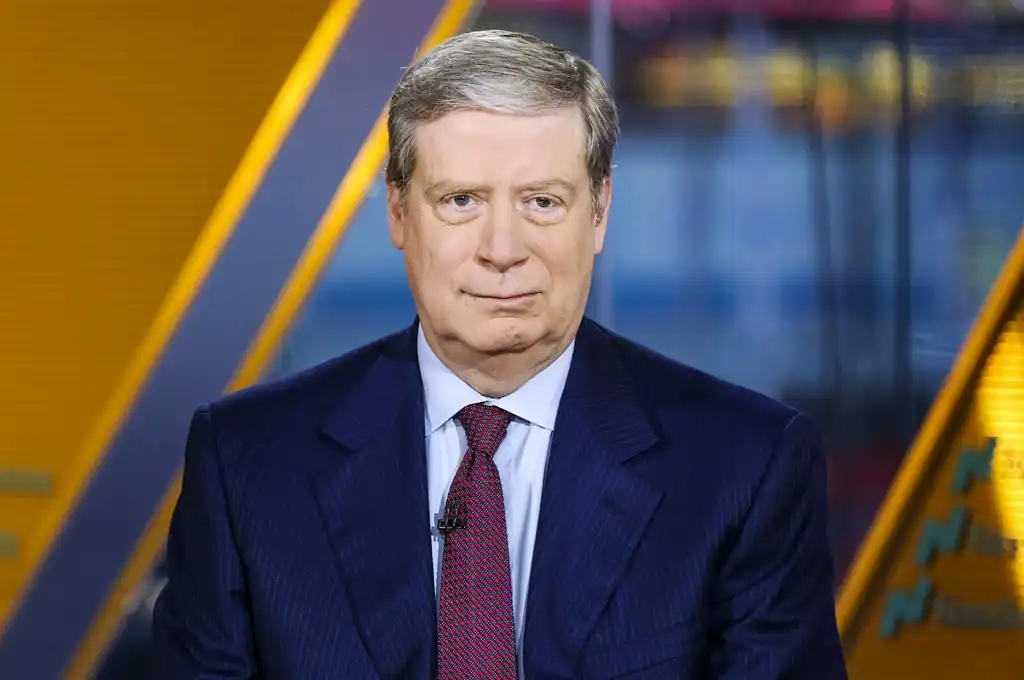
С 1988 по 2000 год Дракенмиллер работал в Soros Fund Management, был главным портфельным менеджером фонда Quantum, а большую часть этого времени — директором по инвестициям; пиковый объём активов под его управлением достигал $22 млрд.
Короткая позиция по фунту стерлингов в 1992 году — одна из его знаковых сделок. Тогда Великобритания пыталась удержать фунт в европейском механизме валютных курсов, но политика, необходимая для сохранения курса, давила на национальную экономику. Дракенмиллер и команда Сороса решили, что такая конструкция неустойчива, и открыли короткую позицию по фунту. Сорос поддержал дальнейшее наращивание позиции. 16 сентября Великобритания после интервенций на рынке и попыток повысить ставки в итоге объявила о выходе из этого механизма. Публика запомнила имя Сороса, но Дракенмиллер также был ключевым участником той сделки.
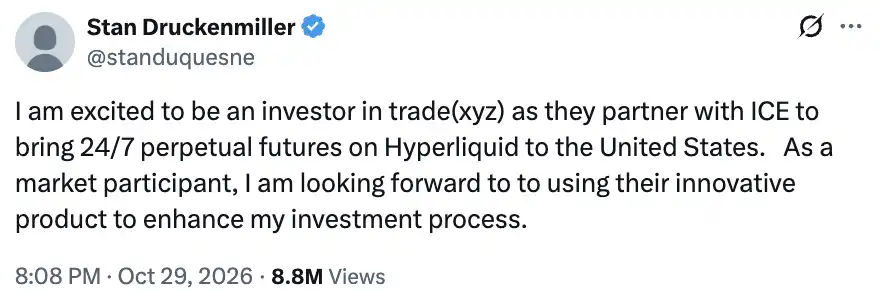
29 октября Дракенмиллер в своём первом твите после регистрации в Twitter объявил, что инвестирует в TradeXYZ, и выразил надежду использовать продукт для улучшения собственного инвестиционного процесса. Вместе с ним в проекте участвует ICE, материнская компания Нью-Йоркской фондовой биржи.
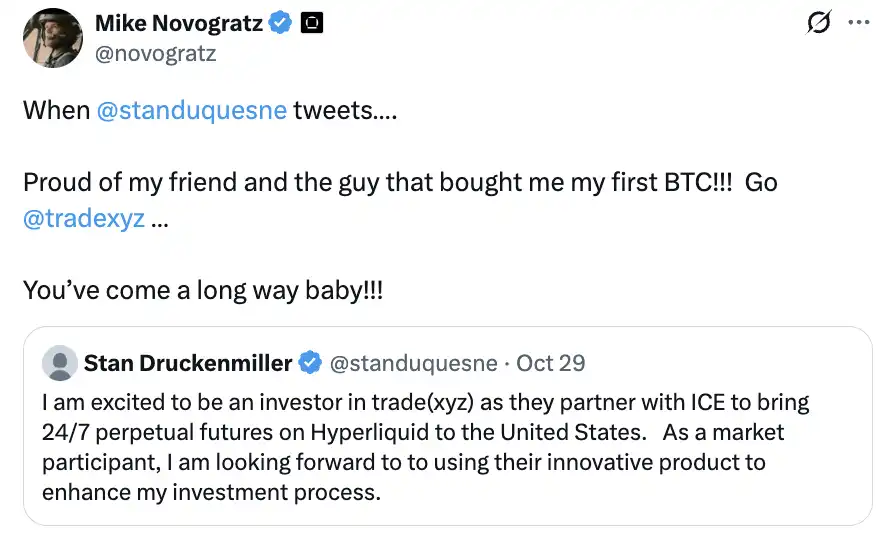
Основатель Galaxy Майк Новограц рассказывал, что основатель TradeXYZ Сёку помог ему купить первый в его жизни биткоин, что говорит о широких связях Сёку в финансовых кругах.
TradeXYZ и ICE планируют вывести на американский рынок круглосуточные бессрочные контракты на базе Hyperliquid, охватывающие акции, индексы, сырьевые товары, валюты и криптоактивы.
Сотрудничество с ICE
У самой ICE 13 бирж и 6 клиринговых палат, есть технологии, лицензии и клиентские отношения для управления торговыми площадками. Она вполне способна самостоятельно разрабатывать новые торговые продукты. Однако на этот раз она выбрала партнёрство с TradeXYZ, чтобы строить американский рынок на Hyperliquid, и одновременно приобрела миноритарную долю в TradeXYZ.
Другой биржевой гигант, CME, ранее пошёл по пути модернизации собственных систем. В этом году CME продлила матчинг криптофьючерсов до круглосуточного режима, но клиринг и расчёты по-прежнему происходят на следующий рабочий день. Затем она попыталась запустить круглосуточные фьючерсы на нефть, но CFTC приостановила листинг, и в октябре CME отозвала заявку.
Эти две попытки показывают, что расширение торговых часов затрагивает бэк-офис — клиринг, расчёты и управление рисками. Наличие лицензий и крупного торгового бизнеса не делает такую модернизацию лёгкой.
HyperCore уже объединил матчинг, маржу, ставки финансирования, принудительную ликвидацию и расчёты в одной непрерывно работающей системе. TradeXYZ же управляет на этой системе рынками акций, индексов и сырьевых товаров, совокупный оборот которых за год с лишним превысил $650 млрд. Выбрав партнёрство, ICE получает готовую торговую технологию и накопленный продуктовый опыт.
Разделение ролей трёх сторон поэтому понятно: Hyperliquid предоставляет базовый движок, TradeXYZ проектирует и запускает рынки, ICE отвечает за работу регулируемого рынка и клиринговой системы в США.
Для биржи использование внешней технологии означает необходимость делиться частью доходов. Выбор ICE в пользу такого пути отражает ценность готового продукта, технологии и скорости запуска. Для Hyperliquid это масштабируемый бизнес: другие организации управляют рынками и привлекают клиентов, а она предоставляет торговый движок и получает доход от оборота на этих рынках.
HIP-3
Это сотрудничество будет продвигаться через HIP-3*, а весь американский рынок ещё должен получить одобрение регуляторов.
Ключевая особенность HIP-3* — возможность для деплойеров создавать рынки с ограничениями на участие, добавлять проверку личности, меры против отмывания денег и другие контроли. ICE сможет на этой основе управлять выделенным рынком, соответствующим американским регуляторным требованиям, TradeXYZ продолжит отвечать за дизайн контрактов и рынков, а базовым слоем останется HyperCore.
Это снимает одно из препятствий для подключения традиционных брокеров к ончейн-рынкам. На американском фьючерсном рынке есть чёткое разделение субъектов торговли и клиринга: DCM отвечает за листинг и работу торговой площадки, DCO — за клиринг. Брокерам нужно направлять клиентские сделки на рынки, соответствующие этим требованиям, и именно эту организационную и операционную работу берёт на себя ICE.
По такой схеме TradeXYZ заново развернёт регулируемые рынки в США параллельно с уже работающими офшорными HIP-3 рынками. Обе стороны используют одну и ту же базовую технологию, но сохраняют собственные книги заявок и настройки рынков. Офшорный бизнес продолжит развиваться, а американский будет привлекать квалифицированных клиентов и брокеров через ICE.
Клиринговая система также будет создана отдельно. Среди нынешних участников ICE более 99% — институциональные, а существующий бизнес в основном обслуживает коммерческое хеджирование и институциональную торговлю. Новый рынок бессрочных контрактов ориентирован на розничных клиентов, которым нужны короткие циклы и круглосуточная торговля. Отдельная клиринговая структура позволит ICE расширить эту клиентскую базу и одновременно изолировать торговые и контрагентские риски нового бизнеса от прежних институциональных клиентов.
Это понятный способ расширения бизнеса. ICE сохраняет прежний институциональный фьючерсный бизнес и отдельно строит рынок для розничных клиентов; TradeXYZ получает оператора, соответствующего американским требованиям; Hyperliquid может на базовом уровне поддерживать рынки с разными операторами и разными правилами доступа.
Сеть брокеров
Второй ключевой элемент сотрудничества — дистрибуция.
Привлекать трейдеров по одному силами TradeXYZ и подключать традиционных брокеров через ICE — это два разных по масштабу способа привлечения клиентов. Второй позволяет дотянуться до клиентов, у которых уже есть счета, средства и потребность в торговле деривативами.
На американском фьючерсном рынке FCM отвечают за клиентские средства и доступ к торгам. У ICE уже есть связи со многими такими брокерами и клиринговыми организациями. В будущем, как только брокеры вроде Charles Schwab, Interactive Brokers или Robinhood присоединятся к клиринговой системе нового рынка, они смогут предлагать соответствующие контракты своим клиентам. Трейдеры будут пользоваться привычным интерфейсом, а на бэкенде могут работать рынки Hyperliquid.
Это объясняет и отличие подхода ICE от прежнего пути Kraken.
Американский план Kraken строился вокруг NinjaTrader и выхода на клиентов через один устоявшийся брокерский канал. Схема ICE рассчитана на нескольких FCM, которые могут подключаться постепенно. Каждый новый брокер открывает новому рынку доступ к уже существующей клиентской базе.
Разница в клиентской базе наглядна. По оценке Blockworks Research, NinjaTrader держит около $600 млн клиентских средств на фьючерсных счетах, а семь розничных фьючерсных брокеров, включая Charles Schwab и Interactive Brokers, — в сумме около $13,5 млрд. Каналы, за которые может бороться ICE, охватывают значительно больший объём клиентских средств и торгового спроса.
Кроме того, ICE планирует распространять эти продукты через совместное предприятие с OKX. И традиционные фьючерсные брокеры, и криптобиржи могут стать точками входа для клиентов на новый американский рынок.
С точки зрения разделения бизнеса это перекликается с уже существующей у Hyperliquid моделью builder code: сторона, предоставляющая фронтенд и клиентский сервис, отвечает за дистрибуцию, базовый рынок обрабатывает сделки, а стороны получают доход через комиссионные схемы. В США эту дистрибуционную роль возьмут на себя брокеры, соответствующие регуляторным требованиям, а ICE соединит брокеров с ончейн-торговым движком.
Для TradeXYZ достаточно, чтобы несколько активных FCM начали предлагать эти продукты, — и появится шанс получить дополнительный оборот за счёт уже существующего розничного спроса. ICE обладает возможностями по управлению рынком и дистрибуционной сетью, а Hyperliquid и TradeXYZ дают ей новый продукт для продажи этим клиентам.
Дракенмиллер увидел возможность инвестировать и использовать продукт, а ICE готовится строить вокруг этой технологии новый торговый бизнес.
Hyperliquid начинает получать новый тип клиентов — финансовые институты, которые способны сами управлять биржей, но предпочитают использовать её как базовый движок.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.