Логика обвала Google: ИИ сжигает денежный поток, обнуляет выкупы и подрывает поиск
 chaincatcher
В четверг Google пережил самое сильное однодневное падение за всю историю: акции рухнули более чем на 11%, рыночная капитализация сократилась примерно на $500 млрд, а на графике появился «крест смерти» — 50-дневная скользящая средняя опустилась ниже 200-дневной. Это ударило и по более широкому технологическому сектору, потянув вниз Nasdaq.
Свежая отчетность Alphabet задела самый чувствительный нерв рынка: инвестиции в ИИ продолжают пожирать денежный поток, выкуп акций обнулился, а ценовая сила основного поискового бизнеса начала испытывать давление. Согласно консенсус-прогнозу Bloomberg, выручка Google Search, YouTube, подписок и Google Services оказалась ниже ожиданий, операционная прибыль группы составила $40,6 млрд против ожидавшихся рынком $43,2 млрд и ниже порога покупателей около $45 млрд.
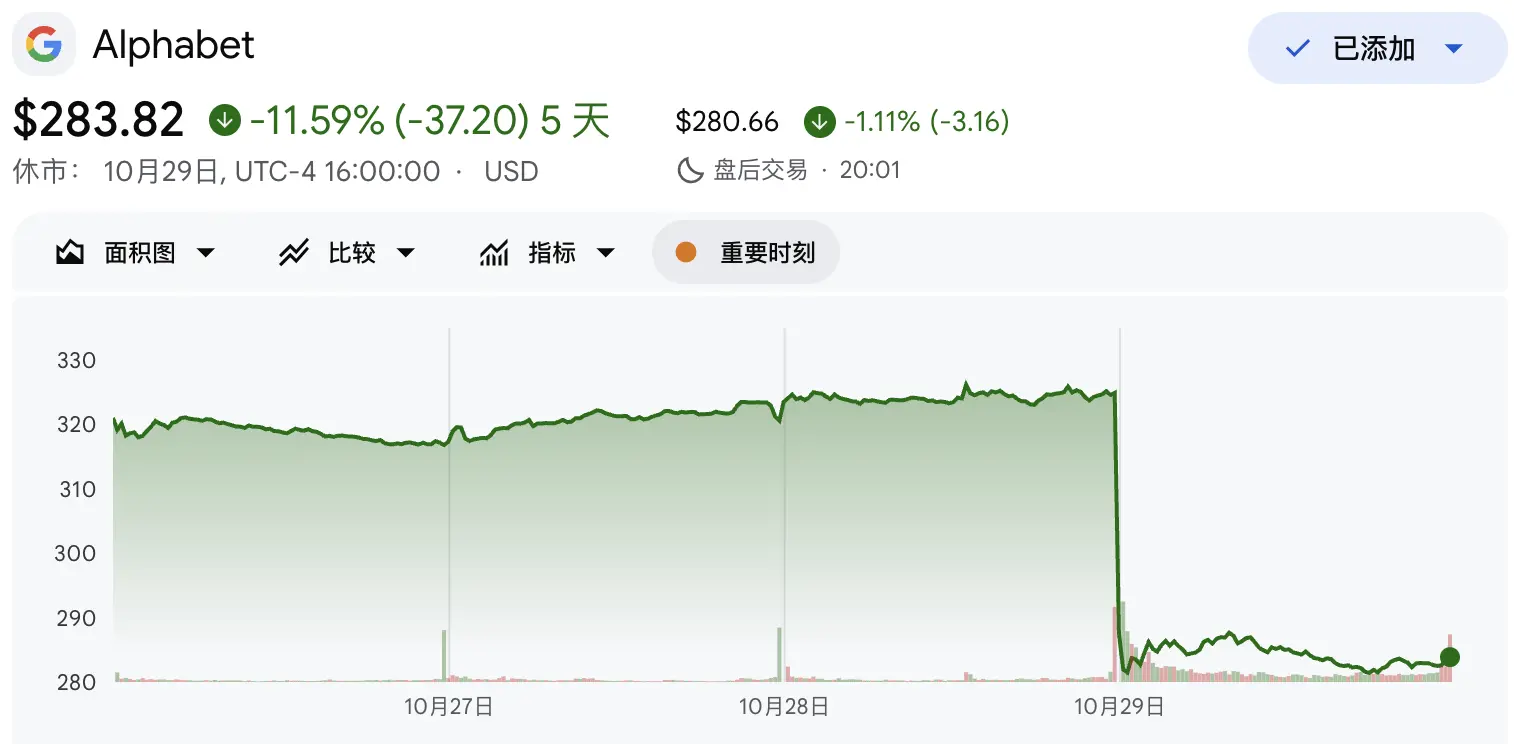
Это не просто неудача на уровне квартальной отчетности — это похоже на переоценку самой логики сделок с ИИ. Комментарии JPMorgan, Goldman Sachs и Morgan Stanley сходятся в одном выводе: отчетность вновь усилила давление на аппетит к риску в недавно ожившем сегменте ИИ и усилила тревогу рынка по поводу отдачи от капитальных затрат крупных технологических компаний на ИИ. JPMorgan прямо назвал это «неудачей в попытке заново разжечь сделку ИИ/технологий». Трейдер Goldman Sachs Thales Arruda отметил, что рынок переходит от «вознаграждения за рост капитальных затрат» к «требованию доказательств отдачи».
Alphabet представил прямо противоположный результат. Расход свободного денежного потока компании намного превысил ожидания, выкуп акций за первые девять месяцев 2026 года упал до нуля, при этом компания привлекала средства за счет продажи акций и выпуска облигаций. Одновременно Сундар Пичаи подчеркнул, что рост числа поисковых запросов в годовом выражении стал самым высоким за пять лет, однако рост доходов от поиска замедлился, а более низкая монетизация AI Mode стала самым тревожным сигналом для рынка.
Число запросов — максимум за пять лет, а рост доходов от поиска — минимум за год
Самое тревожное для «быков» противоречие этой отчетности скрыто в сопоставлении двух цифр.
Генеральный директор Alphabet Сундар Пичаи заявил в отчетности, что рост числа поисковых запросов Google в годовом выражении «самый высокий за последние пять лет». Однако выручка сегмента Search & Other выросла лишь на 12% до $63,35 млрд, резко замедлившись по сравнению с 16,8% во втором квартале и 19,1% в первом, и оказалась заметно ниже порога покупателей около 14%.
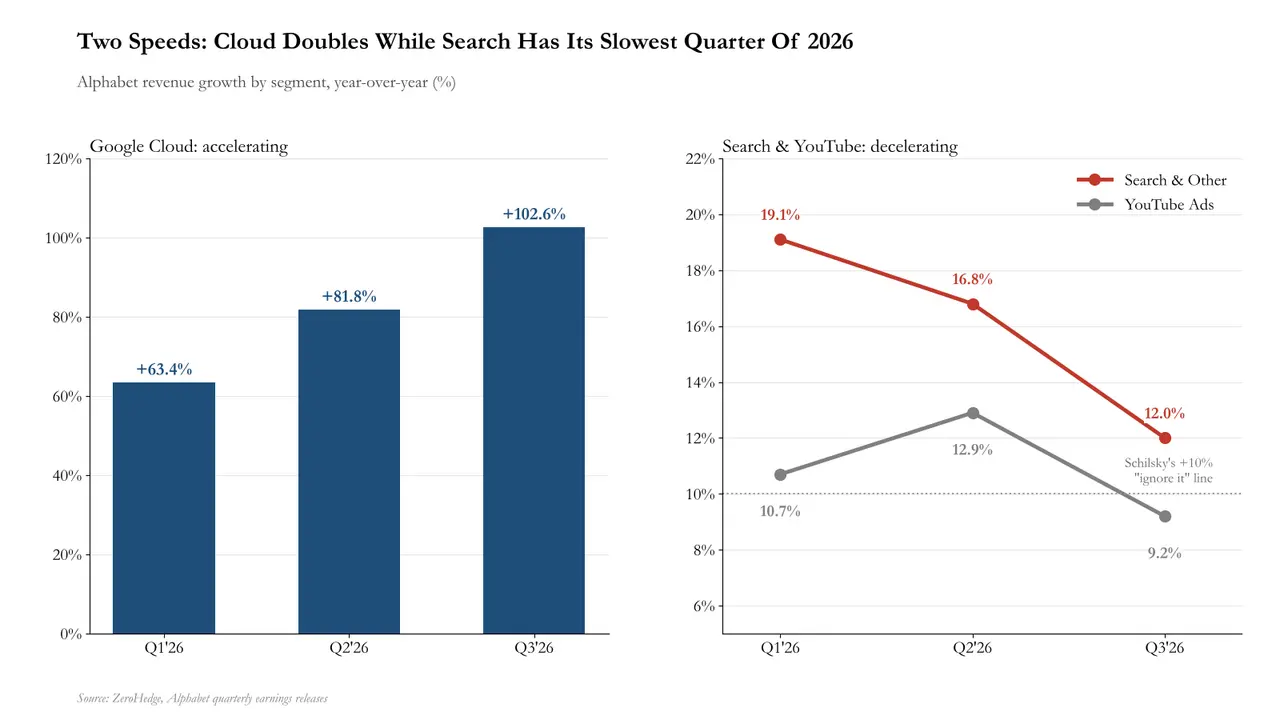
По словам Mark Schilsky из торгового отдела JPMorgan, это означает, что «Google отвечает на больше вопросов, чем когда-либо, но получает все меньше за каждый вопрос».
Менеджмент дал несколько объяснений. Главный коммерческий директор Philipp Schindler назвал валютные курсы «крупнейшим единичным фактором давления на поисковый бизнес по сравнению со вторым кварталом», а команда Goldman Sachs по TMT добавила два отраслевых фактора: отмена ЕС порога минимальной стоимости ударила по рекламным расходам ритейлеров в Азиатско-Тихоокеанском регионе, а завершение чемпионата мира по футболу FIFA привело к нормализации рекламных расходов в медиа и развлечениях.
Но по-настоящему рынок беспокоит эрозия монетизации поиска со стороны AI Mode. Philipp Schindler признал, что у AI Mode «более низкий уровень монетизации», но настаивал, что «большинство запросов в AI Mode являются инкрементальными и со временем создадут больше возможностей для монетизации». Аналитик Barclays Ross Sandler отметил, что менеджмент «ставит пользовательский опыт выше монетизации», рост запросов с синими ссылками медленнее общего роста запросов, а более агрессивные агентские поисковые сценарии в следующем году могут еще больше расширить этот разрыв. Он охарактеризовал это как «желтое предупреждение» для инвесторов.
Morgan Stanley указал, что разрыв между темпами роста поиска Alphabet и рекламы Meta расширился примерно до 13 процентных пунктов — недавнего пика, что усиливает опасения рынка по поводу миграции рекламных долей и оттока трафика в ИИ.
YouTube также не смог стать буфером: выручка этого бизнеса выросла на 9,2%, опустившись ниже отметки 10%, которую ранее называл Mark Schilsky из JPMorgan.
Что касается четвертого квартала, финансовый директор Anat Ashkenazi предупредила, что валютный встречный ветер усилится, а поисковый бизнес также столкнется с эффектом высокой базы из-за ускоренного роста в третьем квартале 2025 года.
Облачный бизнес впечатляет, но прибыль поглощается черной дырой ИИ-разработок
Единственным ярким пятном отчетности, превзошедшим ожидания, стал Google Cloud.
Выручка облачного бизнеса удвоилась в годовом выражении до $30,7 млрд, маржа подразделения подскочила с 23,7% до 36,2%, значительно превысив ожидания рынка около 33%, а почти сто клиентов уже используют TPU. Накопленный портфель заказов облачного бизнеса достиг $561 млрд, увеличившись на 256% в годовом выражении; компания сообщила, что около 55% из них конвертируется в выручку в ближайшие 24 месяца. Почти 100 клиентов используют TPU.
Проблема в том, что сильный рост облачного бизнеса не смог в полной мере транслироваться в прибыль группы.
Убыток Alphabet от общих ИИ-разработок вырос с $4,5 млрд годом ранее до $7,7 млрд, а Other Bets потеряли еще $2 млрд. По грубой оценке, около половины прироста прибыли облачного бизнеса было израсходовано еще до того, как дошло до консолидированного отчета о прибылях и убытках.
Аналитик Goldman Sachs Eric Sheridan в своем обзоре квартальной отчетности охарактеризовал это явление так: «поиск замедляется, а вычислительные мощности продолжают требовать инвестиций». Он отметил, что менеджмент продолжает подчеркивать лидерство в передовых моделях, включая запуск Genie 4 и Gemini C4 Carbon, но при этом признает, что доступные вычислительные мощности остаются ограничивающим фактором для дальнейшего ускорения облачного бизнеса.
Это и есть главное опасение рынка: спрос на облачные услуги силен, но спрос на капитальные затраты для ИИ еще сильнее. Рост вроде бы есть, но денежной отдачи придется подождать.
Свободный денежный поток под угрозой, выкупы обнулены, вместо этого — долг и продажа акций
Самая шокирующая информация этой отчетности, возможно, содержится не в отчете о прибылях и убытках, а в раскрытии информации о финансировании.
Рынок изначально ожидал, что Alphabet израсходует в этом квартале около $3,5 млрд свободного денежного потока. Фактическая цифра оказалась почти втрое выше ожиданий. Капитальные затраты составили $51,4 млрд, что ниже ожидавшихся рынком $55,8 млрд, но операционный денежный поток упал на 13% в годовом выражении до $42,3 млрд, что намного ниже ожидавшихся рынком $53,9 млрд. Капитальные затраты удвоились за год, а операционный денежный поток откатился назад.
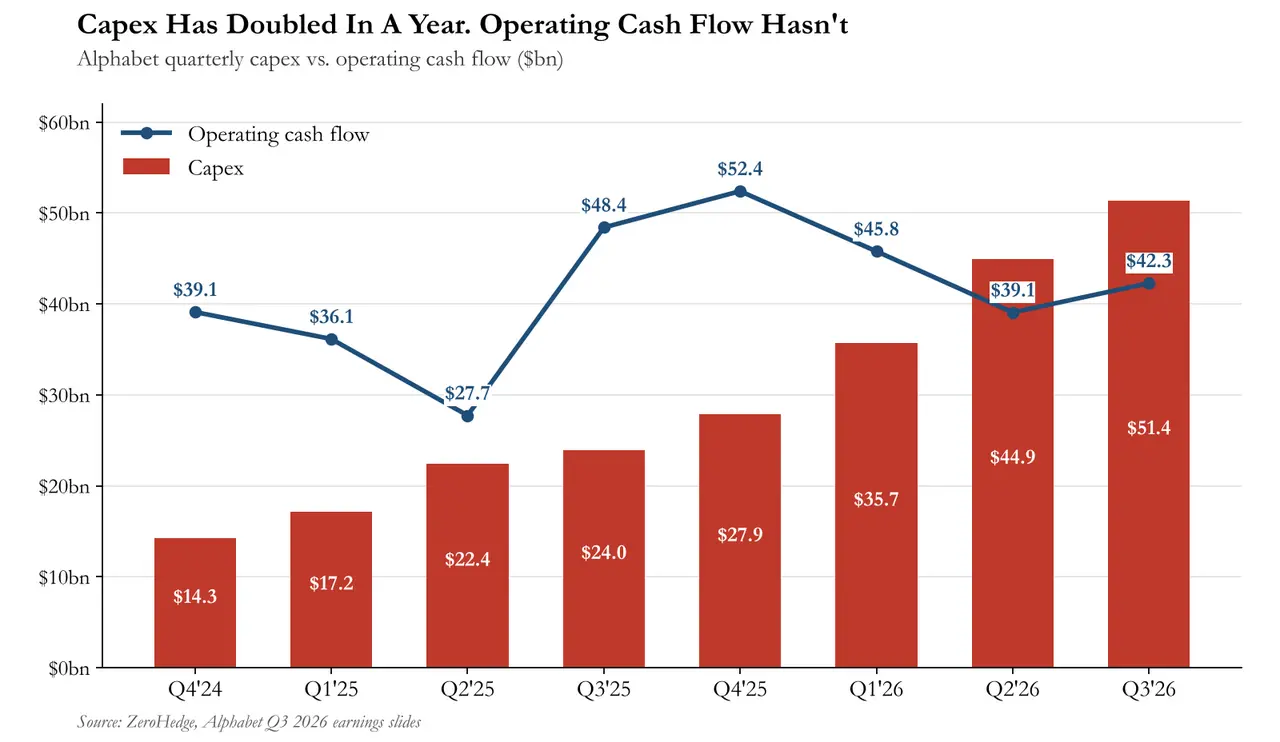
Еще более примечателен фундаментальный сдвиг в структуре финансирования. За первые три квартала 2026 года Alphabet не выкупил ни одной акции — против $39,8 млрд за аналогичный период 2025 года. Одновременно компания продала 12 млн акций класса A (выручка $4,3 млрд) и 24 млн акций класса C (выручка $8,1 млрд) в рамках программы at-the-market (ATM), в общей сложности выпустив новые акции на $12,4 млрд; по программе ATM остался лимит в $27,6 млрд. Кроме того, компания выпустила приоритетные необеспеченные облигации на $28,7 млрд, а квартальные процентные расходы взлетели с $143 млн годом ранее до $967 млн.
Для сравнения: за первые три квартала 2025 года Alphabet вернул инвесторам $44,4 млрд через финансовую деятельность; за первые три квартала 2026 года компания привлекла чистое финансирование в размере $115,8 млрд, включая $42,9 млрд обыкновенных акций (из них $10 млрд — от Berkshire Hathaway), $19,1 млрд обязательных конвертируемых привилегированных акций и $76,3 млрд чистого нового долга.
Менеджмент заявил, что ожидаемая доходность инвестиций будет «значительно выше стоимости капитала». Но сама стоимость капитала уже растет: средняя цена продажи акций Alphabet составила около $358 для класса A и $338 для класса C, тогда как цена на премаркете была около $290. Это означает, что компания завершила финансирование по цене на 15–20% выше текущей рыночной — возможно, это была самая выгодная сделка квартала.
Рыночный нарратив меняется: сектор ИИ сталкивается с новым испытанием — «доказать отдачу»
Рыночное влияние этой отчетности вышло за пределы самой Alphabet и бьет в самое сердце логики инвестиций в ИИ.
Трейдер Goldman Sachs Thales Arruda в своей утренней заметке отметил, что рынок переживает переход от «вознаграждения за рост капитальных затрат» к «требованию доказательств отдачи», и описал текущую «болезненную сделку» как ситуацию, когда гиперскейлеры отстают от рынка, а де-рискованные инструменты категории «лопаты и кирки» начинают набирать силу. Он также указал, что улучшение стабильности кредитного рынка и отчетность Oracle могут иметь более решающее значение для инфраструктурного комплекса с высоким левериджем, чем отчетность любого отдельного гиперскейлера.
Команда рыночной разведки JPMorgan охарактеризовала эту отчетность как «неудачу в попытке заново разжечь сделку ИИ/технологий» и отметила, что динамика цен на премаркете указывает на продолжение тренда ротации в широкий рынок. Банк сослался на прецедент начала года: с января по 20 февраля энергетический сектор вырос на 22%, сырьевой — на 16%, промышленный — на 14%, тогда как технологический сектор упал на 3,5%, а S&P 500 в целом прибавил менее 1%. JPMorgan сохраняет «тактически бычий» настрой, считая, что основной риск исходит от эскалации геополитического конфликта на Ближнем Востоке, а не от самой отчетности, и заявил, что будет покупать на просадках.
Что касается целевых цен аналитиков, несколько организаций сохранили рейтинги, но снизили целевые цены: Bernstein — с $385 до $325, Bank of America — с $430 до $380, JPMorgan — с $425 до $375, Morgan Stanley — с $400 до $375, Barclays — с $425 до $405, Susquehanna — с $460 до $400. Citizens оказался единственной организацией, понизившей рейтинг до «Market Perform». Даже после снижения медианная целевая цена аналитиков все еще примерно на 30% выше цены на премаркете.
Bank of America отметил, что при цене около $291 акции Alphabet соответствуют примерно 19-кратному P/E на 2027 год и 16-кратному на 2028 год, а оценка основного поискового бизнеса составляет лишь около 10x. Возможно, это сигнал к покупке — при условии, что рынок верит в достоверность прогнозов прибыли на 2028 год и что ни один конкурент не начнет первым отъедать этот пирог. А пока Alphabet борется с трудностями монетизации, Microsoft Azure показал рост выше ожиданий и дал прогноз роста в постоянной валюте на следующий квартал на уровне 49–50%. Этот контраст делает логику дифференциации победителей в инвестициях в ИИ-инфраструктуру все более очевидной.
Предупреждение о рисках и отказ от ответственности
Рынок сопряжен с рисками, инвестиции требуют осторожности. Данная статья не является индивидуальной инвестиционной рекомендацией и не учитывает особые инвестиционные цели, финансовое положение или потребности отдельных пользователей. Пользователям следует самостоятельно оценить, соответствуют ли любые мнения, взгляды или выводы, содержащиеся в статье, их конкретной ситуации. Инвестирование на основе данной информации осуществляется на собственный риск.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.