2028 год — «яма», которую промежуточные выборы в США вырыли для цепочки поставок ИИ
 Odaily
Автор оригинала: Лун Юэ
Источник оригинала: Wall Street Insights
Одни выборы заставили Уолл-стрит пересмотреть темпы строительства ИИ.
В ноябре 2026 года были объявлены результаты промежуточных выборов в США. Демократическая партия не только получила контроль над обеими палатами Конгресса, но и выиграла губернаторские посты в Техасе и Огайо — двух штатах с самой высокой плотностью строительства центров обработки данных в США.
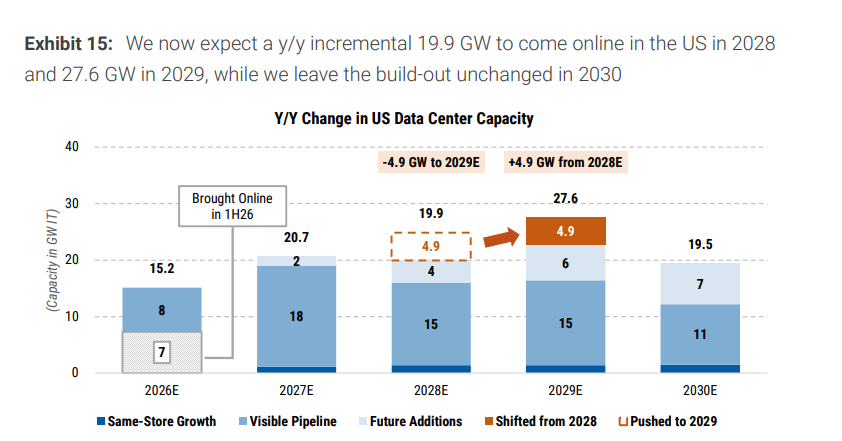
Согласно свежему отчёту Morgan Stanley «Buy the Drop: AI Investment Opportunities Post the US Midterms», после «синей волны» в США около 5 ГВт мощностей центров обработки данных будет перенесено с 2028 на 2029 год, что эквивалентно 20% новых мощностей США в этом году и 10% новых мировых мощностей.
Прямым следствием этой задержки станет: в США новые мощности ЦОД в ГВт в 2028 году снизятся на 4% в годовом исчислении, а в 2029 году вырастут на 38%; на глобальном уровне в 2028 году рост составит 9%, а в 2029 году — 20%.
Промежуточные выборы в США, похоже, также «вырыли яму» для цепочки поставок ИИ — её имя 2028 год. Morgan Stanley опасается, что массовые задержки центров обработки данных «могут создать в 2028 году „провал“ в технологической цепочке поставок, что приведёт к ослаблению ценовой власти или накоплению запасов. Возможно даже замедление заказов, нормализация маржи и снижение прибыли, даже если сам спрос на ИИ останется неизменным».
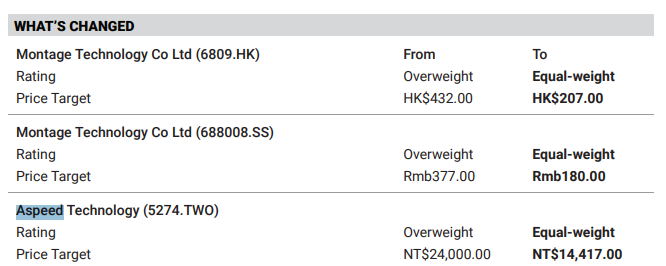
От «провала» 2028 года в первую очередь пострадают облачные полупроводники в верхнем звене цепочки поставок. Аналитики немедленно существенно понизили целевые цены для азиатских поставщиков облачных полупроводников, таких как Aspeed, обосновав это риском задержек американских проектов в ближайшие 2–4 квартала; сегмент памяти предыдущих поколений также был понижен, поскольку ожидания «пика» ценовой власти наступили раньше.
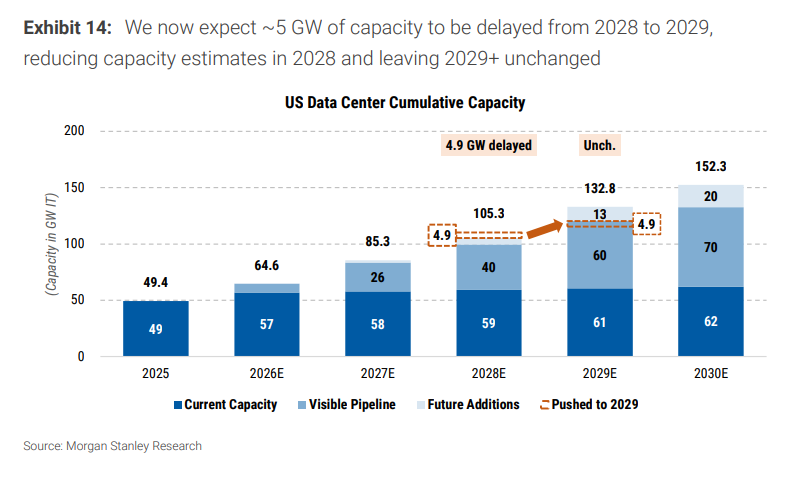
График совокупных мощностей ЦОД в США: показано снижение с 110 ГВт до 105 ГВт в 2028 году
Почему 2028? Как выборы вырыли яму
Непосредственным триггером задержки центров обработки данных стали промежуточные выборы в США.
Демократы выиграли несколько губернаторских постов, включая Техас и Огайо. Избранный губернатор Техаса Джина Хинохоса включила в свою предвыборную программу: приостановить утверждение новых центров обработки данных до тех пор, пока законодательное собрание Техаса не примет более строгие меры защиты. Избранный губернатор Огайо Эми Эктон предложила условную приостановку новых ЦОД и новых разрешений, требуя, чтобы проекты оплачивали 100% расходов на газ, воду и электроэнергию и использовали профсоюзную рабочую силу.
Аналитики считают, что строящиеся в 2027 году проекты практически не пострадают, поскольку «новоизбранные губернаторы вряд ли станут разрушать уже строящиеся проекты». Риск задержки сосредоточен в проектах 2028 года, которые ещё не начаты.
В отчёте отмечается, что совокупный объём мощностей ЦОД в Техасе и Огайо, запланированный на 2028 год, составлял около 4,9 ГВт (в пересчёте на ИТ). Эти проекты столкнутся с переносом сроков из-за новых процедур утверждения.
В то же время заявки на подключение к ERCOT (энергосистема Техаса) достигли примерно 474 ГВт, что более чем в 5 раз превышает исторический пик потребления электроэнергии, причём на центры обработки данных приходится около 90% новых запросов на электроэнергию. Узкие места в энергоснабжении существовали давно, а результаты выборов лишь добавили к ним политическую неопределённость.
«Яма» для верхнего сегмента цепочки поставок: облачные полупроводники под ударом
Что означает «провал» 2028 года для цепочки поставок ИИ?
Команда Morgan Stanley по азиатским полупроводникам оперативно выпустила отчёт «Cloud Semis: Peak Growth, Less Upside», отметив: облачные полупроводники «Peak Growth, Less Upside» (рост достиг пика, потенциал ограничен).
Aspeed — ключевой поставщик контроллеров управления материнскими платами серверов (BMC), напрямую выигрывающий от цикла расширения центров обработки данных. Montage — компания по производству полупроводников для ЦОД, чей основной продукт — микросхемы межсоединений памяти для серверной DRAM.
Целевые цены обеих компаний были существенно понижены:
- Aspeed: целевая цена снижена с NT$24 000 до NT$14 417, снижение около 40%
- Montage: целевая цена снижена с HK$432 до HK$207, снижение около 52%
Аналитики объяснили, что основная логика понижения рейтинга: «Американская команда ожидает, что около 20% новых мощностей ЦОД США в 2028 году может быть перенесено на 2029 год, что может повлиять на прибыль поставщиков облачных полупроводников в 2028 году».
«Пик ценовой власти» памяти предыдущих поколений: наступил раньше, чем ожидалось
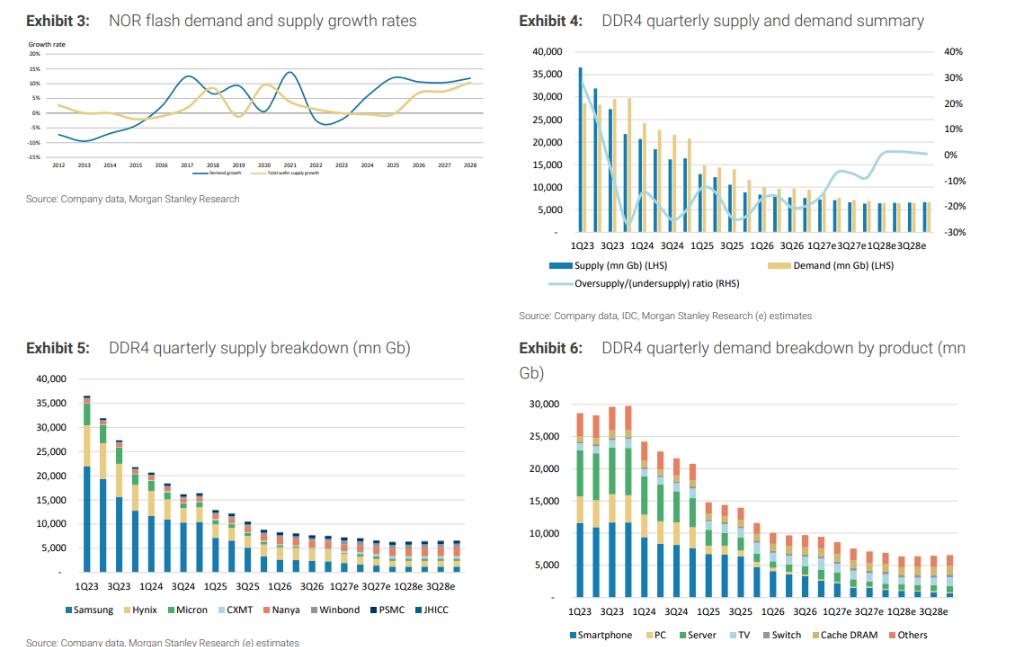
В тот же период команда Morgan Stanley по памяти предыдущих поколений выпустила отчёт «Old Memory: Peak Pricing Power? Reduce exposure.» (Память предыдущих поколений: пик ценовой власти? Сокращайте позиции), понизив рейтинги Winbond, GigaDevice, Powerchip, Macronix с «выше рынка» до «нейтрально», а Phison — до «ниже рынка».
В отчёте чётко указано, что анализ ограничен DDR3/4, SLC/MLC NAND и NOR, и не затрагивает массовые рынки DDR5 или TLC/QLC NAND.
Ключевой вывод: «Ценовое преимущество памяти предыдущих поколений больше не является достаточным».
В отчёте перечислены три источника давления:
- Ухудшение видимости облачных расходов
- Слабый потребительский спрос
- Нормализация спроса и предложения к 2028 году
Самым непосредственным триггером является именно перенос сроков строительства ЦОД в США. «В 2028 году в технологической цепочке поставок может возникнуть „провал“, что может привести к снижению ценовой власти и затовариванию запасов».
В отчёте особо подчёркивается, что прогнозы EPS этих компаний на 2026 год фактически всё ещё повышаются, а суть понижения рейтинга — «управление переломным моментом цикла», а не крах прибыли.
Акции могут начать переоцениваться ещё до того, как текущая напряжённость исчезнет: сужения дефицита достаточно, чтобы ослабить дополнительную ценовую власть до пика прибыли.
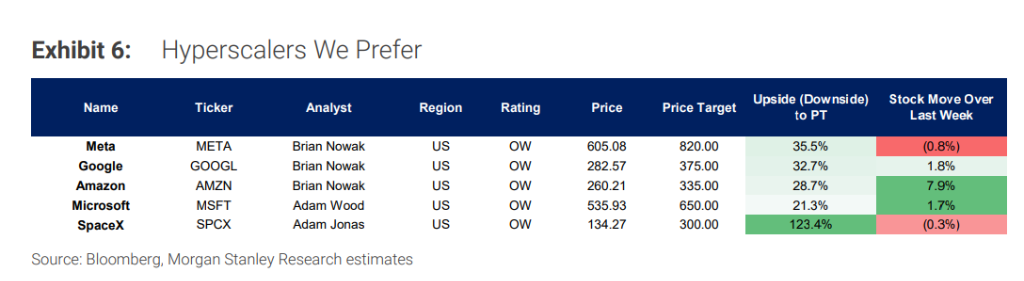
Крупные облачные провайдеры: капитальные затраты не меняются, но ритм сбивается
Несмотря на задержки проектов, Morgan Stanley сохраняет прогнозы капитальных затрат крупных облачных провайдеров: Google/Alphabet в 2027/2028 годах — $375 млрд/$400 млрд, Meta — $225 млрд/$250 млрд, Amazon — $355 млрд/$365 млрд, Microsoft — $238 млрд/$298 млрд, все без изменений.
В отчёте говорится, что эти компании по-прежнему будут «наращивать мощности как можно больше», поскольку новые продукты на базе больших языковых моделей ориентированы на миллиарды пользователей, а рентабельность капитала превышает 30%.
Но «сколько потратить» и «когда построить» — разные вещи.
В отчёте отмечается, что эффект задержки — это скорее «перенос, а не отмена». Часть проектов может быть перенесена из Техаса и Огайо в более дружелюбные штаты, такие как Теннесси и Луизиана. За рубежом Morgan Stanley прогнозирует возможный потенциальный спрос в размере 20 ГВт, который может перетечь в Азию и регион EMEA.
Meta заявила о цели достичь 10-кратного повышения вычислительной эффективности к 2027 году; TPU 8t и 8i от Google по сравнению с предыдущим поколением обеспечивают до 2,7-кратного повышения производительности обучения и повышение эффективности инференса на 80%.
Эти улучшения эффективности рассматриваются как буферный инструмент для смягчения ограничений мощностей.
Уверенность Кремниевой долины против осторожности Уолл-стрит
По поводу «провала» 2028 года на рынке нет единого мнения.
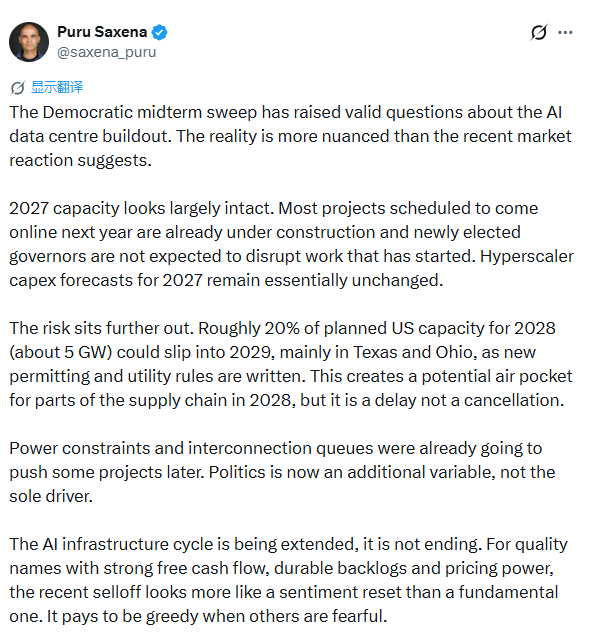
Инвестор Пуру Саксена (основатель AlphaTarget) опубликовал в социальных сетях пост, в котором дал в целом совпадающую с Morgan Stanley, но более лаконичную оценку: «Убедительная победа демократов на промежуточных выборах действительно вызвала обоснованные вопросы о строительстве ЦОД для ИИ, но реальность сложнее, чем недавняя реакция рынка».
Он отметил, что мощности 2027 года «практически не пострадали», поскольку большинство проектов, запускаемых в следующем году, уже строятся, и новоизбранные губернаторы вряд ли остановят начатые работы.
«Цикл инфраструктуры ИИ растягивается, а не заканчивается», — написал он, процитировав инвестиционную мудрость: «Стоит быть жадным, когда другие боятся».
Это совпадает с основной позицией Morgan Stanley, но анализ Уолл-стрит более детализирован: компании в разных звеньях цепочки поставок, в разных географических регионах и с разной структурой капитала сталкиваются с совершенно разными рисками.
Дефицитность уже построенных и обеспеченных электроэнергией активов ЦОД возрастёт; дифференциация качества финансирования усилится; новые облачные провайдеры и новые проекты столкнутся с более строгой проверкой, а крупные облачные провайдеры благодаря масштабу и капиталу ещё больше укрепят свои преимущества. Morgan Stanley заявляет:
Финансирование по-прежнему доступно, но промежуточные выборы должны усилить дифференциацию качества.
Кто заполнит яму 2028 года
Вся аналитическая конструкция Morgan Stanley ведёт к одному ключевому выводу: спрос на ИИ не исчез, но сбой ритма строительства создаст в 2028 году реальное окно давления на цепочку поставок.
Эта «яма» вырыта не технологическим провалом, а выборами на уровне штата, новыми требованиями к разрешениям и очередью из 474 ГВт заявок на подключение к ERCOT.
Электроэнергия, а не чипы, становится новым узким местом в гонке ИИ.
В заключение отчёт рекомендует инвесторам обратить внимание на три категории возможностей: крупные облачные провайдеры, отдельные компании в цепочке поставок ЦОД, а также поставщиков программного обеспечения и компании, внедряющие ИИ-приложения.
Мы считаем реакцию рынка чрезмерной: перенос части проектов с 2028 на 2029 год не подрывает общую логику капитальных затрат.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.