Рост кредитования под токенизированные акции США: остановка цен на выходных — главный риск ликвидации
 chaincatcher
Автор: Prathik Desai (The Token Dispatch)
Перевод: Deep Tide TechFlow
Введение Deep Tide: от внедрения Aave кредитования под токены акций Coinbase до запуска Morpho пула токенизированных акций США на эксклюзивной сети Robinhood — протоколы криптокредитования незаметно пробивают высокие стены традиционных брокеров Уолл-стрит. Для десятков миллионов зарубежных инвесторов, не имеющих возможности открыть полноценный маржинальный счет для торговли акциями США, ончейн-кредитование впервые наделяет их токены Nvidia и Apple ликвидностью, неотличимой от реальных акций.
Однако между работающими круглосуточно 7 дней в неделю протоколами децентрализованных финансов и традиционными Nasdaq и NYSE, которые каждую неделю точно закрываются, лежит непреодолимый временной разрыв. Когда ончейн-проценты по кредитам начисляются ежесекундно, ликвидации происходят в режиме онлайн, а оракулы цен полностью замирают вечером в пятницу, «слепое кредитование», вызванное внезапными негативными новостями на выходных, и «обвальные ликвидации» после открытия рынка становятся самой фатальной структурной угрозой для всей экосистемы.
Токены акций США от Robinhood действительно обеспечивают круглосуточную торговлю без перерывов. Даже в выходные, когда Nasdaq закрыт, глобальные инвесторы могут свободно покупать и продавать токены акций Apple или Coinbase в сети Robinhood.
За месяц с 24 сентября по 23 октября около 60% торгов токенами акций США на Robinhood пришлось на время вне обычных торговых часов фондового рынка США, а общий объем торгов достиг $2,2 млрд (всего за месяц — $3,7 млрд). Из них около $532 млн оборота активов пришлось на выходные и государственные праздники.
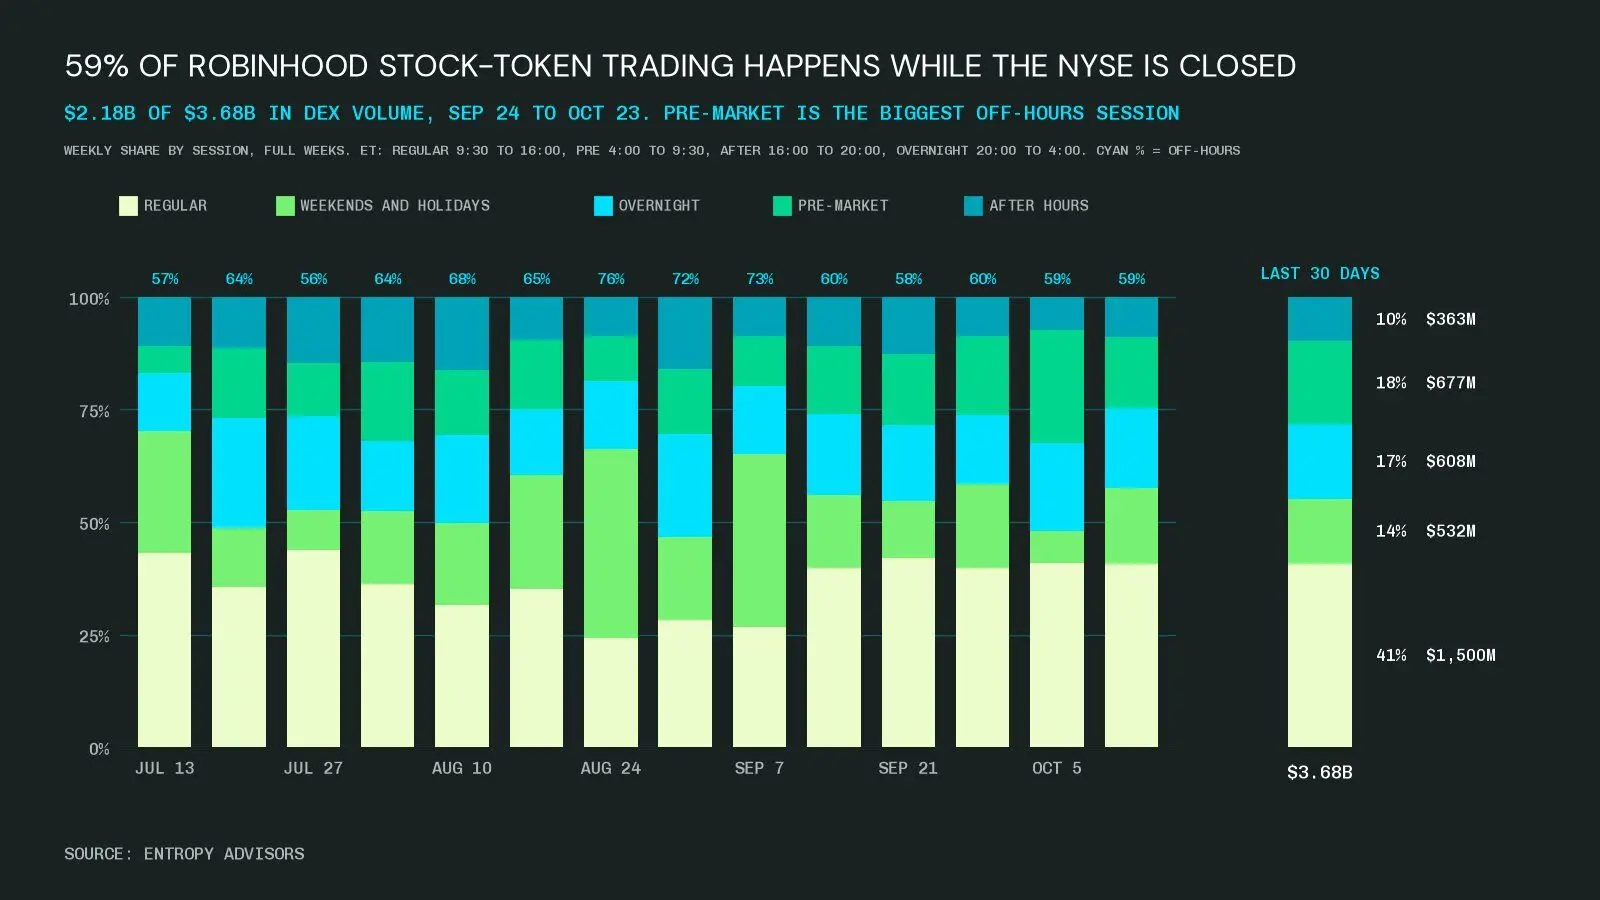
Рисунок: значительная часть торгов токенами акций Robinhood происходит в нерабочие часы традиционного фондового рынка США (источник: @TomWan)
Только в прошлый четверг держатели токенов акций Robinhood наконец пережили качественный момент расширения возможностей своих активов.
22 октября Morpho официально запустил кредитный рынок в сети Robinhood, позволяя держателям токенизированных акций использовать их в качестве залога для заимствования стейблкоинов. Ранее, 25 сентября, Aave также запустил аналогичное залоговое кредитование для токенизированных акций Coinbase.
Однако одна лишь функция залога не делает токенизированные акции более совершенным способом владения. В подавляющем большинстве случаев токенизированные акции по-прежнему лишены полного права голоса акционеров.
Но настоящий прорыв от поддержки кредитования под токенизированные акции заключается в том, что он позволяет тем, кто и так предпочитает ончейн-активы, по-настоящему активировать свои акции. Заимствуя стейблкоины под залог акций, токенизированные акции США превращаются из статичного актива, решавшего лишь проблему «глобального доступа к покупке», в полноценный производительный инструмент с реальной финансовой полезностью.
Однако фатальный риск заключается в том, что эти ончейн-кредиты продолжают работать и начислять проценты все выходные, в то время как цены базовых акций на традиционных финансовых рынках вообще не обновляются. Этот разрыв может легко спровоцировать злонамеренный арбитраж и манипулирование рынком, обусловленные ценовыми механизмами.
В этой статье я подробно рассмотрю огромную энергию, высвобождаемую кредитованием под токенизированные акции США, кто именно получает прибыль на каждом звене производственной цепочки, и как ончейн-финансы должны оценивать это «тихое время», когда весь Уолл-стрит погружается в сон.
Новая кредитная система без участия брокеров
Заимствование средств под залог акций изначально является базовой стандартной функцией качественных финансовых активов. Любой достойный базовый актив, помимо пассивного владения, должен позволять держателю создавать богатое пространство для финансовых операций.
В самих США эта привилегия залогового кредитования долгое время прочно удерживалась традиционными брокерами. Открытие обычного маржинального счета Reg T обычно требует стартового порога в $2000, а максимальная сумма займа составляет половину рыночной стоимости акций. Порог для кредитной линии под залог активов (PAL) в Charles Schwab еще выше — $100 000, а годовая процентная ставка по кредиту составляет около 8,27%.
Как бы ни менялись формы этих традиционных продуктов, все они основаны на железной предпосылке: кредитор должен хранить весь ваш залог, а брокер единолично и строго решает, имеете ли вы право на кредит.
Однако на обширных рынках за пределами США эти предпосылки кредитования часто вообще невыполнимы. Многие местные брокеры за рубежом напрямую запрещают инвесторам закладывать принадлежащие им акции США.
Например, «Схема либерализованных денежных переводов» (LRS), установленная Резервным банком Индии, прямо ограничивает резидентов страны в спекулятивных операциях за рубежом. Популярное приложение Vested Finance, используемое индийскими резидентами для покупки акций США, поддерживает только кассовые счета; индийское подразделение Interactive Brokers также прямо запрещает местным резидентам использовать маржинальные продукты с кредитным плечом на внешних рынках.
Это приводит к абсурдной реальности: индийский инвестор, владеющий через вышеуказанные приложения акциями Nvidia на $20 000, может свободно покупать и продавать их, но абсолютно не может использовать их в качестве залога для кредитования. Одни и те же акции Nvidia в руках зарубежного инвестора мгновенно превращаются в «второсортный актив» с сильно урезанной полезностью.
Конечно, эти географические ограничения не являются абсолютно непроницаемыми. Interactive Brokers привлекает клиентов во многих странах и регионах и в третьем квартале 2026 года получила устойчивую доходность в среднем 4,25% от своего маржинального кредитного бизнеса; нигерийское розничное инвестиционное приложение Trove также начало предлагать двойную покупательную способность с кредитным плечом для торговли акциями США в августе этого года.
Таким образом, кредитные услуги под залог акций действительно объективно существуют в большинстве регионов, но все они без исключения сопряжены с высокими минимальными порогами капитала, громоздкими и длительными процедурами проверки бумажных документов и централизованными брокерами с абсолютной дискреционной властью.
Токенизация активов коренным образом перестраивает этот древний механизм. Она выводит залог из закрытого баланса брокера и полностью возвращает его в собственный ончейн-кошелек пользователя. Как только актив переходит под самостоятельный контроль, любой децентрализованный кредитный протокол, принимающий этот токен, может мгновенно предоставить ему ликвидность.
Что касается того, сколько средств вы можете занять, ключевым фактором является ставка дисконта (Haircut), и стратегии ценообразования на разных ончейн-рынках кардинально различаются. Kraken еще 3 июля начал принимать 10 видов xStocks в качестве залога для фьючерсов и маржинальной торговли: для SPYx, отслеживающего индекс, дисконт составляет 10%, для отдельных голубых фишек, таких как Nvidia, — 20%, а для высоковолатильных активов, таких как акции самой Robinhood, — 30%.
На платформе Aave заемщики могут закладывать 7 видов токенов акций Coinbase для заимствования USDC: лимит залогового кредитования Microsoft может достигать 79% от рыночной стоимости, Nvidia — 70%, а Tesla и Meta — 65%. В механизме Aave лимит кредитования часто почти совпадает с линией ликвидации, что означает, что заемщики, берущие кредит по максимуму, с самого начала находятся на грани принудительной ликвидации.
Новый протокол Paboxo появился в сети Robinhood 19 октября, а Morpho последовал за ним три дня спустя. Morpho установил линию ликвидации для кредитов под токены Nvidia на уровне 62,5%, а для токенов ETF на индекс S&P 500 (SPY) — на уровне 77%, предоставив относительно более мягкую защиту от рисков для индексных фондов широкого рынка, волатильность которых значительно ниже, чем у отдельных акций.
На платформе Aave количество активных кошельков, участвующих в залоговом кредитовании под токены акций США, стремительно выросло с первоначальных 8 до 144 к 18 октября. Примечательно, что целых три четверти этих пользователей ранее никогда не использовали Aave в сети Base.
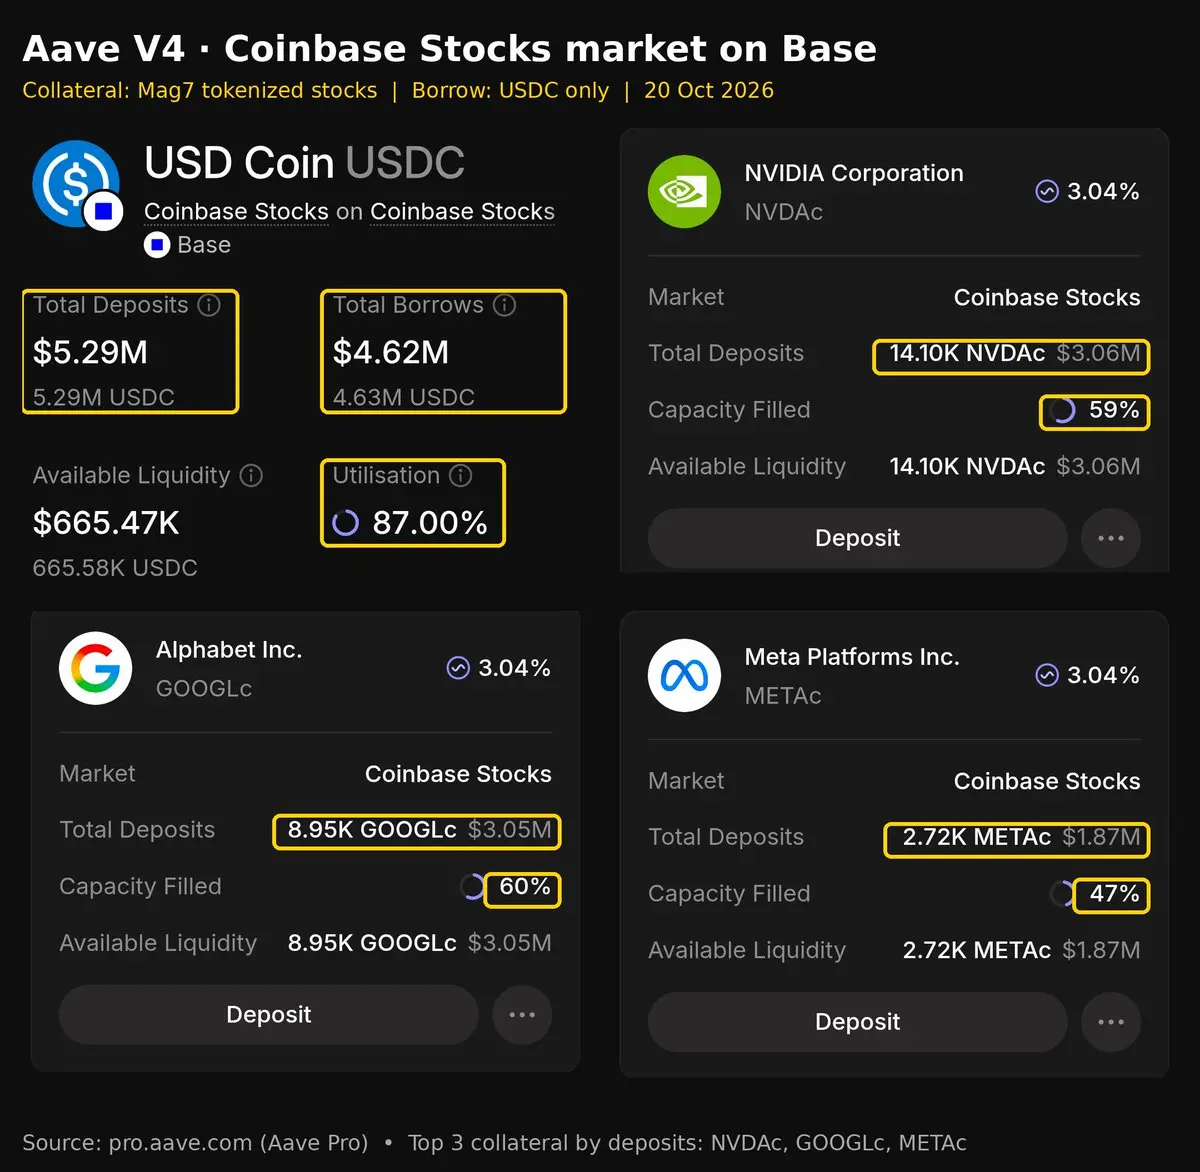
Рисунок: резкий рост числа адресов кредитования под токены акций в Aave, подавляющее большинство кредитов выдано в нерабочие часы традиционного фондового рынка США
LlamaRisk, профессиональная аудиторская фирма по безопасности, отвечающая за разработку параметров риска Aave, обнаружила в ходе исследования, что подавляющее большинство кредитных операций с токенизированными акциями США происходит после закрытия традиционных фондовых рынков. Эта волна совершенно новых пользователей, хлынувших в ончейн, активно использует ликвидность в нерабочие часы, когда традиционные брокеры никогда бы не выдали кредит.
Однако токенизация, устраняя традиционных брокеров, одновременно вводит новых централизованных эмитентов, однако порог входа у новых эмитентов шире. Привратники по-прежнему существуют: токены акций, выпущенные как Robinhood, так и Coinbase, в настоящее время строго запрещены к продаже резидентам США.
Кроме того, права держателей токенов гораздо более ограничены, чем у реальных акций. Токены акций Robinhood по сути являются долговыми ценными бумагами, выпущенными зарегистрированной в Джерси компанией Robinhood Assets (Jersey) Limited, и в официальных документах прямо указано, что токены не предоставляют держателям никаких законных или бенефициарных прав на базовую компанию; токены Coinbase представляют собой сертификаты, выданные его компанией специального назначения (SPV), и обычно дивиденды реинвестируются, а не выплачиваются наличными.
Даже для опытных инвесторов, уже имеющих маржинальные счета высокого уровня в Interactive Brokers, токены акций все же позволяют достичь многих преимуществ, недоступных традиционным акциям: кредитование без громоздких кредитных заявок, окончательный расчет залога в ончейне в течение нескольких минут, и даже если вам срочно нужны средства в субботу днем, деньги поступят мгновенно. Но помимо этих инноваций в пользовательском опыте, их настоящий ключевой ров — предоставление кредитных услуг на рынках, где традиционные брокеры полностью бессильны.
Существует вечный фундаментальный закон сущности финансовых активов: любой актив, который может быть принят кредитными учреждениями в качестве залога, всегда имеет более высокую внутреннюю стоимость, чем актив, который не может быть залогом. Казначейские облигации США — крайнее проявление этого: инвесторы готовы мириться с более низкой доходностью, потому что они обладают чрезвычайно высокой безопасностью и ликвидностью и могут быть мгновенно заложены и обращены в деньги практически в любом финансовом уголке мира.
Токенизированные акции в настоящее время полностью лишены этой суверенной кредитной основы, что и является коренной причиной высоких ставок дисконта от 10% до почти 40%. Высокий дисконт — это премия за риск, которую рынок назначает за отсутствие правовой защиты и глубины ликвидации у токенизированных акций США. По сравнению с реальными акциями, получаемая залоговая премия неизбежно ниже, и заемщики вынуждены платить за эти недостатки более высоким залоговым избытком.
Как ценность оседает на разных уровнях производственной цепочки
Базовое кредитование — лишь вершина айсберга всей экосистемы. Как только токен может быть использован в качестве приемлемого залога для привлечения кредита, поверх него быстро вырастают различные производные финансовые продукты, и каждый сегмент производственной цепочки извлекает из этого прибыль.
Первый уровень — чистая потребность в оборотном капитале. Основатель Aave Стани Кулечов заявил, что процентная ставка по кредитам на рынке залогового кредитования под акции США в Aave составляет около 5%. Хотя эта стоимость несколько выше, чем у ведущих традиционных брокеров, таких как Interactive Brokers, ее ключевое преимущество никогда не заключалось в уровне ставки, а в отсутствии какой-либо проверки активов счета и одобрения брокера, а также в возможности мгновенно занять средства в субботу днем.
Второй уровень — циклы кредитного плеча. PendleLoop, запущенный Pendle, позволяет пользователям закладывать токены акций в Aave для заимствования USDC, тут же покупать больше токенов акций и повторять цикл залога. С помощью этой предельно простой операции в один клик инвесторы могут создавать позиции с кредитным плечом до 2,6–4,2 раза по Nvidia или Microsoft, причем до 31 декабря плата за платформу не взимается. Для сравнения, маржинальное плечо для розничных инвесторов США у традиционных брокеров обычно ограничено 2-кратным. Команда управления рисками Aave установила параметры на уровне потолка, а фронтенд Pendle напрямую упаковал их в мишень для атаки с кредитным плечом для пользователей.
Третий уровень — маржа для торговли деривативами. Kraken позволяет использовать xStocks в качестве залогового обеспечения для контрактной торговли, при этом кредитный лимит для каждой акции установлен в диапазоне от $100 000 до $1 млн. По состоянию на сентябрь этого года более 300 000 человек владели xStocks, и теперь акции Apple на их счетах могут напрямую служить маржинальным обеспечением для фьючерсных контрактов на биткоин без необходимости их продавать.
Четвертый уровень — замкнутый цикл капитала, простирающийся от сберегательного сегмента до кредитного. Продукт Earn от Robinhood позволяет соответствующим критериям вкладчикам из США размещать USDG в хранилище Morpho под управлением Steakhouse Financial. Steakhouse, как куратор этого хранилища, выступает в роли «мозга» по управлению рисками, определяющего направление вложений активов объединенного пула.
По состоянию на эту неделю в хранилище аккумулировано около $543,6 млн средств примерно с 75 000 кошельков. В настоящее время Steakhouse официально одобрил использование этого хранилища для предоставления залоговых кредитов под токены акций Robinhood, при этом лимит кредитования для каждого сегмента рынка временно установлен на уровне 1 млн USDG.
Здесь возникает чрезвычайно ироничный микроарбитражный замкнутый круг: долларовые сбережения американских инвесторов Robinhood Earn предоставляют кредитные средства для токенизированных акций США, которые самим американцам законодательно запрещено покупать. Хотя текущий общий долларовый риск все еще контролируемый, эта базовая архитектура уже сформирована: соответствующий требованиям сберегательный продукт в США незаметно превращается в конечного крупного спонсора глобального залогового кредитования под токенизированные акции США.
В этом огромном новом кредитном конвейере разные бизнес-уровни захватывают свою коммерческую ценность.
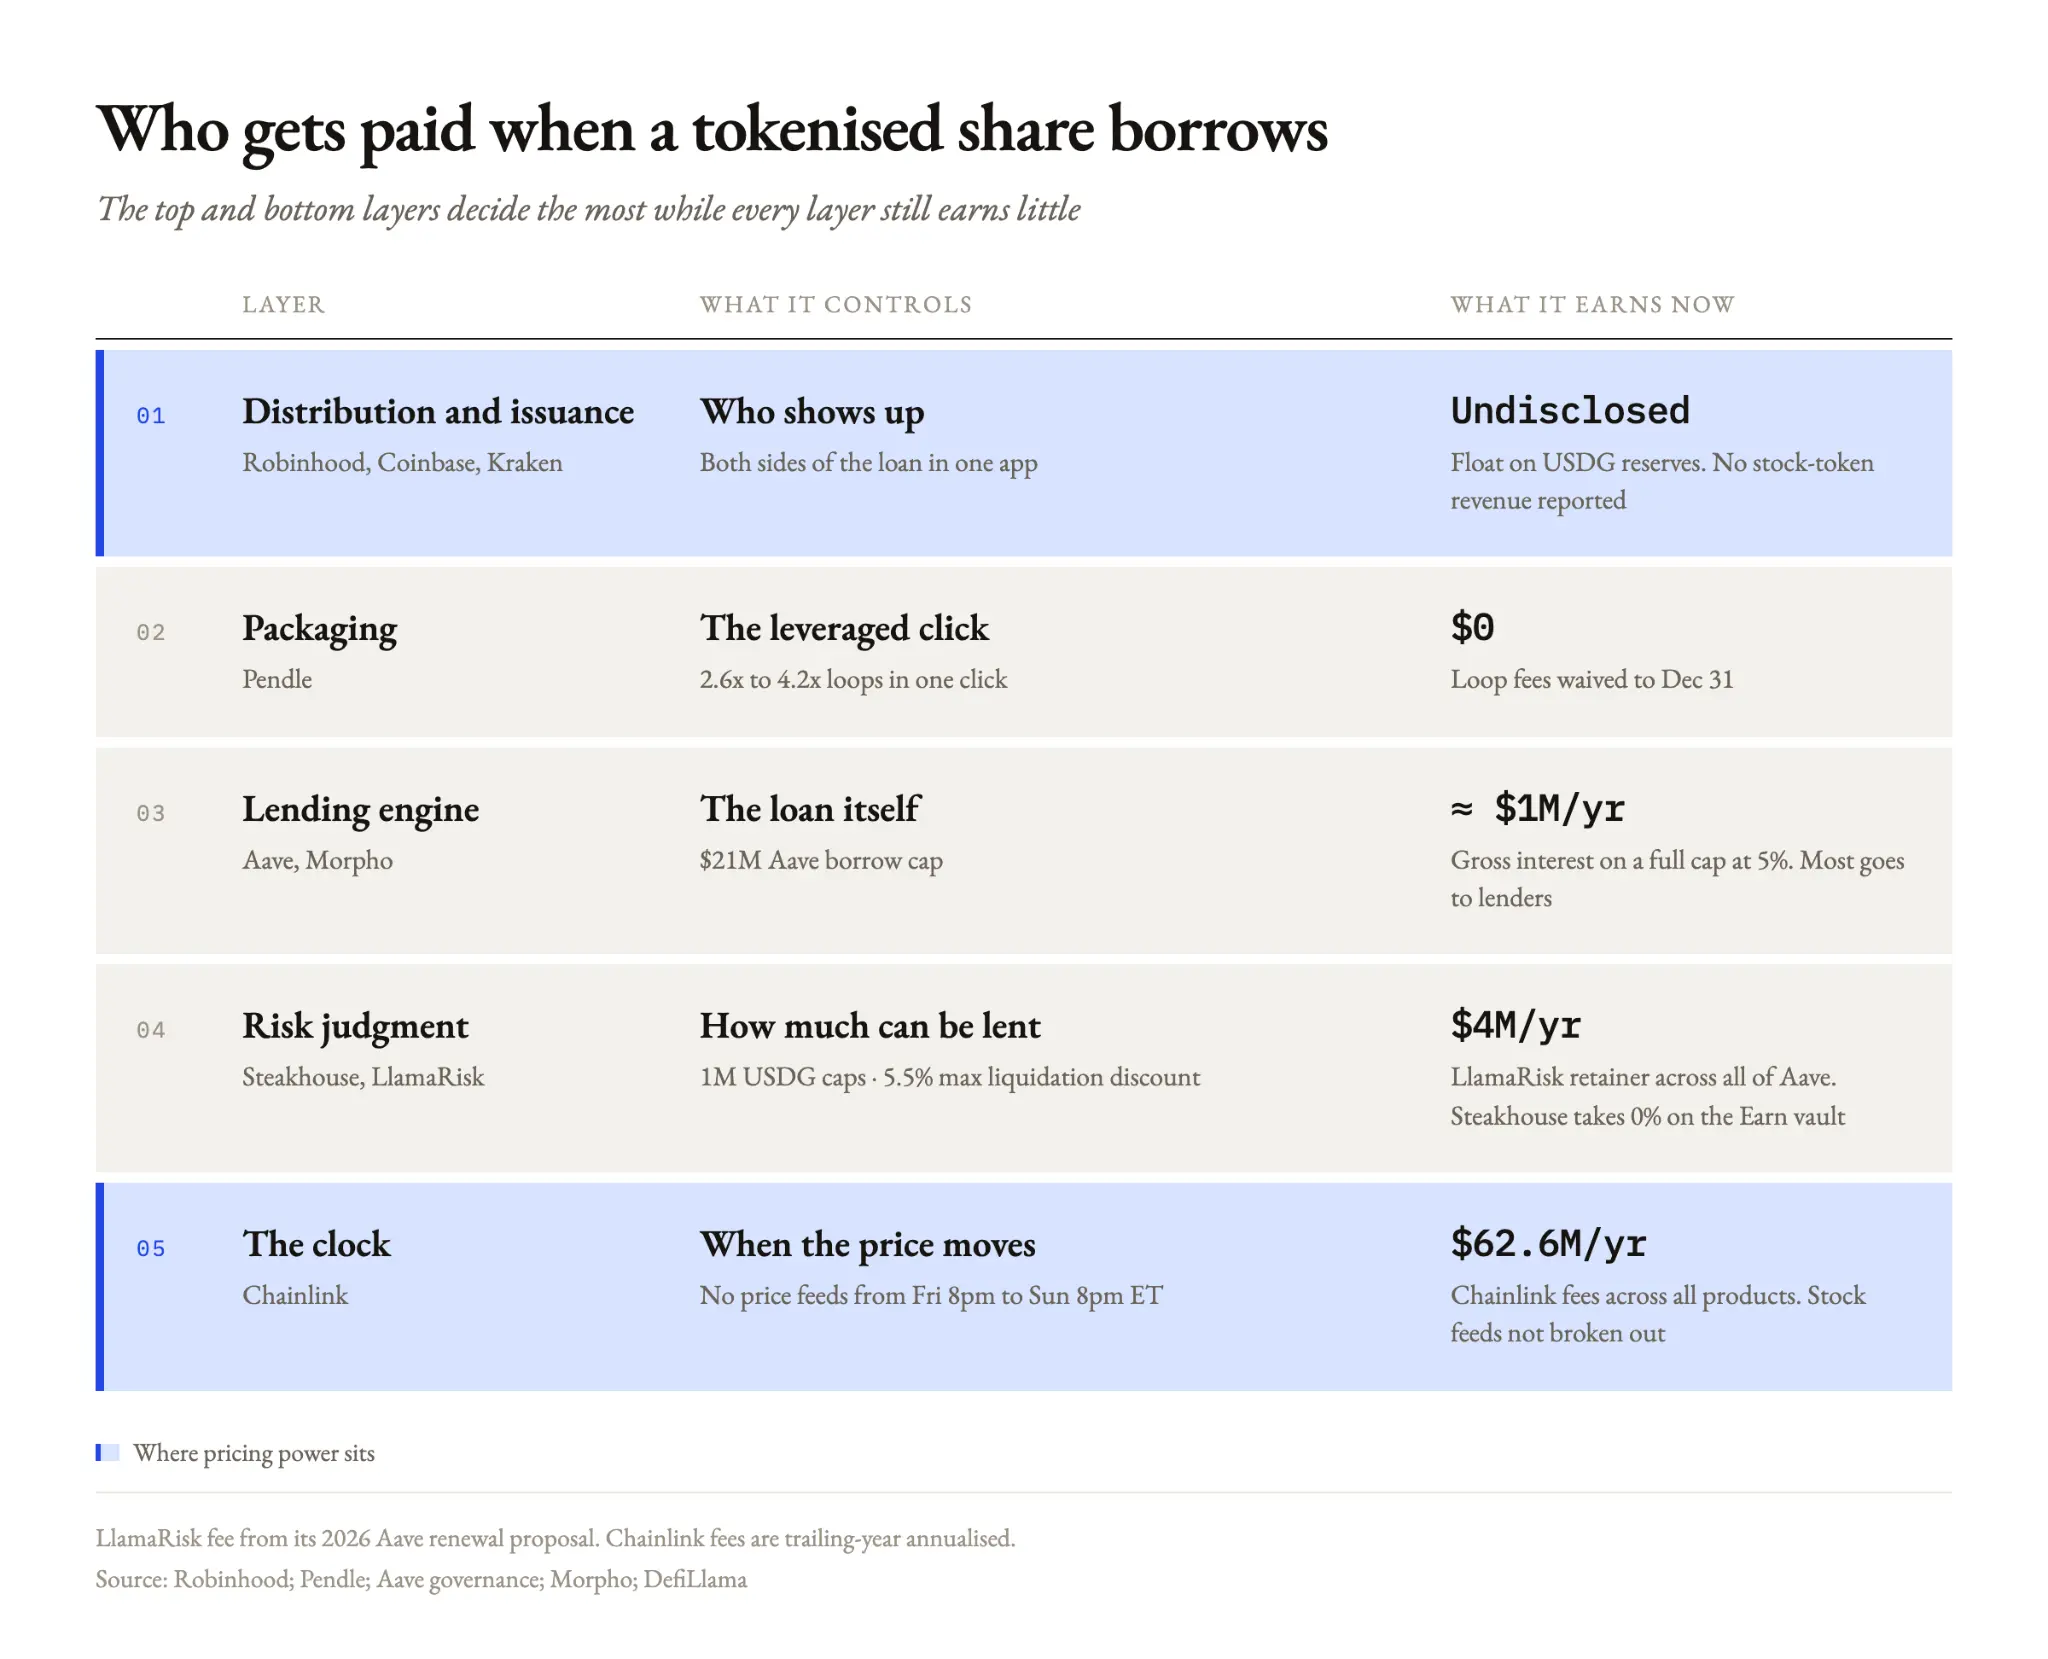
Рисунок: архитектура экосистемы кредитования под токенизированные акции и карта захвата ценности по всей производственной цепочке
Эмитенты активов гордо возвышаются на самой вершине стека ценности. Возьмем Robinhood в качестве примера: он не только выпускает токены акций, но и самостоятельно управляет выделенной сетью для обращения токенов, а также прочно контролирует вход в суперприложение, где вкладчики размещают базовые кредитные средства. Залог заемщиков и накопленные средства кредиторов полностью сосредоточены в замкнутом приложении одной и той же коммерческой организации.
Более того, эмитенты могут постоянно получать долю от резервов ликвидности, поскольку Paxos пропорционально делит доход от базовых казначейских облигаций США, генерируемый резервами USDG, с партнерами Global Dollar Network. Coinbase воспроизвела тот же сценарий в сети Base, а Kraken полностью владеет эмитентом xStocks — компанией Backed.
Следом идет уровень упаковки продуктов. Pendle сам не вкладывает ни цента кредитного капитала; он монополизирует точку входа в один клик для розничных инвесторов, стремящихся к высокому кредитному плечу, и эффективно направляет генерируемый базовый кредитный спрос в Aave.
Базовые децентрализованные кредитные протоколы стабильно зарабатывают на разнице между процентами, уплачиваемыми заемщиками, и доходностью вкладчиков. При текущих объемах бизнеса это по-прежнему относительно скромный бизнес: Aave строго ограничивает общий объем кредитования на своем рынке акций США суммой в $21 млн. Даже при полном заимствовании под 5% годовых процентный доход за весь год составит лишь около $1 млн, причем подавляющая часть этой прибыли должна быть полностью передана поставщикам ликвидности.
Кураторы рисков и команды управления рисками взимают плату за услуги, продавая профессиональные суждения о рисках. Steakhouse решает, какая часть средств из управляемого им сберегательного хранилища на $543 млн может быть направлена на кредитование под акции США; LlamaRisk точно определяет, что ликвидаторы в Aave при конфискации залоговых активов неплатежеспособных заемщиков могут получить скидку при ликвидации не более 5,5%.
В то же время Chainlink доминирует в самом критическом временном измерении. Он предоставляет всем кредитным протоколам котировки токенов акций Coinbase и Robinhood в реальном времени, напрямую контролируя, когда цены обновляются, а когда замирают.
Это в высшей степени соответствует рыночной структуре, которую я неоднократно описывал ранее: каналы дистрибуции определяют, кто может участвовать, а кураторы рисков определяют, какой объем кредитного плеча могут использовать заемщики.
На нынешнем этапе ни одна организация не может извлекать из этого ошеломляющую сверхприбыль. Robinhood до сих пор не раскрывал отдельно выручку от бизнеса токенов акций; его официальный финансовый отчет за третий квартал будет опубликован сегодня вечером после закрытия фондового рынка США.
Однако потенциальный размер рынка, скрывающийся за этим направлением, чрезвычайно велик. По состоянию на конец сентября этого года остаток клиентских маржинальных кредитов Interactive Brokers достиг $105,2 млрд, а чистый процентный доход только за один квартал превысил $1,15 млрд; общий объем маржинального долга в США в сентябре и вовсе достиг рекордных $1,48 трлн. Для сравнения, общий объем кредитования на рынке токенов акций США в Aave по состоянию на 18 октября составил всего $4,08 млн, что эквивалентно лишь 0,004% от масштаба одной только Interactive Brokers, — потенциал для роста чрезвычайно широк.
Как оценивать риск ликвидации из-за разницы во времени закрытия рынков
Жизненная линия всех залоговых кредитных систем полностью зависит от точности текущей рыночной стоимости залога. Оракулы цен на акции США от Chainlink активны только с 20:00 воскресенья по 20:00 пятницы по восточному времени США, а в течение всех выходных и государственных праздников США котировки полностью замирают на последней точке закрытия пятницы.
Однако ончейн-рынки децентрализованного кредитования никогда не спят. Каналы заимствования и ликвидационные аукционы доступны 24/7, а проценты по кредитам непрерывно начисляются со сложным процентом каждую секунду.
Этот временной разрыв между традиционными финансами и ончейн-механизмами оставляет злонамеренным спекулянтам две фатальные лазейки для арбитража. В выходные, когда котировки оракулов заморожены, если у какой-либо публичной компании внезапно появляются серьезные негативные новости, подобные «черному лебедю», сообразительные заемщики могут успеть занять стейблкоины по максимуму под завышенную цену, зафиксированную в пятницу, поскольку они прекрасно знают, что в понедельник на открытии акции неизбежно обвалятся. В конечном итоге кредитным протоколам и кредитным хранилищам придется проглотить огромные безнадежные долги, когда рыночная стоимость залога после обвала окажется значительно ниже основной суммы кредита.
Так можно ли решить проблему, если ввести ончейн-цены с децентрализованных бирж, работающих 24/7, для котировок в выходные? Ответ — это вызовет еще более серьезный системный кризис. Ликвидность ончейн-токенизированных акций в выходные крайне мала: официальная оценка рисков Aave показывает, что глубина рынка токенов акций в сети Base может выдержать продажи лишь на $300 000 – $1,1 млн, а превышение этого масштаба приведет к резкому проскальзыванию цены более чем на 2%. Как только крупный игрок злонамеренно обрушит тонкую ончейн-цену, это напрямую спровоцирует невинные каскадные ликвидации множества здоровых заемщиков.
Этот горький урок уже был преподан ранее: 28 июля этого года одна акция SK Hynix на корейском предторговом рынке была продана по аномально экстремальной цене на 30% ниже предыдущей цены закрытия, и оракул без разбора синхронизировал эту цену сделки с Hyperliquid, мгновенно вызвав безжалостную принудительную ликвидацию 960 счетов с кредитным плечом на сумму $57,4 млн. Однако всего через несколько минут после открытия регулярного рынка акция быстро отскочила и восстановила потери.
Даже без какого-либо злонамеренного манипулятивного арбитража естественный разрыв из-за приостановки торгов достаточно велик, чтобы серьезно подорвать честных заемщиков. Накопленная за выходные рыночная энергия быков и медведей часто концентрированно выплескивается в виде ценового разрыва в первый момент возобновления котировок оракула в воскресенье вечером.
В январе 2025 года, в выходные, когда распространялись внезапные новости о DeepSeek, на рынке царили медвежьи настроения по Nvidia, и на открытии акции мгновенно упали на 17%, после чего стабилизировались и отскочили. Но в Aave консервативный заемщик, взявший кредит под 60% залога (линия ликвидации — 70%), был бы немедленно ликвидирован при однократном определении ценового разрыва при возобновлении работы оракула, не успев пополнить какую-либо маржу и даже полностью лишившись возможности дождаться будущего восстановления оценки.
Крупные кредитные протоколы изо всех сил пытаются решить эту структурную проблему. Установление жестких лимитов на размер кредитных пулов помогает удерживать общий риск протокола в приемлемых пределах; Paboxo решил полностью заморозить механизм принудительной ликвидации в периоды закрытия традиционного фондового рынка США, что временно защищает заемщиков, но переносит все потенциальные риски ликвидации без остатка на решающий момент возобновления торгов; Offerbook от Jupiter исследует запуск срочных фиксированных кредитов на срок от 1 до 30 дней, полностью отказываясь от определения ликвидации на основе текущей рыночной стоимости и вместо этого полностью закладывая риск ликвидности в более высокую процентную ставку по кредиту.
С 6 декабря традиционные биржи США запустят механизм почти круглосуточной торговли — 5 дней в неделю по 23 часа в сутки. Хотя это значительно сократит окно ночной остановки до 1 часа, длинные и полные неопределенности выходные по-прежнему остаются непроницаемым туманом оценки.
Я всегда считал, что полагаться исключительно на алгоритмы оракулов невозможно для идеального решения проблемы временного разрыва в выходные. Кредитным учреждениям в конечном итоге придется полностью конвертировать невидимые потенциальные риски «черного лебедя» в более жесткие ставки дисконта (Haircut). Это означает, что кредитное плечо, которое могут привлечь токенизированные акции, неизбежно будет несколько ниже, чем у реальных акций в традиционной брокерской системе. Но для тех глобальных периферийных инвесторов, которым традиционные брокеры Уолл-стрит полностью отказали в доступе, даже кредит ликвидности с дисконтом достаточно значим, чтобы стать эпохальным инструментом, пробивающим классовые и географические барьеры.
Крупные кредитные протоколы продолжат почасово взимать плату за временную стоимость денег или заранее фиксировать пределы убытков от потенциальных рыночных потрясений. Для глобального токенизированного рынка капитала это лишь пролог к грандиозной реконструкции, которая только начинается.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.