Платежная компания может занять $30 млн в USDC, но не может купить лимит, который будет существовать завтра
 chaincatcher
Автор: nikos, специалист по DeFi, Vaults и RWA, ранее работал в BitstampUK, InfraredFinance и Fuel Network
Перевод: Гу Юй, ChainCatcher
Платежная финтех-компания сегодня может занять $30 млн в USDC одной транзакцией на Aave или Morpho. Но нигде в ончейне она не может получить обещание, что эти $30 млн будут доступны завтра утром, и каждое утро в течение следующего года, и по известной ей цене. Именно это обещание продает ей банк, и именно этот элемент кредитного стека еще не построен.
Вчера я разобрал оборотный капитал с фиксированной ставкой: как TradFi его финансирует, как Aave V4 Spokes, Avon и Morpho Midnight будут его перенимать, и в чем их недостатки. В этой статье обсуждается, что следует построить поверх этого, включая нерешенные проблемы, четырехуровневый продукт и где возникнут конкурентные рвы.
Нерешенные проблемы
Сравнение выявляет четыре пробела, каждый из которых находится на уровень выше кредитных рынков.
Никто не обещает емкость. V4 Spoke ограничивает сумму, которую заемщик может снять, но нет механизма, гарантирующего наличие ликвидности при снятии. Котировки, подписанные кредиторами Midnight, могут быть отменены в последний момент до того, как заемщику понадобятся средства. Avon маршрутизирует к любой стороне, которая предлагает котировку. Финтех-компания, которая ежедневно предварительно финансирует $10 млн, нуждается в том, чтобы эта кредитная линия существовала даже в худший день, а именно в тот день, когда кредиторы выводят средства.
Изоляция останавливается на Spoke. На V4 убыток от невозврата Spoke ляжет на каждого поставщика этого актива в Hub. В Midnight и Avon убыток остается в пределах одного рынка, и кредиторы несут все потери. Ни один из них не создает слой первых потерь между заемщиком и приоритетным капиталом, а именно так строится каждая складская кредитная линия и conduit в TradFi.
Капитал инициаторов плавает между держателями. Около $600 млн токенизированного оборотного кредита удерживается теми, кто циклически держит его с плавающим долгом в USDC. Когда ставки по займам взлетают, они продают, и инициатор теряет финансирование, которое считал стабильным. Рынки с фиксированной ставкой решают эту проблему только при достаточной глубине на нужный срок. Установка потолка ставки по займам может решить ее без такой глубины; однако в настоящее время нет работающего продукта, продающего такие потолки ставок для Aave или Morpho.
Дебиторскую задолженность нельзя ликвидировать за час. Ончейн-ликвидация предполагает наличие цены и покупателя. Токены дебиторской задолженности имеют отчеты о NAV и очереди на погашение, исчисляемые днями. Инструменты, используемые банками (прекращение авансирования, принятие на себя сбора платежей, естественное погашение пула активов, продажа заранее организованным покупателям), в настоящее время не имеют ончейн-аналогов.
Что уже сделано на базовом уровне
Большая часть сложной механики уже существует.
Первые две попытки задали ориентир. Wildcat позволяет заемщикам устанавливать собственные условия на собственном рынке (емкость, APR, норма резервирования, период вывода). Когда Kinto допустит дефолт в 2025 году, это будет первый дефолт с 2023 года, убыток останется на этом рынке, и кредиторы, как ожидается, вернут 76% основной суммы. 3Jane предлагает необеспеченные кредитные линии в USDC, подкрепленные ончейн-данными и банковскими данными, позволяет неиспользованным средствам приносить доход на Aave и делит кредиторов на 85% приоритетных и 15% субординированных. Оба доказали, что часть технологического стека жизнеспособна. Ни один из них не продает финтех-компаниям обещанную емкость, не маршрутизирует между V4 и Midnight и не работает с залоговой дебиторской задолженностью.
Четырехуровневая архитектура
Этот продукт — кредитная платформа, расположенная между финтех-заемщиками и кредитными рынками, построенная как четыре уровня, каждый из которых может работать независимо, но вместе они сильнее.
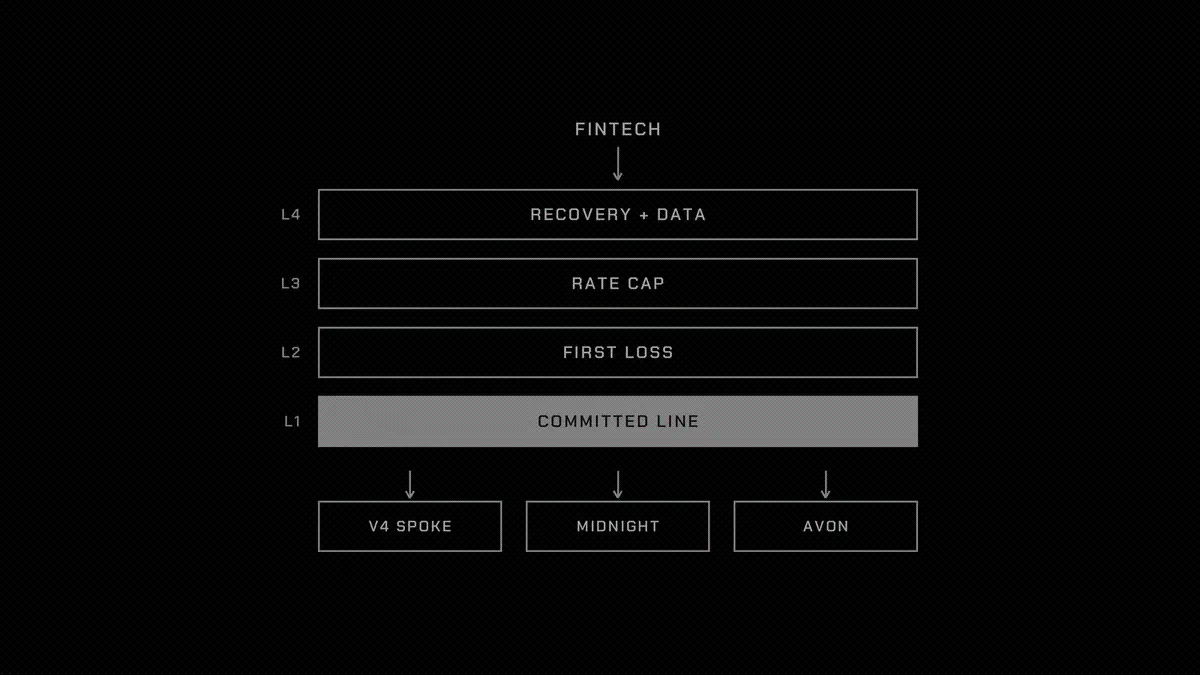
Уровень 1: Обещанная емкость
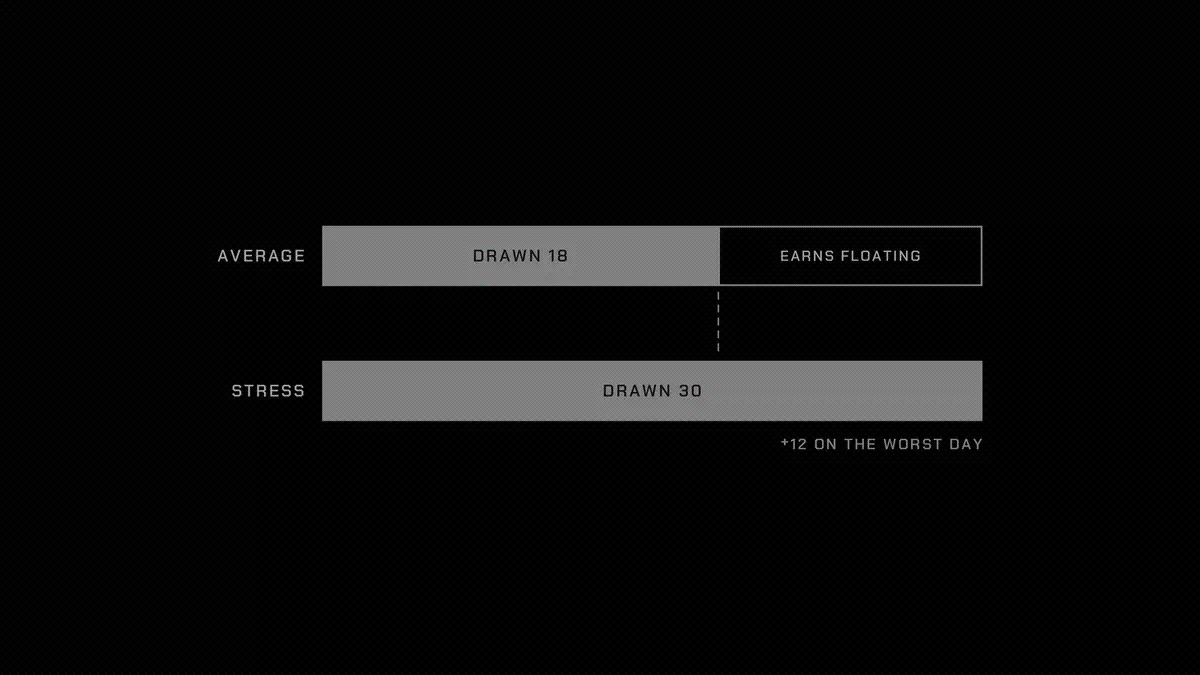
Кредитная линия — это хранилище с авторизованным диапазоном. Вкладчики финансируют его, и оно обещает заемщикам лимит до X на 6–12 месяцев по базовой ставке плюс согласованный спред или фиксированной ставке, с возможностью снятия и погашения через API. Неиспользованные средства размещаются на самых глубоких плавающих рынках и приносят рыночную ставку. Каждое снятие направляется туда, где дешевле всего с учетом залога и срока: в выделенный V4 Spoke или на рынок Midnight, соответствующий сроку снятия. Заемщик платит спред за использованную часть и комиссию за обязательство за неиспользованную часть — именно это делает обещание стоящим соблюдения.
При кредитной линии на $30 млн со средним уровнем использования 60%, спреде 4% и комиссии за обязательство 0,5% доход вкладчиков относительно плавающей ставки составит
60% × 4% + 40% × 0,5% = 2,6%
то есть $780 000 в год. Риск заключается в опционе, который продало хранилище. Заемщики снимают больше всего в стрессовых условиях, поэтому эта кредитная линия должна выдерживать скачок с $18 млн до полных $30 млн в худший день. Это означает, что размер обещания должен определяться исходя из ликвидности, которую хранилище может извлечь с плавающих рынков в стрессовом сценарии, а не из среднего использования. Это также означает, что очередь на вывод не должна блокировать обещанные снятия.
Уровень 2: Первые потери для каждой кредитной линии
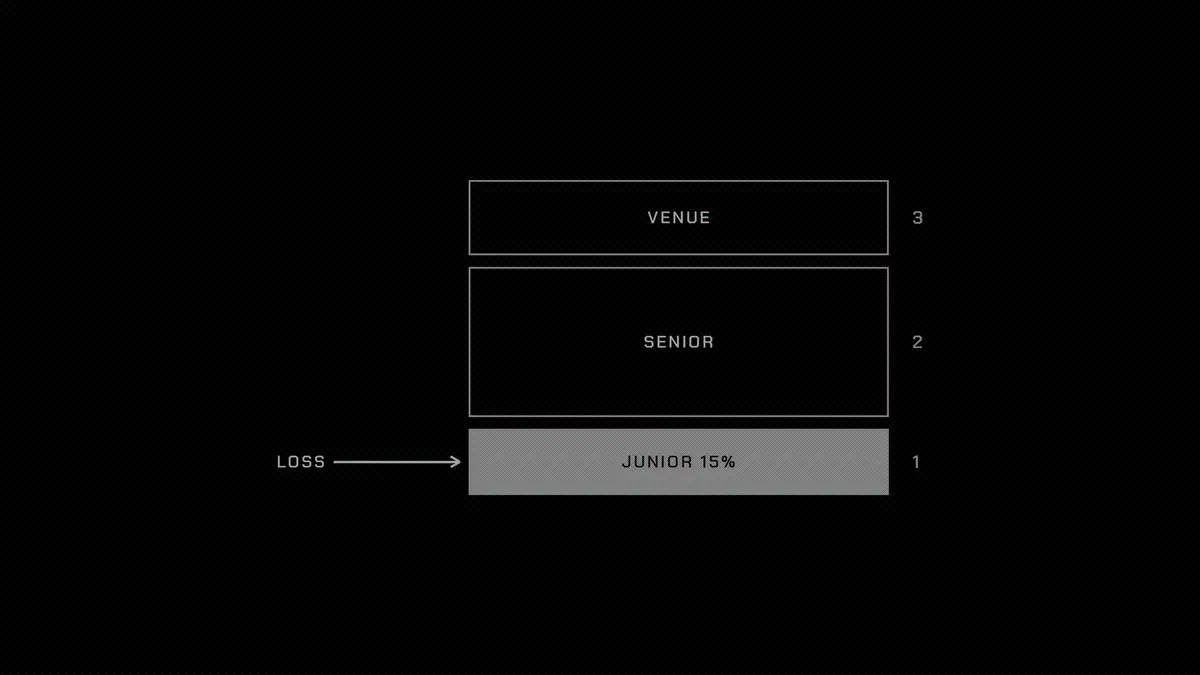
У каждой кредитной линии есть субординированный транш, который поглощает убытки перед приоритетными вкладчиками, а также перед Hub или рынком под ним. Это слой капитала складской кредитной линии, явно выраженный и размещенный в ончейне. Он может финансироваться инициатором, специализированным кредитным фондом или обеими сторонами.
Установите размер субординированного транша на уровне 15% от использованной суммы, то есть $2,7 млн при использованных $18 млн, и дайте ему 60% от спреда в $720 000. Его доход составит
432 000 ÷ 2 700 000 = 16%
сверх плавающей ставки. Убыток в 5% использованного портфеля, то есть $900 000, заберет треть этой суммы, а приоритетные стороны не понесут потерь. На V4 субординированный транш делает изоляцию убытков Spoke от поставщиков Hub реальностью. На Midnight он позволяет курируемому хранилищу предлагать вкладчикам приоритетное требование к определенному рынку, иначе они несли бы весь риск этого рынка.
Уровень 3: Потолок ставки по займам
Когда индекс заимствования на определенной площадке превышает страйк, потолок выплачивает держателю:
payoff = max(0, r_b − K) × N × t
При страйке 7%, если ставка по займам USDC в среднем составляет 9% за 30 дней, а номинальная основная сумма равна $100 млн, потолок выплачивает
100 000 000 × 2% × 30/365 ≈ $164 000
Если большая часть токенов инициатора находится в обращении, он может купить потолок для своих держателей, чтобы выплачивать им при взлете ставок по займам, а не вынуждать их продавать. Продавцы — это те, кто естественно находится в длинной позиции по высоким ставкам: кредиторы с плавающей ставкой, хранилища с фиксированной ставкой и склад неиспользуемого капитала самой кредитной линии. Эти компоненты существуют в безразрешительном обмене в стиле Kairos и в процентном движке Boros. Чего еще нет — это ликвидных стандартизированных потолков для индексов заимствования Aave и Morpho.
Уровень 4: Взыскание и данные
Этот уровень превращает дебиторскую задолженность в залог, который кредитные рынки могут принять. Он состоит из трех частей.
Резервные покупатели: список доступа к ликвидации, который принимает только заранее обязавшихся покупателей (эмитентов, резервных сервисеров, фонды проблемных кредитов), торгующих с согласованной скидкой и получающих резервную комиссию за присутствие. Он заменяет механизм Midnight с 60-минутным подъемом до полной ликвидации на продажу тем, кто может ждать сбора платежей.
Оценка: залог оценивается на основе NAV за вычетом ожидаемых убытков, скидка увеличивается с возрастом отчетности и корректируется по фактическим данным при получении платежей, а не по худшему сценарию с первого дня.
Триггеры: проверенные потоки данных о дебиторской задолженности, гарантированных остатках средств и задержках расчетов, которые автоматически снижают drawCaps, лимиты хранилищ и лимиты кредитных линий при ухудшении пула активов. Это пункт о прекращении авансирования складской кредитной линии, подключенный к различным площадкам.
Где возникают конкурентные рвы
Контракты не будут рвом. Кредитные рынки сходятся к одним и тем же компонентам, а приобретение Avon компанией Aave Labs показывает, что эти площадки намерены сами владеть фиксированной ставкой. Все, что построено поверх, должно быть ценным благодаря тому, что оно знает и с кем подписывает, а не благодаря тому, что оно развертывает.
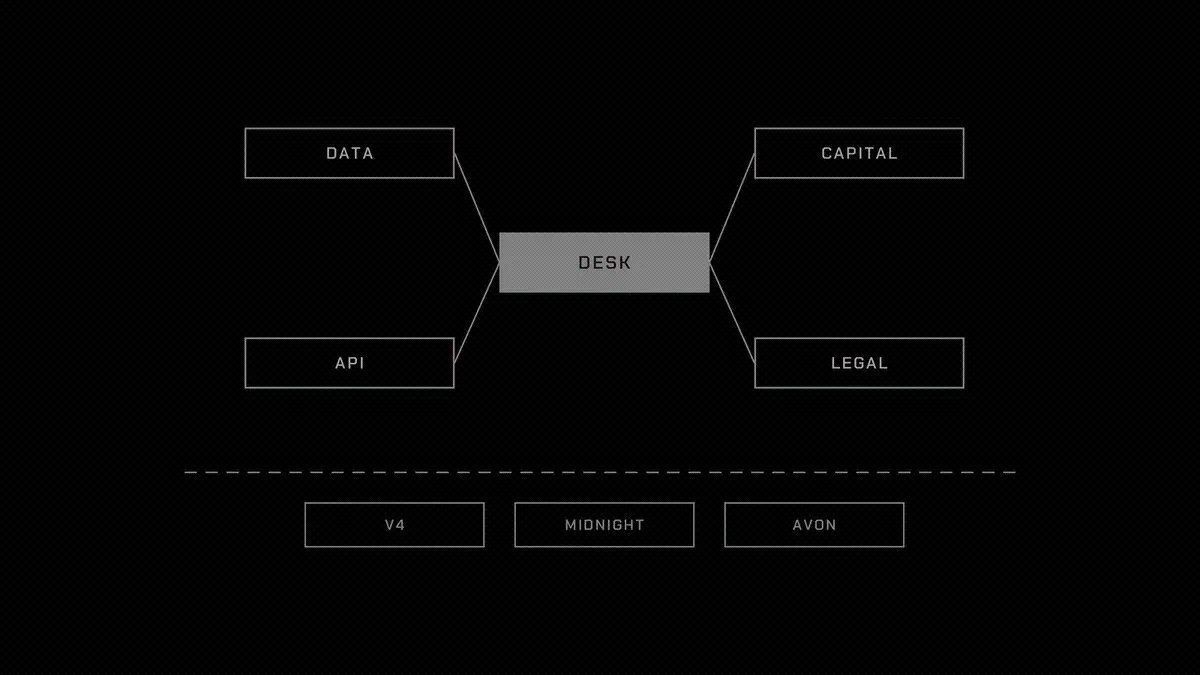
Застрахованные данные — на первом месте. Эта кредитная платформа видит каждое снятие, погашение и задержку расчетов своих заемщиков, и история убытков будет накапливаться. Через два года она сможет лучше оценивать платежные коридоры или пулы дебиторской задолженности, чем новичок, не имеющий доступа к этим данным.
Сеть капитала двусторонняя. Приоритетные вкладчики хотят, чтобы перед ними был слой первых потерь. Субординированный капитал и резервные покупатели хотят стабильный поток застрахованных кредитных линий. Тот, кто первым соберет обе стороны, установит условия для ценообразования следующей кредитной линии.
Затем интеграция. Финтех-компания интегрирует один кредитный API, а не три кредитных рынка. Как только хранилище заемщика ежедневно снимает средства через эту кредитную платформу, а ее триггеры подключены к данным о расчетах, издержки переключения становятся реальными.
Наконец, юридическая оболочка, и это самая сложная часть. Предоставление необеспеченных кредитов платежным компаниям, требования к дебиторской задолженности, действительные в их юрисдикции, KYC для обеих сторон: все это требует времени и опыта, и это отпугивает быстрых подражателей.
Где возникают вызовы
Обещание — это опцион. Оценка стрессовых снятий и удержание ликвидности для них без удушения доходности вкладчиков — ключевая проблема риска. Если ошибиться, эта кредитная платформа нарушит свое обещание в самую критическую неделю.
Взыскание необеспеченного кредита или кредита под дебиторскую задолженность медленное и юридическое, а не ончейн. Первый дефолт Wildcat вернул 76%. 3Jane продает безнадежные долги лицензированным коллекторам. Каскад погашения должен учитывать этот период.
Базовый уровень меняется. Планы Aave по фиксированной ставке после сделки с Avon, адаптеры Morpho, запускаемые в этом квартале, и рынки Midnight с залогом в виде дебиторской задолженности — каждый из них может поглотить часть этого технологического стека. Эта кредитная платформа должна быть маршрутизатором и андеррайтером, а не просто функцией, которую какая-то площадка запустит в следующем квартале.
Регулирование скрывается за всем этим. Кредитование лицензированных платежных учреждений — самая чистая точка входа, и именно такой тип контрагентов регуляторы будут изучать в условиях сделки.
Мне интересно построить это и исследовать эту идею среди нескольких других, я ищу людей, заинтересованных в продвижении. Если вы строите какой-либо из этих уровней или хотите строить, напишите мне. Кто бы в итоге ни решил эту задачу, четыре вышеуказанные проблемы заслуживают решения.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.