Выручка Google в третьем квартале составила $127,6 млрд, расходы на ИИ растут быстрее, свободный денежный поток стал отрицательным
 chaincatcher
28 октября по местному времени США материнская компания Google, Alphabet опубликовала финансовую отчетность за третий квартал 2026 финансового года, завершившийся 30 сентября.
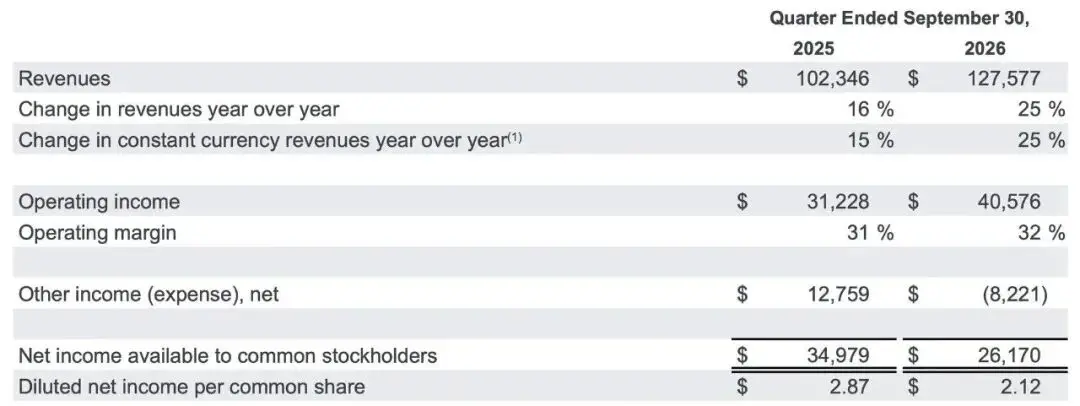
Несмотря на рост выручки, выручка Alphabet за третий квартал, скорректированная прибыль на акцию и свободный денежный поток оказались ниже ожиданий Уолл-стрит. Ожидается, что капитальные затраты продолжат расти, что привело к падению акций компании на 9,79% до $293,09 на постмаркете.
Согласно отчетности, выручка Alphabet за третий квартал достигла $127,577 млрд, увеличившись на 25% по сравнению с $102,346 млрд за аналогичный период прошлого года. Хотя выручка Alphabet выросла на 25% в годовом исчислении, что стало 13-м кварталом подряд с двузначным ростом, фактическая выручка в $127,577 млрд оказалась ниже ожиданий аналитиков Уолл-стрит в $128,22 млрд.
Операционная прибыль составила $40,576 млрд, увеличившись на 30% в годовом исчислении; операционная рентабельность составила 32%, что выше 31% за аналогичный период прошлого года.
Что касается чистой прибыли, несмотря на рост выручки на 25% в годовом исчислении, чистая прибыль, приходящаяся на обыкновенных акционеров, снизилась на 25% в годовом исчислении — с $34,979 млрд за аналогичный период прошлого года до $26,170 млрд.
Основной причиной стало изменение справедливой стоимости долевых инструментов, в результате чего прочие доходы и расходы изменились с прибыли в $12,759 млрд за аналогичный период прошлого года на убыток в $8,221 млрд, а чистый убыток от изменения справедливой стоимости долевых инструментов составил $8,664 млрд. Разводненная прибыль на акцию составила $2,12, что ниже $2,87 за аналогичный период прошлого года; без учета убытков от долевых инструментов прибыль на акцию составила $2,67, что ниже ожиданий аналитиков Уолл-стрит в $3,02.
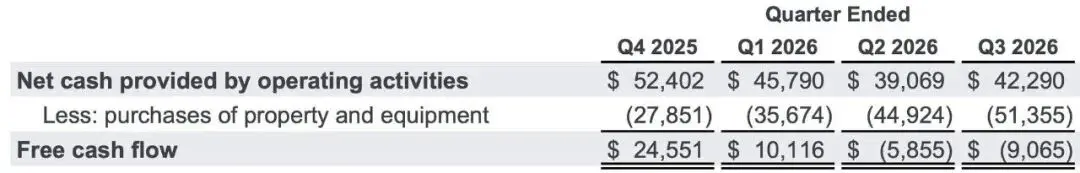
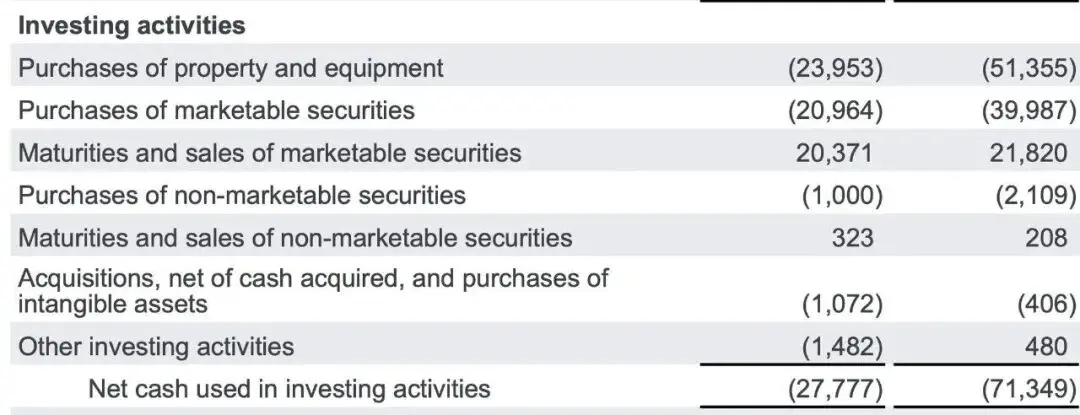
Что касается денежного потока, свободный денежный поток Alphabet за третий квартал составил отрицательные $9,065 млрд по сравнению с положительными $24,461 млрд за аналогичный период прошлого года, снизившись на $33,526 млрд в годовом исчислении. Капитальные затраты за тот же период достигли $51,355 млрд, увеличившись примерно на 114% по сравнению с $23,953 млрд на конец 2025 года.
Компания сохранила прогноз по капитальным затратам на весь 2026 год в размере $195–205 млрд и ожидает значительного увеличения капитальных затрат в 2027 году.
Генеральный директор Alphabet Сундар Пичаи заявил в отчетности, что инвестиции в ИИ стимулируют рост поискового бизнеса, а количество поисковых запросов (включая коммерческие запросы) достигло самого высокого годового темпа роста за последние пять лет. Выручка Google Cloud выросла на 103% в годовом исчислении, а API собственных моделей обрабатывает почти 32 млрд токенов в минуту, что более чем в четыре раза превышает показатель годичной давности. Что касается потребительских продуктов, приложение Gemini достигло 1 млрд пользователей, став самым быстрорастущим продуктом в истории Google; число подписчиков YouTube Music и Premium по всему миру также превысило 150 млн.
01 Капитальные затраты продолжают расти
По состоянию на 30 сентября 2026 года совокупные активы Alphabet достигли $1,003,312 млрд, превысив отметку в $1 трлн, что значительно выше $595,281 млрд на конец 2025 года. Чистые основные средства составили $372,827 млрд, что выше $246,597 млрд на конец 2025 года; ценные бумаги составили $208,764 млрд; денежные средства, их эквиваленты и ценные бумаги в совокупности составили $265,098 млрд.
В третьем квартале капитальные затраты Alphabet еще больше выросли до $51,355 млрд, увеличившись примерно на 114% по сравнению с $23,953 млрд за аналогичный период прошлого года, что в основном отражает продолжающиеся инвестиции компании в вычислительные мощности для ИИ и связанную с ними инфраструктуру, а также наращивание запасов, необходимое для расширения продаж систем TPU, что также оказывает давление на денежный поток. В то же время, несмотря на рост выручки, значительное увеличение капитальных затрат продолжает оказывать давление на денежный поток, в результате чего свободный денежный поток изменился с положительных $24,551 млрд за аналогичный период прошлого года на отрицательные $9,065 млрд, что ниже ожиданий аналитиков в отрицательные $2,7 млрд.
Что касается долга, долгосрочная задолженность Alphabet выросла до $125,102 млрд, значительно увеличившись по сравнению с $46,547 млрд на конец 2025 года. Компания сохранила прогноз по капитальным затратам на весь 2026 год в размере $195–205 млрд и ожидает дальнейшего значительного увеличения капитальных затрат в 2027 году. По мере расширения инвестиций в инфраструктуру ИИ растут и потребности компании в финансировании, и уровень долга.
Особого внимания в отчетности Alphabet заслуживает показатель распределенных расходов на уровне Alphabet, который составил $7,655 млрд (по сравнению с $4,467 млрд за аналогичный период прошлого года). Эти расходы в основном связаны с совместной деятельностью группы в области исследований и разработок ИИ, включая затраты на персонал и техническую инфраструктуру, необходимые для разработки универсальных моделей ИИ, а также часть управленческих расходов группы. По мере развития исследований и разработок в области ИИ соответствующие затраты на уровне группы Alphabet также продолжают расти.
Инвестиции в инфраструктуру ИИ и их влияние на денежный поток стали общей темой в отчетах технологических гигантов. 21 октября по местному времени США Meta опубликовала финансовую отчетность за третий квартал 2026 года. Рекламный бизнес компании продолжал расти, но инвестиции в инфраструктуру ИИ продолжали расширяться, что привело к дальнейшему увеличению капитальных затрат.
В третьем квартале капитальные затраты Meta составили $33,942 млрд, а с учетом финансового лизинга — $34,906 млрд; операционный денежный поток за тот же период составил $32,786 млрд, а свободный денежный поток стал отрицательным в размере $2,12 млрд. Компания также повысила верхнюю границу прогноза капитальных затрат на весь год до $145 млрд. После публикации отчетности акции Meta упали почти на 7% на следующий торговый день.
Oracle подала другой сигнал. 28 октября по местному времени США компания на дне инвестора объявила о планах капитальных затрат и финансирования на ближайшие годы, ожидая, что капитальные затраты достигнут пика в ближайшие годы, а внешнее финансирование не превысит $20 млрд до 2030 финансового года, при этом ожидается, что свободный денежный поток станет положительным во второй половине 2028 финансового года. После объявления акции Oracle выросли более чем на 12%.
В то время как Meta и Alphabet продолжают наращивать инвестиции в инфраструктуру ИИ, Oracle ожидает, что капитальные затраты достигнут пика в ближайшие годы, и планирует контролировать масштабы внешнего финансирования. Стратегии инвестиций технологических гигантов в инфраструктуру ИИ начинают расходиться, и внимание рынка постепенно смещается на отдачу от инвестиций: смогут ли постоянно растущие инвестиции в вычислительные мощности обеспечить соответствующий рост бизнеса и смогут ли компании поддерживать здоровый денежный поток в процессе расширения.
02 Вычислительные мощности как источник дохода: взрывной рост
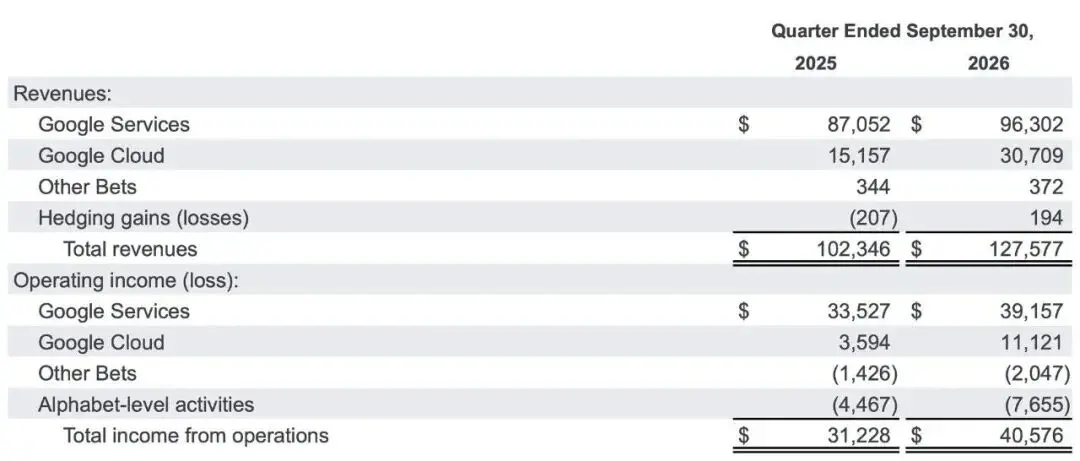
В третьем квартале выручка Google Cloud достигла $30,709 млрд, увеличившись на 103% в годовом исчислении по сравнению с $15,157 млрд за аналогичный период прошлого года, что значительно превысило консенсус-прогноз аналитиков в $28,7 млрд. Прибыльность также улучшилась: операционная прибыль подразделения значительно выросла с $3,59 млрд за аналогичный период прошлого года до $11,121 млрд, а операционная рентабельность повысилась примерно до 36,2%.
Спрос предприятий на инфраструктуру и решения в области ИИ является ключевым драйвером взрывного роста бизнеса Google Cloud.
По мере того как все больше компаний внедряют модели ИИ в реальные бизнес-процессы, спрос на вычислительные мощности, облачные платформы и модельные сервисы продолжает расти. Alphabet сообщила, что продажи систем TPU также внесли значительный вклад в рост выручки Google Cloud, что отражает ускорение преобразования спроса корпоративных клиентов на вычислительную инфраструктуру ИИ в реальные заказы и выручку.
Использование модельных сервисов также быстро растет. Alphabet раскрыла, что API флагманских моделей собственной разработки Google обрабатывает почти 32 млрд токенов в минуту, что более чем в четыре раза превышает показатель годичной давности и примерно на 40% больше, чем в предыдущем квартале.
Удвоение выручки Google Cloud и значительный рост операционной прибыли показывают, что огромные инвестиции Alphabet в ИИ начинают преобразовываться в значительную выручку и прибыль через облачный бизнес. По сравнению с давлением на денежный поток, вызванным продолжающимся ростом капитальных затрат, быстрый рост облачного бизнеса также предоставляет компании важное окно для наблюдения за рентабельностью инвестиций в ИИ (ROI).
Однако по мере дальнейшего расширения инвестиций в инфраструктуру вопрос о том, сможет ли Google Cloud поддерживать текущие темпы роста и сможет ли рост прибыли продолжать покрывать более высокие затраты на создание вычислительных мощностей, остается в центре внимания рынка.
03 Основная реклама и поиск демонстрируют устойчивый рост
Будучи традиционным основным источником дохода Google, подразделение Google Services продемонстрировало высокую устойчивость в третьем квартале: выручка составила $96,302 млрд (по сравнению с $87,052 млрд за аналогичный период прошлого года), операционная прибыль — $39,157 млрд (по сравнению с $33,527 млрд за аналогичный период прошлого года).
В том числе выручка от «Google Поиск и другие» достигла $63,350 млрд, увеличившись на 12% в годовом исчислении, но оказалась ниже ожиданий аналитиков в $64,96 млрд. Ранее рынок опасался, что генеративный ИИ отвлечет трафик от традиционных поисковых систем, но, как подчеркнул Пичаи, инвестиции в ИИ не ослабили поиск, а наоборот, способствовали тому, что годовой темп роста поисковых запросов (включая коммерческие запросы) достиг самого высокого уровня за последние пять лет.
В то же время выручка от рекламы на YouTube достигла $11,207 млрд, увеличившись на 9,2% в годовом исчислении; выручка от рекламы в сети Google составила $7,455 млрд.
Что касается потребительской экосистемы ИИ, флагманское приложение Gemini официально преодолело отметку в 1 млрд активных пользователей, став самым быстрорастущим потребительским продуктом в истории Google. В то же время число подписчиков YouTube Music и Premium по всему миру также превысило 150 млн.
Кроме того, выручка подразделения Other Bets составила $372 млн по сравнению с $344 млн за аналогичный период прошлого года; операционный убыток увеличился до $2,047 млрд по сравнению с убытком в $1,426 млрд за аналогичный период прошлого года.
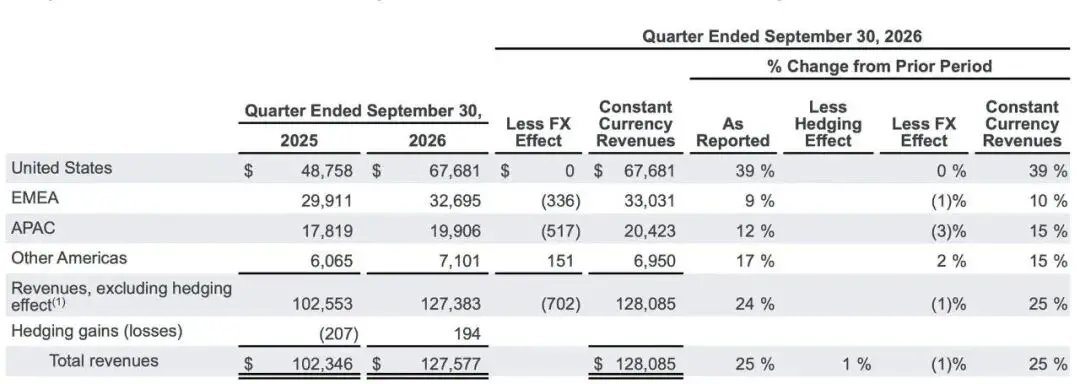
С точки зрения географических регионов, внутренний рынок США продолжает играть роль основного двигателя роста: выручка в третьем квартале достигла $67,681 млрд, что выше $60,846 млрд во втором квартале этого года.
Зарубежные рынки также показали устойчивые результаты. Выручка в регионе EMEA достигла $32,695 млрд, в Азиатско-Тихоокеанском регионе — $19,906 млрд, в других странах Америки — $7,1 млрд, при этом все основные регионы мира сохранили стабильные показатели.
Анализируя этот отчет, с одной стороны, рост выручки на 25%, удвоение бизнеса Google Cloud и продолжающееся расширение пользовательской базы Gemini свидетельствуют об усилении способности Alphabet к коммерциализации в области инфраструктуры ИИ, модельных сервисов и потребительских приложений; с другой стороны, значительное расширение долговой нагрузки и продолжающийся рост капитальных затрат вызывают беспокойство на рынке.
В этом «долгом походе за вычислительными мощностями», на который коллективно делают ставку гиганты, Alphabet демонстрирует твердую стратегическую решимость. Перед лицом империи с годовой выручкой в полтриллиона долларов ключевым вопросом, который определит динамику ее оценки на следующем этапе, станет то, сможет ли быстро развивающаяся инфраструктура ИИ в будущем принести сверхприбыль, превышающую затраты.
Ниже приведена сокращенная стенограмма телефонной конференции Alphabet по итогам третьего квартала:
Комментарий Сундара Пичаи: Я начну с передовых моделей серии Gemini 4. Argon был выпущен две недели назад, спрос и использование высокие; на платформе для разработчиков объем использования за первую неделю вырос до 3,5 раза по сравнению с Gemini 3, даже несмотря на ограничения по мощности.
Argon демонстрирует выдающиеся результаты в таких областях, как финансы, право, кибербезопасность и наука. Разработчики и облачные клиенты используют его для разбора устаревших кодовых баз, ускорения научных исследований, робототехники, выявления возможностей для улучшения продуктов и выполнения специализированных задач, требующих глубоких рассуждений. Внутри Google команды Chrome, рекламы и поиска за последние недели использовали Argon для более быстрого написания и оптимизации кода, что позволило увеличить объем поставки кода на 35% и сократить количество ошибок на 30%.
Argon — это только начало серии Gemini 4. Сегодня мы также выпустили Carbon, нашу самую мощную передовую модель с продвинутыми возможностями в области кибербезопасности и долгосрочных задач, которая заняла первое место с 59 баллами в недавно обновленном Artificial Analysis Intelligence Index. Carbon превосходит Argon практически во всех областях, включая полнофункциональную веб-разработку, мультимодальное понимание, сложную интеллектуальную работу и научные рассуждения. Первоначально мы предоставляем Carbon избранным доверенным специалистам по кибербезопасности, а затем расширим доступ; в настоящее время он проходит тестирование правительством США.
Помимо серии Gemini 4, 27 октября мы выпустили Genie 4 — нашу самую передовую на сегодняшний день модель мира, способную в реальном времени моделировать безопасные, реалистичные и интерактивные миры с поддержкой нативного аудио, что является важной основой для обучения роботов и агентов. Столь быстрый прогресс подчеркивает нашу исключительную динамику в области моделей.
Мы вступили в фазу, когда ИИ помогает ускорять обучение и развертывание. Я ожидаю, что в ближайшие 12 месяцев мы продолжим ускоряться благодаря рекурсивному самоулучшению (RSI). Вскоре мы выпустим новые модели, включая более эффективные версии, чтобы помочь разработчикам оптимизировать скорость и затраты и развернуть их для наших миллиардов пользователей.
Теперь о поиске. Поиск приносит преимущества ИИ большему числу людей, чем любой другой продукт. Как и более десяти лет назад, когда мы переходили на мобильные устройства, мы сосредоточены на создании наилучшего пользовательского опыта в поиске до монетизации.
Мы создаем бесшовный опыт от AI Обзоров и AI Режима до традиционного поиска. Люди все чаще используют наши функции ИИ для поиска по-новому; запросы становятся длиннее, более персонализированными и мультимодальными.
Средняя длина запроса в AI Mode в три раза больше, чем в традиционном поиске, и каждый пятый поиск в AI Mode в мире использует голос, изображения или документы. Наш визуальный поиск уже превышает 50 млрд запросов в месяц. Одна из областей, которую я особенно жду, — это помощь людям в повседневных задачах, таких как бронирование, заполнение форм, планирование встреч и покупки.
По мере того как ИИ становится более персонализированным и начинает действовать от имени отдельных лиц и компаний, доверие и безопасность важны как никогда. Люди доверяют Google выполнение повседневных задач, и наше лидерство в этой области остается важным дифференцирующим преимуществом.
Мы в первую очередь создаем эти интеллектуальные агентские возможности в корпоративной версии агента Gemini, поскольку требования к безопасности, защите и управлению чрезвычайно высоки. Затем мы перенесем эти функции в поиск и приложение Gemini с миллиардом пользователей.
Пользователи уже используют приложение Gemini не только для вопросов, но и для сложных многошаговых интеллектуальных агентских запросов. Серия Gemini 4 добилась значительного прогресса в решении этих сложных задач. Агенты будут выступать в качестве единого слоя в наших продуктах. Вы увидите, как мы расширяем эти интеллектуальные агентские возможности из поиска и приложения Gemini на Chrome, Android и продукты Workspace.
Наконец, о долгосрочном позиционировании. Waymo успешно развивается, преодолев отметку в 300 млн миль полностью автономного вождения. Waymo в настоящее время работает в 15 крупных городах США, недавно открыв публичный сервис в Сан-Антонио, Сан-Диего и Тампе, и планирует расширение в Канаду, Германию, Сингапур и Испанию. Другие долгосрочные проекты также демонстрируют уверенный прогресс. Isomorphic использует Argon для поддержки исследований в области разработки лекарств. Мы впервые продемонстрировали дистилляцию магических состояний в квантовых вычислениях и отправили TPU в космос в рамках Проекта Suncatcher.
04 Сессия вопросов и ответов аналитиков
Вопрос: Каковы общие результаты третьего квартала? Как прогресс в области ИИ влияет на бизнес?
Пичаи: В третьем квартале выручка Alphabet выросла на 25% в годовом исчислении, а годовая выручка в пересчете на год достигла $500 млрд. Годовой темп роста количества запросов в поисковом бизнесе стал самым высоким за последние пять лет, а инвестиции в ИИ значительно повысили использование и коммерческие запросы.
Выручка Google Cloud выросла на 103%, в основном за счет инфраструктуры и решений в области ИИ. API собственных моделей обрабатывает почти 32 млрд токенов в минуту, что на 40% больше, чем в предыдущем квартале, и более чем в четыре раза превышает показатель прошлого года. Число пользователей приложения Gemini достигло 1 млрд, что сделало его самым быстрорастущим продуктом в истории Google. Число подписчиков YouTube Music и Premium (включая пробные версии) превысило 150 млн.
В серии Gemini 4 после выпуска Argon две недели назад объем использования на платформе для разработчиков за первую неделю вырос до 3,5 раза по сравнению с Gemini 3; Carbon является самой мощной передовой моделью, занимает первое место в соответствующем индексе и лидирует в задачах кибербезопасности и долгосрочных задачах.
Внутри компании Argon позволил увеличить объем поставки кода на 35% и сократить количество ошибок на 30%. Мы ожидаем продолжения ускорения в ближайшие 12 месяцев благодаря рекурсивному самоулучшению и выпустим более эффективные версии моделей.
Вопрос: Рост количества запросов в поисковом бизнесе высокий, но рост рекламы замедляется. Каковы причины? Как в будущем монетизировать функции ИИ?
Пичаи: Рост количества запросов находится на пятилетнем максимуме, запросы пользователей становятся длиннее, более персонализированными и мультимодальными, средняя длина запроса в AI Mode в три раза превышает традиционный поиск, а визуальный поиск превышает 50 млрд запросов в месяц.
На рост рекламы повлияли валютные курсы, динамика в отдельных вертикалях (например, азиатско-тихоокеанские ритейлеры пострадали от отмены ЕС освобождения от минимального налога, а медиа и развлечения вернулись к норме после чемпионата мира), а также более низкий уровень монетизации AI Mode на начальном этапе.
Компания расширила высококачественную рекламу в AI Overviews и AI Mode на большее число пользователей и запросов, впервые вышла на международные рынки и запустила многошаговую рекламу в США. Исследования пользователей показывают, что пользователи положительно относятся к релевантной рекламе, а показатели кликов сопоставимы с органическими результатами поиска.
Интеллектуальные агентские возможности рассматриваются как возможность для расширения, они унифицированы в поиске и приложении Gemini и распространяются на Chrome, Android и продукты Workspace, при этом приоритет отдается безопасности и доверию.
Ашкенази: В третьем квартале выручка от поиска и прочей рекламы выросла на 12% в годовом исчислении до $63,3 млрд. Среди основных факторов изменения темпов роста между вторым и третьим кварталами валютные курсы были самым значительным отдельным фактором. На такие вертикали, как розничная торговля, также повлияла отмена ЕС освобождения от минимального налога, а в сфере медиа и развлечений рекламные расходы вернулись к норме после чемпионата мира.
Компания начала учитывать влияние ускоренного роста поиска во второй половине 2025 года, что снизило вклад в рост примерно на 3 процентных пункта в третьем квартале, и мы ожидаем, что в четвертом квартале продолжим учитывать около 2 процентных пунктов. Исходя из текущих спотовых курсов, негативное влияние валютных курсов на консолидированную выручку в четвертом квартале, как ожидается, будет несколько больше, чем в третьем квартале, и в основном затронет рекламу в поиске и на YouTube.
Вопрос: Каковы причины высокого роста Google Cloud? Как продажи систем TPU влияют на финансовые показатели и цикл денежных средств?
Пичаи: Выручка облачного бизнеса выросла на 103% до $30,7 млрд, в основном за счет Google Cloud Platform, при этом высокие результаты показали как ИИ, так и основной бизнес, а продажи систем TPU внесли значительный вклад. Более 2600 клиентов используют не менее 100 млрд токенов, почти 75 — более 1 трлн токенов; почти 90% компаний из списка Fortune 100 используют корпоративную версию Gemini.
Система TPU — это не просто чип. Она состоит из аппаратного обеспечения, вычислений, хранения, сетей и оптимизированного программного обеспечения, образуя целостную систему со значительным преимуществом по соотношению цены и производительности. Компания расширила поставки систем TPU для многих клиентов и партнеров, включая развертывание в центрах обработки данных и сотрудничество с третьими сторонами.
Ашкенази: Компания не раскрывает конкретные финансовые данные на уровне отдельных продуктов. Учет продаж систем TPU осуществляется следующим образом: после подписания соглашения они сначала отражаются как невыполненные заказы, затем начинается накопление запасов (ранее запасы в основном состояли из аппаратных продуктов, теперь часть непроданных систем TPU будет отражена), денежные средства сначала оттекают; после поставки и выставления счета клиенту денежные средства поступают.
Цикл денежного потока отличается от традиционных капитальных затрат. Часть продаж систем уже признана в выручке, большая часть будет отражена в 2027 году. Объем невыполненных заказов достиг $561 млрд, большая часть из которых представляет собой типичные контракты Google Cloud Platform, и ожидается, что чуть более 55% выручки от общего объема невыполненных заказов будет признано в течение следующих 24 месяцев. Без учета влияния систем TPU темпы роста выручки облачного бизнеса остаются чрезвычайно высокими.
Переходные мощности третьих сторон были запущены только в конце третьего квартала и оказали ограниченное негативное влияние на маржу в этом квартале; в четвертом квартале использование увеличится, что, как ожидается, окажет краткосрочное давление на маржу.
Вопрос: Каково давление на капитальные затраты, расходы и свободный денежный поток? Как инвестиции в ИИ влияют на эти показатели? Каков прогноз на весь год?
Ашкенази: В третьем квартале капитальные затраты составили $51,4 млрд, подавляющая часть которых была направлена на техническую инфраструктуру для поддержки инвестиций в ИИ. Около 65% было потрачено на серверы и сетевое оборудование (типичный срок службы — шесть лет), 35% — на центры обработки данных (срок службы — от семи до сорока лет).
Общая себестоимость выручки составила $51,4 млрд, увеличившись на 24% в годовом исчислении; прочая себестоимость выручки составила $35,1 млрд, увеличившись на 32%, в основном за счет затрат на оборудование (особенно продажи систем TPU), увеличения амортизации, затрат на приобретение контента и операционных расходов на техническую инфраструктуру.
Расходы на исследования и разработки выросли на 36%, в основном за счет вознаграждения специалистов в области ИИ и амортизации; расходы на продажи и маркетинг выросли на 22% из-за инвестиций в Gemini и вознаграждений.
Операционный денежный поток в третьем квартале составил $42,3 млрд, а за последние 12 месяцев — $179,6 млрд, но на него повлияли накопление запасов для продаж систем TPU и выплата штрафа ЕС в размере $5,2 млрд, наложенного в 2018 году. Свободный денежный поток в третьем квартале составил отрицательные $9,1 млрд, в основном из-за инвестиций в капитальные затраты, вышеупомянутого накопления запасов и выплаты штрафа; за последние 12 месяцев свободный денежный поток составил $19,7 млрд.
Компания сохранила прогноз по капитальным затратам на весь 2026 год на уровне $195–205 млрд и ожидает значительного увеличения капитальных затрат в 2027 году; более подробная информация будет представлена на телефонной конференции по итогам четвертого квартала.
Значительное увеличение инвестиций в техническую инфраструктуру продолжит оказывать давление на отчет о прибылях и убытках в виде более высоких амортизационных отчислений и связанных с ними операционных расходов на центры обработки данных (например, на энергию). На протяжении всего инвестиционного цикла компания ожидает получить значительную привлекательную отдачу на инвестированный капитал, значительно превышающую стоимость капитала, и ожидает сильный операционный денежный поток.
Инвестиции в ИИ обеспечили самый высокий за последние пять лет рост количества запросов в поисковом бизнесе, Google Cloud с начала года сгенерировал миллиарды долларов выручки, связанной с ИИ, а Google One стал самым быстрорастущим подписочным продуктом благодаря спросу на тарифы с ИИ.
Однако огромные инвестиции в техническую инфраструктуру и накопление запасов систем TPU будут оказывать давление на свободный денежный поток. В четвертом квартале ожидается увеличение использования мощностей третьих сторон в облачном бизнесе, что, как ожидается, окажет краткосрочное давление на маржу, а поисковый бизнес продолжит учитывать ускоренную базу прошлого года.
Вопрос: Какие проблемы возникают при продвижении интеллектуальных агентских возможностей? Как обеспечить доверие и безопасность пользователей?
Пичаи: Серия Gemini 4 значительно улучшила способность обрабатывать сложные задачи. Для масштабирования на большую пользовательскую базу необходимо решить вопросы эффективности моделей (дистиллированные версии), задержки, качества, безопасной среды выполнения, навыков и экосистемы коннекторов.
Компания в первую очередь внедряет агентов Gemini в корпоративной версии (с самыми высокими требованиями к безопасности и управлению), затем расширяет их на приложение Gemini с 1 млрд пользователей, одновременно интегрируя с другими продуктами. Пользователи уделяют большое внимание безопасности и доверию; компания использует свой долгосрочный накопленный кредит доверия, сквозное тестирование, мониторинг в реальном времени и архитектуру безопасности в качестве ключевого дифференцирующего преимущества. Агентские возможности расширяют существующие процессы обнаружения и выбора, а не заменяют их, открывая новые возможности для рекламы и бизнес-моделей.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.