


После полета Roadster: что показал первый финансовый отчет Tesla?
 OdailyАвтор: Azuma
Оригинал | Odaily News (@OdailyChina)
Автор | Azuma (@azuma_eth)
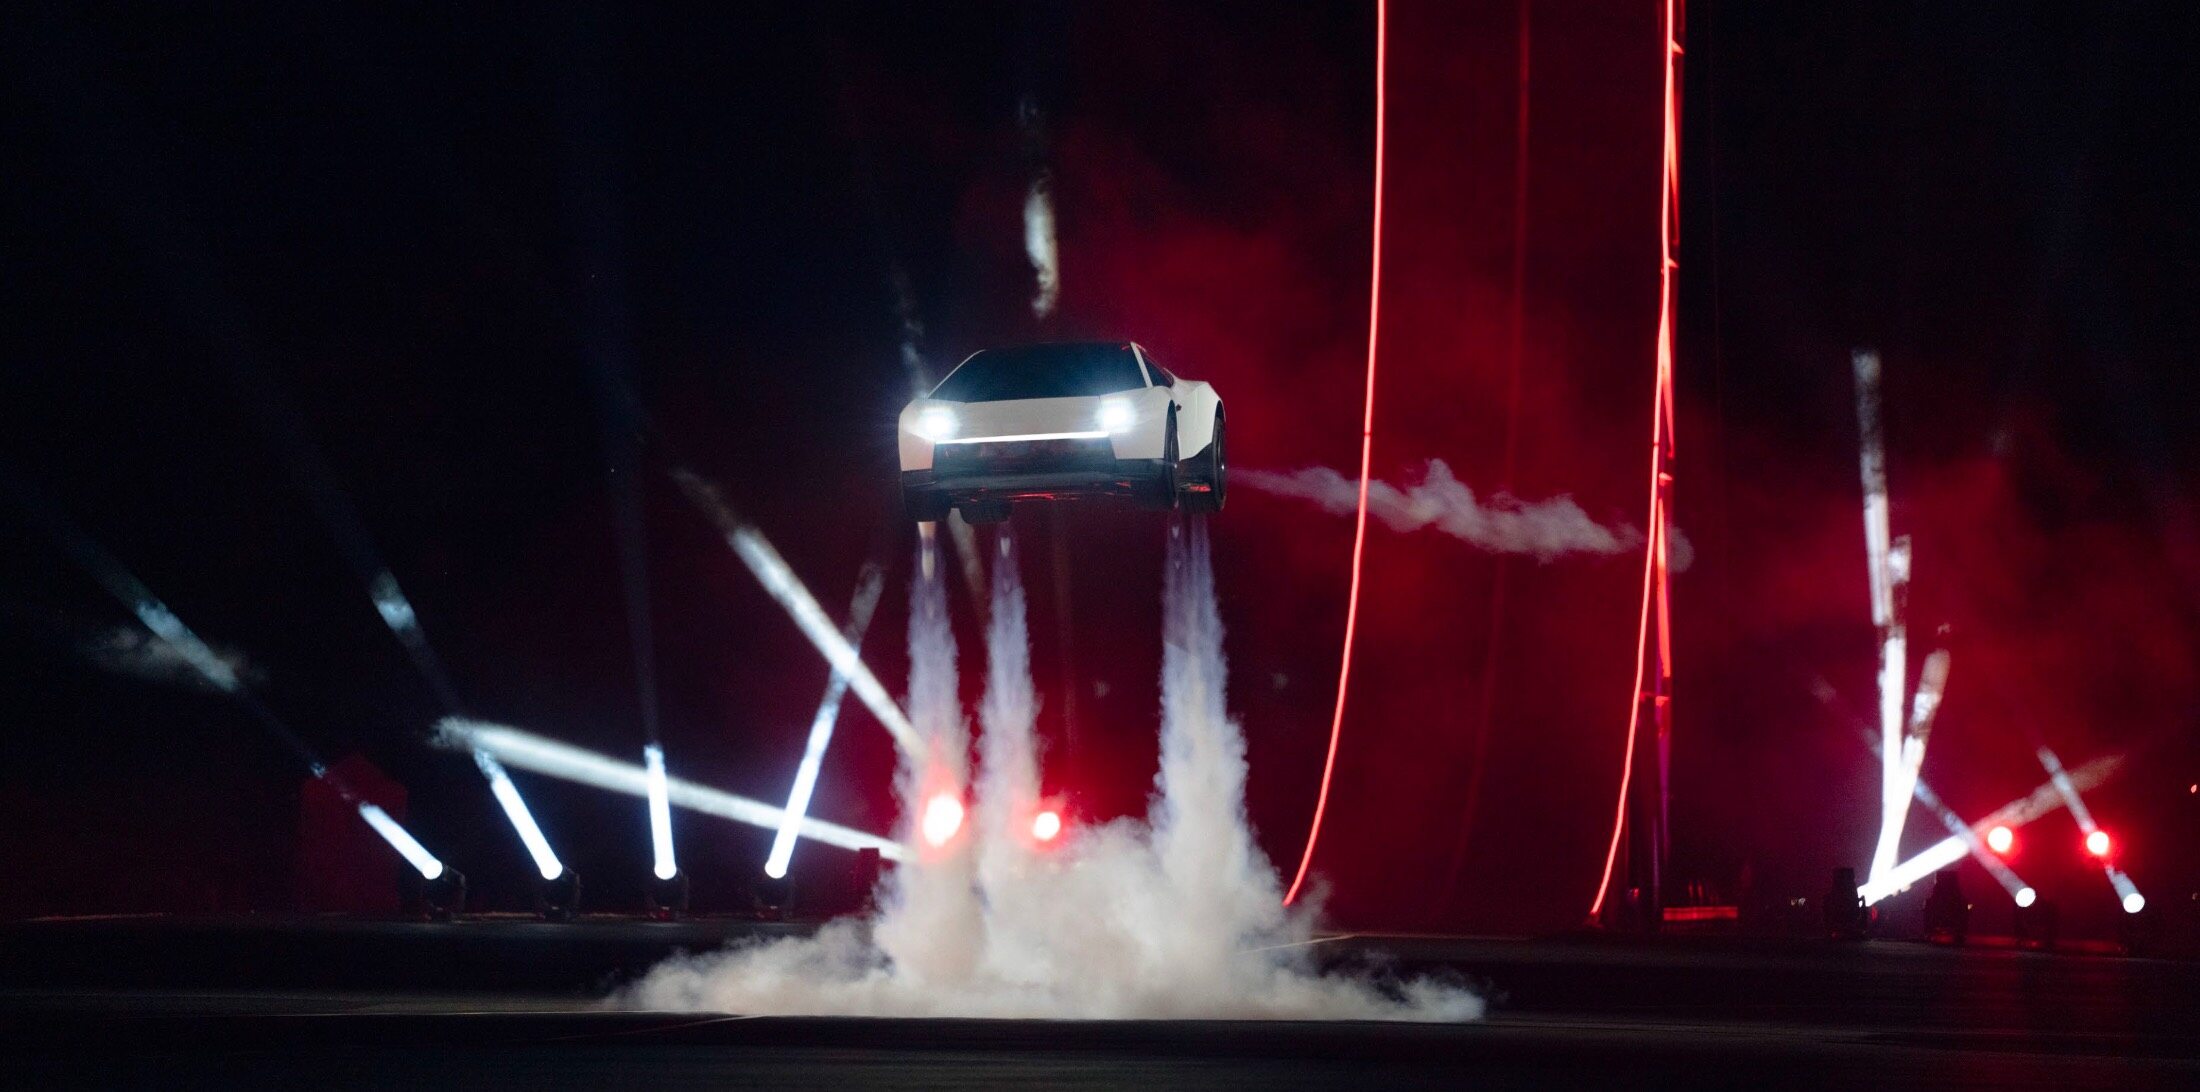
15 октября Tesla в Техасе снова поразила мир автомобилей, устроив футуристичную демонстрацию полета Roadster.
Всего шесть дней спустя перед инвесторами лег более приземленный отчет — 21 октября по местному времени Tesla опубликовала финансовые результаты за третий квартал 2026 года после закрытия американского рынка. Выручка компании за квартал составила 28,046 млрд долларов, практически не изменившись по сравнению с аналогичным периодом прошлого года; чистая прибыль, приходящаяся на обыкновенных акционеров, составила 787 млн долларов, снизившись на 43% по сравнению с аналогичным периодом прошлого года; скорректированная прибыль на акцию составила 0,48 доллара, превысив рыночные ожидания в 0,43 доллара.
Это отчетность, в которой есть яркие моменты, но и скрытые расхождения с ожиданиями. С одной стороны, валовая маржа автомобильного бизнеса без учета регуляторных кредитов резко выросла, свободный денежный поток вопреки пессимистичным прогнозам Уолл-стрит о «масштабных убытках» снова стал положительным, а FSD и Robotaxi продемонстрировали редкий количественный прогресс; с другой стороны, неожиданное замедление доходов от энергетического бизнеса потянуло вниз общую выручку, а высокие расходы на исследования и разработки и компенсационные выплаты сжали операционную маржу до минимума в 2,6%.
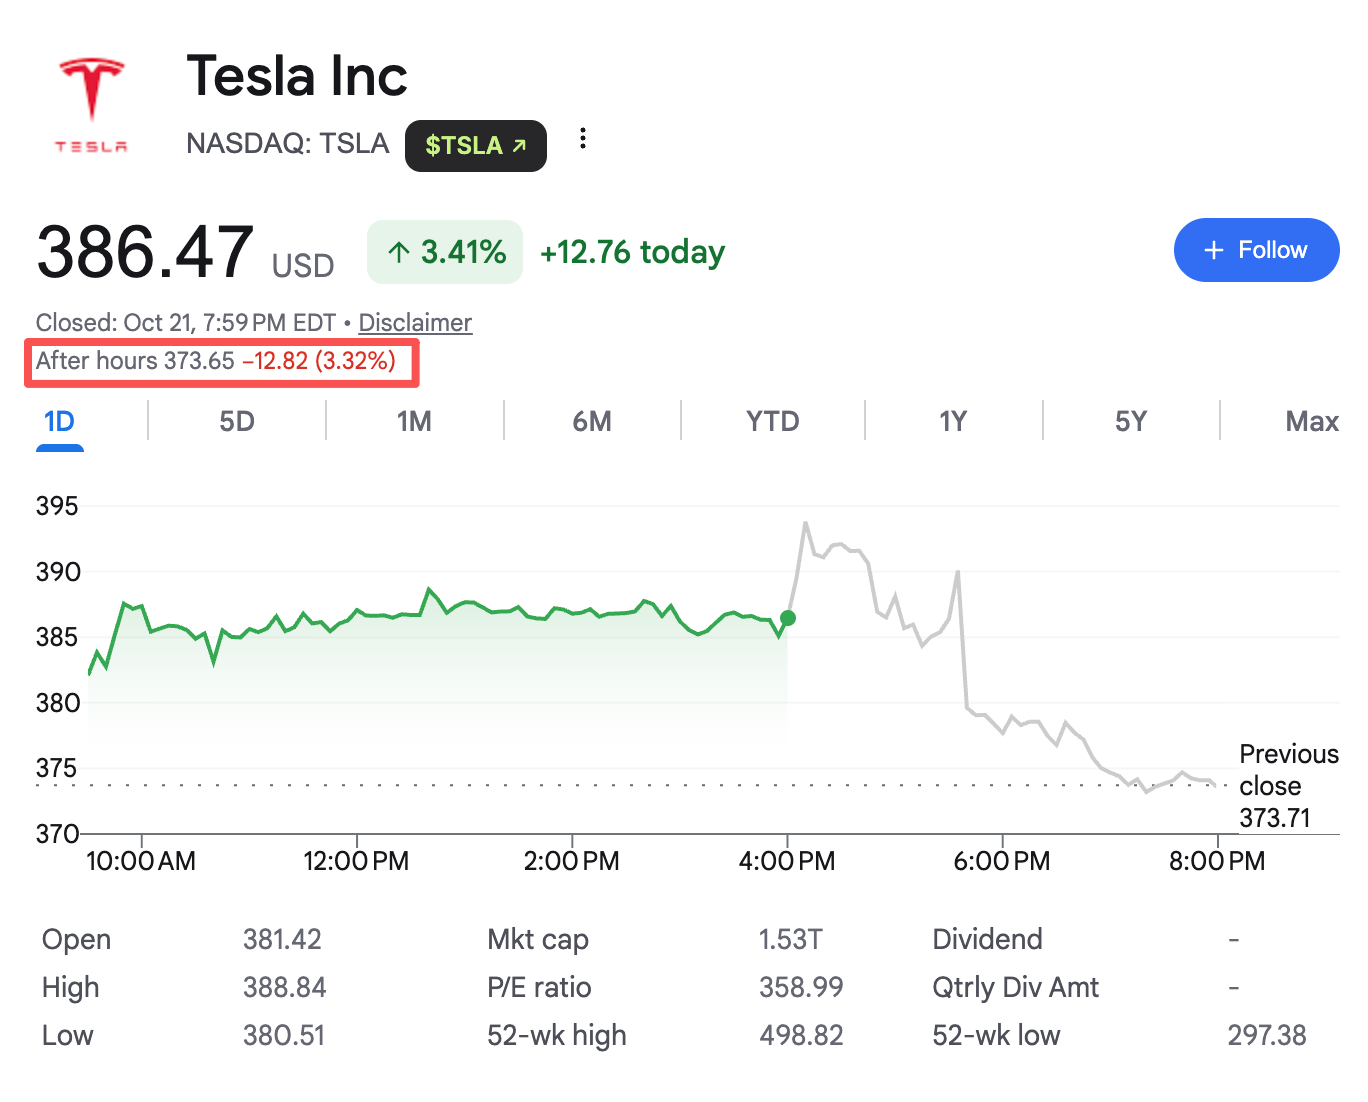
Это противоречие напрямую отразилось на торгах после закрытия биржи.Сразу после публикации отчетности рынок, воодушевленный восстановлением валовой маржи и сюрпризом по денежному потоку, подтолкнул акции вверх более чем на 2%; однако по мере проведения телефонной конференции инвесторы начали переоценивать потенциальный пик капитальных затрат в четвертом квартале и сроки реализации прибыли, в результате чего акции развернулись и упали более чем на 3%.
После того как Roadster поднял нарратив в небо, в этой отчетности действительно стоит внимательно изучить, насколько далеко еще до того, чтобы эти не до конца реализованные футуристические идеи стали бизнесом, способным самостоятельно генерировать прибыль.
Выручка почти не изменилась, но прибыль упала на 40%
Сначала рассмотрим основу операционной деятельности.
В третьем квартале общая выручка Tesla составила 28,046 млрд долларов, что практически равно прошлогодним 28,095 млрд долларов и немного ниже рыночных ожиданий в 28,13 млрд долларов; однако операционная прибыль сократилась более чем вдвое — с 1,624 млрд долларов годом ранее до 718 млн долларов, снизившись на 56%; операционная маржа упала с 5,8% до 2,6% — иными словами, на каждые 100 долларов выручки Tesla оставляет лишь 2,6 доллара операционной прибыли.
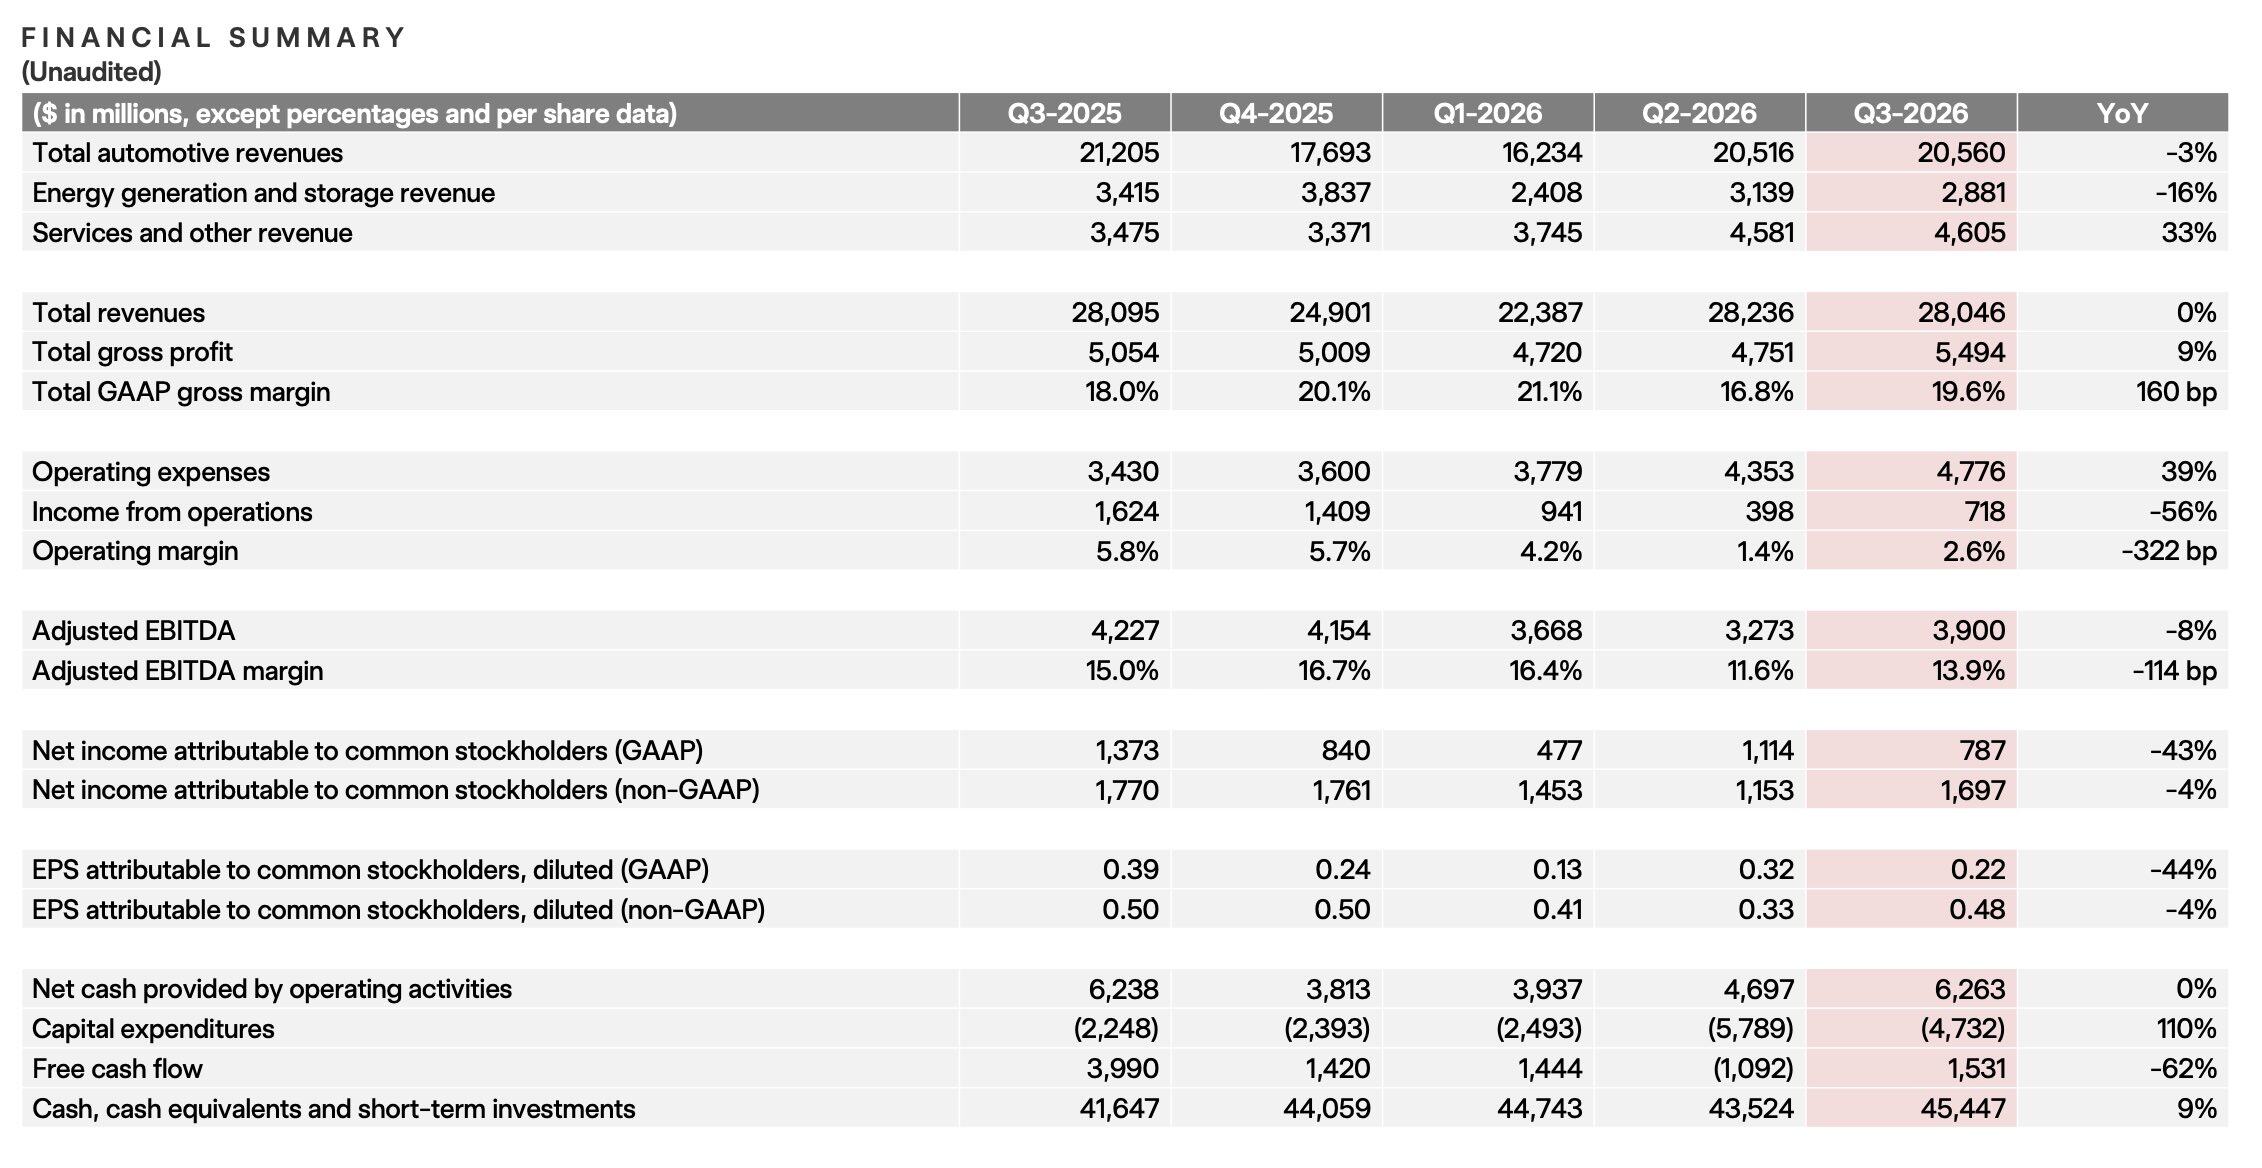
Стагнацию выручки можно объяснить структурой доходов. В третьем квартале выручка автомобильного сегмента составила 20,56 млрд долларов, снизившись на 3% год к году; выручка от производства и хранения энергии составила 2,881 млрд долларов, снизившись на 16% и став крупнейшим фактором, тянущим вниз квартальную выручку; выручка от услуг и прочих направлений составила 4,605 млрд долларов, увеличившись на 33%. Рост сервисного бизнеса заслуживает внимания, но пока недостаточен, чтобы компенсировать падение доходов от автомобилей и энергетики.Tesla по-прежнему вынуждена опираться на автомобильный бизнес для поддержания общей выручки, а объемы поставок и средняя цена продажи в настоящее время находятся под давлением.
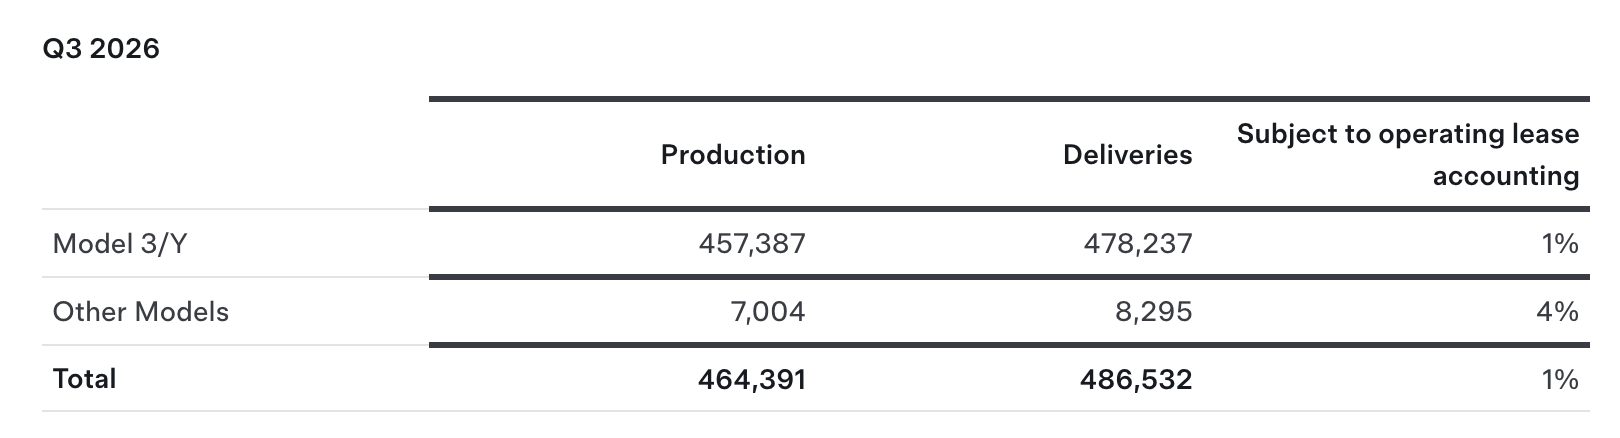
В данных о поставках, опубликованных Tesla 2 октября, сообщалось, что в этом квартале было поставлено 486 500 автомобилей, что примерно на 2% меньше, чем годом ранее. Из них Model 3/Y — 478 200 единиц (снижение на 1%), прочие модели — 8 295 единиц (снижение на 48%).
Хотя показатели поставок снизились, валовая прибыль Tesla в этом квартале оказалась весьма обнадеживающей.В третьем квартале общая валовая прибыль Tesla достигла 5,494 млрд долларов (рост на 9% год к году), а общая валовая маржа восстановилась до 19,6%, значительно отскочив от 16,8% во втором квартале.Наиболее важный для рынка показатель — «валовая маржа автомобильного бизнеса без учета регуляторных кредитов» — подскочил с 16,3% в предыдущем квартале до 18,1% (15,4% годом ранее). В третьем квартале доход Tesla от регуляторных кредитов составил всего 113 млн долларов, снизившись на 73% год к году. Не приукрашивая картину за счет продажи регуляторных кредитов, Tesla за счет оптимизации регионального продуктового портфеля и роста подписок на FSD сумела выдержать давление снижения средней цены продажи (ASP).
Валовая прибыль заметно выросла, так почему же прибыль все равно резко упала?Настоящей «черной дырой», поглощающей прибыль, стали стремительно растущие операционные расходы (OpEx) и корректировки внеоперационных статей.В третьем квартале операционные расходы Tesla достигли 4,776 млрд долларов, увеличившись на 39% год к году, при этом расходы на исследования и разработки (R&D) взлетели с 1,63 млрд долларов годом ранее до 2,761 млрд долларов, рост почти на 70%; коммерческие и административные расходы (SG&A) также выросли до 2,015 млрд долларов.
Кроме того, если сравнить огромный разрыв почти в 910 млн долларов между чистой прибылью по GAAP (787 млн долларов) и чистой прибылью по Non-GAAP (1,697 млрд долларов), логика отчетности станет еще яснее.
- Высокие расходы на компенсацию акциями (SBC): в этом квартале было начислено до 1,165 млрд долларов расходов на компенсацию акциями (влияние после уплаты налогов — 982 млн долларов, или 0,28 доллара на акцию), включая амортизацию программы поощрения CEO за 2025 год;
- Колебания справедливой стоимости инвестиций: инвестиции в SpaceX, которые во втором квартале принесли Tesla более 1 млрд долларов доналоговой бумажной прибыли, в этом квартале показали нереализованный убыток в размере 142 млн долларов (влияние после уплаты налогов — 108 млн долларов), что было частично компенсировано нереализованной прибылью от цифровых активов в размере 288 млн долларов (после уплаты налогов — 224 млн долларов).
Это полностью объясняет загадку прибыли третьего квартала: валовая база Tesla становится прочнее, но каждый заработанный доллар дополнительной валовой прибыли вместе с высокими расходами на исследования и разработки и поощрение талантов направляется на будущие фронты.
Свободный денежный поток стал положительным, но более крупные расходы могут быть впереди
Если смотреть только на отчет о прибылях и убытках по GAAP, эта отчетность по-прежнему выглядит тяжелой, однако показатели денежного потока преподнесли рынку огромный «сюрприз».
До публикации отчетности, поскольку свободный денежный поток во втором квартале стал отрицательным (-1,092 млрд долларов) на фоне интенсивных инвестиций в ИИ-инфраструктуру, Уолл-стрит единогласно ожидала ухудшения свободного денежного потока Tesla в третьем квартале до диапазона от -4,5 до -4,99 млрд долларов.Однако фактический результат оказался иным: операционный денежный поток Tesla в третьем квартале достиг 6,263 млрд долларов, а свободный денежный поток не только не рухнул, но и составил положительные 1,531 млрд долларов.Денежные средства, их эквиваленты и краткосрочные инвестиции на конец периода выросли до 45,447 млрд долларов, увеличившись примерно на 1,9 млрд долларов за квартал.

Имея на руках колоссальные 45,4 млрд долларов наличности, Tesla при этом имеет процентные долги и обязательства по финансовой аренде на сумму всего около 9,5 млрд долларов (из них текущая часть — 1,387 млрд, долгосрочная — 8,136 млрд, причем подавляющее большинство — долги без права регресса). Этот чрезвычайно прочный баланс является главной опорой, позволяющей Маску вести войну на нескольких фронтах.
Но почему Уолл-стрит быстро остыла после первоначального восторга? Потому что превышение свободного денежного потока над ожиданиями в значительной степени объясняется тем, что «деньги, которые планировалось потратить в третьем квартале, пока не были потрачены» — в третьем квартале капитальные затраты (CapEx) Tesla составили 4,732 млрд долларов. Хотя эта цифра выросла на 110% год к году, она снизилась по сравнению с 5,789 млрд долларов во втором квартале и оказалась значительно ниже рыночных оценок в 7,77 млрд долларов.
Ранее руководство Tesla дало ориентир по капитальным затратам на весь 2026 год в размере «более 25 млрд долларов». Если эта годовая цель не будет снижена, это означает, что в четвертом квартале Tesla придется единовременно потратить около 12 млрд долларов — почти в 2,5 раза больше, чем в третьем квартале.Таким образом, переход свободного денежного потока в положительную зону в третьем квартале скорее является временной передышкой, а не окончанием пика капитальных затрат.Пока этот счет за инфраструктуру на десятки миллиардов долларов стоит в очереди, дамоклов меч давления на денежный поток продолжает висеть над головой.
FSD и Robotaxi: наконец-то представлены убедительные количественные результаты
Если автомобильный бизнес определяет нижнюю границу операционных показателей Tesla, то автопилот является ключевой опорой, поддерживающей ее форвардный P/E более 200. В этой отчетности Tesla необычно подробно раскрыла ряд весьма убедительных количественных операционных показателей.
Во-первых, скачок монетизации FSD (версия с надзором). В третьем квартале число активных подписчиков FSD по всему миру достигло 1,74 млн (включая единовременную покупку и ежемесячную подписку, без учета бесплатных пробных периодов), увеличившись на 67% год к году и превысив 1,48 млн во втором квартале и рыночные ожидания в 1,57 млн. Более важный показатель касается североамериканского рынка — как самого зрелого базового региона, доля подключения FSD (Attach Rate) в поставках новых автомобилей в Северной Америке превысила 75%, что почти на 20 процентных пунктов выше, чем в предыдущем квартале.

Что касается прорывов в зарубежном регулировании, с конца второго квартала Tesla получила одобрения еще в четырех странах: Хорватии, Словении, Чехии и Словакии. В настоящее время FSD запущен в 9 странах ЕС, число активных пользователей в Европе превышает 100 000, а совокупный пробег превысил 160 млн километров. FSD больше не является игрушкой для немногих гиков, а стал реальным программным «дойным коровой», способным стимулировать продажи автомобилей и увеличивать валовую прибыль на единицу.
Во-вторых, Robotaxi официально вступил в фазу реальной эксплуатации без надзора. В отчетности подтверждено, что 3 сентября Tesla официально включила Cybercab без рулевого колеса в коммерческий парк Robotaxi в Остине, штат Техас. К концу третьего квартала совокупный пробег Robotaxi без надзора приблизился к 2 млн миль, а благодаря устойчивому двузначному недельному росту квартальный пробег вырос в 8 раз по сравнению с предыдущим кварталом.
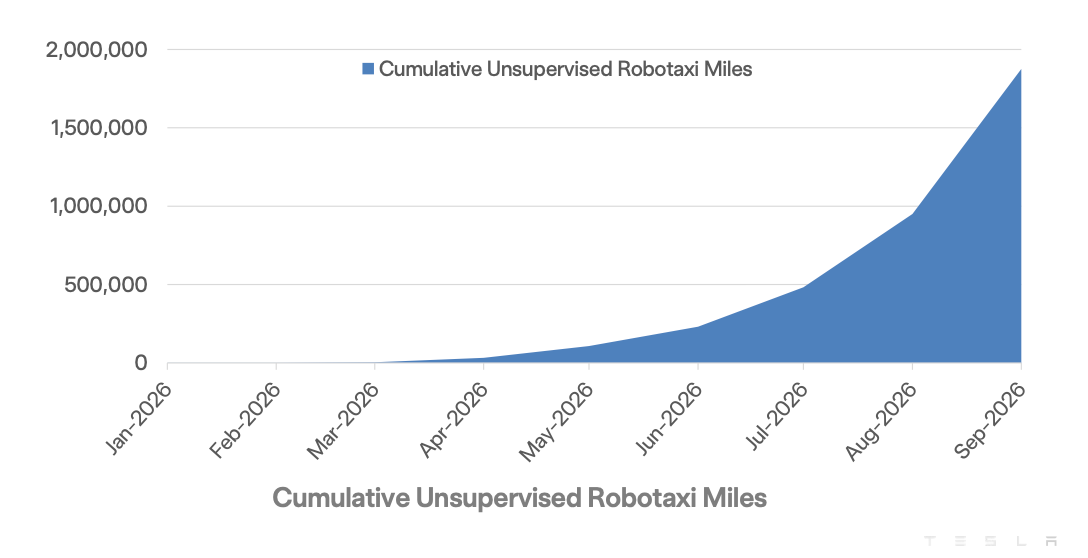
В настоящее время время работы в Остине охватывает период с 6 утра до полуночи. Кроме того, Tesla глубоко интегрировала ИИ-ассистента Grok в Cybercab: пассажиры могут с помощью полностью голосового взаимодействия вызывать Grok Bot и коннекторы (Connectors), чтобы без помощи рук управлять почтовым ящиком, календарем, рабочими документами, чатами и задачами расписания. Таким образом Tesla пытается превратить Cybercab из простого средства передвижения в «мобильный офис» и «вторую гостиную».
От ранних закрытых дорожных испытаний до сегодняшней регулярной эксплуатации на улицах Остина Robotaxi преодолел стадию проверки концепции, но, как отмечала Morgan Stanley в отчете перед публикацией результатов, расширение парка и пробега — это лишь первый шаг. Дальнейшее решение о том, сможет ли этот бизнес оправдать оценку в триллион долларов, будет зависеть от коэффициента использования одного автомобиля, показателей безопасности в экстремальных дорожных условиях, а также от юнит-экономики (Unit Economics) с учетом амортизации и затрат на обслуживание.
Энергетический бизнес: за падением выручки скрываются высокая маржа в 33% и рекордные заказы
Возвращаясь к самому неожиданному «отстающему» этого квартала — бизнесу по производству и хранению энергии, его показатели на самом деле демонстрируют сильное «расхождение между формой и содержанием».
С точки зрения поверхностной выручки, 2,881 млрд долларов (снижение на 16% год к году) действительно значительно хуже ожиданий Уолл-стрит, но если копнуть глубже в операционные детали, можно обнаружить, что это не вызвано сокращением спроса на нижнем уровне.
- Объем установленной мощности продолжает расти: в третьем квартале объем развертывания продуктов хранения энергии достиг 13,7 ГВт·ч, увеличившись на 10% год к году и продолжив небольшой рост по сравнению с 13,5 ГВт·ч во втором квартале;
- Возвраты средств искажают признание выручки: руководство четко указало, что снижение квартальной выручки частично связано с возвратами средств клиентам, связанными с тарифами (Tariff-related customer refunds), а также с изменением средней цены продукции;
- Валовая маржа резко выросла вопреки тренду: валовая прибыль энергетического бизнеса в третьем квартале составила около 954 млн долларов, а валовая маржа достигла 33,1%, что не только значительно выше, чем у автомобильного бизнеса, но и представляет собой скачкообразное восстановление по сравнению с примерно 20,4% во втором квартале.
Еще более показательным с точки зрения перспектив является портфель заказов. Tesla подчеркнула в отчетности, что в третьем квартале темп роста заказов (Order rate) и объем невыполненных заказов (Backlog) на продукты хранения энергии одновременно достигли исторических максимумов.
Расширение производственных мощностей и локализация цепочки поставок также ускоряются. Техасский Megafactory с плановой годовой мощностью до 50 ГВт·ч официально запущен в производство; одновременно Tesla отгрузила первую партию Megapack, полностью собранных на LFP-элементах (литий-железо-фосфатных) собственного производства в Неваде, сделав ключевой шаг к избавлению от зависимости от внешних поставщиков элементов и обходу тарифных барьеров.
С точки зрения нарратива, бизнес хранения энергии тесно связан с инфраструктурой ИИ-вычислений. По мере того как мировые технологические гиганты бешено расширяют крупные центры обработки данных для ИИ, узкие места в пропускной способности электросетей и колебания пиковых нагрузок становятся главным ограничением для развертывания вычислительных мощностей, а Megapack — это как раз готовое решение, способное быстрее всего дополнить сетевую электроэнергию и сгладить пики и провалы потребления вычислительных центров.Пока логика дефицита электроэнергии для центров обработки данных не изменится, краткосрочные колебания квартальных темпов поставок вряд ли поколеблют долгосрочную ценность хранения энергии как «второй кривой роста» Tesla.
Optimus, Semi и Roadster: новые истории начинают сходить с конвейера
Самая значимая для будущего информация в отчетности — насколько продвинулись многочисленные «обещания» Маска?
- Optimus (человекоподобный робот): Tesla объявила, что высокопроизводительная линия на заводе во Фримонте, штат Калифорния, начала выпуск первой партии роботов Optimus, достигших «стандартов качества массового производства» (Production-quality). Официальная позиция гласит, что, хотя аппаратное обеспечение и технологии будут продолжать итеративно совершенствоваться, «текущие производственные процессы уже доказали свою полную пригодность для коммерциализации продукта». В настоящее время линия во Фримонте находится на стадии раннего наращивания (Early Ramp), а линия Optimus на заводе в Техасе — на стадии строительства. Хотя в отчетности не раскрыты конкретные объемы производства и коммерческая выручка, переход от лабораторных прототипов к стандартизированной производственной линии является ключевым водоразделом для внедрения физического ИИ-оборудования.
- Tesla Semi (электрический магистральный тягач): высокопроизводительная линия Semi на заводе в Неваде с плановой годовой мощностью 25 000 единиц официально запущена в серийное производство (Volume production) в третьем квартале. Топовая версия Semi при полной массе 82 000 фунтов способна проехать 500 миль, а расход энергии составляет всего 1,7 кВт·ч на милю, что по стоимости энергии составляет лишь треть от дизельного тягача аналогичного класса. Для поддержки поставок Semi также развернута первая заводская предварительно собранная станция сверхбыстрой зарядки Megacharger.
- Next Gen Roadster (летающий спорткар): хотя демонстрация полета 15 октября привлекла всеобщее внимание, в таблице статуса производства в отчетности место производства Roadster по-прежнему помечено как «будет определено» (TBD), а статус остается на стадии «проектирования и разработки» (Design development). Как шутят наблюдатели, «то, что умеет летать, не может ездить по дорогам, а то, что можно купить, пока не умеет летать». Этот автомобиль, названный Tesla «последним и лучшим автомобилем, управляемым человеком», в краткосрочной перспективе, очевидно, является лишь катализатором для поднятия технологического имиджа бренда, а не источником дополнительного дохода в финансовой отчетности.
Денежный поток старого мира питает амбиции нового мира
Если резюмировать эту отчетность одной фразой, то, пожалуй, так: «Tesla использует денежный поток старого мира, чтобы питать амбиции нового мира».
На бумаге Tesla по-прежнему сталкивается с реальными трудностями: давление на среднюю цену автомобилей, падение чистой прибыли по GAAP на 40%, снижение операционной маржи до 2,6%. Но под поверхностью валовая маржа автомобильного бизнеса без учета кредитов в 18,1% доказывает устойчивость ее производственной базы, денежные резервы в 45,4 млрд долларов обеспечивают достаточно роскошный запас прочности, а 75-процентная доля подключения FSD к новым автомобилям в Северной Америке и почти 2 млн миль беспилотного пробега Robotaxi позволяют рынку все отчетливее слышать шаги коммерциализации физического ИИ.
Технологические демонстрации могут мгновенно воспламенить воображение, запуск производственных линий может доказать инженерные и производственные возможности, но рынок капитала в конечном счете признает только реальные деньги, отраженные в отчете о прибылях и убытках и отчете о движении денежных средств.
Roadster уже взлетел в небо. Теперь настоящий вызов для Маска и Tesla заключается в том, как в условиях пика капитальных затрат на десятки миллиардов долларов в четвертом квартале и в ближайшие два года заставить Robotaxi, системы хранения энергии и роботов по-настоящему замкнуть коммерческий цикл и надежно оправдать высокую оценку, превышающую 200-кратный мультипликатор.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.