


Амбиции Pendle: поглотить всю доходность стейблкоинов, RWA и бессрочных контрактов
 Blockbeats
Три направления, способные изменить правила игры, — Pendle уже завершила подготовку
Доходность — один из древнейших инструментов в финансах.
Она подобна гравитации, вокруг которой обращаются деньги, определяя движение каждого доллара в финансовой системе. Доходность — это специя, управляющая финансовой вселенной, а план Pendle — стать чёрной дырой, втягивающей всю доходность.
Чёрная дыра — это небесное тело с настолько мощной гравитацией, что даже свет не может покинуть её притяжение.
Pendle V2 и Boros вместе образуют систему, цель которой — притянуть все формы доходности, существующие в мире.
V2 принимает всю доходность, заключённую в ончейн-токенах, а Boros покрывает остальное, включая ставки финансирования на рынке бессрочных контрактов, где ежегодно переходят из рук в руки десятки миллиардов долларов.
За пять лет развития Pendle превратился из протокола с несколькими разрозненными пулами в базовый уровень фиксированной доходности и процентных ставок DeFi.
Сегодня у него достаточно ликвидности, возможностей для интеграции в экосистему и межсетевых связей, чтобы любые виды доходности на крипторынке можно было бесшовно оценивать и фиксировать в виде гарантированного дохода.
Boros закрывает ещё одно звено, которое до сих пор никто по-настоящему не решал: он создаёт рынок, где ставки финансирования можно полноценно торговать и извлекать из них ценность.
По мере совершенствования инфраструктуры мы уверены, что в текущем цикле три темы криптосферы станут направлениями с высоким ростом и даже способными изменить правила игры, и Pendle уже завершила подготовку, чтобы принять эти грядущие волны:
· Стейблкоины
· Токенизированные RWA
· Бессрочные контракты
Первая волна: стейблкоины
Стейблкоины никогда не выходят из моды.
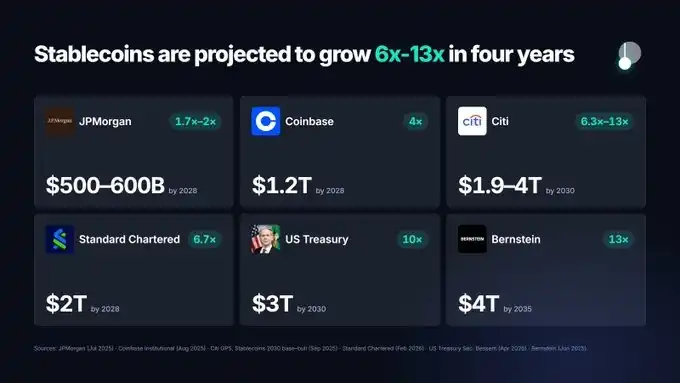
Большинство лидеров отрасли и институциональных игроков ожидают значительного роста рынка стейблкоинов в будущем, а банки и платёжные сети уже готовятся к выходу на этот рынок.
К середине сентября 2026 года совокупное предложение стейблкоинов составляло около 300 миллиардов долларов, увеличившись на 14% в годовом исчислении.
Базовый прогноз Citi предполагает, что к 2030 году рынок стейблкоинов достигнет 1,9 триллиона долларов, а Standard Chartered ожидает, что к 2028 году его объём составит 2 триллиона долларов — примерно в 6 раз больше текущего уровня.
Регуляторные рамки также начали формироваться.
За USDG, запущенным Paxos, стоит альянс Global Dollar Network, в который входят Kraken, Robinhood, Galaxy и Mastercard.
На данный момент USDG уже создал рынок на Pendle и показывает весьма достойные результаты.
Ранее в этом году Pendle на некоторое время стал крупнейшим держателем USDG на Ethereum, занимая 27,9% от общего предложения.
Менее чем за два месяца после листинга USDG на Pendle его объём на платформе вырос с 0 до 121 миллиона долларов.
На X Layer рынок USDG на Pendle в одиночку составляет 40% от общего TVL всей сети.
Стейблкоины всегда были одним из ключевых направлений бизнеса Pendle.
Для эмитентов стейблкоинов одно лишь подключение к экосистеме Pendle даёт огромную полезность продукта и возможности для дистрибуции.
С начала года пулы стейблкоинов на Pendle сгенерировали номинальный объём торгов в 6 миллиардов долларов.
И такая ситуация возникает уже не впервые.
На пике около половины TVL Ethena — почти 7 миллиардов долларов — находилось в Pendle.
В этом году на Monad TVL только рынков, связанных с AUSD, достиг примерно 230 миллионов долларов, а Pendle в какой-то момент занимал более 78% от общего предложения AUSD.
Эта модель повторялась настолько часто, что Dune даже дала ей специальное название: «Эффект Pendle» — «резкий рост спроса на токен после того, как Pendle Finance запускает для него рынки PT/YT».
По мере расширения волны стейблкоинов Pendle будет расти вместе с ней.
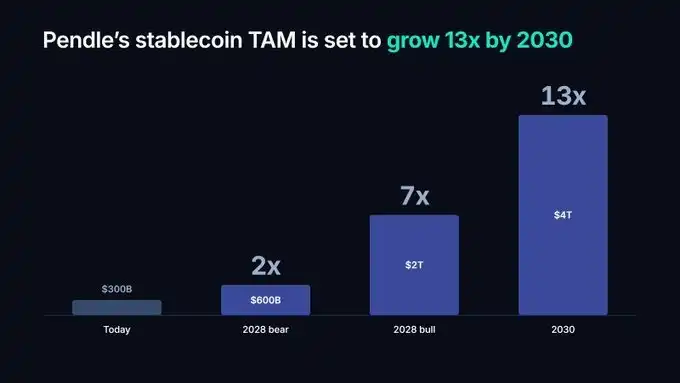
Даже по самому пессимистичному прогнозу JPMorgan, если предложение стейблкоинов в будущем лишь удвоится, то для Pendle доступный рынок стейблкоинов всё равно удвоится в ближайшие полтора года и вырастет в десять раз в течение четырёх лет.
Вторая волна: токенизированные RWA
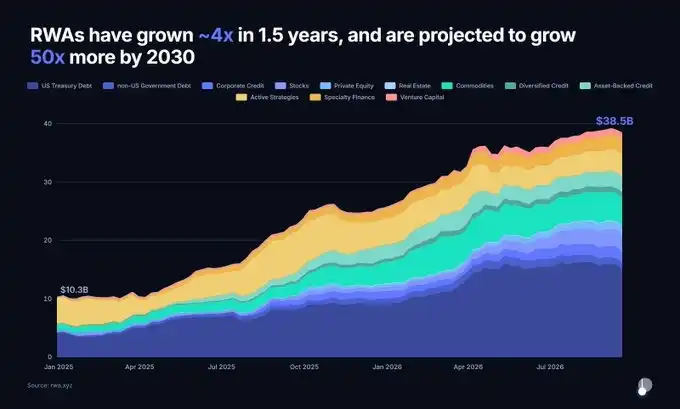
Без учёта стейблкоинов объём токенизированных реальных активов (RWA) вырос с примерно 10 миллиардов долларов в начале 2025 года до почти 39 миллиардов долларов сегодня.
Менее чем за два года рынок вырос почти в 4 раза.
При этом объёмы казначейских облигаций США, частного кредитования, сырьевых товаров и токенизированных акций уже превысили 1 миллиард долларов каждый.
Прогнозы по размеру рынка RWA к 2030 году сильно разнятся.
Консервативные оценки составляют около 2 триллионов долларов, а более оптимистичные превышают 16 триллионов долларов.
Даже самый осторожный прогноз означает рост этого рынка примерно в 50 раз менее чем за четыре года.
RWA стали одной из важнейших линий развития Pendle в 2026 году.
Из рынков, запущенных на Pendle в этом году, 66 связаны с RWA и охватывают казначейские векселя США, частное кредитование, дивиденды STRC, токенизированные акции и инфраструктуру вычислительных мощностей.
Мы также помогли этим рынкам привлечь значительный объём активов и пользовательской активности.
На данный момент PT, обеспеченные RWA, на сумму 210 миллионов долларов используются в качестве залога на Morpho.
В мае этого года TVL рынка STRC на Pendle превышал 500 миллионов долларов, а совокупный объём торгов превысил 977 миллионов долларов, став основным источником активности во всей экосистеме.
USDai токенизирует инфраструктуру вычислительных мощностей.
Ранее в этом году его TVL на Pendle достигал пика в 568 миллионов долларов, а общий объём торгов составил около 2,5 миллиарда долларов.
Один из фондов под управлением Partners Group недавно также был запущен на Pendle.
Это означает, что инвестиционные стратегии этой известной частной инвестиционной компании с активами под управлением в 185 миллиардов долларов официально вошли в экосистему Pendle, открыв ещё один потенциально огромный канал притока активов.
Несмотря на достигнутые результаты, мы считаем, что всё ещё находимся на очень ранней стадии.
Недавние инновации Robinhood уже показали, что бесшовная токенизация только начинает демонстрировать соответствие продукта рынку, а границы между ончейном и офчейном стремительно размываются.
Мы ожидаем, что когда эта волна полностью раскроется, она окажет структурное влияние на всю отрасль.
По мере расширения волны RWA Pendle будет расти вместе с ней.
Кстати: в ближайшие недели мы анонсируем новую техническую инновацию, которая позволит активам, изначально не приносящим доход, разделяться на PT/YT способом, более подходящим для пользователей-дегенов.
Следите за обновлениями.
Третья волна: бессрочные контракты
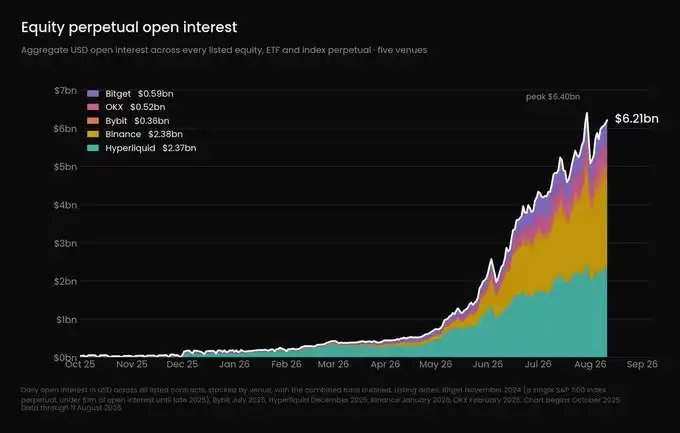
Источник: https://ethena.fi/blog/extending-the-basis-trade-to-equities
Ethena пришла к выводу, что бессрочные контракты, привязанные к акциям и сырьевым товарам, — одна из немногих возможностей в криптоиндустрии, всё ещё обладающая 100-кратным потенциалом роста.
Мы согласны с этой оценкой.
На данный момент открытый интерес по бессрочным контрактам на акции уже превышает примерно 6 миллиардов долларов, увеличившись более чем в 10 раз за шесть месяцев.
С начала года объём торгов продуктами, связанными с акциями, на Hyperliquid вырос с 4 миллиардов до 212 миллиардов долларов.
Когда SpaceX вышла на биржу, ценовое открытие произошло на рынке бессрочных контрактов ещё до официального начала торгов акциями.
Материнская компания Нью-Йоркской фондовой биржи ICE уже приобрела долю в OKX и одновременно внедрила свои бенчмарки Brent и WTI на рынок бессрочных контрактов OKX.
Kalshi также запустила в США первые бессрочные контракты, регулируемые CFTC.
Бессрочные контракты стремительно становятся де-факто круглосуточным рынком торговли для всех видов активов.
А возникающие в этом процессе ставки финансирования стали слишком значительными, чтобы их игнорировать.
Как отмечает Ethena, эти бессрочные контракты постоянно сопровождаются очень высокими ставками финансирования.
В мае этого года средняя ставка финансирования на Hyperliquid, взвешенная по открытому интересу, в годовом исчислении достигала 14%, а на Binance — 17,5%.
Волатильность ставок финансирования по бессрочным контрактам на нефть в 14 раз выше, чем по BTC.
В 40% торговых дней ставка финансирования по нефти переключается между положительными и отрицательными значениями.
С 6 по 14 апреля цена нефти упала со 113 до 91 доллара.
Даже при полностью правильном направлении короткой позиции шортисты всё равно теряли значительную часть прибыли из-за ставок финансирования.
Столкнувшись с такой высокой волатильностью, Boros предоставляет возможность зафиксировать стоимость финансирования.
Пользователи могут строить на этом керри-трейд с фиксированной доходностью или просто делать ставку на рост или падение ставок финансирования.
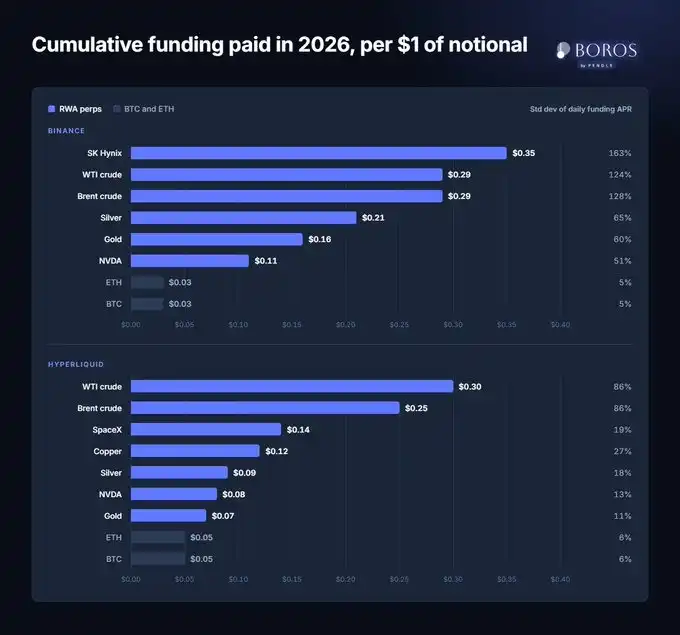
В этом году на Binance удержание бессрочного контракта на BTC номинальной стоимостью 1 доллар обходится примерно в 0,03 доллара комиссии за финансирование.
А удержание бессрочного контракта на SK Hynix обходится в целых 0,35 доллара.
Стандартное отклонение дневной ставки финансирования BTC составляет около 5%.
Для золота и серебра этот показатель достигает 60–65%, а для SK Hynix — целых 163%.
Ставки финансирования по RWA совершенно не похожи ни на что, что мы видели раньше.
Ни один торговый отдел или трейдер не сможет долго удерживать позицию с высоким плечом, одновременно неся столь резко колеблющиеся издержки на её поддержание.
Каждый новый бессрочный контракт на RWA создаёт новый набор издержек финансирования.
И ставки финансирования на разных торговых платформах почти никогда не совпадают.
Благодаря сотрудничеству с прайм-брокерами, такими как CrossEx, Boros уже помогает пользователям осуществлять подобный арбитраж и относительно легко достигать годовой доходности в 30–40%.
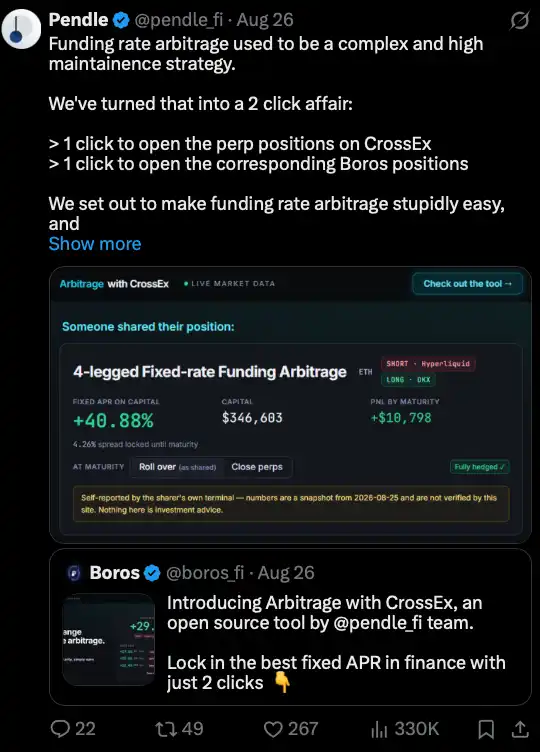
Arbitrage — продукт, запущенный Boros, который упрощает арбитраж ставок финансирования между торговыми платформами до двух кликов.
Доступные на данный момент арбитражные возможности остаются привлекательными, с годовой доходностью примерно 20–40%.
Бессрочные контракты уже стали частью глобальной финансовой инфраструктуры, и в будущем их масштаб будет только расти.
По мере того как ставки финансирования становятся повсеместной финансовой переменной, рынку в конечном счёте понадобится место для управления ими, торговли ими и фиксации дохода.
По мере расширения волны бессрочных контрактов Pendle будет расти вместе с ней.
Привлекательность Pendle
Да, все три волны сами по себе очень привлекательны.
Но почему именно Pendle?
Проще говоря, попадая в эту «пасть» Pendle, вы получаете первоклассные возможности дистрибуции, полноценную экосистему сценариев использования и, самое главное, — ликвидность.
Упомянутый выше «Эффект Pendle» уже продемонстрировал влияние Pendle в области дистрибуции активов.
В то же время PT от Pendle уже широко приняты платформами DeFi и CeFi в качестве залога и различных «лего-кирпичиков» DeFi.
Кроме того, мы создали кроссчейн-PT.
Это означает, что PT можно использовать в качестве залога на любой поддерживаемой сети.
Ранее в этом году мы наблюдали, как PT-USDe на сумму 170 миллионов долларов были переведены из Ethereum в BNB Chain и использованы в качестве залога.
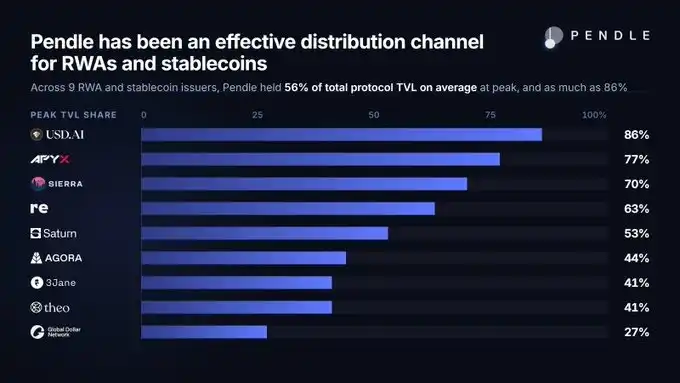
Роль Pendle — продолжать оставаться самым эффективным каналом дистрибуции для RWA и стейблкоинов.
Ликвидность порождает ещё больше ликвидности
В плане ликвидности мы также уже завершили самую сложную часть инфраструктуры.
Текущая базовая инфраструктура уже способна принимать будущие волны роста активов в институциональных масштабах.
Эти системы постоянно корректировались и модернизировались в течение последних нескольких лет и теперь готовы к использованию.
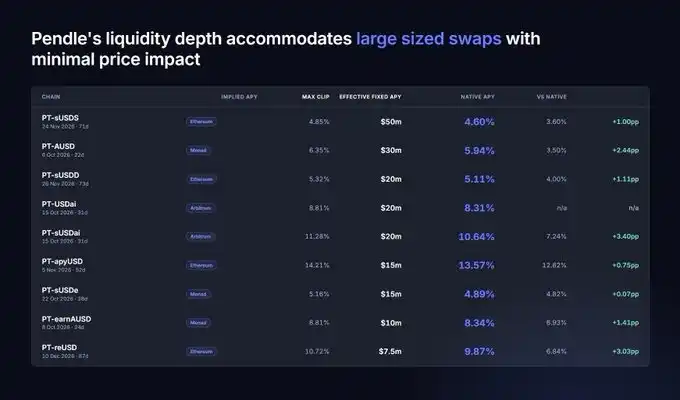
На момент написания статьи пользователи могут единовременно обменять PT-sUSDS на сумму 50 миллионов долларов, зафиксировав эффективную фиксированную годовую доходность около 4,6% при проскальзывании всего -0,05%.
Такая эффективность торговли сопоставима даже с самыми глубокими рынками крупнейших централизованных торговых платформ.
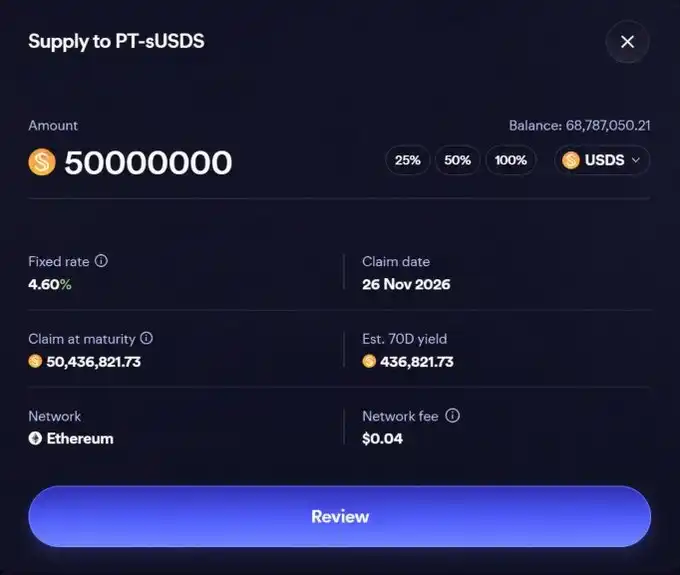
Предпросмотр сделки по обмену 50 миллионов USDS на фиксированную доходность на Sky через Pendle PT-sUSDS.
Подобные структуры «глубокая торговая ёмкость + премия за фиксированную ставку» широко распространены на рынках стейблкоинов и RWA в Pendle.
Ликвидность AMM Pendle дополняется системой лимитных ордеров.
Поэтому ордера могут исполняться частично одновременно через AMM и систему лимитных ордеров, обеспечивая наилучшую цену.
А в основе этой системы лежит модуль алгоритмического стимулирования AIM, который автоматически разрабатывает стратегию распределения вознаграждений PENDLE между различными рынками.
AIM — одно из наших самых недооценённых, но на самом деле чрезвычайно значимых улучшений за последние годы.
Торгуемая ликвидность выросла с примерно 350 миллионов долларов до примерно 600 миллионов долларов, увеличившись на 71% с начала года.
При этом эффективность затрат на привлечение ликвидности повысилась в 22 раза.
Сегодня Pendle как никогда эффективен и способен принимать крупные сделки.
В то же время зависимость от токен-стимулов значительно снизилась — с начала года объём эмиссии сократился на 92%.
AUSD — пример высокоэффективного рынка.
Сейчас его плавающий TVL составляет 130 миллионов долларов, но фактическая ликвидность, предоставляемая AMM, — всего 2,5 миллиона долларов.
Это стало возможным в основном благодаря нашей системе лимитных ордеров и AIM.
На момент написания статьи, если бы по этому пулу всего в 2,5 миллиона долларов была проведена сделка на 20 миллионов долларов, влияние на доходность составило бы лишь 0,22%.
В прошлом без TVL в несколько миллиардов долларов такое было почти немыслимо.
Звучит ли это привлекательно для эмитентов RWA или стейблкоинов?
Мы готовы верить, что предложили довольно убедительный ответ.
Когда масса тела накапливается до определённой критической точки, оно начинает реорганизовывать окружающее пространство.
И всё, что попадает в зону его влияния, начинает притягиваться к нему.
Сама эта структура постепенно лишает смысла понятие «выбора».
Потому что в конечном счёте это притяжение неизбежно.
Стейблкоину, стремящемуся к расширению, нужен эффективный канал дистрибуции, позволяющий пользователям получать доход.
Токенизированному фонду с плавающей ставкой, выходящему на блокчейн, нужно место, где можно выделить доходность.
Бессрочные контракты на любой актив, будь то ончейн- или офчейн-актив, генерируют ставки финансирования.
А чтобы хеджировать ставки финансирования, должен существовать рынок, где ими действительно можно торговать.
Основа заложена.
Инфраструктура готова.
Все три класса активов движутся к масштабам сверхкрупных рынков.
И в каждом случае генерируемая ими доходность в конечном счёте имеет только один достаточно глубокий рынок, куда она может устремиться.
Pendle.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.