


После повторной привязки: как далеко сможет зайти восстановление USDe на этот раз?
 chaincatcher
Автор: Zhou, ChainCatcher
22 сентября около 13:00 USDe ненадолго упал ниже 1 доллара в спотовой паре USDe/USDT на Binance, достигнув минимума 0,9202 доллара, а через несколько минут вернулся к отметке около 0,9996 доллара. В тот день ENA упал более чем на 7%.
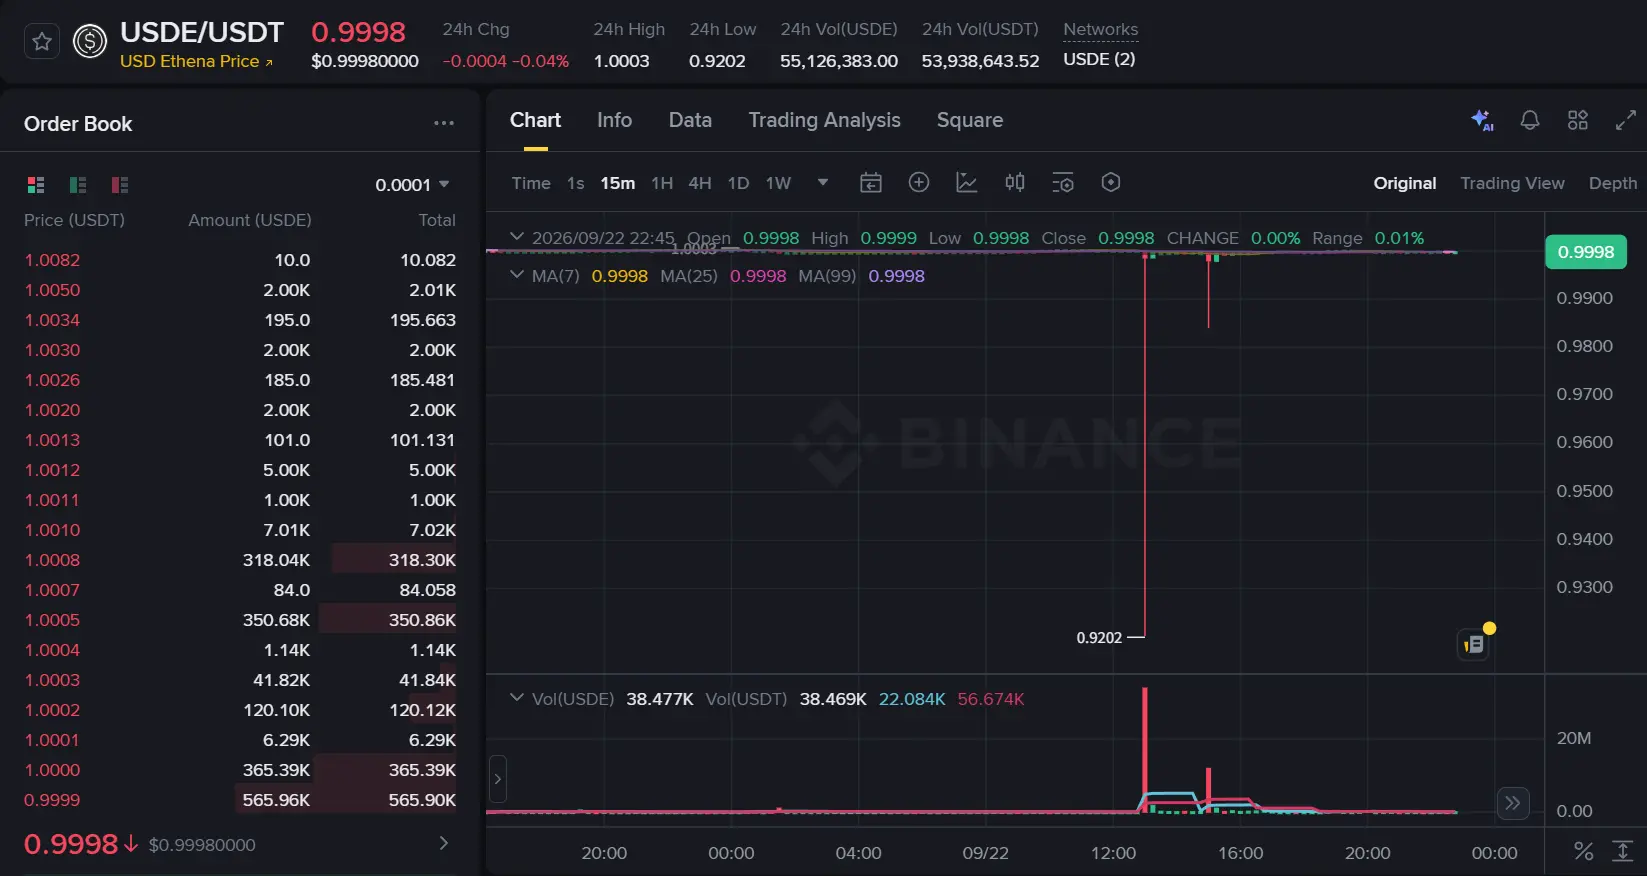
Это колебание произошло перед запланированным на 14:00 обновлением кошельков Binance. Во время обновления ввод и вывод средств во всех сетях были приостановлены примерно на час, а общее окно технического обслуживания продлилось до 17:00. Однако на данный момент нет доказательств того, что отвязка была напрямую вызвана техническим обслуживанием.
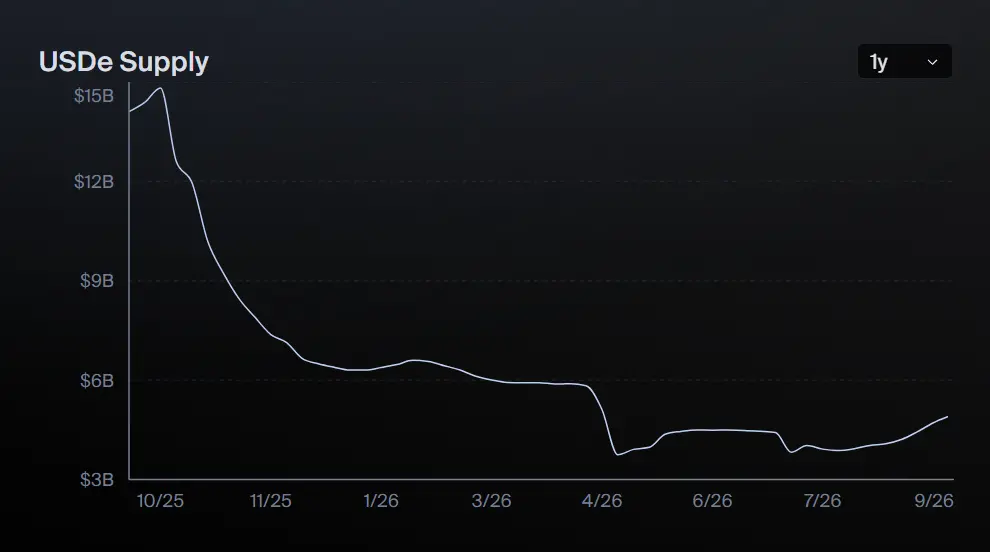
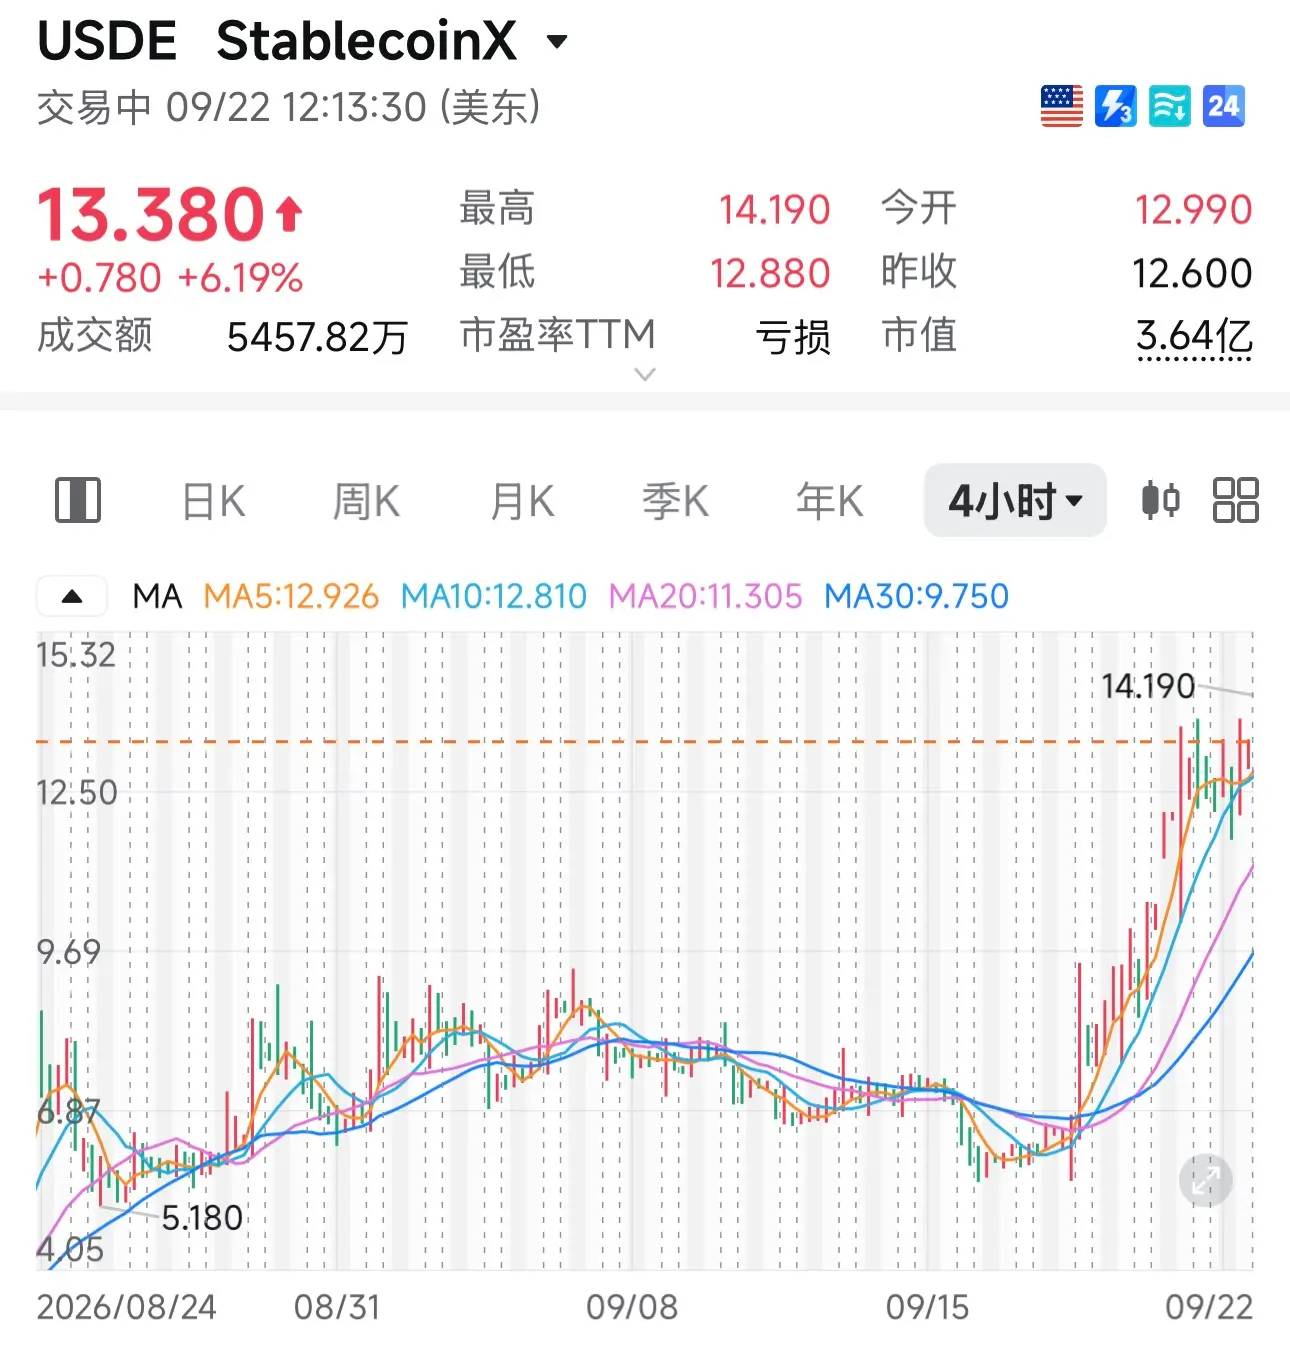
В прошлом году предложение USDe однажды приближалось к 15 миллиардам долларов, после чего последовали месяцы значительных убытков. За последний месяц объем вырос с примерно 4,1 миллиарда долларов до почти 4,9 миллиарда долларов. За тот же период ENA вырос примерно на 30%, а акции казначейской компании Nasdaq StablecoinX, владеющей соответствующими активами, выросли с чуть более 5 долларов до примерно 14 долларов, достигнув исторического максимума.
Сколько в этом отскоке обусловлено ожиданиями рынка относительно выкупа токенов, сколько — фактическим восстановлением масштаба и доходов протокола, а сколько — просто усилением настроений?
USDe терял средства десять месяцев и только начал восстанавливаться, как снова отвязался
Это не первый случай отвязки USDe. Во время обвала, вызванного масштабными ликвидациями 11 октября прошлого года, USDe на Binance однажды падал до 0,65 доллара. По сравнению с этим падение до 0,92 доллара выглядит скорее как небольшой эпизод, поскольку чеканка и погашение протокола не пострадали.
Криптоаналитик Chen Mo отметил, что книга заявок USDe на централизованных биржах всегда была тонкой, и одновременно USDe использовался в качестве залога по фьючерсным позициям. Именно отсюда началась передача риска 11 октября. Он упомянул, что после этого Binance включил фактическую цену погашения USDe в ценовой индекс, перестав ориентироваться только на котировки книги заявок, что теоретически предотвратило повторение цепных ликвидаций, подобных тем, что произошли 11 октября.
Данные показывают, что после 11 октября предложение USDe сократилось вдвое с пикового значения и оставалось на низком уровне в течение нескольких месяцев.
В апреле этого года кроссчейн-мост протокола ликвидного рестейкинга Kelp DAO подвергся атаке, в результате которой было потеряно около 292 миллионов долларов, что составляет примерно 18% находящихся в обращении rsETH. Сам Ethena не имел подверженности rsETH, но из-за использования связанной технологии кроссчейн-моста из осторожности приостановил услуги моста.
Такие платформы, как Aave и SparkLend, одновременно заморозили рынки, связанные с rsETH, и паника распространилась по цепочке ликвидного рестейкинга, втянув USDe в турбулентность. С 19 по 23 апреля было погашено около 1,68 миллиарда долларов USDe, и к концу месяца объем упал до 3,9 миллиарда долларов, достигнув второго минимума с 11 октября.
Важно отметить, что Ethena действительно зависит от ставок финансирования хеджирующих активов, таких как BTC и ETH. Если эта часть дохода ослабнет, спред между внешней котировкой sUSDe и доходностью казначейских облигаций США будет быстро сжат.
Во время апрельской волны погашений доходность sUSDe упала примерно до 3,5%, что лишь немного выше доходности казначейских облигаций США, и это стало непосредственной причиной ускоренного оттока средств в тот период. Протокол выдержал эту волну концентрированных погашений за счет мгновенного буфера в размере более 90 миллионов долларов, поддерживаемого в контракте погашения, а резервный фонд не был задействован на протяжении всего процесса.
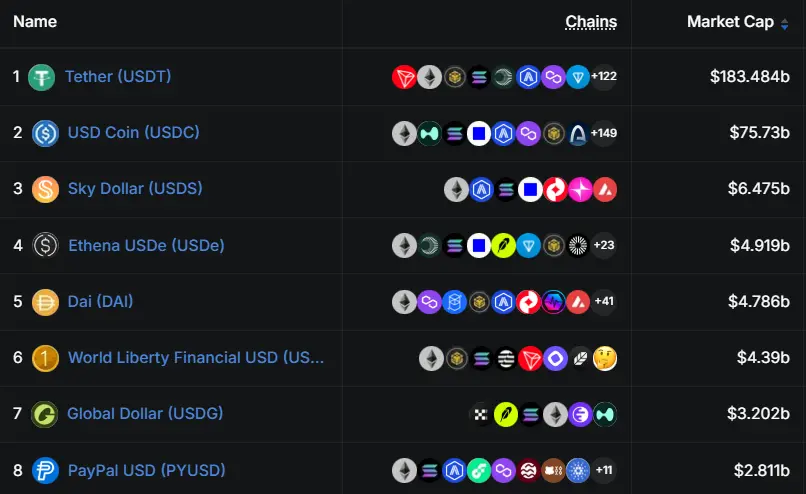
Согласно данным DefiLlama, текущее предложение USDe составляет около 4,9 миллиарда долларов, что делает его четвертым по величине стейблкоином в сети, уступая лишь USDT, USDC и Sky Dollar, а разрыв с занимающим пятое место Dai составляет менее 200 миллионов долларов.
Реформа токеномики Ethena: ожидания выкупа на максимуме?
В конце августа этого года фонд Ethena объявил о масштабной реформе токеномики, предложив выкупать ENA за счет доходов протокола. Держатели ENA голосуют за «переключатель комиссий», согласно которому при достижении объема обращения USDe 7,5 миллиарда долларов 95% чистой выручки брендового бизнеса Ethena будет направляться на программный выкуп ENA, а оставшиеся 5% — на развитие.
Это предложение было одобрено подавляющим большинством голосов в ходе голосования по управлению 2 сентября. Фонд также выкупил ранее разблокированные доли ENA у некоторых ранних инвесторов за свой счет и передал интеллектуальную собственность и стоимость протокола фонду, поместив их под рамки управления держателей ENA.
Реформа также включает прекращение ежемесячных разблокировок, продолжавшихся более года, и замену ежемесячного выпуска долей инвесторов на единовременную постоянную разблокировку 5 октября.
Такая схема может интуитивно восприниматься как позитивный фактор — окончание разблокировок, но на самом деле ситуация сложнее. Еще в конце 2024 года протокол установил версию пороговых условий, включая предложение USDe свыше 6 миллиардов долларов, совокупный исторический доход свыше 250 миллионов долларов и подключение к четырем из пяти основных бирж деривативов.
В сентябре 2025 года предложение USDe однажды взлетело до 12 миллиардов долларов, и эти условия были в основном выполнены, но план все еще застрял на этапе одобрения комитетом по рискам и голосования держателей токенов и так и не был официально запущен. Вскоре после этого произошло событие 11 октября, предложение USDe сократилось вдвое, и эта версия плана провалилась.
В настоящее время предложению USDe не хватает 2,6 миллиарда долларов до целевого показателя, установленного реформой. При средних темпах восстановления с апрельского минимума, составляющих около 200 миллионов долларов в месяц, для заполнения этого разрыва потребуется около 13 месяцев. Если же рассчитывать по ускоренному темпу, наблюдавшемуся за последний месяц, срок может сократиться примерно до 3 месяцев.
Стоит отметить, что StablecoinX, владеющая около 20% общего предложения ENA, показывает динамику акций лучше, чем другие казначейские компании: за последнюю неделю акции выросли с чуть более 5 долларов до внутридневного максимума 14,19 доллара 22 сентября. Особенно после заключения 17 сентября соглашения с Ethena об освобождении от блокировки ENA акции три дня подряд обновляли исторические максимумы.
От заработка на ставках финансирования к новому банку, который еще не отлажен
Согласно данным DefiLlama, за последние 30 дней протокол сгенерировал общие комиссии в размере около 19 миллионов долларов, но доход составил лишь немногим более 10 тысяч долларов. Комиссии включают часть, распределяемую держателям sUSDe, комиссии за чеканку и долю резервного фонда, тогда как доход учитывает только комиссии за чеканку и ту небольшую часть, которая поступает в резервный фонд.
В настоящее время комиссии за чеканку практически отменены, а резервный фонд уже давно не получает долю, что означает, что почти весь доход, генерируемый протоколом, распределяется держателям sUSDe и каналам дистрибуции, но фактически не поступает держателям токенов ENA.
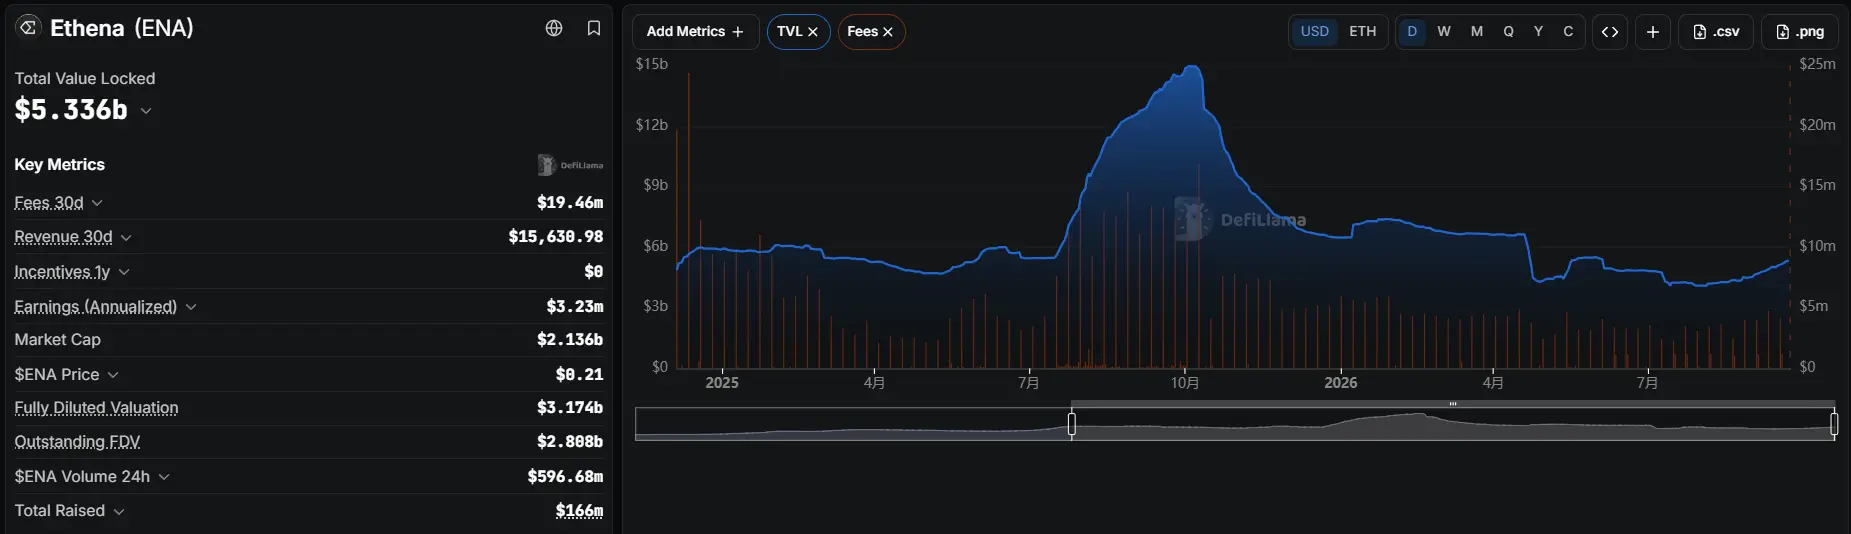
С апрельского минимума в состав поддерживаемых системой активов были введены такие ранее отсутствовавшие категории, как RWA, институциональное кредитование и DeFi-кредитование.
Одной из известных прочных связей является связь с другим стейблкоином Ethena — USDtb, который обеспечен токенизированным фондом BUIDL под управлением BlackRock.
В июне Janus Henderson также объявила о направлении сотрудничества: эта компания по управлению активами с объемом под управлением около 480 миллиардов долларов планирует включить USDe в стратегии управления денежными средствами и изучить возможность распространения доходных продуктов через ETP.
Coinbase Ventures завершила первую инвестицию в Ethena, планируя предложить соответствующие продукты более чем 100 миллионам своих пользователей, а Anchorage Digital оказывает поддержку в области институционального кредитования и хранения.
Запущенный в сентябре Ethena Pay в определенной степени является ответом на проблему самогенерации доходов. Анализ рынка показывает, что логика этого продукта аналогична пути переоценки ether.fi и направлена на трансформацию протокола из структуры, зарабатывающей на бычьих и медвежьих циклах, в новый банк, зарабатывающий на ежедневных торговых комиссиях.
Кто усиливает этот ралли?
За последний месяц еще одной более быстрой и непосредственной силой, двигавшей рост ENA, стали настроения.
20 сентября соучредитель BitMEX Артур Хейс публично призвал покупать ENA, установив целевую цену в 0,5 доллара.
В своей статье «Yen-quake» он отметил, что США и Япония совместно вмешиваются в курс иены, и Федеральная резервная система может скорректировать механизм FIMA для вливания ликвидности на рынок, что подтолкнет цену биткоина вверх, а затем приведет к восстановлению доходности базисной торговли биткоином, сделав доходность USDe снова привлекательной, что вызовет приток средств и последующий рост ENA.
Однако у Хейса есть определенная заинтересованность в Ethena. В посевном раунде финансирования Ethena на сумму 6 миллионов долларов, завершенном в июле 2023 года, семейный офис Хейса Maelstrom был одним из инвесторов, а Dragonfly выступил ведущим инвестором.
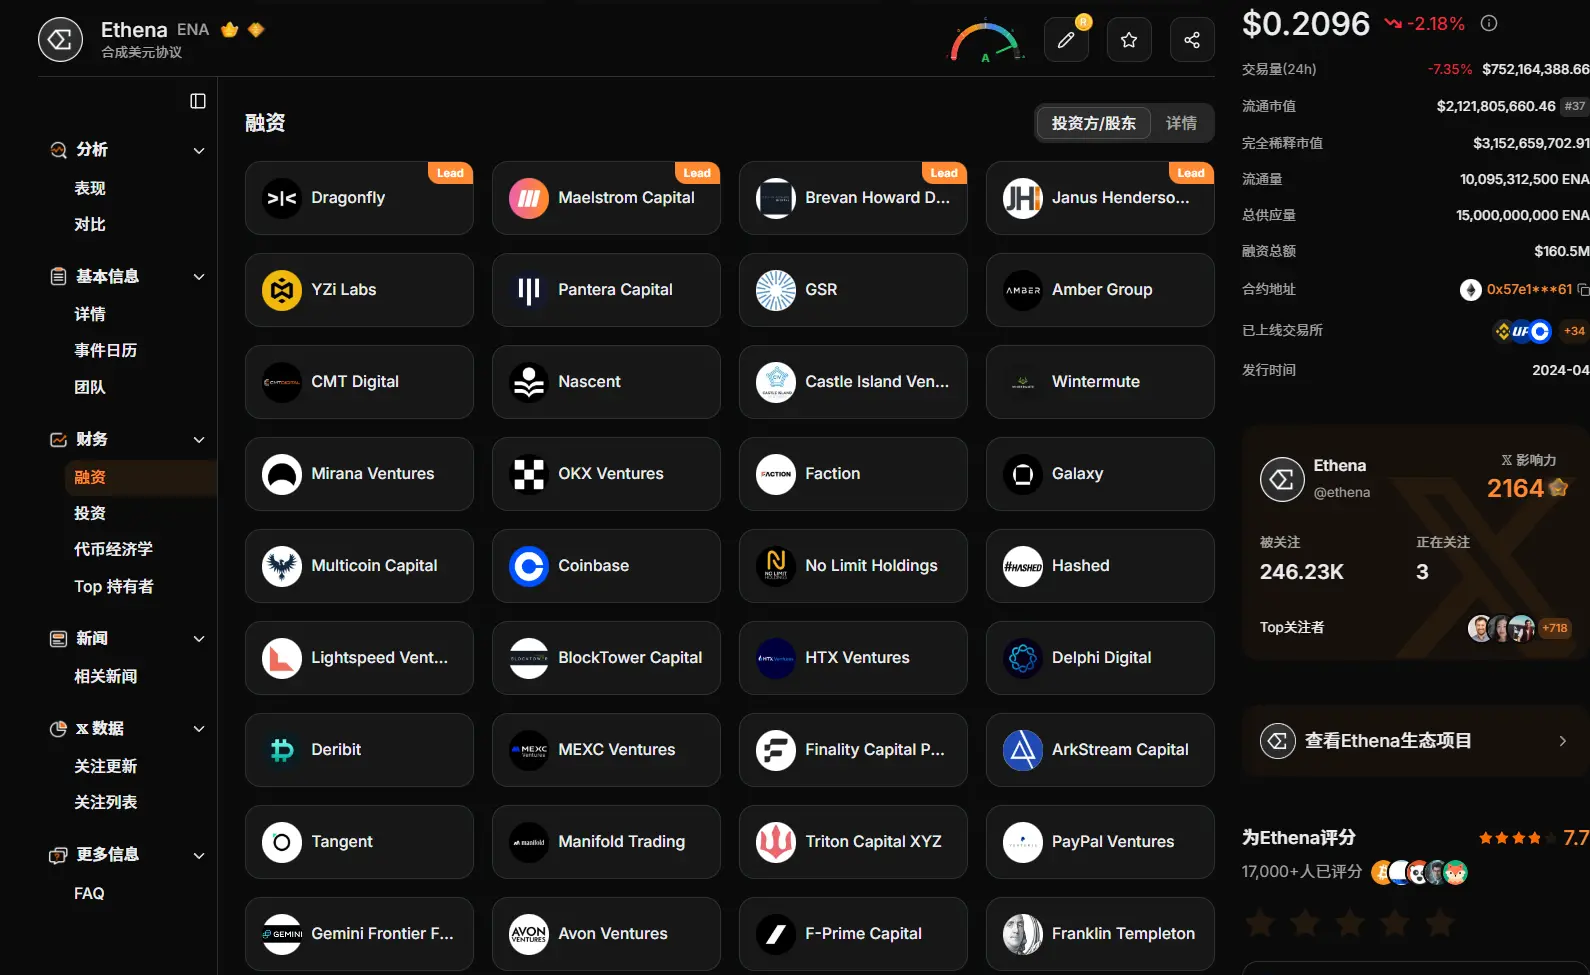
KOL BITWU также отметил, что ENA по-прежнему является крупнейшей позицией в ончейн-адресах, помеченных как принадлежащие Хейсу, и что он открыл позицию за месяц до публичного призыва, а на момент призыва нереализованная прибыль уже достигла 146%. Призывы Хейса часто оказываются верными по направлению, но нередко ошибочными по времени, и он часто расходится в словах и действиях.
Что касается того, сможет ли этот отскок закрепиться, в конечном итоге все сводится к двум моментам: сможет ли предложение USDe достичь порога в 7,5 миллиарда долларов в разумные сроки и действительно активировать механизм выкупа; и сможет ли рынок успешно поглотить эти токены, разблокированные 5 октября, не превратив их в отправную точку новой волны давления продаж.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.