La guerra no ha terminado, ¿por qué el petróleo ha vuelto a caer hacia los 90 dólares?
 BTCCAutor: furrykon
Hasta el 18 de noviembre, Estados Unidos e Irán seguían intercambiando fuego y la seguridad del transporte marítimo en el estrecho de Ormuz aún no se había restablecido. Sin embargo, los precios del crudo habían caído significativamente desde sus máximos de finales de octubre. En esa fecha, los futuros del crudo Brent cotizaban a 92,53 dólares por barril, mientras que el West Texas Intermediate (WTI) se situaba en 84,77 dólares. La guerra continuaba, pero los mercados ya empezaban a hablar de un posible exceso de oferta.
Este contraste sugiere que los inversores están reevaluando el impacto real de la guerra en el suministro de petróleo. Tras más de ocho meses de ajustes en las rutas de transporte y de recuperación de la producción, otros países productores están cubriendo parte del déficit de oferta. Los altos precios del petróleo también han lastrado el consumo. Las expectativas de un alto el fuego han acelerado la corrección de precios, pero el volumen de petróleo que pueda exportarse de forma sostenible determinará hasta dónde puede extenderse la caída.
El auge y la caída del petróleo: de apostar por una escalada a descontar una desescalada
El 16 de octubre, el Brent y el WTI cerraron en 109,86 y 101,41 dólares, respectivamente. Para el 30 de octubre, el contrato de Brent de diciembre, próximo a su vencimiento, había cerrado en 117,64 dólares, mientras que el WTI había subido a 104,12 dólares. Los ataques a buques y la preocupación de que las hostilidades pudieran intensificarse tras las elecciones fueron los principales motores del repunte en ese momento.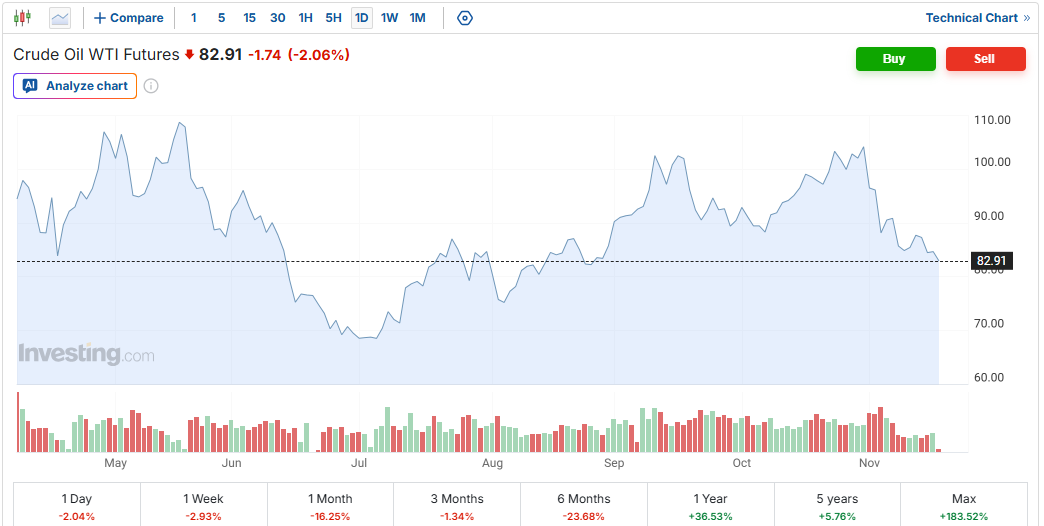
La caída ya había comenzado antes de las elecciones. El 2 de noviembre, los precios del petróleo se desplomaron aproximadamente un 7% después de que Irán señalara su disposición a negociar. Posteriormente, los demócratas obtuvieron la mayoría en ambas cámaras del Congreso, lo que reforzó aún más las expectativas de que el prolongado conflicto pudiera terminar. El 4 de noviembre, el Brent cayó un 8,7% en una sola sesión hasta cerrar en 94,62 dólares, mientras que el WTI bajó un 8,3% hasta 88,12 dólares.
Bloomberg informó el 10 de noviembre de que Takahiro Asaoka, economista sénior del Instituto de Investigación Itochu, consideraba que el resultado electoral había reducido el margen del presidente Trump para llevar a cabo operaciones militares a gran escala y prolongadas, lo que provocó la disipación de parte de la prima de riesgo geopolítico. Sin embargo, también advirtió de que, sin un acuerdo entre Estados Unidos e Irán, el Brent podría mantenerse por encima de los 85 dólares. Se trataba de una evaluación condicional en ese momento, no de un suelo de precios definitivo.
Por supuesto, un punto de inflexión duradero en los precios del petróleo depende en última instancia de que la guerra llegue a su fin. La cuestión central a la que se enfrentan los mercados es si las señales diplomáticas positivas pueden traducirse en avances sustanciales o representan simplemente cambios temporales en el sentimiento público. Irán ha expresado su disposición a negociar, y los precios actuales del petróleo ya reflejan en parte las expectativas de una reducción de las hostilidades. Sin embargo, aún debe verificarse mediante los flujos reales y los datos de inventarios si la oferta será suficiente para sostener precios más bajos.
La oferta y la demanda se invierten: la oferta del Golfo se recupera más rápido que la demanda
Un cambio más significativo que las declaraciones diplomáticas está surgiendo en el equilibrio mundial entre oferta y demanda de petróleo. El último informe mensual de la Agencia Internacional de la Energía (AIE) muestra que la oferta mundial de petróleo se recuperó en aproximadamente 5,3 millones de barriles diarios en total entre septiembre y octubre, y la mayor parte del aumento procede de la región del Golfo. Los productores de petróleo de las Américas, incluidos Estados Unidos, Canadá y Brasil, también están aumentando su producción.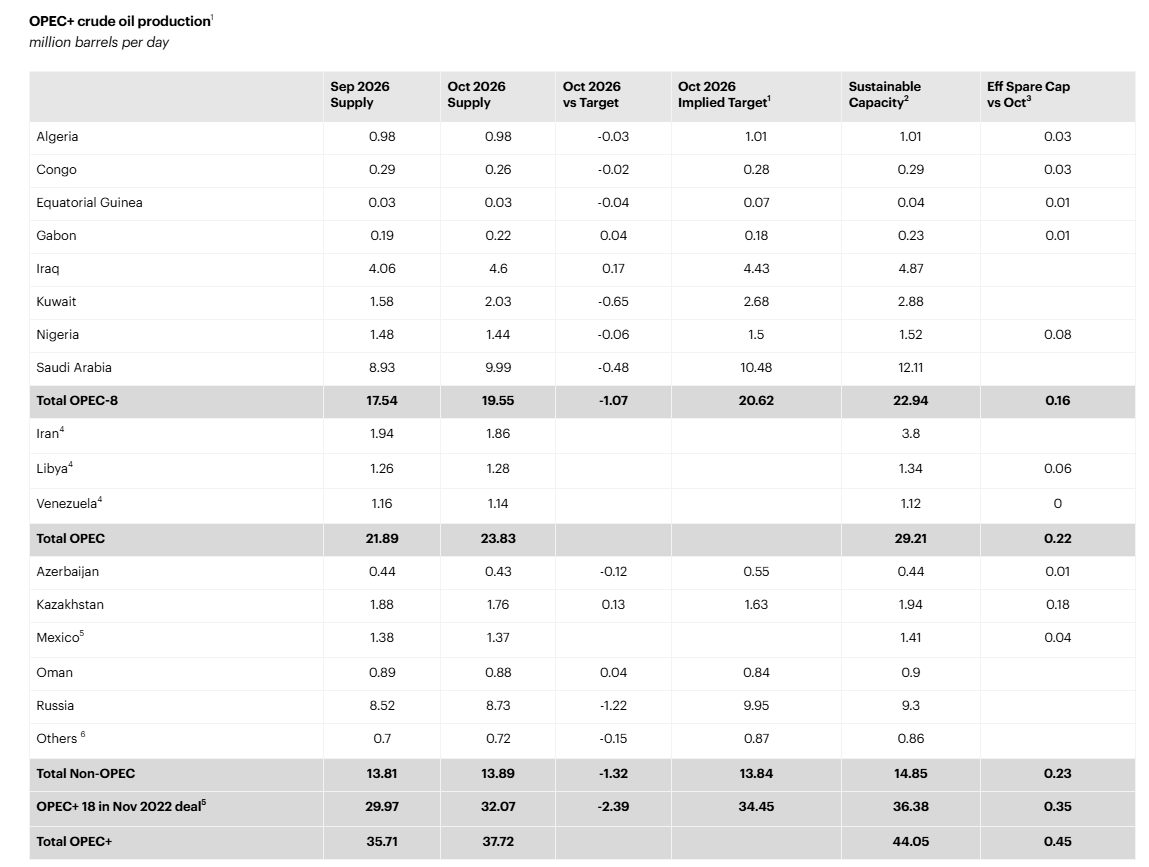
La AIE prevé que factores como los altos precios del petróleo reducirán la demanda mundial de petróleo en aproximadamente 2,7 millones de barriles diarios este año. Se proyecta que la oferta del cuarto trimestre alcance alrededor de 105 millones de barriles diarios, superando la demanda prevista en aproximadamente 1,7 millones de barriles diarios. Las restricciones a la oferta iraní ya están incorporadas en esta evaluación.
Estados Unidos ha impuesto un bloqueo a las exportaciones de petróleo iraní, mientras que Irán ha perturbado el transporte marítimo regional mediante ataques a buques y otras acciones. Estos acontecimientos han afectado gravemente al transporte, pero no han provocado una interrupción sostenida de las exportaciones de petróleo en todo Oriente Medio. Arabia Saudí y los Emiratos Árabes Unidos han desviado parte de sus exportaciones a través de puertos del mar Rojo y del golfo de Omán, mientras que algunos buques siguen transitando por el estrecho.
En este contexto, la AIE elevó sus perspectivas de oferta para el cuarto trimestre en su informe mensual de noviembre, pasando de una previsión anterior de escasez a un superávit estimado de aproximadamente 1,7 millones de barriles diarios. Reuters informó el 13 de noviembre de que el ajuste se debió principalmente a que las exportaciones del Golfo se recuperaron más rápido que la demanda mundial.
Con la inversión del equilibrio entre oferta y demanda, los precios más altos del petróleo carecen de un soporte fundamental sostenido, y los antiguos niveles de soporte se han convertido en niveles de resistencia. Bloomberg informó el 17 de noviembre de que el diferencial a corto plazo del Brent se había reducido en comparación con un mes antes, mientras que Arabia Saudí y los EAU habían rebajado sus precios oficiales de venta. Estos acontecimientos aportan más pruebas de que la tensión en el mercado del petróleo se ha relajado recientemente.
Sin embargo, la vulnerabilidad del transporte marítimo a través del estrecho aún puede cambiar rápidamente las condiciones del mercado a corto plazo. En las circunstancias actuales, los flujos a través del estrecho de Ormuz no han vuelto a la normalidad. Las rutas alternativas también se enfrentan a limitaciones por ataques, capacidad y costes, lo que significa que no pueden sustituir el tráfico del estrecho de forma indefinida o sin límites.
La composición de los inventarios también merece cautela. La AIE observó que el aumento de los inventarios mundiales de petróleo en octubre se debió principalmente a un mayor volumen de petróleo en el mar, mientras que los inventarios en tierra siguieron disminuyendo. El petróleo almacenado en buques cisterna puede no estar disponible de inmediato para su uso en refinerías.
Para que los precios del petróleo entren en una corrección más profunda y sostenida, los mercados tendrán que ver cuándo coincide la recuperación de la producción de la OPEP con el debilitamiento de la demanda.
Evolución diplomática: mejoran las perspectivas de negociación, pero persisten los riesgos de guerra
Hasta el 18 de noviembre, los últimos acontecimientos verificables indicaban que Omán y Catar seguían mediando, pero Estados Unidos e Irán no habían anunciado un nuevo acuerdo. Ambas partes continuaban intercambiando fuego mientras mantenían el contacto. La situación se describe mejor como "los canales diplomáticos siguen abiertos, pero los desacuerdos sustanciales siguen sin resolverse", en lugar de que las negociaciones estén a punto de lograr un avance.
La última ronda de contactos tuvo lugar el 17 de noviembre. Reuters informó de que funcionarios iraníes continuaron las conversaciones con mediadores de Omán y Catar. El mismo día, las fuerzas estadounidenses atacaron una instalación de lanzamiento de misiles en la isla de Qeshm después de que Irán afirmara haber atacado una instalación de radar militar estadounidense en Baréin. El compromiso diplomático aún no ha producido un alto el fuego estable.
La cuestión más difícil de resolver es quién debe hacer concesiones primero. Reuters citó a personas familiarizadas con el asunto para exponer las exigencias de ambas partes:
Posición de Irán | Posición de Estados Unidos |
| Levantar el bloqueo marítimo, liberar los activos congelados y restablecer las ventas de petróleo antes de entrar en negociaciones sustanciales. | Ambas partes deben adoptar medidas recíprocas simultáneamente, con compromisos verificables en materia nuclear garantizados desde el principio. |
| Poner fin a las hostilidades y restablecer primero los acuerdos de paso por el estrecho, dejando las cuestiones nucleares para discusiones posteriores. | Las cuestiones nucleares no pueden posponerse por completo a una etapa posterior. |
Estas condiciones sugieren que, aunque ambas partes tienen razones para poner fin al estancamiento, aún no han llegado a un acuerdo sobre la secuencia de aplicación.
En Estados Unidos, la victoria electoral de los demócratas podría aumentar la presión sobre la política exterior de Trump. Bloomberg informó el 10 de noviembre de que los demócratas estaban considerando utilizar el plazo de financiación del gobierno del 11 de diciembre para presionar a Trump para que ponga fin al conflicto con Irán. El informe citaba al economista del Instituto de Investigación Itochu, Takahiro Asaoka, quien afirmaba que el resultado electoral había reducido el margen de Trump para operaciones militares a gran escala y prolongadas.
Sin embargo, unas mayores restricciones del Congreso no significan que el presidente haya perdido la capacidad de emprender acciones militares. Trump ha restado importancia a la necesidad de un acuerdo inmediato y ha ordenado al vicepresidente Vance que desvíe su atención hacia los asuntos internos, dejando inciertas las perspectivas de un compromiso directo de alto nivel. Esto también ayuda a explicar por qué los precios del petróleo cayeron tras las elecciones sin que la prima de riesgo geopolítico desapareciera por completo.
A medida que caen los precios del petróleo, ¿cómo se propagarán las presiones inflacionistas?
Si las condiciones de la oferta siguen mejorando, el efecto más inmediato será una reducción de la inflación energética. Los precios más bajos del crudo suelen trasladarse primero a la gasolina, el fuelóleo y otros productos refinados, antes de afectar a otros precios a través de los costes de transporte, logística y producción. Algunas empresas también pueden optar por reconstruir sus márgenes de beneficio en lugar de bajar inmediatamente sus precios de venta, lo que crea un desfase en el proceso de transmisión.
Por ahora, sigue existiendo una brecha entre los mercados del crudo y de los productos refinados. La AIE señaló que la oferta de gasóleo sigue siendo escasa, ya que los ataques a las refinerías rusas, las pérdidas de suministro en Oriente Medio y los elevados fletes limitan las mejoras. Esto significa que una caída del crudo Brent no garantiza una reducción correspondiente de los costes de transporte, y es posible que la inflación subyacente de los servicios tampoco se enfríe rápidamente.
Para la Reserva Federal, las caídas sostenidas de los precios de la energía pueden ayudar a reducir las nuevas perturbaciones de costes y aliviar las expectativas de inflación, pero no son suficientes por sí solas para determinar un cambio en la política monetaria. Si el empleo, el gasto de los consumidores y los precios de los servicios siguen mostrando resistencia, la política podría mantenerse restrictiva. Si los altos tipos de interés debilitan aún más la demanda, los precios del petróleo podrían enfrentarse a una segunda ronda de presiones a la baja.
Cuanto más tiempo permanezcan elevados los precios del petróleo, más profundamente podrán propagarse las presiones inflacionistas por la economía, aumentando la probabilidad de que las subidas de tipos sean mayores o de que los tipos restrictivos persistan más de lo esperado. A medida que la demanda se debilite posteriormente, esto puede, a su vez, ejercer una presión a la baja sobre los precios del petróleo. Una caída sostenida se vuelve más probable si la recuperación de la oferta y el debilitamiento de la demanda se materializan al mismo tiempo.
Por esa razón, en esta etapa es más apropiado debatir si la prima de escasez en los mercados energéticos se está desvaneciendo que declarar el fin del mercado alcista más amplio de las materias primas. El cobre, el oro y los productos agrícolas tienen cada uno sus propias dinámicas de oferta y demanda e impulsores financieros.
En el caso del crudo, si las exportaciones pueden seguir aumentando de forma constante, si los inventarios en tierra pueden reponerse y si las previsiones de demanda se revisan a la baja proporcionarán una prueba más significativa de si los precios en torno a los 90 dólares pueden mantenerse que cualquier declaración diplomática aislada.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.