Los siete magníficos impulsan el rebote bursátil, pero el riesgo de financiación de la IA persiste
 Blockbeats
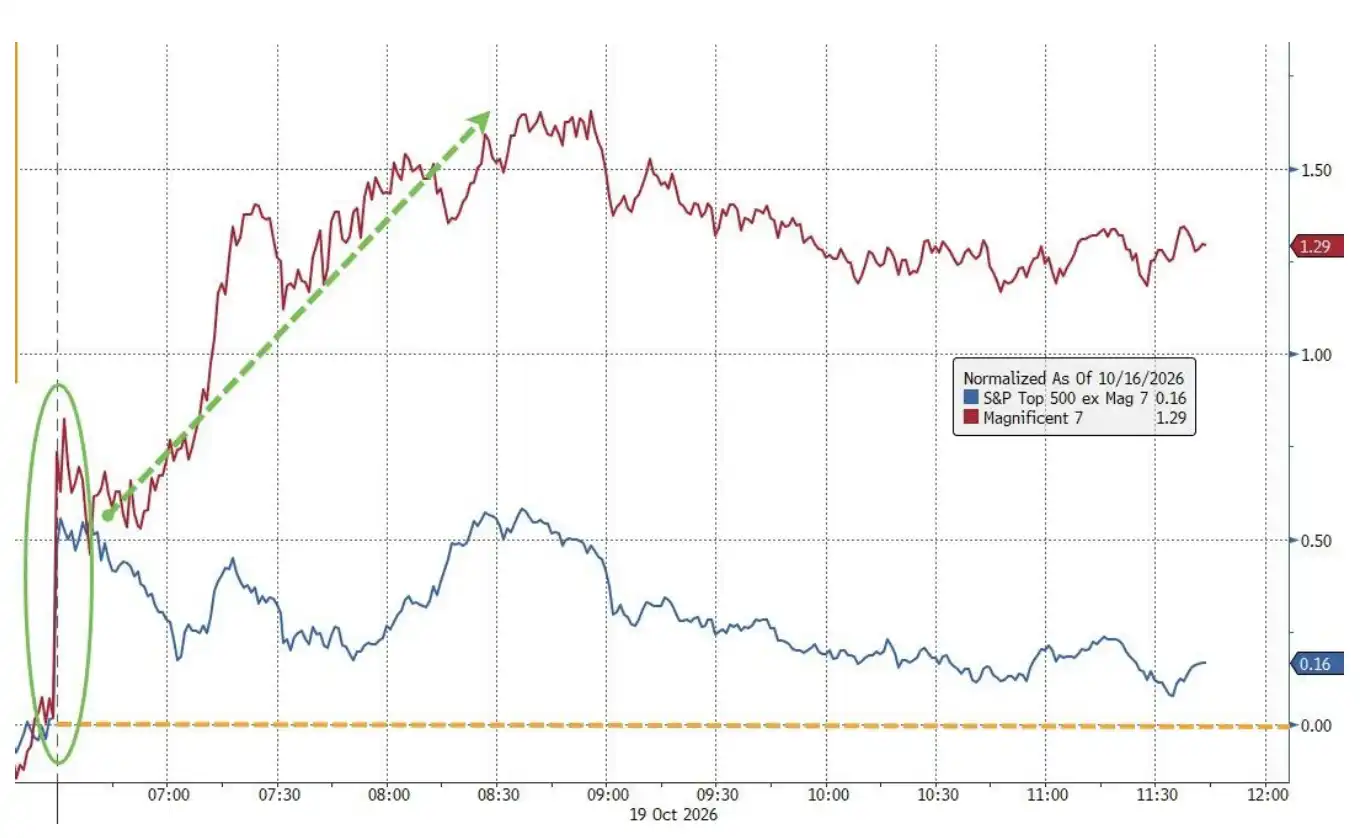
Tras la ola de ventas tecnológicas de la semana anterior, las bolsas estadounidenses rebotaron el 19 de octubre. Los siete grandes valores tecnológicos volvieron a liderar las subidas y el índice Nasdaq 100 llegó a avanzar más de un 2% intradía, disipando temporalmente el temor a que se repitiera el «lunes negro» de 1987.
Sin embargo, a medida que avanzaba la sesión, el rebote fue perdiendo fuelle. CoreWeave subió con fuerza tras una mejora de calificación, pero luego devolvió las ganancias; los proveedores emergentes de servicios en la nube no lograron mantener la fortaleza inicial; y los inversores en bonos siguieron exigiendo una mayor compensación por riesgo. Al mismo tiempo, la protección contra caídas bruscas en el mercado de opciones no se disipó con la recuperación del índice.
El índice se apoyó en los gigantes tecnológicos, pero las presiones de financiación y macroeconómicas que provocaron la venta anterior no se han aliviado de forma clara.
El índice repunta, pero las compras siguen siendo cautelosas
Ese día, las bolsas estadounidenses subieron antes de la conferencia telefónica de Goldman Sachs sobre IA, pero el mercado empezó a retroceder después de que terminara, en torno al mediodía, hora del Este.
Al cierre, el Nasdaq 100 seguía siendo el índice principal con mejor comportamiento, pero se había alejado claramente de los máximos intradía. El Dow Jones y el Russell 2000 apenas lograron mantener las ganancias, mientras que el S&P 500 se estabilizó con dificultad tras volver a situarse por encima de su media móvil de 50 días.
El rebote se concentró en los sectores tecnológico y de consumo discrecional. Los siete magníficos proporcionaron un soporte importante al S&P 500 y al Nasdaq 100, pero la subida no se extendió a suficientes valores y la amplitud del mercado siguió siendo débil.
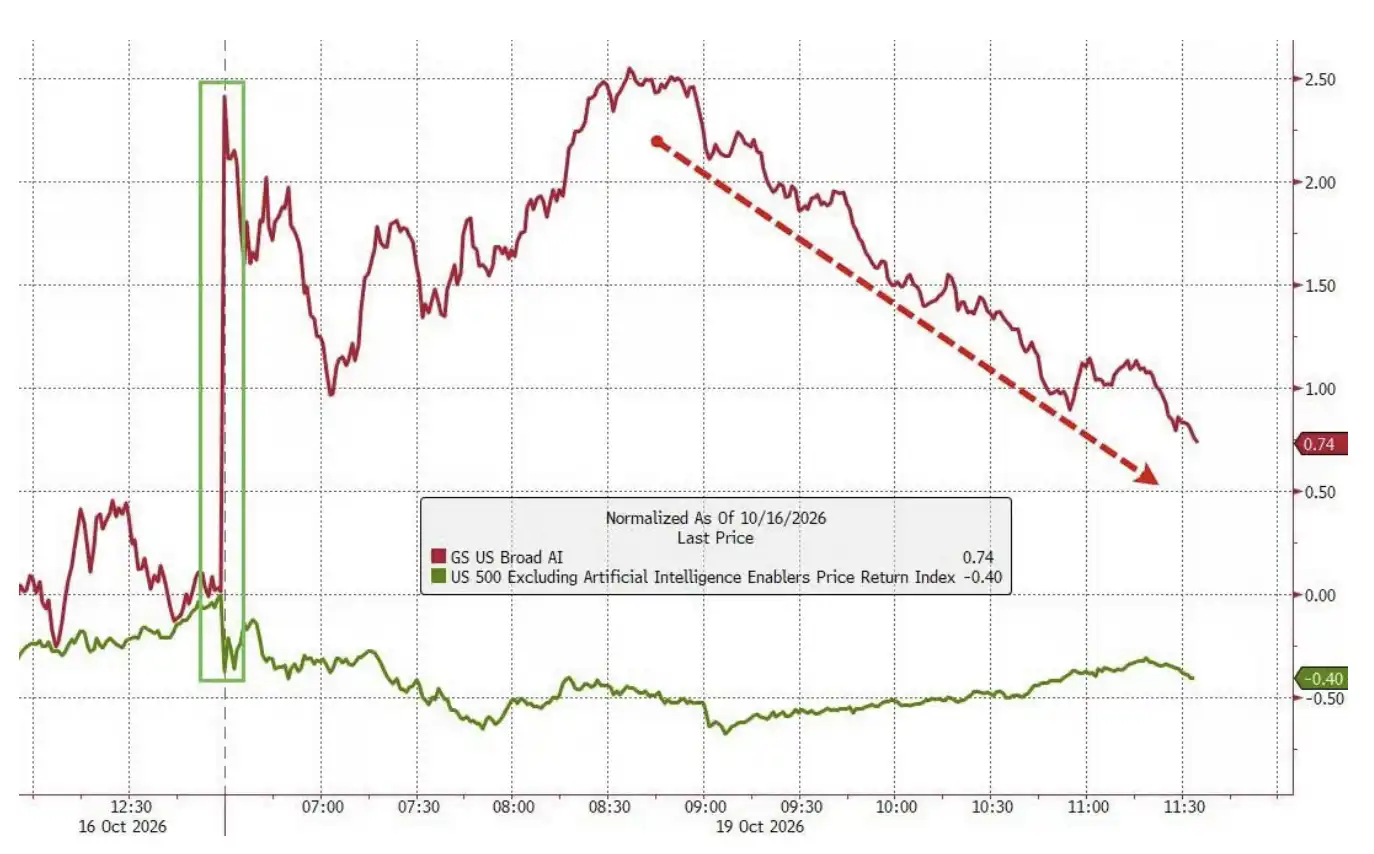
Dentro del sector de la IA se observó un patrón similar: la cesta amplia de valores de IA abrió con fuerza, retrocedió rápidamente y el máximo del rebote volvió a quedar por debajo del máximo anterior. Aunque el comportamiento general siguió siendo mejor que el del S&P 500 excluyendo los valores de IA, su evolución aún no muestra señales de un retorno sostenido de las compras. Los valores de momentum y de chips de memoria solo rebotaron ligeramente, y el sector de proveedores emergentes de servicios en la nube apenas logró conservar las ganancias.
Los flujos observados por la mesa de operaciones de Goldman Sachs reflejan aún más esta cautela. La mesa describió la jornada como de «modo de espera», con una actividad de negociación de solo 3 sobre 10 y un ligero sesgo comprador en el conjunto de las órdenes.
También hubo divergencias entre los distintos tipos de inversores. Los inversores institucionales a largo plazo se inclinaron por comprar consumo, productos macro y sector financiero, mientras que los fondos de cobertura mostraron un ligero sesgo vendedor, reduciendo exposición a consumo, materiales y tecnología, medios y telecomunicaciones.
Estos datos reflejan la estructura de órdenes observada por la mesa de Goldman Sachs, pero son coherentes con la señal del mercado: apareció dinero dispuesto a comprar, pero la voluntad de aumentar posiciones de forma generalizada sigue siendo limitada.
CoreWeave sube y retrocede; la financiación sigue en el punto de mira
La evolución de CoreWeave (NASDAQ: CRWV) resume el cambio de sentimiento en el mercado de IA de la jornada.
Tras la mejora de calificación de Goldman Sachs, sus acciones llegaron a subir más de un 7%, pero retrocedieron rápidamente y volvieron a acercarse al mínimo del viernes anterior. El optimismo generado por la mejora no se tradujo en un soporte sostenido para la cotización.
Cerca del cierre, la noticia de que Nscale y Anthropic estaban negociando un acuerdo de computación en la nube por valor de 45.000 millones de dólares dio un impulso breve al sector de proveedores emergentes de servicios en la nube. Pero la reacción del mercado se desvaneció pronto y los valores relacionados no lograron prolongar la subida. Esta posible operación sigue en fase de negociación y aún hay incertidumbre sobre cuándo se convertirá en ingresos reales y flujos de caja.
En el caso de los proveedores emergentes de servicios en la nube orientados principalmente a la demanda de IA y centrados en infraestructura de computación GPU, los llamados NeoCloud, los inversores están examinando a la vez la demanda y la financiación. Los grandes contratos pueden respaldar las expectativas de crecimiento, pero el capital necesario para construir centros de datos, adquirir equipos y mantener las operaciones suele invertirse antes de que lleguen los ingresos.
Por tanto, un aumento de los pedidos potenciales no implica necesariamente que la presión de financiación a corto plazo disminuya al mismo tiempo. Los inversores también deben evaluar si las empresas pueden captar fondos a un coste asumible y convertir los contratos en flujo de caja antes de que venza la deuda.
El mercado de bonos sigue mostrando cautela al respecto. Los bonos de CoreWeave abrieron prolongando el rebote del viernes anterior, pero no lograron superar el máximo del día. El diferencial de crédito de sus bonos con vencimiento en 2032 sigue rondando los 1.000 puntos básicos, y los diferenciales de otros bonos relacionados con centros de datos también continúan ampliándose.
1.000 puntos básicos equivalen a 10 puntos porcentuales. El diferencial de crédito representa la compensación adicional que exigen los inversores respecto a un bono de referencia; cuanto mayor es el diferencial, más cautelosos suelen mostrarse los inversores ante el riesgo de crédito y mayor puede ser el coste que la empresa deba pagar en futuras emisiones o refinanciaciones.
La renta variable reaccionó positivamente de forma breve a los cambios de calificación y a los posibles contratos, pero el mercado de bonos aún no ha reducido claramente la prima por riesgo de financiación. Esta divergencia implica que las empresas de infraestructura de IA todavía necesitan validar sus expectativas de crecimiento con flujo de caja y capacidad de financiación.
La volatilidad cede, pero la demanda de protección ante caídas sigue aumentando
Con el rebote bursátil, el VIX, que mide la volatilidad esperada del S&P 500, devolvió parte de la subida del viernes anterior. Pero la negociación de opciones a corto plazo pudo amplificar la volatilidad previa y también influyó en el retroceso posterior.
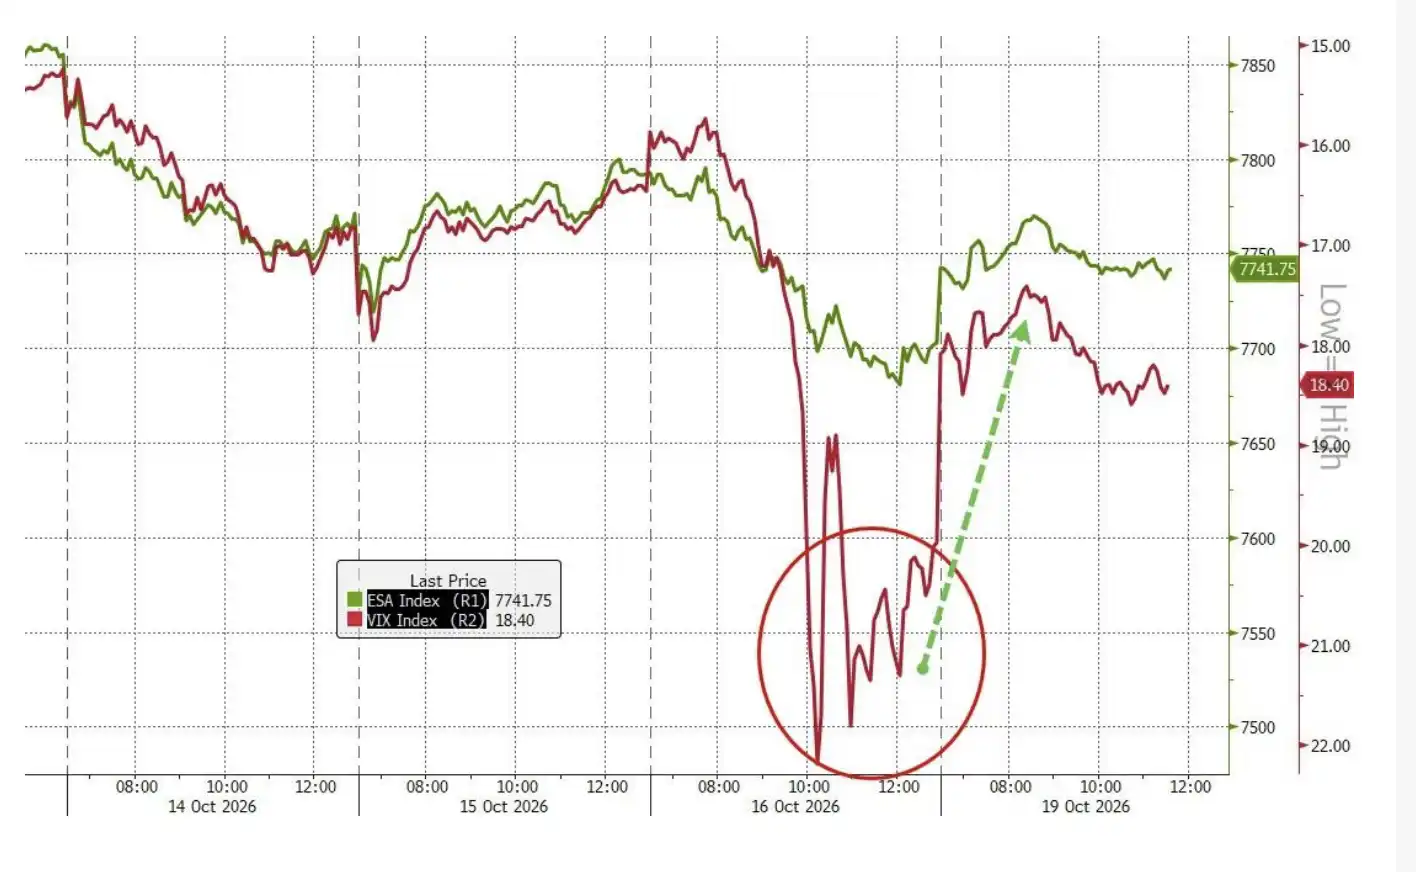
El VIX devolvió la subida excesivamente pronunciada del viernes
Según el análisis de SpotGamma, el viernes anterior había una posición concentrada de más de 100.000 contratos en opciones del VIX con vencimiento el 21 de octubre y precio de ejercicio cercano a 20, y ese día el volumen de opciones de compra del VIX con ese vencimiento superó el millón de contratos.
El elevado volumen de opciones próximas a vencer pudo amplificar la volatilidad a través de los ajustes de cobertura de los operadores. Por tanto, el retroceso del VIX refleja tanto una cierta relajación del miedo como el posible efecto de cambios en posiciones a corto plazo, y aún no basta para confirmar que el riesgo de mercado se haya disipado.
Los modelos de posiciones en opciones muestran que, incluso tras el vencimiento del viernes, el mercado sigue en un entorno de gamma negativa. En esta situación, algunos operadores pueden necesitar vender cuando el mercado cae y comprar cuando sube para ajustar su exposición de cobertura, amplificando así las oscilaciones de precios. El impacto concreto depende de la distribución de posiciones y del comportamiento real de cobertura.
Lo más relevante es que la demanda de protección frente a caídas bruscas está aumentando.
Frank Monkam, estratega macro de Bloomberg, señaló que el índice de exposición a la baja del S&P 500 (SDEX) ha subido a su nivel más alto desde marzo, con un avance cercano al 20% desde el mínimo de principios de octubre. Este cambio indica que, incluso aunque los principales índices sigan mostrando resiliencia, el mercado de opciones está reevaluando el riesgo de caída.
En opinión de Monkam, las presiones macro acumuladas en los mercados de tipos y energía se están transmitiendo gradualmente a la renta variable; al mismo tiempo, el peso de la deuda y la financiación en el debate sobre la inversión en IA no deja de aumentar, y CoreWeave es un caso paradigmático. Los inversores empiezan a prestar más atención al «riesgo de cola izquierda», es decir, a caídas extremas de baja probabilidad pero con pérdidas potencialmente elevadas.
Esto hace que la sostenibilidad de este rebote aún esté por confirmar. Es importante que los gigantes tecnológicos sigan sosteniendo el índice, pero el cambio más decisivo es si la subida se extiende a más valores, si los diferenciales de crédito de las empresas de infraestructura de IA se estrechan y si la demanda de protección a la baja en el mercado de opciones se enfría.
Hasta que aparezcan esas señales, la recuperación del índice solo indica que la ola de ventas se ha calmado temporalmente y que la preocupación del mercado por la financiación de la IA y el entorno de tipos altos sigue presente.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.