¿Rally de Navidad o repetición de la burbuja de 2000? Wall Street enfrenta dos guiones históricos
 Odaily
Autor original: Xu Chao
Fuente original: Wall Street CN
Con la Reserva Federal pausando las subidas de tipos y los gigantes tecnológicos publicando resultados en cascada, Wall Street se enfrenta a una disyuntiva histórica: ¿volverá a funcionar la pauta estacional alcista o se está repitiendo el fantasma del estallido de la burbuja tecnológica de 2000?
Deutsche Bank y BTIG han desempolvado esta semana los libros de historia y han llegado a conclusiones opuestas. Deutsche Bank cita datos de mercado de casi un siglo y apunta a la inercia del rally de Navidad de fin de año; Jonathan Krinsky, estratega técnico jefe de BTIG, utiliza el colapso del índice de semiconductores de Filadelfia de 2000 como plantilla y advierte de que el mercado se acerca a un punto de inflexión a la baja.
El choque de estos dos marcos narrativos está planteando a los inversores la decisión direccional más difícil del año. El argumento central de Krinsky no reside en las cifras de los resultados en sí, sino en la "reacción de segundo orden del mercado": considera que este rebote carece de una verdadera liquidación de posiciones y que la complacencia del mercado de opciones aún no se ha disipado, lo que difiere radicalmente del panorama previo a los suelos reales de otras ocasiones.

La base histórica del rally de Navidad
Jim Reid, de Deutsche Bank, cita en su gráfico diario de esta semana datos del S&P 500 desde 1928 y señala que, en un año típico, el último mínimo del S&P 500 suele producirse en torno al 27 de octubre y que, a partir de ahí, "en un año medio, la tendencia es prácticamente alcista hasta final de año".

Reid cita además la investigación de sus colegas Binky Chadha y Parag Thatte: en los últimos 23 años de elecciones de medio término, el S&P 500 subió en los tres meses posteriores al mínimo de principios de octubre en 21 de ellos. La lógica es la siguiente: la incertidumbre electoral se disipa, los activos de renta variable ya han sufrido una corrección y el estancamiento político suele considerarse positivo para el mercado.
Reid describe la evolución de 2026 como una "versión moderada" del guion de las elecciones de medio término: el S&P 500 marcó un máximo histórico el 29 de mayo, con una subida anual de alrededor del 11%, pero casi cinco meses después se sitúa a menos del 1% de ese máximo. Su conclusión tiene un tono festivo: "La estacionalidad no es el destino, y las preocupaciones por Irán, la inteligencia artificial y Francia no van a desaparecer por arte de magia. Pero si la historia sirve de guía, hoy suele ser el momento en que el rally de Navidad empieza a calentarse".
Sin embargo, el propio Reid ofrece una clara advertencia de riesgo: los promedios ocultan una enorme dispersión, y 1962, 1974, 2002 y 2022 fueron años de elecciones de medio término que acabaron convirtiéndose en mercado bajista. De ellos, 2002 fue precisamente el año en que la burbuja tecnológica de 2000 tocó fondo definitivamente.
La plantilla de 2000 de Krinsky
Krinsky empezó a seguir en septiembre la simulación histórica del índice de semiconductores de Filadelfia (SOX) de 2000. Señala que, después de que el SOX tocara techo el 14 de marzo de 2000, algunos valores siguieron marcando nuevos máximos, pero el índice en su conjunto nunca volvió a recuperarse, un patrón muy similar al de este año. En la versión de 2000, el SOX cayó de unos 1.200 puntos a principios de septiembre a unos 540 puntos a principios de diciembre, un descenso superior al 55%, sin relación alguna con el rally de Navidad.
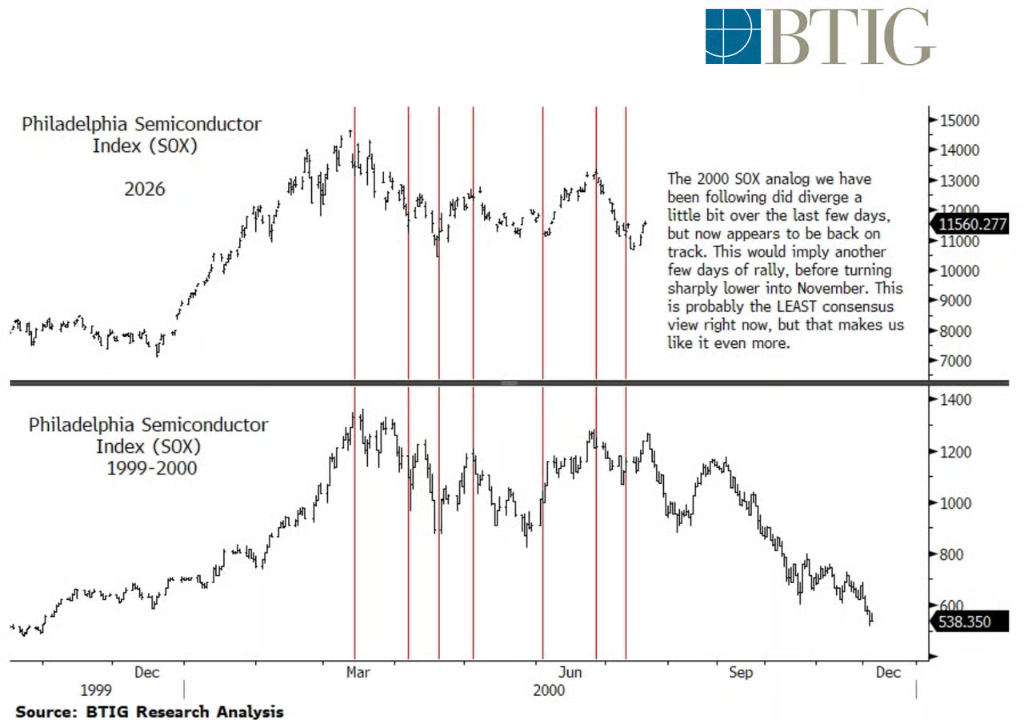
La plantilla se desvió brevemente la semana pasada, pero Krinsky considera que esta semana ha vuelto a encarrilarse. Prevé que el SOXX (ETF de semiconductores) rebote ligeramente en los próximos días hasta el rango de 550 a 570, para después girar bruscamente a la baja en torno a la semana de las elecciones de medio término de noviembre. Admite que "esta puede ser la opinión más contraria al consenso del mercado en este momento, pero precisamente por eso le damos más valor".
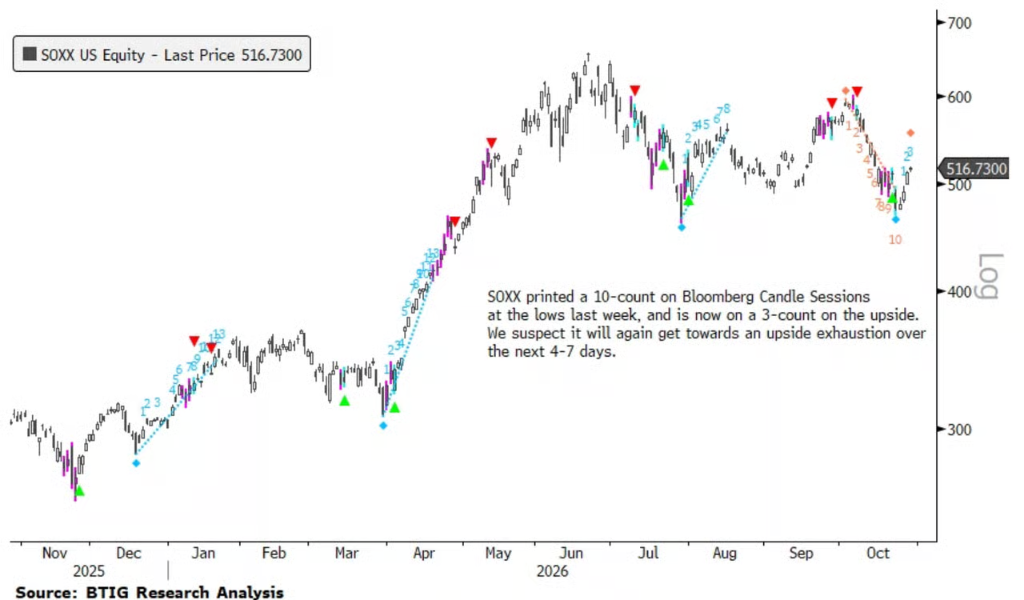
Desde el punto de vista técnico, el SOXX ha encontrado soporte cerca de su media móvil de 200 días, pero Krinsky no confía en que esa media aguante. Cree que el SOXX acabará encontrando presión en torno a los 475 dólares, cerca de la media móvil de 200 días, y el recuento técnico de Bloomberg Candle Sessions muestra que el ETF activó la semana pasada un recuento de 10 en mínimos y se encuentra ahora en el tercer recuento alcista, por lo que se espera que en los próximos 4 a 7 días de negociación vuelva a aparecer una señal de agotamiento del impulso alcista, una ventana temporal que coincide justo con la semana de las elecciones de medio término.
El evento de liquidación aún no se ha liquidado de verdad
El marco analítico central de Krinsky es el siguiente: un verdadero rebote desde el suelo requiere que antes se haya producido una "liquidación" suficiente. En su opinión, el mercado actual dista mucho de cumplir esa condición.
A nivel sectorial, de los once sectores del S&P 500, solo el de servicios de comunicación tiene actualmente un índice de fuerza relativa (RSI) inferior a 49. En comparación, el 31 de marzo de este año solo tres sectores tenían un RSI superior a 50: el grado de sobreventa de ambas situaciones no tiene nada que ver.
El mercado de opciones tampoco muestra señales de pánico. El ratio put/call de opciones sobre acciones a 20 días es de 0,59 y el ratio put/call total de 0,87, mientras que en torno al mínimo real del mercado de marzo de este año esos ratios eran de aproximadamente 0,67 y cerca de 1,0, respectivamente. La conclusión de Krinsky es la siguiente: las posiciones de cobertura que suelen aparecer en masa antes de un verdadero rebote desde el suelo, esta vez simplemente no se han comprado.
A nivel de fondos de cobertura sí se ha producido una especie de "limpieza". Según describe Charlie McElligott, de Nomura, durante el "pánico de crecimiento" de la inteligencia artificial de octubre y el deshacer de posiciones del factor momentum, unos 100 gestores de estrategias múltiples han quedado fuera, y alguien compró el día de la reunión de la Fed opciones de compra sobre las Mag7 por un delta de unos 1.600 millones de dólares. Pero Krinsky considera que esto demuestra precisamente el problema: la limpieza sigue en marcha y ya han entrado nuevas apuestas.
La prueba de reacción de la temporada de resultados
Los resultados de las dos tecnológicas de mayor capitalización publicados hasta ahora en esta temporada no han logrado un efecto de "liquidación", sino que han confirmado las preocupaciones de Krinsky.
Microsoft subió alrededor de un 6% en el after-hours, con el negocio de la nube Azure superando expectativas, pero los datos de pedidos y de cartera fueron mediocres. Google, por su parte, se desplomó alrededor de un 8% al incumplir tanto en ingresos como en beneficios, cayendo a mínimos desde abril; el flujo de caja libre de Google fue negativo por segundo trimestre consecutivo y se unió a Meta en la lista de empresas por las que el mercado "no está dispuesto a pagar por el capex de IA".
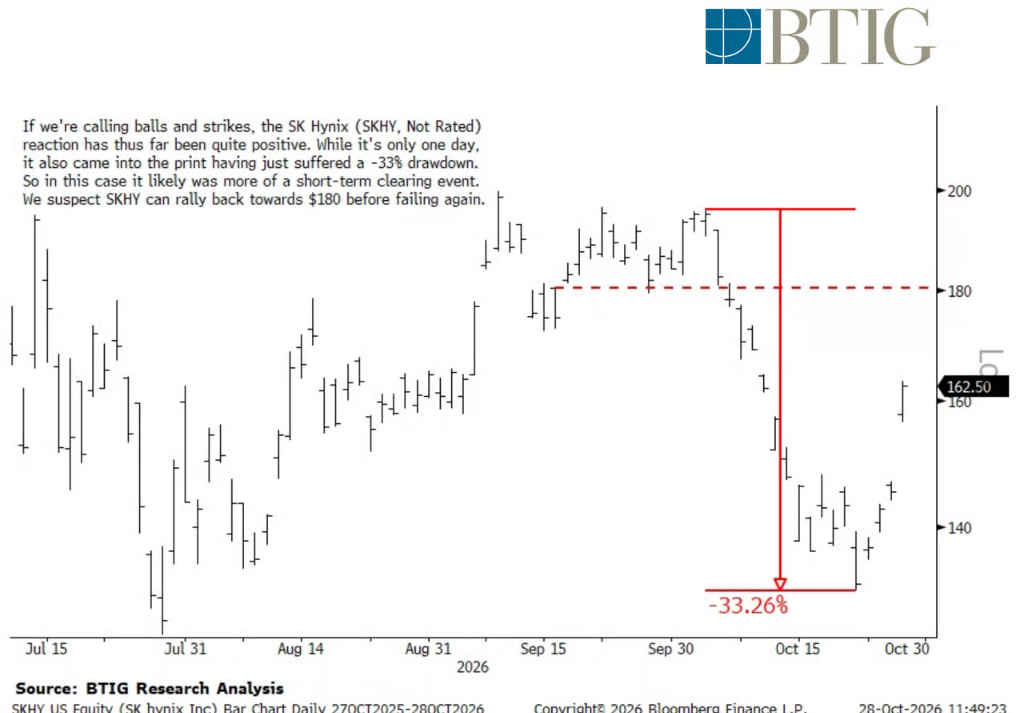
Los resultados del gigante coreano de chips de memoria SK Hynix son uno de los pocos casos positivos de la temporada y han mejorado notablemente el sentimiento del sector. Krinsky reconoce que, en cierta medida, se trata de un verdadero evento de liquidación a corto plazo: SK Hynix ya había sufrido una corrección de alrededor del 33%. Cree que la acción podría rebotar hasta cerca de 180 dólares, pero que después volverá a estar bajo presión.
Además, la reunión de la Reserva Federal tampoco ofreció una guía direccional. La Fed pausó las subidas de tipos como se esperaba, pero Hammack y Lisa Cook votaron sorprendentemente a favor de subirlos, y tras la reunión el presidente de la Fed ofreció una rueda de prensa de tono hawkish; aun así, las bolsas subieron. Cabe destacar que la Fed ha incorporado la demanda de memoria relacionada con la IA a su marco de evaluación de la inflación, lo que significa que el auge de la memoria que actualmente impulsa el rebote de los semiconductores se ha convertido en cierta medida en una variable potencial de endurecimiento de la política monetaria de la Fed.
Dos historias, un noviembre
La divergencia entre las dos narrativas se reduce en última instancia a una cuestión metodológica: ¿puede la regularidad estadística de 98 años de datos medios imponerse a una simulación histórica única pero muy ajustada?
Los datos de Deutsche Bank ganan por tamaño de muestra, pero, como advierte el propio Reid, los promedios ocultan los casos extremos. El contraargumento de Krinsky es que las premisas estadísticas de un año medio no se cumplen en 2026: el S&P 500 está a menos del 1% de su máximo histórico, el mercado de opciones no muestra pánico, solo un sector está en sobreventa y los resultados de dos tecnológicas emblemáticas han sido castigados. Cuando la mayoría cita el mismo gráfico del rally de Navidad, el efecto de liquidación ya ha sido consumido por la propia expectativa.
Bajo este marco, la trayectoria más clara del mercado actual quizá sea la siguiente: el SOXX complete en los próximos días su último tramo de rebote, toque el rango de 550 a 570 y después experimente un giro direccional en torno a la semana de las elecciones de medio término. Pero si la subida de Microsoft continúa y la caída de Google es absorbida mañana, el guion del rally de Navidad tampoco carece de margen para dar la vuelta. La respuesta, quizá, ya se vislumbre en el precio de cierre de este viernes.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.