


BTCC Daily (29.9) | El RBA sube los tipos 25 pb y QNT gana un 278 % en 7 días
 BTCCAutor: jett
Lo más destacado
• El rendimiento del bono del Tesoro estadounidense a 10 años se acercó al 5,27 %, tocando un máximo de unos 19 años.
• El Banco de la Reserva de Australia subió los tipos 25 puntos básicos hasta el 4,60 %, el nivel más alto en 15 años.
• El BTC rebotó hasta unos 84.000 dólares, mientras que el ETH superó los 2.720 dólares.
Perspectivas macro y de política
Eventos clave de hoy
• Ofertas de empleo JOLTS de agosto en EE. UU.
• Índice de confianza del consumidor del Conference Board de septiembre en EE. UU.
Titulares macro
1. El RBA sube los tipos 25 pb hasta el 4,60 %, el nivel más alto en 15 años
El 29 de septiembre, el Banco de la Reserva de Australia subió el tipo de interés oficial en 25 puntos básicos hasta el 4,60 %, lo que supone su cuarta subida de tipos este año y eleva el incremento total en 2026 a 100 puntos básicos. La decisión fue unánime. El RBA afirmó que la inflación sigue siendo demasiado alta y que seguirá subiendo los tipos si es necesario. La inflación subyacente se sitúa actualmente en torno al 3,6 %, todavía por encima del rango objetivo del 2 %–3 %.
2. El rendimiento del bono del Tesoro estadounidense a 10 años se acerca al 5,27 % y las expectativas de subida en octubre siguen siendo elevadas
Los bonos del Tesoro estadounidense a largo plazo siguieron bajo presión, y el rendimiento a 10 años se acercó brevemente al 5,27 %, cerca de su nivel más alto desde 2007. Los altos precios del petróleo, la resiliencia económica de EE. UU. y el gasto de capital relacionado con la IA siguieron impulsando las expectativas de que los tipos se mantengan altos. Los precios de CME mostraron que los mercados asignaban una probabilidad de alrededor del 70 % a otra subida de tipos de la Fed en octubre.
3. Cook de la Fed: la demanda de IA y los altos precios del petróleo pueden seguir añadiendo presión inflacionaria
La gobernadora de la Fed, Lisa Cook, afirmó que la demanda relacionada con la IA, los altos precios del petróleo y las disrupciones en la cadena de suministro causadas por el conflicto en Oriente Medio pueden seguir añadiendo presión inflacionaria en los próximos meses. También dijo que el mercado laboral estadounidense todavía tiene capacidad para soportar tipos más altos. Sin embargo, no apoyó explícitamente nuevas subidas de tipos, y señaló que el número y el tamaño de los futuros ajustes de política seguirán dependiendo de los datos económicos, de inflación y de empleo.
4. Nvidia, Anthropic y otros ejecutivos de IA debatirán los riesgos de la IA con Trump
El consejero delegado de Nvidia (NVDA.O), Jensen Huang, el consejero delegado de Anthropic, Dario Amodei, y el consejero delegado de Palantir (PLTR.N), Alex Karp, asistirán el martes a un almuerzo con el presidente de EE. UU., Trump, y el presidente de la Cámara de Representantes, Mike Johnson, para debatir los riesgos de la inteligencia artificial.
5. El Consejo de Estado de China señala un ajuste contracíclico más fuerte y las acciones inmobiliarias repuntan
El Consejo de Estado de China afirmó que reforzará aún más el ajuste contracíclico y adoptará medidas para estabilizar el mercado inmobiliario. El índice CSI 300 cerró con una subida del 0,1 %, el compuesto de Shanghái subió un 0,2 % y Vanke A ganó un 10 %. Reuters citó a Goldman Sachs diciendo que las políticas de seguimiento pueden incluir ajustes en los tipos hipotecarios y una mayor relajación de las restricciones inmobiliarias en las principales ciudades.
Rendimiento de los activos globales
• Renta variable: el Nikkei 225 de Japón cerró con una caída del 0,60 % en 65.481,22. El índice KOSPI de Corea cerró con una caída del 0,27 % en 6.870,81, encadenando su segunda jornada consecutiva de descensos. Samsung Electronics rebotó un 0,93 %, mientras que SK Hynix cedió un 0,17 %. Los futuros estadounidenses previos a la apertura se movieron en un rango estrecho en general, con los futuros del Nasdaq 100 subiendo alrededor de un 0,1 %, los futuros del S&P 500 prácticamente planos y los futuros del Dow bajando alrededor de un 0,1 %.
• Criptomonedas: los datos de CoinMarketCap mostraron el índice de miedo y codicia de criptomonedas en 69, en zona de codicia. La capitalización total del mercado de criptomonedas era de unos 2,89 billones de dólares, con un aumento de alrededor del 1,6 % en las últimas 24 horas. El BTC rondaba los 84.071 dólares, con una subida del 1,51 %; el ETH rondaba los 2.722 dólares, con una subida del 2,94 %; LINK ganó un 11,38 %; y QNT subió un 278 % en los últimos siete días.
• Energía y metales: el crudo Brent se mantuvo prácticamente plano. El oro al contado subió alrededor de un 0,7 % hasta los 4.143,87 dólares por onza, mientras que la plata al contado cedió ligeramente hasta unos 60,91 dólares por onza.
(Datos a 29 de septiembre, 15:00 HKT)
Instantánea del mercado de criptomonedas
1. Análisis de flujos de capital en futuros
El 29 de septiembre, según datos de Coinglass, los contratos de SOL, ZEC, XRP, CL, SPCX y otros lideraron las salidas netas en la negociación de futuros durante las últimas 24 horas, lo que podría señalar oportunidades de negociación.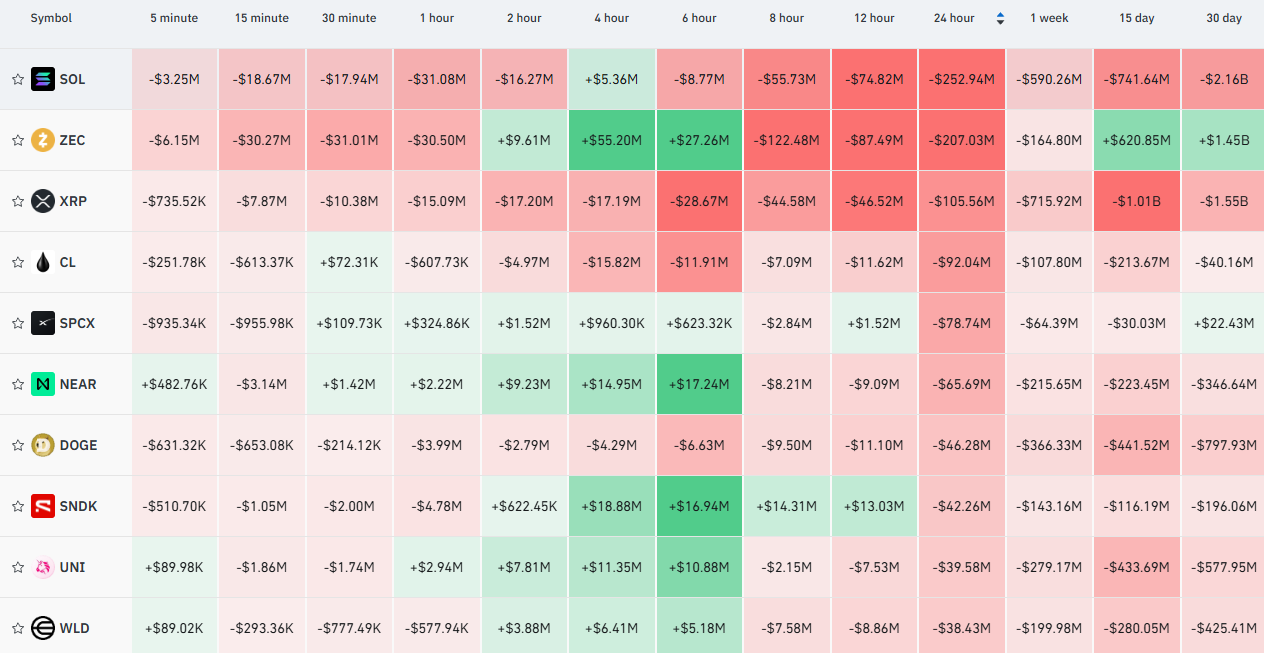
2. Mapa de liquidaciones de Bitcoin
El 29 de septiembre, según datos de Coinglass, basándose en el precio de referencia actual de 83.734 dólares en el mapa de liquidaciones del exchange de Bitcoin, si el Bitcoin cae por debajo de 82.000 dólares, la intensidad acumulada de liquidación de posiciones largas en los principales CEX podría alcanzar los 860 millones de dólares. Por el contrario, si el Bitcoin supera los 86.000 dólares, la intensidad acumulada de liquidación de posiciones cortas en los principales CEX podría alcanzar los 860 millones de dólares. Se recomienda a los operadores gestionar el apalancamiento con prudencia para evitar liquidaciones a gran escala durante las oscilaciones del mercado.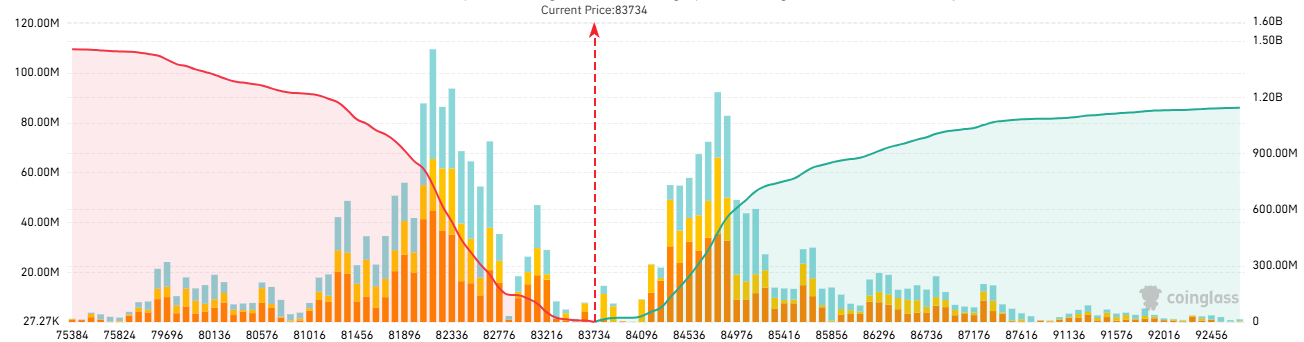
3. Ratio largo/corto de futuros de Bitcoin
Según datos de Coinglass, a las 17:00 HKT del 29 de septiembre, el ratio largo/corto general de Bitcoin se situaba en 0,7943, lo que indica que los bajistas mantienen actualmente una ventaja relativa.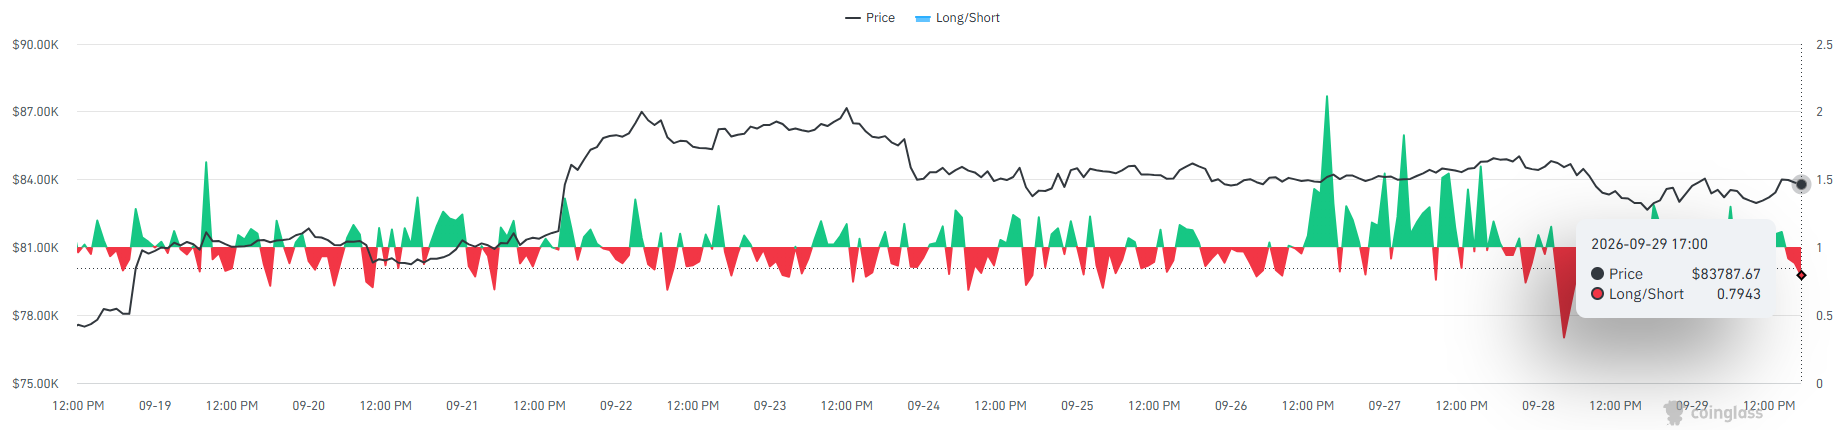
4. Rendimiento de futuros TradFi
El 29 de septiembre, los contratos TradFi mostraron una clara divergencia. El sector tecnológico se recuperó, con SOXL subiendo un 3,60 %, mientras que SNDK, SK Hynix y MU subieron un 1,27 %, un 1,20 % y un 1,45 %, respectivamente. La energía se debilitó notablemente, con CL y BZ cayendo más del 3 %, aunque el interés abierto de CL aumentó un 13,65 %. El oro se mantuvo prácticamente plano, la plata cayó un 0,78 % y el apetito por el riesgo del mercado mostró cierta recuperación.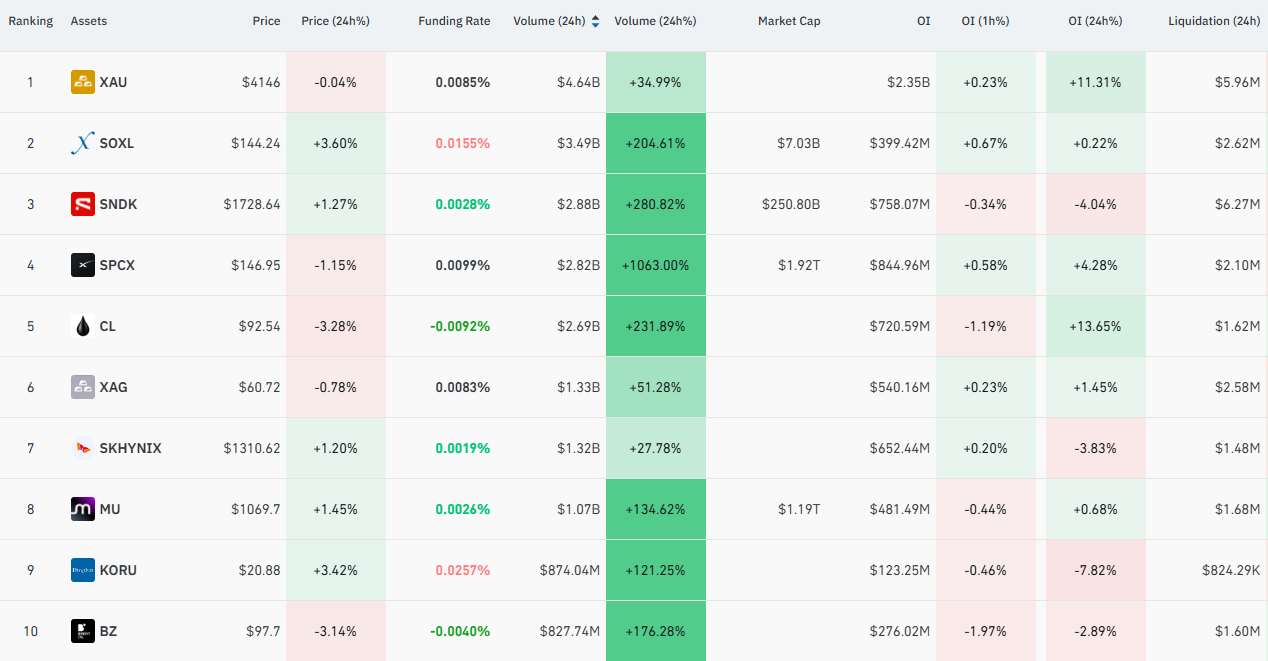
5. Monitoreo on-chain
• Según Lookonchain, una ballena de BTC inactiva durante más de cuatro años transfirió 4.500 BTC, por valor de unos 379 millones de dólares, a una nueva dirección.
• Según el analista de CryptoQuant Darkfost, el MVRV de los tenedores a corto plazo de BTC subió a 1,15, el nivel más alto desde noviembre de 2025, lo que significa que los tenedores a corto plazo tienen una ganancia no realizada media de alrededor del 15 %. La base de coste de los tenedores a corto plazo se sitúa en torno a los 73.100 dólares.
• Los datos on-chain mostraron que una ballena de HYPE transfirió 177.518 HYPE, por valor de unos 16,08 millones de dólares, a OKX y Bybit. Otra cartera vinculada a Hypersphere Ventures vendió 62.869 HYPE, por valor de unos 5,78 millones de dólares.
Titulares de blockchain
• Según datos de Lookonchain, el 28 de septiembre (hora del este), los ETF de Bitcoin al contado de EE. UU. registraron entradas netas de unos 146 millones de dólares, equivalentes a 1.740 BTC. Las entradas netas acumuladas en los últimos siete días totalizaron unos 2.450 millones de dólares.
• El 28 de septiembre (hora del este), los ETF de Ethereum al contado de EE. UU. registraron entradas netas de unos 55,12 millones de dólares, equivalentes a 20.447 ETH. Las entradas netas acumuladas en los últimos siete días totalizaron unos 624 millones de dólares.
• Strategy compró otros 1.665 BTC entre el 21 y el 27 de septiembre por unos 142,7 millones de dólares, a un precio medio de compra de 85.681 dólares. A 27 de septiembre, la empresa poseía 847.666 BTC en total.
• Strive compró 1.107 BTC la semana pasada por unos 94,5 millones de dólares, a un precio medio de unos 85.396 dólares. Sus tenencias de BTC han aumentado ahora hasta 27.462.
• Goldman Sachs conectó su fondo del Tesoro FTIXX, de unos 100.000 millones de dólares, a la plataforma institucional de activos digitales Lynq, proporcionando a las instituciones de activos digitales un canal de gestión de efectivo. El propio FTIXX no ha sido tokenizado.
• Chainlink lanzó oficialmente CCIP 2.0, añadiendo validación cross-chain configurable, cumplimiento integrado, transferencias Faster-than-Finality y otras funciones, al tiempo que abre el servicio a instituciones y emisores de activos digitales.
• El ETF de Zcash de Grayscale (ZCSH) implementó un split de acciones de 1 por 3. El 28 de septiembre fue la fecha de registro, la distribución se completará tras el cierre del mercado el 29 de septiembre y la negociación al precio ajustado por el split comenzará el 30 de septiembre. El split no cambia el valor total de las tenencias de los inversores.
• Ether.fi planea salir del restaking de EigenLayer. Los activos re-stakeados a través de EigenLayer representan ahora menos del 1 % de los activos totales. El consejero delegado, Mike Silagadze, dijo que la razón principal es que los rendimientos del restaking han disminuido mientras que los riesgos relacionados permanecen.
• Un informe del Senado de EE. UU. preparado por investigadores demócratas afirmó que el USDT se utilizó ampliamente entre 846 carteras vinculadas a Irán, sancionadas o restringidas analizadas en el informe. Tether respondió que sigue cooperando con las agencias de aplicación de la ley de EE. UU. y dijo que había congelado casi 550 millones de dólares en USDT vinculado a Irán en 2026.
• El gobernador de California, Gavin Newsom, firmó proyectos de ley como el AB 2409, que incluyen disposiciones que prohíben a los funcionarios públicos de California emitir meme coins y restringen a las empresas el lanzamiento de meme coins utilizando los nombres, imágenes o semejanzas de funcionarios públicos.
Perspectivas institucionales · Selecciones diarias
• Glassnode: el volumen de negociación al contado de altcoins es ahora casi cuatro veces el de BTC, el nivel más alto desde septiembre de 2025. Glassnode dijo que el capital de negociación al contado está rotando claramente hacia las altcoins. Históricamente, expansiones rápidas similares en la demanda de activos de alto riesgo han coincidido a menudo con máximos locales de BTC, aunque el indicador en sí no constituye una previsión de precios.
• Morgan Stanley: el banco elevó su objetivo para finales de 2026 para el índice del dólar estadounidense DXY de 96 a 102, citando que los tipos de la Fed se mantendrán altos durante más tiempo de lo esperado anteriormente y un mejor rendimiento económico de EE. UU. También señaló que shocks inesperados de política o macroeconómicos aún podrían alterar la trayectoria del dólar.
• UBS: en su última visión de materias primas, UBS dijo que las tensiones en Oriente Medio siguen afectando a los mercados energéticos, pero la inversión en infraestructura de IA y electrificación sigue proporcionando apoyo a la demanda a largo plazo de metales industriales. El oro se enfrenta a una presión a corto plazo por los altos tipos, pero las compras de los bancos centrales y la diversificación de reservas siguen siendo factores de apoyo a medio y largo plazo.
• Goldman Sachs: después de que el Consejo de Estado de China señalara un ajuste contracíclico más fuerte y medidas para estabilizar el mercado inmobiliario, Goldman Sachs espera que las políticas de apoyo inmobiliario aún puedan ampliarse, incluidos ajustes de los tipos hipotecarios y una relajación continua de algunas restricciones a la compra de viviendas en las principales ciudades.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.