


Tras su exitoso cambio de cartera, el fundador de Bankless vuelve a apostar por ZEC y NEAR
 Odaily
Este artículo es de David Hoffman, cofundador de Bankless.
Compilado por Odaily News (@OdailyChina); traducido por Azuma (@azuma_eth)
Nota del editor: Este es el último artículo de David Hoffman, cofundador de Bankless. En junio de este año, Hoffman, un creyente de ETH desde hace mucho tiempo, anunció públicamente que había liquidado sus ETH y reasignado su cartera a ZEC, NEAR, LIT, HYPE y VVV. Unos meses después, los tokens a los que Hoffman cambió superaron ampliamente a ETH, y varios de ellos lideraron el mercado durante un tiempo prolongado.
En su último artículo, Hoffman explica su lógica para apostar firmemente por ZEC y NEAR, argumentando que estos dos tokens se convertirán en nuevos "puntos de Schelling" en las áreas de reserva de valor y contratos inteligentes, respectivamente, con un enorme potencial de revalorización en el futuro.
A continuación se presenta el artículo original de Hoffman, compilado por Odaily News.
El trofeo de la "demanda de Bitcoin"
- "¿Cómo es posible que ZEC se haya disparado de esta manera?"
- "¿De dónde proviene esta demanda incesante?"
- "¿Cómo puede un activo pasar de una capitalización de mercado de 200 millones de dólares a 26.000 millones de dólares sin manipulación?"
En la industria de las criptomonedas, de vez en cuando aparece un activo que gana el trofeo de la "demanda de Bitcoin" (Bitcoin Bid).
Como es bien sabido, los bitcoiners mantienen sus BTC con mucha firmeza. La poderosa fuerza de la comunidad de Bitcoin y su narrativa ha construido un "punto de Schelling" extremadamente sólido en torno a "solo BTC" (BTC and BTC only), y esta narrativa realmente ha funcionado: su eficacia se refleja actualmente en una capitalización de mercado de 1,7 billones de dólares.
- Nota de Odaily: El "punto de Schelling" se refiere a la opción más destacada y natural que las personas tienden a elegir de forma espontánea sin necesidad de comunicarse.
Esta línea de defensa es casi impenetrable. Los bitcoiners que desertan a otros activos son humillados, ridiculizados y aislados. En el círculo de Bitcoin solo hay una regla de hierro: mantenerse alejado de las altcoins (no shitcoins); y si hay una segunda regla, es que todo lo que no sea Bitcoin es una altcoin.
Sin embargo, los bitcoiners también son humanos. No son inmunes a la tentación, la envidia y la codicia. En público son devotos fundamentalistas de Bitcoin, pero en privado también especulan con altcoins (Bitcoiner in the streets, shitcoiner in the sheets).
Normalmente, las deserciones son esporádicas, sin que nadie se dé cuenta ni le importe, pero de vez en cuando, suficientes personas se lanzan al mismo activo al mismo tiempo, haciendo que la deserción se vuelva altamente contagiosa.
ETH experimentó esto en 2021. Esto también explica por qué ETH logró una revalorización tan asombrosa en ese momento: su capitalización de mercado se disparó desde un mínimo de 12.000 millones de dólares hasta un pico de 554.000 millones de dólares.
Escuchen esta polémica declaración de Su Zhu en octubre de 2021: "Las cosas han llegado a tal punto que conozco personas que incluso volaron por todo el mundo para acceder a sus cold wallets y mover sus bitcoins para comprar Ethereum. Si tu personaje público en Twitter es el de un 'maximalista de Bitcoin', naturalmente no te atreves a rendirte públicamente, porque perderías seguidores; pero estoy seguro de que en privado estas personas han acumulado una gran cantidad de ETH".
ZEC en 2026 es como ETH en 2021
ZEC ha construido un "punto de Schelling" lo suficientemente sólido para absorber la "demanda de Bitcoin". Hay 1,7 billones de dólares en BTC fluyendo en el mercado; basta con que una pequeña fracción de los bitcoiners reconozca el valor de ZEC, ya sea por sus características inherentes (privacidad, resistencia a la computación cuántica) o simplemente como cobertura contra su exposición al riesgo de BTC.
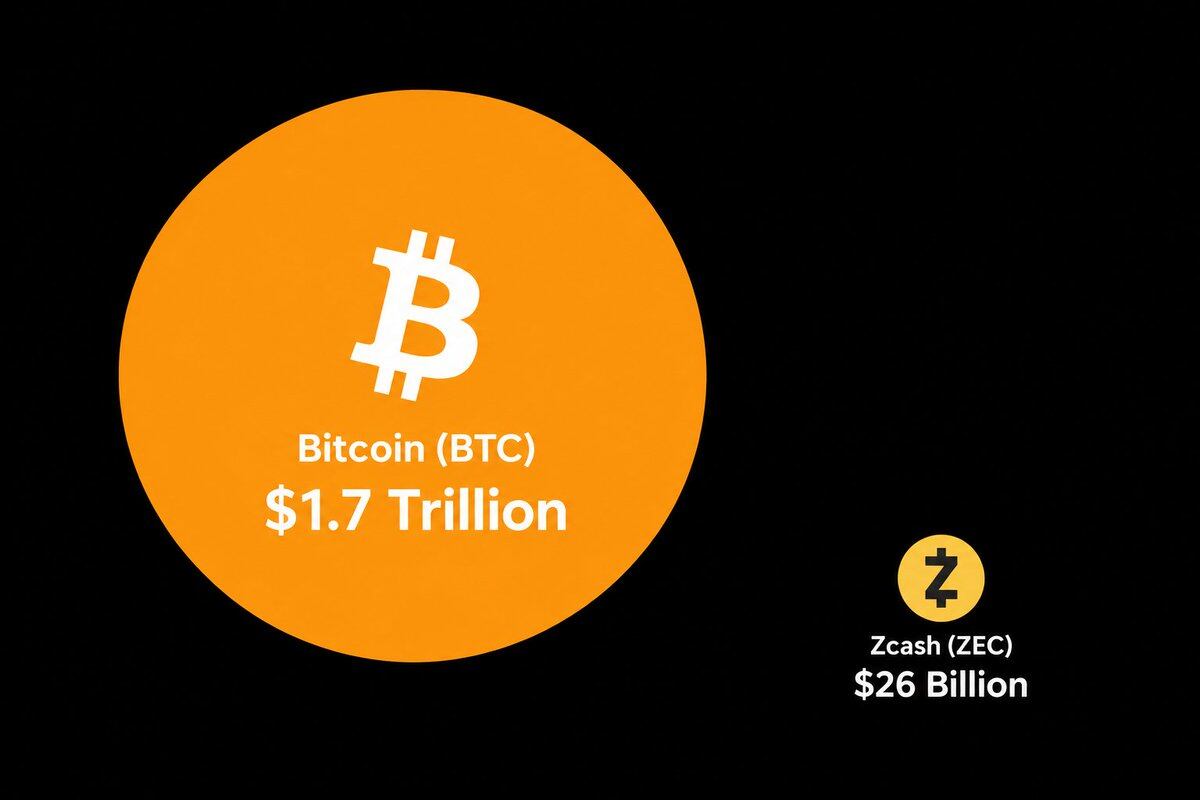
Por eso ZEC solo sube (Up Only). Comparado con el gigante de 1,7 billones de dólares, un activo con una capitalización de mercado de 26.000 millones de dólares sigue siendo barato como calderilla. Mientras ZEC pueda seguir convenciendo incluso a una pequeña parte de los bitcoiners para que compren un poco "por si acaso", seguirá subiendo; irónicamente, "por si acaso" es precisamente la frase que los bitcoiners más usan para vender BTC al mundo.
No importa cuánto haya subido ZEC en términos de dólares; lo que realmente importa es la proporción del tamaño de ZEC en relación con BTC, porque la fuente principal que impulsa la demanda de ZEC es el desbordamiento de riqueza de BTC.
Si me equivoco, corríjanme, pero creo que casi no existen asignadores de capital en el mercado que, saltándose BTC, ETH y todos los demás criptoactivos, compren ZEC únicamente por su propio valor.
NEAR: el nuevo "punto de Schelling" en el ámbito de los contratos inteligentes
Creo que un fenómeno similar se está repitiendo con NEAR. NEAR ya ha ganado el trofeo de la "demanda de contratos inteligentes" de 2026.
La "demanda de contratos inteligentes" que NEAR está disputando obviamente no tiene tanta energía como la "demanda de Bitcoin" que ZEC está absorbiendo. En el mundo cripto, la narrativa de reserva de valor (SoV) siempre ocupa el primer lugar, y las blockchains de contratos inteligentes solo pueden ocupar el segundo.
Además, el control de ETH sobre la hegemonía de los contratos inteligentes está lejos de ser tan sólido como el dominio de BTC sobre el trono de la reserva de valor. El impacto que SOL ha causado a ETH es algo que ningún activo ha logrado contra Bitcoin; y en comparación con la exclusividad de los maximalistas de Bitcoin, la cultura de la comunidad de Ethereum siempre ha sido más laxa, inclusiva y diversa.
Por lo tanto, el grupo de compradores que NEAR atrae puede ser más disperso que los bitcoiners a los que se dirige ZEC. Aun así, la lógica subyacente es la misma.
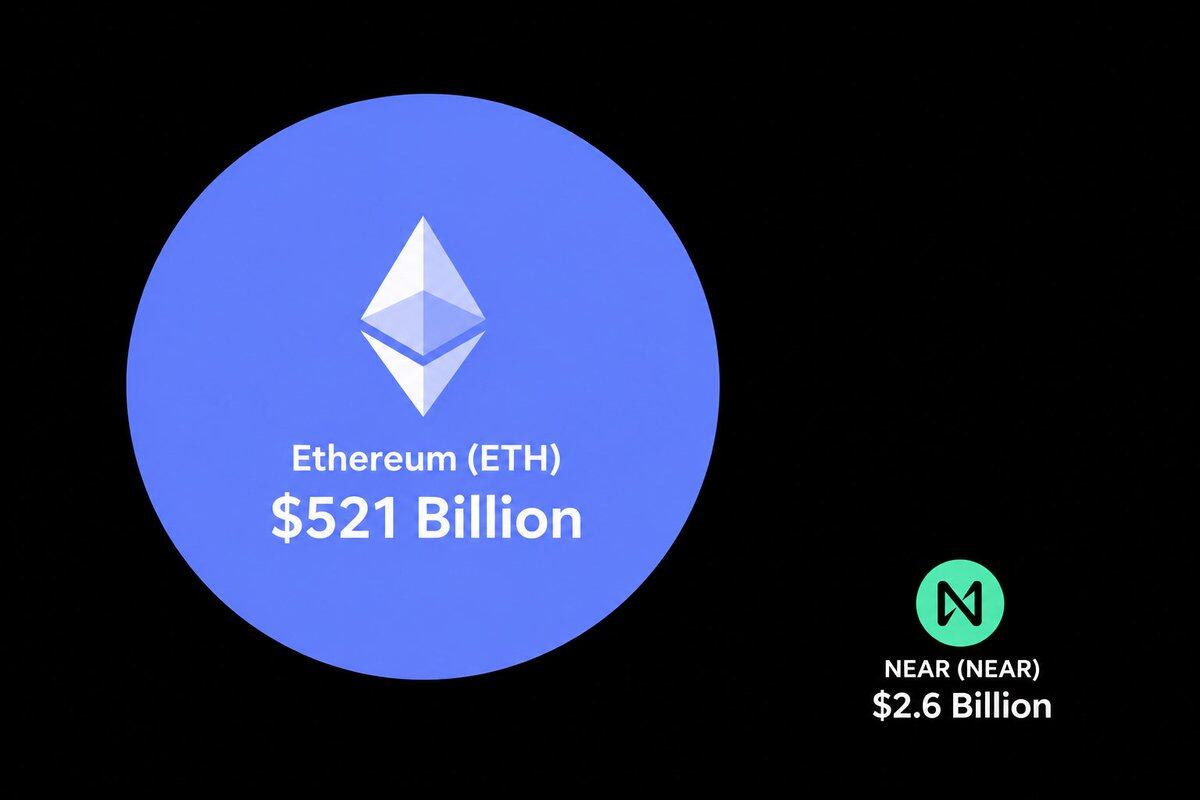
Cada vez menos personas están dispuestas a comprar esos blue chips antiguos de gran tamaño, por una razón muy simple: falta de rentabilidad suficiente. Y para 2026, estos dos viejos blue chips arrastran demasiado lastre tecnológico; su arquitectura técnica ya se ha quedado obsoleta.
La maldición de los blue chips
Lamentablemente, esta dinámica de mercado deja un dilema para toda la industria cripto: alguien tiene que absorber estos activos blue chip.
Bitcoin necesita completar su metamorfosis, evolucionando de una moneda digital de alta volatilidad a un sustituto maduro del oro, pero por su desempeño reciente, BTC no parece estar desempeñando bien ese papel; en cambio, el oro real, con todos sus defectos, sigue siendo oro.
Y después de Tom Lee, ¿quién comprará ETH? Hasta ahora no veo una base sólida ni una nueva narrativa que pueda hacerlo subir otras 10 veces.
Si los dos líderes por capitalización de mercado no pueden multiplicarse por 10 desde aquí, ¿cómo avanzará toda la industria? El desarrollo es inevitable: Hyperliquid, Venice, Lighter, Ethena y Morpho han traído innovaciones impresionantes. Pero a menos que la capitalización total del mercado cripto pueda saltar de 3 billones a 30 billones de dólares, el valor creado por estos nuevos proyectos probablemente será capturado por instituciones fuera del mundo cripto, en lugar de acumularse en nuestros blue chips nativos.
En comparación con BTC y ETH, Robinhood, Coinbase, Apollo y los brókeres tradicionales están claramente en mejor posición para capturar los beneficios de estas nuevas fuerzas. En cuanto a si BTC y ETH podrán extraer un valor sustancial de ello, actualmente es bastante dudoso.
Si este patrón persiste, quizás siempre tendremos nuevos ganadores locales, pero el tamaño total de la industria cripto probablemente seguirá siendo mucho menor que nuestras grandiosas aspiraciones originales.
¡Ojalá me esté precipitando, y espero sinceramente que la capitalización total del mercado cripto realmente supere la marca de los 10 billones de dólares en este ciclo! ¡Rumbo a los zillones!
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.