


El mayor obstáculo para el repunte de AAVE: los ingresos de los próximos 473 días podrían no beneficiar el precio del token
 Odaily
Este artículo proviene de: Chado, investigador de DeFi
Compilado por Odaily News (@OdailyChina); Traducido por Azuma (@azuma_eth)
¿Por qué la recompra aún no se ha reanudado?
Para entender por qué la recompra de AAVE aún no se ha reiniciado, primero debemos remontarnos al incidente de rsETH ocurrido el 18 de abril.
Ese día, la ruta de puente de LayerZero de Kelp DAO fue atacada, y se acuñó una gran cantidad de rsETH sin el respaldo suficiente de ETH, que luego fluyó hacia varios mercados on-chain. Posteriormente, el atacante depositó estos rsETH como garantía en Aave y pidió prestada una gran cantidad de WETH.
Aave congeló rápidamente los mercados relacionados con rsETH y wrsETH, y tomó medidas para limitar la propagación del riesgo. Sin embargo, dado que el atacante ya había completado el préstamo con garantía, la pérdida de los activos en sí no desapareció automáticamente con la congelación del mercado. Según la divulgación posterior de Aave, en un momento se robaron 152,577 rsETH de las posiciones bloqueadas de LayerZero, lo que, calculado según la proporción de referencia de 1.0696 rsETH por 1 ETH en ese momento, equivale a un déficit de aproximadamente 163,183 ETH.
Después de eso, Kelp congeló y recuperó aproximadamente 40,373 rsETH, equivalentes a unos 43,168 ETH; el Consejo de Seguridad de Arbitrum congeló 30,766 ETH que estaban en posesión del atacante; y se espera que la liquidación de las posiciones del atacante en Aave y Compound recupere respectivamente hasta aproximadamente 12,323 WETH y 1,845 WETH. La suma de estas cuatro partes es de aproximadamente 87,955 ETH, por lo que el déficit original de más de 160,000 ETH se redujo a aproximadamente 75,000 ETH.
La pregunta restante es: ¿quién cubrirá este déficit?
¿Cuánto ha aportado Aave? ¿Cuánto queda por pagar?
A finales de abril, Aave DAO, junto con EtherFi, Lido, Ethena, Mantle y otros, lanzó un plan de recuperación llamado DeFi United.
El plan finalmente formó una estructura de financiación bastante compleja. En primer lugar, EtherFi, Lido, Ethena, Ink, BGD, Stani (fundador de Aave) y otros participantes del ecosistema proporcionaron en total aproximadamente 14,570 ETH, que son donaciones gratuitas y no necesitan ser reembolsadas por Aave. El propio Aave DAO sacó directamente 25,000 ETH, lo cual es especialmente notable: aunque no es un préstamo ni fondos que deban reembolsarse en el futuro, es dinero que Aave sacó directamente de la tesorería del DAO para cubrir las pérdidas. En otras palabras, estos 25,000 ETH ya han desaparecido efectivamente del balance de Aave.
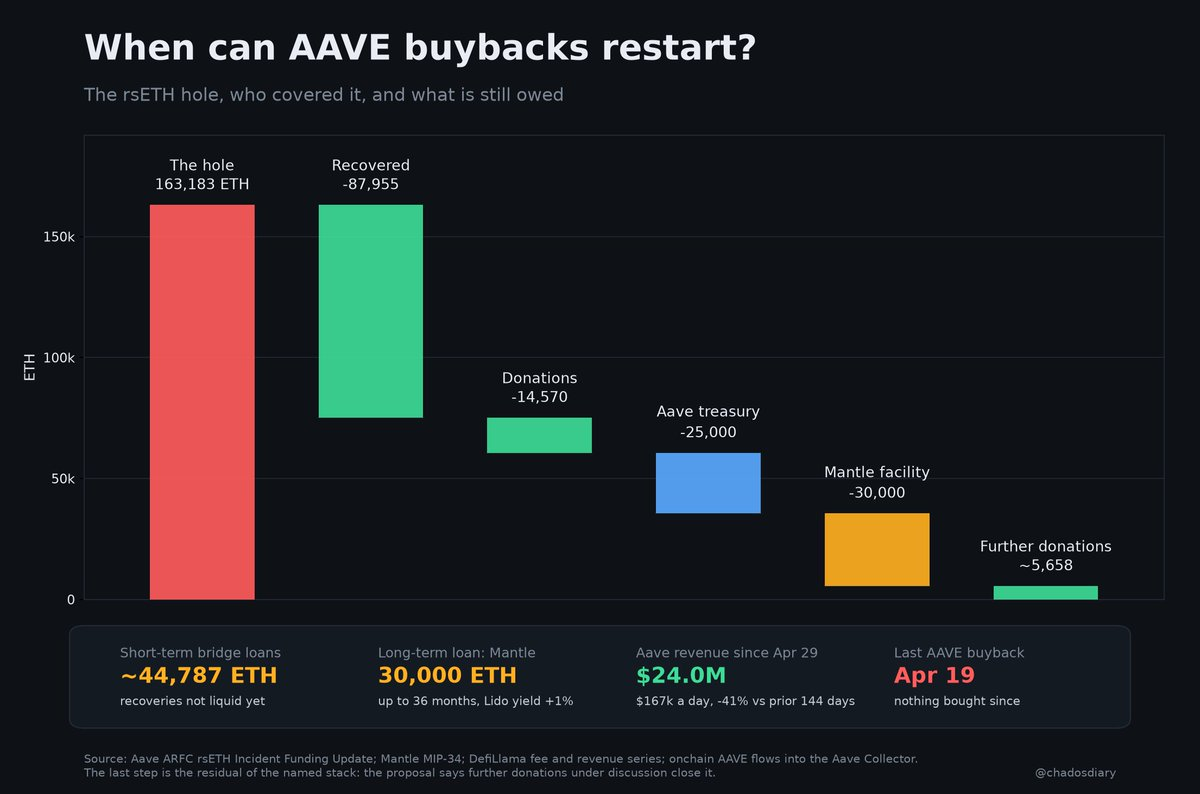
La parte restante se resolvió mediante préstamos. El préstamo más grande provino de Mantle, con un monto máximo de 30,000 ETH. Según el plan correspondiente, Mantle proporcionó una línea de crédito de hasta 36 meses, con una tasa de interés igual al rendimiento de staking de Lido más 1%.
Además, para permitir que los activos congelados o pendientes de liquidación pudieran entrar primero en el proceso de recuperación, Aave también necesitaba un préstamo puente a corto plazo de aproximadamente 44,787 ETH.
De esta manera, las cuentas quedan más claras. El déficit es de aproximadamente 75,200 ETH, y los fondos utilizados para cubrirlo incluyen 14,570 ETH en donaciones, 25,000 ETH de la tesorería de Aave, un préstamo de Mantle a largo plazo de hasta 30,000 ETH, y un préstamo puente a corto plazo de aproximadamente 44,787 ETH — a primera vista, la suma de estas cifras incluso supera el déficit inicial, pero la razón es que parte de los fondos solo se utilizaron temporalmente como adelanto puente.
Después de excluir el préstamo puente a corto plazo, el impacto más directo de ese incidente en el balance de Aave son los 25,000 ETH ya retirados, y el préstamo a largo plazo de 30,000 ETH de Mantle, que ejercerá presión sobre los flujos de caja futuros.
Con los ingresos actuales, ¿cuánto tiempo tomará pagar la deuda?
Entonces, ¿qué relación tiene esto con la reanudación de la recompra de AAVE? La respuesta está en los ingresos de Aave.
Chado realizó un análisis estadístico de los 144 días posteriores al incidente. Desde el 29 de abril hasta la publicación de su investigación, las tarifas totales generadas por el protocolo Aave alcanzaron aproximadamente 181.2 millones de dólares, pero los ingresos realmente retenidos por Aave DAO fueron solo de aproximadamente 24 millones de dólares, con un promedio diario de aproximadamente 167,000 dólares.
Aún más notable es que el nivel de ingresos actual de Aave ha disminuido significativamente en comparación con antes del incidente. En un período anterior de la misma duración de 144 días, los ingresos retenidos por Aave DAO fueron de aproximadamente 40.5 millones de dólares. Esto significa que los ingresos de los 144 días posteriores al incidente han caído en aproximadamente un 41% en comparación con el período anterior.
Veamos ahora el préstamo a largo plazo de Mantle. Calculado con el monto máximo de 30,000 ETH, y al precio de ETH de aproximadamente 2,639 dólares en el momento del análisis de Chado, este préstamo equivale a aproximadamente 79 millones de dólares.
Si simplemente calculamos según el ritmo de ingresos de los últimos 144 días, Aave puede retener aproximadamente 167,000 dólares por día, por lo que pagar 79 millones de dólares tomaría aproximadamente 473 días, es decir, más de un año y tres meses.
Por supuesto, esto no significa que Aave haya decidido usar todos los ingresos de los próximos 473 días para pagar a Mantle, ni que la recompra deba esperar necesariamente 473 días para reanudarse. Se trata de una prueba de estrés estática relativamente extrema — suponiendo que los ingresos futuros se mantengan en el nivel actual, y que el DAO destine todos los ingresos retenidos a pagar este financiamiento a largo plazo de 30,000 ETH, entonces en teoría se necesitarían aproximadamente 473 días para saldar la deuda.
De hecho, Chado realizó el mismo cálculo en abril de este año, cuando los ingresos diarios de Aave DAO eran de aproximadamente 266,000 dólares, y se estimaba que un préstamo de la misma magnitud podría pagarse en aproximadamente 10 meses. Pero ahora, con la caída de los ingresos, el período de pago se ha extendido a aproximadamente 15.6 meses.
Esto también explica por qué la recompra aún no ha regresado: Aave no carece de ingresos en este momento, sino que, antes de que se repare el balance, es difícil que los ingresos fluyan de manera prioritaria hacia AAVE.
Reanudar la recompra no es tan sencillo
Por lo tanto, el verdadero problema que enfrenta AAVE actualmente es cuándo los ingresos capturados por el protocolo podrán volver a ser "flujo de caja libre" y, a su vez, beneficiar al nivel del token.
Después del incidente de rsETH, Aave ya ha utilizado 25,000 ETH de la tesorería para cubrir parte del déficit, y además tiene un financiamiento a largo plazo de hasta 30,000 ETH. Mientras esta cuenta no esté completamente resuelta, será difícil que Aave DAO, como antes, distribuya continuamente los ingresos del protocolo a los poseedores de AAVE.
Esto también significa que la próxima "vuelta alcista" de AAVE dependerá no solo del propio mercado DeFi, sino también de dos variables: si los ingresos del protocolo pueden volver a crecer, y si el balance puede recuperarse gradualmente.
Después de todo, solo cuando el dinero ganado por el protocolo ya no necesite usarse prioritariamente para cubrir déficits, la lógica de captura de ingresos de AAVE podrá realmente volver a ponerse en marcha.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.