


No es una inversión, es un alquiler mensual: la otra cara de la participación de 100 millones de dólares de Binance en Circle
 chaincatcher
Autor: Gu Yu, ChainCatcher
En la noche del 22 de septiembre, Circle presentó un formulario 8-K ante la SEC revelando una transacción importante: Binance compró 1.237.011 acciones ordinarias de Clase A de Circle a un precio de 80,84 dólares por acción, por un total de 100 millones de dólares, y la transacción se completó el 17 de septiembre. El mismo documento también reveló que ambas partes firmaron un nuevo acuerdo comercial de cinco años, que reemplaza los acuerdos anteriores de noviembre de 2024 y agosto de 2025: Binance promocionará USDC en su plataforma, y Circle pagará a Binance tarifas de incentivo mensuales basadas en la cantidad de USDC mantenida.
Sin embargo, la reacción inicial del mercado no fue entusiasta. El día en que se reveló la noticia, CRCL subió brevemente y luego retrocedió hasta alrededor de 93 dólares, una caída de aproximadamente el 1% respecto al cierre del día anterior.
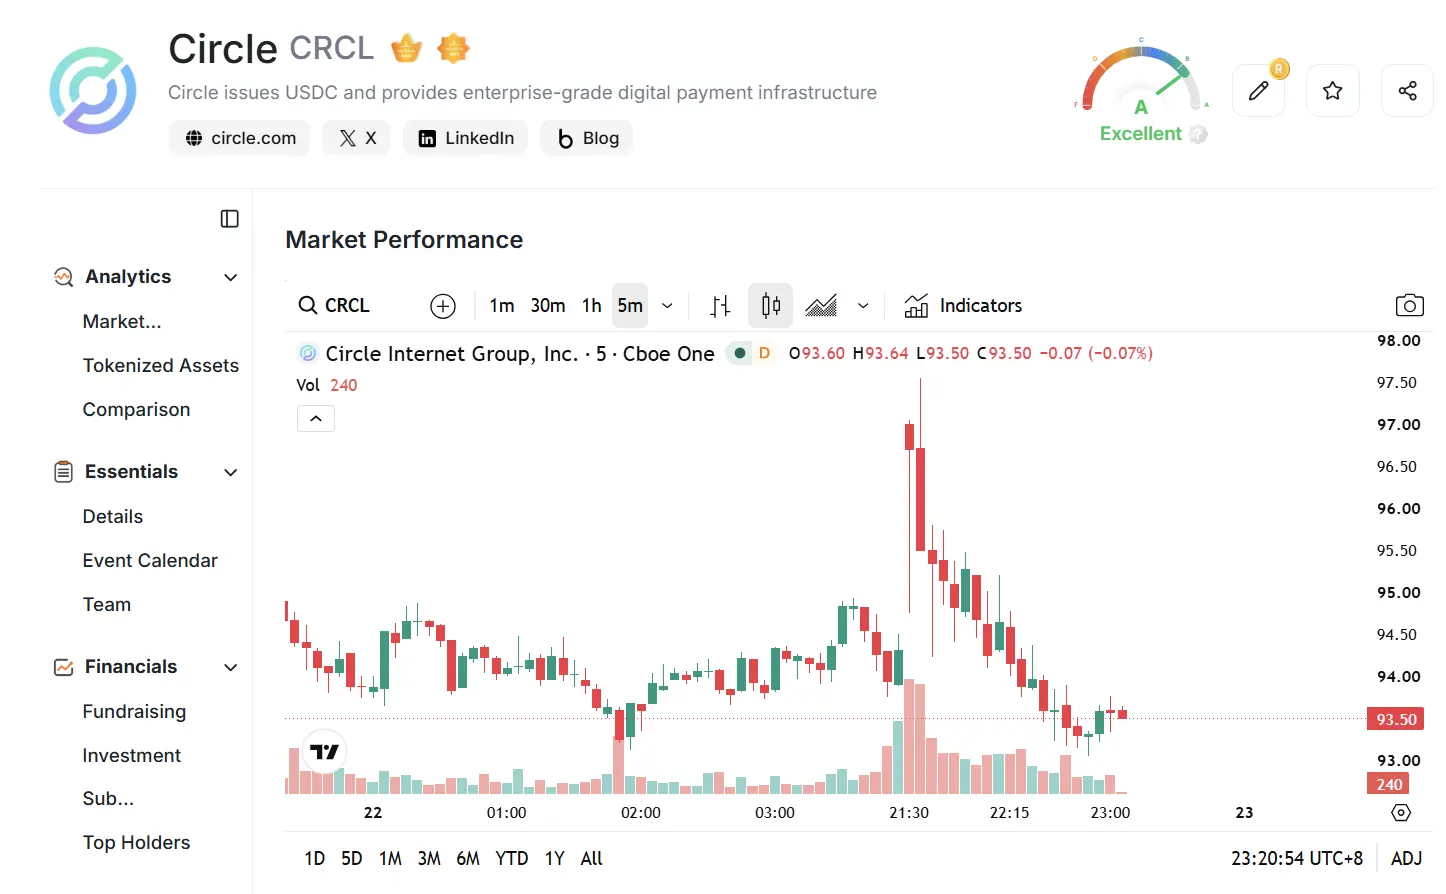
La reacción tibia es comprensible. Porque esto no es una transacción de 100 millones de dólares, sino una transacción sobre "espacio en el estante".
Descuento, bloqueo y condiciones: una participación accionaria inusual
Los términos de esta inversión enfatizan el "largo plazo" en casi todos los aspectos.
Tomando como referencia el precio de cierre de CRCL de 85,09 dólares el 17 de septiembre, el precio de 80,84 dólares representa un descuento de aproximadamente el 5%; si se mide con el precio de cierre de 94,49 dólares del 21 de septiembre, el descuento se amplía a aproximadamente el 14%. Binance se compromete a no vender, transferir, pignorar ni cubrir estas acciones durante un máximo de dos años después del cierre, con excepciones limitadas como transferencias a partes afiliadas, adquisiciones aprobadas por la junta directiva o disposiciones legalmente obligatorias; durante el período de bloqueo, los derechos de voto pertenecen a Binance.
En otras palabras, lo que Binance obtiene es esencialmente una participación accionaria de la que "no puede salir mientras la cooperación no termine": si los acuerdos comerciales relacionados se rescinden anticipadamente según lo estipulado, las restricciones de transferencia también se levantarán. La participación accionaria es una garantía del acuerdo comercial, no una inversión independiente.
El verdadero punto clave está en el acuerdo en sí. Según el formulario 8-K, la tarifa de incentivo mensual que Circle paga a Binance se basa en "la cantidad de USDC mantenida a través de los servicios de infraestructura de billetera de contrato inteligente modular de Circle", y la tasa no se revela. Esto es consistente con la estructura del acuerdo de agosto de 2025; en el acuerdo original de noviembre de 2024, Circle pagó a Binance una tarifa única prepaga de aproximadamente 60,3 millones de dólares. El informe anual de 2025 de Circle reveló que los costos de distribución relacionados con Binance aumentaron en 152,1 millones de dólares ese año.
En 22 meses, la misma pareja de socios ha reescrito el acuerdo tres veces. El precio de distribución de las stablecoins se está revalorizando repetidamente.
Quién paga a quién
La narrativa pública pone la inversión de Binance en primer plano, pero la dirección del flujo de caja es exactamente la opuesta.
Desde una perspectiva contable, Binance es accionista; desde la perspectiva del flujo de caja, Binance es el receptor de pagos. Circle paga tarifas de promoción a Binance y, al mismo tiempo, convierte a Binance en su accionista. Esta estructura tiene un precedente en Coinbase: como cofundador de USDC, Coinbase siempre ha recibido la mitad de los intereses de las reservas de USDC.
Los números ilustran mejor el peso de los costos de distribución. En el segundo trimestre, los ingresos totales y los ingresos por reservas de Circle fueron de 701 millones de dólares, un aumento interanual del 7%; los costos de distribución y transacción fueron de 410,4 millones de dólares, de los cuales 324,6 millones fueron a Coinbase. Los ingresos después de costos de distribución (RLDC) fueron de 289 millones de dólares, con un margen de beneficio del 41,2%. En el mismo período, el rendimiento de las reservas cayó al 3,5%, una disminución interanual de 66 puntos básicos.
Esto significa que la fórmula de ganancias de Circle es extremadamente frágil: ingresos = escala × rendimiento de reservas − costos de distribución. El crecimiento de la escala puede ser compensado por la caída de las tasas de interés o devorado por las comisiones de los canales. Compass Point otorgó una calificación neutral cuando cubrió Circle por primera vez en junio de 2025, precisamente porque sus socios de distribución están altamente concentrados en instituciones nativas de criptomonedas; ahora se ha añadido un exchange a esa lista, que también es accionista.
Binance tiene sus propios cálculos. Este exchange lanzó BUSD en colaboración con Paxos en 2019, llegando a impulsar su capitalización de mercado hasta 20 mil millones de dólares, pero en febrero de 2023 el Departamento de Servicios Financieros del Estado de Nueva York le ordenó detener la emisión, y posteriormente se volcó hacia FDUSD de First Digital de Hong Kong, cuya circulación se ha reducido a aproximadamente 350 millones de dólares. El fracaso de su propia ruta de stablecoin hizo que "promocionar el dólar de otros" se convirtiera en una opción realista.
La posición de USDC: segundo lugar, pero con cimientos cada vez más sólidos
En términos de escala, USDC sigue siendo el segundo: la circulación de USDT es de aproximadamente 183 mil millones de dólares, y la de USDC de aproximadamente 75 mil millones, juntos representan el 85% del mercado de stablecoins de unos 300 mil millones de dólares. Pero la estructura está cambiando: un gráfico agrupado publicado el 9 de septiembre por Lorenzo Valente, director de investigación de activos digitales de ARK Invest, muestra que antes había cuatro stablecoins con capitalización de mercado superior a 10 mil millones de dólares, y ahora solo quedan Tether y Circle, con el tercero rondando los 6 mil millones de dólares.
En Ethereum, la brecha de participación entre USDC y USDT se ha reducido de 34,2 puntos porcentuales en noviembre de 2024 a 17,8 puntos porcentuales en septiembre de 2026; en el mismo período, USDT creció un 22% y USDC un 83%. En 2025, el volumen de transacciones on-chain ajustado de USDC superó por primera vez al de USDT, con 18,3 billones de dólares frente a 13,3 billones; en el segundo trimestre, esta cifra alcanzó los 14,8 billones de dólares, un aumento interanual del 151%.
Más crucial es la retención. Al final del segundo trimestre, el USDC mantenido en la propia plataforma de Circle alcanzó los 12,4 mil millones de dólares, un aumento interanual del 106%, y la participación promedio ponderada diaria subió del 7,4% del mismo período del año anterior al 19,5%. Cuanto más USDC permanezca en los escenarios controlados por Circle, más se inclina el poder de negociación de distribución hacia Circle. Esta es precisamente la razón por la que el acuerdo con Binance se basa en "el saldo de USDC en la infraestructura de billetera de Circle": Circle está utilizando el diseño de tarifas para dirigir el incremento hacia su propio territorio.
Y el nuevo incremento está llegando desde otro lado. La tokenización de acciones es la curva más pronunciada de este año: el 10 de septiembre, Nasdaq anunció planes para invertir 100 millones de dólares en Payward, la empresa matriz de Kraken, para impulsar conjuntamente la infraestructura de acciones tokenizadas; el 21 de septiembre, el Banco Central Europeo lanzó Pontes, que respalda la liquidación de transacciones de activos tokenizados mayoristas con dinero del banco central.
Para USDC, esta es una nueva demanda fijada por la regulación. El KOL de criptomonedas Kuai Dong comentó: "Actualmente, el negocio de acciones estadounidenses de Binance, por requisitos de cumplimiento, debe usar USDC para operar y redimir, lo que estimula la demanda de obtener primero la stablecoin USDC y luego comprar y vender acciones estadounidenses. Aunque Binance ofrece emparejamiento con un solo clic, por ejemplo permitiendo órdenes con la stablecoin USDT o el token de plataforma BNB, la ruta de transacción final aún requiere convertir primero a la stablecoin USDC para poder emparejarse con las acciones estadounidenses en la plataforma."
En otras palabras, cada transacción de acciones tokenizadas crea una demanda de conversión forzosa a USDC. USDT y BNB son solo monedas de entrada en esta ruta, y al final todas deben pasar por la puerta de USDC. Cuando las acciones comienzan a subir a la cadena, USDC deja de ser solo un medio de intercambio y se convierte en la capa de precios predeterminada de este nuevo canal.
El lado del producto también se está acelerando. El 16 de septiembre, la red principal pública de la Layer 1 Arc de Circle se puso en marcha, con tarifas de gas pagadas en USDC y validadores génesis que incluyen a BlackRock, Visa, Mastercard, DTCC, Intercontinental Exchange y Standard Chartered; el 10 de julio, la Oficina del Contralor de la Moneda (OCC) de Estados Unidos finalmente aprobó la licencia de banco fiduciario nacional de Circle.
"Apoyándose en USDC, Arc y la infraestructura para remodelar la transferencia de valor transfronteriza, Circle se ha situado entre los emisores más confiables del mundo", dijo Richard Teng, co-CEO de Binance. "Nuestra inversión de 100 millones de dólares y el compromiso de cinco años representan una creencia a largo plazo." Las palabras de Jeremy Allaire fueron más directas: "Vemos una enorme oportunidad: utilizar USDC para ampliar el alcance del dólar y entrar en mercados emergentes."
Los mercados emergentes son el verdadero objetivo de este acuerdo. El foso de USDT está precisamente allí: transferencias transfronterizas en redes de tarifas bajas, márgenes de contratos y ahorros en dólares en países con devaluación de la moneda local. Circle paga a una plataforma de trading con la mayor cantidad de usuarios de mercados emergentes, lo que equivale a lanzar un ataque directo al territorio de Tether.
Divergencia y oportunidad: quién compra y por qué Binance actúa ahora
Esta inversión ha sido interpretada repetidamente, en parte porque la lista de accionistas de Circle ha sido muy comentada en el último semestre.
Duan Yongping es el más contrastante. El 29 de julio de 2025, declaró claramente en Xueqiu: "No entiendo las cosas sin flujo de caja, no me interesan las stablecoins." Nueve meses después, H&H International Investment, que él gestiona, reveló por primera vez en el formulario 13F del primer trimestre que posee Circle: 200.000 acciones, a un precio promedio de 95,41 dólares, aproximadamente 19,08 millones de dólares, lo que representa el 0,095% de su cartera de unos 20 mil millones de dólares. En el mismo trimestre, el fondo overseas Oriental Harbor de Dan Bin también abrió una posición por primera vez de aproximadamente 31.700 acciones; el 5 de mayo, Dan Bin escribió en Weibo: "Debido a la fuerte recomendación de un analista, he colocado un poco en Circle", y ese día CRCL llegó a subir más del 16% en la sesión.
El ritmo de ARK Invest es más coherente. Su ARK Venture Fund ya había invertido en Circle en mayo de 2024, y continuó aumentando su posición después de la OPV, con un pico de aproximadamente 4,51 millones de acciones; el 24 de marzo, CRCL se desplomó alrededor del 20% en un solo día, y los tres ETF de ARK compraron en conjunto 161.513 acciones; el 23 de julio, cuando el precio cayó por debajo de 64 dólares y perdió todas las medias móviles principales, compraron otras 220.012 acciones. Por supuesto, ARK también reduce posiciones: el 14 de septiembre, ARKK y ARKW vendieron en conjunto 142.350 acciones.
La divergencia siempre ha existido. SoftBank Group liquidó por completo sus 95.659 acciones de Circle (aproximadamente 10,8 millones de dólares) en el 13F del primer trimestre, declarando públicamente que concentraría los fondos en IA; por otro lado, el California State Teachers' Retirement System (CalSTRS) aumentó su participación en Circle en un 3.456,8% en el segundo trimestre. Hasta mediados de mayo, las instituciones que declararon poseer Circle llegaron a 485, con 353 aumentando posiciones y 192 reduciéndolas en ese trimestre; el 8 de septiembre, Jeremy Allaire redujo 56.200 acciones según un plan 10b5-1, obteniendo aproximadamente 5,5 millones de dólares.
La divergencia en las posiciones se refleja en el precio de las acciones: el precio de emisión de la OPV en junio de 2025 fue de 31 dólares, el precio de apertura del primer día fue de 69 dólares, el pico fue de 298,99 dólares, el mínimo del 5 de febrero de 2026 fue de 49,90 dólares, y el 21 de septiembre volvió a 94,49 dólares; en los últimos 12 meses sigue cayendo aproximadamente un 34%, mientras que el S&P 500 subió un 16,5% en el mismo período. El precio objetivo promedio de 26 instituciones es de 104,31 dólares, con un máximo de 243 dólares y un mínimo de 37 dólares, una divergencia casi absurda.
Binance entró justo en el punto más profundo de la divergencia. El 15 de septiembre, el Senado no logró aprobar por 49 votos contra 50 la moción para poner fin al debate sobre la ley CLARITY, y CRCL cayó aproximadamente un 11% ese día; al día siguiente, la red principal de Arc se puso en marcha y el mercado respondió con "vender la noticia", cayendo más del 7%; el 17 de septiembre, se completó la transacción: obtuvo un boleto de entrada de cinco años con un descuento del 5%, con una ganancia flotante en libros de aproximadamente 16,9 millones de dólares hasta el 21 de septiembre, pero no puede realizarse durante el período de bloqueo. El mismo día, la SEC también anunció una "exención de innovación" condicionada de cinco años para la tokenización de acciones.
La motivación no es difícil de leer. Este exchange anunció en julio de este año que sus usuarios registrados alcanzaron los 323 millones; el informe de reservas de enero de 2026 mostró reservas totales de aproximadamente 155,64 mil millones de dólares, de los cuales 47,47 mil millones eran stablecoins; pero en agosto, el analista de CryptoQuant Darkfost señaló que sus reservas de stablecoins habían caído por debajo de los 42 mil millones de dólares, el nivel más bajo desde octubre de 2025. Los dólares en la plataforma se están fugando, y la liquidez en dólares es la savia vital de un exchange.
Conclusión
En los últimos años, la competencia de las stablecoins se ha entendido como una guerra sobre la transparencia de las reservas y las licencias regulatorias. Circle, con esta narrativa, obtuvo la licencia de la OCC, un asiento en la Bolsa de Nueva York y el respaldo de BlackRock. Sin embargo, cuando la circulación de USDC ha estado oscilando entre 73 mil y 77 mil millones de dólares durante más de un año, y cada recorte de tasas de la Reserva Federal reduce directamente el rendimiento de las reservas, Circle tiene que admitir una cosa: el cumplimiento te permite entrar por la puerta, pero no puede vender por ti.
100 millones de dólares no son un ancla de valoración, sino una tarifa de canal. No compran el crecimiento de la circulación de USDC, solo compran una posición prioritaria en el estante de Binance, y esa posición requiere una renovación mensual.
El único criterio de prueba es la tasa neta de comisión de Circle. Si en los próximos trimestres el saldo de USDC aportado por Binance realmente aumenta, pero el margen de beneficio después de costos de distribución se mantiene plano o incluso cae, esta transacción será Circle cambiando capital por una exposición costosa. Por el contrario, si USDC realmente se asienta como margen, ahorro, saldo de liquidación y capa de precios de activos tokenizados, entonces Binance se convertirá en la primera pieza del rompecabezas de Circle para pasar de ser una "herramienta de ingresos por intereses" a una "red".
Para Binance, el cálculo es mucho más simple: independientemente de si USDC finalmente puede sacudir a USDT, las tarifas de promoción se cobran mensualmente, y la participación accionaria aún tiene dos años.
En esta guerra de stablecoins, el emisor apuesta por el futuro, y el canal ya ha cobrado el dinero.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.