


La SEC anuncia una exención de innovación: ¿qué activos están en el punto de mira?
 Blockbeats
La "exención de innovación" de la SEC ha encendido las expectativas del mercado sobre una nueva ronda de beneficios regulatorios, y los tokens DeFi han despegado.
El 17 de septiembre, la SEC publicó un anuncio que permite a las plataformas de negociación de valores tokenizados que cumplan los requisitos negociar acciones específicas a través de pools de liquidez AMM, obteniendo una exención temporal y condicional de la definición de bolsa; algunas instituciones que proporcionan liquidez a tokens de acciones también pueden obtener una exención de la definición de bróker. El período de exención es de cinco años a partir de la publicación del anuncio.
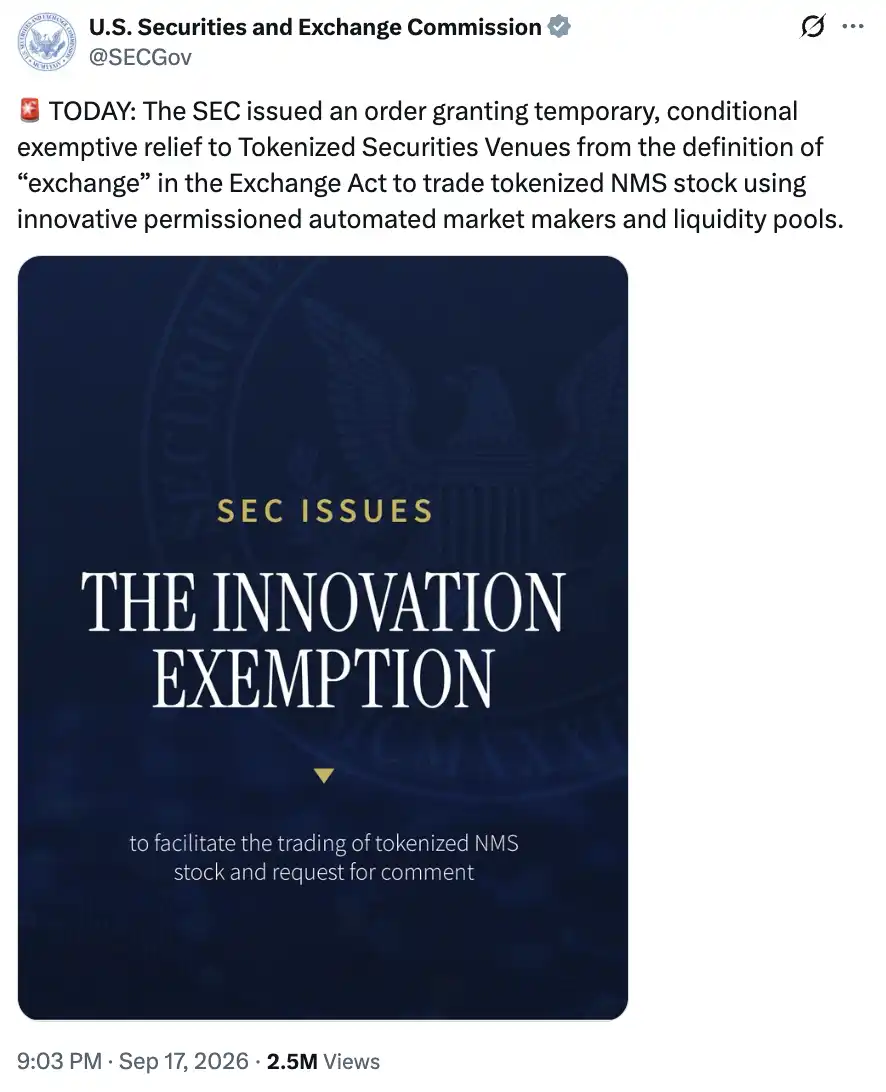
Pero el mercado tiende a interpretar "Estados Unidos permite probar un nuevo mercado de acciones en cadena" como "ahora todos estos proyectos de acciones en cadena pueden entrar en Estados Unidos".
Sin embargo, entre ambas cosas hay todavía una gran distancia.
Los tokens de acciones de Robinhood, los productos vinculados a acciones de Ondo y xStocks, y los contratos perpetuos de acciones en Hyperliquid, quedan precisamente excluidos de la exención. Los negocios que el mercado cripto ya ha desarrollado con gran intensidad difieren fundamentalmente de lo que la SEC está dispuesta a permitir esta vez.
Precio de la acción en cadena vs. propiedad de la acción en cadena
"Tokenización de acciones" es un nombre que induce fácilmente a error.
En la interfaz de negociación, un token que utiliza el nombre de una empresa cotizada, cuyo precio sigue a las acciones estadounidenses, e incluso afirma tener una reserva completa de acciones como respaldo, lleva naturalmente al operador a entenderlo como "acciones estadounidenses en mi cartera". Pero poseer dicho token no implica necesariamente que el titular tenga los mismos derechos legales que un accionista de la empresa.
Por ejemplo, un contrato puede estipular que se liquidarán los rendimientos al inversor según el precio de una determinada acción. Si la acción sube, el valor del contrato sube; si la acción baja, el inversor asume la pérdida. El emisor también puede mantener acciones reales para respaldar su obligación de pago. Todo el proceso es simplemente una relación contractual entre el inversor y el emisor del producto, sin ninguna relación con la empresa en sí. Esto es lo que se llama "sintéticos", productos que replican la exposición económica de las acciones, y el titular obtiene los derechos estipulados en el producto específico.
La orden de la SEC excluye explícitamente el modelo en el que un tercero emite sus propios valores para proporcionar exposición sintética a valores subyacentes, incluidos los valores vinculados a acciones y los swaps de tipo valor. Los tokens de acciones que cumplan las condiciones de la exención deben ofrecer los mismos derechos que las acciones tradicionales equivalentes.
Si la empresa convoca una junta de accionistas, los derechos correspondientes deben poder transmitirse a los titulares de los tokens; si la empresa reparte dividendos, los titulares deben gozar de los derechos correspondientes.
Comparando con los principales productos de tokens de acciones actuales, la diferencia es clara.
Los tokens de acciones relacionados de Robinhood utilizan una estructura de títulos de deuda; los productos relacionados de Ondo y xStocks solo ofrecen exposición al precio de las acciones, y los inversores no son accionistas de la empresa subyacente.
La negociación aún tiene barreras
Entonces, ¿es infundado el entusiasmo de DeFi? No del todo.
Esta exención reconoce claramente la ruta tecnológica. La SEC exige que los contratos inteligentes correspondientes sean públicos, auditables y estén desplegados en un libro mayor distribuido público y sin permisos. Carlos Domingo, de Securitize, valora especialmente este punto: cadenas públicas como Ethereum, Solana y Avalanche tienen la oportunidad de albergar plataformas de negociación de valores tokenizados que cumplan los requisitos.
Esto significa que la negociación de valores puede utilizar la infraestructura ya desarrollada por la industria cripto. Los AMM completan las transacciones mediante algoritmos y pools de liquidez; los proveedores de liquidez aportan activos al pool y los operadores intercambian activos con el pool. Aplicar este mecanismo a las acciones es la parte que merece reconocimiento en esta exención de innovación.
Pero "sin permisos" solo modifica a la cadena pública subyacente.
Los operadores y proveedores de liquidez que entran en estos pools de acciones aún necesitan obtener permiso. La plataforma debe establecer criterios de acceso (por ejemplo, mediante el Hook de Uniswap V4 para configurar KYC antes del acceso) y cumplir las obligaciones de cumplimiento correspondientes. La experiencia de uso en la que cualquier cartera se conecta en cualquier momento y cualquiera añade liquidez en cualquier momento no ha sido autorizada.
La exención también mantiene restricciones sobre la cantidad de valores, el volumen de negociación y la vinculación con suspensiones de cotización. Si la acción subyacente se suspende en la bolsa principal, la negociación de la acción correspondiente en cadena también debe suspenderse. La llamada negociación 24/7 no significa que se pueda escapar de las restricciones del mercado de valores subyacente.
Evgeny Gaevoy, CEO de Wintermute, dio una evaluación muy acertada: obtener la exención es bueno, pero quienes lo celebran quizás no se dan cuenta de que probablemente no se aplica a (casi todos) los productos actuales. Esto sigue siendo solo el primer paso.
AMC tiene derecho a decir no
Esta "exención de innovación" ha resuelto una disputa reciente.
Adam Aron, CEO de la empresa cotizada AMC, había exigido a Robinhood que dejara de ofrecer tokens vinculados a las acciones de AMC y amenazó con denunciar ante la SEC. Le preocupaba que los inversores confundieran los derechos que compraban, y se oponía a que apareciera un mercado de acciones sintéticas con el nombre de AMC sin la participación de la empresa.
Vlad Tenev, CEO de Robinhood, consideraba que la empresa debía controlar los derechos asociados a las acciones, pero que no debía tener un derecho de veto general sobre productos financieros independientes vinculados a acciones cotizadas públicamente. Destacó que los tokens de AMC en la cadena de Robinhood no añadían a los titulares al registro de accionistas de la empresa ni alteraban los derechos de las acciones subyacentes.
Lo que ambas partes discutían era en realidad la relación entre los sintéticos y la propiedad real de acciones. Vlad defendía la independencia legal del producto respecto a las acciones subyacentes, y esa misma independencia es lo que impide que los productos actuales se acojan directamente a esta exención de tokens de acciones.
La SEC escribió claramente en el documento: "La plataforma de negociación debe notificar con antelación al emisor de las acciones subyacentes y esperar al menos 30 días desde que el emisor reciba la notificación; si el emisor presenta una objeción por escrito dentro del plazo establecido, la plataforma no podrá realizar la negociación correspondiente en virtud de esta exención".
En el marco de esta exención de innovación, el CEO de AMC tiene razón: tienen derecho a impedir mediante "objeción por escrito" la circulación de sus acciones tokenizadas (con derechos de accionista).
Buena voluntad limitada, oportunidad real
El valor de este documento radica en que ha dado a la negociación de acciones en cadena en Estados Unidos una forma de mercado que se puede discutir y construir de manera concreta.
Las acciones tokenizadas que conservan plenamente los derechos de los accionistas pueden intentar entrar en los AMM de cadenas públicas; las empresas relacionadas pueden rediseñar productos en torno a activos, custodia, acceso y negociación. También hay una dirección de cooperación más clara entre las empresas tecnológicas y los proveedores de servicios de valores.
Pero para los proyectos cripto existentes, el camino por recorrer es aún largo. El método anterior de replicar rápidamente la exposición al precio de las acciones mediante sintéticos evitaba mucho trabajo de contacto individual con emisores y gestión de derechos de accionistas; para entrar en el mercado cubierto por esta exención, habrá que volver a enfrentar estos problemas.
La SEC ha dado un paso adelante. Pero la revolución está lejos de haber triunfado.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.