


Previa de la reunión de septiembre del FOMC: ¿Es realmente necesaria una subida de tipos de una sola vez?
 BTCCAutor: furrykon
De cara a la reunión de septiembre del FOMC, los mercados ya no dedican mucho tiempo a debatir si la Reserva Federal subirá los tipos. La pregunta más importante es si habrá otra subida después de esta.
A 15 de septiembre, la herramienta FedWatch de CME Group sitúa la probabilidad de una subida de 25 puntos básicos en el 93%, con un rango objetivo que se espera que suba al 3,75%–4,00%. La inflación sigue por encima del objetivo, el petróleo ha vuelto a superar los 100 dólares por barril y el presidente de la Reserva Federal, Kevin Warsh, sigue haciendo hincapié en la estabilidad de precios, lo que hace que una subida esta semana sea el escenario base de Wall Street.
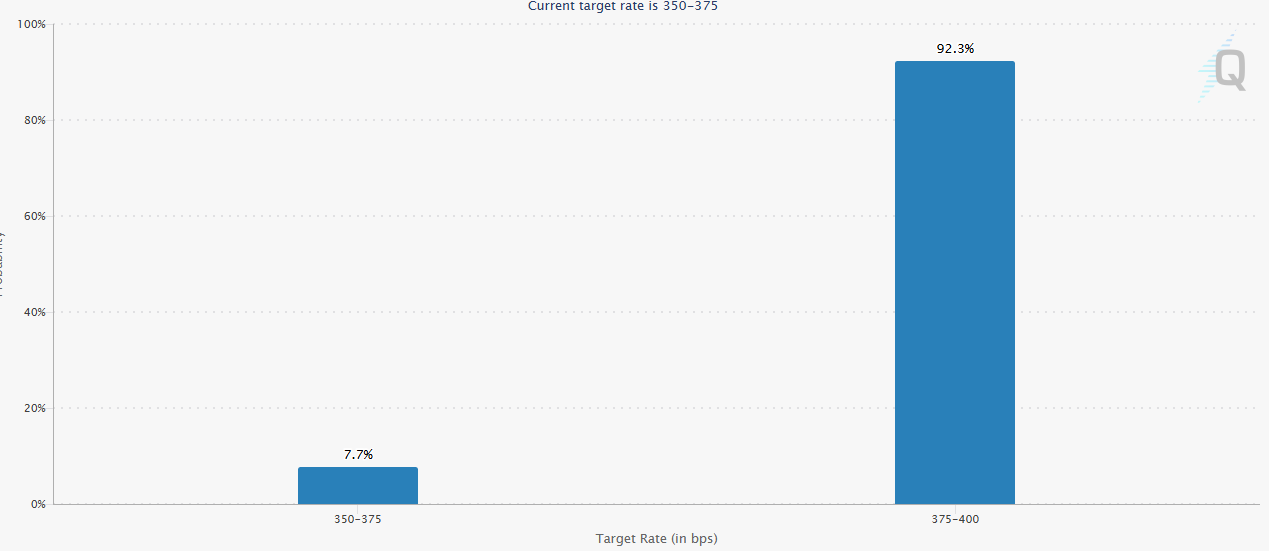
La decisión puede parecer casi predeterminada, pero plantea una pregunta inusual. La economía estadounidense no está lo suficientemente sobrecalentada como para justificar claramente un nuevo ciclo de endurecimiento consecutivo, y la inflación no se ha descontrolado de nuevo.
Una subida en septiembre parece cada vez más un caso de "no hay razones suficientes para no subir", en lugar de que la economía envíe una señal clara de "hay que subir".
Lo que los mercados realmente necesitan determinar es si estos 25 puntos básicos supondrán un ajuste de una sola vez de la política o marcarán el comienzo de un nuevo ciclo de endurecimiento.
De la pausa a la subida: casi todas las señales desde agosto han empujado a la Fed a actuar
Tras la reunión de julio del FOMC, los mercados empezaron a cuestionar brevemente el compromiso de Warsh con la lucha contra la inflación. La Fed mantuvo los tipos sin cambios, mientras que su comunicación de política no ofreció una senda clara a seguir, lo que hizo temer a los inversores en bonos que el banco central estuviera bajando la guardia demasiado pronto.
El 28 de agosto, Warsh cambió el tono en Jackson Hole.
Señaló que la inflación anual del PCE se mantenía en el 3,7%, mientras que el aumento anualizado de los seis meses anteriores había alcanzado el 4,1%. Subrayó que el objetivo del 2% era claro y fijo. Con el desempleo manteniéndose en el 4,1% y la inversión empresarial y el gasto de los consumidores resilientes, la Fed aún tenía margen para abordar la inflación.
Bloomberg informó posteriormente de que Wall Street estaba aumentando rápidamente las apuestas por subidas de tipos. El rendimiento del Tesoro a 2 años se disparó, mientras que el bitcoin cayó por debajo de los 80.000 dólares.
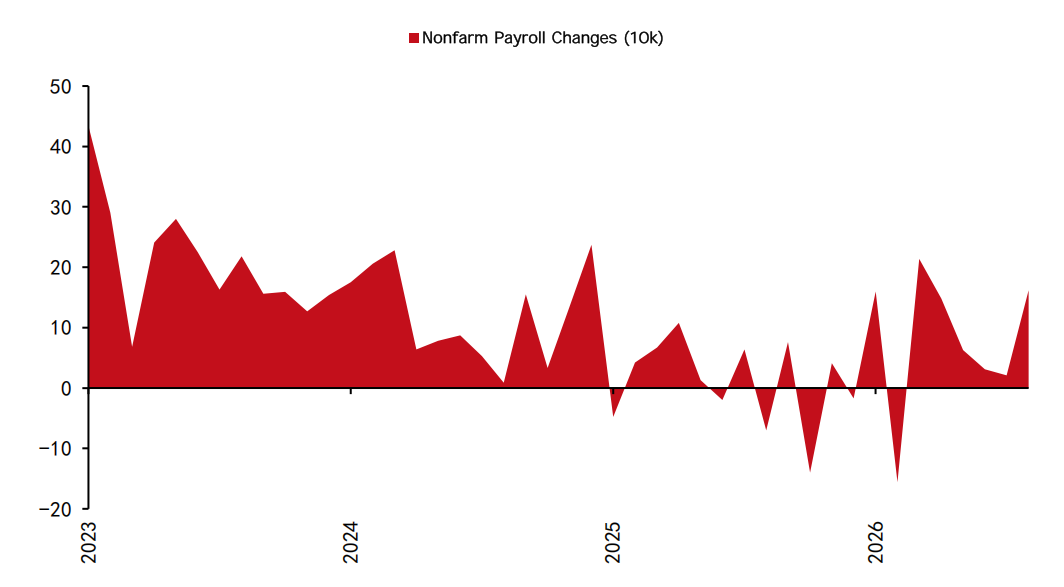
Los datos de empleo publicados a principios de septiembre apenas alteraron esa evaluación. Las nóminas no agrícolas de EE. UU. aumentaron en 162.000 en agosto, mientras que la tasa de desempleo se mantuvo en el 4,1%.
El ritmo de contratación no era en absoluto excesivo, pero en un contexto de crecimiento más lento de la población activa, seguía siendo coherente con una economía cercana al pleno empleo.
La última pieza llegó con el IPC.
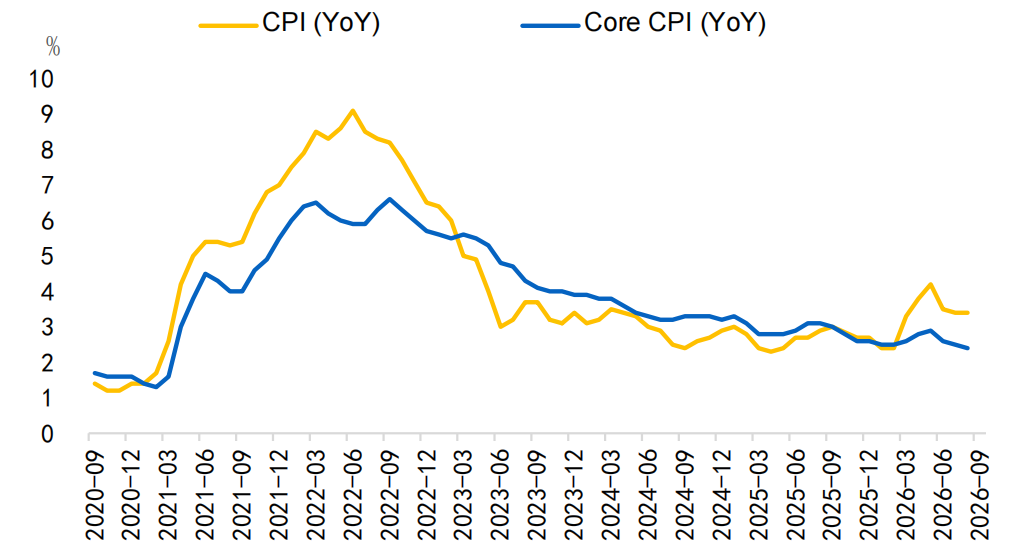
El IPC de EE. UU. subió un 0,4% intermensual y un 3,4% interanual en agosto, mientras que el IPC subyacente aumentó un 0,3% mensual y un 2,4% interanual. Las lecturas generales parecieron lo bastante altas como para elevar rápidamente la probabilidad implícita de una subida de tipos hacia el 90%.
La mayor parte de la sorpresa al alza del IPC subyacente se concentró en los servicios de comunicación y el alojamiento fuera del hogar, que en conjunto representaron aproximadamente la mitad del aumento mensual de los precios subyacentes. Varios componentes inusualmente fuertes observados durante el año también han tendido a revertir al mes siguiente.
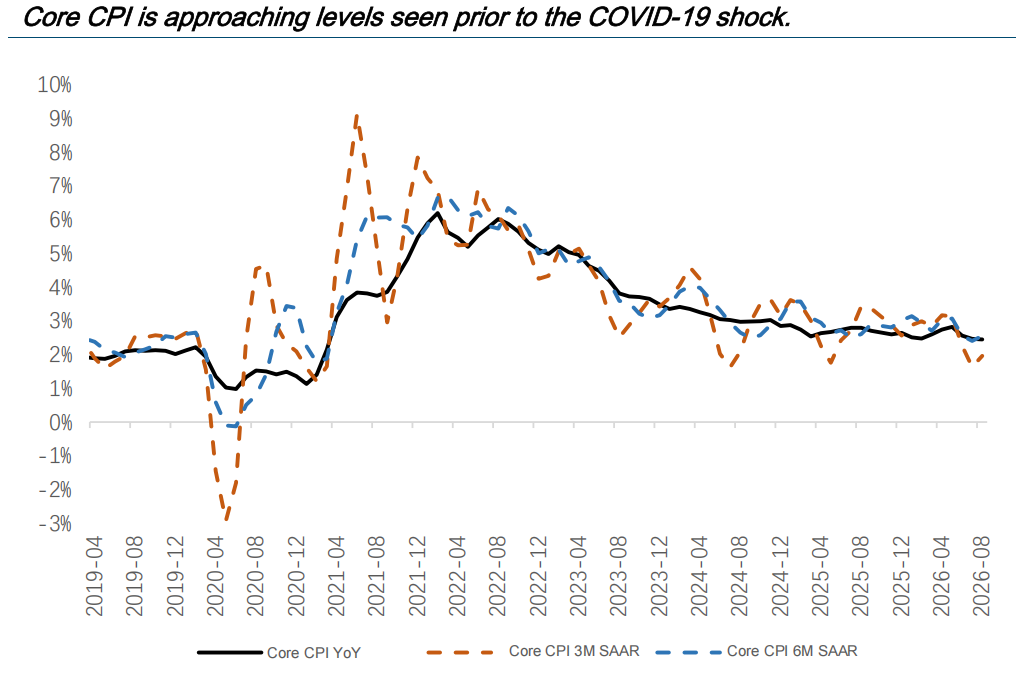
La inflación subyacente interanual ya está cerca de su media prepandémica, mientras que aún no ha surgido una aceleración amplia y persistente de los precios.
El empleo no es lo suficientemente débil como para impedir una subida. El IPC es lo suficientemente alto como para justificar un endurecimiento moderado. Y la orientación restrictiva anterior de Warsh ha vinculado efectivamente parte de la credibilidad de la Fed a la decisión de septiembre.
Una subida en septiembre es un ajuste a una nueva regla de política
Jackson Hole en agosto fue el acontecimiento clave que cambió las expectativas del mercado.
Warsh señaló efectivamente un cambio en la regla de reacción de la Fed. Bajo el marco anterior, la Fed generalmente mantendría los tipos sin cambios a menos que los datos económicos proporcionaran una justificación suficiente para una subida. Bajo el nuevo marco, la Fed puede estar más inclinada a subir los tipos a menos que los datos proporcionen evidencia suficiente para justificar una pausa.
Ese cambio puede resultar incómodo para los mercados.
Bajo el antiguo marco, los datos económicos actuales no parecen lo suficientemente débiles o inflacionarios como para requerir claramente un nuevo endurecimiento. De hecho, las lecturas actuales del IPC ya están cerca de los niveles prepandémicos y representan algunas de las lecturas más bajas desde que comenzó el aumento de la inflación en 2021.
El entorno de inflación en 2026 también parece diferente.
Las recientes presiones inflacionarias en EE. UU. han provenido en gran medida de choques de costes transitorios en el petróleo, los servicios de comunicación y el alojamiento hotelero. Su persistencia parece menos pronunciada que en fases anteriores del ciclo inflacionario.
En ese contexto, es poco probable que una única subida de 25 puntos básicos modifique inmediatamente esos precios. Sin embargo, podría afectar rápidamente a los sectores de la economía sensibles a los tipos de interés, como el consumo, la vivienda y el empleo.
Eso significa que una subida de tipos también puede tener una dimensión política más amplia.
Por un lado, Warsh puede necesitar la subida para demostrar su independencia de la administración Trump. Por otro, la Fed necesita responder a una inflación que sigue por encima del 2% para recuperar parte de la credibilidad perdida tras la reunión de julio.
Los inversores en bonos entrevistados por Reuters han llegado a afirmar que no hacer nada podría ser más peligroso que subir los tipos. Los mercados podrían interpretar una pausa como una prueba de que el banco central está dispuesto a tolerar una inflación elevada, lo que llevaría a los inversores a exigir una prima por plazo más alta.
Pero la justificación económica para una subida no se convierte automáticamente en una justificación para una serie de subidas.
La presión del IPC subyacente de agosto se concentró en solo unas pocas categorías, mientras que las expectativas de inflación a largo plazo siguen estables. Los precios del petróleo también son principalmente un choque de oferta, y los tipos de interés tienen una capacidad limitada para abordar las perturbaciones en el suministro de crudo.
Waller también ha señalado que la inflación subyacente de tres meses cayó del 4,76% en febrero al 3,05% en julio.
De hecho, gran parte de la expectativa de una subida en septiembre parece haber sido creada por la propia comunicación de la Fed. Si la Fed finalmente optara por no subir los tipos, no es obvio que los mercados fueran a enfrentarse inmediatamente a consecuencias graves.
Si la Fed solo necesita subir los tipos una vez, ¿por qué es tan necesaria esta subida en particular?
Su verdadera importancia puede ser simplemente decir a los mercados que la Reserva Federal ha entrado en una nueva "era de subidas de tipos de interés" bajo Warsh.
Si la Fed sube los tipos 25 puntos básicos en septiembre manteniendo el diagrama de puntos en líneas generales en línea con su proyección de junio y señalando que no habrá más subidas este año, el resultado podría interpretarse en realidad como moderado a pesar del tipo de interés oficial más alto.
Proporcionaría la parte más segura del endurecimiento por adelantado, al tiempo que reduciría la senda esperada de los tipos de interés oficiales futuros.
¿Cuánto de la historia de subidas de tipos ha descontado ya el mercado?
La respuesta tiene dos partes.
La subida de 25 puntos básicos de septiembre en sí ya está en gran medida descontada por el mercado. La senda posterior a esa subida no lo está.
Los activos de riesgo ya han pagado parte del coste. El bitcoin cayó a alrededor de 60.000 dólares a finales de agosto antes de rebotar hacia los 77.000 dólares, pero sigue limitado por debajo del nivel de 80.000 dólares.
El 14 de septiembre, el S&P 500 cayó a 7.619,94, mientras que el índice de semiconductores de Filadelfia bajó un 5,86% en una sola sesión. Los rendimientos a corto plazo, el dólar y los activos de alta valoración ya se han ajustado significativamente a la perspectiva de una subida de tipos.
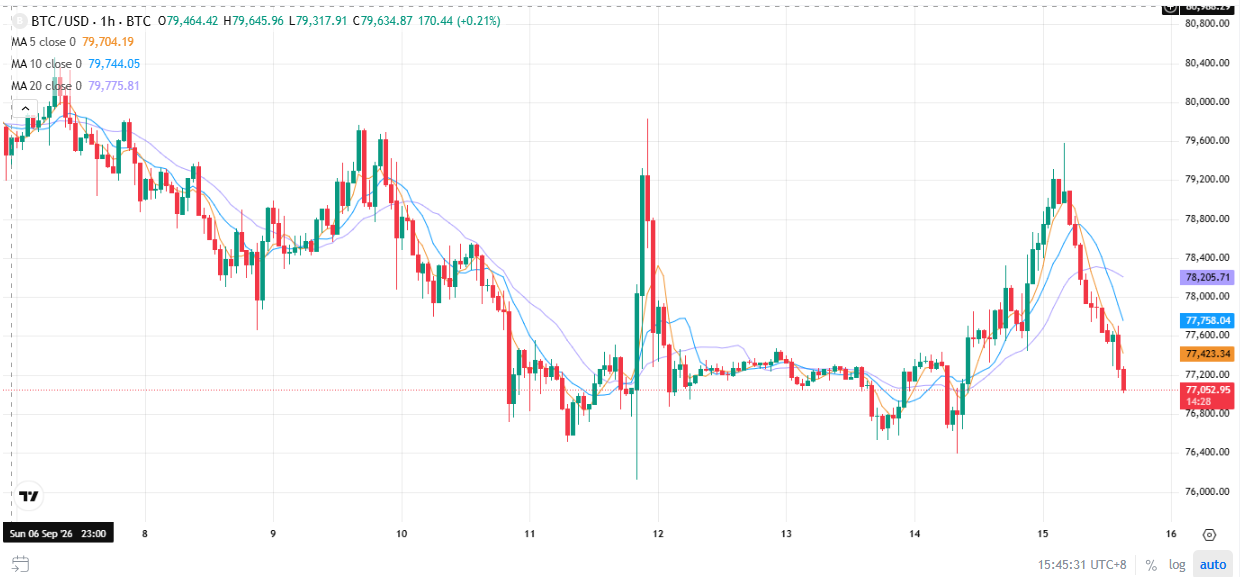
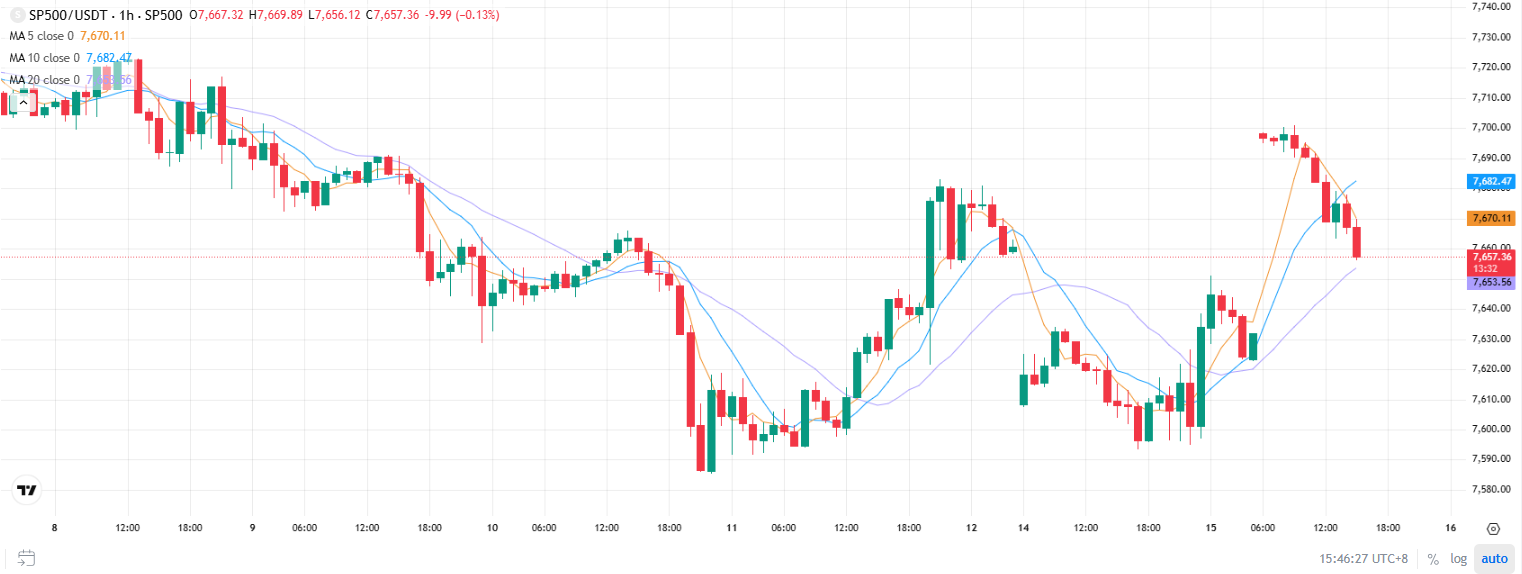
Por otro lado, el bitcoin ha rebotado bruscamente desde sus mínimos, mientras que las acciones estadounidenses no han experimentado el tipo de compresión generalizada de valoraciones visto en 2022. Eso sugiere que los inversores siguen viendo el movimiento de septiembre como un ajuste limitado en lugar del comienzo de un ciclo de endurecimiento prolongado.
Los mercados no están totalmente preparados para un escenario en el que la Fed vuelva a subir los tipos este año y siga con múltiples subidas adicionales el próximo año.
Si una subida en septiembre va acompañada de la confirmación de que no habrá más subidas este año, los inversores pueden observar si el rendimiento del Tesoro estadounidense a 2 años, el índice del dólar y el BTC comienzan a moverse juntos a la baja o al alza antes de añadir gradualmente exposición al riesgo.
Si los rendimientos a corto plazo y el dólar siguen subiendo, sugeriría que los mercados están empezando a descontar subidas de tipos consecutivas, en cuyo caso los repuntes del mercado podrían aprovecharse mejor para reducir la exposición.
A medio plazo, una subida de tipos no debería considerarse automáticamente como el comienzo de un nuevo mercado bajista.
Mientras las presiones de la inflación subyacente no se amplíen, el empleo no se reacelere y los precios del petróleo retrocedan gradualmente, un escenario de "una subida y ya está" sigue siendo la senda más probable.
La subida de tipos de septiembre puede parecer el mayor acontecimiento de la semana, pero también podría ser la parte más cierta de toda la operación.
Los mercados ya han pagado la mayor parte del coste de los 25 puntos básicos. La pregunta que sigue sin respuesta es si esta será la última subida de tipos de 2026.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.