


BTCC Daily (15/9) | El rendimiento del bono del Tesoro de EE. UU. a 10 años supera el 5% y Strive añade 469 BTC la semana pasada
 BTCCAutor: jett
Lo más destacado
• La Fed inicia hoy su reunión de política monetaria de dos días. Los mercados descuentan una probabilidad de alrededor del 90% de una subida de tipos de 25 puntos básicos esta semana, mientras que el 85% de los economistas encuestados por Reuters espera que el rango objetivo suba al 3,75%–4,00%.
• El rendimiento del bono del Tesoro de EE. UU. a 10 años subió por encima del 5,02%, el nivel más alto desde 2007. Los riesgos de suministro en Oriente Medio se intensificaron, empujando al crudo Brent de nuevo hacia los 107 dólares por barril.
• El BTC cotizó cerca de los 77.000 dólares. El 14 de septiembre, hora del este, los ETF de Bitcoin al contado en EE. UU. registraron entradas netas de unos 159,9 millones de dólares, mientras que los ETF de Ethereum al contado registraron entradas netas de unos 121,1 millones de dólares.
Perspectivas macro y de política
Eventos clave de hoy
• La Fed inicia su reunión de política monetaria del FOMC de dos días
• Empleo ADP semanal de EE. UU.
• Índice manufacturero de la Fed de Nueva York de septiembre
• Votación de la moción de cierre en el Senado de EE. UU. sobre la Ley CLARITY
Titulares macro
1. Comienza la reunión de política de la Fed y los mercados descuentan una probabilidad de alrededor del 90% de una subida de 25 puntos básicos
La Fed celebrará su reunión de política monetaria de dos días los días 15 y 16 de septiembre, y los mercados descuentan una probabilidad de alrededor del 90% de una subida de 25 puntos básicos hasta el 3,75%–4,00% esta semana. Una encuesta de Reuters mostró que el 85% de los economistas encuestados espera que la Fed dé ese paso. Si se materializa, sería la primera subida de tipos de la Fed desde mediados de 2023. Los mercados también se centrarán en el dot plot y en los comentarios del presidente Kevin Warsh sobre la futura senda de la política monetaria.
2. El rendimiento del bono del Tesoro de EE. UU. a 10 años sube por encima del 5,02%, el nivel más alto desde 2007
La venta masiva de bonos a nivel mundial se intensificó aún más, con el rendimiento del bono del Tesoro de EE. UU. a 10 años subiendo por encima del 5,021%, el nivel más alto desde 2007. El rendimiento del bono del gobierno japonés a 10 años también subió al 3,025%, su nivel más alto en 30 años. Los elevados precios del petróleo, la presión inflacionaria y las expectativas de que los principales bancos centrales mantengan el endurecimiento de la política monetaria empujaron conjuntamente al alza los rendimientos a largo plazo.
3. El oleoducto saudí Este-Oeste sigue interrumpido y el crudo Brent vuelve a superar los 107 dólares
Los hutíes de Yemen lanzaron otro ataque contra objetivos saudíes después de que el oleoducto saudí Este-Oeste fuera alcanzado anteriormente. El oleoducto transporta unos 4 millones de barriles diarios, lo que equivale aproximadamente al 4% del suministro mundial de petróleo. El crudo Brent subió aproximadamente un 1,6% hasta los 107,37 dólares por barril, mientras que el WTI subió hasta unos 103,24 dólares. Las conversaciones previstas entre los Estados del Golfo e Irán también se han retrasado.
4. La producción industrial de China sube un 5,2% en agosto y las ventas minoristas solo aumentan un 0,4%
La producción industrial de valor añadido de las empresas por encima del tamaño designado de China subió un 5,2% interanual en agosto, por encima de las expectativas del mercado del 4,8% y del crecimiento del 4,5% de julio. Las ventas minoristas subieron solo un 0,4% interanual, por debajo de las expectativas del mercado del 0,8%. La inversión en activos fijos cayó un 7,2% entre enero y agosto, lo que demuestra que el consumo y la inversión siguieron teniendo un rendimiento inferior al de la producción industrial.
5. El rendimiento del bono del gobierno japonés a 10 años alcanza un máximo de 30 años mientras los mercados esperan una subida del BOJ
El rendimiento del bono del gobierno japonés a 10 años subió brevemente al 3,025%, el nivel más alto en 30 años. El Banco de Japón anunciará su decisión de política monetaria el viernes, y los mercados esperan ampliamente una subida de 25 puntos básicos hasta el 1,25% y posiblemente más señales de endurecimiento. La reciente y rápida apreciación del yen también ha centrado la atención en la reunión de esta semana.
Comportamiento de los activos mundiales
• Renta variable: El Nikkei 225 de Japón cerró con una caída del 0,01% en 63.484,05. El índice KOSPI de Corea cerró con una caída del 0,85% en 6.627,26. Entre los valores tecnológicos coreanos de gran capitalización, Samsung Electronics cayó un 0,60% y SK Hynix bajó un 0,53%. Los futuros bursátiles estadounidenses se mantuvieron bajo presión antes de la apertura, con los futuros del S&P 500 bajando alrededor de un 0,45% y los futuros del Nasdaq 100 bajando alrededor de un 0,44%.
• Criptomonedas: Los datos de CoinMarketCap mostraron el índice de miedo y codicia de las criptomonedas en 66, en la zona de codicia. La capitalización total del mercado de criptomonedas era de unos 2,63 billones de dólares, con una caída de alrededor del 0,9% en las últimas 24 horas. El BTC cotizó cerca de los 77.000 dólares, con una caída de alrededor del 1,24% en 24 horas.
• Energía y metales: El crudo Brent subió hasta unos 107,55 dólares por barril, mientras que el crudo WTI subió hasta unos 103,27 dólares por barril. El oro al contado cayó aproximadamente un 0,2% hasta los 4.287,69 dólares por onza, mientras que la plata al contado bajó aproximadamente un 0,4% hasta los 62,98 dólares por onza.
(Datos a 15 de septiembre, 15:00 HKT)
Instantánea del mercado de criptomonedas
1. Análisis de los flujos de capital en futuros
El 15 de septiembre, según los datos de Coinglass, los contratos de ETH, BTC, SOL, SOXL, XAU y otros lideraron las salidas netas en la negociación de futuros durante las últimas 24 horas, lo que podría indicar oportunidades de negociación.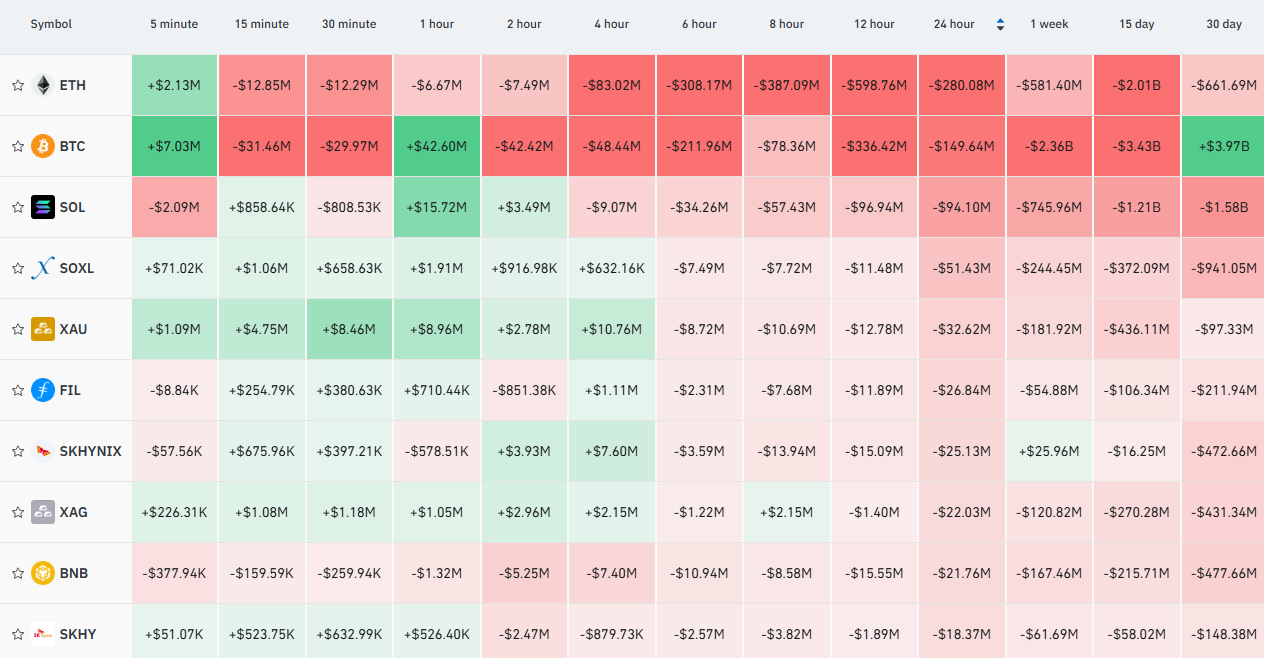
2. Mapa de liquidaciones de Bitcoin
El 15 de septiembre, según los datos de Coinglass, basándose en el precio de referencia actual de 76.907 dólares en el mapa de liquidaciones del exchange de Bitcoin, si Bitcoin cae por debajo de los 75.000 dólares, la intensidad acumulada de liquidación de posiciones largas en los principales exchanges centralizados podría alcanzar los 830 millones de dólares. Por el contrario, si Bitcoin supera los 79.000 dólares, la intensidad acumulada de liquidación de posiciones cortas en los principales exchanges centralizados podría alcanzar los 1.010 millones de dólares. Se recomienda a los operadores gestionar el apalancamiento con prudencia para evitar liquidaciones a gran escala durante las oscilaciones del mercado.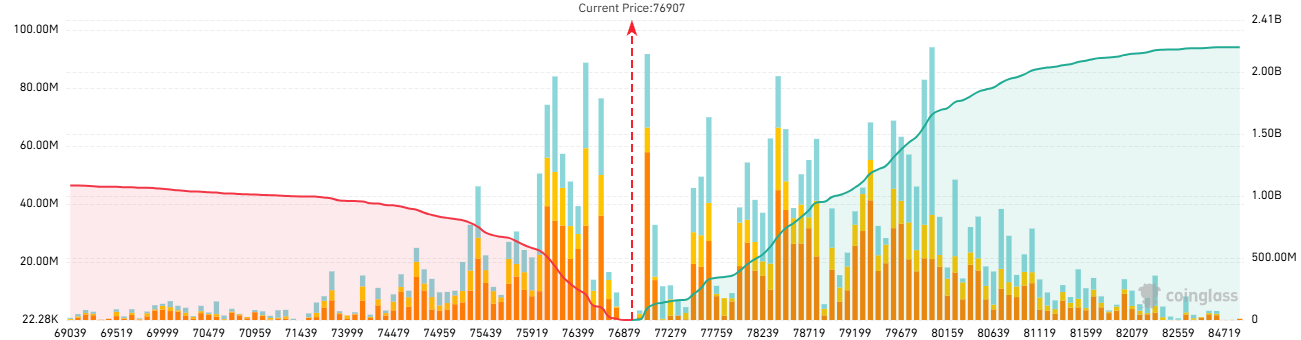
3. Ratio largo/corto de futuros de Bitcoin
Según los datos de Coinglass, a las 17:00 HKT del 15 de septiembre, el ratio largo/corto general de Bitcoin se situó en 0,8616, lo que indica que los bajistas mantienen actualmente una ventaja relativa.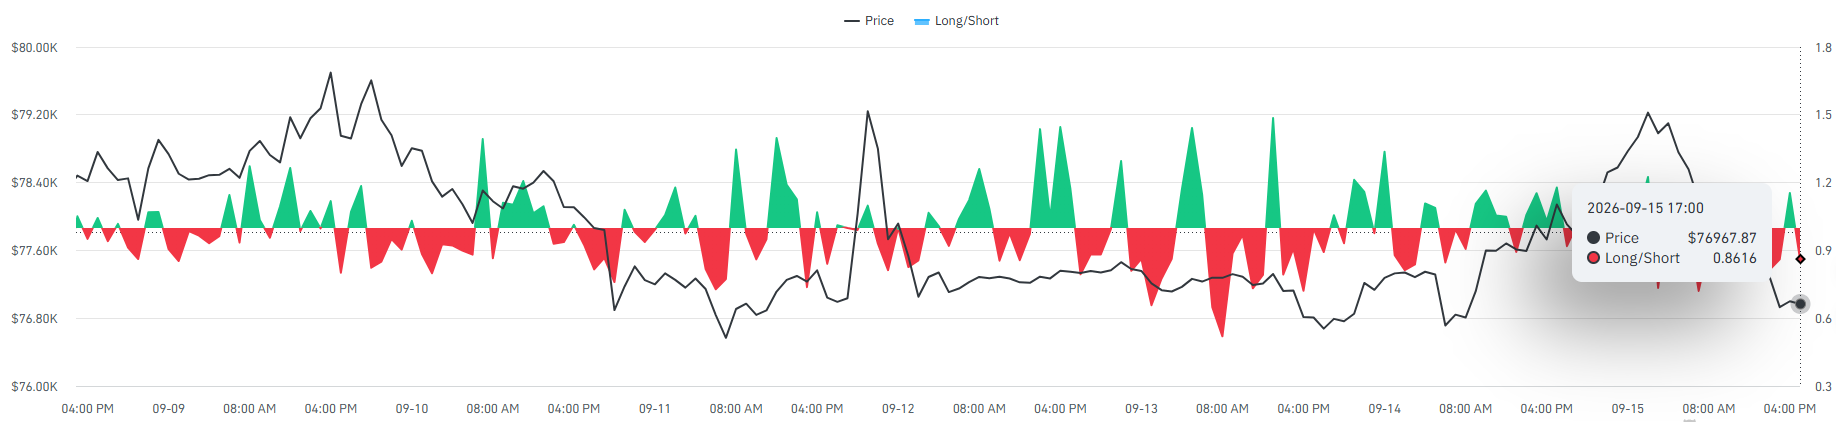
4. Comportamiento de los futuros de TradFi
El 15 de septiembre, el CL subió un 0,65%, el XAG ganó un 0,78% y el XAU cayó un 0,32%. Los productos tecnológicos apalancados estuvieron bajo presión, con el KORU desplomándose un 6,08% y el SOXL cayendo un 3,51%, aunque el interés abierto aumentó un 6,90% y un 15,34%, respectivamente. El SPCX subió un 0,64%, con un volumen de negociación que se disparó un 435,40%, lo que muestra un claro aumento de la actividad del mercado.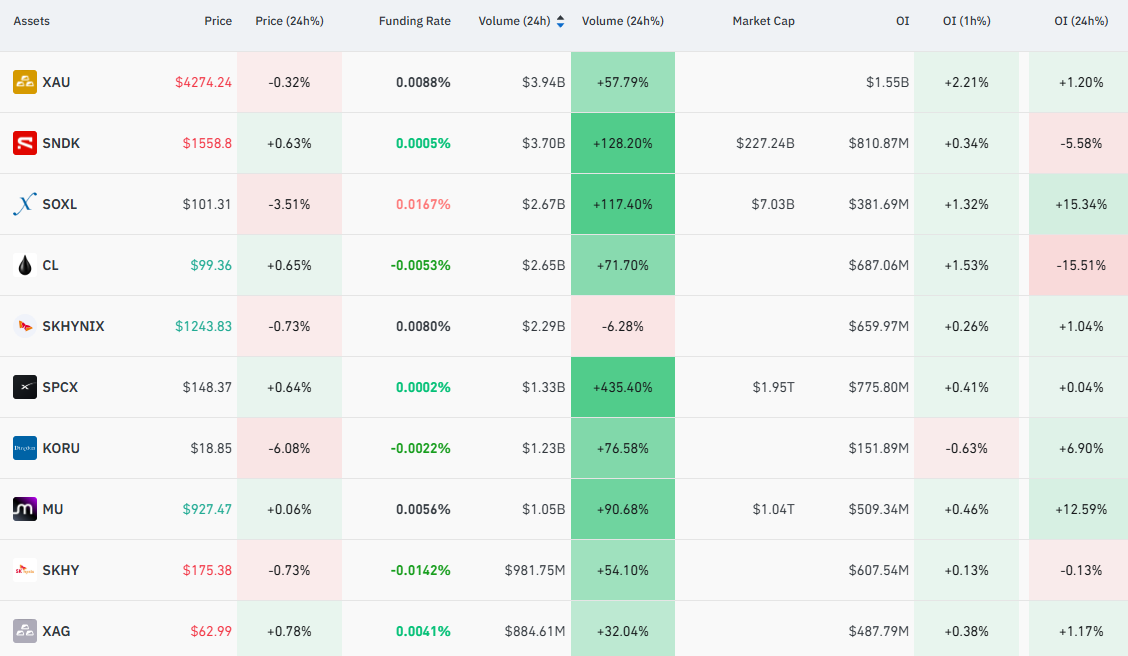
5. Monitoreo en cadena
• Una billetera vinculada al BHYP de Bitwise transfirió 84.320 HYPE a Coinbase, por un valor de unos 6,71 millones de dólares.
• Alameda Research transfirió SOL por valor de unos 9,47 millones de dólares a Coinbase Prime. Todavía mantiene SOL por valor de unos 270 millones de dólares en cadena.
• Dos billeteras inactivas durante más de un año transfirieron 14.700 ETH a OKX en las últimas nueve horas, por un valor de unos 36,94 millones de dólares. Se sospecha que las dos direcciones pertenecen a la misma entidad.
Titulares de blockchain
• El 14 de septiembre, hora del este, los ETF de Bitcoin al contado en EE. UU. registraron entradas netas de unos 159,9 millones de dólares, incluidos 134,3 millones en IBIT y 53,3 millones en FBTC, mientras que ARKB registró salidas netas de 42 millones.
• El 14 de septiembre, hora del este, los ETF de Ethereum al contado en EE. UU. registraron entradas netas de unos 121,1 millones de dólares, incluidos 80,5 millones en ETHA y 14,4 millones en ETHB.
• El Senado de EE. UU. celebrará una votación de la moción de cierre sobre la Ley CLARITY a las 2:15 p. m., hora del este, del 15 de septiembre. Se necesitan al menos 60 votos para que el proyecto de ley pase al debate completo en el Senado.
• Los demócratas del Senado implicados en las negociaciones de la Ley CLARITY están preparando una contrapropuesta, mientras que algunos legisladores siguen oponiéndose a las disposiciones éticas sobre criptomonedas de la última versión republicana.
• El presidente de la SEC de EE. UU., Paul Atkins, dijo que apoya que el Congreso avance con la Ley CLARITY, al tiempo que añadió que, independientemente del resultado del proyecto de ley, la SEC seguirá adelante con su agenda regulatoria de activos digitales.
• S&P Global lideró una nueva ronda de financiación para la empresa de datos de criptomonedas Kaiko, recaudando 110 millones de dólares, con la participación de Nasdaq, BNP Paribas, RBC y otros.
• Strive gastó 36,6 millones de dólares la semana pasada para añadir 469 BTC a un precio medio de compra de unos 77.954 dólares, lo que eleva sus tenencias totales a 25.000 BTC.
• Bitmine añadió 27.180 ETH la semana pasada. A 13 de septiembre, sus tenencias totales alcanzaron unos 5,9564 millones de ETH, de los cuales unos 5,0673 millones de ETH estaban en staking.
• Strategy no añadió más BTC la semana pasada y recompró unos 139 millones de dólares de STRC. A 13 de septiembre, la empresa seguía teniendo 845.050 BTC y unos 6.400 millones de dólares en activos en efectivo.
• Ethereum y Base pusieron fin a su colaboración en torno a los estándares de abstracción de cuentas EIP-8130 y EIP-8141. Ambas partes seguirán desarrollando sus propios estándares de abstracción de cuentas por separado.
Perspectivas institucionales · Selecciones diarias
• Morgan Stanley: El banco cambió a una previsión de política monetaria más agresiva, esperando que la Fed suba los tipos 25 puntos básicos esta semana y otros 25 puntos básicos en diciembre. También espera que el BCE suba los tipos otros 25 puntos básicos hasta el 2,75% en diciembre. El banco dijo que los efectos de segunda ronda de los precios de la energía, la fuerte demanda impulsada por la inversión en IA y un tipo neutral más alto podrían mantener la política monetaria restrictiva.
• Bernstein: El equipo de Gautam Chhugani dijo que la Ley CLARITY podría avanzar más de lo que los mercados esperaban anteriormente después de que los republicanos hicieran concesiones en las disposiciones éticas y en las cuestiones de los bancos comunitarios. La posición actual del mercado de criptomonedas sigue siendo cautelosa, lo que sugiere que un resultado positivo no se ha descontado plenamente.
• JPMorgan: Mislav Matejka, jefe de estrategia de renta variable global y europea, mantuvo una visión positiva sobre las acciones estadounidenses. Dijo que, mientras la expansión de los beneficios empresariales se mantenga intacta, podría ser arriesgado apostar únicamente por que los altos precios del petróleo y las subidas de tipos impulsen un descenso sostenido de la renta variable. JPMorgan elevó anteriormente su objetivo de fin de año para el S&P 500 a 8.000.
• MUFG: El analista Yokoo Akihiko dijo que los mercados seguirán centrados a corto plazo en el impacto inflacionario de los precios más altos del petróleo y en el riesgo de que esto empuje los tipos aún más al alza. Con los rendimientos de los bonos a largo plazo de EE. UU. y Japón subiendo ambos a máximos de varios años, la volatilidad de los tipos de interés sigue siendo una variable importante para los activos de riesgo.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.