


متداول كمي يتحدى إمبراطورية كالشي البالغة 40 مليار دولار ويكشف تزوير أحجام التداول
 Blockbeats
مشكلة بدأت برد واحد
قبل يومين، نشر المؤثر في العملات المشفرة ومسؤول سوق العملات المشفرة في كالشي، IcoBeast، صورة على تويتر مع تعليق: "يا جماعة، هل 96.7% تعتبر نسبة كبيرة؟"
الرقم جاء من رسم بياني لحصص سوق التنبؤات من إعداد Artemis. كالشي استحوذت على المساحة الأكبر، بينما انحصرت Polymarket في الأعلى. رد Beni قائلاً إن ثلاثة أرباع الحجم مزيف، لذا من السهل تحقيق هذه الحصة.
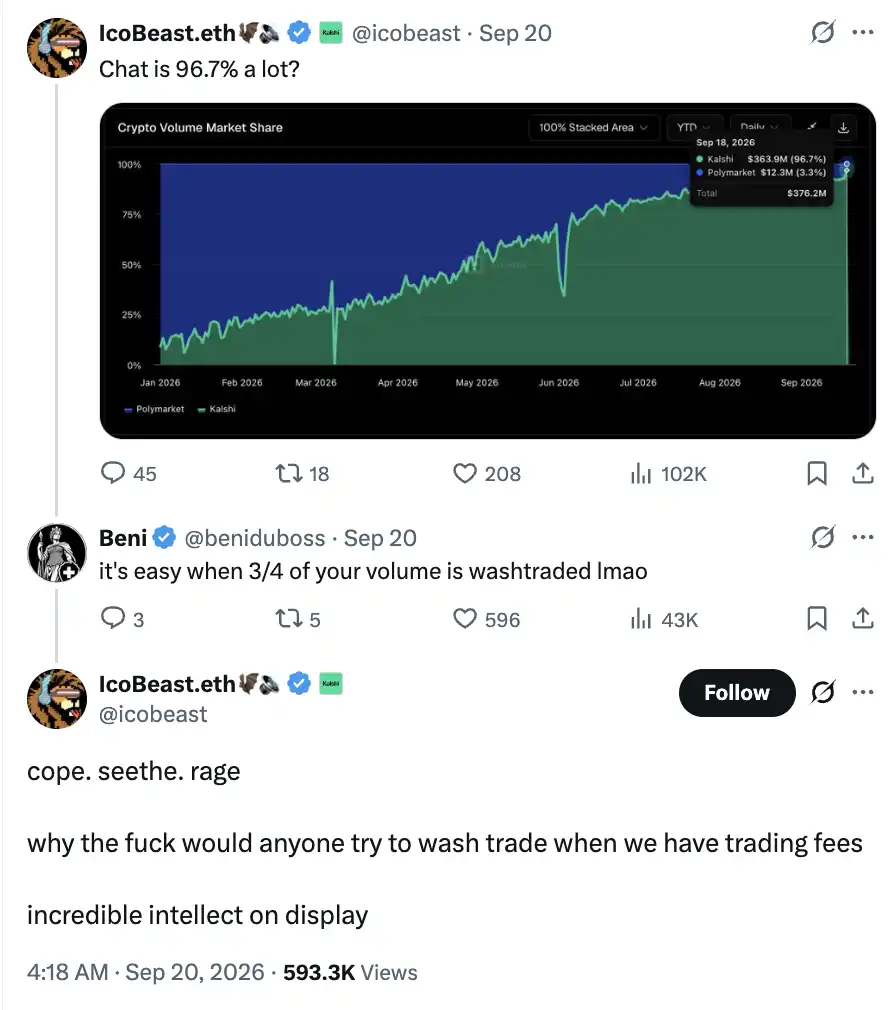
ثم قدم IcoBeast الرد الذي تم اقتباسه مرارًا لاحقًا: "نحن نفرض رسوم تداول، فمن الأحمق أن يقوم أحد بتزوير الحجم؟" ولم ينسَ السخرية من ذكاء الطرف الآخر.
في البداية، اعتبره Beni مؤثرًا يتقاضى أموالاً للترويج لكالشي، ونصحه بالتفكير مليًا وحذف التغريدة. رد IcoBeast بأنه يعمل في كالشي، وقام خلال العام الماضي ببناء أعمال الشركة في سوق العملات المشفرة من الصفر، وأنه يعرف أن هذه الأحجام حقيقية. ثم أعاد عبارة "سأعطيك بضع دقائق لتفكر وتحذف المنشور" إلى Beni.
قد تكون هذه التغريدة أكثر ما ندم عليه IcoBeast في مسيرته المهنية، لأنه استفز شخصًا لا ينبغي استفزازه.
نشر Beni بعدها منشورًا طويلاً. كان أول تفنيد له حول الرسوم: في برنامج استرداد عمولات العقود الدائمة في كالشي، يُسمح للأعضاء المؤهلين بدفع 0.3 نقطة أساس عند أخذ السيولة، والحصول على 0.3 نقطة أساس صافية عند توفير السيولة. بافتراض صفقة بقيمة اسمية مليون دولار بين عضوين، يدفع الطرف الآخذ 30 دولارًا، ويستلم الطرف المزود 30 دولارًا، فيكون إجمالي رسوم المنصة للطرفين صفرًا.
أين ذهبت "رسوم المنصة" التي تحدث عنها IcoBeast؟
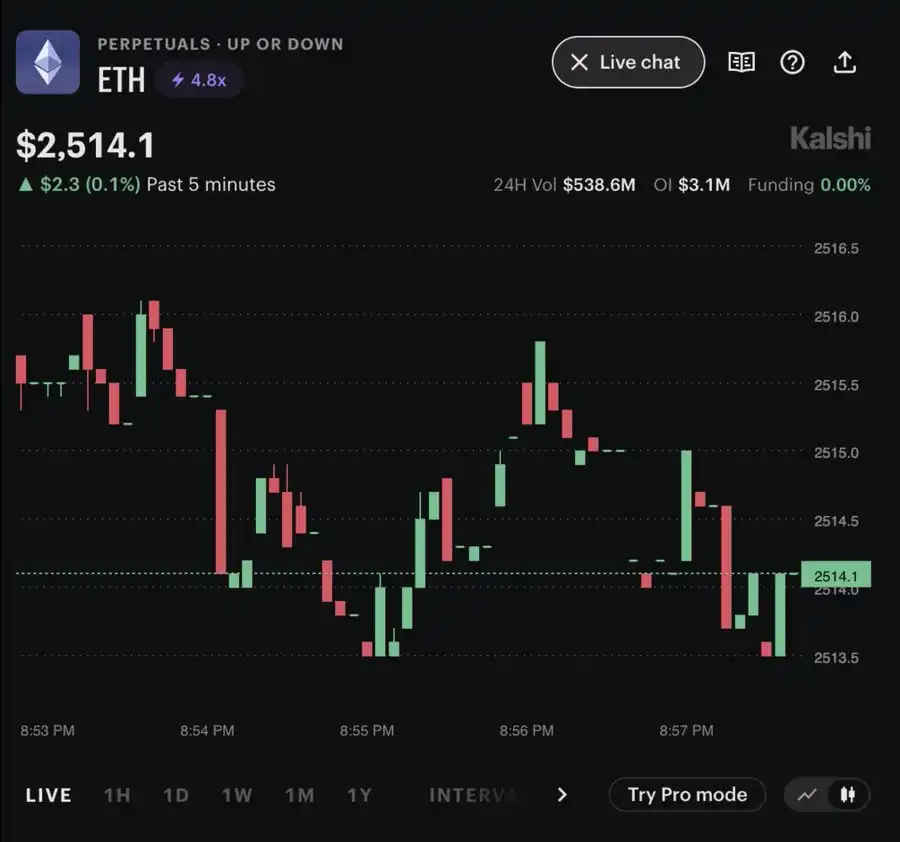
بعد ذلك، نشر Beni صفحة عقود ETH الدائمة: حجم التداول خلال 24 ساعة بلغ 538.6 مليون دولار، بينما الفائدة المفتوحة 3.1 مليون دولار فقط. أي أن حجم التداول اليومي يعادل حوالي 174 ضعف المراكز القائمة. ثم وجد أوامر متكررة بقيمة 5,500 دولار، واتهم علنًا هذه الصفقات ذات المبالغ الثابتة بتضخيم حجم التداول.
أضاف IcoBeast لاحقًا توضيحًا مهمًا: ما عرضه في البداية كان حصة سوق التنبؤات، بينما ناقش Beni استرداد العمولات والمراكز في العقود الدائمة. سوق التنبؤات لا يحتوي على استرداد العمولات بنسبة 0.3 نقطة أساس كما ذكر Beni.
المشكلة أن توضيح IcoBeast كان خاصًا بأعمال سوق التنبؤات فقط، ولم يرد على تزوير الحجم في سوق العقود. استغل Beni هذه النقطة لمواصلة الهجوم، وأصبح لدى كالشي المزيد لتفسيره.
متداول عبقري
حساسية Beni للأوامر والرسوم تنبع من خبرته العملية.
في مقابلة بودكاست، تذكر Beni أن أول تعامل له مع البيتكوين كان من أجل لعب البوكر عبر الإنترنت. لاحقًا، بدأ أصدقاؤه في اللعب يكسبون المال من تداول العملات المشفرة، فدخل هو أيضًا سوق العملات المشفرة. بعد خسارته في تداول العقود، تحول إلى المراجحة بين المنصات، ثم درس تدريجيًا دفاتر الأوامر وآليات التداول.
في بداياته مع Cryptopia، كان يراقب إيداعات العملات الصغيرة في المنصة. عندما يقوم شخص بتحويل عملة إليها، فمن المحتمل أن يبيعها لاحقًا؛ لذا كان يضع أوامر شراء مسبقًا بأسعار أقل، منتظرًا أن يخترق البائع دفتر الأوامر الرقيق. لالتقاط هذه الفرص، استخدم مستكشفات البلوكشين وربط بيانات من مواقع مختلفة في جداول وأنظمة تنبيه.
لاحقًا، أدار مع مستثمرين روبوتات صناعة سوق في سوق مونيرو على TradeOgre. كان المنطق الأولي بسيطًا: الرجوع إلى أسعار الأسواق الأخرى، وإضافة فارق سعري يغطي الرسوم، ثم تقديم عروض أسعار على الجانبين. مع اكتساب الخبرة، كان يعدل نطاق الأسعار والهامش بناءً على الإيداعات الكبيرة. وفقًا لروايته، شكلت هذه العمليات في وقت ما حوالي 65% إلى 70% من حجم تداول مونيرو على تلك المنصة.
خلال ترقية إيثريوم "The Merge"، راقب Beni 43 سوق عقود ETH في نفس الوقت، واكتشف أن سعر إحدى منصات العقود يقفز لفترة وجيزة بنحو 2% كل 26 دقيقة تقريبًا ثم يعود. تداول هو وأصدقاؤه بناءً على هذا النمط لمدة 18 ساعة تقريبًا حتى اختفت الفرصة.
هذا هو الخصم الذي جلبه IcoBeast على نفسه: خبير في اكتشاف عيوب السوق.
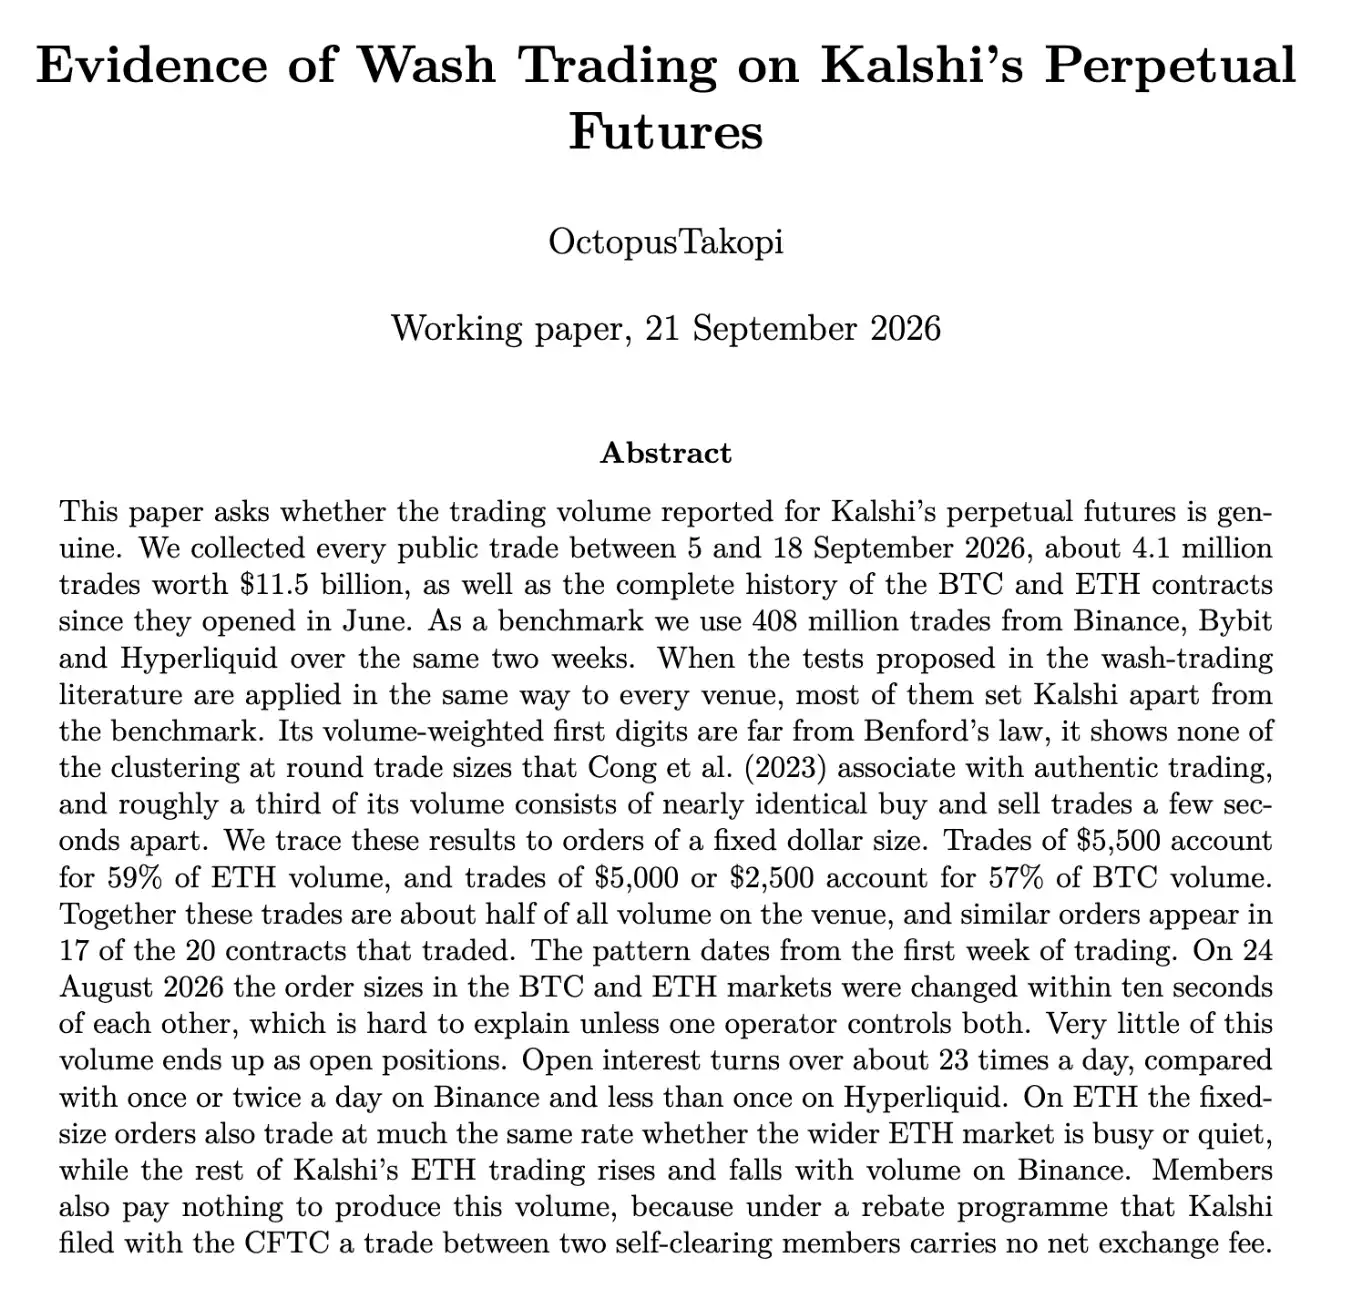
نشر صديق Beni، وهو متداول كمي آخر يُدعى Octopus، ورقة عمل لاحقًا، حوّل فيها الاتهامات الموجهة لكالشي إلى رسوم بيانية.
أحجام ثابتة
جمعت الدراسة حوالي 4.1 مليون صفقة عامة من عقود كالشي الدائمة بين 5 و18 سبتمبر، بقيمة اسمية إجمالية حوالي 11.486 مليار دولار، وقارنتها بحوالي 408 ملايين صفقة من Binance وBybit وHyperliquid في نفس الفترة.
أسهل اكتشاف يمكن فهمه هو التركيز غير الطبيعي لأحجام التداول حول مبالغ معينة بالدولار.
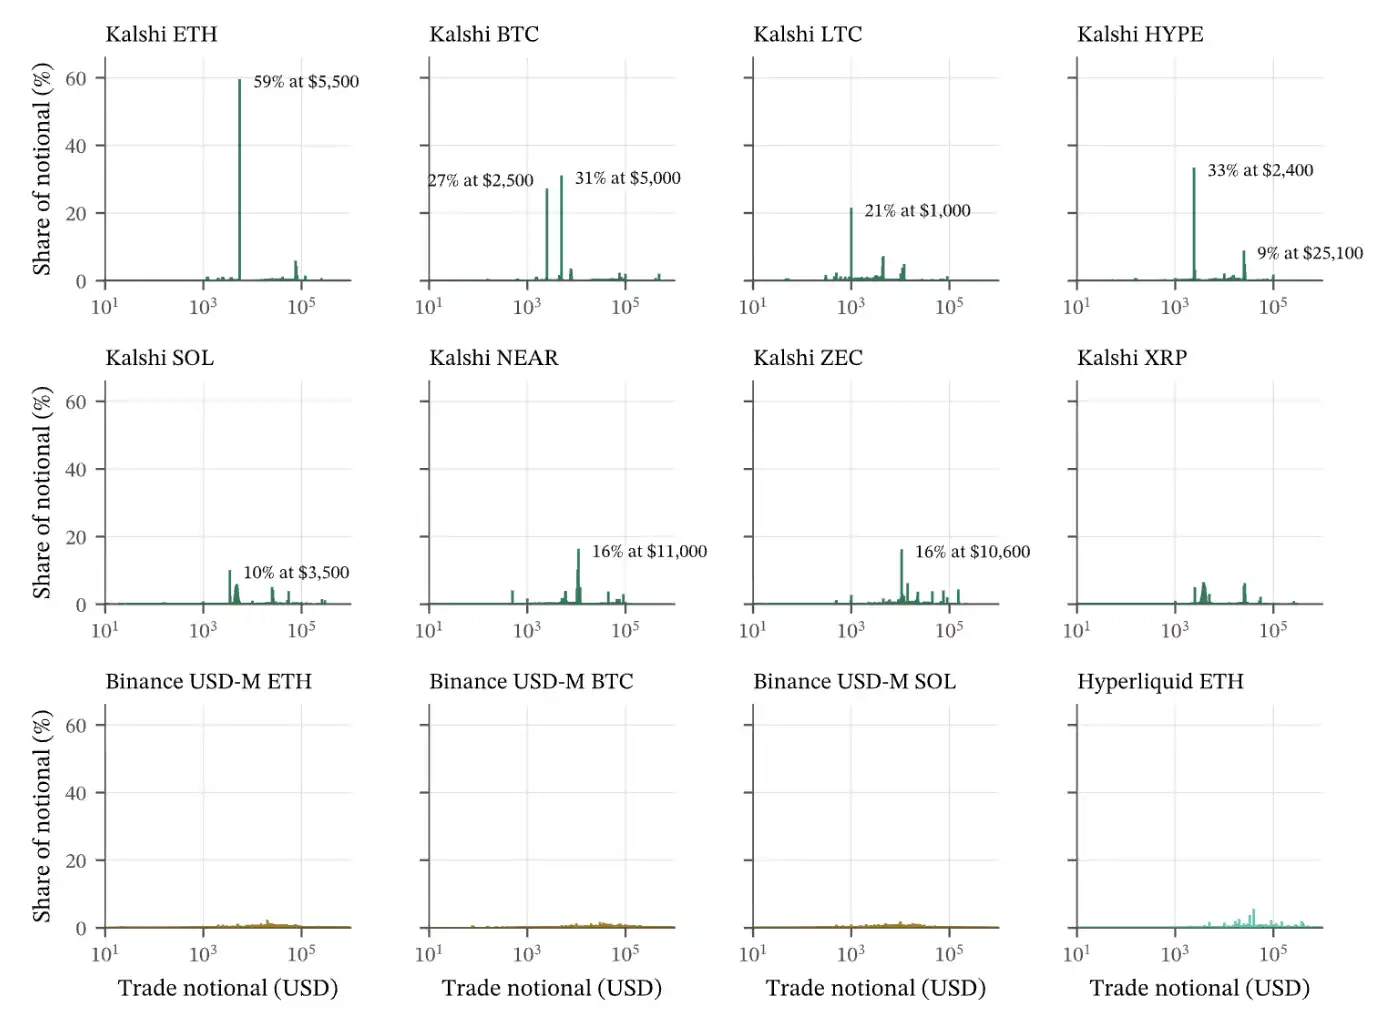
المصدر: OctopusTakopi، الشكل 3 من الورقة، الصفحة 7. المحور الأفقي هو مبلغ الصفقة الواحدة، والمحور الرأسي هو نسبة الفئة المقابلة من إجمالي حجم التداول.
في سوق ETH، ساهمت الأوامر بقيمة 5,500 دولار تقريبًا بنسبة 59% من حجم التداول. في سوق BTC، ساهمت الأوامر بقيمة 5,000 دولار و2,500 دولار تقريبًا بنسبة 57% مجتمعة. هذه الفئات الثلاث من الأوامر ذات المبالغ الثابتة وحدها شكلت حوالي 51% من حجم التداول في عينة كالشي. كنا نعلم أنه تزوير، لكننا لم نكن نعلم أنه وصل إلى هذا الحد من الوقاحة.
تقديم أوامر بمبالغ ثابتة أمر شائع بحد ذاته، وقد تقوم به برامج صناعة السوق والمراجحة. السؤال التالي هو: لماذا يشكل أكثر من نصف حجم التداول في سوق كامل، ولماذا يتغير في أسواق مختلفة في نفس الوقت؟
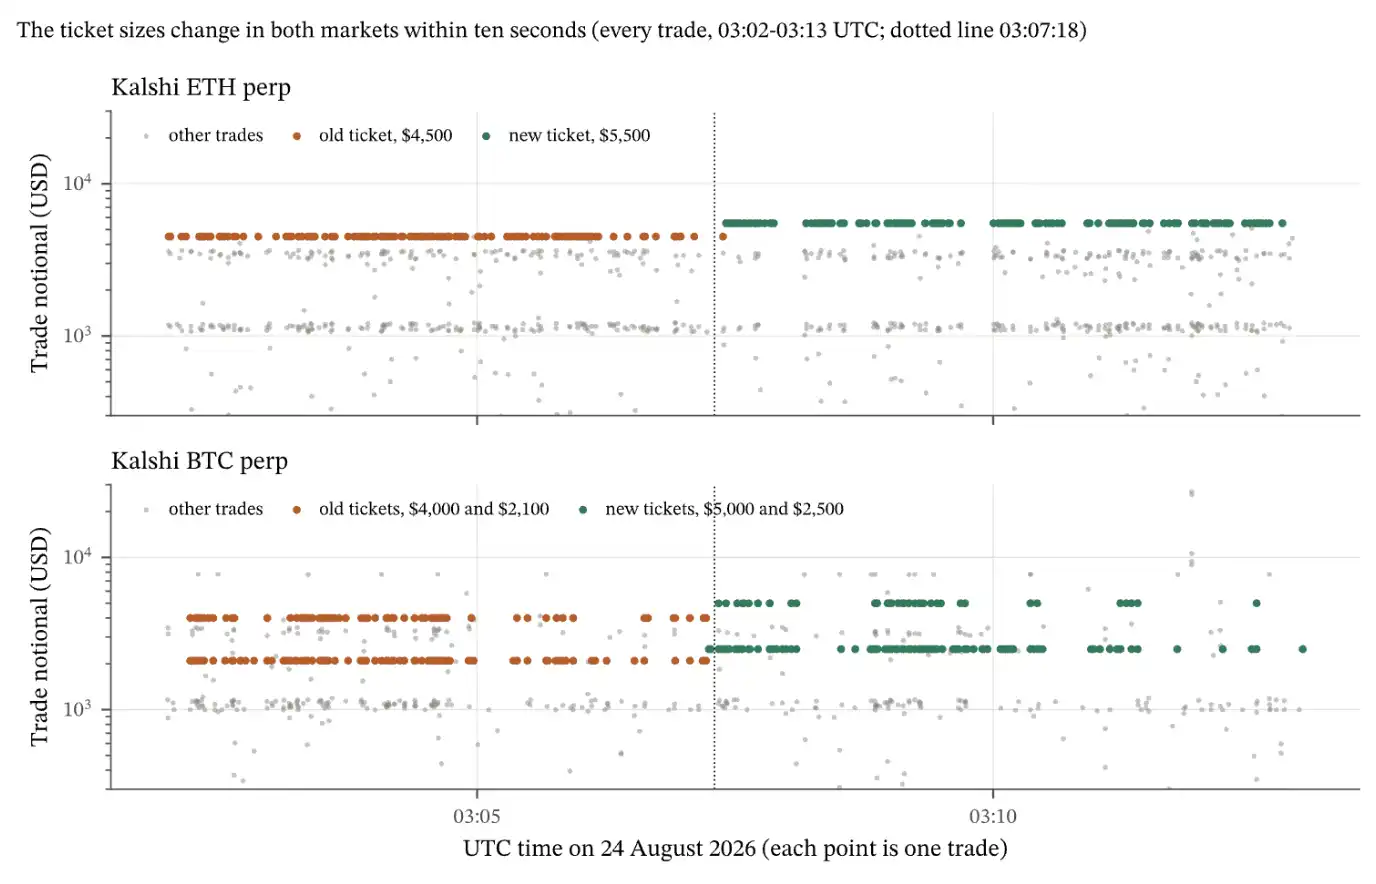
المصدر: الشكل 8 من الورقة، الصفحة 12. كل نقطة تمثل صفقة، البرتقالي يمثل المبلغ القديم، والأخضر يمثل المبلغ الجديد.
في 24 أغسطس، تغير مبلغ الأوامر الثابتة في ETH من 4,500 دولار إلى 5,500 دولار؛ وتغيرت مجموعتا BTC من 4,000 و2,100 دولار إلى 5,000 و2,500 دولار. تم التبديل في السوقين خلال حوالي عشر ثوانٍ. انتهى الخط البرتقالي الأفقي في الرسم، وظهر الخط الأخضر فورًا.
هذا يشبه إلى حد كبير قيام مشغل واحد بتعديل معلمات برنامج التسعير. يبدو أن أحد أعضاء فريق كالشي شعر أن إرسال أوامر بقيمة 4,500 دولار دائمًا مريب للغاية، فغير الرقم "4,500" إلى "5,500" في البرنامج. حتى أنه لم يكلف نفسه عناء تعديل البرنامج لاستخدام أرقام عشوائية يصعب اكتشافها.
تركت الفواصل الزمنية مجموعة أخرى من الآثار.
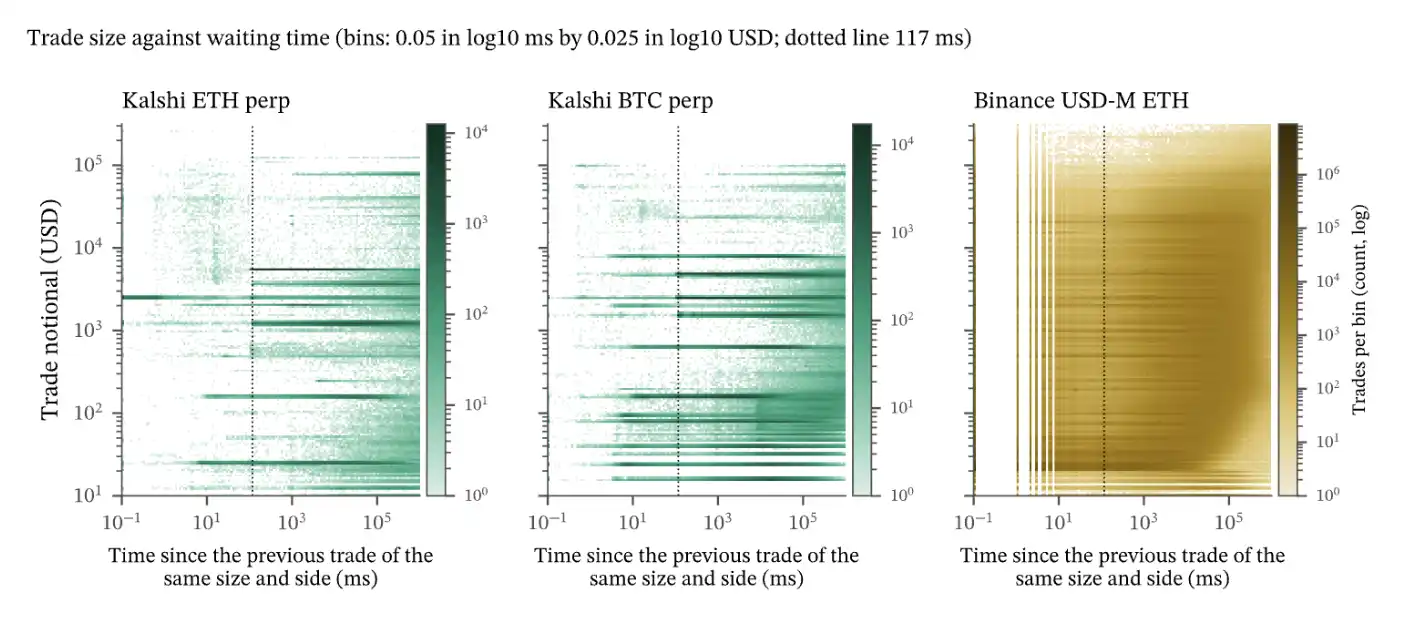
المصدر: الشكل 10 من الورقة، الصفحة 14. المحور الأفقي هو الوقت المنقضي منذ آخر صفقة بنفس المبلغ والاتجاه، والخط المتقطع يشير إلى حوالي 117 مللي ثانية.
في هذه الفئات من الأوامر الثابتة، نادرًا ما تقل الفترة بين صفقتين متتاليتين في نفس الاتجاه عن 117 مللي ثانية. الخطوط الأفقية الداكنة المقابلة لا تبدأ في الظهور إلا قرب الخط المتقطع. الصفقات بمبالغ أخرى، وكذلك عينة المقارنة من Binance، لا تظهر نفس الحدود المنتظمة.
التفسير الذي تقدمه الورقة هو أنه بعد استهلاك عرض سعر، يحتاج البرنامج إلى هذا الوقت تقريبًا لإعادة تقديم العرض التالي. هذا يصف الحد الأدنى الزمني الناتج عن سرعة إعادة التقديم، ولا ينبغي فهمه على أن الروبوت ينفذ صفقة كل 117 مللي ثانية بالضبط. لكن عندما تجتمع المبالغ الثابتة، وتغيير المعلمات المتزامن، وإيقاع إعادة التقديم المتشابه، يصبح من الصعب تفسير هذه الظواهر بأنها "عدد كبير من العملاء المستقلين يتداولون بهذه الطريقة بالصدفة".
المراكز المقابلة لحجم التداول قليلة أيضًا بشكل غير طبيعي.
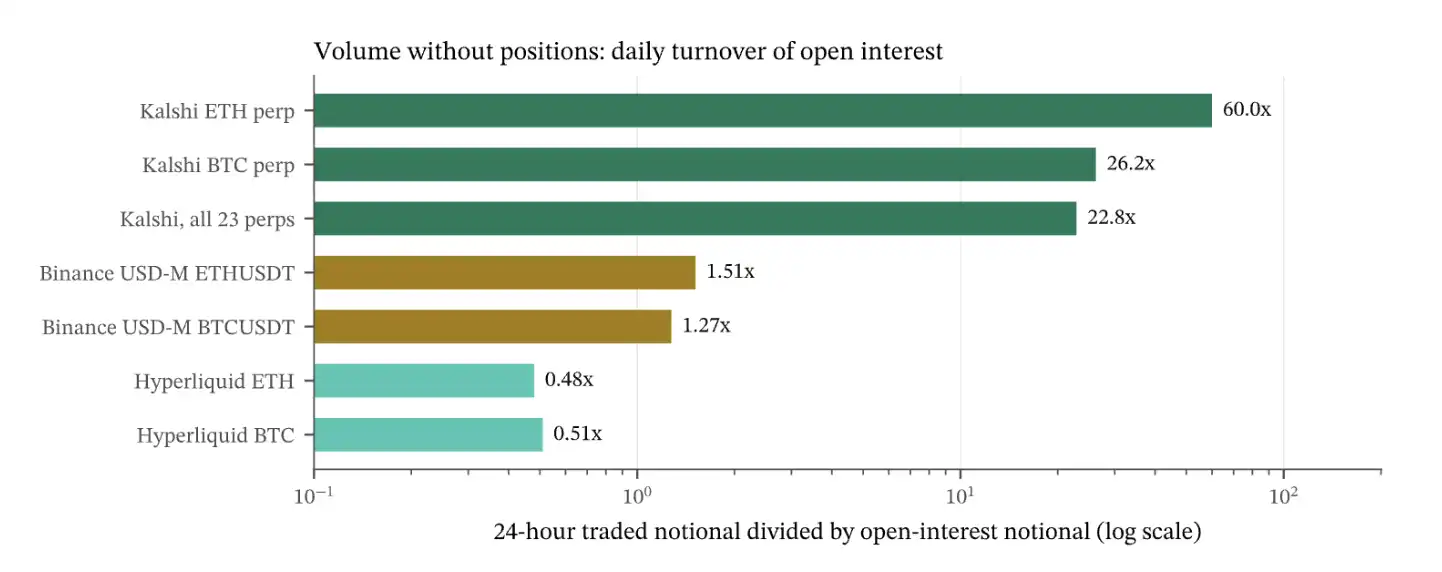
المصدر: الشكل 12 من الورقة، الصفحة 15. استخدمت كالشي وHyperliquid لقطة من 21 سبتمبر، واستخدمت Binance الوسيط اليومي على مدى أسبوعين؛ المحور الأفقي بمقياس لوغاريتمي.
حجم التداول اليومي لعقود ETH في كالشي يعادل 60 ضعف الفائدة المفتوحة، وBTC حوالي 26 ضعفًا، وجميع العقود الدائمة حوالي 23 ضعفًا. قيم المقارنة لـ BTC وETH في Binance حوالي 1 إلى 2 ضعف، وفي Hyperliquid حوالي 0.5 ضعف. هذا يطابق ما رصده Beni سابقًا وهو 174 ضعفًا.
من المفترض أن أي صفقة شراء أو بيع بمبالغ مختلفة تؤدي إلى زيادة أو نقصان الفائدة المفتوحة، فقط عمليات التحوط التي تفتح مراكز شراء وبيع بنفس المبلغ هي التي تبقي الفائدة المفتوحة دون تغيير.
لذلك، من بين 22 صفقة حدثت في كالشي، كانت الغالبية العظمى عمليات تحوط لتزوير الحجم بفتح مراكز شراء وبيع متزامنة.
وجدت الورقة أيضًا أن مجموعة الأوامر الثابتة في ETH لها ارتباط ضعيف بظروف السوق الخارجية. معامل الارتباط بين حجمها بالساعة وحجم ETH بالساعة في Binance هو 0.19 فقط، بينما معامل الارتباط لبقية صفقات ETH غير الثابتة في كالشي هو 0.72.
بمعنى آخر، انشغال السوق له تأثير أقل وضوحًا على هذه المجموعة من الأوامر. الأوامر الثابتة في BTC لم تظهر نفس الانفصال، لذا يمكن تطبيق هذه النقطة على ETH فقط.
تدعم هذه النتائج مجتمعة استنتاجًا واحدًا: حجم تداول العقود الدائمة في كالشي يعتمد بشكل كبير على تدفقات تداول آلية قليلة.
الأدلة دامغة، وأصبح تزوير كالشي للحجم في سوق العقود الخاص بها حقيقة لا جدال فيها.
هل سقطت أحجار الدومينو؟
ظواهر مثل عدم تطابق حجم التداول مع المراكز قد أشار إليها البعض في الصناعة من قبل، لكن لم يهتم بها عدد كافٍ من الناس، وبالتالي لم يتعرض المنظمون لضغوط بسببها. لكن ربما هذه المرة مختلفة.
العلاقات السياسية لكالشي قد تجلب المزيد من التدقيق بعد اتساع الجدل. إذا واصل الخصوم السياسيون متابعة هذا المسار، فستضطر الشركة للتعامل مع التساؤلات حول بيانات التداول والعلاقات السياسية في نفس الوقت.
بالإضافة إلى ذلك، قد يحذو صناع السوق حذوهم وينسحبون. استشهد Beni بتقارير عن شراكة الأسهم بين Jump وكالشي، متسائلاً عن العلاقة التحفيزية بين السيولة وتقييم المنصة؛ وبمجرد زيادة الاهتمام التنظيمي، قد تعيد Jump تقييم ما إذا كان الأمر يستحق الاستمرار في توفير السيولة.
حتى لو اعتقد صانع سوق أن تداولاته متوافقة تمامًا، فإن التعامل مع الاستفسارات ومراجعة الاستراتيجيات وشرح علاقات العمل له تكلفة. إذا تجاوزت هذه التكاليف فوائد التعاون، يصبح تقليص الحجم أو الخروج الخيار التجاري الأفضل.
سيواجه جانب التمويل نفس المشكلة. عندما لا تستطيع أحجام التداول والرسوم الحقيقية دعم توقعات النمو السابقة، فقد تتطلب جولة التمويل التالية فحصًا نافيًا للجهالة أطول، وشروطًا أكثر صرامة، بل وحتى تقييمًا أقل.
كل شيء دائرة: بروتوكولات DeFi ذات التقييمات المرتفعة تتواطأ مع كبار المستثمرين لتضخيم TVL، ومنصات PerpDEX تزور أحجام التداول بأساليب رديئة، وعندما تنحسر المياه، يظهر الجميع عراة.
هل تستطيع كالشي هذه المرة خداع الجهات التنظيمية الأمريكية بعبارة "إنها مجرد أعمال"؟
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.