المستثمر الأسطوري دروكنميلر ينسحب نادرًا: يصفّي الأسهم تقريبًا ويبيع النحاس على المكشوف وهدفه الوحيد الآن الحفاظ على رأس المال
 Odaily
المؤلف الأصلي: لونغ يويه
المصدر الأصلي: وول ستريت سي إن
أعلن المستثمر الأسطوري ستان دروكنميلر علنًا أنه قام حاليًا بتصفية مراكز الأسهم تقريبًا ودخل في "وضع الحفاظ على رأس المال" - وهو انسحاب طوعي نادر في مسيرته الاستثمارية الممتدة 50 عامًا.
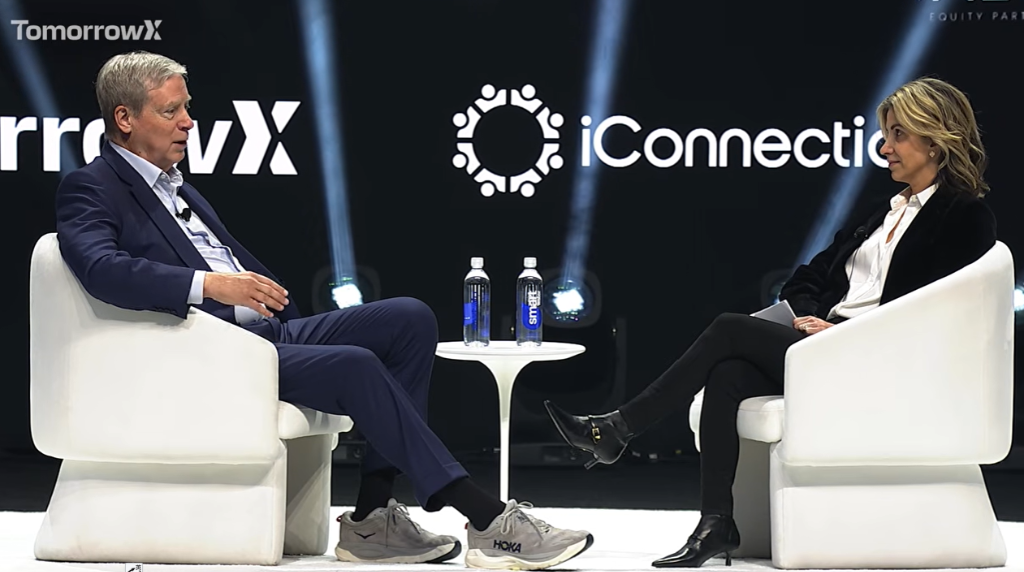
في 18 نوفمبر 2026، تحدث دروكنميلر في قمة TomorrowX التي عُقدت في أوستن، تكساس، مع إليانا بوزالي، مسؤولة قسم المشتقات العالمية في مورغان ستانلي. وقال بصراحة إن بيئة الاقتصاد الكلي اليوم "انقلبت تمامًا" مقارنة بشهر يناير من هذا العام: تحول الاحتياطي الفيدرالي من خفض أسعار الفائدة إلى رفعها، وتحولت السلع من الارتفاع إلى الانخفاض، واستمرت فروق الائتمان في الاتساع، وأن مستوى الرؤية في السوق منخفض بشكل غير مسبوق في مسيرته المهنية. وقال: "لا أتذكر أي فترة كنت فيها بهذا القدر من الافتقار إلى الحكم على مسار الاثني عشر شهرًا القادمة".
قبل 9 أشهر فقط، كان دروكنميلر لا يزال في نفس الإطار الحواري متفائلًا بقوة - يشترى الأسهم، ويشترى النحاس، ويبيع سندات الخزانة على المكشوف، ويراهن على تحقيق اختراق في الرعاية الصحية. أما الآن، فقد تمت تصفية تلك المحفظة تقريبًا بالكامل. وعند وصفه لمراكزه الحالية قال: مراكز الأسهم الطويلة والقصيرة متوازنة تقريبًا، ويحتفظ بمركز صغير بالدولار، ويبيع النحاس على المكشوف. وبشكل عام دخل في "وضع الحفاظ على رأس المال" (we're in capital preservation).
ويُقال إن الرد التلقائي على هاتفه لا يتضمن سوى بضع كلمات: "لا تتحدث معي. أنا لا ألعب. (Don't talk to me. I'm not playing.)"
كما كشف أن الفرصة الكبيرة التالية في مجال الذكاء الاصطناعي، في رأيه، تكمن في "بيع المهام" بدلاً من "بيع القدرة الحاسوبية" - فبمجرد أن تسيطر مختبرات الذكاء الاصطناعي الرائدة على أقوى ذكاء في العالم، يمكنها تجاوز نموذج تسعير التوكنات تمامًا، والدخول مباشرة في قطاعات رأسية مثل الأمن السيبراني والرعاية الصحية، وبناء إمبراطوريات تجارية خاصة بها.
منطق الشراء في يناير قد انهار تمامًا
استند حكم دروكنميلر في يناير من هذا العام إلى إطار اقتصادي كلي متكامل: سعر الفائدة على الأموال الفيدرالية 3.5%، ومعدل النمو الاسمي 6%، والسياسة النقدية في الواقع متساهلة للغاية؛ وأظهر مخطط النقاط للاحتياطي الفيدرالي المزيد من خفض أسعار الفائدة خلال العام؛ واخترقت أسعار النحاس والسلع الأخرى مستويات قياسية جديدة؛ واستمر خط التقدم والتراجع في السوق في تسجيل مستويات قياسية جديدة؛ وضاقت فروق الائتمان بشدة.
وقال: "في ظل سياسة نقدية مفرطة التيسير، بدا لي حدوث ركود خلال 6 إلى 12 شهرًا أمرًا شبه مستحيل". وفي ذلك الوقت كان متفائلًا أيضًا بتسارع الإنفاق الرأسمالي على الذكاء الاصطناعي، فاشترى الأسهم، واشترى النحاس، وباع سندات الخزانة على المكشوف كتحوط، وكان متفائلًا بقطاع الرعاية الصحية.
لكن بعد حوالي شهر، أربك حدث "التعريفات الجمركية الأمريكية" الإيقاع. واعترف بحدوث بيع بدافع الذعر في ذلك الوقت، لكنه سرعان ما أعاد الشراء، وأكمل خلال هذه العملية تنقية طبيعية للمحفظة - حيث تم استبعاد الأصول التي لا تملك إمكانات ارتفاع كبيرة، وأصبح منطق المراكز المرتبطة بالبنية التحتية للذكاء الاصطناعي أكثر وضوحًا.
أما اليوم في نوفمبر، فقد عدد واحدًا تلو الآخر كل الشروط التي دعمت حكم الشراء في البداية، وأشار إلى أنها انعكست جميعًا: لم يعد الاحتياطي الفيدرالي يخفض أسعار الفائدة، بل تحول إلى رفعها؛ وذكر شخصًا عمل بجانبه لمدة 15 عامًا، كان مستاءً بشدة من سياسة أسعار الفائدة الصفرية على مدى السنوات الخمس عشرة الماضية، وأكثر استياءً من تجاوز التضخم المستهدف لخمس سنوات متتالية، ملمحًا إلى أن التوجه السياسي داخل الاحتياطي الفيدرالي قد شهد تحولًا جذريًا. تحولت السلع من اختراق مستويات قياسية جديدة إلى بلوغ الذروة والتراجع، وهو الآن يبيع النحاس على المكشوف؛ وبلغ خط التقدم والتراجع في سوق الأسهم ذروته في 14 أغسطس، على الرغم من أن ذروة المؤشر ظهرت في أكتوبر؛ واستمرت فروق الائتمان في الاتساع.
قال: "يجب أن تفهموا ما أعنيه. كل شيء أصبح معكوسًا تمامًا عما كان عليه حينها".
"أنا لا ألعب!" انسحاب طوعي في لحظة ضبابية
في مواجهة هذا الوضع، اختار دروكنميلر الانسحاب. فمراكز أسهمه الطويلة والقصيرة متوازنة تقريبًا بعد المقاصة، ويحتفظ بمركز صغير بالدولار، وهو في حالة ترقب بشكل عام. مازحته بوزالي بأنه وضع زر "رد تلقائي" في مكالمات Zoom، ومضمونه جملة واحدة فقط: "لا تتحدث معي. أنا لا ألعب. (Don't talk to me. I'm not playing.)" ولم ينكر ذلك.
وأوضح أن هذا الانسحاب الطوعي ليس استسلامًا، بل هو تجسيد لمنطقه الثابت في إدارة المخاطر. فإطاره الاستثماري يمتد عبر أربع فئات أصول رئيسية: السلع والسندات والأسهم وأسعار الفائدة، مما يجعله لا يحتاج أبدًا إلى الاحتفاظ بتعرض مستمر في أي فئة واحدة. وقال: "غالبًا ما تحقق السندات والعملات أكبر تحركاتها أثناء الأسواق الهابطة للأسهم"، مما يجعله أكثر استعدادًا للبقاء بلا حراك في الأسهم، والبحث بدلاً من ذلك عن فرص في أدوات الاقتصاد الكلي الأخرى.
واعترف أيضًا بأنه لا يستخدم القيمة المعرضة للخطر (VaR)، ولا يجري اختبارات ضغط، وأن الإشارة الأساسية لإدارة المخاطر لديه هي ما إذا كان أداء الأرباح والخسائر نفسه مطابقًا للتوقعات. وقال: "عندما تدخل السوق في حالة فوضى ومرحلة سوق هابطة، تفشل جميع الارتباطات"، وأضاف: "وقد تحقق بعض الأشخاص الموهوبين جدًا من ذلك بطريقة مؤلمة هذا العام عندما باعوا البرمجيات على المكشوف واشتروا البنية التحتية للذكاء الاصطناعي".
كما تحدث عن إيمانه بـ"سلسلة الانتصارات والهزائم" - فهو يعتقد أن دورات الحالة في الاستثمار تتجاوز بكثير التوزيع العشوائي، وأن التعرف على ما إذا كنت حاليًا في حالة "يد ساخنة" أم "يد باردة" هو أحد أهم أجزاء هذه المهنة.
وقال: "عندما أكون في حالة جيدة، أراهن بقوة؛ وعندما أكون في حالة سيئة، أراهن برهانات صغيرة فقط، وأنتظر حتى يتعافى متوسط التكلفة، ثم أقرر ما إذا كنت سأزيد المراكز مرة أخرى". ووصف الوضع الحالي بأنه "استراحة" قد تستمر يومين أو ستة أشهر.
من بيع المعاول إلى بيع الخدمات، النصف الثاني للذكاء الاصطناعي؟
على الرغم من تقليص المحفظة بشكل عام، لم يتزعزع حكم دروكنميلر طويل الأجل بشأن الذكاء الاصطناعي. فقد صرح بوضوح أنه لن يبيع الابتكار في هذا المجال على المكشوف، ويرجع ذلك جزئيًا إلى أن الأصول ذات الصلة أصبحت في منطقة ذروة البيع وتمت تصفية المراكز بالفعل.
ويتركز حكمه على المرحلة التالية من الذكاء الاصطناعي في "حالات الاستخدام" بدلاً من "البنية التحتية". وهو يعتقد أن قطاع البنية التحتية للذكاء الاصطناعي قد يوفر فرص تداول تكتيكية، لكنه لن يعود المحرك الرئيسي كما كان في السنوات الأربع الماضية. الفرصة الحقيقية، في رأيه، تكمن في مختبرات الذكاء الاصطناعي الرائدة نفسها.
منطقه هو: لا يوجد سبب يدعو المختبرات التي تمتلك أقوى ذكاء في العالم إلى الاستمرار في نموذج الأعمال القائم على فرض رسوم لكل توكن. وقال: "إذا كنت تمتلك أقوى ذكاء في العالم، يمكنك البدء في بيع المهام بدلاً من بيع التوكنات، ويمكنك إنشاء أعمالك التجارية الخاصة".
وأشار إلى الأمن السيبراني باعتباره المثال الأكثر وضوحًا: "من يستطيع منافسة هؤلاء الأشخاص في مجال الأمن السيبراني؟ لقد خلقوا هذه المشكلات، لذا يمكنهم الآن استخدام مجموعات من وكلاء الذكاء الاصطناعي لحمايتنا". والرعاية الصحية أيضًا ضمن نطاق رؤيته.
ولخص هذا الحكم في جملة واحدة: "بيع المهام، وليس التوكنات."
المخاطر المالية ومخاوف التعليم: متغيرات بطيئة تحدث بهدوء
عندما سُئل عن الاتجاهات المهمة التي "تحدث بهدوء" حاليًا، طرح دروكنميلر مشكلتين هيكليتين طالما شغلتا اهتمامه.
الأولى هي التدهور المستمر في التعليم الأساسي من الروضة حتى الصف الثاني عشر في الولايات المتحدة. وأشار إلى أن الولايات المتحدة عوضت هذا القصور لفترة طويلة من خلال جذب أفضل المواهب من الخارج، وقال: "أراهن أن ثماني شركات من بين أفضل عشر شركات تكنولوجيا أسسها أو يقودها مهاجرون". لكنه يشعر بالقلق من أن تشديد سياسات الهجرة يهدد آلية التعويض هذه، وأن المشكلتين مجتمعتين لم تحظيا بعد باهتمام سياسي كافٍ.
والثانية هي المشكلة المالية. ففي وقت مبكر من 2011 إلى 2012، كان قد جال في الجامعات الكبرى محاولًا إقناع الشباب بالاهتمام بالظلم المالي بين الأجيال، لكن لم يستمع إليه أحد تقريبًا. واستشهد بالمقولة القديمة: "كيف يحدث الإفلاس؟ أولاً ببطء، ثم فجأة". وهو يعتقد أن الولايات المتحدة ستشهد على الأرجح خلال السنوات العشر القادمة إصلاحًا ماليًا يفرضه أزمة في الأسواق المالية، وقال: "ستكون هذه أزمة مختلفة تمامًا عن الأزمة الحالية". كما أعرب عن تفاؤل حذر بإمكانية حدوث الإصلاح في نهاية المطاف.
تنبؤات لعشر سنوات: الاندماج النووي ومراكز البيانات الفضائية وهزيمة السرطان
قدم دروكنميلر أيضًا ثلاثة تنبؤات لعشر سنوات، مرفقًا كلًا منها باحتمال يعتبره معقولًا:
- الاندماج النووي: احتمال 20% أن يتحقق خلال 10 سنوات، أو على الأقل أن يتضح "أننا على وشك تحقيقه".
- مراكز البيانات الفضائية: بقوله هذا في أوستن، أعطى احتمالًا "لا يقل عن 70%".
- هزيمة السرطان: قضى 30 عامًا في مجلس إدارة مركز سلون كيترينج للسرطان، وشهد التطور من التسلسل الجيني إلى العلاج المناعي إلى الذكاء الاصطناعي. "أعتقد أننا سنهزم السرطان. أعتقد أنه سيصبح مرضًا يمكن التحكم فيه. وأنا أتحدث عن 10 سنوات، وليس 20 عامًا."
ما الذي يصنع مستثمرًا من الطراز الأول
في نهاية الحوار، شارك دروكنميلر حكمه على صفات المستثمرين. وهو يعتقد أن الفجوة بين المستثمرين من الطراز الأول والمستثمرين الجيدين تكمن في أربعة أشياء: شغف شبه مرضي بهذه المهنة، وفضول معرفي قوي للغاية، وروح تنافسية "بدرجة مرضية"، وانضباط ذاتي صارم. وقال: "في كل مرة تشتري فيها، يوجد بائع على الجانب الآخر، وإذا لم يكن لديك تفانٍ مذهل في العمل، فسوف تخسر في هذه الصناعة".
كما تحدث عن الفخ الشائع بين الأشخاص ذوي الذكاء العالي: حبهم المفرط لأطروحاتهم لدرجة نسيان النصف الثاني من مقولة "ضع كل بيضك في سلة واحدة، ثم راقب تلك السلة عن كثب". وقال: "يمكن أن تكون لديهم أطروحات جيدة جدًا، ويمكن أن تكون رهانات جيدة جدًا، لكن الأمور تتغير، وهم لا يستطيعون التكيف بسرعة مثل الآخرين".
وذكر أيضًا أكثر دروسه إيلامًا: في يناير 2000 باع مؤشر ناسداك، لكنه اشتراه مرة أخرى في نفس يوم الذروة، وقال: "أعتقد أنني لم أفتقد القمة بأكثر من ساعة". وعندما سُئل عما تعلمه من ذلك، كان جوابه: "لم أتعلم شيئًا. كنت أعرف حينها أنه لا ينبغي لي فعل ذلك، لكنني لم أستطع السيطرة على نفسي".
النص الكامل للمقابلة كما يلي:
ستان دروكنميلر: لماذا "يقف مكتوف الأيدي" الآن | قمة TomorrowX
18 نوفمبر 2026
تحدث المستثمر الأسطوري ستان دروكنميلر، الرئيس التنفيذي لمكتب عائلة دوكين، على المسرح الرئيسي لقمة TomorrowX في أوستن مع إليانا بوزالي من مورغان ستانلي.
شارك ستان لماذا، بعد 50 عامًا من الاستثمار، لم يشعر قط بهذا القدر الضئيل من اليقين؛ وما الذي يركز عليه حاليًا: تطبيقات الذكاء الاصطناعي بدلاً من البنية التحتية، ولماذا يمكن للمختبرات الرائدة بيع "المهام" بدلاً من "التوكنات"، وكيف تساعد مجموعات وكلاء الذكاء الاصطناعي في الدفاع عن الأمن السيبراني. كما تحدث عن اللحظة التي أدرك فيها أن الذكاء الاصطناعي هو أهم حدث في تاريخ الأعمال الأمريكية، وتنبؤاته الجريئة للعقد القادم - من الاندماج النووي ومراكز البيانات الفضائية إلى هزيمة السرطان في غضون عشر سنوات - والعوامل الرئيسية التي تميز المستثمرين من الطراز الأول عن المستثمرين الجيدين.
الفصل الأول: كيف تنبأ جافين بيكر بازدهار الذكاء الاصطناعي
إليانا: مرحبًا ستان.
ستان: مرحبًا إليانا. جافين، شكرًا لك على منحنا سببًا للاجتماع مرة أخرى. آخر مرة تحدثنا كانت قبل حوالي تسعة أشهر.
قبل أن نبدأ، أعلم أن الوقت ضيق، لكنني أريد أن أحكي قصة صغيرة عن إليانا وجافين. إليانا تدير قسم المشتقات العالمية في مورغان ستانلي. كانت تنظم مكالمات Zoom، وفي ذلك الوقت كانت مجموعتنا تُعرف باسم "أساطير الاقتصاد الكلي" - وفي رأيي، كان الأكثر دقة أن نُسمى "العواجيز في الاقتصاد الكلي".
بعد حوالي شهر من إطلاق ChatGPT، عقدنا اجتماعًا عبر Zoom. كان أولئك الذين يسمون أنفسهم "أساطير الاقتصاد الكلي" يتحدثون ببلاغة عن أسعار الفائدة ومواضيع أخرى. وفجأة انضم شخص لم أره من قبل - جافين - إلى الاجتماع وقال: "أنتم جميعًا تخدعون أنفسكم. أهم حدث في تاريخ الأعمال الأمريكية يحدث الآن، وأنتم هنا تتجادلون حول تفاهات".
الفصل الثاني: استعراض محفظة يناير
ستان (تابع): جافين، أريد أن أشكرك، لأن تلك كانت نقطة البداية لكل شيء، لقد تنبأت بالأمر كله، بعمقه واتساعه. وأريد أيضًا أن أشكر إليانا، فلولاها لما عرفت جافين. شكرًا لكما.
إليانا: على الرحب والسعة. لقد راجعت حوارنا المماثل في يناير، وكان الجمهور أصغر حينها. كنت متفائلًا بالاقتصاد، تشتري الأسهم، وتبيع سندات الخزانة على المكشوف كتحوط، وتشتري النحاس، وتؤمن بشدة بأن قطاع الرعاية الصحية سيتفوق. كم من تلك المراكز ما زلت تحتفظ به اليوم؟
ستان: تقريبًا تمت تصفيتها كلها.
بالنظر إلى مقابلة يناير، كانت فترة استثنائية. في مسيرتي المهنية، أحيانًا أرى بوضوح شديد، وأحيانًا أخرى أكون بلا اتجاه تمامًا. عندما أرى بوضوح، أحب أن أراهن بقوة؛ وعندما لا أرى بوضوح، أحيانًا أتوقف تمامًا تقريبًا.
في ذلك الوقت، كان الاقتصاد قويًا جدًا. والأهم من ذلك، من منظور استشرافي، كان سعر الفائدة على الأموال الفيدرالية عند 3.5%، ومعدل النمو الاسمي 6%، والسياسة النقدية متساهلة للغاية. ووفقًا لما يسمى بمخطط النقاط للاحتياطي الفيدرالي، كانت هناك توقعات بمزيد من خفض أسعار الفائدة خلال العام. وكانت السلع - بما في ذلك النحاس - تخترق مستويات قياسية جديدة. كما سجل خط التقدم والتراجع والمؤشرات الفنية الأخرى التي أستخدمها عند مراقبة السوق مستويات قياسية جديدة. وكانت فروق الائتمان ضيقة جدًا جدًا.
لذلك، في ظل سياسة نقدية مفرطة التيسير، كان من شبه المستحيل أن يدخل الاقتصاد في ركود خلال 6 إلى 12 شهرًا. بالإضافة إلى ذلك، في خريف العام السابق، كان Claude Code قد أثار للتو حماس الدوائر الداخلية بشأن تسارع الذكاء الاصطناعي. كنا متفائلين جدًا بشأن الإنفاق الرأسمالي، وكل هذا جعلنا متفائلين جدًا بالأسهم والاقتصاد.
للأسف، بعد حوالي شهر، اندلعت ما يسمى بـ"الحرب التجارية". أصابني الذعر، وقمنا ببيع مجموعة من المراكز. لكن النتيجة كانت نعمة مقنعة - لأننا عندما أعدنا الشراء (بسرعة كبيرة)، كان اتجاه انطلاق البنية التحتية للذكاء الاصطناعي أوضح من أي وقت مضى. كما ساعدت هذه العملية في تنظيف المحفظة من الأصول التي لن ترتفع كثيرًا.
الفصل الثالث: لماذا انعكس كل شيء
ستان (تابع): الآن دعونا ننظر إلى الوضع اليوم.
الاقتصاد لا يزال قويًا، لكن كل الجوانب الأخرى التي ذكرتها للتو انعكست تمامًا. الاحتياطي الفيدرالي لم يخفض أسعار الفائدة، بل يرفعها - لقد حدث تحول في مسار سياسة الاحتياطي الفيدرالي. هناك شخص أعرفه، جلس بجانبي لمدة 15 عامًا، وهو غير راضٍ عن التيسير النقدي والعجز وكل ما تبعهما على مدى السنوات الخمس عشرة الماضية، وهو غاضب بشكل خاص من تجاوز التضخم المستهدف لخمس سنوات متتالية.
لذلك، نحن حاليًا في دورة تشديد نقدي. السلع التي كانت تخترق مستويات قياسية جديدة في يناير، يبدو الآن أنها بلغت ذروتها وتتجه نحو الانخفاض - في الواقع، نحن بالفعل نبيع النحاس على المكشوف. خط التقدم والتراجع كان يسجل مستويات قياسية جديدة عندما أجرينا المقابلة، لكن ذروته الفعلية ظهرت في 14 أغسطس، على الرغم من أن ذروة المؤشر العام كانت في أكتوبر. فروق الائتمان تتسع.
أعتقد أنكم فهمتم الآن - كل شيء اليوم معاكس تمامًا لما كان عليه حينها. لذلك، نحن لسنا طويلي الأسهم ولا قصيريها.
الفصل الرابع: أنا أقف مكتوف الأيدي
ستان (تابع): أعترف أنني أحب البيع على المكشوف. لكن لأسباب يحضر معظم الناس هذا المؤتمر من أجلها، لا أجرؤ أبدًا على بيع الابتكار التكنولوجي وكل التقدم الذي يُناقش هنا على المكشوف. علاوة على ذلك، فإن العديد من الأصول ذات الصلة قد هبطت بالفعل بشكل مفرط، والمراكز منخفضة جدًا من الناحية التكتيكية.
لذا، خياري هو نفس النهج المعتاد - عندما لا يكون لدي يقين، أنسحب وأراقب. لقد عملت في هذه المهنة، يا إلهي، لمدة 50 عامًا. لا أتذكر أي فترة كان لدي فيها هذا القدر الضئيل من اليقين بشأن مسار الاثني عشر شهرًا القادمة، وهذا مختلف تمامًا عن يناير الماضي.
تمامًا كما مازحتني في مكالمة Zoom قبل أيام - قلت: "ستان لديه الآن زر رد تلقائي، بمجرد الاتصال يظهر: 'أنا أقف مكتوف الأيدي.'" - الرد التلقائي: لا تتحدث معي، أنا لا ألعب.
هذا هو وضعنا الحالي. ما زلنا نحتفظ ببعض المراكز الصغيرة بالدولار، ومراكز الأسهم متوازنة تقريبًا، لكن هناك بعض عدم التطابق الداخلي بين الطويل والقصير - لدينا عدد من المراكز القصيرة والطويلة، لكننا في الأساس نتجنب السوق.
إليانا: في المقدمة الافتتاحية كانت هناك بعض الإطراءات على أدائك. هل تقصد أنك لم تخسر المال أبدًا؟ لم تكن لديك سنة خاسرة أبدًا؟
ستان: في الواقع لا. لكن هذا مجرد حظ في التقويم - لقد مررت بتراجعات كبيرة، لكن لم يحدث أبدًا أن كانت هناك خسارة سنوية كاملة من 31 ديسمبر إلى 31 ديسمبر.
أدائي، في جوهره، يرجع جزئيًا إلى عدة أشياء: أولاً، نحن نتداول أربع فئات أصول رئيسية - السلع والسندات والأسهم وأسعار الفائدة، لذلك لا نشعر بالحاجة إلى التركيز الشديد على أي فئة أصول واحدة.
إليانا: وهذا الأسلوب أنت من ابتكرته، ومن الواضح أنك لست مستثمرًا مقيدًا بتفويض استثماري.
ستان: ربما يكون هذا الأسلوب قد ابتكرته أنا بالفعل، لكنني فعلت ذلك بدافع الضرورة - لأنني في ذلك الوقت لم أكن أعرف ماذا أفعل. على أي حال، وبمحض الصدفة، غالبًا ما تحقق السندات والعملات أكبر تحركاتها عندما تكون الأسهم في سوق هابطة. هذا يجعلني أكثر استعدادًا لترك الأسهم مؤقتًا، دون الحاجة إلى الاحتفاظ بمراكز في تلك الفئة من الأصول - لديك بدائل أخرى، وهذا يخلق انضباطًا بشكل طبيعي.
لقد مررنا بفترات خرجنا فيها من السوق، وفترات كنا فيها نشطين في أدوات الاقتصاد الكلي الأخرى خارج الأسهم. الآن، لأنني لا أملك يقينًا كبيرًا بشأن أي شيء، نحن في مرحلة الحفاظ على رأس المال بشكل عام - نحن نحاول ألا نخسر المال، بدلاً من كسبه.
إليانا: عندما كنا نتحدث في الكواليس، ذكرت أن شخصًا ما حلل أسلوبك الاستثماري على مدى 50 عامًا، مما جعلنا جميعًا نضحك. هل يمكنك مشاركة ذلك مع الجمهور؟
ستان: لم تستمعي جيدًا، لأنني أعتقد أن ما قلته للتو هو الجواب. دوكين كسبت المال على مر السنين من خلال "النمو الانفجاري": كنا نمر بسنوات عادية، نرتفع بنسبة 5% إلى 8%، ثم فجأة تأتي موجة نمو انفجاري تستمر ثلاث أو أربع سنوات، ثم ندخل في مرحلة استقرار. لكننا تجنبنا الانخفاضات.
أعتقد أن هذا يرجع إلى حد كبير إلى أنني محظوظ بما فيه الكفاية، فالفريق يضم العديد من الشباب، ومكالمة جافين كان لها دور كبير. لقد مررنا للتو بفترة نمو انفجاري رائعة استمرت ثلاث أو أربع سنوات، وهناك قدر كبير من عدم اليقين في العديد من العوامل التي ذكرتها للتو، لذا فأنا آخذ استراحة مؤقتة - قد تستمر يومين أو ستة أشهر، لا أعرف.
الفصل الخامس: اليد الساخنة واليد الباردة، وإدارة المخاطر
إليانا: إذن أنت في مرحلة "يد باردة"، كيف تعرف متى ستستعيد لياقتك؟
ستان: أنا لست "يد باردة"، أنا في "فترة خروج". ربما تقصدين طريقتي في إدارة المخاطر - وهي بالفعل مختلفة بعض الشيء. نحن لا نستخدم القيمة المعرضة للخطر (VaR)، ولا نجري اختبارات ضغط، ولا نستخدم أيًا من تلك الأدوات. أتذكر عندما كنت أدير صندوق كوانتوم لصالح سوروس، رفضت البنوك إقراضنا لأننا لا نستخدم القيمة المعرضة للخطر (VaR)، فأعطيتهم نموذج القيمة المعرضة للخطر (VaR) عديم الفائدة.
ما كنت أفعله دائمًا - لأننا مستثمرون عبر فئات الأصول - هو النظر إلى أداء الأرباح والخسائر. إذا لم يكن الأداء مطابقًا للتوقعات، وإذا كانت الارتباطات غير صحيحة، أبدأ في تقليص المراكز. أداء الأرباح والخسائر هو إشارتي الحقيقية. لماذا أعتقد أن هذا أفضل من القيمة المعرضة للخطر (VaR)؟ لأنه عندما تكون السوق في حالة فوضى وتدخل مرحلة سوق هابطة، تفشل جميع تلك الارتباطات. أعتقد أنه في وقت سابق من هذا العام، تحقق بعض الأشخاص الموهوبين جدًا من ذلك بثمن باهظ عندما باعوا البرمجيات على المكشوف واشتروا البنية التحتية للذكاء الاصطناعي - بدأت أشياء غريبة تحدث، وأداء الأرباح والخسائر الخاص بك يلتقط كل ذلك.
لقد ذكرتِ أحد أهم أجزاء عملي - أنا أؤمن بـ"تأثير اليد الساخنة". الأصدقاء في تكساس يفهمون الرياضة، مثل الضربات المتتالية وسلاسل الانتصارات في البيسبول، هذه الظاهرة تتجاوز بكثير الاحتمالات العشوائية. عملي كذلك، أحيانًا أكون في حالة جيدة جدًا، وأحيانًا لا أكون في المستوى.
الفصل السادس: ما الذي يراقبه: تطبيقات الذكاء الاصطناعي
ستان (تابع): جزء كبير من عملي هو تحديد ما إذا كنت حاليًا "يد باردة" أم "يد ساخنة". عندما أكون في حالة جيدة، أتحرك بجرأة؛ وعندما أكون في حالة سيئة، ألعب بحذر. إذا بدأ "معدل ضرباتي" في الارتفاع، أشعر أنني ربما بدأت أرى بوضوح، ثم أزيد من قوتي.
إليانا: كنت قد أعددت سؤالًا متعدد الخيارات لأطلب منك اختيار أصول للشراء من بين عدة موضوعات أو أسهم، لكن يبدو أنك لا تريد شراء أي شيء، لذا سنتخطى هذا السؤال. سؤال مشابه بدلاً منه: أنت لست مستعدًا بعد للشراء على نطاق واسع، لكن في سوق الأسهم، ما الذي تراقبه وتشعر بالاهتمام به وقد تستثمر فيه مستقبلًا؟
ستان: بالنظر إلى تحركات السلع، ونقطة لم أذكرها بعد - قبل عام، كانت الأسهم الدورية تتفوق على الأسهم الدفاعية، والآن الأسهم الدفاعية تتصدر بشكل شامل - أنا في حالة تأهب شديد لاحتمال أن يكون أداء الاقتصاد في النصف الثاني من عام 2027 مخيبًا للآمال، ولدي بعض الاعتبارات بشأن أسعار الفائدة.
في الأسهم، نحن نراقب تطبيقات الذكاء الاصطناعي، وليس البنية التحتية. قد تكون البنية التحتية صفقة تكتيكية جيدة - المراكز ذات الصلة قد هبطت بالفعل بشكل مفرط - لكنني لا أعتقد أنها ستعود لتكون المحرك الذي يدفع "نمونا الانفجاري" كما كانت في السنوات الأربع الماضية.
أما التطبيقات فقد تكون الفرصة الأكثر إثارة للاهتمام. ومن المفارقات أن التطبيق الأكثر إثارة للاهتمام قد يكون مختبرات الذكاء الاصطناعي نفسها. أنا شخصيًا لا أعتقد أنها ستبقى طويلًا في أعمال "بيع التوكنات". حكمي هو أنها لن تستمر في إطلاق النماذج فقط - إذا كنت تمتلك أقوى ذكاء في العالم، يمكنك البدء في بيع "المهام" بدلاً من "التوكنات"، وإنشاء أعمالك التجارية الخاصة.
هذا لا يتطلب خيالًا كبيرًا. على سبيل المثال، الأمن السيبراني - من يستطيع منافسة مختبرات الذكاء الاصطناعي هذه في مجال الأمن السيبراني؟ هم من خلقوا هذه المشكلات، لذا فهم الآن الأقدر على إرسال مجموعات من وكلاء الذكاء الاصطناعي لحمايتنا. وكذلك الرعاية الصحية، والعديد من التطبيقات الأخرى.
لذا، إذا كان هناك محرك كبير قادم لسوق الأسهم، أعتقد أنه هناك. بيع المهام، وليس التوكنات - أنتم أول من يسمع هذه العبارة هنا.
الفصل السابع: أشياء تحدث بهدوء
إليانا: حسنًا، سؤال مختلف قليلًا، دعينا نضع الذكاء الاصطناعي جانبًا لخمس دقائق. وسائل التواصل الاجتماعي بارعة جدًا في التقاط الأحداث الساخنة الجارية، لكن العديد من الأشياء المهمة تحدث بهدوء، وتتطور تحت السطح على مدى فترات زمنية أطول. ما هي الأشياء المهمة التي تحدث بهدوء في العالم ويجب أن ننتبه إليها؟
ستان: هناك شيء يحدث بهدوء، لكنني أعتقد أنه مؤلم، وهو التدهور المستمر في التعليم الأساسي من الروضة حتى الصف الثاني عشر في هذا البلد. ويرتبط به ارتباطًا وثيقًا - أننا عوضنا هذا القصور في الماضي من خلال جذب أعداد كبيرة من المواهب الممتازة من الخارج. في مؤتمر تقني، من الصعب تخيل أفضل عشر شركات تكنولوجيا، لا أتذكر بالضبط أيها، لكنني أراهن أن ثماني شركات منها على الأقل يقودها مؤسسون أو مديرون مهاجرون.
ما يقلقني الآن هو أنه ليس فقط التعليم الأساسي في تدهور مستمر، بل لا أحد ينظر في نفس الوقت إلى المشكلة المرتبطة به - سياسات الهجرة لدينا تهدد زخم تدفق المواهب هذا. أنا أيضًا متفائل بأن السياسات ستتعدل في النهاية، لكن هذا شيء كنت أفكر فيه بعمق، بشكل مستقل عن أعمالنا.
شيء آخر يحدث ببطء، ويذكرني بالمقولة القديمة: كيف يفلس الناس؟ ببطء، ثم فجأة.
بالنسبة لأولئك الذين لا يعرفون الخلفية، في الفترة من 2011 إلى 2012، جلت في الجامعات الكبرى محاولًا إقناع الشباب، وإخبارهم بأن جيلي قد نهب مستقبلهم من خلال نظام الرعاية الاجتماعية، وأنه يجب علينا معالجة مشكلة العجز - لأن مجرد إلقاء نظرة على جدول التركيبة السكانية سيظهر أنه بين عامي 2020 و2030، ستنفجر هذه القنبلة الموقوتة حتمًا.
بالطبع، الولايات المتحدة، التي تتمتع بمكانة عملة الاحتياطي، يمكنها الاستمرار حتى مع ما قلته في 2011-2012 - ولم أكن أتوقع أيضًا إنفاق 5 تريليونات دولار على الجائحة، ثم استمرار الإنفاق بعد ذلك، وأسعار الفائدة الصفرية أعطتهم الجرأة لمواصلة التبذير.
لكنني أخشى أنه في وقت ما، سنرى الولايات المتحدة تكرر أخطاء فرنسا. وأنا أيضًا متفائل بأنه إذا جاء ذلك اليوم، فسنتخذ قرارات حاسمة لتنفيذ الإصلاحات. لكن كمستثمر في الاقتصاد الكلي، ستكون تلك أزمة مختلفة تمامًا عن الأزمة الحالية. أعتقد حقًا أنه في وقت ما خلال العقد القادم، سنشهد إصلاحًا ماليًا تفرضه أزمة في الأسواق المالية.
الفصل الثامن: كيف يعيق الأذكياء أنفسهم
إليانا: في المرة الأخيرة قبل حوالي تسعة أشهر، قلت شيئًا ترك انطباعًا قويًا لدي - أحب اقتباس تلك المقابلة، لأن التوقيت كان مناسبًا جدًا.
ستان: أنت بالتأكيد تنتقين الأشياء الجيدة عمدًا.
إليانا: بالفعل. قلت: ميزتي ليست في الذكاء، بل في الحسم في التنفيذ. وقلت إن التفكير المعاكس مبالغ في تقديسه، وكثير من الناس يضحون بالكثير من الأرباح من أجل الظهور بمظهر مختلف. وتحدثت أيضًا عن كيف يعيق الأذكياء أنفسهم بعدم معرفة متى يتوقفون عن البحث. الآن، دعنا نضيف عنصرًا آخر إلى هذه القائمة - كيف يعيق الأذكياء أنفسهم أيضًا؟
ستان: أعتقد أن هذه الصناعة تتطلب تواضعًا فكريًا، والتواضع الفكري يتطلب عقلية منفتحة. أنا من أشد المؤمنين بالقناعات الراسخة - لقد اقتبست من مارك توين قوله: "ضع كل بيضك في سلة واحدة، ثم راقب تلك السلة عن كثب". أنا أؤيد الرهانات المركزة، لكن المشكلة هي أن الكثير من الأشخاص ذوي الذكاء العالي ينسون النصف الثاني - "راقب تلك السلة عن كثب". إنهم يحبون منطقهم الاستثماري الذي بنوه لدرجة أنهم لم يعودوا منفتحين.
الفصل التاسع: العوامل الرئيسية التي تميز المستثمرين من الطراز الأول
ستان (تابع): يمكن أن يكون لديك أطروحة رائعة، وتقوم برهان جيد جدًا، لكن الأمور تتغير، ويبدو أنهم لا يستطيعون التكيف في الوقت المناسب مثل الآخرين. لا أعرف لماذا، لكن الذكاء العالي غالبًا ما يؤدي إلى جمود فكري - ليس دائمًا، لكن في كثير من الأحيان.
إليانا: هذا مرتبط ارتباطًا وثيقًا بشيء آخر - لقد قابلت وأرشدت بعض المستثمرين الرائعين. ما هي العوامل الرئيسية التي تميز المستثمرين الجيدين عن المستثمرين من الطراز الأول؟
ستان: يجب أن يكون لديهم شغف شبه جنوني بهذه الصناعة، ويجب أن يحافظوا على فضول معرفي قوي. يجب أن يتمتعوا بروح تنافسية قوية لدرجة مرضية - تلك الرغبة في الفوز والخوف من الخسارة تتجاوز النطاق الطبيعي، ولا يوجد ما يسمى بالتوازن بين العمل والحياة. ولكن، في كل مرة تشتري فيها شيئًا، يوجد بائع على الجانب الآخر. إذا لم يكن لديك تفانٍ قوي جدًا في العمل، فسوف تخسر في هذه الصناعة.
النقطة الرابعة، وربما بنفس القدر من الأهمية: جميعهم منضبطون للغاية. قد تختلف طريقة انضباط كل شخص اختلافًا كبيرًا، وقد تكون مختلفة تمامًا عن طريقتي، لكن مهما كان نوع الانضباط، فهم يلتزمون به. بجمع هذه النقاط الأربع معًا، أعتقد أن هذا يجيب على سؤالك.
الفصل العاشر: كيف يتخذ ستان القرارات
إليانا: إذا تابع جمهورنا عملك لمدة شهر - سيكون ذلك غريبًا بالطبع - ما أكثر شيء سيفاجئهم في طريقة اتخاذك للقرارات؟
ستان: إنه ما تسميه شركتنا "استثمر أولاً، ثم ابحث". أسمع فكرة، أو كمحلل فني، أرى رسمًا بيانيًا يعجبني، والقصة منطقية، أو الشخص الذي يروي القصة عمل في هذا المجال لسنوات عديدة، وأشعر بشغفه الحقيقي - عندها أبني مركزًا، ليس ضخمًا، لكنه كبير بما يكفي ليجعلني أتألم إذا كان حكمي خاطئًا. في هذه المرحلة، لا أملك سوى حوالي 15% من المعلومات التي يطلبها المستثمرون التقليديون قبل التحرك.
ثم أسلم الفكرة لفريق البحث، وأجري بحثًا متعمقًا لمدة أسبوعين أو ثلاثة أسابيع، ثم أقرر ما إذا كنت سأزيد المركز أو أصفيه. لذا، هناك الكثير من الرهانات الحدسية في عملياتي، وتتضمن أشياء قد لا أكون مؤهلًا لشرائها - لكن على المدى الطويل، نجحت هذه الطريقة معي.
الفصل الحادي عشر: تنبؤات العقد القادم
إليانا: تحدثنا كثيرًا في الكواليس عن التاريخ وعلم النفس والأسواق والعديد من الافتراضات الجريئة. أريد أن يشارك الجمهور في هذا الحوار: أعطني تنبؤًا أو اثنين عن العقد القادم، يبدوان غير مرجحين لكنك ستعطيهما بهدوء احتمال 20%.
ستان: أولاً، أعتقد أن هناك احتمال 20% أن نحقق الاندماج النووي، أو على الأقل أن نرى بوضوح أن الاندماج النووي قادم.
ثانيًا، أنا في أوستن، لذا سأقول إن هناك احتمال 70% على الأقل أو أعلى أن نبني مراكز بيانات فضائية.
ثالثًا، أنا عضو في مجلس إدارة مركز سلون كيترينج للسرطان منذ 30 عامًا. في السنوات العشر الأولى، لم نتقدم تقريبًا، لكن بعد ذلك حصلنا على التسلسل الجيني، وأدركنا أن السرطان مرض فردي، ثم جاءت أبحاث الطفرات الجينية والعلاج المناعي، والآن الذكاء الاصطناعي.
أعتقد أننا سنهزم السرطان. أعتقد أنه سيصبح مرضًا مزمنًا يمكن التحكم فيه - وأنا أتحدث عن 10 سنوات، وليس 20 عامًا.
[تصفيق]
الفصل الثاني عشر: املأ الفراغات
إليانا: رائع. سننهي هذه الفقرة قبل أن يُطلب منا مغادرة المسرح، لنقم بتمرين ملء الفراغات. تلك الأضواء الحمراء المخيفة...
ستان: أعلم، أعتقد أن شخصًا ما سيطلب منا مغادرة المسرح مباشرة، لكنني أريد إنهاء هذا التمرين.
إليانا: حسنًا، لنبدأ بملء الفراغات. تعرف شخصًا، في أول 15 دقيقة...
ستان: أستطيع أن أحكم إذا كان محتالًا.
إليانا: الصفة الشخصية التي جعلتني أكسب أكبر قدر من المال هي...
ستان: العقلية المنفتحة.
إليانا: والتوازن بين العمل والحياة.
ستان: [يضحك] الصفة الشخصية التي جعلتني أخسر أكبر قدر من المال هي...
لقد كسرت انضباطي عدة مرات. فقدت السيطرة على مشاعري وفعلت أشياء كنت أعلم أنه لا ينبغي لي فعلها - كان ذلك قبل حوالي 26 عامًا، لكنني أتذكره كما لو كان بالأمس. في يناير 2000، بعت مؤشر ناسداك على المكشوف، ثم اشتريته مرة أخرى في يوم أعلى مستوى تاريخي. أعتقد أنني تأخرت عن القمة بحوالي ساعة. لأنني كنت أعاني من أسوأ حالة FOMO. سألني أحدهم ماذا تعلمت من ذلك، فقلت: "لم أتعلم شيئًا. كنت أعرف حينها أنه لا ينبغي لي فعل ذلك، لكنني لم أستطع السيطرة على نفسي".
إليانا: ما زلت تعاني من اضطراب ما بعد الصدمة حتى اليوم. حجة الهبوط في الذكاء الاصطناعي التي أتفق معها أكثر هي...
ستان: العوامل السياسية، والمخاوف المتعلقة بالتمويل - كلاهما مقلق.
إليانا: كان شرفًا لي أن أكون على المسرح معك، جافين، شكرًا لك مرة أخرى على منحنا هذه الفرصة. ستان، والأهم من ذلك، شكرًا لك على صداقتك.
ستان: شكرًا لك إليانا. شكرًا لجميع الحاضرين.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.