從諾克斯堡“黑箱”到鏈上透明,比特幣會重蹈黃金被美元吸附的命運嗎?

文/HedyBi
策劃/Lola Wang
出品/OKGResearch
3月24日,美國總統特朗普的數字資產顧問委員會執行董事 Bo Hines 提出了一項極具爭議性的建議——利用黃金儲備的收益購買比特幣,以“預算中性”的方式提升國家的比特幣儲備。 就在數日前,國際貨幣基金組織(IMF)正式將比特幣納入全球經濟統計體系。 隨著比特幣被納入《國際收支和國際投資頭寸手冊》(BPM7) ,各國央行和統計機構需要在國際收支和投資頭寸報告中記錄比特幣交易和持倉情況。 此舉不僅是對比特幣在國際金融體系中影響力的正式承認,也意味著它正逐步從一種投機性資產向更具制度化的金融工具演變,從國際層面上,比特幣自3月20日起可成為國家的外匯儲備選項。
然而,回到美國的這一提議,最耐人尋味的地方在於,美國提議用黃金——被市場奉為“終極避險資產”的儲備——來換取比特幣。 這一提議本身引發了一個根本性的問題即黃金真的仍然是無可爭議的避險資產嗎? 如果答案是肯定的,那從古希臘和羅馬時期的金幣時代,到如今已經數十個世紀,為什麼沒有任何公司採取類似Strategy(原微策略公司)在比特幣市場中的激進模式來長期增持黃金? 隨著全球各國的政策制定者重新審視這一新興資產在金融體系的定位,美國已經率先表明了態度,比特幣能否成為金融範式轉移的第一槍?
OKG Research於2025年推出特別專題「特朗普經濟學」,將持續跟踪特朗普2.0時代下對加密行業以及全球市場帶來的影響。 本文將從比特幣與黃金的對比切入,拆解美國此項耐人尋味的提議有何深意。
美國賣的不是真黃金?
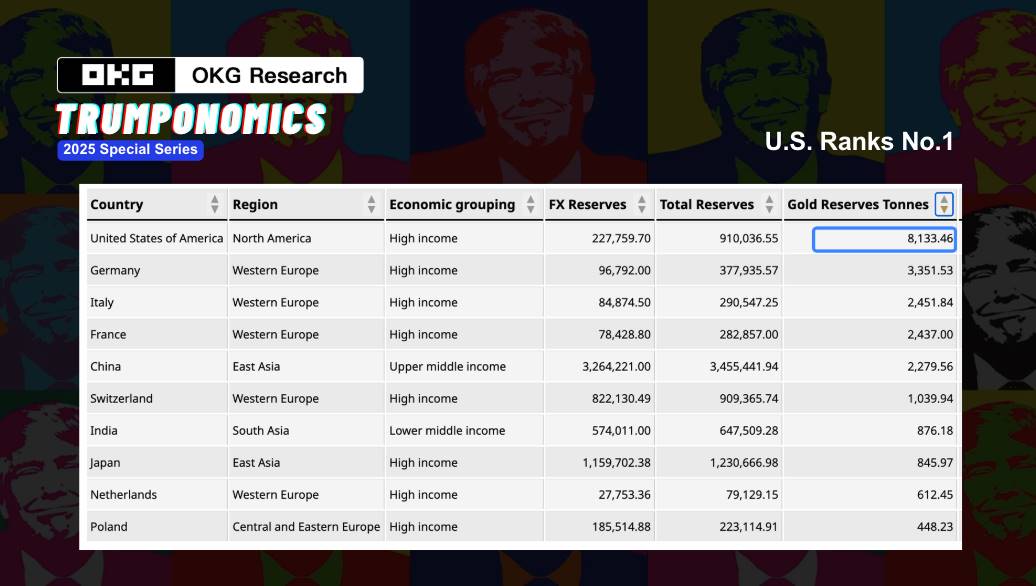
美國以其官方黃金儲備達8133.5噸,排名全球第一長達70年。 但一個值得注意的事實是,這些黃金長期以來並未在市場上流通,而是存放在肯塔基州黃金儲備庫、丹佛、紐約聯儲等地。 自 1971 年“尼克松衝擊”終結布雷頓森林體係以來,美國的黃金儲備已不再用於支撐美元,而是作為戰略性儲備資產,一般不會直接出售。
從歷史上來看,美國財政部可以通過調整黃金的賬面價值,在不增加實際黃金儲備的情況下,憑空創造美元流動性。
目前,美國財政部在資產負債表上將黃金的賬面價值固定在42.22美元/盎司,這個價格遠低於目前黃金的市場價格——2200美元/盎司。 若國會批准提高黃金的賬面價格,財政部的黃金儲備在賬面上的價值將會大幅增加。 基於這一新價格,財政部可以向美聯儲申請更多的黃金證書,而美聯儲則向財政部提供相應的新美元。
這意味著,美國可以在不與其他國家協商的情況下,通過調整黃金賬面價值,實施一次“隱形的美元貶值”,同時創造大規模財政收入。 這些新增的美元資金可以用來購買比特幣,進一步增加美國的比特幣儲備。特朗普2.0政府的經濟顧問Stephen Ira Miran引用“特里芬難題”指出,美元作為全球儲備貨幣的地位使美國面臨長期的貿易逆差,黃金重估有助於打破這一惡性循環,避免利率飆升。 在不釋放過多流動性的情況下,比特幣將受益於這一調整。
然而這樣的方式,表面上能推動其他機構和投資者的跟隨,進而吸引更多流動性注入比特幣市場。 但不可忽視的是,若
黃金市場從未自由過
如果美國財政部用重估黃金的方式,採用盈餘的“賬面價值”兌換美元來購買比特幣,比特幣市場可能迎來短期狂熱,但同時面臨監管收緊和流動性控制的風險,正如黃金曾因布雷頓森林體系的崩潰而進入“自由定價”時代——機會和不確定性並存下的價格波動。
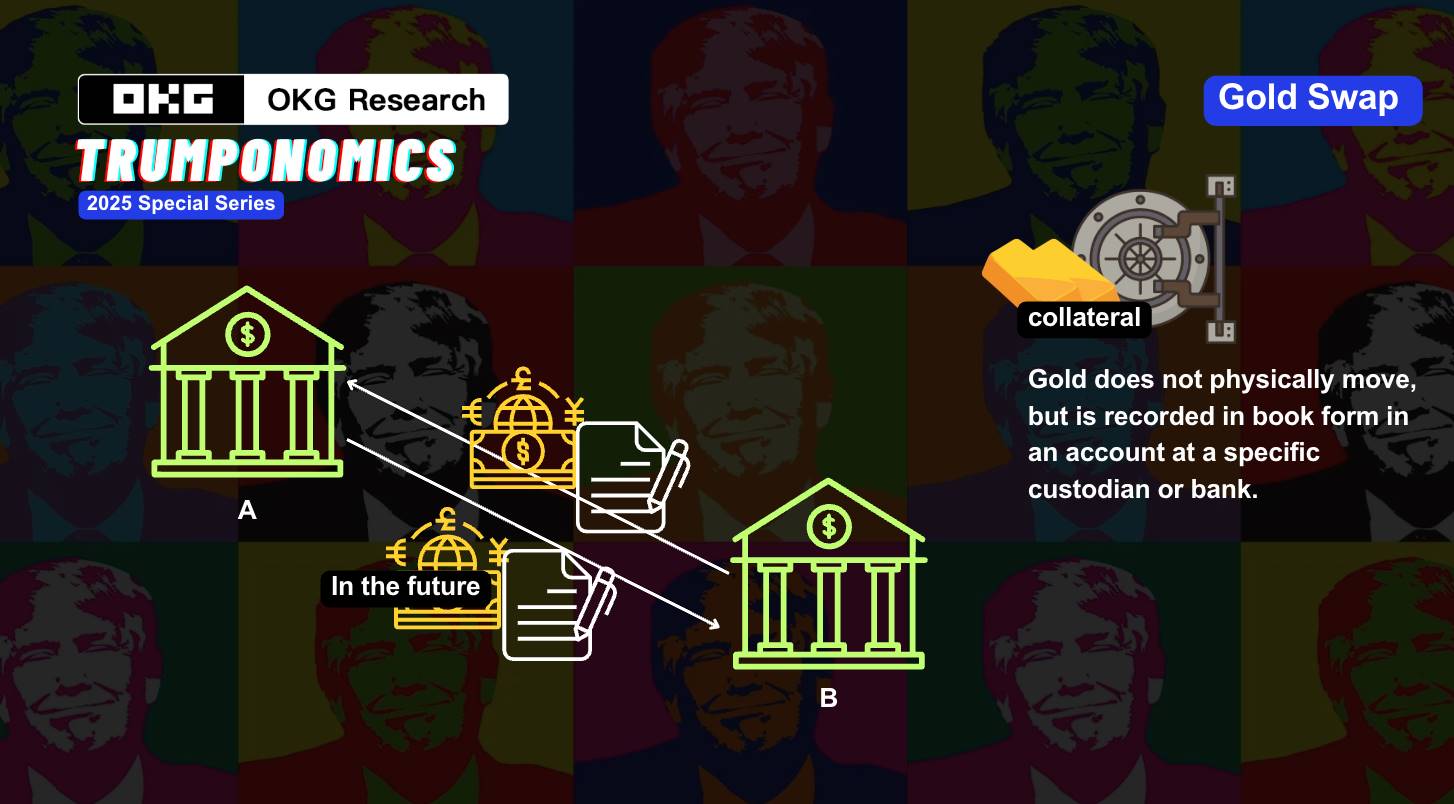
歷史上,除了避險資產,黃金還扮演著貨幣體系的“影子槓桿”角色,利用黃金進行地緣政治博弈的歷史不乏其例,最著名的案例之一便是1970年代的“黃金門事件”。 在那個時期,美元的國際信譽因越戰和其他內外因素遭遇衝擊。 為了穩住全球市場對美元的信心,美國通過提高黃金的相對價格來保護美元。 此外,上世紀 80 年代,裡根政府通過“黃金掉期(Gold Swap)”操作,間接干預市場價格;2000 年代,美聯儲通過黃金租賃市場釋放流動性,以維持美元強勢地位。
此外,黃金的信用也並非牢不可破。 8133.5噸的數據是幾十年來從未被接受獨立審計的數字,Fort knox(諾克斯金庫,位於肯塔基州)的黃金是否完好無損,一直是市場熱議的“黑箱”問題。 更重要的是,美國政府雖不直接拋售黃金,卻可能通過金融衍生手段例如前文所提的“賬面調整”等手段操縱其價值,實現影子貨幣政策操作。
更深層次的問題在於,如果黃金被重新估值以釋放美元流動性,而比特幣成為美元對沖工具,市場將如何重新定義信用?
比特幣,會成為美國影子貨幣政策Play 的一環嗎?
若比特幣可能正在走向類似黃金被美元體係被吸附與控制的命運,隨著美國對比特幣的持有興趣上升,
假設美國政府將比特幣納入戰略資產,並開始囤積比特幣。 比特幣作為一種去中心化的資產,與傳統的黃金不同,政府不可能直接控制比特幣的供應量或價格。 然而,政府可以通過影子機構(如比特幣ETF或比特幣信託基金等金融工具)進行市場操作,間接影響比特幣的價格和市場情緒。
這些影子機構可以利用比特幣市場的流動性和波動性,將大量比特幣納入“囤積”狀態,以期在特定時機釋放這些比特幣,從而影響市場供需和價格走勢。
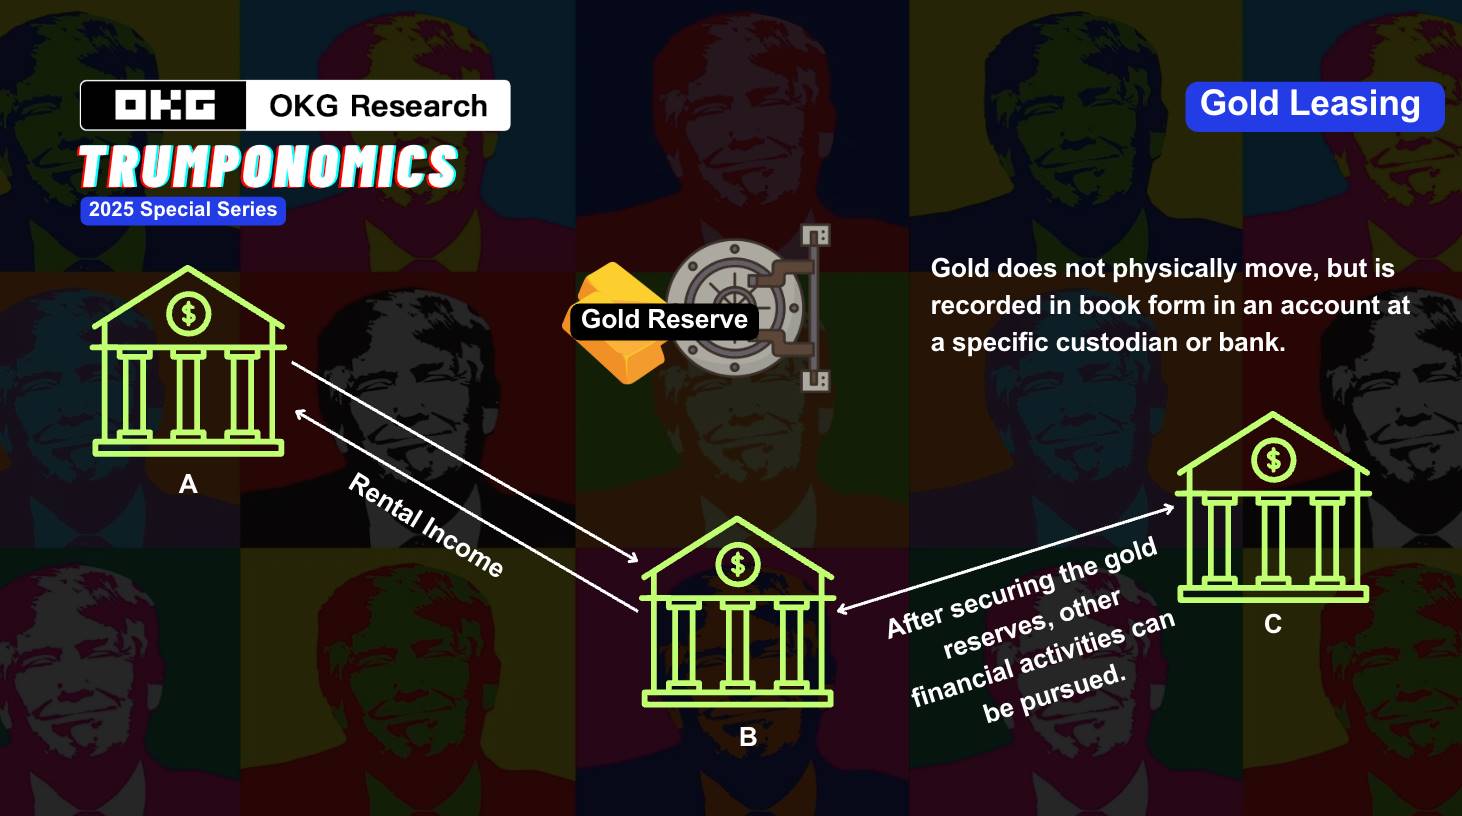
更別提黃金衍生品的“泡沫”又或是黃金的真實存在:在2011年時,有分析師估計COMEX的紙面黃金與實物黃金的比例可能高達100:1。 又或是存在的2013年的德國黃金回運長達7年之久,引發猜測稱美聯儲可能沒有足夠的實物黃金,或者部分黃金已被租賃或抵押。
但比特幣會重蹈覆轍嗎? 從當前區塊鏈技術的發展趨勢來看,答案或許是否定的。
1.
比特幣並不是“黑箱”操作,所有交易鏈上可循。 比特幣的去中心化特性使其在透明度和可審計性方面優於黃金。 作為區塊鏈上的原生資產,比特幣所有交易都是公開可審計的,任何人都可以通過鏈上數據工具(如OKX Explorer)追踪比特幣的流通情況。
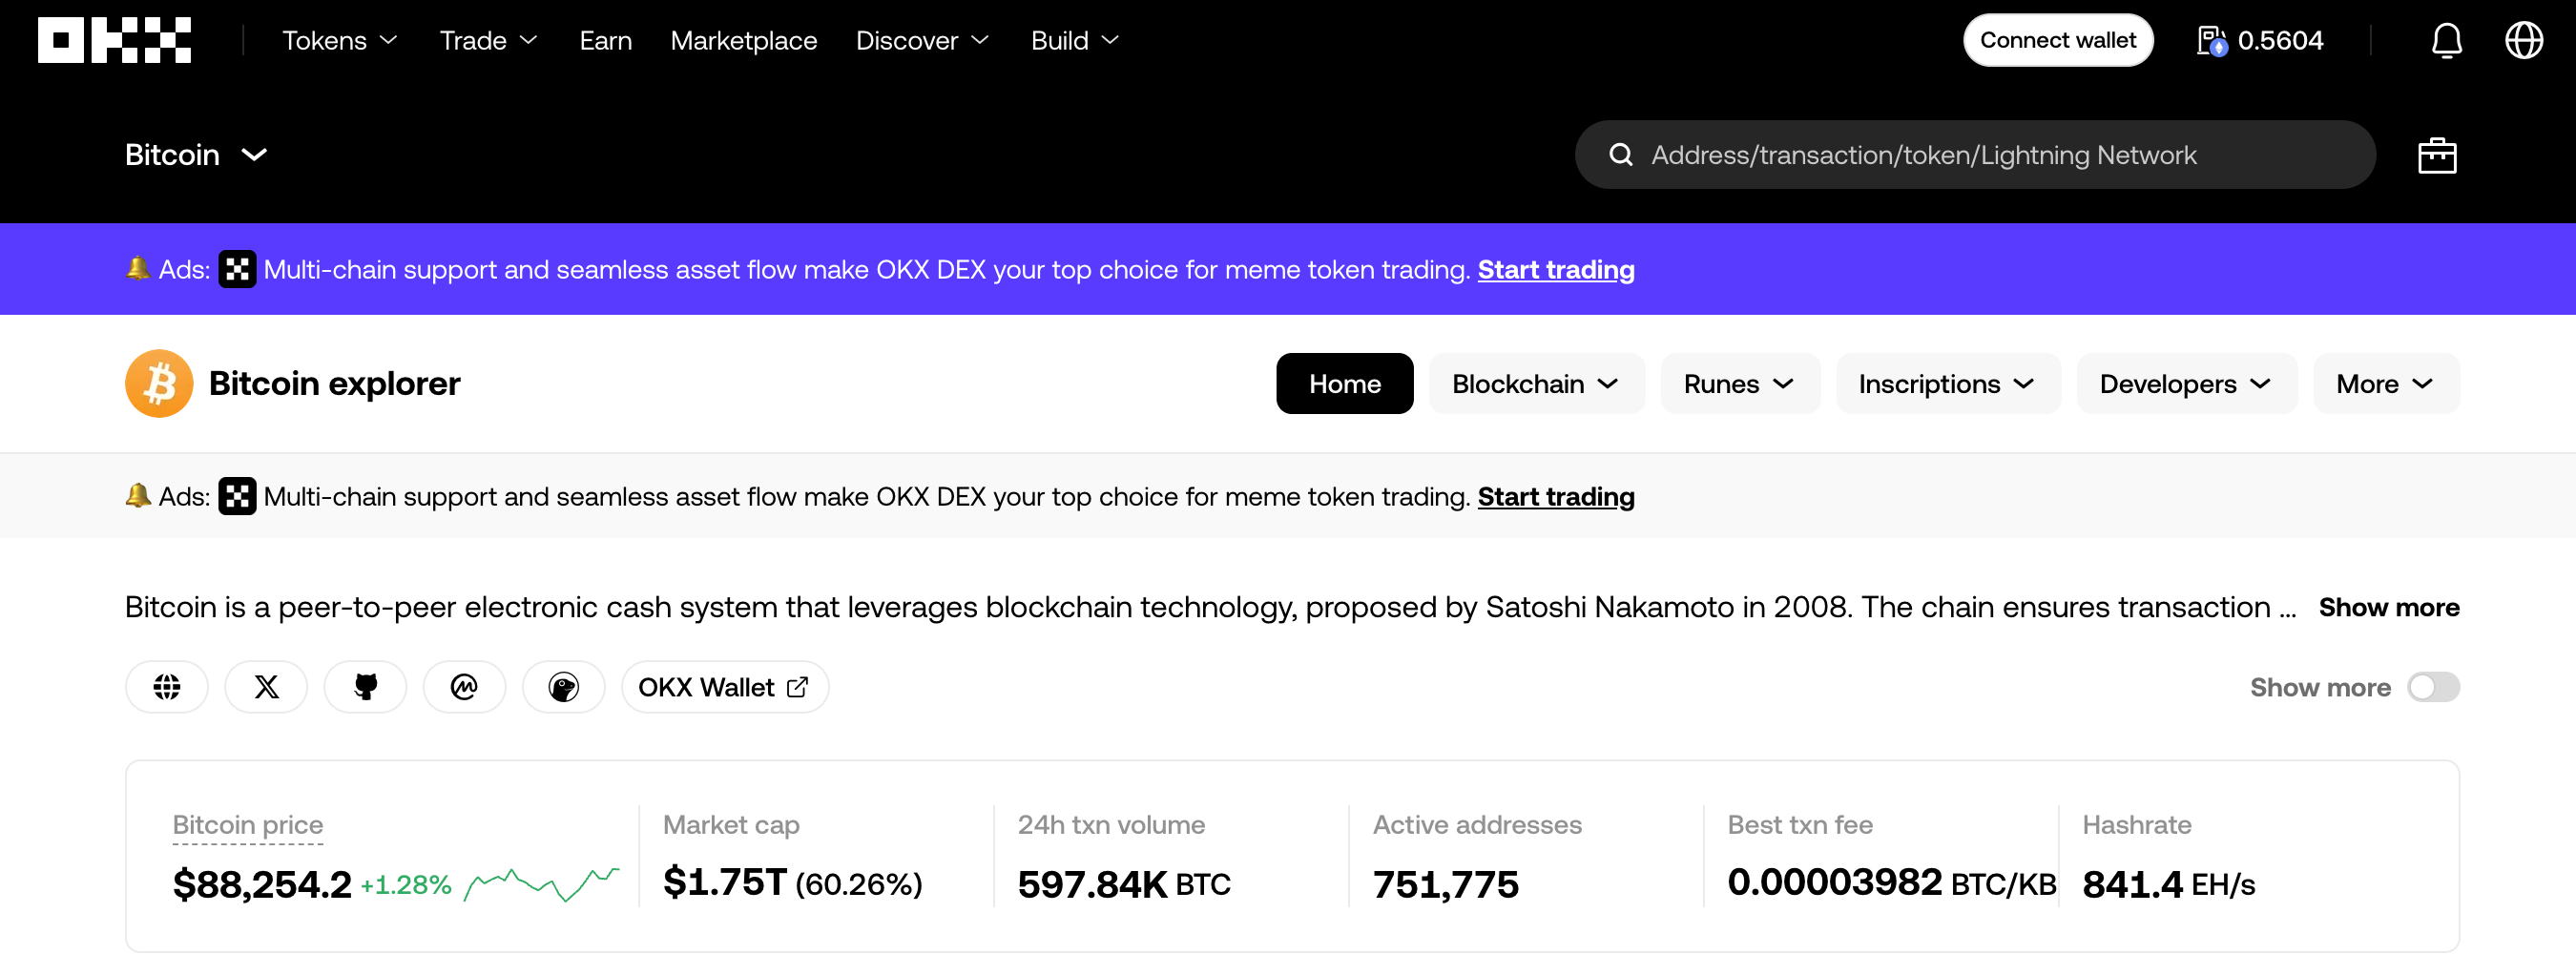
此外,比特幣的網絡是由去中心化的獨立節點組成,每個節點都持有完整的交易賬本,並且共同驗證交易,單一的機構或者國家無法篡改或操作比特幣的交易數據。 比特幣無需依賴第三方機構進行審計,根據OKX Explorer的鏈上數據顯示,巨鯨錢包(1000+ BTC)的總持有量維持在30%~35%,即600萬~700萬BTC,僅這一項已經高於目前的中心化交易所熱錢包比特幣存儲以及機構託管和ETF的比例,主要存放在鏈上的比特幣錢包的資金流動是完全公開且全球可查詢的。
實時的效率遠高於大多數國家以季度或者年度為周期進行更新的黃金儲備報告,也不會再次出現像美國曾丟失了7份諾克斯堡黃金審計報告的情況。 由於儲備報告的滯後性,市場對這些變化的反應也往往滯後。
2.
傳統金融體系的問題之一,是銀行和金融機構的集中化管理模式,這種模式帶來了系統性風險。 例如,在2008年金融危機期間,雷曼兄弟的倒閉引發了連鎖反應,而2023年矽谷銀行(SVB)的破產再次讓市場意識到銀行體系的脆弱性。 當市場出現流動性恐慌時,銀行可能會面臨大規模擠兌,而傳統金融系統依賴於政府的緊急救助和美聯儲的貨幣政策干預來維持穩定。
即使儲存在中心化交易所的比特幣,也有技術辦法來證明中心化交易所的實際存儲情況。 OKX於2022年11月23日正式推出其PoR計劃(Proof of Reserves, PoR),並將其作為透明度和用戶保護的核心工具。這一超額部分可充當安全緩衝,確保即使在極端市場波動或部分資產意外損失的情況下,機構仍有足夠的儲備滿足所有用戶的提款需求。相比之下,傳統金融體系中的銀行儲備率通常遠低於100%,一旦信任危機爆發,銀行便會面臨嚴重的流動性問題。
美國將黃金重新估值並通過這一方式創造“新”美元,再用這些資金購買比特幣的策略,不僅是一種影子貨幣操作,也暴露了全球金融體系的脆弱性。 比特幣能否在此過程中真正成為獨立的自由的“數字黃金”,而非僅僅是美國金融體系的附屬品,我們尚未得知。 但從技術層面去看,無論是鏈上的實時可查詢交易還是中心化機構的PoR都為傳統金融體系提供了全新的解決方案。 用黃金換比特幣的提議則開啟了一場關於未來金融體系的深刻對話。
登入回覆
登入分享您的看法評論
相關文章